Экономическое содержание капитала
Распространены и более узкие определения. Согласно бухгалтерскому определению, капиталом называют все активы (средства) фирмы. По экономическому определению капитал разделяется на реальный, т.е. в форме средств производства, и денежный, т.е. в денежной форме, а иногда выделяют ещё и товарный капитал, т.е. капитал в форме товаров.
Капитал как средство производства делится на средства и предметы труда, т.е. на основной и оборотный капитал, или, по российской терминологии, на основные фонды и оборотные производственные фонды.
В.А. Новикова выделяет следующие разновидности капитала:
Капитал авансированный – денежные средства предпринимателя, предназначенные для покупки средств производства (постоянного капитала) и рабочей силы (переменного капитала) аккумулируемы на этапе образования или активизации деятельности компании.
Капитал акционерный – основной капитал акционерного общества, размер которого определяется его уставом, образуемый за счёт заёмных средств и эмиссии выпуска акций. Состоит из оплаченного капитала и нераспределённой прибыли. Определяется как разность между суммарными активами и суммарными обязательствами.
«Капитал - беглец» - капитал, вывозимый из страны в результате экономической и политической нестабильности, т.е. «бегство» капитала – помещение финансовых ресурсов в иностранные ценные бумаги и другие активы с целью предотвращения риска обесценивания национальной валюты в условиях экономического кризиса.
Капитал в акциях – часть акционерного капитала, равная номинальной стоимости всех выпущенных акций.
Капитал избыточный – собственные средства компании за вычетом обыкновенных и привилегированных акций, а также нераспределенной прибыли.
Капитал индивидуальный – часть общего капитала, находящаяся в частной собственности, либо личные средства, служащие независимо от формы использования источником дохода.
Капитал компании – капитал, принадлежащий акционерному обществу, либо собственная (оплаченная) часть капитала компании. Представляет собой разницу между стоимостью собственных (оплаченных) активов компании и текущими обязательствами, заёмными средствами и стоимостью привилегированных акций. Практически, состоит из средств от обыкновенных акций, резервов и стоимости собственных активов.
Капитал оборотный – капитал, который остаётся компании после покрытия текущих расходов: разница между текущими активами и пассивами (чистые текущие активы).
Капитал основной – часть производительного капитала, который многократно по частям приносит свою стоимость на вновь созданный продукт и возвращается после его реализации в денежной форме.
Капитал производительный – функциональная форма промышленного капитала, непосредственно создающая стоимость.
Капитал промышленный – капитал, авансированный для создания товаров и услуг в сфере материального производства.
Капитал развития – рискованное вложение финансов в новую компанию до начала получения ею прибыли.
Капитал резервный – часть образуемых за счёт отчислений от прибыли собственных средств акционерного общества, которое используется для покрытия потерь по операционной деятельности и выплате дивидендов в случаях, когда текущей прибыли оказывается недостаточно, страховой фонд или фонд риска.
Капитал торговый – специально выделяемая часть капитала, направленного на обслуживание процесса обращения товаров.
Капитал уставной – первоначальная сумма капитала компании (общества, товарищества), определённая её уставом и формирующая в основном за счёт выручки от продажи акций. Включает номинальную суммарную стоимость выпущенных акций и объёмы вложений средств сторонних организаций всех форм собственности.
Если к оборотным, производственным фондам (материальным оборотным средствам) добавить нереализованную готовую продукцию средства в расчётах (с поставщиками и покупателями), денежные средства в кассе предприятия и расходы на заработную плату, то получим оборотный капитал или оборотные средства, по бухгалтерскому определению. Нередко капитал делят по сферам его применения: производственный (промышленный), торговый, финансовый (ссудный).
А в нашей курсовой мы рассмотрим деление капитала как средство производства на основной и оборотный.
Анализ основного капитала
Это та часть капитала, которая полностью в течение длительного срока участвует в производстве. Основной капитал переносит свою стоимость на готовые изделия постепенно и возвращается через длительное время в денежной форме по частям. К основному капиталу относят средства труда – здания, машины, оборудование. В разных источниках анализ основного капитала рассматривается по-разному.
Вот что повествует нам учебник «Экономика» под редакцией А.С. Булатова.
Основной капитал (основные фонды) является главной составной частью капитала фирм в большинстве отраслей, прежде всего в реальном секторе. Например, в России в 1995 году соотношение между основным и оборотным капиталом в целом по стране составляло 25:1.
Основные фонды представлены, прежде всего, зданиями, сооружениями, передаточными устройствами, машинами, оборудованием и приборами, транспортными средствами, инструментами, скотом и некоторыми другими их видами. В России основные фонды часто делят на производственные и непроизводственные. К производственным фондам относят средства труда, функционирующие в сфере материального производства, а к непроизводственным – средства труда, функционирующие в жилищном и коммунальном хозяйстве, здравоохранении, образовании, науки, культуре и искусстве, органах государственного управления, кредитной и других отраслях сферы услуг. Таким образом, по российской методике здание, в котором помещён завод или ферма, будет отнесён к основным производственным фондам, а здание, в котором размещается банк, институт, больница или просто жилой дом, - к непроизводственным основным фондам.
Основные производственные формы во многом определяют производственный потенциал фирмы (отрасли всей страны), т.е. способность произвести (выпустить) за какой-то период времени определённое количество продукции нужного ассортимента и качества. По отношению к предприятиям (фирмам) сферы материального производства часть говорят об их производственной мощности. Например, в России производственные мощности по выпуску легковых автомобилей составляют 1.1 миллион автомобилей в год. Производственные мощности часто используются не полностью; часть из них модернизируется, часть ремонтируется, часть простаивает из-за забастовок или отсутствия спроса на их продукцию. Так, загрузка производственных мощностей по производству легковых автомобилей в России в 1995 году составила 72 %.
Производственные фонды обладают технологической и возрастной структурой. Технологическая структура показывает соотношение между так называемой активной частью фондов (рабочие машины и оборудование, непосредственно участвующие в выпуске продукции) и пассивной их частью (здания, сооружения и т.п.). возрастная структура фондов характеризует их по сроку службы.
Анализ основного капитала осуществляется по многим направлениям, в том числе:
1. Анализ обновления, выбытия и износа основных фондов, которые характеризуются соответствующими коэффициентами:
К.обн. = Ф.введ. ч Ф.к. Ч 100
К.выб. = Ф.ликв. ч Ф. н. Ч 100
Где, К.обн. и К.выб. – коэффициенты соответственно обновления и выбытия, в %; Ф.введ. и Ф.ликв. – стоимость соответственно введенных и ликвидированных основных фондов (за год), рубли; Ф.к. и Ф.н. – стоимость основных фондов соответственно на конец и начало года, рубли.
Причём при анализе важны не только величины каждого из этих коэффициентов, но и разница между ними. Например, при высоком коэффициенте обновления и низком коэффициенте выбытия на фирме возрастает доля старых фондов.
Коэффициент износа – это доля в основных фондах тех фондов, возраст которых превышает нормативные сроки. Так, на начало 1995 года износ основных фондов в России составил 37 %, в том числе в промышленности 46%.
2. Анализ эффективности использования основных фондов, которые характеризуются целым рядом коэффициентов, в том числе такими, как:
- фондоотдача, рассчитываемая по формуле:
φ = Q ч Ф,
где φ – фондоотдача, рубли; Q – стоимость выпущенной продукции, рубли; Ф – среднегодовая стоимость основных фондов, рубли.
- капиталоёмкость основного капитала, исчисляемая по формуле:
К.е. = К.осн. ч С.р.,
Где К.е. – капиталоёмкость, рубли; К.осн. – стоимость основного капитала, рубли; С.р. – себестоимость реализованных товаров и услуг, рубли.
Рассмотрим мнение другого автора. А.Д. Шеремент в «Финансах предприятия» анализировал основной капитал следующим образом.
Основной капитал включает основные средства, а также незавершенные долгосрочные инвестиции, нематериальные активы и новые долгосрочные финансовые инвестиции (вложения).
Основные средства, арендованные с правом последующего выкупа или в конце аренды по условиям договора, переходящие в собственность арендатора, учитываются также, как собственные основные средства.
В состав капитала также включаются затраты на незавершенные капитальные вложения в основные средства и на приобретение оборудования. Эта часть затрат на приобретение и строительство основных средств, которая еще не превратилась в основные средства, не может участвовать в процессе хозяйственной деятельности, а поэтому не должна подвергаться амортизации. В основной капитал эти затраты включаются по той причине, что они уже изъяты из оборотного капитала.
Долгосрочные финансовые инвестиции представляют собой затраты на долевое участие в уставном капитале в других предприятиях, на приобретение акций и облигаций на долговременной основе. К финансовым инвестициям относятся также:
- долгосрочные займы, выданные другим предприятием под долговые обязательства;
- стоимость имущества, переданного в долгосрочную аренду на праве финансового лизинга (т.е. с правом выкупа или передачи собственности на имущество по истечении срока аренды).
Основные средства - это средства, вложенные в совокупность материально-вещественных ценностей, относящихся к средствам труда.Основные средства и долгосрочные инвестиции в основные средства оказывают многоплановое и разностороннее влияние финансовое состояние и результаты деятельности фирмы.
Финансовые показатели использования основных средств могут быть объединены в следующие группы:
- показатели объема, структуры и динамики основных средств;
- показатели воспроизводства и оборачиваемости основных средств;- показатели эффективности использования основных средств;
- показатели эффективности затрат на содержание и эксплуатацию основных средств;- показатели эффективности инвестиций в основные средства.
Необходимо отметить, что возможности анализа эффективности функционирования основных средств на предприятиях ограничены низким уровнем организации оперативно-технического учета времени работы и простоев оборудования, их производительности и степени загрузки. Это сдерживает возможности применения полноценного факторного моделирования и анализа основных средств для целей управления.
В ходе анализа показателей движения основных средств необходимо оценить размеры, динамику и структуру вложений капитала фирмы в основные средства, выявить главные функциональные особенности бизнеса анализируемого хозяйствующего субъекта.
С этой целью проводится сопоставление данных на начало и конец отчетного периода по всем элементов основных средств.
Оценка изменений производится по первоначальной стоимости основных средств.
В динамике изменений положительной тенденцией является опережающий рост производственных фондов в сравнении с непроизводственными.
Существует методика «горизонтального» и «вертикального» анализа показателей движения основных средств.
Взаимосвязанный набор показателей для учета, анализа и оценки процесса обновления производственных фондов:
Fк.г. = Fн.г. + Fнов. + Fвыб
где Fк.г. – производственные фонды на конец года;
Fн.г. – производственные фонды на начало года;
Fнов. - производственные фонды, введенные в отчетном году;
Fвыб. – производственные фонды, выбывшие в отчетном году.
На основе этого равенства можно рассчитывать такие показатели:
1) индекс роста производственных фондов;
2) коэффициент обновления основных фондов;
3) коэффициент интенсивности обновления основных фондов;
4) коэффициент масштабности обновления;
5) коэффициент стабильности основных фондов;
6) коэффициент выбытия основных фондов.
Приведенные коэффициенты могут использоваться для изучения изменения основных фондов за определенный период.
Таким образом, мы рассмотрели анализ основного капитала двух авторов. Они оба рассматривали капитал, как основной фонд. А. С. Булатов делил основные фонды на производительные и непроизводительные, и анализ основного капитала осуществлял по следующим направлениям: анализ обновления, выбытия и износа основных фондов; анализ эффективности использования основных фондов. А. Д. Шермент в основной капитал включал основные средства, незавершённые долгосрочные инвестиции, нематериальные активы и новые долгосрочные финансовые инвестиции. В ходе анализа оценивал размеры, динамику и структуру вложений капитала фирмы в основные средства и выявил главные функциональные особенности бизнеса, анализ хозяйственного субъекта.
Анализ оборотного капитала
Это другая часть производительного капитала, стоимость которого полностью переносится на созданный продукт и возвращается в денежной форме в течение одного кругооборота.
А.С. Булатов учебник «Экономика».
По экономическому определению, к оборотному капиталу относят сырьё, топливо, энергию, материалы, полуфабрикаты, незавершённое производство. Если брать финансовое (бухгалтерское) определение оборотного капитала (оборотных фондов, оборотных средств), то к перечисленному следует добавить нереализованную готовую продукцию, средства в расчётах (с поставщиками и покупателями), денежные средства в кассе предприятия и расходы на заработную плату.
Если сравнивать по величине оборотный капитал с основным, то в большинстве фирм и отраслей первый намного меньше второго. Тем не менее, оборотный капитал в соответствии со своим названием оборачивается в хозяйственной жизни намного быстрее основного. В результате его вклад в себестоимость продукции обычно намного выше, чем вклад основного капитала. Ведь основной капитал переносит свою стоимость на изготавливаемую продукцию в течение нескольких лет частями (через амортизацию), а оборотный капитал – не более года. В российской промышленности в 1994 году структура затрат (себестоимости) выглядела так: амортизация – 6%, материальные затраты – 57%, оплата труда и отчисления на социальные нужды – 19%, прочие расходы – 18%.
Отсюда понятно, почему на фирмах так велико стремление к снижению к материалоёмкости, в том числе энергоёмкости, металлоемкости и т.д. Под материалоемкостью понимают отношение затрат сырья, топлива, энергии, материалов и других предметов труда к произведённой продукции, под энергоёмкостью – затрат только топлива и энергии (нередко в натуральных единицах), под металлоемкостью – затрат только металлов (обычно в натуральных единицах).
Материалоёмкость рассчитывается по формуле:
µ = М ч Q Ч 100,
где µ - материалоёмкость, %; М – стоимость использованного сырья, топлива, энергии, металлов и других предметов труда, рубли; Q – стоимость выпущенной продукции, рубли.
Вариантами этого показателя могут быть энергоёмкость, металлоемкость и др.
При финансовом анализе эффективности использования оборотного капитала используют и другие показатели (коэффициенты), в том числе:
- оборачиваемости оборотного капитала (оборотных средств)
Об. = Qp. ч К.об,
где Об – коэффициент оборачиваемости оборотного капитала, разы; Qp – объём реализованной продукции; К.об – среднегодовая стоимость оборотного капитала. Хотя этот показатель сильно колеблется в зависимости от отрасли, тем не менее, он показывает, сколько раз в год совершает экономический круговорот на предприятии;
- текущей ликвидности
Л = К.об ч О.кр;
где Л – коэффициент текущей ликвидности; К.об – среднегодовая стоимость оборотного капитала; О.кр – краткосрочные обязательства предприятия. Текущая ликвидность отражает, достаточно ли у фирмы средств, которые могут быть использованы ею для погашения своих краткосрочных обязательств в течение предстоящего года (краткосрочных займов и кредитов, кредиторской задолженности).
Вторым нашим источник будет А.Д. Шеремент «Финансы предприятия».
Оборотный капитал (оборотные средства) – это часть капитала фирмы (предприятия), вложенного в его текущие активы. По материально- вещественному признаку в состав оборотного капитала включаются: предметы труда (сырье, материалы, топливо и т. д.), готовая продукция на складах, товары для перепродажи, денежные средства и средства в расчетах.
Характерной особенностью оборотных средств является скорость их оборота. Функциональная роль оборотных средств в процессе производства в корне отличается от основного капитала. Оборотные средства обеспечивают непрерывность процесса производства.
Любой бизнес начинается с некоторой суммы наличных денег, которые развертываются в определенное количество ресурсов для производства.
Элементы оборотного капитала являются частью непрерывного потока хозяйственных операций. Покупка приводит к увеличению производственных запасов и кредиторской задолженности; производство ведет к росту готовой продукции; реализация ведет к росту дебиторской задолженности и денежных средств в кассе и на расчетном счете. Этот цикл операций многократно повторяется и в итоге сводится к денежным поступлениям и денежным платежам.
Элементы оборотного капитала непрерывно переходят из сферы производства в сферу обращения и вновь возвращаются в производство. Часть оборотного капитала постоянно находится в сфере производства (производственные запасы, незавершенное производство, готовая продукция на складе и т.д.), а другая часть – в сфере обращения (отгруженная продукция, денежные средства,ценные бумаги и т. д.).
В практике планирования, учета и анализа оборотный капитал группируется по следующим признакам: 1) в зависимости от функциональной роли в процессе производства – оборотные производственные фонды и фонды обращения; 2) в зависимости от практики контроля, планирования и управления – нормируемые и ненормируемые оборотные средства; 3) в зависимости от источников формирования оборотного капитала – собственный и заемный оборотный капитал; 4) в зависимости от ликвидности – абсолютно ликвидные средства, быстро реализуемые средства, медленно реализуемые средства; 5) в зависимости от степени риска вложения капитала – оборотный капитал с минимальным, малым, средним, высоким риском вложений; 6) в зависимости от стандартов учета и отражения в балансе фирмы – оборотные средства в запасах, денежные средства, расчеты и прочие активы; 7) в зависимости от материально-вещественного содержания – предметы труда, готовая продукция и товары, денежные средства и средства в расчетах.
Очень важен вопрос об источниках формирования оборотного капитала. Конъюнктура рынка постоянно меняется, поэтому потребности фирмы в оборотных средствах не стабильны. Покрыть эти потребности только за счет собственных источников становится практически невозможно. Привлекательность работы за счет собственных источников уходит на второй план. Опыт показывает, что в большинстве случаев эффективность использования заемных средств оказывается более высокой, чем собственных.
Структура источников формирования оборотного капитала охватывает:
- собственные источники;
- заемные источники;
- дополнительно привлеченные источники.
Как правило, минимальная потребность фирмы в оборотном капитале покрывается за счет собственных источников: прибыли, уставного капитала, резервного капитала, фонда накопления и целевого финансирования. Однако в силу ряда причин у фирмы возникают временные дополнительные потребности в оборотном капитале. В этом случае финансовое обеспечение сопровождается привлечением заемных источников: банковских и коммерческих кредитов, займов, инвестиционного вклада работников фирмы, облигационных займов.
Механизм формирования и использования оборотного капитала оказывает активное влияние на ход производства, выполнение текущих производственных и финансовых планов.
Оборотные средства должны обеспечивать непрерывность процесса производства. Поэтому состав и размер потребности фирмы в оборотных средствах определяется не только потребностями производства, но и потребностями обращения. Для этого необходимо вести точный расчет потребности фирмы в оборотном капитале из расчета времени пребывания оборотных средств в сфере производства и в сфере обращения.
Для оценки оборачиваемости оборотного капитала используются следующие показатели: 1. Оборачиваемость оборотного капитала в днях. 2. Прямой коэффициент оборачиваемости (количество оборотов). 3. Обратный коэффициент оборачиваемости.
Эти же показатели используются для оценки и анализа запасов: общая оборачиваемость запасов, оборачиваемость незавершенного производства, оборачиваемость остатков готовой продукции.
Большинство предприятий впервые встало перед необходимость объективной оценки финансового состояния, платежеспособности и надежности своих партнеров. Состояние дебиторской и кредиторской задолженности, их размеры и качество оказывают сильное влияние на финансовое состояние фирмы. Анализ дебиторской и кредиторской задолженности осуществляется по данным аналитического учета ежемесячно. Основная цель анализа оборачиваемости дебиторской задолженности – это поиски путей ускорения ее.
Для улучшения состояния дебиторской и кредиторской задолженности необходимо:
- систематически следить за соотношением дебиторской и кредиторской задолженности;
- контролировать состояние расчетов по просроченным задолженностям;
- ориентироваться на увеличение количества заказчиков;
- выявлять недопустимые виды задолженностей и т.д.
Проанализировав оборотный капитал с точки зрения двух авторов можно сделать вывод: А.С. Булатов при анализе оборотного капитала использовал его оборачиваемость и текущую ликвидность. А.Д. Шермент для оценки оборачиваемости оборотного капитала использовал следующие показатели: оборачиваемость оборотного капитала в днях, прямой коэффициент оборачиваемости и обратный коэффициент оборачиваемости.
Движение капитала не останавливается, а становится круговым.
2.2 Анализ кругооборота и оборота капитала
Анализ кругооборот капитала
Простое воспроизводство — это непрерывное повторение созидательной деятельности, при котором величина создаваемого продукта и размер действующего капитала (производственных фондов) остаются неизменными. Таким образом, капитал совершает замкнутое круговое движение. Кругооборот капитала, говоря конкретнее, — это один цикл его движения, который охватывает процесс производства и обращения товаров и завершается возвращением капитала в его исходную денежную форму. Весь путь можно схематично изобразить известной нам формулой:
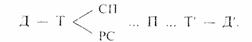
Здесь мы видим последовательное продвижение капитальной стоимости через три стадии и смену трех функциональных форм капитала.
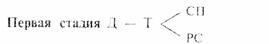
совершается в сфере обращения. Здесь денежный капитал превращается в производительный. Бизнесмен на авансированные денежные средства приобретает средства производства (СП) и покупает рабочую силу (PC). Такие затраты необходимы для налаживания производства товаров.
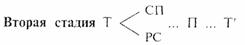
протекает в сфере производства. В этом движении производительная форма капитала превращается в товарную форму. Купленные на рынке факторы производства — средства производства и рабочая сила — соединяются в производственном процессе (П). В нем создаются товары с нужной полезностью и содержащие вновь возникающую стоимость (Т’). Третья стадия Т’ — Д’. Как и первая стадия, она относится к сфере обращения. Товарный капитал с возросшей стоимостью (Т’) вновь превращается в денежный капитал (Д’), содержащий прибыль. Такое последовательное движение капитала через три стадии и представляет собой кругооборот капитала (фондов). Стремление получить прибыль подталкивает бизнесмена к тому, чтобы непрерывно пускать свой капитал в кругооборот. Для непрерывающегося движения необходимо, во-первых, чтобы капитал безостановочно переходил из одной его формы в другие. Во-вторых, в каждый данный момент капитал должен одновременно находиться в денежной, производительной и товарной формах и на всех стадиях кругооборота. Такое круговое движение всех форм капитальной стоимости — обязательное условие ее постоянного функционирования.
А теперь посмотрим, как К. Маркс и Ф. Энгельс анализировали стадии круговорота капитала.
Первая стадия движения промышленного капитала - превращение денежного капитала (Д) в производительный, т. е. покупка товаров (Т) - средств производства (Cn) и рабочей силы (Р), - выражается формулой. Первую стадию капитал проходит в сфере обращения. Именно акт купли специфического товара - рабочей силы превращает деньги в капитал, который возвращается к владельцу в размере, превышающем первоначальную капитальную стоимость на величину прибавочной стоимости. Денежный капитал выражает отношения между двумя классами буржуазного общества: рабочими, которые лишены средств производства и вынуждены продавать свою рабочую силу, и капиталистами - собственниками средств производства. Условием превращения денег в капитал является наличие на рынке специфического товара - рабочей силы. На первой стадии кругооборот капитала возрастания стоимости не происходит. Вторая стадия кругооборота капитала - превращение производительного капитала в товарный - совершается в сфере производства и выражается формулой П. Характеризуется возрастанием капитальной стоимости. Функция капитала в этой форме заключается в производстве стоимости. Средства производства становятся вещественным носителем постоянного капитала, рабочая сила - переменного капитала. Стоимость вновь созданного в процессе производства товара уже включает прибавочную стоимость. Третья стадия - превращение товарного капитала в денежный - выражается формулой
Т'-Д'
и происходит в сфере обращения. Функцией товарного капитала является процесс реализации, т.е. превращение произведённой стоимости и прибавочной стоимости из товарной формы в денежную. Превращением товарного капитала в денежную форму завершается кругооборотом капитала: капитал начинает новый кругооборот в своей первоначальной форме - денежной. Всякий индивидуальный капитал в каждый данный момент одновременно находится в трёх своих различных функциональных формах и на трёх различных стадиях. Кругооборот промышленного капитала представляет собой единство трёх кругооборотов. Движение промышленного капитала не ограничивается единичным кругооборотом. Непрерывное повторение кругооборота капитала образует оборот капитала. Непрерывность кругооборота капитала определяется условиями капиталистического воспроизводства и его законами. Денежный капитал, являющийся исходной формой промышленного капитала, совершает кругооборот по следующей формуле:
Д - Т - П.Т' - Д'
Непрерывность кругооборота денежного капитала - необходимое условие непрерывности производства прибавочной стоимости. Основная функция производительного капитала - эксплуатация наёмных рабочих для производства прибавочной стоимости. Формула его кругооборота
П... Т' -Д' -Т'... П'
Для непрерывного движения промышленного капитала необходима также бесперебойность функционирования товарного капитала:
Т' -Д' -Т... П... Т'
Содержанием кругооборота товарного капитала является, прежде всего, процесс реализации, т. е. продажи товара с прибылью для капиталиста. Но этот процесс не может совершиться без реализации товаров как потребительных стоимостей. Если произведённые товары не удовлетворяют общественные потребности, они не могут быть проданы с прибылью для капиталиста, и процесс кругооборота может быть прерван на первой стадии. Анализ промышленного капитала в единстве всех трёх его кругооборотов, впервые произведённый К. Марксом, даёт полную характеристику кругооборота капитала и вскрывает условия непрерывности его движения. "Кругооборот капитала совершается нормально лишь до тех пор, пока его различные фазы без задержек переходят одна в другую". В силу антагонистического характера капиталистического производства эта непрерывность постоянно нарушается и сопровождается кризисами, носит циклический характер. Поскольку денежный, производительный и товарный капиталы выполняют различные функции в движении промышленного капитала, то они могут обособляться в самостоятельные виды капитала. На определённой ступени развития капитализма от промышленного капитала обособляются денежный капитал в виде ссудного капитала и товарный капитал в виде торгового капитала. Обособление этих форм капитала усложняет движение промышленного капитала и обостряет противоречия капиталистического воспроизводства.
Именно стремление получить прибыль толкает бизнесмена к тому, чтобы непрерывно пускать свой капитал в кругооборот. Капитал не знает покоя, он постоянно возобновляется и превращается в процессе оборота капитала.
Анализ оборота капитала
Непрерывно происходящие кругообороты капитала образуют его оборот. Чтобы капитал смог полностью совершить оборот, требуется определенный период — время оборота. Оно отсчитывается от начала движения авансированного капитала до момента его полного возвращения в той же денежной форме, но возросшей на величину прибыли. Капиталы разных предприятий имеют неодинаковое время оборота, что зависит от конкретных условий производства и обращения. Например, в судостроении капитал в производительной форме находится довольно длительное время, а на текстильных фабриках — гораздо меньший период. Бизнесмену небезразлична продолжительность времени оборота: чем быстрее все пущенные им в дело деньги возвратятся с прибылью, тем с большей скоростью будет возрастать его собственность. Отсюда вытекает заинтересованность предпринимателя в конкретном подсчете времени оборота и выяснении путей его ускорения. Чтобы сравнить быстроту оборота капитала разных предприятий, применяется общая единица измерения. Такой естественной мерой является год. Вот как подсчитывается число оборотов капитала за год. Если число оборотов обозначим через Чо, единицу изменения (год) — через О и время оборота данного капитала — через о, то Чо = О/о. Иначе говоря, время оборота равно году, деленному на время оборота индивидуального капитала. Допустим, капитал предприятия совершает оборот за 3 месяца, тогда за год он обернется 4 раза (Чо = 12 месяцев/3 месяца).Чтобы быстрее получить прибыль, бизнесмен использует основные пути ускорения оборота капитальной стоимости:а) сокращает время оборота и б) улучшает состав производительного капитала. Рассмотрим их.Время оборота авансированной стоимости состоит из времени производства и времени обращения (рис. 9.1).
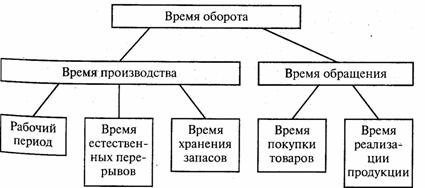
Рис. 9.1. Структура времени оборота
Время производства — период пребывания капитала на предприятии — включает: а) рабочий период; б) время самостоятельного воздействия сил природы на предмет труда и в) время пребывания товаров в форме производственных запасов. Рабочий период охватывает ряд дней, необходимых для создания готовых изделий. Его длительность зависит от технологических особенностей каждой отрасли хозяйства и от характера продукта обработки. Одно дело выпекать хлеб за часы и минуты, другое — сооружать высотное здание. Для сокращения рабочего периода применяются многочисленные способы: изменяются условия труда (удлиняется рабочий день, растет напряженность труда, увеличивается количество смен за день), повышаются численность работников, их выработка. На многих предприятиях предмет труда подвергается определенному естественному процессу (так, за какое-то время из молока образуется простокваша, кефир). На этот период движение товаров, естественно, приостанавливается. Сократить такой «мертвый сезон» удается благодаря усовершенствованию технологии изготовления продуктов. Если, например, на естественную сушку древесины уходит 1,5–2 года, то на камерную требуется 15 суток, а на сушку токами высокой частоты — всего 35 минут. Наконец, время производства сокращается, если уменьшаются производственные запасы (хранящиеся на складах сырье, топливо, инструменты и т.п.), которые нужны для непрерывности технологического процесса. Напротив, если запасы накапливать сверх необходимых норм, то капитальная стоимость омертвляется. Лучше всего иметь на предприятии минимум запасов сырья и топлива и вместе с тем обеспечить их бесперебойную поставку.
Продолжительность оборота капитала сокращается также за счет уменьшения времени обращения. Оно складывается: а) из времени покупки товаров (Д — Т) и б) периода реализации готовой продукции (Т’ — Д’).На длительность времени обращения влияют многие факторы: отдаленность рынка от места производства, развитие транспортных сообщений, организация торговли, а также емкость рынка и покупательная способность населения. Бизнесмены ускоряют движение товаров и денег различными методами: совершенствуют транспортные средства, организацию связи и информации; широко рекламируют свои товары, продают их в кредит и др.Время оборота капитала уменьшается благодаря улучшению состава производительного капитала.
АК. Маркс и Ф. Энгельс во втором томе «Капитала» так проанализировали оборот капитала.
Оборот капитала – это кругооборот капитала, взятый не как отдельный акт, а как периодический процесс возобновления и повторения движения всего авансированного капитала. В процессе воспроизводства капитал проходит сферы производства и обращения. Промежуток времени от момента авансирования капитальной стоимости до возвращения ее к капиталисту в своей первоначальной (денежной) форме составляет время оборота капитала. Оно складывается из времени производства и времени обращения. За единицу измерения скорости оборота принимается год. Число оборотов данного капитала определяется формулой:
Н = ,
где Н — число оборотов; О — единица измерения времени оборота капитала (год); о — время оборота индивидуального капитала. Число оборотов капитала за год позволяет устанавливать и сравнивать скорость оборота отдельных капиталов. За один оборот капитал переходит из денежной формы в производительную, затем в товарную, из товарной — вновь в денежную. В процессе оборота капитал выступает одновременно во всех трёх формах, совершая свои обороты в различные промежутки времени. Часть производительного капитала, затраченного на приобретение зданий, сооружений, машин, оборудования (основной капитал), оборачивается в течение нескольких периодов производства, сохраняя свою натуральную форму, и по своей продолжительности охватывает несколько кругооборотов капитала. Различные элементы основного капитала имеют различную долговечность и потому время их оборота неодинаково. Обращается только их стоимость и притом постепенно, частями и в той мере, в какой она переносится на готовый продукт. Другая часть капитала, затраченная на покупку сырья, вспомогательных материалов и т.п. (часть оборотного капитала), оборачивается в течение одного периода производства и по своей продолжительности охватывает один кругооборот капитала. Она потребляется в каждом производственном цикле. Во время своего функционирования не сохраняет самостоятельной натуральной формы, для каждого нового процесса производства она