Экономическое содержание капитала
Чтобы производительный капитал обернулся не только по стоимости, но и по натуральной форме, необходимо снова и снова пускать в оборот авансированный капитал — до тех пор, пока не будет производительно потреблен весь основной капитал. Авансированный капитал должен совершить определённый цикл оборотов, в течение которого будет реально возмещен затраченный основной капитал. С прогрессом техники авансированный основной капитал растёт быстрее, чем оборотный, поэтому повышается органическое строение капитала, вместе с тем обостряются внутренние противоречия капитализма и прежде всего противоречие между производством и потреблением. Рост органического строения капитала расширяет границы производства и сужает границы потребления, порождая диспропорцию, конфликт между возможностью увеличения производства и ограниченной платёжеспособностью населения, трудящихся масс. Этот конфликт порождает экономические кризисы перепроизводства. В условиях современного капитализма противоречивый характер роста основного капитала усиливается. Используя технический прогресс как главное средство конкурентной борьбы, монополии вкладывают крупные денежные суммы в основной капитал своих предприятий, чтобы обеспечить себе экономическое преимущество. Это ведёт к повышению производительности труда, снижению занятости, расширению общественного производства, повышению степени его обобществления, но присвоение остаётся частным, что неизбежно углубляет и обостряет антагонистическое противоречие между производительными силами и производственными капиталистическими отношениями.
Факторы, определяющие скорость оборотного капитала, оказывают существенное влияние на производство и реализацию прибавочной стоимости. Сокращение времени обращения уменьшает долю товарного и денежного капитала и увеличивает долю производительного капитала, а следовательно, и размер производства прибавочной стоимости; ускорение естественных процессов и сокращение рабочего периода за счёт повышения интенсивности труда, а также уменьшение производственных и товарных запасов увеличивают функционирующий и уменьшают бездействующий капитал. Скорость оборотного капитала влияет на норму прибыли. Чем быстрее оборачивается капитал, тем меньше его нужно авансировать на отдельный оборот, тем больше, при прочих равных условиях, норма прибыли. Ускорение оборотного капитала в целом ускоряет и оборот переменного капитала. Что даёт лучший результат, т.е. повышает эффективность капитала.
2.3 Анализ повышения эффективности капитала
Вложение капитала должно быть эффективным. Под эффективностью использования капитала понимается величина прибыли, приходящаяся на один рубль вложенного капитала. Эффективность капитала — комплексное понятие, включающее в себя использование оборотных средств, основных фондов, нематериальных активов. Поэтому анализ эффективности капитала проводится по отдельным частям его, затем делается сводный анализ. Эффективность использования оборотных средств характеризуется прежде всего их оборачиваемостью, под которой понимается продолжительность прохождения средствами отдельных стадий производства и обращения. Время, в течение которого оборотные средства находятся в обороте, т.е. последовательно переходят из одной стадии в другую, составляет период оборота оборотных средств. Оборачиваемость оборотных средств исчисляется продолжительностью одного оборота в днях (оборачиваемость оборотных средств в днях) или количеством оборотов за отчетный период (коэффициент оборачиваемости). Продолжительность одного оборота в днях представляет собой отношение суммы среднего остатка оборотных средств к сумме однодневной выручки за анализируемый период:

Z — оборачиваемость оборотных средств, дн.;
О — средний остаток оборотных средств, руб.;
t — число дней анализируемого периода (90, 360);
Т — выручка от реализации продукции за анализируемый период, руб.
Средний остаток оборотных средств определяется как средняя хронологического моментного ряда, исчисляемая по совокупности значения показателя в разные моменты времени:
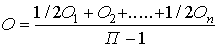
О1; О2; Оn — остаток оборотных средств на первое число каждого месяца, руб.;
П — число месяцев.
Коэффициент оборачиваемости средств характеризует размер объема выручки от реализации в расчете на один рубль оборотных средств. Он определяется как отношение суммы выручки от реализации продукции к среднему остатку оборотных средств по формуле

Ко — коэффициент оборачиваемости, обороты;
Т — выручка от реализации продукции за анализируемый период, руб.;
О — средний остаток оборотных средств, руб.
Коэффициент оборачиваемости средств — это их фондоотдача. Рост его свидетельствует о более эффективном использовании оборотных средств. Коэффициент оборачиваемости одновременно показывает число оборотов оборотных средств за анализируемый период и может быть рассчитан делением количества дней анализируемого периода на продолжительность одного оборота в днях (оборачиваемость в днях):

Ко — коэффициент оборачиваемости, обороты;
1 — число дней анализируемого периода (90, 360);
Z — оборачиваемость оборотных средств в днях.
Важным показателем эффективности использования оборотных средств является также коэффициент загрузки средств в обороте. Коэффициент загрузки средств в обороте характеризует сумму оборотных средств, авансируемых на один рубль выручки от реализации продукции. Иными словами, он представляет собой оборотную фондоемкость, т.е. затраты оборотных средств (в копейках) для получения 1 руб. реализованной продукции (работ, услуг). Коэффициент загрузки средств в обороте — отношение среднего остатка оборотных средств к сумме выручки от реализации продукции:

К3 — коэффициент загрузки средств в обороте, коп.;
О — средний остаток оборотных средств, руб.;
Т — выручка от реализации продукции за анализируемый период, руб.;
100 — перевод рублей в копейки.
Коэффициент загрузки средств в обороте (Кд) есть величина, обратная коэффициенту оборачиваемости средств (Кц). Чем меньше коэффициент загрузки средств, тем эффективнее используются оборотные средства.
2.4 Анализ экономической оценки капитала
Существует 3 подхода экономической оценки капитала. Рассмотрим их.
Доходный подход
В доходном подходе, который является наиболее распространенным, используются два основных метода: капитализации дохода и дисконтирования будущих доходов (дисконтирования денежного потока). Суть метода капитализации дохода состоит в том, что рыночная стоимость объекта прямо пропорциональна денежному доходу и обратно пропорциональна ожидаемой ставки капитализации или иначе, ожидаемой ставки дохода:
С = R ч r Ч 100%
где С — рыночная стоимость; R — годовой доход; r — ожидаемая ставка капитализации (ожидаемая ставка дохода).
Под ставкой капитализации (ставкой дохода) понимается уровень доходности данного объекта, выраженный в процентах, т.е. показатель, по смыслу близкий к ставке дисконта, хотя и не совпадающий с ней. Этот метод имеет смысл применять при стабильном и неизменном доходе на протяжении ряда лет. Наиболее часто он используется при оценке недвижимости.
Пример. Квартира в Москве сдана за 300 долл. в месяц на пять лет. Ожидаемая ставка дохода (базируется на ожидаемой ставке банковского срочного валютного депозита) составляет 10% годовых. Это означает, что при годовом доходе в 3600 долл. рыночная стоимость квартиры составляет 36 тыс. долларов.
Метод дисконтирования денежного потока основан на прогнозе будущего денежного дохода (денежного потока), который будет получен инвестором (покупателем) данного предприятия. Этот будущий денежный поток затем дисконтируется (приводится) к текущей стоимости с использованием ставки дисконта, которая соответствует требуемой ставке дохода.
Преимущество данного метода состоит в том, что он учитывает через ставку дисконта будущую рыночную конъюнктуру. Недостаток метода связан с трудностями подготовки прогноза, некоторой неопределенностью оценки.
Рыночный подход
Рыночный подход (или подход аналога) включает три основных метода оценки: метод рынка капиталов, метод сделок и метод отраслевой оценки.
Метод рынка капиталов основан на ценах продажи акций сходных фирм на мировых фондовых рынках. Для применения этого метода требуется детальная финансовая и ценовая информация по представительной группе сопоставимых фирм. Сердцевина метода — финансовый анализ, выбор и вычисление оценочных коэффициентов (факторов). К последним относятся коэффициенты: цена/прибыль; цена/денежный поток; инвестированный капитал/прибыль и ряд других, которые затем применяются для обработки финансовых показателей деятельности фирмы.
Метод сделок основан на анализе цен приобретения контрольных пакетов акций. В этом методе используется тот же инструментарий, что и в предыдущем, с той лишь разницей, что здесь, как правило, используется ограниченный набор оценочных коэффициентов (обычно цена/прибыль и цена/балансовая стоимость) из-за недостаточности данных.
Метод отраслевых оценок основывается на наличии устоявшихся показателей оценки в отдельных отраслях. Например, стоимость рекламного агентства оценивается в 75% годовой прибыли; стоимость агентства по аренде автомобилей исчисляется как произведение числа автомобилей на 1000 долл., хлебопекарни — как сумма 15% годового объема продаж и стоимости оборудования и товарных запасов и т.д.
Преимущества рыночного подхода состоят в том, что он базируется только на рыночных данных, отражает реальную практику покупателей и продавцов. Недостатки этого подхода связаны с трудностями получения данных по сопоставимым фирмам, так как он основан на прошлых событиях и не учитывает меняющуюся рыночную конъюнктуру.
Затратный подход
Затратный подход представлен, прежде всего, методом оценки накопленных активов. Он включает оценку финансовых, материальных (земля, здания, сооружения, машины и оборудование) и нематериальных (квалификация, торговая марка и др.) активов на основе балансового отчета с учетом различного рода поправок (износ, старение и проч.).
Преимущество данного подхода заключается в том, что он основывается на существующих активах, менее умозрителен, чем другие. Его недостаток — трудность учета нематериальных активов, перспектив фирмы (предприятия).
На практике при оценке того или иного предприятия, как правило, используется не один, а два или все три оценочных подхода для получения наиболее надежного результата. Заключение о стоимости предприятия не просто принимается как механическое или процентное взвешивание результатов различных методов оценки, а основывается на профессиональном опыте и экспертном суждении оценщика.
Итак, произведя анализ экономического содержания капитала, необходимо сделать выводы по нашей теме, т.е. дать обоснования повышения эффективности содержания капитала.
3. Обоснование содержания капитала
3.1 Обоснование анализа сущностей и понятий капитала
Для более ясного понимания этого вопроса нам нужно знать теорию понятия «обоснование».
В словаре русского языка С.И. Ожегова дано следующее определение: то, что чем-то обоснованно, подкреплено доказательствами, фактами. В Малом экономическом словаре под ред. А.Н. Азриеляна следующее: совокупность аргументов, доводов чего-либо.
Т.е. в этой главе нам нужно сделать выводы по каждому подпункту нашей курсовой.
В нашей работе мы поняли, что капитал - это сложная экономическая категория, находящаяся в постоянном движении. Стоимость или часть созданных обществом ресурсов, приносящая прибыль.
Мы рассмотрели мнения и положения различных учённых на понятия и сущности капитала, а также провели анализ этой экономической категории. Таким образом, мы можем сделать общие выводы по этому пункту.
К. Маркс разлагал капитал по составу на совокупность различных носителей стоимости и по его происхождению на капитал, авансированный собственником и на продукт авансированного капитала – прибыль. Оба эти разложения представлены Марксом в его всеобщей формуле капитала: Д – Т – Д'. Товаром и деньгами Маркс называл все возможные формы существования стоимости.
Основная идея в этой формуле состояла в определении капитала, как самовозрастающей стоимости через увязку авансированного капитала с прибылью.
Итак, Маркс понимал под капиталом ту часть общественного богатства, которая используется предпринимателями для получения прибыли.
Анализируя капитал, Маркс разлагал его двояко:
– по всем возможным видам носителей стоимости (товары, деньги, дебиторская и кредиторская задолженности);
– на сумму первоначального капитала и полученной благодаря этой сумме прибыли.
Капитал, как категория, прежде всего, определяет сумму материальных, денежных и интеллектуальных средств, позволяющих своему владельцу вести предпринимательскую деятельность. Вместе с тем капитал неотделим от всех общественных отношений, в рамках которых осуществляется эта деятельность, и более того, он является стержнем рыночной системы. Поэтому Маркс назвал капитал отношениями между различными слоями общества.
Согласно бухгалтерскому определению, капиталом называют все активы фирмы.
По экономическому определению капитал разделяется на реальный и денежный.
Как средство производства делится на средства и предметы труда.
В.А. Новиков выделяет следующие виды капитала: капитал авансированный, капитал акционерный, «капитал - беглец», капитал в акциях, капитал избыточный, капитал индивидуальный, капитал компании, капитал оборотный, капитал основной, капитал производительный, капитал промышленный, капитал развития, капитал торговый и капитал уставной.
По сферам его применений на производственный, торговый и финансовый.
В нашей курсовой работе мы рассмотрели деление капитала как средство производства на основной и оборотный.
Из пункта 2.1. мы узнали, что оборотный капитал:
- полностью в течение длительного срока участвует в производстве.
- переносит свою стоимость на готовые изделия постепенно и возвращается через длительное время в денежной форме по частям.
Мы проанализировали основной капитал.
А именно выявили, что:
- основной капитал – это основные фоны.
- основные фонды делятся на производственные непроизводственные.
- анализ основного капитала осуществляется по двум направлениям:
1) анализ обновления, выбытия и износа основных фондов;
2) анализ эффективности использования основных фондов.
- в основной капитал включили основные средства, незавершённые долгосрочные инвестиции, нематериальные активы и новые долгосрочные финансовые инвестиции.
- долгосрочные финансовые инвестиции представали как затраты на долевое участие в уставном капитале. И отнесли к ним: долгосрочные займы и стоимость имущества.
- объединили финансовые показатели использования основных средств в следующие группы:
1) показатели объема, структуры и динамики основных средств;
2) показатели воспроизводства и оборачиваемости основных средств; 3) показатели эффективности использования основных средств;
4) показатели эффективности затрат на содержание и эксплуатации основных средств;
5) показатели эффективности инвестиций в основные средства.
- в ходе анализа оценили размеры, динамику и структуру вложений капитала фирмы в основные средства, а также выявили главные функциональные особенности бизнеса анализируемого хозяйствующего субъекта.
- определили, что на основе равенства
Fк.г. = Fн.г. + Fнов. + Fвыб
можно рассчитывать следующие показатели:
1) индекс роста производственных фондов;
2) коэффициент обновления основных фондов;
3) коэффициент интенсивности обновления основных фондов;
4) коэффициент масштабности обновления;
5) коэффициент стабильности основных фондов;
6) коэффициент выбытия основных фондов.
Также проанализировали оборотный капитал:
- к оборотному капиталу отнесли сырьё, топливо, энергию, материалы, полуфабрикаты, незавершённое производство.
- по бухгалтерскому определению - нереализованную готовую продукцию, средства в расчётах, денежные средства в кассе предприятия и расходы на заработную плату.
- сравнили по величине оборотный капитал с основным и выявили, что оборотный капитал меньше основного, но оборотный капитал оборачивается намного быстрее.
- при финансовом анализе оборотного капитала мы использовали такие показатели, как:
1) оборачиваемость оборотного капитала;
2) текущая ликвидность.
- по материально-вещественному признаку в состав оборотного капитала включили предметы труда, готовую продукцию на складах, товары для перепродажи, денежные средства и средства в расчётах.
- выявили функциональную роль оборотных средств – обеспечивать непрерывность процесса производства.
- сгруппировали оборотный капитал в практике планирования по следующим признакам:
1) в зависимости от функциональной роли в процессе производства; 2) в зависимости от практики контроля, планирования и управления; 3) в зависимости от источников формирования оборотного капитала; 4) в зависимости от ликвидности ; 5) в зависимости от степени риска вложения капитала; 6) в зависимости от стандартов учета и отражения в балансе фирмы; 7) в зависимости от материально-вещественного содержания.
- узнали, что структуру источников формирования оборотного капитала охватывает:
1) собственные источники;
2) заёмные источники;
3) дополнительно привлечённые источники.
- а также, что для оценки оборачиваемости оборотного капитала используются следующие показатели:
1) оборачиваемость оборотного капитала в днях; 2) прямой коэффициент оборачиваемости; 3) обратный коэффициент оборачиваемости.
В заключение этого пункта нужно сказать, что капитал – это очень важная экономическая категория. Зная её понятие и анализ, грамотный специалист с лёгкостью сможет совершать различные обороты и процессы с капиталом, при этом делая своё предприятие процветающим и приносящим прибыль.
3.2 Обоснование анализа кругооборота и оборота капитала
И вышеизложенного можно сделать вывод, что кругооборот капитала – это один цикл его движения, который охватывает процесс производства и обращения товаров и завершается возвращением капитала в его исходную денежную форму. Капитальная стоимость проходит через 3 стадии и смену трёх функциональных форм капитала. Первая стадия совершается в сфере обращения, вторая – производства, а третья – как и первая, относится к сфере обращения.
Мы узнали, что для непрерывающегося движения необходимо, чтобы капитал безостановочно переходил из одной его формы в другие, а также, в каждый данный момент капитал должен одновременно находится в денежной, производительной и товарной формах и на всех стадиях кругооборота.
Рассмотрели, что кругооборот промышленного капитала представляет собой единство трёх кругооборотов. Непрерывность кругооборота определяется условиями капиталистического воспроизводства и его законами.
А также мы поняли, что денежный, производительный и товарный капиталы выполняют различные функции в движении промышленного капитала, а значит, эти функции могут обособляться в самостоятельные виды капитала.
В нашей курсовой работе рассмотрели понятие оборота капитала и его анализ. И сделали следующие выводы:
- чтобы капитал смог полностью совершить оборот, требуется определённый период – время оборота.
- чем быстрее все пущенные в дело деньги возвратятся с прибылью, тем с большей скоростью будет возрастать собственность.
- чтобы быстрее получить прибыль, используются основные пути ускорения оборота стоимость: сокращение время оборота и улучшение состава производительного капитала.
- время производства включает:
1) рабочий период;
2) время самостоятельного воздействия сил природы на предмет труда;
3) время пребывания товаров в форме производительных запасов.
- на длительность времени обращения влияют следующие факторы: отдалённость рынка от места производства, развитие транспортных сообщений, организация торговли, ёмкость рынка и покупательная способность населения.
- факторы определяющее скорость оборотного капитала, оказывают существенное влияние на производство и реализацию прибавочной стоимости.
- скорость оборотного капитала влияет на норму прибыли.
- ускорение оборотного капитала в целом ускоряет и оборот переменного капитала.
Подведя итог раздела, можно сказать, что немаловажную роль в экономическом содержании капитала играют его кругооборот и оборот.
Эти процессы позволяют специалисту функционально обращаться с капиталом, принося доход фирме.
3.3 Обоснование анализа повышения эффективности капитала
Из анализа повышения эффективности капитала, мы выяснили, что этот анализ проводится по отдельным частям капитала, затем делается сводный анализ. Эффективность использования оборотных средств характеризуется их оборачиваемостью. Оборачиваемость исчисляется продолжительностью одного оборота в днях или количеством оборотов за отчётный период, т.е. коэффициентом оборачиваемости. Коэффициент оборачиваемости средств характеризует размер объёма выручки от реализации в расчёте на один рубль оборотных средств. Коэффициент оборачиваемости средств – это их фондоотдача.
Важным показателем эффективности использования оборотных средств является также коэффициент загрузки средств в обороте. Этот коэффициент есть величина, обратная коэффициенту оборачиваемости средств. Чем меньше коэффициент загрузки средств, тем эффективнее используются оборотные средства.
Таким образом, можно сделать вывод, что повышение эффективности – это важная экономическая категория, т.к. в её функции входит улучшение работы предприятия за счёт разработки новых экономических программ.
3.4 Обоснование анализа экономической оценки капитала
Во второй главе мы рассмотрели три подхода анализа экономической оценки.
В доходном подходе мы нашли два основных метода: капитализации дохода и дисконтирования будущих доходов. Метод капитализации следует применять при стабильном и неизменённом доходе на протяжении ряда лет. Метод дисконтирования денежного потока основан на прогнозе будущего денежного дохода. Преимущества данного подхода: он учитывает через ставку дисконта будущую рыночную конъюнктуру. Недостаток: трудности подготовки прогноза, некоторой неопределённости оценки.
Рыночный подход включает три метода оценки: метод рынка капиталов, метод сделок и метод отраслевой оценки. Метод рынка капиталов основан на ценах продажи акций сходных фирм на мировых фондовых рынках. Метод сделок основан на анализе цен приобретения контрольных пакетов акций. Метод отраслевых оценок основывается на наличии устоявшихся показателей оценки в отдельных отраслях. Преимущества данного подхода: он базируется только на рыночных данных, отражает реальную практику покупателей и продавцов. Недостатки: трудности получения данных по сопоставимым фирмам.
Затратный подход мы представили методом оценки накопленных активов. Он включает оценку финансовых, материальных и нематериальных активов. Преимущество данного подхода: он основывается на существующих активах, менее умозрителен, чем другие. Недостаток: трудность учёта нематериальных активов, перспектив фирмы.
Подводя итоги по этому пункту, можно сделать вывод, что экономическая оценка капитала – это расчёт общей прибыли или экономической выгоды, которую мы получили после проведения определённых операций с капиталом.
Вывод
Итак, мы выполнили все поставленные перед нами задачи, и достигли задуманной цели.
В данной курсовой работе мы рассмотрели понятия «капитал», «кругооборот и оборот капитала», «повышение эффективности капитала» и «экономическую оценку капитала» с точки зрения теории, анализа и обоснования.
То есть в теории ты собрали мнения разных авторов и мыслителей по заданным нами вопросам, просмотрели словари и узнали определения понятий наших экономических категорий.
В анализе мы разобрали, как различные учённые расчленяют интересующие нас понятия и проанализировали их.
В обосновании мы подвели общие выводы после анализа.
Теперь наша работа является товаром, т.к. она может приносить прибыль.
Список литературы
1. Дайджест экономической теории: учеб.пособие. / Под ред. проф. В.М. Соколинского. – М.: «Аналитика - Пресс», 1998. – 196с.
2. Ковалёв В.В. Финансовый анализ: Управление капиталом. Выбор инвестиций. Анализ отчётности / В.В. Ковалёв. – М.: Финансы и статистика, 1999. – 512с.
3. Курс экономической теории: учеб. / Под ред. М.Н. Чепурина, Е.А. Киселёвой. – Киров: «АСА», 2001. – 752с.
4. Общая экономическая теория: учеб. для вузов / В.А. Сидоров. – М.: «Издательство «Элит», 2006. – 528с.
5. Основы современной экономики: учеб. / В.М. Козырёв. – М.: Финансы и статистика, 1998. – 368с.
6. Практическая рыночная экономика. Толкование 4000 терминов: слов./ В.А. Новиков. – М.: Флинта: Московский психолого-социальный институт, 1999. – 376с.
7. Словарь иностранных слов: слов. / Под ред. В.В. Пчёлкина. – М.: Рус. яз., 1985. – 608с.
8. Словарь русского языка: Ок. 53000 слов / С. И. Ожегов. – М.: ООО «Издательство Оникс»: ООО «Издательство «Мир и Образование», 2007. – 1200с.
9. Советский энциклопедический словарь. / Гл. ред. А.М. Прохоров. – М.: Сов. энциклопедия, 1986. – 1600с.
10. Теория бухгалтерского учёта: учеб. / М.И. Кутер. – М.: Финансы и статистика, 2003. – 640с.
11. Теория экономического анализа: учеб. / М.И. Баканов, А.Д. Шеремет. – М.: Финансы и статистика, 1995. – 288с.
12. Экономика. Общий курс. (Фундаментальная теория экономики): учеб. / А.Г. Войтов. – М.: Издательско-торговая корпораций «Дашков и К», 2003. – 594с.
13. Экономика: учеб. / Под ред. доц. А.С. Булатова. – М.: Издательство БЕК, 1997. – 816с.
14. Экономическая теория: вопросы – ответы: учеб.пособие. / Е.Ф. Борисов. – М.: юридическая фирма «КОНТАКТ»: ИНФРА – М, 2008. – 192с.
15. Экономическая теория: учеб. для вузов / С.С. Носова. – М.: Издательско-торговая корпораций «Дашков и К», 2003. – 864с.
16. Экономическая теория: учеб. / В.Д. Камаева, Е.Н. Лобачевой. – М.: Юрайт – Издат, 2005. – 557с.
58