Оцінка економічної ефективності підприємства готельно-ресторанного бізнесу
Фактична загальна рентабельність визначається відношенням балансового прибутку до фактичної середньорічної вартості виробничих основних фондів і нормованих оборотних коштів, не прокредитованих банком. Фактичні залишки нормованих оборотних коштів установлюються виходячи з їхнього залишку по балансі за винятком заборгованості постачальникам по акцептованих платіжних вимогах, строк оплати яких не наступив, і постачальникам по не отфактурованным поставках, а також зношування малоцінних і швидкозношуваних предметів і резерву на відшкодування планових втрат і майбутніх видатків20.
Рівень рентабельності залежить не тільки від суми прибутку, але й від фондоємності виробництва. На підприємствах, об'єднання важкої промисловості з високої фондоємностю виробництва рівень рентабельності стосовно виробничих фондів нижче, ніж в об'єднаннях, на підприємствах легкої й особливо харчової промисловості. Зі збільшенням суми прибутку й зменшенням вартості основних виробничих фондів і нормованих оборотних коштів рентабельність підвищується, і навпаки.
Розрахункова рентабельність являє собою відношення балансового прибутку за винятком плати за виробничі фонди, фіксованих платежів, відсотків за банківський кредит, прибутку цільового призначення (прибуток від реалізації товарів широкого вжитку, нових товарів побутової хімії й т.п.), а також прибутку, отриманої із причин, що не залежать від діяльності об'єднання, підприємства, до середньорічної вартості основних виробничих фондів (за винятком основних фондів, по яких надані пільги по платі) і нормованих оборотних коштів.
При аналізі роботи об'єднань, підприємств, особливо при плануванні й оцінці рентабельності виробу, важливе значення має рентабельність окремих видів продукції обумовлена як відношення суми прибутку до повної собівартості реалізованої продукції. Розрахунок рентабельності окремих видів продукції провадиться по формулі:
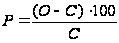 ,
де Р - рівень рентабельності, %;
О - оптова ціна підприємства на виріб;
С - повна собівартість виробу.
Показник рентабельності по виробах відображає ефективність витрат живої й упредметненої праці на виробництво продукції.
У машинобудуванні й інших обробних галузях промисловості рентабельність визначають як відношення прибутку до собівартості за винятком вартості використаної сировини, палива, енергії, матеріалів, напівфабрикатів і комплектуючих виробів. При цьому може бути використана формула21:
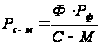 ,
де  - розрахунковий
норматив
рентабельності
до собівартості
за винятком
матеріальних
витрат;
 - виробничі
фонди галузі
(під галузі)
промисловості;
 - норматив
рентабельності
до виробничих
фондів;
З-М - собівартість товарної продукції за винятком прямих матеріальних витрат.
Використання показника нормативної розрахункової рентабельності в обробних галузях промисловості обумовлено високою питомою вагою в собівартості продукції цих галузей матеріальних витрат, значними їхніми коливаннями в собівартості окремих видів виробів і широких можливостей технологічної заміни використовуваної сировини, матеріалів.
При визначенні нормативу розрахункової рентабельності до собівартості продукції за винятком вартості використаних матеріальних витрат виключаються із собівартості продукції в калькуляційному розрізі тільки прямі статті витрат.
Основні шляхи росту рентабельності виробництва - розвиток найбільш прогресивних галузей, раціональне розміщення об'єднань, підприємств, підвищення питомої ваги спеціалізованого виробництва, застосування сучасні методів організації виробництва й праці відповідно до вимог науково-технічного прогресу, прискорення впровадження й освоєння нової, більше прогресивної техніки, підвищення продуктивності праці, зниження собівартості продукції, поліпшення її якості, посилення режиму економії у витраті матеріальних, трудових і фінансових ресурсів і підвищення матеріальної зацікавленості працівників у результатах своєї праці.
Різноманітність варіантів рішень, прийнятих при визначенні прибутку, що течуть витрат, авансованої вартості для розрахунку рентабельності обумовлюють наявність значної кількості її показників.
Для розрахунку рівня прибутковості підприємства всі показники рентабельності можуть бути об'єднані в наступні групи:
1. Показники, що розраховуються для оцінки прибутковості діяльності підприємства в цілому. Методика їхнього розрахунку заснована на застосуванні показників прибутку підприємства або прибутку від реалізації продукції, чистого прибутку (у чисельнику) і показників реалізованої продукції, собівартості, величини акціонерного капіталу, вкладеного капіталу, власного капіталу, позикового капіталу або сукупного капіталу (у знаменнику).
2. Показники, що розраховуються для оцінки прибутковості продукції, а також використовуваних ресурсів виробництва й витрат. Методика їхнього розрахунку також базується на застосуванні показників прибутку підприємства, прибутку від реалізації продукції, чистого прибутку (у чисельнику) і показників сукупних витрат - собівартості, основних фондів, оборотних коштів, оплати праці, чисельності працівників, виробничих площ і т.д.
Найпоширенішими показниками в практиці вітчизняних підприємств є:
Рентабельність продукції (норма прибутку) – це відношення загальної суми прибутку до витрат виробництва й реалізації продукції (відносна величина прибутку, що доводиться на 1 грн. поточних витрат)22:
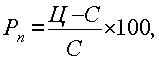
де Ц - ціна одиниці продукції; С- собівартість одиниці продукції;
Рентабельність виробу - визначається як відношення прибутку, що закладається в ціну виробу, до собівартості виробу;
Рентабельність обороту - розраховується як частка від розподілу величини чистого прибутку на обсяг реалізованої продукції.
Крім того, підприємство може використовувати й ряд інших показників рентабельності для характеристики рівня прибутковості своїх активів, ресурсів і продукції.
Рентабельність виробництва показує відношення загальної суми прибутку до середньорічної вартості основних і нормованих оборотних коштів (величину прибутку розраховуючи на 1 грн. виробничих фондів):
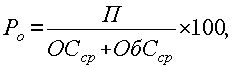
де П – сума прибутку;
ОСср - середньорічна вартість основних коштів;
ОбСср – середні за рік залишки оборотних коштів.
Цей показник характеризує ефективність виробничо-господарської діяльності підприємства, відображаючи при якій величині використаного капіталу отримана дана маса прибутку.
Рентабельність реалізованої продукції (Рп) визначається по формулі:
Рп = (Пк.в/КВ)*100%,
де Пк.в - річний приріст прибутку в результаті реалізації капітальних вкладень;
KB - капітальні вкладення, грн.
Рентабельність обороту (Р0) визначається по формулі:
Ро=(Пп/В)*100%,
де В - виторг від реалізації продукції, грн.
Рентабельність поточних активів (Рт а) визначається по формулі:
Рт.а=(Пч/ТА)*100%,
де Пч - прибуток, що залишається в розпорядженні підприємства, грн.;
ТА - середня величина поточних активів, грн.
Рентабельність власного капіталу (Рск) визначається по формулі:
Рс.до=(Пч/СК)*100%,
де СК - величина власного капіталу на певну дату (середня за період), грн.
Рентабельність виробу (Ри) визначається по формулі:
Ри=(Пед/З)*100%,
де Пед - прибуток на одиницю виробу, грн.;
С - собівартість виробу, грн.
Рентабельність інвестованого капіталу (Рик) визначається по формулі:
Ри.до=(Пп/ИК)*100%,
де ИК - середній інвестований капітал, грн.
Рентабельність основних фондів (Ро.ф) визначається по формулі:
Ро.ф=(Пп/ОФ)*100%,
Рентабельність позикових коштів (Рз.с) визначається по формулі:
Рз.з=(Пз.з/ЗС)*100%,
де Пз.з - плата за користування позиковими коштами, грн.;
ЗС - кошти, притягнуті на позиковій основі (довгострокові й короткострокові) на певну дату (середня величина), грн.
Рентабельність активів (Ра) визначається по формулі:
Ра=(Пч/СА)*100%,
де СА - середня величина активів, грн.
Рентабельність сукупних вкладень капіталу (Рс.в.к) визначається по формулі:
Рс.в.до=((Рз.з+Пч)/ИК)*100,
де Рз.з видатки, пов'язані із залученням коштів на позиковій основі, грн.;
ИК - величина сукупного використовуваного капіталу на певну дату (середня величина), грн.
Рентабельність інвестицій (Ри) визначається по формулі
Ри= (Пп/( В-ДО))*100%,
де В - величина валюти балансу на певну дату (середня за період), грн.;
ДО - величина короткострокових зобов'язань на певну дату (середня за період), грн.
Рентабельність товарної продукції (Ртп) визначається по формулі:
Рт.п= (Пп/Ст.п)*100%,
де Ст.п_ собівартість товарної продукції, грн.
Для розрахунку рентабельності галузей економіки в розрахунок приймається загальна сума прибутку, отримана підприємствами, об'єднаннями, іншими госпрозрахунковими формуваннями, що входять у відповідну галузь економіки23. На рівень рентабельності галузі будуть впливати наявність у ній низькорентабельних і збиткових підприємств.
Для того щоб підприємство могло ефективно здійснювати свою діяльність і розвиватися, необхідна чітка стратегія його розвитку, а також стратегія фінансування даного розвитку (власні й позикові джерела).
В основі стратегії розвитку лежить стратегія зростання прибутку. Вона формується:
на основі даних аналізу використання прибутку в минулих періодах (це ретроспективний аналіз);
на основі оцінки потреби прибутку на поточний період і в перспективі;
на базі прийнятих управлінських рішень про стратегію розвитку підприємства (дані рішення реалізуються в конкретних інвестиційних проектах).
Резерви зростання прибутку - це невикористовувані можливості підприємства, можливість зменшення витрат виробництва й реалізації продукції.
При визначенні потреби підприємства в прибутку приймається в увагу необхідність здійснення із прибутку першочергових платежів, що випливають із фінансово-господарської діяльності підприємства:
податку на нерухомість;
відсотків по банківському інвестиційному кредиті;
частини кредиту, що повертається, банку;
частини комерційного кредиту, що повертається, (для придбання основних фондів) і т.д.
Максимальна потреба в прибутку визначається на основі врахування економічних інтересів власника й трудового колективу підприємства. У першу чергу це величина визначається на основі плану розвитку підприємства
Таким чином, показники рентабельності використовують для порівняльної оцінки ефективності роботи окремих підприємств і галузей, що випускають різні обсяги й види продукції. Ці показники характеризують отриманий прибуток стосовно витрачених виробничих ресурсів. Найбільше часто використовуються такі показники, як рентабельність продукції й рентабельність виробництва.
Підвищенню рівня рентабельності сприяють збільшення маси прибутку, зниження собівартості продукції, поліпшення використання виробничих фондів. Показники рентабельності використовують при оцінці фінансового стану підприємства.
Розділ 2. Аналітичні підходи до оцінки ефективності економічної діяльності підприємства
2.1 Загальна характеристика підприємства
Готель "Дніпропетровськ" розташований на одній з найкрасивіших набережних Дніпра близько до історичного і культурного центра міста.
Вдале розташування й зручна транспортна розв'язка забезпечують максимальні умови, як для роботи, так і для відпочинку гостям.
Для розміщення гостей готель має номерний фонд із 321 номера:
Стандарт - 290 номерів,
Люкс - 25,
Люкс поліпшений - 3,
Апартаменти - 3
Готель надає номери вищої та першої категорії з телефоном, холодильником, ТВ, ванною кімнатою. В одномісних, двокімнатних і трикімнатних номерах встановлені кондиціонери.
Готель пропонує усім гостям, що перебувають у бізнесових справах чи на відпочинку, широкий об’єм послуг, а саме: трансфер в/з аеропорту, допомога оренди автомобіля, організація екскурсій містом, замовлення квитків до театру, кінотеатру, арт-галереї чи музею.
Підприємство зареєстровано у формі ТОВ.
ТОВ Готель "Дніпропетровськ" засновано декількома фізичними особами, має статутний капітал, розділений на частки учасників, причому ці частки имееют розміри, затверджені установчими документами.
Статутний капітал формується із внесків його учасників. Учасники товариства несуть ризик збитків, пов'язаних з діяльністю ТОВ, тільки в межах вартості внесених ними внесків (а не відповідають власним майном - це і є обмежена відповідальність)
ТОВ Готель "Дніпропетровськ" має у власності відособлене майно, що враховується на його самостійному балансі, може від свого ім'я здобувати й здійснювати майнові й особисті немайнові права, мати обов'язки, бути позивачем і відповідачем у суді.
ТОВ несе відповідальність за своїми обов'язками всім приналежної йому майном. ТОВ Готель "Дніпропетровськ" не відповідає по зобов'язаннях своїх учасників. У випадку неспроможності (банкрутства) ТОВ з вини його учасників або з вини інших осіб, які мають право давати обов'язкові для ТОВ вказівки або іншим способом мають можливість визначати його дії, на зазначених учасників або інших осіб у випадку недостатності майна ТОВ може бути покладена субсидіарна відповідальність по його зобов'язаннях.
ТОВ Готель "Дніпропетровськ" має цивільні права й несе цивільні обов'язки, необхідні для здійснення будь-яких видів діяльності, не заборонених федеральними законами, якщо це не суперечить предмету й цілям діяльності, виразно обмеженим уставом.
Основними видами діяльності займається тільки на підставі спеціального дозволу (ліцензії).
ТОВ Готель "Дніпропетровськ" створено без обмеження терміну.
ТОВ Готель "Дніпропетровськ" має право у встановленому порядку відкривати банківські рахунки на території України й за її межами, має круглу печатку, що містить його повне фірмове найменування українською мовою й вказівка на місце знаходження суспільства, а також штампи й бланки зі своїм фірмовим найменуванням, власну емблему, а також зареєстрований у встановленому порядку товарний знак.
ТОВ може створювати філії й відкривати представництва за рішенням загальних зборів учасників ТОВ, прийнятому більшістю не менш двох третин голосів від загального числа голосів учасників ТОВ, якщо необхідність більшого числа голосів для прийняття такого рішення не передбачена уставом ТОВ.
Учасники ТОВ Готель "Дніпропетровськ"має право:
брати участь у керуванні
одержувати інформацію про діяльність ТОВ
брати участь у розподілі прибутку
продати або іншим способом поступитися свою частку або її частину в статутному капіталі
у будь-який час вийти з ТОВ незалежно від згоди інших учасників
у випадку ліквідації ТОВ одержати частину майна або його вартість
мають інші права, передбачені законом.
ТОВ Готель "Дніпропетровськ" має такі установчі документи:
устав
установчий договір
Вищим органом керування ТОВ Готель "Дніпропетровськ" є загальні збори його учасників.
Управління поточною діяльністю здійснюється одноособовим виконавчим органом.
Розподіл прибутку провадиться за рішенням загальних зборів.
Частина прибутку ТОВ призначена для розподілу між його учасниками, розподіляється пропорційно їхнім часткам у статутному капіталі.
ТОВ не вправі ухвалювати рішення щодо розподілі прибутку:
до повної оплати всього статутного капіталу
до виплати дійсної вартості частки (частини частки) учасника у випадках, передбачених Законом про ТОВ
якщо на момент прийняття такого рішення ТОВ відповідає ознакам неспроможності (банкрутства) або якщо зазначені ознаки з'являться в ТОВ у результаті прийняття такого рішення
якщо на момент прийняття такого рішення вартість чистих активів ТОВ менше його статутного капіталу й резервного фонду або стане менше їхнього розміру в результаті прийняття такого рішення
в інших випадках, передбачених законодавством.
ТОВ вправі ухвалювати рішення щодо розподілі свого чистого прибутку між учасниками - щокварталу, раз у півроку або раз у рік.
ТОВ вправі й не розподіляти прибуток, а використовувати неї в інших цілях (для розширення діяльності або ін.)
ТОВ не вправі виплачувати прибуток, рішення про розподіл якої прийнято:
якщо на момент виплати ТОВ відповідає ознакам неспроможності (банкрутства) або якщо такі ознаки з'являться в ТОВ у результаті виплати
якщо на момент виплати вартість чистих активів ТОВ менше його статутного капіталу й резервного фонду або стане менше їхнього розміру в результаті виплати
в інших випадках, передбачених законодавством.
2.2 Аналіз результатів фінансово - господарської діяльності підприємства
У таблицях 2.2.1. і 2.2.2 представимо основні техніко-економічні показники ТОВ Готель «Дніпропетровськ».
Таблиця 2.2.1 - Основні техніко-економічні показники
| Показники | Од. виміру. | 2006 р. | 2007 р. | 2008 р. |
| 1. Обсяг наданих послуг (без ПДВ) | тис. грн. | 87957 | 114761 | 140118 |
| Темп росту до 2006 р. | % | 100,0 | 130,5 | 159,3 |
| Темп росту до 2007 р. | % | 100,0 | 122,1 | |
| 2.Обсяг реалізованих послуг (без ПДВ) | тис. грн. | 87957 | 114761 | 140118 |
| Темп росту до 2006 р. | % | 100,0 | 130,5 | 159,3 |
| Темп росту до 2007 р. | % | 100,0 | 122,1 | |
| 3. Середньорічна вартість основних виробничих фондів | тис. грн. | 38226 | 36793 | 37047 |
| Темп росту до 2006 р. | % | 100,0 | 96,3 | 96,9 |
| Темп росту до 2007 р. | % | 100,0 | 100,7 | |
| 4.Фондовіддача | грн./грн. | 2,38 | 3,14 | 3,75 |
| Темп росту до 2006 р. | % | 100,0 | 131,9 | 157,9 |
| Темп росту до 2007 р. | % | 100,0 | 119,6 | |
| 5.Вартість оборотних коштів | тис. грн. | 29497 | 34396 | 39703 |
| Темп росту до 2006 р. | % | 100,0 | 117,0 | 135,0 |
| Темп росту до 2007 р. | 100,0 | 115,0 | ||
| Показники | Ед. изм. | 2006 р. | 2007 р. | 2008 р. |
| 6.Оборотність оборотних коштів | оборотів | 3,1 | 3,4 | 3,5 |
| Темп росту до 2006 р. | % | 100,0 | 109,6 | 113,0 |
| Темп росту до 2007 р. | % | 100,0 | 103,0 | |
| 7.Чисельність ППП | чол. | 269 | 296 | 311 |
| Темп росту до 2006 р. | % | 100,0 | 109,8 | 115,5 |
| Темп росту до 2007 р. | % | 100,0 | 105,2 | |
| 8.Продуктивність праці | тис. грн. | 337,0 | 389,8 | 446,4 |
| Темп росту до 2006 р. | % | 100,0 | 115,7 | 132,5 |
| Темп росту до 2007 р. | % | 100,0 | 114,5 | |
| 9.Фонд оплати праці | тис. грн. | 6247 | 7909 | 9469 |
| Темп росту до 2006 р. | % | 100,0 | 126,7 | 151,7 |
| Темп росту до 2007 р. | % | 100,0 | 119,7 | |
| 10.Прибуток балансовий | тис. грн. | 9724 | 13756 | 20677 |
| Темп росту до 2006р. | % | 100,0 | 141,0 | 212,0 |
| Темп росту до 2007р. | % | 100,0 | 150,0 | |
| 11.Загальна рентабельність | % | 14,3 | 19,3 | 26,9 |
| Темп росту до 2006 р. | % | 100,0 | 135,0 | 188,0 |
| Темп росту до 2007 р. | 100,0 | 139,3 | ||
| 12.Собівартість наданих послуг | тис. грн. | 82832 | 101851 | 117423 |
| Темп росту до 2006 р. | % | 100,0 | 123,0 | 141,8 |
| Темп росту до 2007 р. | % | 100,0 | 115,3 | |
| 13.Матеріальні витрати | тис. грн. | 58894 | 71092 | 80199 |
| Темп росту до 2006 р. | % | 100,0 | 120,7 | 136,2 |
| Темп росту до 2007 р. | % | 100,0 | 112,8 | |
| 14.Витрати на 1 грн. продукції, послуг. | грн./грн. | 0-91,2 | 0-88,3 | 0-84,5 |
| Темп росту до 2006 р. | % | 100,0 | 96,8 | 92,6 |
| Темп росту до 2007 р. | % | 100,0 | 95,7 |
Дані, що наведені в таблицях 2.2.1 і 2.2.2, характеризують загальні результати й ефективність виробничо-господарської діяльності ТОВ Готель «Дніпропетровський» за останні три роки і є основою для проведення комплексного економічного аналізу.
Комплексний аналіз виробничо-господарської діяльності ТОВ Готель «Дніпропетровський» за останні три роки проведемо із метою виявлення динаміки основних техніко-економічних показників.
Темпи росту до базисного року показують наскільки виробництво послуг в даному періоді збільшилось порівняно з періодом, який прийнято за базу.
Показники темпів росту показують не тільки напрямок розвитку, але й вимірюють інтенсивність розвитку підприємства в галузі надання готельних послуг.
Для того щоб наочно надати зміну показників діяльності підприємства в динаміці за 2006-2008 г. по розрахованим темпам росту, побудуємо їх графичне зображення. У першу чергу подивимся дані про виробництво й реализацію послуг (рисунок 2.2.1.).
За період 2006-2008 рр. спостерігається тенденція росту показників наданих і реалізованих послуг. Так виручка від реалізації послуг в діючих цінах без ПДВ збільшилася з 87957 тис.грн. в 2006 р. до 140118 тис. грн. в 2008 р.
Таблиця 2.2.2 - Динаміки основних ТЕП роботи підприємства в порівнянних цінах
| Найменування показників | Од. вим. | Значення показників | ||
| 2006 р. | 2007 р. | 2008 р. | ||
| Надані послуги | тис. грн. | 110891 | 121923 | 138962 |
| Темпи росту до 2006 р. | % | 100,0 | 109,9 | 125,3 |
| Темпи росту до 2007 р. | % | 100,0 | 114,0 | |
| Реалізована продукція | тис. грн. | 107390 | 120386 | 140118 |
| Темпи росту до 2006 р. | % | 100,0 | 108,6 | 126,4 |
| Темпи росту до 2007 р. | % | 100,0 | 116,4 | |
| Собівартість | тис. грн. | 97266 | 104562 | 117423 |
| Темпи росту до 2006 р. | % | 100,0 | 107,5 | 120,7 |
| Темпи росту до 2007 р. | % | 100,0 | 112,3 | |
Порівнюючи значення цих показників у порівняних цінах, слід зазначити, що реальне збільшення наданих послуг за період, що аналізується відповідно склав 25,3% і 26,4%. Це позитивне явище пов'язане із систематичною роботою відділу маркетингу по вивченню попиту населення й зацікавлених організацій. Крім того, на збільшення обсягів реализации вплинуло постійне розширення кількості додаткових послуг, а також поліпшення якості обслуговування.
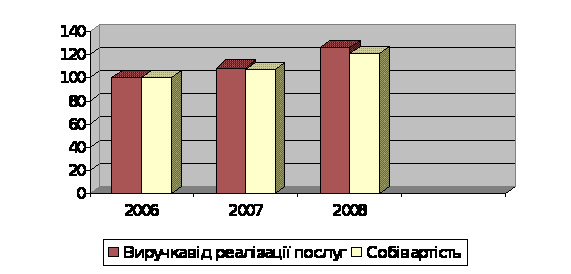
Малюнок 2.2.3. - Динаміка виручки від реалізації послуг та собівартості
Динаміка темпів роста балансового прибутку й загальної рентабельності, що наведено на рис. 2.2.4, показує, що темпи роста цих показників становлять відповідно 212% і 188%. На тлі росту абсолютних значень балансовиї прибуток з 9724 тис. грн. в 2006 р. до 20677 тис. грн. і загальної рентабельности з 14,3% в 2006 р. до 26,9% в 2008 р., спостерігається значний ріст матеріальных затрат і собівартості наданих послуг.
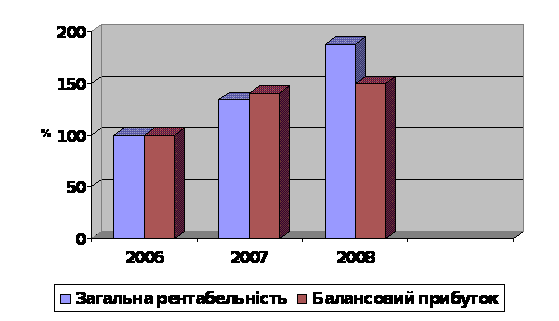
Малюнок 2.2.4. - Динаміка балансового прибутку й загальної рентабельності
На рис. 2.2.5. наведено динаміку цих показників, а також витрати на 1 грн наданих послуг за 2006-2008 рр.
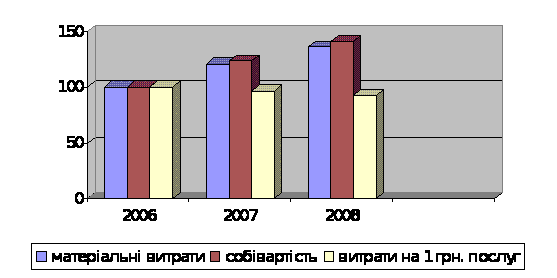
Малюнок 2.2.5 - Динаміка собівартості, матеріальних витрат і витрат на 1 грн. наданих послуг
Так за цей період собівартість наданих послуг виросла з 82832 тис. грн. до 117423 тис. грн.; матеріальні витрати збільшилися з 58894 тис. грн. до 80199 тис. грн. Їхнє збільшення пов'язане з ростом кількості наданих послуг й підвищенням цін на матеріали, а також на энергоносії (электроенергію, опалення).
Можна відзначити позитивну роботу ТОВ Готель «Дніпропетровський» за останній рік, про що свідчать щорічні зміни витрат на 1 грн наданих послуг: 91,2 коп. - в 2006 р., 88,3 коп. - в 2007 р., 84,5 коп - в 2008 р.
Подальше зростання об`єма наданих послуг, на погляд автора, стримується наявністю на підприємстві застарілого обладнання, такого як радіатори опалення, електромережі. За останні роки практично не відбувалось відновлення обладнання.
У зв'язку із чим необхідно провести економічний аналіз за основними показниками, що характерізують ефективність роботи ТОВ Готель «Дніпропетровський» і, зокрема, виявити вплив різних факторів на зміну прибутку й рентабельності.
Прибуток від реалізації є результатом діяльності і процесу обігу й займає найбільш питому вагу в балансовому прибутку підприємства. Прибуток від реалізації послуг складається із двох частин:
Прибуток від реалізації послуг проживання
Прибуток від іншої реалізації
Обчислюється вона як різниця між виторгом від реалізації послуг(без ПДВ) і собівартістю.
Для проведення аналізу скористаємося звітністю підприємства про фінансові результати діяльності й складемо наступну аналітичну таблицю 2.2.3.
Таблиця 2.2.3. - Показники для аналізу прибутку від реалізації послуг готелю
| № п/п | Найменування показників | Од. вим. | Значення показників | ||
| 2007 р. | 2008 р. | ||||
| По с/в і цінах 2008 р. | По теперішнім цінам | ||||
| 1. | Собівартість | тис. грн. | 97005 | 100843 | 112515 |
| 2. | Комерційні видатки | тис. грн. | 4329 | 4904 | 5885 |
| 3. | Повна собівартість | тис. грн. | 101334 | 105747 | 118400 |
| 4. | Виторг від реалізації (без ПДВ) | тис. грн. | 114761 | 122759 | 140118 |
| 5. |
Результат виробничо-господарської діяльності Прибуток |
тис. грн. | 13427 | 17012 | 21718 |
| Збиток | - | - | - | ||
З аналізу даних, наведених у таблиці 2.2.3. даних, видно, що прибуток від реалізації послуг послуг збільшився на 8291 тис. грн.
Балансовий прибуток характерізує кінцеві результати всієї господарської діяльності підприємства.
Аналіз балансової прибутку порівняно з минулим роком показує вплив вартості енергоресурсів, матеріалів, зміну цін на реалізацію послуг й методологію розрахунку прибутку. Для того щоб цей вплив виключити, необхідно привести до порівняння суми прибутку.
Для аналізу складемо таблиці 2.2.4. і 2.2.5.
Дані таблиці 2.2.4. і 2.2.5. показують, що в 2007 р. балансовий прибуток був вище прибутку від реалізації на 324 тис. грн.; в 2008 р. прибуток від реалізації був більше балансового на 1041 тис. грн. Такі зміни настали в результаті доходів і збитків отриманих від іншої діяльності. В 2007 р. ці доходи склали 4444 тис. грн., а в 2008 р. 90 тис. грн., у той же час збитки в 2008 р. склали 1131 тис. грн., а в 2007 р. 115 тис. грн.
Зниження збитків є одним з резервів підвищення балансового прибутку ТОВ Готель «Дніпропетровський».
Таблиця 2.2.4. - Співвідношення зміни балансового прибутку й прибутку від реалізації
| № п/п | Найменування показників | Значення показників по звіті | Темпи росту до попереднього року | |||
| 2007 р. | 2008 р. | |||||
| У дійсн. цінах тис.грн. | У действ. цінах тис.грн. | У цінах минулого року, тис.грн. | У фактич. цінах, % | У цінах минулого року,% | ||
| 1. | Балансовий прибуток | 13756 | 20677 | 16202 | 150 | 118 |
| 2. | Прибуток від реалізації товарної продукції | 13427 | 21718 | 17012 | 162 | 127 |
Таблиця 2.2.5. - Прибутки та збитки ТОВ « Готель «Дніпропетровський»» за 2008 р.
| Прибуток | Сума, тис.грн. | Збиток | Сума, тис.грн. |
| Від реалізації послуг | 21718 | Від реалізації послуг | 84 |
| Пені отримані | 19 | Пени сплачені | 249 |
| Від позареалізаційної діяльності | 43 | Інші борги від ВД | 798 |
| Інші доходи | 28 | Надзвичайні видатки | - |
| Разом: | 21808 | 1131 | |
| Балансовий прибуток | 20677 |
Прибуток, отриманий на підприємстві, повинен бути розподілено відповідно напрямкам: на сплату в бюджет, виплату податків і т.д.
Вивчимо дослідно, по яким напрямкам було розподілено прибуток на підприємстві, для цього скористаємося додатком до балансу й формою «Довідка до звіту про фінансовий результат і їх використанні» і складемо наступну аналітичну таблицю 2.2.6.
Для більше повного уявлення фінансового стану ТОВ Готель «Дніпропетровський» в 2008 р. вивчимо фактичне використання прибутку більш докладно в таблиці 2.2.6.
Таблиця 2.2.6. - Прибутки та збитки ТОВ Готель «Дніпропетровський» за 2007 р.
| Прибуток | Сума, тис.грн. | Збиток | Сума, тис.грн. |
| Від реалізації продукції й послуг | 13427 | Від реалізації продукції | 31 |
| Пены отримані | 101 | Пени сплачені | 17 |
| Від позареалізаційної діяльності | 218 | Інші борги від ВД | 84 |
| Інші доходи | 125 | Надзвичайні видатки | - |
| Разом: | 13871 | 115 | |
| Балансовий прибуток | 13756 |
Таблиця 2.2.7. - Прибуток, що залишається в розпорядженні підприємства
| № п/п | Найменування показників | Од. вим. | Звіт 2007 р. | Звіт 2008 р. | Відхилення (+, -) |
| 1. | Прибуток балансова | тис. грн. | 13756 | 20677 | +6921 |
| 2. | Оподатковуваний прибуток | тис. грн. | 11404 | 16899 | +5495 |
| 3. | Податок на прибуток і інші платежі | тис. грн. | 3193 | 4901 | +1708 |
| 4. | Прибуток, що залишається в розпорядженні підприємства | тис. грн. | 10563 | 15776 | +5213 |
| 5. | Прибуток, спрямований: | ||||
| а) до фонду накопичення | тис. грн. | 5282 | 7888 | +2603 | |
| б) до фонду споживання. | тис. грн. | 4225 | 6310 | +2085 | |
| в) інші цілі | тис. грн. | 1056 | 1578 | +522 |
Таблиця 2.2.8. - Баланс прибутків і видатків за 2008 р.
| № п/п | Найменування показників | Значення показників тис.грн. | % до підсумку |
| 1. | Прибуток балансовий, разом | 20677 | 90,6 |
| У тому числі: | |||
| - від реалізації продукції | 21718 | - | |
| № п/п | Найменування показників | Значення показників тис.грн. | % до підсумку |
| - від іншої діяльності | -1041 | - | |
| 2. | Амортизація | 2134 | 9,4 |
| 3. | Притягнуті кошти | - | - |
| 4. | Разом доходи | 22811 | 100 |
| 5. | Платежі в бюджет | 4901 | 21,5 |
| 6. | Фонди нагромадження, усього | 11600 | 50,8 |
| У тому числі: | |||
| - фонд капітальних вкладень | 10022 | 43,9 | |
| - фонд коштів соціальної сфери | 1578 | 6,9 | |
| 7. | Фонди споживання, усього | 6310 | 27,7 |
| У тому числі: | |||
| - оплата за лікування | 798 | 3,5 | |
| - відшкодування вартості путівок | 570 | 2,5 | |
| - матеріальна допомога | 1597 | 7,0 | |
| - утримування профкому | 91 | 0,4 | |
| - доплати відрядженим | 228 | 1,0 | |
| - премії за виконання особливо важливих завдань | 730 | 3,2 | |
| - позички працюючої | 958 | 4,2 | |
| - штрафні санкції | 456 | 2,0 | |
| - розрахунки із засновниками (дивіденди) | 890 | 3,9 | |
| Разом видатки: | 22811 | 100 |
Аналіз рентабельності підприємства включає:
аналіз рентабельності підприємства;
аналіз рентабельності реалізації;
аналіз рентабельності найважливіших видів послуг ;
аналіз рентабельності підприємства.
З даних таблиці 2.2.9. видно, що фактичний рівень рентабельності підприємства в 2008 р. вище рентабельності 2007 р. на 5,1%. Це пояснюється тим, що за звітний період відбулося підвищення прибутку й зниження витрат на 1 грн. продукції - послуги.
Таблиця 2.2.9. - Рентабельність наданих послуг
| № п/п | Найменування показників | Од. вим. | Значення показників | Відхилення (+, -) | |
| 2007 р. | 2008 р. | ||||
| 1. | Обсяг наданих послуг | тис. грн. | 115347 | 138962 | +23615 |
| 2. | Повна собівартість | тис. грн. | 101851 | 117423 | +15572 |
| 3. | Прибуток від діяльності | тис. грн. | 13496 | 21539 | +8043 |
| 4. | Рентабельність послуг | % | 13,25 | 18,34 | +5,1 |
Резерви підвищення рівня рентабельності готелю укладаються в збільшенні прибутку від надання послуг за рахунок зниження собівартості послуг, шляхом впровадження більш сучасних і економічних технологій, заміни коштовних матеріалів більш дешевими.
2.3 Факторний аналіз прибутковості та рентабельності підприємства
На зміну прибутку могли вплинути наступний фактори:
зміна цін на послуги;
зміна обсягу наданих послуг;
зрушення в структурі і видах надаваних послуг;
зміна виробничої собівартості наданих послуг;
зміна комерційних видатків;
приріст собівартості й комерційних видатків.
Розрахуємо вплив кожного з наведених факторів.
Зміна цін на прибуток
140118 - 122759 = 17359 тис. грн.
За рахунок зростання цін на послуги готелю прибуток збільшився на 17359 тис. грн.
Зміна обсягу реалізації послуг
13427 (105747/101334) - 13427 = 585 тис. грн.
У зв'язку з зростанням обсягу реалізації у звітному році прибуток збільшився на 585 тис. грн.
Вплив змін у структурі і ассортименті наданих послуг.
13427 (122759/114761 - 105747/101334) = 352 тис. грн.
У зв'язку з зростанням в обсязі реалізації питомої ваги більш рентабельних видів послуг прибуток на підприємстві виріс на 352 тис. грн.
Зміна собівартості реализованих послуг
112515 - 100843 = 11672 тис. грн.
Збільшення собівартості у звітному році за рахунок підвищення цін на енергоносії та матеріали призвело до зниження прибуткуна 11672 тис. грн.
Зміна комерційних видатків
5885 - 4904 = 981 тис. грн.
У зв'язку зі збільшенням комерційних видатківу звітному році, порівняно з попереднім роком прибуток зменшився на 981 тис. грн.
Приріст собівартості за рахунок структурних змін.
97005 122759/114761 - 100843 = 2923 тис. грн.
Збільшення в обсязі реалізации питомої ваги послуг, по яким собівартість знизилася, призвело до підвищення прибутку на 2923 тис. грн.
Приріст комерційних видатківза рахунок структурних змін.
4329 - 122759/114761 - 4904 = -273 тис. грн.
У зв'язку зі збільшенням в обсязі реалізованих послуг, по яким комерційні видатки збільшилися, прибуток знизився на 273 тис. грн.
Сумарний вплив всіх факторів, що впливають на зміну прибутку, дорівнює