Бизнес-планирование
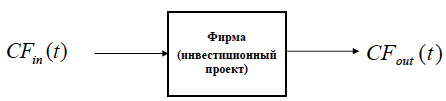
Динамическая модель финансовых потоков (Cash-Flow) фирмы или конкретного ИП, схематично показанная на рисунке ниже:
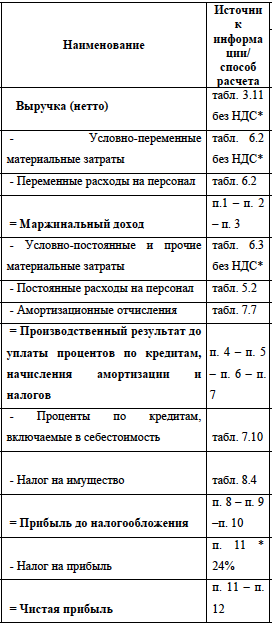
Производится расчёт финансовых результатов проекта Строится динамика движения ДС предприятия (вид 1)
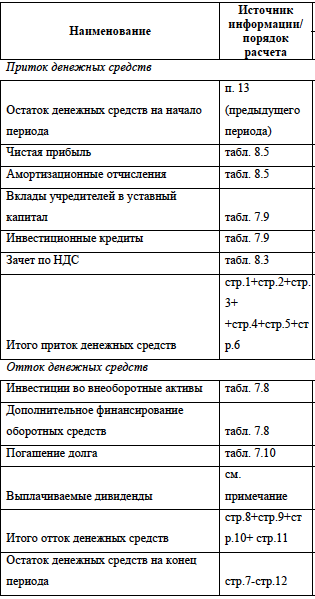
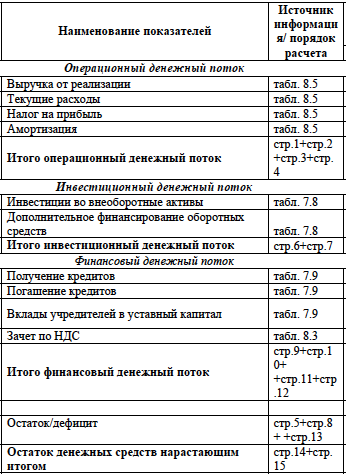
Строится динамика движения ДС предприятия (вид 2)
В периодах, где прибыль до налогообложения (для упрощения будем считать, что она равна налогооблагаемой прибыли) отрицательна, налог на прибыль равен нулю, а полученный убыток зачитывается при расчете налогооблагаемой прибыли в следующем интервале планирования.
Остаток ДС должен быть во всех периодах положителен.
Выбор сценария, шага (периода) и горизонта планирования.
Для предварительных проектных бизнес-планов разрабатывается несколько сценариев, обычно – три, соответствующих оптимистическому, пессимистическому и вероятному ходу развития ситуации. Разные сценарии могут отличаться друг от друга составом мероприятий, скоростью освоения новых рынков или технологий, предполагаемым уровнем и динамикой цен на сырье и готовую продукцию, скоростью оборота пассивов и активов предприятия.
Вероятный сценарий является, как и следует из названия, основным. Именно для него дается подробное описание всех параметров проекта. Альтернативные сценарии отличаются от вероятного значениями ряда параметров, которые определяются анализом рынка, организационно-техническим и финансово-экономическим планированием. Наиболее часто выбирают следующие параметры, определяющие различные сценарии: цена на рынке на готовую продукцию, объемы её реализации, цены на основные виды материальных затрат, стоимость инвестиций, длительность инвестиционной фазы проекта и проч.
Горизонт составления инвестиционного плана определяется моментом окончания инвестирования в основные средства и оборотные средства (в части ЗСМ). Горизонт составления финансового плана также определяется моментом окончания инвестирования, т.е. финансовый план должен соответствовать инвестиционному плану.
В качестве шага (интервала) планирования обычно выбирают календарный промежуток времени (неделя, месяц, квартал, полугодие, год). Для целей предварительного бизнес-плана рекомендуется весь горизонт планирования разбить на две части: первый год (для которого выбирается месячный интервал планирования) и остальное время реализации проекта (для которого устанавливается квартальный или годовой интервалы).
Требования к балансу финансовых потоков (условие финансовой реализуемости инвестиционного проекта).
Для любого периода планирования T должно выполняться следующее неравенство:
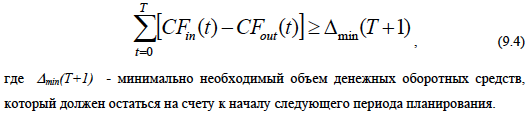
В левой части стоит накопленное сальдо всех финансовых потоков проекта. Оценка величины Δmin(T+1) может, производится на основе анализа оборачиваемости товароматериальных запасов, оборачиваемости дебиторской задолженности и оборачиваемости кредиторской задолженности. На расчет и контроль этого параметра следует обратить особое внимание, т.к. невыполнение указанного неравенства ведет к дефициту финансирования оборотных средств и неплатежеспособности компании.
В периоды закупки оборудования или других капитальных вложений необходимо следить за тем, чтобы сальдо расчетного счета в конце периода было достаточным для авансирования капитальных затрат в начале следующего периода. Таким образом, накопленное сальдо финансовых потоков в любом периоде планирования должно быть не меньше чем минимальная потребность в денежных оборотных средствах. Отсюда следует, что в некоторых отдельно взятых периодах (исключая первый) баланс входных и выходных потоков может быть отрицательным, если на счету имеется достаточная сумма от предыдущих периодов. Превышение накопленного сальдо над величиной Δmin(T+1) может создавать некоторый резервный запас финансовых средств на случай непредвиденных колебаний спроса или издержек. Указанный резерв повышает устойчивость инвестиционного проекта к рискам, однако за это приходится платить снижением эффективности использования денежных средств.
Оценка Δmin(T+1):
a VC (T+1), a - доля условно-переменных затрат, VC – условно-переменные затраты. Доля усл-переменн затрат зависит от того, как часто предприятие делает закупки. Желательно, чтобы ДС на предприятии оставалось меньше.
= если фирма делает закупки 1 раз в квартал (шаг планирования – квартал), то нужен больше склад, охрана, нужны большие средства для закупки бОльшей партии. Если закупки – 1 раз в месяц, то доля VC = 1/3, если 1 раз в 2 недели – доля VC=1/6.
b FC (T+1), b - доля условно-постоянных затрат, FC-усл-постоянные затраты без з/пл. Это ДС, направляемые на авансы (=арендная плата и т.п.)
g З/пл (T+1), g - доля з/пл без ЕСН. По закону з/пл выплачивается 2 раза в месяц => g = 1/6 (при квартальном планировании).
7. Виды кредитования инвестиционных проектов. Кредитные линии. Выбор схемы погашения ссуды и процентов по кредиту. Оценка минимально-необходимого размера кредита. Лизинг
Виды кредитования инвестиционных проектов.
Кред-е-предоставление ДС ФЛ и ЮЛ-ам(заёмщикам) на опред фикс срок/до востреб-я на платн основе.Плата за кр-%.
Кр: 1)по фиксированности срока: а)с фикс сроком возврата б)до востреб-я(с неустановл датой возвр)
2)по срокам предоставл-я: а)сверхкоротк(до 1нед,сам коротк-1 ночь)-/срочн покрыт ФинРазр. б)краткоср(1нед-1г)-в ОбС,/опл тов,сыр. в)ср.срочн(1-3года)-/приобрет-я движим имущ-ва,/строит-ва объектов недвиж-ти. г)долгосрочн(>3 лет)-/приобрет-я объектов недвиж-ти+движим имущ-во,имеющ длит срок окуп-ти(=суда).
3)по типу заёмщ:а)ФЛ б)м/банк кр в)кр органам власти г)субъектам мал предпринимат-ва д)проч ЮЛ.
4)кр по способу использ-я:а)нецелев кр(=на пополн-е ОбС).ДС перечисл-ся на р/сч предприят,созд-ся неспец ссудн сч в банке,но наблюд-я за расходов-ем ср-в не ведётся. б)целев кр без созд-я ссудн сч-ДС перечисл-ся на р/сч, б м открыв спец ссудн сч по дан кр,на кот будет отображ-ся расходов-е ср-в,но мер по невозм-ти расходов-я ср-в нет. в)целев кр с созд-ем спец ссудн субсч-В рамках общ сч открыв-ся ссудн субсч,на кот занос-ся ДС от банка.Снятие ДС с этого сч возможно только при предоставл-ии фактур,определяющ расходов-е ср-в целев образом. г)Связанные кр-кр с созд-ем спец субсч.Жёстко указыв-ся конкретн производитель/бренд с жёстко определён ассортим закупаем тов и усл.% по ним обычно ниже.
Кредитные линии.
Кр по способу выдачи:-разовые(выдаётся вся сумм кр сразу,обычно при краткосрочн кред-ии+когда объект кред-я-сов-ть обязат-в,требующ однораз платежа) –кредитн линии(многократн взятие отдельн кр).
Кред линия-вид кр-я,предполагающ выдачу ДС неск частями(траншами).Кр лин обеспечив возм-ть сниж-я %-ной нагрузки для заёмщ.
Классификац кр лин: 1)по изменению лимитов кр линии: а)с неизменным lim кред-я б)с варьируемым lim(м предполаг планов возврат на опред п-д,а затем-увелич-е V заимствов-я).
2)по фиксированности сроков взятия отдельн траншей и погаш-я кр:а)с фикс сроками б)с нефикс траншами.
3)по наличию доп усл,определяющ возм-ть получ-я траншей в рамках кр лин:а)прост б)кондициональные.=Овердрафт(по догов,без доп процед,red line,до востреб-я,% начисл-ся по ср разм задолж-ти,погаш-е-при поступл-ии ДС на сч)
->1)Коммулятивн кр линия:Вариац lim кред-я-на полностью планов осн:/кажд п-да задаются планов лимиты кред-я,заёмщ вправе взять люб сумм ДС в пределах неиспользован lim,т.е.м перенес взятие кр с более ран п-да на бол поздн.+/заёмщ,но -/кредиторов,т.к. они не знают,какую конкретн сумм возьмёт клиент+ м оказ-ся,что некот транши н б увелич. 2)Некоммулятивн кр лин:заёмщ не м перенес неиспользован ч транша на бол поздн п-д. 3)Кондициональн кр лин:последующ транши-если выполнены доп усл-я(кот повыш вер-ть соблюд-я усл кр соглаш-я):-соблюд-е фин показат деят-ти предприят на опред ур –соблюд-е сроков влож-я и сроков строит-ва –соблюд-е технич норм,определяющ успешность реализац проекта –институциональт треб-я(=измен-е форм собствен-ти) –заключ-е опред нормативно-правов актов.Если доп усл-я не выполнены=>м б не предоставл доп транши. Ставки/ кр лин:-собственно кр ставка Rс-/оценки % по реально взят кред в рамках кред лин; -страхов ставка Ri(1-2%)-примен-ся к неиспользован ч lim кред-я.
*[1)Платежи по обслуж-ю коммулятивн кр лин: W(T)=l(t)* Rc +(Lp(T)-l(t))* Ri, l(t)-факт разм кр,Lр(T)-планов предельн разм кред-я. 2)Платежи по обслуж-ю некоммулятивн кр лин:W(T)=l(t)* Rc + (lp(T)-l(t))* Ri, lр(T)-планов предельн разм транша. Т.О.при коммулятивн кр лин:страх платежи-на всю не взятую к опред мом сумм. При некоммулятивн-на ту велич,кот не взята только в текущ п-де. Часто страх платежи замен-ся фиксирован платежом за польз-е кр линией.]
Выбор схемы погашения ссуды и процентов по кредиту.
Существуют две схемы погашения ссуды – дифференцированная (обычная) и аннуитентная. Какую из них выбрать, решать заемщику. Обычная схема предполагает погашение кредита таким образом – основная часть (тело) платится равномерно, т. е. размер тела ежемесячно не изменяется, проценты выплачиваются на остаток тела кредита. Таким образом, выплаты по кредиту в первый период максимальны. По мере снижения суммы тела кредита, уменьшаются процентные платежи. Аннуитентная схема предполагает погашение задолженности по кредиту постоянными частями (долями). Это значит, что в начальный период погашения кредита устанавливается минимальный размер ежемесячного платежа по телу кредита, но, затем, по мере уменьшения задолженности по телу кредита, постепенно увеличивается. Финансовый смысл аннуитентной схемы платежа в том, что на более поздний срок отодвигается погашение основной части тела кредита. Заемщики довольно часто прибегают к такой схеме из-за того, что на начальном этапе платежи ниже, чем при дифференцированной (обычной) схеме. Но, заемщику следует обратить внимание, что при аннуитентной схеме погашения задолженности по кредиту конечная выплаченная сумма будет намного выше. Также стоит обратить внимание на то, что к аннуитентной схеме банки зачастую применяют запрет на возможность досрочного погашения. Это, своего рода, минус в выборе аннуитентной схемы погашения задолженности. Но в этой схеме присутствуют и свои плюсы. Некоторые банки предлагают своим клиентам отсрочку по выплатам на несколько месяцев. В результате заемщик может быть освобожден от выплат, к примеру, два месяца в году. Аннуитентная схема удобна при небольших сроках кредитования – 1-3 года. В этом варианте начальные платежи по погашению задолженности меньше, а переплата невысока. Какую схему погашения следует выбрать, решать заемщику. Многое зависит от его финансового положения на текущий момент. Размер погашаемого в t-м периоде долга определяется с учетом того, что для уменьшения совокупного размера процентных платежей необходимо сократить срок обслуживания долга за счет установления наиболее напряженного графика погашения кредитов. С другой стороны, необходимо обеспечить требования устойчивости, т.е. иметь определенный запас финансовых ресурсов, гарантирующий выполнение принятых предприятием обязательств перед кредитором. Критерием выполнения указанных условий является коэффициент обслуживания долга и процентов.
Виды процентов:
Номинальные и реальные. Номинальная ставка, уменьшенная на уровень инфляции, есть реальная ставка;
Эффектвная ставка - % + доп платежи по кредиту (комиссионные, страхование и т.п.)
базовая ставка — это средние ставки процента, по которым предоставляются ссуды первоклассным заемщикам либо банкам путем размещения у них депозитов.
Большинство банков оценивает ссуды путем начисления надбавки к базовой ставке, определяющей стоимость банковских ресурсов. Размер надбавки зависит от характера ссуды и степени риска, связанного с ней;
фиксированные и плавающие. Фиксированные ставки устанавливаются на весь срок действия кредитного договора и не зависят от изменений базовой ставки. Значительная часть потребительских ссуд имеет фиксированную ставку, что позволяет заемщику точно определить свои затраты на пользование ссудой. Плавающие ставки меняют свои значения в соответствии с конъюнктурой рынка, поэтому по долгосрочным кредитам ставки чаще плавающие;
рыночные и регулируемые: при рыночных — уровень и движение ставки зависит, прежде всего, от общеэкономической конъюнктуры и состояния рынка ссудных капиталов, при регулируемых — ставки регулируются или центральным банком, или банковскими консорциумами, или другими кредитными институтами.
В зависимости от способа расчета суммы процентных платежей различают:
простые проценты — начисляются на одну и ту же величину капитала в течение всего срока;
сложные проценты — процентный платеж в каждом расчетном периоде добавляется к капиталу предыдущего периода. Процентный платеж в последующем периоде начисляется на эту наращенную величину первоначального капитала, т.е. осуществляется расчет с капитализацией процента.
Оплата процентов по кредиту (простые проценты) в t-м периоде определяется по формуле:
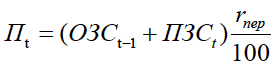
где Пt – выплачиваемые в t-м периоде проценты по инвестиционным кредитам, руб.; ОЗСt-1 – остаток заемных средств на конец периода, предшествующего t-му (на начало t-го периода), руб.; ПЗСt – получение дополнительных инвестиционных кредитов в t-м периоде, руб.; rпер – годовая процентная ставка за используемые кредитные ресурсы, скорректированная на длительность текущего периода (например, если период планирования составляет один месяц, то ставку делят на 12).
*[Остаток непогашенных заемных средств на конец t-го периода определяется по формуле:
ОЗСt = (ОЗСt - 1 + ПЗСt) – ПДt
где: ОЗСt – остаток непогашенных инвестиционных кредитов на конец t-го периода, руб.; ОЗСt-1 – остаток заемных средств на конец периода, предшествующего t-му (на начало t-го периода), руб.; ПЗСt – получение дополнительных инвестиционных кредитов в t-м периоде, руб.; ПДt – погашение долга в t-м периоде, руб.
Интегральный показатель расходов по обслуживанию кредитов за t-й период определяется как сумма выплачиваемых в данном периоде процентов и погашаемой за период части основного долга.]
Оценка минимально необходимого размера кредита.
На объём кредита влияют вложения в основные средства, в оборотные средства и Δmin(T+1) (требуется, чтобы эта величина была как можно ниже). Также влияет объём собственных средств, вкладываемых в ИП.
Если доходность выше банковского процента, то кредит можно спокойно брать.
Лизинг.
Лизинг — вид финансовых услуг, при котором лизингодатель обязуется приобрести в собственность указанное лизингополучателем имущество у указанного продавца и предоставить лизингополучателю это имущество за плату во временное владение и пользование для предпринимательских целей. Лизингодатель может изначально являться собственником имущества (совмещать в своём лице продавца).
По сути, лизинг — это долгосрочная аренда имущества для предпринимательских целей с последующим правом выкупа (не требует залога), обладающая некоторыми налоговыми преференциями.
В зависимости от срока полезного использования объекта лизинга и экономической сущности договора лизинга различают:
Финансовый лизинг (финансовая аренда). Срок договора лизинга сравним со сроком полезного использования объекта лизинга. Как правило, по окончании договора лизинга остаточная стоимость объекта лизинга близка к нулю и объект лизинга может без дополнительной оплаты перейти в собственность лизингополучателя.
Операционный (оперативный) лизинг. Срок договора лизинга существенно меньше срока полезного использования объекта лизинга. Обычно предметом лизинга являются уже имеющиеся в распоряжении лизингодателя активы (может не быть третьей стороны — продавца). По окончании договора объект лизинга либо возвращается лизингодателю и может быть передан в лизинг повторно, либо выкупается лизингополучателем по остаточной стоимости. Лизинговая ставка обычно выше, чем по финансовому лизингу. По экономической сущности близок к аренде. Плюсы для лизингополучателя:
Лизинговые платежи относятся на себестоимость, в отличие от ссуды, которая выплачивается из прибыли и амортизации.
Нет налога на имущество по оборудованию в лизинге.
Налогооблагаемая прибыль ниже, чем при покупке оборудования, ниже выплаты по налогу на прибыль.
8. Ставка дисконтирования и ее экономический смысл. Дисконтированный денежный поток
Ставка дисконтирования и ее экономический смысл.
Обычно в предварительном бизнес-плане используется коммерческая ставка дисконта, отражающая альтернативные (т.е. связанной с другими возможностями/проектами) эффективности использования капитала (возможности нвестора по получению дохода при безрисковом вложении средств). Классически ставка дисконтирования (d) определяется из доходности по безрисковому вложению (А: положить ДС в надёжный государственный банк, государственные цен бумаги), темпа инфляции (I) и риска данного проекта (R: субъективный параметр (=страновой, региональный риски..)), т.е
(1 + d) = (1 + A)(1+ I)(1 + R)
Ставка дисконтирования, используемая в настоящих расчетах, определяется, исходя из ставки коммерческих кредитов плюс поправка на риск реализации данного проекта. Размер ставки дисконтирования меняется в зависимости от длительности интервала планирования по формуле:
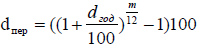
где dпер – дисконтная ставка в период, длительностью в m месяцев, процентов; dгод – годовая дисконтная ставка, процентов.
Т.о. дисконт необходим для того, чтобы учесть инфляцию и различные риски.
Дисконтированный денежный поток.
В общем виде формула дисконтированного денежного потока выглядит следующим образом:
PV0=FVt/(1+d)t
Рассчитывают:
Дисконтированные амортизационные отчисления:
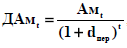
Дисконтированную чистую прибыль:
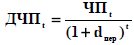
Дисконтированные инвестиции:
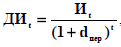
9. Показатели эффективности инвестиционного проекта: срок окупаемости, рентабельность инвестиций и рентабельность продаж
Срок окупаемости.
Сроком окупаемости (payback period) называется отрезок времени от начального момента до момента окупаемости. Начальный момент соответствует началу первого (нулевого) интервала планирования (обычно это начало инвестиционной деятельности). Моментом окупаемости называется тот момент времени в расчетном интервале планирования, в котором значение вспомогательного показателя, коэффициента финансового возврата, достигает и в дальнейшем остается выше 100%.
Коэффициент финансового возврата (КФВj) определяется в процентах по формуле:
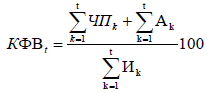
где
 – суммарная
(накопленным
итогом) чистая
прибыль, полученная
предприятием
к t-му
периоду, руб.;
 –
суммарная
начисленная
к t-му
периоду амортизация,
руб.;
 –
суммарные
инвестиции,
вложенные в
проект к t-му
периоду, руб.
При достижении показателем 100% происходит простая (т.е. без учета дисконтирования) окупаемость инвестиций, сделанных в проект к t-му периоду.
Более точное определение срока окупаемости (с учетом дисконтирования) – это период, когда NPV = 0.
Рентабельность инвестиций (RoI).
Рентабельность инвестиций характеризует экономическую эффективность инвестиций, вложенных в проект, и определяется как экономический эффект, получаемый предприятием в результате реализации инвестиционного проекта.
Рентабельность инвестиций в t-м интервале планирования (РИt) рассчитывается по формуле:
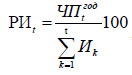
где
t РИ –
рентабельность
инвестиций
в проект в t-м
периоде, процентов
в год; год
t ЧП – чистая
прибыль, получаемая
предприятием
в t-м периоде,
в пересчете
на годовую,
руб.;
 –
суммарные
инвестиции,
вложенные в
проект к t-му
периоду, руб.
В свою очередь год t ЧП определяются по следующей формуле:
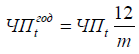
где ЧПt – чистая прибыль предприятия за t-й период, руб.; m – длительность в месяцах t-го периода.
Данный показатель может быть получен также путем перемножения коммерческой маржи и коэффициента трансформации, рассчитанных на соответствующий интервал планирования (период):
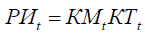
где: t РИ – рентабельность инвестиций в проект в t-м периоде, процентов в год; t КМ – коммерческая маржа (чистая рентабельность продаж) в t-м периоде, процентов; t КТ – коэффициент трансформации в t-м периоде, раз в год.
Рентабельность продаж (коммерческая маржа).
Коэффициент показывает, какую норму чистой прибыли приносит предприятию каждый рубль, полученный им в качестве выручки (обычно КМ выражают в процентах). По существу, это чистая экономическая рентабельность оборота, или чистая рентабельность реализованной продукции. У предприятий с высоким уровнем прибыли коммерческая маржа превышает 20 и даже 30%, у других едва достигает 3-5%.
Данный показатель рассчитывается по формуле как отношение чистой прибыли к выручке предприятия за тот же период:
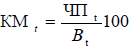
где t КМ – коммерческая маржа (чистая рентабельность продаж) в t-м периоде, процентов; t ЧП – чистая прибыль в t-м периоде, руб.; t В – выручка (не вкл. НДС) в t-м периоде.
Для большинства предприятий малого и среднего бизнеса, данный показатель должен находиться в пределах от 5 до 30%. Если указанное выше условие не выполняется, следует проверить корректность величин выручки и текущих затрат. Часто встречаются ситуации, когда количество и качество используемых материальных затрат не соответствуют величине и структуре выручки.
10. Чистая текущая стоимость (NPV) и внутренняя норма доходности (возврата), (IRR). Численный метод расчета IRR. Сравнение привлекательности инвестиционных проектов для акционеров
Чистая текущая стоимость (NPV) и внутренняя норма доходности (возврата), (IRR). Численный метод расчета IRR.
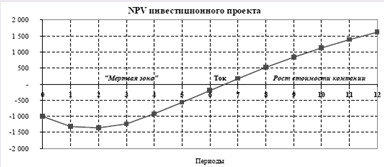
Чистая текущая стоимость (чистый дисконтированный доход, NPV) – важнейший показатель эффективности, характеризующий суммарный дисконтированный экономический эффект данного инвестиционного проекта, достигаемый к концу горизонта прогнозирования, в сравнении с альтернативой. NPV можно также определить как чистый абсолютный размер выигрыша, получаемого инвесторами при вложении средств в данное предприятие в сравнении с альтернативной возможностью использования капитала, характеризующейся ставкой дисконтирования.
Чистая текущая стоимость рассчитывается как разность между накопленным дисконтированным приростом чистого денежного потока (ΔNCF) и накопленным дисконтированным приростом инвестиций (ΔI) в основные и оборотные средства к периоду времени T.
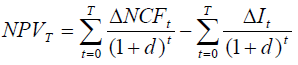
Здесь учитываются приростные значения, которые связаны только с рассматриваемым проектом, а не с потоками, порождаемыми деятельностью всей компании в целом. Чистый денежный поток NCF состоит, как известно, из чистой прибыли и амортизационных отчислений. Следует отметить, что в некоторых случаях в NCF включают только чистую прибыль.
Для признания проекта эффективным с точки зрения инвестора необходимо, чтобы NPV проекта была положительной к моменту Т.
Типичный график NPV:
Внутренняя норма доходности (другие названия – внутренняя норма возврата, внутренняя норма дисконта, внутренняя норма рентабельности, IRR) вычисляется как годовой процент, при котором дисконтированная на его основе чистая текущая стоимость (NPV) обращается в ноль, т.е. соблюдается равенство:
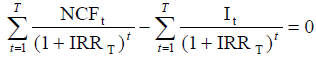
где IRRt – внутренняя норма доходности. Следует иметь ввиду, что показатель IRRt следует рассчитывать только для тех периодов t, которые находятся после срока окупаемости проекта, т.е. в зоне положительной NPV. В точке, соответствующей сроку окупаемости, IRRtок = d, т.е. принятой ставке дисконтирования.
Обычно решение уравнения проводится численными методами (например, с помощью опции "Подбор параметра" в EXCEL).
Типичный график IRR:
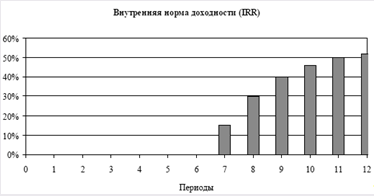
Принято считать, что кривая IRR(t) монотонно стремится к предельной рентабельности инвестиций.
Сравнение привлекательности инвестиционных проектов для акционеров.
При сравнении альтернативных проектов предпочтение должно отдаваться проекту с бОльшим значением NPV при выполнении условия его положительности и при прочих равных условиях (например, при одинаковых сроках окупаемости и одинаковой степени рискованности проектов).
11. Сравнительная оценка прибыльности (эффективности) инвестиционного проекта и возможных альтернативных вложений капитала. Особенности расчета NPV нового инвестиционного проекта, реализуемого действующей компанией
Сравнительная оценка прибыльности (эффективности) инвестиционного проекта и возможных альтернативных вложений капитала.
Следует заметить, что в подавляющем большинстве публикаций NPV не рассматривается как функция времени, т.к. авторов интересует лишь одно значение NPV в конце горизонта планирования. С нашей точки зрения, анализировать необходимо всю предысторию развития инвестиционного проекта, т.к. для инвестора может быть далеко не безразлично как, например (см. рисунок ниже), будет достигнуто значение NPV(при Т = 8 лет) = 1000 тыс.руб.
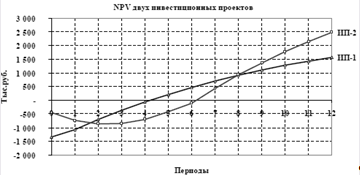
Как видно из рисунка, в момент Т = 8 оба проекта имеют одинаковые положительные NPV = 1000 тыс.руб. Однако, второй проект имеет более высокие темпы роста, меньшую глубину "провала" в "мертвой зоне", что свидетельствует о распределенных во времени инвестициях, но при этом имеет больший по сравнению с первым проектом срок окупаемости.
В итоге выбор ИП зависит от инвестора. Зачастую различным инвесторам требуется достижение различных результатов. Например, более быстрая окупаемость проекта или меньшие объёмы инвестиций, по сравнению с альтернативами, или более высокий уровень дохода в перспективе (высокий темп роста доходов).
Особенности расчета NPV нового инвестиционного проекта, реализуемого действующей компанией.
В данном случае бывает трудно отделить приростные потоки, связанные с реализацией проекта от деятельности компании в целом. В этом случае следует провести расчет NPV для двух сценариев:
1. NPV1 бизнеса с учетом реализации проекта,
2. NPV2 бизнеса без проекта.
Тогда NPVпроекта = NPV1 - NPV2 .
12. Классификация рисков инвестиционных проектов. Источники риска, рисковые события, риск-параметры проекта. Мероприятия по минимизации влияния рисковых событий на инвестиционный проект
Классификация рисков инвестиционных проектов.
Внешние источники рисков (вне фирмы)
• Политические (изменения во внутренней и внешней политике государства, международные конфликты, рост таможенных пошлин, введение эмбарго или ограничений на ввоз и вывоз капитала, введение ограничений на торговлю, международные санкции, смена правительства и др.)
• Юридические (изменение правовых норм, регулирующих бизнес, расширение лицензирования, антимонопольное регулирование, нестабильность налогового законодательства, правовая незащищенность бизнеса)
• Макроэкономические (рост инфляции, колебания курса иностранной валюты и валютное регулирование, колебание мировых цен на экспортируемые и импортируемые товары, нестабильность фондового и финансового рынков, колебания ставки рефинансирования ЦБ РФ, спад экономики в стране, дефицит государственного бюджета)
• Региональные (слабость экономического положения региона, необеспеченность ресурсами, неразвитость инфраструктуры, особенности географического положения и климатические условия в регионе, дефицит бюджета субъекта федерации)
• Отраслевые (слабое экономическое положение и низкая инвестиционная привлекательность отрасли, давление импорта)
• Рыночные (колебания платежеспособного спроса на продукты и услуги фирмы, влияние конкурентной среды, неустойчивость рынка поставщиков сырья, энергоресурсов, комплектующих, процентные ставки по кредитам, депозитные ставки банков, дефицит рабочей силы)
• Форс-мажор (непредвиденные ситуации, стихийные бедствия, ЧП)
Внутренние источники рисков (внутри фирмы)
• Организационные (недостаточный опыт работы и низкая квалификация менеджеров, слабость системы управления, негибкая организационная структура, частая смена руководителей)
• Технологические (низкое качество технологических решений, физический и моральный износ основных фондов, низкая технологическая дисциплина)
• Проектные (низкое качество проработки проекта, несогласованность проекта с окружением, вынужденные отклонения от проекта, как по срокам, так и по объемам финансирования)
• Маркетинговые (узкий ассортимент выпускаемой продукции, снижение качества продукции, фирма производит конечный или промежуточный продукт, неадекватность оценки платежеспособного спроса, ценовая политика, неадекватность оценки возможностей конкурентов, отсутствие альтернативных поставщиков)
• Финансовые (недостаточность собственных финансовых ресурсов для инвестиций, недостаточный контроль и управление финансами, дефицит необходимых оборотных средств, слабое управление дебиторской и кредиторской задолженностью)
• Юридические (отсутствие правового сопровождения бизнеса, действия менеджеров за пределами правового поля, низкая надежность контрактов с поставщиками и потребителями)
• Персонал (низкая квалификация и мотивация персонала, низкая трудовая дисциплина и приверженность персонала, не укомплектованность штата, высокая текучесть кадров).
Источники риска, рисковые события, риск-параметры проекта.
Источники рисков существуют практически всегда и могут порождать или не порождать соответствующие рисковые события.
Влияние рискового события рассматривается как своеобразное воздействие на экономическую систему (фирму, реализующую ИП), которое порождает реакцию, представленную той или иной выбранной целевой функцией. Здесь SQ – это исходное состояние (статус-кво) ИП до воздействия рисковых событий. Коррекция проекта производится в случае, если необходимо снизить отклонение целевой функции (ослабить влияние риска) при заданном отклонении риск-параметра. Это возможно если проект имеет определенные степени свободы.
Риск-параметры включают в себя:
Цены
Объем продаж
Условно-постоянные затраты
Условно-переменные затраты
Темп инфляции
Ставки налогов
Мероприятия по минимизации влияния рисковых событий на инвестиционный проект.
Для минимизации влияния рисковых событий могут быть предложены мероприятия:
Изменение схемы погашения кредитов, т.е. желательно распределение резерва финансовых средств по периодам, его увеличение в периоды наиболее сильного (возможного) влияния рисков. В данном случае риск будет минимизирован, однако процентов по кредиту придётся заплатить больше, т.е. прибыльность проекта в данный период снизится.
Союзы с сильными партнерами и инвесторами. Оптимизация договорных отношений.
Поиск новых технологий управления/ведения бизнеса и снижение себестоимости услуг.
Инвестиции в развитие.
13. Факторы, влияющие на принятие решения банком о кредитовании инвестиционного проекта. Оценка риска кредиторов
Факторы, влияющие на принятие решения банком о кредитовании инвестиционного проекта.
Платёжеспособность и финансовое состояние заёмщика (расчёт коэффициентов ликвидности, коэффициентов обеспеченности собственными средствами, показателей финансовой устойчивости клиента, а также коэффициентов оборачиваемости и рентабельности).
Кредитная история заёмщика.
Качественные факторы (деловая репутация потенциального заемщика (честность, порядочность, квалификация руководства, опыт работы в соответствующей отрасли, текучесть кадров) и экономическое окружение кредитополучателя (основные деловые партнеры, конкурентоспособность продукции, устойчивость рынков сбыта и т.д.).
Оценка риска кредиторов.
Если при реализации проекта используются заемные средства в форме кредитов, то для кредиторов важны гарантии возврата заемных средств, в соответствии с рассчитанной кредитной линией, на основе которой составляется кредитное соглашение (договор). Воспользуемся показателями, которые наиболее часто используются в практике кредитования инвестиционных проектов для оценки финансовой устойчивости (платежеспособности) компании. Все эти показатели являются динамическими, т.е. функциями времени или номера периода планирования и генерируются финансовой моделью в процессе разработки финансового прогноза.
При оценке финансовой устойчивости (платежеспособности) обязательными для расчета являются следующие показатели:
• коэффициент покрытия погашения ссуды и процентов
• коэффициент покрытия погашения процентов
• коэффициент текущей задолженности.
По этим показателям кредитор может судить о риске невыполнения кредитного соглашения (первый и второй показатели) и риске не возврата долга при банкротстве компании (третий показатель).
Коэффициент покрытия погашения ссуды и процентов (коэффициент покрытия долгосрочных обязательств)
Коэффициент показывает, насколько предприятие способно осуществлять в текущем периоде запланированные платежи по кредитам (погашение ссуды и уплата процентов) в соответствии с кредитным договором.
Данный показатель рассчитывается по формуле:
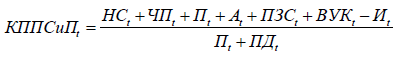
где: КППСиПt –