Бизнес-планирование
Если значение этого показателя меньше либо равно 1, средств для полного обслуживания задолженности не хватает. При значениях от 1 до 1,5 можно говорить о существовании зоны риска по выполнению кредитного соглашения. Если данный коэффициент больше 1,5, можно говорить о практическом отсутствии риска по исполнению кредитного договора.
В случае если по результатам расчетов в отдельные периоды наблюдается невыполнение указанных выше условий, то для повышения КППСиПt следует "растянуть" график погашения долга, т.е в проблемных периодах снизить величину возвращаемых заемных средств ПДt. Снижая, таким образом, риск по исполнению кредитного договора, мы увеличиваем срок кредитования, что ведет к росту процентных выплат банку. Это неизбежная плата за снижение данного вида риска.
Коэффициент покрытия погашения процентов
Этот показатель отличается от предыдущего только знаменателем, в котором указаны лишь проценты по кредиту.
Данный показатель рассчитывается по формуле:
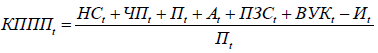
Этот коэффициент показывает, насколько фирма способна погасить проценты в соответствии с кредитным соглашением. В случае если КПППt < 1, собственных средств для уплаты процентов не хватает и погашение взятых обязательств возможно лишь за счет привлечения в данном периоде новых кредитов. При значениях 1< КПППt < 1.5 можно говорить о существовании зоны риска по выполнению кредитного соглашения. В случае если значение данного показателя больше 1,5, можно говорить о практическом отсутствии риска неуплаты процентов.
Заметим, что КПППt ≥ КППСиПt, ۷t, т.к. числители у обоих коэффициентов одинаковы, знаменатель КППСиПt больше, чем знаменатель КПППt. Если анализ КППСиПt говорит об отсутствии риска, то необходимость анализировать КПППt отпадает. При наличии зоны риска по суммарным обязательствам, полезно знать, существует ли риск неуплаты процентов.
Коэффициент текущей задолженности
Для каждого периода планирования КТЗt есть отношение остатка непогашенных ссуд (кредитов) ОНСt к стоимости собственных основных фондов СОФt с учетом их ликвидности, плюс ЧПt – чистая прибыль в t-м периоде после уплаты процентов, плюс Пt – проценты по кредитам уплачиваемые в текущем периоде, плюс накопленное сальдо финансовых потоков НСt проекта к началу данного периода t:
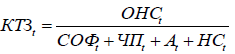
Если данный коэффициент меньше единицы во всех периодах горизонта планирования, то это означает, что для кредитора отсутствует риск понести убытки от фирмы, реализующей инвестиционный проект, т.к. даже в случае банкротства, кредитор вернет вложенные средства после продажи имущества фирмы. По европейским нормам этот показатель не должен превышать 0,75. В случае невыполнения данного условия следует изменить структуру финансовых источников в соответствующем периоде за счет увеличения собственных вложений в уставный капитал и снижения размеров кредитов.
14. Оценка чувствительности (устойчивости) инвестиционного проекта к отклонениям параметров. Свойства функций чувствительности. Глобальная и локальная функция чувствительности
Оценка чувствительности (устойчивости) инвестиционного проекта к отклонениям параметров. Свойства функций чувствительности.
Обозначим целевую функцию системы через Y(t,x), где t – время, а x – вектор варьируемых параметров.
Относительная чувствительность целевой функции есть отношение относительного отклонения функции к относительному отклонению варьируемого параметра, т.е.
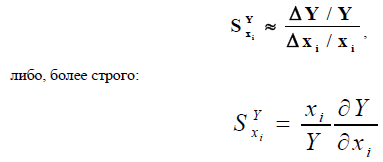
В формулах опущено "t", т.е. относительные чувствительности являются функциями времени и должны рассчитываться в пределах всего горизонта планирования.
Численно, функция чувствительности показывает: на сколько процентов изменится целевая функция при изменении риск-параметра на один процент.
Если функция чувствительности положительна, то это означает, что увеличение (уменьшение) риск-параметра ведет к увеличению (уменьшению) целевой функции. Если функция чувствительности отрицательна, то это означает, что увеличение (уменьшение) риск-параметра ведет к уменьшению (увеличению) целевой функции.
Чем больше чувствительность, тем сильнее оказывает влияние соответствующий риск-параметр на целевую функцию ИП. В экономической теории имеется понятие аналогичное чувствительности, а именно: эластичность (спроса и пр.), которое вычисляется по формуле подобной (9.6). Эластичность, как показатель, характеризует внешнюю среду бизнеса и обычно не рассматривается как функция времени, а является статическим параметром. Мы будем придерживаться термина "чувствительность" во-первых, потому, что она характеризует внутреннюю среду бизнеса, а во-вторых, чтобы не путать известный контекст использования термина "эластичность" с динамическим анализом влияния рисков на инвестиционный проект.
В качестве целевой функции можно выбирать различные показатели ИП. Таковыми, например, могут быть:
• NPV(T) – чистая текущая стоимость проекта к моменту Т
• Накопленный чистый дисконтированный денежный поток ADNCF(T), генерируемый проектом к моменту Т
• Накопленный чистый денежный поток ANCF(T), генерируемый проектом к моменту Т (без учета дисконтирования)
• Накопленная чистая прибыль ANP(T), генерируемая проектом к моменту Т
• Накопленное сальдо финансовых потоков (состояние расчетного счета проекта) ASCF(T) к моменту Т и др.
Сравнение чувствительностей накопленного чистого денежного потока и его дисконтированного аналога показало, что они почти совпадают, т.к. различия составляли лишь доли процента. Это не удивительно, т.к. при расчете функции чувствительности дисконтированию подвергаются как числитель (ΔY), так и знаменатель (Y), что практически приводит к компенсации процедуры дисконтирования.
При выборе целевой функции можно использовать не накопленные показатели, а показатели финансовых результатов в отдельных периодах. Мы отдаем предпочтение накопленным показателям, т.к. это позволяет учесть в течение всего горизонта планирования последствия краткосрочных рисков после окончания их действия.
При использовании NPV(T) в качестве целевой функции следует иметь в виду, что вблизи точки окупаемости, когда NPV = 0, функция чувствительности терпит разрыв второго рода, т.е. обращается в бесконечность по определению. Это затрудняет использование NPV в качестве целевой функции вблизи точки окупаемости, во всех остальных точках расчетных проблем нет. Если в качестве целевой функции выбрать накопленное сальдо финансовых потоков, то получим:
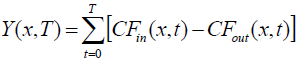
Знание функций чувствительности для данной целевой функции весьма полезно для оперативного управления состоянием расчетного счета компании в условиях влияния рисков.
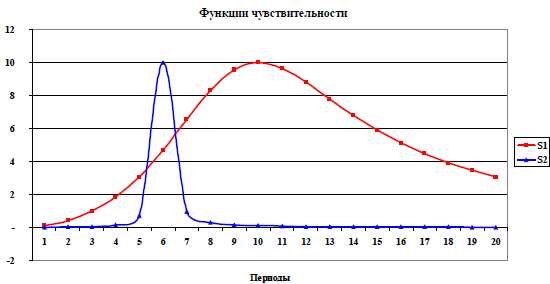
Далее, используя формулы, для всех периодов с помощью модели вычисляем функции чувствительности по всем интересуемым риск-параметрам. Анализируя рассчитанные указанным образом чувствительности, можно определить те периоды реализации ИП, когда влияние риск-параметров наибольшее, т.е. наиболее "опасные" стадии реализации проекта. Кроме того, сравнивая чувствительности по отдельным риск-параметрам, можно выявить среди них наиболее существенные, на которых следует сосредоточить внимание менеджеров проекта. Ниже на рисунке показан примерный вид функций чувствительности.
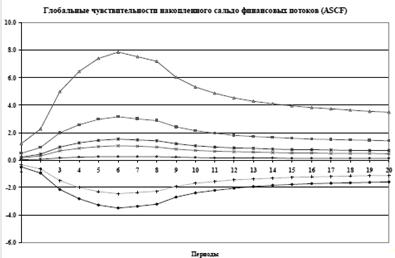
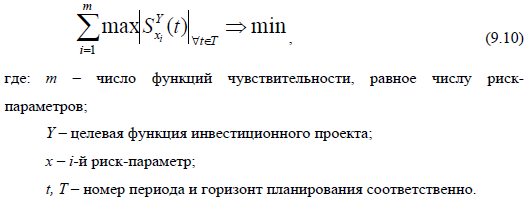
Функции чувствительности, как и показатели эффективности, являются важными характеристиками инвестиционного проекта. Знание этих характеристик существенно расширяет представление о реализуемости инвестиционного проекта не только с точки зрения его прибыльности, но и с точки зрения рискованности инвестиций. Принимая решение о выборе того или иного возможного варианта финансового прогноза, при прочих равных условиях следует отдавать предпочтение варианту с наименьшей чувствительностью.
Критерием такого выбора может быть сумма абсолютных максимумов всех существенных функций чувствительности в пределах всего горизонта планирования. Аналитический вид указанного критерия приведен ниже.
Глобальная и локальная функция чувствительности.
При расчете функций чувствительности следует различать краткосрочное и долгосрочное воздействие рисковых событий.
Соответственно определим два вида функций чувствительности:
Локальная чувствительность – чувствительность при локальном (краткосрочном во времени) влиянии риск-параметра, т.е. когда отклонение имеет место только в течение одного или нескольких периодов существенно меньших общего горизонта планирования.
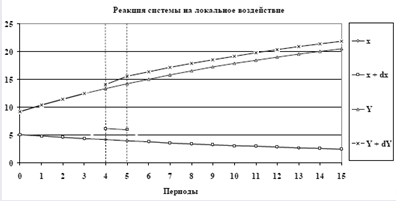
Глобальная чувствительность – чувствительность при глобальном (длительном во времени) влиянии риск-параметра, т.е. когда отклонение может иметь место по всему горизонту планирования, начиная с некоторого момента.
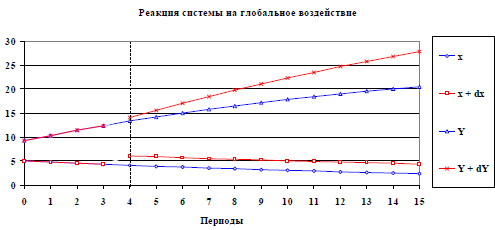
Какой из приведенных вариантов чувствительности следует выбрать, зависит от того, как долго будут действовать те или иные рисковые события в реальной ситуации.
В нашем случае из принципа суперпозиции можно получить связь между глобальными и соответствующими локальными функциями чувствительности. Пусть время меняется дискретно:
t = 0, 1, 2, … n, … N,
где t = N – горизонт планирования;
t = k – момент начала воздействия глобального риска;
t = k+j, (j = 0, 1, … n–k) – моменты существования локальных рисков;
t = n ≥ k+j – произвольный (текущий) момент наблюдения реакции системы на заданное воздействие.
Тогда глобальную чувствительность, описывающую реакцию системы на воздействие глобального рискового события, начавшегося в момент t = k и длящегося вплоть до горизонта планирования, можно выразить как суперпозицию локальных чувствительностей, соответствующих совокупности воздействий локальных (длительностью в один период) рисков, появляющихся в моменты от t = k и до t = k +j, (j = 0, 1, … n – k), а именно:
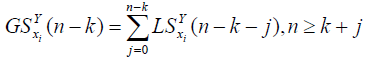
Следует заметить, что локальные функции чувствительности всегда быстрее убывают, чем одноименные глобальные функции для всех периодов времени. Это объясняется тем, что локальное действие какого-либо риска длится короткое время, а глобальный риск (равный сумме локальных рисков) действует все время с момента его возникновения и эффект от него накапливается от периода к периоду. Можно говорить, что функции глобальной чувствительности отражают стратегические последствия влияния длительных отклонений параметров на инвестиционный проект. В тоже время локальные чувствительности отражают тактические последствия, краткосрочных изменений во внешней и внутренней среде бизнеса.
15. Оценка влияния совокупности рисковых параметров на финансовые показатели инвестиционного проекта
Если выбрана подходящая целевая функция и определен вектор риск-параметров, можно с помощью компьютерной модели для всех периодов вычислить функции чувствительности ко всем интересующим рискам.
Можно выразить полное относительное отклонение целевой функции через относительные отклонения аргументов в виде следующей суммы:
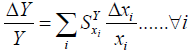
Функции чувствительности, входящие в указанную сумму, играют роль своеобразных весовых коэффициентов, определяющих степень влияния того или иного риск-параметра на целевую функцию.
По рассчитанным функциям чувствительности можно определить те периоды "жизни" инвестиционного проекта, когда влияние риск-параметров наибольшее, т.е. наиболее "опасные" стадии реализации проекта. Кроме того, сравнивая между собой функции чувствительности по отдельным риск-параметрам, можно выявить среди них наиболее существенные, на которых следует сосредоточить основное внимание менеджеров проекта.
Если известны чувствительности инвестиционного проекта и статистические законы распределения риск-параметров, можно корректно решить задачу статистического анализа влияния совокупности риск-параметров на результаты финансового прогнозирования. Например, по известным дисперсиям риск-параметров можно оценить дисперсию отклонения целевой функции. Кроме того, построенная модель финансового прогноза с блоком анализа чувствительности позволяет провести имитационное моделирование влияния совокупности риск-параметров на выбранную целевую функцию инвестиционного проекта.
16. Индексы максимальной чувствительности проекта и их экономический смысл
Несмотря на свою простоту и привлекательность, любая интегральная оценка скрывает действия отдельных риск-факторов. Для повышения информативности такой оценки разложим ее на составляющие.
Сгруппируем риск-параметры следующим образом:
Xp – вектор цен на товары, реализуемые фирмой в рамках инвестиционного проекта (М цен), Xq – вектор натуральных объемов продаж по всем позициям ассортимента из М товаров, Xc – вектор статей текущих издержек (L статей), тогда можно определить индексы максимальной чувствительности инвестиционного проекта, а именно:
• индекс максимальной чувствительности к ценам
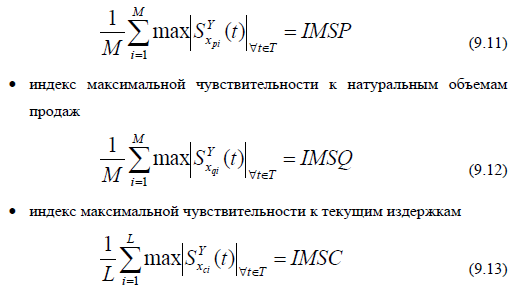
Индексы рассчитываются только для того, чтобы сравнить несколько инвестиционных проектов или сценариев одного ИП между собой.
Поскольку указанные индексы определяются в расчете на один риск-параметр, их можно использовать при сравнении чувствительности инвестиционных проектов с различным числом риск-параметров.
При расчете указанных выше индексов используются только экстремальные значения чувствительностей (среди всех ИП или сценариев ИП).
Бывают случаи, когда экстремальные значения не вполне информативны для оценки степени рискованности проекта. Пример:
17. Индексы полной чувствительности проекта и их экономический смысл
Для того чтобы учесть полностью временные зависимости функций чувствительности, следует в (9.11 – 9.13) вместо их максимальных значений подставить значения высот прямоугольников равновеликих соответствующим площадям между кривыми чувствительностей и осью времени в пределах выбранного горизонта планирования. Т.о. рассчитывается индекс полной чувствительности:
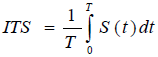
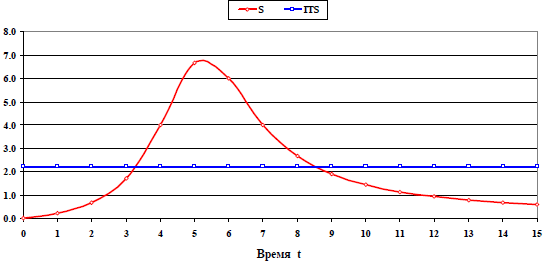
Далее, если для каждого из М рисков найти значение его индекса полной чувствительности, то после усреднения получим индекс полной чувствительности проекта в целом к выбранной группе рисков.
В качестве примера приведем для трех групп рисков формулы расчета индексов полной чувствительности, а именно:
• индекс полной чувствительности к ценам
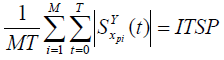
• индекс полной чувствительности к натуральным объемам продаж
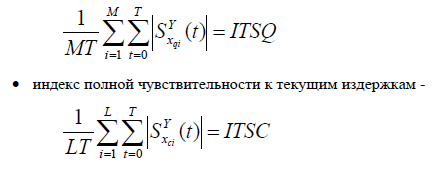
Здесь Т – это число периодов в горизонте планирования, совпадающее с длительностью действия всех рисков. Таким образом, полные индексы характеризуют усредненную чувствительность проекта ко всем рискам выбранной группы из расчета на один риск-параметр и на один период жизни инвестиционного проекта. Чем меньше соответствующий индекс, тем менее чувствителен инвестиционный проект к данной группе рисков.
*[• индексы полной чувствительности всегда меньше чем соответствующие им индексы максимальной чувствительности;
• чем более "плоскими" (независящими от времени) являются кривые чувствительности, тем меньше различие в величинах соответствующих индексов полной чувствительности и индексов максимальной чувствительности.]
18. Предельно-допустимые значения риск-параметров инвестиционного проекта. Мероприятия и способы минимизации рисков инвестора
Предельно-допустимые значения риск-параметров инвестиционного проекта. Стартовые риск-параметры объединяем в соответствующий вектор Xsq. С помощью динамической модели финансовых потоков находим предельно допустимые отклонения (абсолютные и относительные) для каждого риск- параметра в отдельности при условии, что все оставшиеся параметры сохраняют свои SQ значения. В качестве критерия допустимых изменений, можно выбрать функцию дефицита оборотных средств, которая рассчитывается как разность между накопленным сальдо финансовых потоков и требуемым значением минимально-необходимых оборотных средств, в каждом периоде планирования. Эта функция имеет вид:
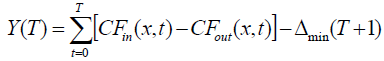
Данное условие должно выполняться для всех периодов. Таким образом, получаем вектор допустимых отклонений риск-параметров ΔX. Сравнивая предельно-допустимые значения риск-параметров, полученные с помощью модели, с соответствующими вероятными значениями риск-параметров из матрицы рисков, находим зоны возможных рисков. Эти зоны рисков появляются тогда, когда предельно-допустимые значения риск-параметров превосходят вероятные для них отклонения.
Необходимо заметить, что полный расчет предельно-допустимых значений риск-параметров часто становится весьма трудоемким и громоздким, т.к., строго говоря, требуется проводить расчеты в каждом периоде планирования. При этом приходится ограничиться анализом каждого периода независимо от других, т.е. полагая, что во всех остальных периодах ситуация соответствует SQ (Status Quo), иначе объем вычислений становится необозримым.
Мероприятия и способы минимизации рисков инвестора.
Снижение влияния рисков на финансовые результаты ИП возможно за счет существующих степеней свободы проекта (ценовая политика, объемы реализации, сроки и объемы погашения кредитов, график инвестиций и др.). В рамках указанных степеней свободы с помощью динамической модели можно решать задачу оптимизации стартового варианта (сценария) ИП с целью минимизации влияния рисков. Хеджирование, а именно: самострахование, страхование и резервирование средств.
Использование динамической финансовой модели для управления ходом реализации проекта
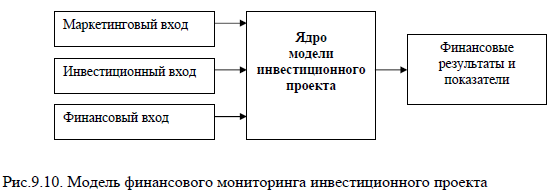
Построенная модель Cash-Flow может служить не только для прогнозирования финансовых потоков и показателей эффективности, но и для реального мониторинга после запуска инвестиционного проекта. Для этого необходимо создать специальную копию всей модели и регулярно, в конце каждого периода вводить достигнутые показатели по продажам (маркетинговый вход модели, рис. 4.12), затратам и обслуживанию кредитов (финансовый вход), капитальным расходам (инвестиционный вход). На выходе будем иметь финансовые результаты, показатели эффективности, функции чувствительности и индексы чувствительности. Таким образом, в конце каждого периода руководство компании может регулярно отслеживать различие между прогнозом и реальностью (планом и фактом), анализировать причины расхождений, а также наглядно видеть скорректированный прогноз, основанный на реально достигнутых результатах к концу любого периода. Иными словами, модель позволяет непрерывно в режиме on-line прогнозировать дальнейший ход финансовых событий вплоть до горизонта планирования в зависимости от принимаемых решений. При этом одновременно с целевыми функциями должны отслеживаться и функции чувствительности, тогда менеджеры будут иметь полную картину последствий тех или иных управленческих решений с оценкой их рискованности при реализации инвестиционного проекта.
Зная функции чувствительности по каждому риск-параметру в отдельности, как на этапе прогнозирования, так и на этапе финансового мониторинга следует оценивать влияние одновременного воздействия на инвестиционный проект совокупности рисков.
Особенности стратегического бизнес-планирования. Методика разработки стратегического бизнес-плана развития компании
Особенности стратегического бизнес-планирования.
Задачи стратегического бизнес-планирования:
Оисание настоящего положения компании
Описание желаемого будущего (остановка целей)
Создание стратегии в результате анализа проблем и возможностей при достижении поставленных целей.
Мониторинг изменений.
Стратегия представляет собой обобщающую модель длительных действий, которые необходимы компании для достижения поставленных целей при имеющихся возможностях. При разработке стратегии компания определяет общие направления деятельности. Однако стратегия не может быть обыкновенным определением желаемых целей и способов их достижения. Стратегия должна опираться не на фантазии, а на реальные возможности компании. Таким образом, стратегия – это в первую очередь реакция компании на внутренние и внешние обстоятельства ее деятельности. Процесс обоснования стратегии опирается на результаты изучения внутренней и внешней среды хозяйствования, выявления потребностей рынка и определения возможностей компании в их удовлетворении.
Стратегическое бизнес-планирование представляет собой документальное подтверждение выбранной стратегии развития компании. Стратегическое планирование – это процесс моделирования будущего, в котором должны определяться цели и формулироваться концепция долгосрочного развития. Это управленческий процесс разработки и поддержания стратегического соответствия между целями компании, ее возможностями и перспективами. Кроме того, стратегическое планирования – это адаптивный процесс, который приводит к регулярным корректировкам решений и пересмотрам систем по выполнению планов на основе постоянного контроля и оценке изменений, происходящих в деятельности компании.
Стратегическое планирование включает в себя многообразие различных видов плановой деятельности компании. Оно представляет собой многоэтапный, параллельный и последовательных процесс, который охватывает огромное количество решений, – адаптация к внешней среде с помощью внутренней координации, организационное долгосрочное прогнозирование, распределение и перераспределение ресурсов.
Единой унифицированной формы составления стратегического плана не существует. Эта форма зависит исключительно от мнения специалистов и руководства конкретной компании и от того, насколько правильно они понимают задачи бизнеса, стоящи перед ними, а также от их представлении о желаемом поведении компании во внешней среде и знания методологии разработки.
Между стратегическим планом и бизнес-планом существуют некоторые отличия, которые касаются категории информированности, масштабности подходов, времени и детальной проработке схем действия. Временные различия заключаются в том, что стратегический план, как правило, более длителен по срокам. Информированность выше при составлении бизнес-плана, равно как и детальность проработки предполагаемых действий, однако масштабность подходов несколько скромнее.
Стратегическое планирование бизнеса, равно как и процесс реализации этого плана, предполагает также диалектическое осмысление и творческое использование обстоятельств бизнеса.
Методика разработки стратегического бизнес-плана развития компании.
Разработка стратегического бизнес-плана включает в себя:
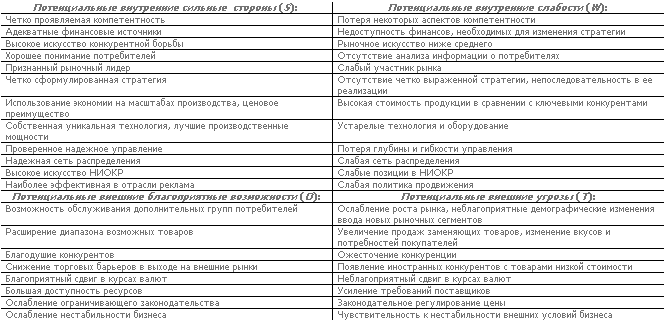
SWOT-анализ. Факторы, которые целесообразно учитывать в SWOT- анализе:
Маркетинг.
Проблемы компании, видение, миссия, цели, стратегии.
Финансовый прогноз.
Анализ влияния рисков.