Аналіз затрат робочого часу
Знаючи тривалість виконання елементів кожної групи, розраховуємо час на виконання кожного елементу:
а = Т - Г = 7 - 6 = 1 з би = Т - В = 7 - 6 = 1с
у = Т - Би = 7 - 5 = 2 з г = Т - А = 7 - 4 = Зс.
3.4. Фотохронометраж
Застосовується в одиничному і дрібносерійному виробництві, коли працівники протягом зміни виконують ряд різних робіт, або що зовсім не повторюються, або що повторюються незначне число разів.
Фотохронометраж полягає в тому, що в процесі фотографування протягом деякого часу проводяться диференційовані виміри по елементах операції; впродовж всього останнього часу спостереження тривалість елементів фіксується лише сумарно.
При фотохронометражі досліджується робота або одного працівника, або групи працівників, або багатоверстатна робота. Застосовують цифровий, графічний і комбінований запис. Обробка результатів спостережень виробляється: при визначенні часу елементів операції - так само, як при хронометражі; при визначенні інших витрат - методами, вживаними при обробці даних фотографій робочого часу.
4. Визначення рівня організації праці
При визначенні рівня організації праці на підприємстві і в будь-якому його структурному підрозділі виходять з того, що будь-який недолік в організації праці зменшує, а кожне поліпшення - збільшує фонд продуктивно витраченого часу. Це відповідним чином (умовно пропорційно) знижує або підвищує показники продуктивності праці.
Еталоном порівняння при визначенні рівня організації праці через показники використання робочого часу служить сукупний потенційний фонд робочого часу (СПФРВ) - максимально можлива величина робочого часу колективу.
Рівень організації праці розраховують за наступною схемою.
Визначається календарний фонд робочого часу за певний період (найчастіше - за рік) як твір среднесписочной чисельності промислово-виробничого персоналу Чппп на число календарних днів в періоді Дкл і на нормальну тривалість робочого дня в годиннику Тсм:
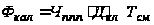 .
(4.1)
Визначається потенційний фонд робочого часу як різниця між Фкал і нерезервообразуюшими витратами робочого часу. Під ними розуміються всі регламентовані витрати, які через свою правову і економічну природу не можуть бути віднесені до резервів використання часу.
Нерезервообразующие витрати підрозділяються на целосменные (НП) і внутрішньозмінні (НПС). Їх класифікація представлена в таблиці. .
Таблиця
Нерезервообразующие витрати часу
 (4.2.)
Визначається фактично використаний фонд робочого часу Фі. Число відпрацьованого людино-дня береться з матеріалів табельного обліку Фтаб. Число відпрацьованого годинника при цьому коректується на середній коефіцієнт використання змінного часу Ки, встановлений по узагальнених матеріалах фотографій робочого часу:
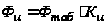 .
(4.3)
Визначається рівень організації праці (Уот) як відношення використаного фонду робочого часу до потенційного:
 .
(4.4)
До прихованих резервів відносять і можливості зростання професійної майстерності виконавців, особливо на тих ділянках виробництва, де від цього чинника залежить рівень продуктивності праці. Різниця в часі виконання одиниці роботи у середнього і малокваліфікованого працівника відноситься до категорії відносно зайвих витрат робочого часу.
Для визначення зайвих витрат робочого часу, які при проведенні ФРВ не виявляються, використовуються спеціальні хронометражні і фотохронометражні спостереження. З чималого числа спостережень визначається коефіцієнт відносно зайвих витрат робочого часу Клз як відношення корисних витрат часу дослідних робітників до середніх. На цей коефіцієнт додатково можна відкоректувати фонд використаного часу:
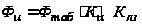 .
(4.5)
Рівень організації праці є, в першу чергу, показником ефективності виробництва. Оскільки фактично використаний час не може дорівнювати СПФРВ, оскільки сьогодні ще не можна повністю усунути хвороби, ліквідовувати всі причини несприятливих умов праці і інші негативні моменти організації, Уот не може дорівнювати одиниці. Потенційні резерви зростання продуктивності праці можна обчислити таким чином: відсоток можливого підвищення продуктивності праці
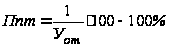 .
(4.6)
Окрім приведеної методики визначення організації праці через СПФРВ застосовуються та інші - методи, оцінки організації праці із застосуванням приватних коефіцієнтів (індексів), що відображають стан по тому або іншому напряму.
Методика НІЇтруда на базі АТ НОРД передбачає числення 12 показників. Частіше за інших застосовується - коефіцієнти розподілу праці Крт, трудової дисципліни Ктд, організації робочих місць Корм, поєднання професій робітниками Кспр, напруженості норм Кнн, нормуванні праці Кнт, нормування праці службовців Кнтс, умов праці Кут:
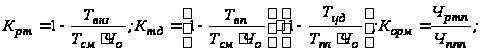 (4.7)
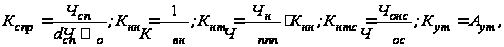 (4.8)
де Твнз – час виконання не передбаченої завданням роботи;
Твп – внутрішньозмінні втрати із-за порушень трудової дисципліни;
Тцд – цілоденні втрати із-за порушень трудової дисципліни;
Тпл – плановий фонд часу одного працівника в даному періоді;
Чппп – загальна чисельність працівників;
Чо – чисельність робітників;
Чос – чисельність службовців;
Чн – число робітників, праця яких нормується;
Чонс – число службовців, чисельність яких визначена по нормативах;
Чртп – чисельність працівників, зайнятих на робочих місцях, типових проектів, що відповідають вимогам;
Чсп – число робітників, що поєднують професію;
dсп – планована питома вага робітників, що поєднують професію, в загальному числі робітників;
Аут – рівень умов праці.
Рівень умов праці - среднегеометрическая величина приватних показників (коефіцієнтів а) відхилень фактичних умов Фе від нормативних або гранично допустимих Сн. Порядок визначення приватних показників - коефіцієнтів а - наступний.
Якщо показник а визначається для характеристики виробничої шкідливості, для якої встановлена санітарна норма або гранично допустима концентрація (ГДК), то нормативний показник ділиться на фактичний:
 (4.9)
Якщо коефіцієнт а повинен характеризувати дотримання якого-небудь нормативного параметра, нижче за яке починається відхилення від санітарних норм (наприклад, температура повітря не менш певного рівня), то фактичний показник ділиться на нормативний:
 (4.10)
Якщо санітарні норми встановлені як інтервал значень нормативного показника, порушення кордонів якого як в ту, так і в інший бік недопустимо, то показник при перевищенні кордону інтервалу, а при зменшенні фактичного показника в порівнянні з нижнім кордоном інтервалу .
Рівень умов праці .
Якщо приватний показник виходить більше одиниці (умови праці краще нормативних), то при визначенні Аут його приймають рівним одиниці.
Рівень умов праці по підприємству зазвичай визначається як средневзвешенный рівень складових підрозділів. За ваги в цьому розрахунку приймається чисельність працівників підрозділів.
Інтегральна оцінка рівня організації праці може бути визначена як сума приватних коефіцієнтів, зважених по мірі впливу на приріст продуктивності праці:
де в1, в2 ... в12 - коефіцієнти міри впливу приватних показників рівня організації праці на приріст продуктивності праці, визначувані експертною дорогою методом попарного порівняння; К1, К2 ... К12 - приватні коефіцієнти по окремих напрямах організації праці.
Орієнтовна інтегральна оцінка рівня організації праці може бути отримана як среднегеометрическая величина приватних показників.
Окрім приведених коефіцієнтів підприємства застосовують та інші, що характеризують місцеві особливості організації і умов праці.
Недоліками оцінки рівня організації праці за допомогою приватних коефіцієнтів є їх слабкий зв'язок з динамікою продуктивності праці, елементи суб'єктивності при розрахунку деяких показників, можливість повторного рахунку в підсумкових даних.
Застосовується і спрощений метод визначення рівня організації праці - за даними атестації робочих місць:
 (4.11)
де Nн і Nобщ -
кількість
робочих місць,
визнаних по
всіх критеріях
відповідними
нормативним
вимогам, і загальне
количество
рабочих
місць.
Такий метод застосовний, якщо атестація робочих місць ведеться регулярно і кваліфіковано. Метод дає загальне уявлення про рівень організації праці без аналізу по елементах.
При аналізі рівня організації праці досліджується різниця між сукупним потенційним фондом робочого часу і реально ефективно відпрацьованим часом. Ця різниця розподіляється по конкретних причинах, оцінюється їх значущість, виявляються організаційні резерви зростання продуктивності праці (як потенційні, так і поточні).
Висновок
Аналіз використання робочого часу проводився в двох напрямах: використання фонду робочого часу і оцінка структури витрат робочого часу.
Провівши дане дослідження, можна сказати про те, праця має певні, досить серйозні недоліки, які вимагають усунення або хоч би коректування.
Таким чином, на закінчення моєї роботи мені хотілося б відзначити наступне: праця бути чітко регламентований і повинен відповідати основним нормам і правилам.
Оптимізація праці грунтується на дослідженні і аналізі тривалості виконання тих або інших професійних обов'язків. Після збору первинної інформації про виконувані роботи, обчислюється їх доля в сукупності всіх робіт.
В результаті роботи, грунтуючись на методі експертних оцінок, були виявлені невідповідності планової тривалості виконання кожній з робіт її фактичному значенню, і розроблений план організаційно-технічних заходів щодо вдосконалення використання робочого часу.
Література
1. Меськон і ін. Основи менеджменту. Москва. Справа. 1998., стор. 135.
2. Віханський О. С., Наумов А. І. «Менеджмент» — М.: «Фірма Гардіка», 2000. – 59 с.
3. Кабушкин. Основи менеджменту Мінськ. 2000., стор. 235.
4. Віханський О. С. Наумов. Менеджмент. Москва. МГУ. 1997., стр.66.
5. Ріфард Л.Дафт, Менеджмент, Пітер 2002 ., стор. 123.
6. Меськон.М. "Основи менеджменту" Видавництво "Справа" Москва. 1999г., стор. 122.
7. Кабушкин Н.І. «Основи менеджменту», Мінськ 2003. стор. 215.
8. Бакаєв М.І., Шеремет А.Д. Теорія аналізу господарської діяльності. - М.: Фінанси і статистика, 1999.
9. Беркстайн Л.А. Аналіз фінансової звітності. - М.: Фінанси і статистика, 1996.
10. Бикадоров В.Л., Алексєєв П.Д. Фінансово-економічний стан підприємства. Практичний посібник. - М.: Видавництво "ПРІОР", 2000.
11. Ефімова О.В. Фінансовий аналіз. - М.: Бухгалтерський облік, 1996.
12. Жмінько С.І. Фінансовий облік на підприємствах. - Ростов-на-Дону: видавництво "Фенікс", 1998.
13.Карпова Т.П. Управлінський облік. - М.: ЮНІТІ, 1998.
14.Ковальов в.в. Фінансовий аналіз: Управління капіталом. Вибір інвестицій. Аналіз звітності. - М.: Фінанси і статистика, 2000.
15.Русак Н.А. Стражев В.І., Мігун О.Ф. Аналіз Господарської діяльності в промисловості. / Під ред. Стражева В.І. - Міснк: Вишейшая школа, 1998.
16.Савіцкая Г.В. Аналіз господарської діяльності підприємства. - Мінськ: ІП "Екоперспектіва", 1998.
Затверджую:
керівник курсової роботи
____________
ПЛАН
Вступ
Класифікація витрат робочого часу виконавця робіт
Класифікація використання часу використання устаткування
Аналіз витрат робочого часу
Фотографія робочого часу
Підготовка до спостереження
Індивідуальна фотографія робочого часу
Групова фотографія робочого часу
Самофоторгафія робочого часу
Обробка даннях фотографи робочого часу
Аналіз результатів спостереження
Фотографія часу використання устаткування
Хронометраж
Підготовка до спостереження
Обробка результатів спостереження
Хронометраж з врахуванням темпу роботи
Цикловий хронометраж
Фотохронометраж
Визначення рівня організації праці
Висновок
Література
Підпис студента
_________________________________