Организация основного производства в хлебопекарном цехе ТЦ "ГИППО" в филиале в г. Могилеве
Скорость движения рабочей линии конвейера равна:
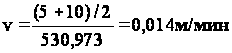
4. Резервы повышения уровня организации основного производства в хлебопекарном цеху ТЦ «ГИППО» в филиале в г. Могилеве
Организация основного производства в цехе основано на следующих принципах: ритмичности, пропорциональности, параллельности, непрерывности, специализации и прямоточности.
1. Принцип ритмичности предполагает равномерный выпуск продукции в соответствии с графиком в объеме и ассортименте предусмотренных планом.
Резервы ритмичности производства продукции выражают количеством изделий, которое цех мог бы выработать дополнительно в течение смены, дня, недели, месяца и года при ритмичной работе. Резервы ритмичности производства продукции оценивают в денежных и натуральных измерителях, а также с помощью коэффициента ритмичности.
Коэффициент ритмичности выпуска продукции определяется отношением суммы фактического выпуска продукции (в пределах не выше планового задания) по отдельным частям анализируемого периода (часам, суткам, декадам и т. д.) к общему плановому объему продукции за весь данный период:
К
где ∑ВФ - сумма фактического выпуска продукции в натуральном или
стоимостном выражении;
∑Вп - общий плановый объем продукции в натуральном или
стоимостном выражении.
Результаты анализа ритмичности производства продукции в хлебопекарном цеху в разрезе года приведены в таблицах 4.1 и 4.2
Таблица 4.1 Анализ ритмичности производства продукции за 2009г.
| Ассортимент | Выпуск продукции, тонн | Коэффициент ритмичности | ||||||||||
| I квартал | II квартал | III квартал | IV квартал | За год | Зачтенный в выполнение плана | |||||||
| план | факт | план | факт | план | факт | план | факт | план | факт | |||
| Хлеб | 1698 | 1673,19 | 1819 | 1785,9 | 1854 | 1823,9 | 2002 | 2008 | 7373 | 7290,99 | 7290,99 | 0,99 |
| Булки | 1000 | 927,22 | 950 | 906 | 1398 | 1403 | 1721 | 1639,9 | 5069 | 4876,12 | 4876,12 | 0,96 |
| Пироги | 12 | 11 | 17 | 18 | 25 | 28 | 27 | 27 | 81 | 84 | 81 | 1 |
При оценке ритмичности выпуска продукции целесообразно учитывать как отрицательные, так и положительные отклонения от плана. Для этого определим показатель аритмичности выпуска продукции по ассортименту за 2009 год. Показатель аритмичности определяется как сумма положительных и отрицательных отклонений в выпуске продукции от плана за каждый квартал по ассортименту. Результаты сведены в таблицу 4.2
Таблица 4.2 Анализ чисел аритмичности за 2009 г
| Данные | Хлеб | Булки | Пироги |
| I квартал: | |||
| План выпуска, тонн | 1698 | 1000 | 12 |
| Фактический выпуск, тонн | 1673,19 | 927,22 | 11 |
| Коэффициент выполнения плана | 0,985 | 0,927 | 0,917 |
| Недовыполнение плана (в долях единицы) | 0,015 | 0,073 | 0,083 |
| Перевыполнение плана (в долях единицы) | - | - | - |
| II квартал: | |||
| План выпуска, тонн | 1819 | 950| | 17 |
| Фактический выпуск, тонн | 1785,9 | 906 | 18 |
| Коэффициент выполнения плана | 0,982 | 0,954 | 1,059 |
| Недовыполнение плана (в долях единицы) | 0,018 | 0,046 | - |
| Перевыполнение плана (в долях единицы) | - | - | 0,059 |
| III квартал: | |||
| План выпуска, тонн | 1854 | 1398 | 25 |
| Фактический выпуск, тонн | 1823,9 | 1403 | 28 |
| Коэффициент выполнения плана | 0,984 | 1,004 | 1,12 |
| Недовыполнение плана (в долях единицы) | 0,016 | - | - |
| Перевыполнение плана (в долях единицы) | - | 0,004 | 0,12 |
| IV квартал: | |||
| План выпуска, тонн | 2002 | 1721 | 27 |
| Фактический выпуск, тонн | 2008 | 1639,9 | 27 |
| Коэффициент выполнения плана | 1,003 | 0,953 | 1 |
| Недовыполнение плана (в долях единицы) | - | 0,047 | 0 |
| Перевыполнение плана (в долях единицы) | 0,003 | - | 0 |
| Показатель аритмичности за год | 0,052 | 0,123 | 0,262 |
По полученным результатам можно сделать вывод, что хлебопекарный цех наиболее ритмично производит хлебную продукцию (показатель аритмичности 0,052), он получен в результате невыполнения планов производства в I, II и III кварталах и незначительного перевыполнения плана в IV квартале. Производство же пирогов является наиболее аритмичным показатель аритмичности 0,262, он получен в результате скорее перевыполнения, нежели недовыполнения планов.
В процессе анализа необходимо подсчитать упущенные возможности предприятия по выпуску продукции в связи с неритмичной работой. Для этого нужно найти разность между плановым и зачтенным выпуском продукции. Данный расчет по ассортименту за год представлен в таблице 4.2
Таблица 4.2 Упущенные возможности предприятия по выпуску продукции за 2009 г.
| Ассортимент | Выпуск продукции за год, тонн | Упущенные возможности предприятия, тонн | ||
| план | факт | зачтенный в выполнение плана | ||
| Хлеб | 7373 | 7290,99 | 7290,99 | 82,01 |
| Булки | 5069 | 4876,12 | 4876,12 | 192,88 |
| Пироги | 81 | 84 | 81 | 0 |
Вывод: упущенные возможности предприятия по выпуску булочных изделий наиболее велики 192,88 тонны, что составляет 3,8% от плана выпуска, по хлебным изделиям упущения не так значительны - 82,01 или 1,1% от планового выпуска, однако предприятию стоит проанализировать причины невыполнения плана и разработать мероприятия по их устранению. Что касается производства пирогов, предприятие перевыполняет план, возможно, следует пересмотреть план и изменить его на следующий год в сторону увеличения, поскольку предприятие справляется с выпуском большего объема данного вида изделий и он пользуется спросом.
2.Принцип пропорциональности предполагает обеспечение равной пропускной способности оборудования технологической линии. Степень пропорциональности можно охарактеризовать величиной отклонения пропускной способности каждого оборудования от производственного задания по выпуску продукции или коэффициентом пропорциональности Кп , определяемым по формуле:
Кп =

где
т - количество единиц оборудования;
п - средняя пропускная способность оборудования, т/ч;
Z - производственное задание по выпуску продукции, т/ч.
Техническая производительность оборудования поточной линии № 1, выраженная в сопоставимых единицах (единицах готовой продукции), составляют:
дозатор МДА-100 - 0,116 т/ч,
тестомесильная машина с декой Easy160E HD – 0,114 т/ч,
тестоделитель I30A – 0,115 т/ч,
машина для формовки батонов SINMAK 3В – 0,115 т/ч,
шкаф окончательной расстойки CEB S/U 68 - 0,12 т, ч
электрическая ротационная печь ROTOR 68E – 0,113 т, ч
Производственное задание, установленное на уровне производительности ведущей машины, составляет 0,113 т/ч. Тогда коэффициент пропорциональности равен:
К =
(
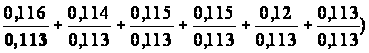 /6=0,978
Данный коэффициент показывает, что в целом по поточной линии оборудование перегружено на 2,2%. На технологической линии существуют
«узкие места», это тестомесильная машина и делитель-укладчик производительность которых меньше чем производственное задание, следовательно, на данных видах оборудования происходит перегрузка.
3. Принцип параллельности означает одновременное выполнение отдельных операций по изготовлению продукции. Уровень параллельности производственного процесса можно охарактеризовать коэффициентом параллельности Кпр, определяемым по формуле:
К
где t — время операций
выполняемых
одновременно,
мин.
Тц - длительность производственного цикла, мин.
Коэффициента параллельности равен:
К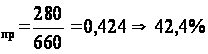
операций выполняются параллельно.
Непрерывность процессов производства предполагает устранение всех перерывов в работе оборудования и продвижения предметов труда в процессе производства.
Принцип специализации состоит в том, за каждой технологической закреплен выпуск ограниченной номенклатуры продукции выполнение технически однородных работ. Каждая линия специализируется на производстве одной из основных ассортиментных групп. Технологическая линия №1 специализируется на производстве батонов; линия № 2 - на выпуске булочных изделий; линия № 3 - на производстве сдобных булочных изделий и пирогов; линия №4 –на производстве изделий из слоеного теста.
6. Принцип прямоточности состоит в обеспечении кратчайшего пути предметам труда. На предприятии данный принцип реализуется путем расположения оборудования по ходу технологического процесса.
5. Разработка рекомендаций по внедрению внутреннего хозрасчета отдела пекарни филиала ТЦ «ГИППО» в г. Могилеве
Хозрасчет - один из инструментов решения социально-экономических проблем с использованием системы стоимостных категорий и адекватных им экономических показателей. Хозрасчет - это категория, развивающаяся в связи и взаимодействии с категориями стоимости, цены продукции, производительности и оплаты труда. Внутренний хозрасчет - это хозрасчет производственных единиц, цехов, отделов, служб и т. д., охваченные системой экономических отношений, в целях эффективного использования имеющихся резервов и получения более высокого результата работы фирмы в целом.
Под организацией внутреннего хозрасчета понимается разработка нормативных документов, в которых реализуются принципы коммерческого расчета субъекта хозяйствования в конкурентной среде, а также отслеживание практики экономических отношений с внесением необходимых корректировок.
Эффективная работа предприятий в рыночных условиях возможна лишь при правильно организованном и четком взаимодействии всех внутренних подразделений, заинтересованности трудовых коллективов и отдельных работников в высоких конечных результатах.
Как показывает практика, провозглашение хозяйственного (коммерческого) расчета как принципа и метода хозяйствования на уровне первичного звена экономики, базирующегося на сопоставлении затрат с результатами, прямо и непосредственно не обеспечивает материальную заинтересованность работников и их экономическую ответственность за результаты своего труда. Необходимо приближение его принципов к конкретному рабочему месту, то есть перенесения целей и ориентиров хозяйственного расчета на внутрихозяйственные отношения.
Основные рекомендации по внедрению внутреннего хозрасчета в хлебопекарном цеху филиала ТЦ «ГИППО» в г. Могилеве представлены далее.
1. Общие положения о внутрихозяйственном расчете
Настоящее Положение определяет принципы и порядок деятельности структурных подразделений, функциональных служб и отделов на основе хозяйственного расчета в целях осуществления задач, вытекающих из плана -прогноза развития отдела пекарни филиала ТЦ «ГИППО» в г. Могилеве на 2010 год.
Организация внутрихозяйственного расчета на предприятии основана на следующих принципах:
1 .регламентации прав и обязанностей каждого структурного подразделения, функциональной службы и отдела;
2. гибкое сочетания хозрасчетной деятельности подразделений и централизованного экономического регулирования их деятельности. Данный принцип реализуется через следующую систему мер:
закрепление за подразделениями необходимых основных фондов;
выделение сырья и материалов в соответствии с плановыми нормами;
- предоставление самостоятельного выбора конкретной формы организации работы;
- предоставление права самостоятельного определения направления эффективного использования оборудования и средств;
- предоставление права самостоятельного распределения коллективного заработка;
- обязательная централизация средств для выплаты бюджетных и специально создаваемых фондов.
3. одновременный перевод всех подразделений фирмы в режим внутрихозяйственного расчета;
3. рациональное формирование хозрасчетных коллективов (вычленение предметно-замкнутых циклов, определение более четких границ между управленческими процессами);
прогрессивность норм и нормативов;
организация достоверной системы учета результатов;
материальная ответственность;
материальная заинтересованность.
А также обязательно - самоокупаемость, рентабельность и контроль рублем.
Внутрихозяйственный расчет должен обеспечить решение следующих задач:
- направление деятельность трудовых коллективов хозрасчетных подразделений на выполнение плановых заданий предприятия и его договорных обязательств;
повышение оперативно-хозяйственной самостоятельности подразделений предприятия с одновременным повышением их ответственности за результаты своей деятельности перед предприятием и за выполнение его обязательств перед государством, заказчиками, поставщиками и кредиторами;
эффективная координация совместной производственно-хозяйственной деятельности всех подразделений предприятия; усиление материальной заинтересованности подразделений и работников предприятия в конечных результатах труда;
создание механизма имущественных отношений между работниками предприятия и его собственниками;
- совершенствование методов и форм оплаты труда на основе принципа оценки его конечных результатов на товарном рынке;
улучшение условий труда, культуры производства и быта работников предприятия, усиление их социальной защиты на предприятии;
улучшение психологического климата в трудовом коллективе, повышение трудовой и социальной активности его членов на основе новых материальных стимулов труда.
1.1 .Хозрасчетные подразделения, функциональные службы и отделы предприятия, их взаимоотношения с администрацией и между собой.
В основу создания внутрипроизводственных подразделений положена организационно - производственная структура, действующая на предприятии.
2. Планирование производственной деятельности структурных подразделений, состав оценочных показателей
При планировании производственной деятельности структурных подразделений основного производства увязываются интересы подразделений,, самого предприятия и народного хозяйства в целом.
2.1 Руководители структурных подразделений совместно с главными специалистами предприятия и при активном участии коллектива разрабатывают годовой, квартальный и месячный планы производства продукции и оперативные рабочие планы.
2.2. Составлению плана - прогноза предшествует разработка или уточнение планов производства продукции в целом по предприятию и его структурным подразделениям с учетом доведенных контрольных цифр - прогнозных показателей темпов роста объема производства к предыдущему году, уточняются нормы выработки, нормы обслуживания скота, вопросы улучшения технологии и организации производства, рассчитываются общая потребность и лимиты затрат основных материальных ресурсов, занимающих наибольший удельный вес в себестоимости продукции и топливно-энергетических ресурсов (сырья ( мука, сахар, соль, дрожжи, растительное масло и т.д.), электроэнергии, воды, мазута) в натуральном выражении.
Перед разработкой производственной программы, определением потребности в ресурсах, лимитах расхода материальных ресурсов, плановой себестоимости продукции, прибыли и рентабельности планово - экономическим отделом производится анализ деятельности структурных подразделений за прошедший период с целью выявления имеющихся недостатков, устранения вызвавших их причин, изыскания резервов увеличения объемов производства продукции, снижения ее себестоимости и обеспечения равных возможностей всем структурным подразделениям в выполнении доведенных планов и заданий.
2.3. На основе целей, стратегического плана организации, а также целей и мероприятий прошлых периодов осуществляется планирование целей и мероприятий подразделений на период с соответствующей временной разбивкой, в которых содержатся представленные в систематизированном виде:
показатели подразделений (ожидаемый объем сбыта, величина оборота, изменение оборота по продуктовой и рыночной структуре);
необходимые для реализации этой программы мероприятия, включающие данные о сроках и ответственных за их исполнение. Планирование сбыта на основе целей, стратегических планов и мероприятий подразделений прошлых периодов и прогноза состояния внешней среды.
Планирование производства:
определяются целевые показатели производственных цехов и служб;
производится поиск, оценка и отбор мероприятий по производству, необходимых для достижения поставленных целей производства. Планирование снабжения:
определяются целевые показатели закупок и деятельности складского хозяйства (отделов снабжения, складирования и транспортировки);
производится поиск, оценка и отбор снабженческих мероприятий, необходимых для достижения поставленных целей снабжения.
2.4На основе спланированных мероприятий подразделений, а также отчетной информации за прошлый период составляются планы выручки, затрат, сумм покрытия, производственного результата (расчетная прибыль), рентабельности и др. экономических показателей подразделений на период с соответствующей временной разбивкой.
1 .Планирование бюджета сбыта:
-планирование результата сбыта;
- планирование сбытовых расходов: постоянных, переменных и специальных (связаны с принятием специальных оперативных решений).
2.Планирование бюджета производства:
планирование прямых производственных затрат;
планирование косвенных производственных затрат. 3.Планирование бюджета снабжения: -планирование затрат на покупки;
планирование затрат на снабжение.
2.5 Общефирменное планирование доходов и расходов: выручка от реализации продукции, суммы покрытия, производственный результат, рентабельность.
2.6 Оценка степени достижения стоимостных целей организации.
Сравниваются целевые значения основных стоимостных показателей организации с рассчитанными. В случае если значения расчетных показателей меньше целевых, осуществляется перепланировка целей, мероприятий и бюджетов подразделений и организации. Если после проведение нескольких итераций получается, что поставленные цели не могут быть достигнуты, проводится корректировка начальных целей, стратегических планов и продуктовой программы организации.
3. Материальное стимулирование работников структурных подразделений
3.1. Действенность хозрасчета зависит от эффективности функционирования материального стимулирования. Основной предпосылкой его функционирования является прямая зависимость между фондом оплаты труда и достигнутыми конечными результатами труда каждого трудового коллектива. Материальная заинтересованность является одним из основных принципов организации хозрасчета. В соответствии с этим принципом и построена система стимулирования труда коллективов структурных хозрасчетных подразделений, которая включает в себя оплату за труд и премиальные выплаты
3.2. Оплата труда работников хозяйства, членов трудовых коллективов хозрасчетных подразделений, функциональных служб и отделов, а также порядок премирования на 2009 год оговорены в Положении по оплате труда на 2009 год, принятом в Коллективном договоре.
Оплата труда базируется на сложившейся практике и предполагает ежемесячную оплату труда исходя из объемов выполненных работ, количества полученной продукции, затраченного времени, часовых тарифных ставок и расценок, а также должностных окладов, установленных для ИТР, специалистов и служащих с использованием применяемой на предприятии тарифной системы, включающей такие её элементы как Единая тарифная сетка, тарифная ставка I разряда, ЕТКС работ и профессий рабочих, ЕКСД должностей служащих и иные квалификационные справочники, утверждаемые Министерством сельского хозяйства и продовольствия, с сохранением доплат, определяемых Трудовым Кодексом Республики Беларусь, с применением системы премирования при условии наличия положительного финансового результата - прибыли и корректировки премиальных выплат с учетом трудового вклада через КТУ.
В ТЦ «ГИППО» устанавливаются надбавки рабочим за высокое профессиональное мастерство:
для 3-го разряда - до 12%;
для 4-го разряда - до 16%;
для 5-го разряда - до 20%;
для 6-го разряда - до 24% к тарифной ставке работника. Показателями оценки уровня профессионального мастерства для установления надбавок являются:
стабильное высокое качество выпускаемой продукции и выполняемых работ;
строгое соблюдение технологической дисциплины, правил охраны труда и техники безопасности;
выполнение производственных заданий (норм выработки, нормированных заданий);
бережное отношение к оборудованию, экономное расходование сырья и материалов;
освоение смежных профессий и совмещение функций;
применение в своей работе и распространение передовых приемов и методов труда.
Отдельным квалифицированным рабочим, тарифицируемым по разрядам (начиная с 5-го) устанавливаются тарифные ставки, исходя из тарифных коэффициентов, соответствующих тарифным разрядов в диапазоне 2,03-2,48 включительно.
Для специалистов и служащих устанавливают надбавки за высокие достижения в труде, сложность и напряженность труда, выполнение особо важных работ на срок их проведения. Персональные надбавки устанавливаются работникам за высокие творческие, производственные достижения в работе на основе учета объема и сложности выполненных обязанностей, предусмотренных должностными инструкциями, сроков и качества их выполнения, а также критериев, характеризующих квалификацию работника, его компетентность, ответственность и инициативность в работе.
Премирование руководителей и специалистов управления сбыта, маркетинга, фирменной торговли производится по результатам работы структурных подразделений предприятия по г. Могилеву. Условие премирования - начисление чистой прибыли, исчисленной нарастающим итогом с начала года.
Руководители и специалисты управления сбыта, маркетинга и фирменной торговли премируются за основные результаты хозяйственной деятельности ежемесячно в размере до 10% должностного оклада с учетом выполнения показателей премирования.
1.Премия за основные результаты хозяйственной деятельности выплачивается:
1.1 За выполнение основных показателей общих для всех служащих управления сбыта, маркетинга и фирменной торговли в размере до 40% от общего процента премии.
1.2 За выполнение индивидуальных показателей структурным подразделений управления сбыта, маркетинга и фирменной торговли в размере до 60 % от % премии. Оценка выполнения показателей премирования производится за учетный период рабочего месяца.
Определяющим фактором премии за выполнение планов продаж каждому работнику является % перевыполнения индивидуальных месячных планов продаж.
Премирование работников управления сбыта, маркетинга и фирменной торговли производится по каждому показателю раздельно.
3. Премирование работников экспедиций производств № 1, 3, 4 устанавливается в прямой зависимости от объемов реализованной продукции
Определяющим фактором размера премии является темп роста реализованной продукции в натуральном выражении к соответствующему периоду прошлого года.
Размещено на
12