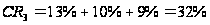Анализ структуры рынка строительных услуг
Индекс Линда. В странах Европейской Экономической Системы для анализа рыночных структур широко используется индекс, предложенный сотрудником Комиссии ЕЭС в Брюсселе Ремо Линдом. Индекс Линда рассчитывается лишь для нескольких крупнейших фирм [3, с. 401-402].
Для двух крупнейших фирм индекс Линда равен процентному отношению их рыночных долей по формуле (1.3).
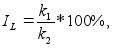
(1.3)
где
 -
индекс Линда,
%;
 -
доля i-ой
фирмы в отрасли,
%.
Для трех крупнейших фирм индекс Линда определяется по формуле (1.4).
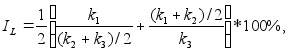 (1.4)
Индекс Херфиндаля – Хиршмана как показатель уровня концентрации связан с показателем монопольной власти Лернера, данное свойство широко используется в экономических исследованиях [19, с. 238-239]. Индекс, характеризующий монопольную власть, определяется как величина, на которую цена превышает предельные затраты и определяется формулой (1.5).
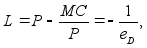
(1.5)
где
 -
индекс Лернера,%;
Р – цена, руб;
МС – предельные затраты, руб;
 -
показатель
эластичности
рыночного
спроса.
Значение индекса Лернера можно прямо связать с индексом Херфиндаля – Хиршмана для олигополистического рынка, предположив, что он описывается моделью Курно. В этом случае для отдельной фирмы индекс Лернера будет вычисляться по формуле (1.6).
 (1.6)
где
 -
индекс Лернера
для отдельной
фирмы,%;
 -
доля i-ой
фирмы в отрасли,
%.
Тогда средний для отрасли индекс (когда весами служат доли фирм на рынке) определяется по формуле (1.7).
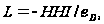 (1.7)
Существует также зависимость индекса Лернера от уровня концентрации с учетом согласованности ценовой политики фирм формула (1.8).
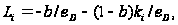 (1.8)
где
 -
показатель
согласованности
ценовой политики
фирм (степень
сговора).
Показатель
-
показатель
согласованности
ценовой политики
фирм (степень
сговора), принимающий
значения от
0, что соответствует
взаимодействию
фирм, до 1, что
соответствует
значению картельного
соглашения.
Чем выше показатель
согласованности
ценовой политики,
тем выше зависимость
индекса Лернера
для фирмы от
доли её на рынке,
а для отрасли
– от уровня
концентрации
продавцов.
Взаимодействие уровня концентрации и спроса показано на рисунке 1.2.
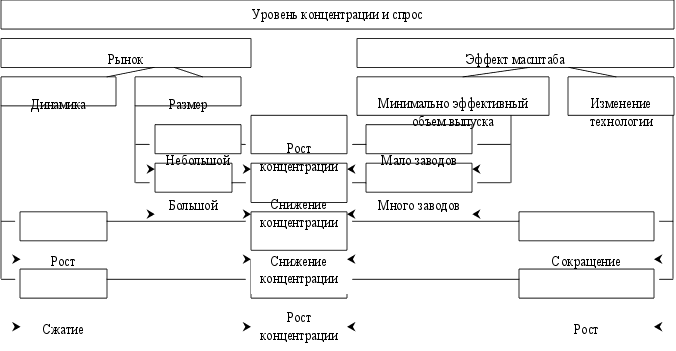 Рисунок
1.2 – Взаимодействие
уровня концентрации
и спроса
В российской практике оценка состояния концентрации на товарных рынках определяется по значениям индекса концентрации для трех крупнейших фирм и индекса Херфиндаля – Хиршмана. При СR3<45%, HHI<1000 –концентрация считается нормальной, при 45%<СR3<70%, 1000 <HHI<2000 –средняя степень концентрации, высокая степень концентрации достигается при CR3>70%, HHI>2000 [24, с. 340].
По результатам анализа количественных и качественных показателей, характеризующих структуру рынка, устанавливается его принадлежность к высоко-, средне- и низко концентрированному рынку, оценивается наличие и степень развитости конкуренции. При заключении о целесообразности вмешательства антимонопольных органов в процесс формирования конкурентной среды на данном товарном рынке определяются направления, формы и методы этого вмешательства.
Таким образом для проведения анализа структуры рынка используются следующие количественные методы. Определение границ рынка, расчет индекса концентрации, Херфендаля – Хиршмана, индекс Линда, индекс Лернера. В России применяется метод индекса концентрации и индекс Херфендаля – Хиршмана.
2 Анализ рынка строительных услуг Российской Федерации
за 2007-2009гг.
2.1 Динамика показателей деятельности рынка строительных услуг Российской Федерации за 2007-2009гг.
Проведем анализ структуры рынка строительных услуг Российской Федерации за 2007-2009гг.
Рынок строительной деятельности Российской Федерации можно разделить на 3 сегмента показанные нами на рисунке 2.1. К этим сегментам относятся:
- 1 сегмент - жилищное строительство и объекты социальной сферы;
- 2 сегмент - отдельные виды продукции;
- 3 сегмент - отдельные виды машин и оборудования.
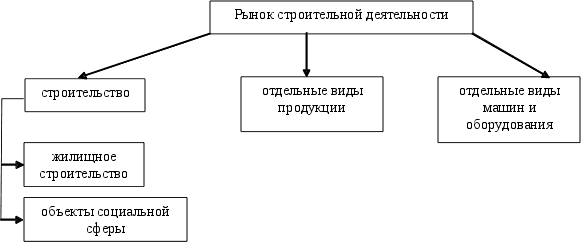
Рисунок 2.1 – Сегменты рынка строительной деятельности Российской
Федерации
Поэтому на первом этапе исследования необходимо рассмотреть основные показатели строительной деятельности Российской Федерации за 2007-2009гг. по этим 3 видам сегментов рынка, на основе данных Федеральной государственной статистики «Основные показатели инвестиционной и строительной деятельности в Российской Федерации».
В таблице 2.1 показаны объемы работ по первому сегменту рынка – строительство в Российской Федерации за 2007-2009гг. На основе объемов работ по строительству, в таблице 2.1. рассчитаем темпы роста за 2008, 2009 года.
Таблица 2.1 – Динамика объемов работ по строительству Российской
Федерации за 2007-2009гг.
| Показатель | Объемы работ 2007 год, млрд.руб. | Объемы работ 2008 год, млрд.руб. | Темпы роста 2008/2007гг, % | Объемы работ 2009 год, млрд.руб. | Темпы роста 2009/2007гг, % | Средние темпы роста за 2007-2009г, % |
| Выполнено работ | 4014,27 | 4529,10 | 113 | 3869,10 | 96 | 104 |
Таким образом, из таблицы 2.1 видно, что в 2008 году объемы работ по строительству увеличились по сравнению с 2007 годом на 13%, но данную тенденцию сохранить не удалось, в связи с мировым финансовым кризисом, поэтому в 2009 году произошло снижение объема работ по строительству по сравнению с 2007 годом на 4%. Средние темпы прироста за 2007-2009гг. в первом сегменте рынка строительство составляют рост 4%.
Таблица 2.2 – Динамика видов продукции для строительной деятельности в Российской Федерации за 2007-2009гг.
| Показатель | Темпы роста 2008/2007гг, % | Темпы роста 2009/2007гг, % | Средние темпы роста за 2007-2009г, % |
| Производство стекла и изделий из стекла | 104 | 111 | 107 |
| Производство керамических плиток и плит | 107 | 85 | 96 |
| Производство кирпича, черепицы | 117 | 67 | 92 |
| Производство цемента, извести и гипса | 96 | 72 | 84 |
| Производство изделий из бетона, гипса и цемента | 97 | 65 | 81 |
| Производство прочей неметаллической минеральной продукции | 98 | 77 | 87 |
| Объем произведенной продукции для строительной деятельности | 103 | 79 | 91 |
Рассмотрим динамику второго сегмента рынка – производство отдельных видов строительных услуг на основе данных Приложения А. В Приложении А мы рассчитали показатели темпов роста 2008 года по сравнению с 2007 годом, и 2009 года по сравнению с 2008 годом, в связи с большой выборкой данных в таблице 2.2 мы объединили производство отдельных видов продукции по группам.
Таким образом, на основе таблицы 2.2 можно сделать следующий вывод, что в целом по всему объему произведенной продукции для строительной деятельности в Российской Федерации в 2008 году по сравнению с 2007 годом был прирост 3%, однако в связи с финансовым кризисом в 2009 году наблюдается снижение на 21%, причем по всем видам продукции для строительной деятельности, кроме производства стекла и изделий из стекла.
Таблица 2.3 – Динамика объемов производства машин и оборудования для строительства в Российской Федерации за 2007-2009гг.
| Показатель | Объемы работ 2007 год, шт. | Объемы работ 2008 год, млрд.шт. | Темпы роста 2008/2007гг, % | Объемы работ 2009 год, шт. | Темпы роста 2009/2007гг, % | Средние темпы роста за 2007-2009г, % |
| Краны электр. | 939 | 739 | 79 | 428 | 46 | 62 |
| Краны на автомобильном ходу | 6881 | 6326 | 92 | 1359 | 20 | 56 |
| Краны башенные | 546 | 476 | 87 | 42 | 8 | 47 |
| Лифты | 23904 | 21800 | 91 | 12800 | 54 | 72 |
| Экскаваторы | 6275 | 5277 | 84 | 1392 | 22 | 53 |
| Бульдозеры | 3349 | 3125 | 93 | 737 | 22 | 58 |
| Автогрейдеры | 1302 | 1362 | 105 | 659 | 51 | 78 |
| Дробилки | 275 | 291 | 106 | 315 | 115 | 110 |
| Объем производства машин и оборудования для строительной деятельности | 43471 | 39396 | 91 | 17732 | 41 | 66 |
Это единственная группа продуктов для строительной деятельности, которая не пострадала после финансового кризиса, а напротив стала развиваться еще большими темпами прироста в 2009 году на 11% по сравнению с 2007 годом. В целом, средние темпы прироста за 2007-2009гг. в втором сегменте рынка производство видов продукции составляют снижение на 9%.
В таблице 2.3 показаны объемы по третьему сегменту рынка – производство отдельных видов машин и оборудования для строительства в Российской Федерации за 2007-2009гг. На основе объемов производства видов машин и оборудования в таблице 2.3. рассчитаем темпы роста за 2008,2009 года.
Таким образом, из таблицы 2.3 видно, что в 2008 году объемы производства машин и оборудования для строительной деятельности уменьшились по сравнению с 2007 годом на 9%, но в связи с мировым финансовым кризисом, в 2009 году произошло снижение по сравнению с 2007 годом на 59%. Прирост объемов производства машин и оборудования положителен лишь на производстве дробилок в среднем за 2007-2009гг на 10%.
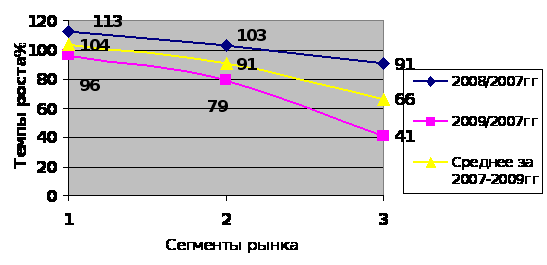
Рисунок 2.2 – Динамика показателей деятельности по сегментам рынка
строительных услуг в Российской Федерации за 2007-2009гг.
В целом средние темпы прироста за 2007-2009гг. в третьем сегменте рынка производства машин и оборудования для строительной деятельности составляют уменьшение на 34%. На рисунке 2.2 отразим динамику показателей деятельности по трем сегментам рынка строительной деятельности в Российской Федерации за 2007-2009гг.
Таким образом, на основании рисунка 2.2 мы можем сделать вывод, что по рынку строительной деятельности Российской Федерации из трех сегментов показанные нами на рисунке 2.2., по темпам роста показателей деятельности за 2007-2009гг:
- 1 сегмент – строительство занимает 1 место;
- 2 сегмент – производство отдельных видов продукции занимает 2 место;
- 3 сегмент – производство отдельных видов машин и оборудования занимает 3 место, все показатели снижаются.
В 2009 году по показателям деятельности по всем трем сегментам рынка строительных услуг произошло снижение в связи с финансовым кризисом, наиболее пострадал сегмент рынка - производство машин и оборудования.
2.2 Анализ структуры рынка строительных услуг Российской
Федерации за 2007-2009гг.
Проанализируем структуру рынка объема мировых строительных услуг на конец 2009 года.
Таблица 2.4 – Объем мирового рынка строительных услуг на 2009 год
| Страна | Объемы строительства, $ млрд. | Доля рынка |
| США | 970 | 23% |
| Япония | 670 | 16% |
| Китай | 480 | 11% |
| Германия | 295 | 7% |
| Италия | 165 | 4% |
| Франция | 150 | 4% |
| Великобритания | 145 | 3% |
| Бразилия | 125 | 3% |
| Испания | 110 | 3% |
| Корея | 105 | 2% |
| Мексика | 80 | 2% |
| Австралия | 75 | 2% |
| Индия | 55 | 1% |
| Гонконг | 50 | 1% |
| Другие страны | 745 | 18% |
| Итого: | 4220 | 100% |
Объем мирового рынка строительных услуг на 2009 год представлен нами в таблице 2.4 по данным агентства «Davis Langdon&Search International» и Консалтингового – Центра «Шаг».
В таблице 2.4 рассчитаем долю рынка за 2009г объемов мировых строительных услуг по странам и отразим полученные результаты в таблице 2.4.
Определим рыночные доли мирового рынка строительных услуг по странам по формуле (2.1).
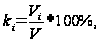 (2.1)
где
 -
доля i-ой
страны в отрасли,
%;
 -
строительства
i-ой страны,
млрд.$;
 -
строительства
во всем мире,
млрд.$.
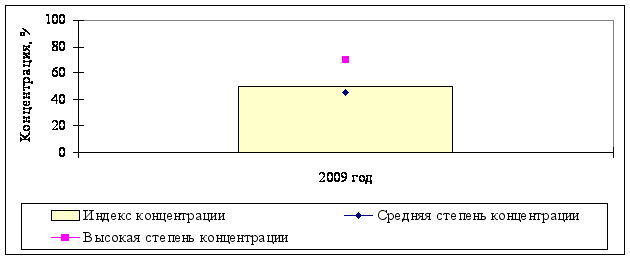
Рисунок 2.3 - Динамика индекса концентрации рынка строительных
услуг по странам за 2009г.
На основании данных о рыночных долях крупнейших стран в таблице 2.4 рассчитаем индекс концентрации по формуле (2.1), характеризующий долю трех крупнейших стран в общем объеме рынка строительных услуг за 2009г.
Индекс концентрации рынка строительных услуг по странам за 2009 год определен как:
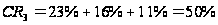
На рисунке 2.3 изображены результаты данных индекса концентрации трех крупнейших стран на рынке строительных услуг за 2009г.
Для характеристики рыночной власти между всеми субъектами рынка строительных услуг по странам мира рассчитаем индекс Херфиндаля - Хиршмана по формуле (2.2).
Индекс Херфиндаля – Хиршмана для рынка строительных услуг по странам за 2009 год составляет:
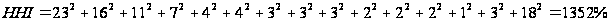
Представим полученные данные расчетов индекса Херфиндаля-Хиршмана для рынка строительных услуг по странам за 2009 год на рисунке.2.4
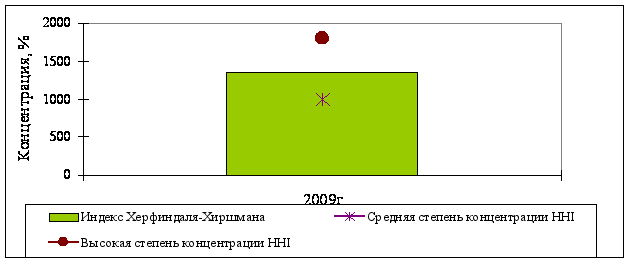
Рисунок 2.4 - Динамика индекса Херфиндаля-Хиршмана на рынке
строительных услуг странам мира за 2009г.
Таким образом, мы видим, что на конец 2009гг. на первом месте по доле рынка строительных услуг занимает США 23%, на втором месте Япония 16%, на третьем месте Китай 11% .
На основе рассчитанных показателей концентрации и индекса Херфиндаля-Хиршмана рынок строительных услуг по странам мира в 2009г. характеризуется 45%<СR3<70%, 1000<HHI<1800 умеренной концентрацией.
Среднегодовой рост мировых затрат на строительство за 2007-2009гг. показан на рисунке 2.5.
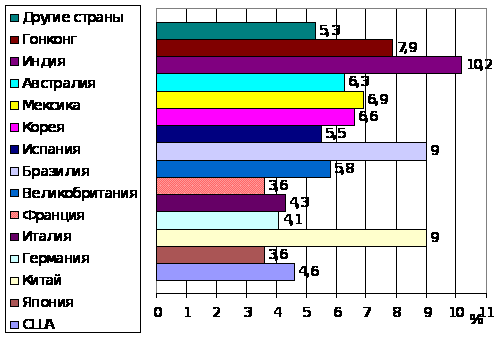
Рисунок 2.5. – Среднегодовой темп мировых затрат на строительство
за 2007-2009гг.
Таким образом, на основе рисунка 2.5 мы видим, что самые высокие темпы роста среди мировых затрат на строительство за 2007-2009гг имели страны: на первом месте - Индия 10,2%, на втором месте – Бразилия, Китай 10%, на третьем месте – Гонконг 7,9%.
Таблица 2.5 – Лидеры мирового рынка строительных услуг в 2008-2009гг.
| Компания | Финансовый оборот в 2008-2009гг, $ млрд. | Доля рынка |
| «VINCI Group», Франция | 26,6 | 16% |
| «Bouygues SA», Франция | 20,2 | 12% |
| «Skanska AB», Швеция | 18,3 | 11% |
| «Bechtel Group», США | 17,4 | 10% |
| «Hochtief AG»,Германия | 16,3 | 10% |
| «Taisei Corporation», Япония | 15,9 | 9% |
| «Grupo ACS», Испания | 15 | 9% |
| «Shimizu Corporation», Япония | 12,6 | 8% |
| «Kajima Corporation», Япония | 12,9 | 8% |
| «Obayashi Corporation», Япония | 12,6 | 8% |
| Итого: | 167,8 | 100% |
В таблице 2.5 представлены лидеры мирового рынка строительных услуг в разрезе по компаниям десяти лучших и обороты их финансов в 2008-2009гг. по данным Консалтингового – Центра «Шаг».
В таблице 2.5 рассчитаны доли рынка за 2008-2009гг по финансовому обороту в строительные услуги 10 крупнейших мировых компаний.
Определим рыночные доли рынка строительных услуг по мировым компаниям по формуле (2.1).
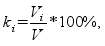
(2.1)
где
-
доля i-ой
компании в
отрасли, %;
-
строительства
i-ой
компании, млрд.$;
-
строительства
по всем компаниям
крупнейшим
в мире, млрд.$.
На основании данных о рыночных долях крупнейших мировых компаний в таблице 2.5 рассчитаем индекс концентрации по формуле (1), характеризующий долю трех крупнейших мировых компаний в общем объеме рынка строительных услуг за 2008-2009г.
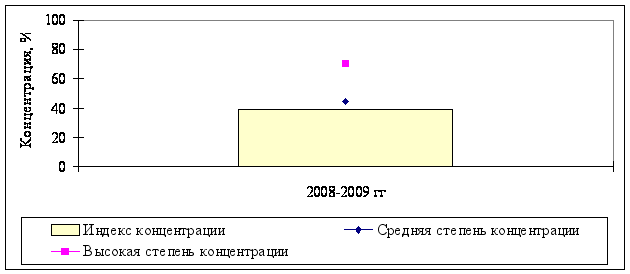
Рисунок 2.6 - Динамика индекса концентрации рынка строительных
услуг по мировым компаниям за 2008-2009г.
Индекс концентрации рынка строительных услуг по мировым компаниям за 2008-2009 год определен как:
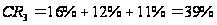
На рисунке 2.6 изображены результаты данных индекса концентрации трех крупнейших мировых компании на рынке строительных услуг за 2008-2009г.
Для характеристики рыночной власти между всеми субъектами рынка строительных услуг по мировым компаниям рассчитаем индекс Херфиндаля - Хиршмана по формуле (2.2).
Индекс Херфиндаля – Хиршмана для рынка строительных услуг по мировым компаниям за 2008-2009 год составляет:
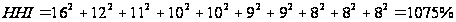
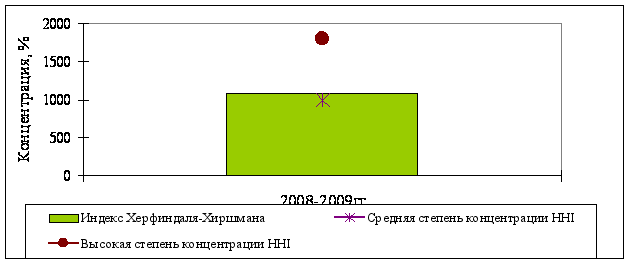
Рисунок 2.7 - Динамика индекса Херфиндаля-Хиршмана на рынке
строительных услуг мировых компаний за 2008-2009г.
Представим полученные данные расчетов индекса Херфиндаля-Хиршмана для рынка строительных услуг по мировым компаниям за 2008-2009 год на рисунке.2.7.
Таким образом, мы видим, что за 2008-2009гг. на первом месте по доле рынка строительных услуг занимает «VINCI Group», Франция 16%, на втором месте «Bouygues SA», Франция 12%, на третьем месте «Skanska AB», Швеция 11% .
На основе рассчитанных показателей концентрации и индекса Херфиндаля-Хиршмана рынок строительных услуг по мировым компаниям за 2008-2009г. характеризуется СR3<45%, HHI<1000 низкой концентрацией.
Сравнительная эффективность зарубежных и отечественных предприятий рынка строительных услуг за 2009год представлена нами в таблице 2.6 и 2.7 на основе расчета ТР- индекса. ТР- индекс – показывает отношение оборота предприятия к среднесписочному количеству сотрудников. Является простым и надежным способом оценки эффективности организации.
Таблица 2.6 – Сравнительная эффективность зарубежных предприятий рынка строительных услуг за 2009 год
| Компания | Финансовый оборот в 2009г, $. | Штат, чел. | ТР- индекс |
| «D.R. Horton, Inc» США | 13863700000 | 7466 | 1 856 911 |
| «Shimizu Corporation», Япония | 14677500000 | 9185 | 1 597 985 |
| «Taisei Corporation», Япония | 15131500000 | 9748 | 1 552 267 |
| «Kajima Corporation», Япония | 15351600000 | 9910 | 1 549 101 |
| «KB Home», США | 7008300000 | 6000 | 1 168 050 |
| «Obayashi Corporation», Япония | 13060300000 | 13533 | 965 070 |
| «Takamatsu Corporation», Япония | 1579400000 | 2335 | 676 402 |
| «Sekisui House», Япония | 11544600000 | 19498 | 592 091 |
| «Hochtief AG»,Германия | 16291200000 | 36409 | 447 449 |
| «Bechtel Group», США | 17378000000 | 40000 | 434 450 |
| «Skanska AB», Швеция | 18335000000 | 53803 | 340 780 |
| «Bouygues SA», Франция | 31920300000 | 113300 | 281 732 |
| «VINCI Construction», Франция | 11300000000 | 45700 | 247 264 |
| «VINCI Group», Франция | 26625600000 | 128000 | 208 012 |
| «Bouygues Construction», Франция | 7500000000 | 38500 | 194 805 |
| «Grupo ACS», Испания | 14950300000 | 107748 | 138 752 |
| «John Stacey& Sons Ltd», Англия | 24000000 | 175 | 137 142 |
| Итого среднее значение ТР-индекса | - | - | 691 129 |
Таким образом, на основе таблицы 2.6 сравнительная эффективность зарубежных предприятий рынка строительных услуг за 2009 год показывают, что на первом месте компании США и Японии, в частности «D.R. Horton, Inc» США на 1 месте, «Shimizu Corporation», Япония – на 2 месте, «Taisei Corporation», Япония – на 3 месте.
Рассчитаем показатели эффективности отечественных предприятий рынка строительных услуг за 2009год представлена нами в таблице 2.7 на основе расчета ТР- индекса.
Таблица 2.7 – Сравнительная эффективность российских предприятий рынка строительных услуг за 2009 год
| Компания | Финансовый оборот в 2009г, $. | Штат, чел. | ТР- индекс |
| «Мосфундаментстрой-6», РФ, Москва | 203200000 | 1600 | 127000 |
| «Дон-строй», РФ, Москва | 420000000 | 5500 | 76363 |
| «ПИК», РФ, Москва | 990000000 | 15000 | 66000 |
| «Ингеоком», РФ, Москва | 190000000 | 3150 | 60317 |
| «Стройтрансгаз», РФ, г.Орел | 1119600000 | 20000 | 55980 |
| «Эталон-ЛенспецСМУ», РФ, Санкт Петербург | 220000000 | 5310 | 41431 |
| «Интеко», РФ, г.Москва | 400000000 | 14890 | 26864 |
| «СУ-155», РФ, г.Москва | 820000000 | 40000 | 20500 |
| «Моспромстрой» РФ, г.Москва | 383400000 | 20000 | 19170 |
| «Мосинжстрой» РФ, г.Москва | 511700000 | 35000 | 14620 |
| «Главмосстрой» РФ, г.Москва | 369700000 | 50000 | 7394 |
| Итого среднее значение ТР-индекса | - | - | 49441 |
Таким образом, на основе таблицы 2.7 сравнительная эффективность российских предприятий рынка строительных услуг за 2009 год показывают, что на первом месте компании г.Москвы , в частности «Мосфундаментстрой-6», РФ, Москва - на 1 месте, «Дон-строй», РФ, Москва – на 2 месте, «ПИК», РФ, Москва - на 3 месте.
Однако среднее значение ТР- индекса в России плохое. Значение этого индекса российских строительных компаний более чем на порядок отличается от показателя западных компаний составляет 7% от индекса зарубежных компаний. О том, что это может означать, заставляют задуматься компанию «Главмосстрой» РФ, г.Москва. Значение индекса этой компании – 7394 $/чел.
Представим полученные данные расчетов индекса ТР на рисунке.2.8.
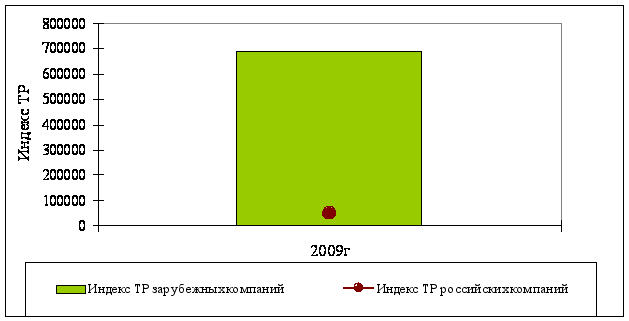
Рисунок 2.8 - Динамика среднего индекса ТР эффективности предприятий на рынке строительных услуг зарубежных и российских компаний за 2009г.
Это означает, что доход компания потратит на зарплату работникам, средний ее уровень не превысит $620, компания также должна оплатить как минимум налоги, восстанавливать и покупать оборудование, закупать строительные и расходные материалы, желательно делать вложения. Но мы видим, что ресурсы для этого при таких показателях невелики, в условиях нормального рыночного развития.
Проведем анализ структуры рынка строительных услуг Российской Федерации за 2007-2009гг. в разрезе по федеральным округам и субъектам РФ.
Объем выполненных работ по виду деятельности «Строительство» - это работы, выполненные организациями собственными силами по виду деятельности «Строительство» на основании договоров и (или) контрактов, заключаемых с заказчиками. В стоимость этих работ включаются работы по строительству новых объектов, капитальному и текущему ремонту, реконструкции, модернизации жилых и нежилых зданий и инженерных сооружений.
На основании Приложения Б рассчитаем долю рынка за 2007-2009гг по федеральным округам Российской Федерации и отразим полученные результаты в таблице 2.8.
Определим рыночные доли федеральных округов по формуле (2.1).
(2.1)
где
-
доля i-ого
федерального
округа в отрасли,
%;
-
строительства
i-ого
федерального
круга, млн.руб.;
-
строительства
по Российской
Федерации,
млн.руб.
Таблица 2. 8 – Доля рынка строительства по федеральным округам Российской Федерации за 2007-2009гг.
| Федеральный округ | 2009 год Доля рынка, % | 2008 год Доля рынка, % | 2007 год Доля рынка, % |
| Российская Федерация | 100,00 | 100,00 | 100,00 |
| Центральный федеральный округ | 27,35 | 28,31 | 29,61 |
| Северо-Западный федеральный округ | 15,02 | 14,53 | 15,41 |
| Южный федеральный округ | 11,98 | 11,18 | 9,90 |
| Приволжский федеральный округ | 16,67 | 16,11 | 15,25 |
| Уральский федеральный округ | 13,45 | 14,85 | 13,61 |
| Сибирский федеральный округ | 8,82 | 9,23 | 9,64 |
| Дальневосточный федеральный округ | 6,72 | 5,79 | 6,58 |
На основании данных о рыночных долях крупнейших федеральных округов таблицы 2.8 рассчитаем индекс концентрации по формуле (2.1), характеризующий долю трех крупнейших федеральных округов в общем объеме рынка строительства за 2007-2009гг.
Индекс концентрации рынка строительства по федеральным округам за 2009 год определен как:

Индекс концентрации рынка строительства по федеральным округам за 2008 год определен как:
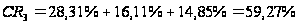
Индекс концентрации рынка строительства по федеральным округам за 2007 год определен как:
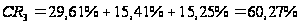
На рисунке 2.9 изображены результаты данных индекса концентрации трех крупнейших федеральных округа РФ за 2007- 2009г.
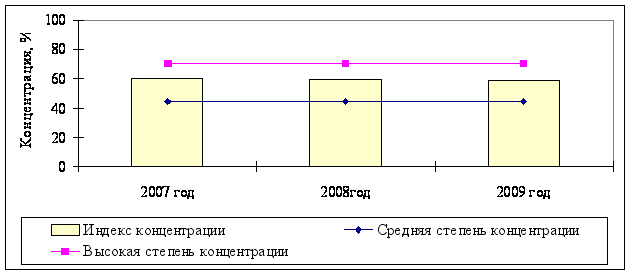
Рисунок 2.9 - Динамика индекса концентрации рынка строительных услуг по федеральным округам РФ за 2007- 2009г.
Для характеристики рыночной власти между всеми субъектами рынка строительных услуг по федеральным округам рассчитаем индекс Херфиндаля - Хиршмана по формуле (2).
Индекс Херфиндаля – Хиршмана для рынка строительных услуг по федеральным округам за 2009 год составляет:
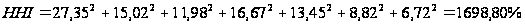
Индекс Херфиндаля – Хиршмана для рынка строительных услуг по федеральным округам за 2008 год составляет:
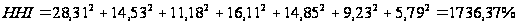
Индекс Херфиндаля – Хиршмана для рынка строительных услуг по федеральным округам за 2007 год составляет:
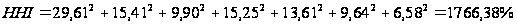
Представим полученные данные расчетов индекса Херфиндаля-Хиршмана на рисунке.2.10.
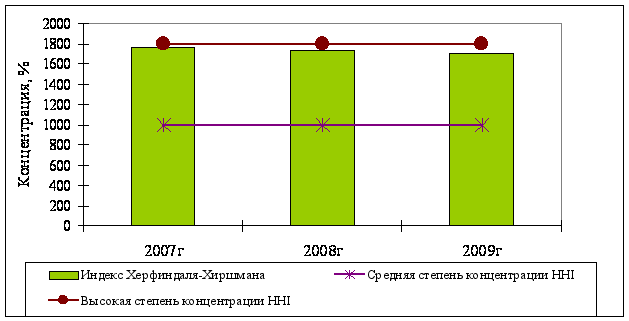
Рисунок 2.10 - Динамика индекса Херфиндаля-Хиршмана на рынке
строительных услуг по федеральным округам РФ за 2007-2009г.
Таким образом, мы видим, что за 2007-2009гг. на первом месте по доле рынка занимает Центральный федеральный округ 28%, на втором месте Приволжский федеральный округ 16%, на третьем месте Северо-Западный округ 15% .
На основе рассчитанных показателей концентрации и индекса Херфиндаля-Хиршмана рынок строительных услуг по федеральным округам в Российской Федерации за 2007-2009г. характеризуется 45%<СR3<70%, 1000<HHI<1800 умеренной концентрацией. На основании Приложения Б рассчитаем долю рынка за 2009-2007гг по субъектам Российской Федерации и отразим полученные результаты в Приложении В.
Определим рыночные доли субъектов Российской Федерации по формуле (2.1).
(2.1)
где
-
доля i-ого
субъекта РФ
в отрасли, %;
-
строительства
i-ого
субъекта РФ,
млн.руб.;
-
строительства
по Российской
Федерации,
млн.руб.
На основании данных о рыночных долях крупнейших субъектов Российской Федерации Приложения В рассчитаем индекс концентрации по формуле (1), характеризующий долю трех крупнейших субъектов РФ в общем объеме рынка строительства за 2007-2009гг.
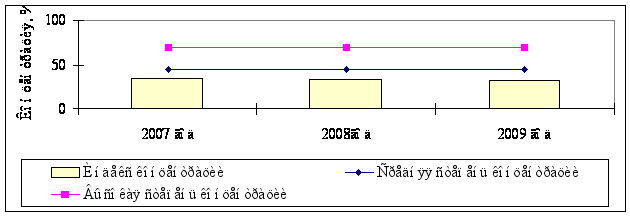
Рисунок 2.11 - Динамика индекса концентрации рынка строительных
услуг по субъектам РФ за 2007- 2009г.
Индекс концентрации рынка строительства по субъектам Российской Федерации за 2009 год определен как: