Анализ структуры рынка строительных услуг
Индекс концентрации рынка строительства по субъектам Российской Федерации за 2008 год определен как:
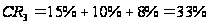
Индекс концентрации рынка строительства по субъектам Российской Федерации за 2007 год определен как:
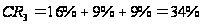
На рисунке 2.11 изображены результаты данных индекса концентрации трех крупнейших субъекта РФ за 2007- 2009г.
Для характеристики рыночной власти между всеми субъектами рынка строительных услуг по субъектам Российской Федерации рассчитаем индекс Херфиндаля - Хиршмана по формуле (2.2).
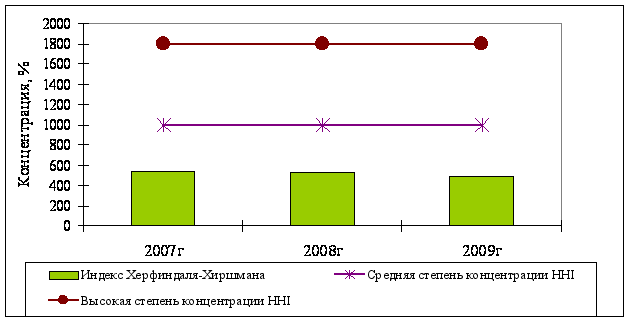
Рисунок 2.12 - Динамика индекса Херфиндаля-Хиршмана на рынке
строительных услуг по субъектам РФ за 2007-2009г.
Индекс Херфиндаля – Хиршмана для рынка строительных услуг по федеральным округам за 2009 год составляет:

Индекс Херфиндаля – Хиршмана для рынка строительных услуг по федеральным округам за 2008 год составляет:

Индекс Херфиндаля – Хиршмана для рынка строительных услуг по федеральным округам за 2007 год составляет:

Представим полученные данные расчетов индекса Херфиндаля-Хиршмана на рисунке.2.12.
Таким образом, мы видим, что за 2007-2009гг. на первом месте по доле рынка занимает Москва 15%, на втором месте Тюменская область 10%, на третьем месте г.Санкт Петербург 9% .
На основе рассчитанных показателей концентрации и индекса Херфиндаля-Хиршмана рынок строительных услуг по субъектам Российской Федерации за 2007-2009г. характеризуется СR3<45%, HHI<1000 низкой концентрацией.
2.3 Влияние факторов структуры рынка на инвестиционную
деятельность строительных компаний в Российской Федерации
за 2007-2009гг
На третьем этапе исследования проанализируем влияния факторов структуры рынка на инвестиционную деятельность строительных компаний в Российской Федерации за 2007-2009гг.
Таблица 2.9 – Удельный вес и динамика темпов роста инвестиций в
строительство в Российской Федерации за 2007-2009гг.
| Период | Объемы инвестиций, млрд.руб. | Темпы роста по сравнению с 2007 годом, % | Удельный вес инвестиций к общему итогу по всем видам деятельности, % |
| 2007 год | 163,03 | - | 2,7 |
| 2008 год | 149,50 | 92 | 2,4 |
| 2009 год | 162,70 | 100 | 2,8 |
Для этого проведем корреляционный анализ факторов структуры рынка на инвестиционную деятельность строительных компаний в Российской Федерации за 2007-2009гг. на основе данных Федеральной государственной статистики «Основные показатели инвестиционной и строительной деятельности в Российской Федерации».
В таблице 2.9 показаны объемы инвестиций по виду деятельности строительство в Российской Федерации за 2007-2009гг. А также мы рассчитали удельный вес инвестиций в строительство к общему итогу инвестиций по всем видам деятельности. В таблице 2.9 рассчитаны темпы роста инвестиционной деятельности в строительство за 2007-2009гг.
Таким образом, на основе таблицы 2.9 можно сделать вывод, что за 2007-2009гг удельный вес инвестиций в строительство к общему итогу по инвестициям по всем видам деятельности в Российской Федерации занимает не более 3%. В 2008 году произошел спад инвестиций строительство на 8% по сравнению с 2007 годом, но в 2009 году показатели инвестиций вернулись к докризисному уровню 2007 года.
Таблица 2.10 – Данные для проведения корреляционного анализа за 2007-2009 гг. по Российской Федерации
| Факторы | 2007 год | 2008 год | 2009 год |
| Инвестиции, млрд.руб. | 163,03 | 149,50 | 162,70 |
| Прибыль, убыток, млн.руб. | 105775 | 130421 | 104861 |
| Просроченная задолженность по кредитам банков и займам организаций, млрд.руб. | 1,6 | 1,7 | 7,6 |
| Сводный индекс цен строительной продукции, % | 116,3 | 99,5 | 100 |
| Численность работников, млн.чел. | 3,1 | 3,3 | 3,1 |
| Темпы роста строительных работ по отношению к 2007 году, % | 100 | 113 | 96 |
| Темпы роста производства видов продукции по отношению к 2007 году, % | 100 | 103 | 79 |
| Темпы роста производства машин и оборудования по отношению к 2007 году, % | 100 | 91 | 41 |
С целью выявления факторов влияющих на инвестиции на рынке строительных услуг за 2007-2009 гг. проведем корреляционный анализ на основе статистической отчетности за 2007-2009 гг. по России, представленной в таблице 2.10.
В корреляционном анализе в качестве результативного признака выступают инвестиции в строительство Российской Федерации за 2008-2009 гг. При этом факторными признаками являются следующие факторы, влияющие на объемы инвестиций:
- прибыль или убытки в отрасли;
- просроченная задолженность по кредитам банков;
- сводный индекс цен строительной продукции;
- численность работников;
- темпы объемов строительных работ;
- темпы производства видов продукции для строительства;
- темпы производства машин и оборудования.
Результаты корреляционного анализа факторов влияющих на инвестиции на рынке строительных услуг за 2008-2009 гг. показаны в таблице 2.11.
Таблица 2.11 – Корреляционный анализ влияния факторов на объем инвестиций на рынке строительных услуг в Российской Федерации за 2007-2009 гг.
| Факторы | Коэффициент корреляции |
| Инвестиции, млрд.руб. | 1,00 |
| Прибыль, убыток, млн.руб. | -1,00 |
| Просроченная задолженность по кредитам банков и займам организаций, млрд.руб. | 0,47 |
| Сводный индекс цен строительной продукции, % | 0,54 |
| Численность работников, млн.чел. | -1,00 |
| Темпы роста строительных работ по отношению к 2007 году, % | -0,97 |
| Темпы роста производства видов продукции по отношению к 2007 году, % | -0,58 |
| Темпы роста производства машин и оборудования по отношению к 2007 году, % | -0,35 |
В результате анализа корреляционной модели были определены факторы, положительно влияющие на объем инвестиций на рынке строительных услуг.
На первом месте – индекс цен строительной продукции – 0,54 коэффициент корреляции.
На втором месте – просроченная задолженность по кредитам банков и займам организаций, осуществляющих деятельность в строительстве – 0,47 коэффициент корреляции.
Отрицательное влияние оказали следующие факторы:
- численность работников - 1,00 коэффициент корреляции;
- прибыль, убыток – 1,00 коэффициент корреляции;
- темпы роста строительных работ -0,97 коэффициент корреляции;
Незначительное отрицательное влияние оказывают такие факторы, как темпы роста производства видов продукции и машин и оборудования для строительной деятельности 0,58 и 0,35 коэффициент корреляции.
На рисунке 2.13 мы отразили положительные и отрицательные факторы влияющие на инвестиции на рынке строительных услуг в Российской Федерации за 2007-2009гг.


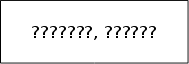
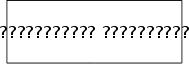

Рисунок 2.13 – Факторы, влияющие на объемы инвестиций на рынке
строительных услуг
Таким образом, на основе рисунка 2.13, можно сделать следующие выводы по оценке влияния факторов на инвестиции на рынке строительных услуг. Положительное влияние индекса цен строительной продукции обусловлено тем, что чем выше данный показатель, тем выше желание и возможность инвесторов заключать инвестиционные проекты, получить больший процент доходности. Такая же ситуация и с просроченной задолженностью по кредитам банков и займам строительных организаций. Чем больше собственных средств остается у строительных компаний, в виде неоплаченных кредитов, тем больше средств можно вложить в сферу строительных услуг.
Отрицательное влияние такого показателя как численность работников объясняется тем, что заработная плата в строительной отрасли имеет большой удельный вес в структуре затрат, увеличение численности работников увеличивает затраты по заработной плате, но при низкой производительности труда, что является диспропорцией. Эти средства на заработную плату могли бы тратиться на инвестиции за счет собственного капитала. Аналогичная ситуация обстоит и с таким фактором как прибыль или убыток, то есть прибыль которая, является источником собственного капитала, направляют не на увеличение инвестиций, а на другие цели что является негативным фактором. По фактору темпов роста строительных работ наблюдается также нарушение диспропорций, то есть инвестиции растут не прямо пропорционально увеличению роста строительных работ производительности.
Все эти факторы, влияющие на инвестиционную деятельность, подтверждают гипотезу, по поводу отрицательной экономической ситуации на рынке строительных услуг и срочной необходимости корректирующих мероприятий. Диспропорции на рынке строительных услуг в Российской Федерации возникли еще до кризиса, в результате экономически неэффективной инвестиционной деятельности.
3 Основные пути повышения экономической эффективности
рынка строительных услуг
3.1 Зарубежный опыт привлечения инвестиций на рынке
строительных услуг в условиях Российской Федерации
Рассмотрим зарубежный опыт привлечения инвестиций на рынке строительных услуг. Если рассматривать зарубежный опыт привлечения инвестиций, то необходимо сказать об относительной сбалансированности инвестиционного спроса, с одной стороны, и предложений строительных фирм на удовлетворение этого спроса, с другой. Данная ситуация сложилась за счет доступности готовых строительных объектов, наличия экономических и правовых механизмов по обеспечению возвратности вложенных денежных средств и оптимальных сроков окупаемости инвестиций [20, с.45]. О развитости зарубежных институтов жилищного строительства говорят следующие факты. В России лишь для 11% населения на одного человека приходится 17-18 м2 жилья, за рубежом данные цифры составляют 30-35 м2. По инвестициям в строительный комплекс Россия стоит на одиннадцатом месте. В общем объеме финансирования: 25% средств - местных бюджетов, 75% - индивидуальных застройщиков [16, с.8].
Хотелось бы отметить, что зарубежные системы долевого участия в строительстве имеют свои принципиальные особенности. Это вызвано тем, что во многих странах развито ипотечное жилищное кредитование и граждане, получая кредит, приобретают готовое жилье, не опасаясь, что застройщик не выполнит свои обязательства или будет задержан срок строительства. Данный вид кредитования намного выгодней и эффективней для граждан, обеспечен устойчивой экономикой страны и защищен многими развитыми правовыми институтами. Это дает основание некоторым специалистам отметить, что "инвестирование развития российской экономики в значительной мере определяется организацией ипотечного кредитования" [8, с.54].
Для более конструктивной организованности фирмы, занятые в строительной деятельности, объединяются между собой, что позволяет значительно снизить стоимость строительства жилья, поскольку они заинтересованы в деятельности друг друга. М.М. Скулимовский говорит о том, что 80% потерь и удорожаний в процессе строительства возникают из-за несовершенства проектных решений, поэтому как "зарубежные, так и отечественные специалисты пришли к выводу о необходимости реорганизации взаимодействия участников инвестиционного процесса" [22, с.14]. При таком взаимодействии расходы и многие издержки сокращаются за счет снижения расходов на рекламу, взаимных скидок на оказываемые услуги и поставляемые материалы. Данные объединения обычно называют картелями. "За рубежом давно известна практика создания картелей на основе объединения проектных, научных, строительных предприятий и предприятий материалов" [26, с.6].
Следующим важным моментом в организации строительства является роль заказчика и того, кто выполняет его функции. В Англии, Финляндии и Швеции представителем заказчика часто является архитектор. Он подбирает необходимых для строительства специалистов, которые определяют предварительную стоимость строительства, выполняют работы по субподряду, собирают иные необходимые данные. Вместе с ними архитектор подготавливает документы для заключения контракта, в котором обусловливается целесообразность участия в торгах, программа работ до и после торгов, экономические методы производства работ и вопросы сокращения продолжительности строительства.
В США заказчик создает группу, в состав которой могут включаться сметчики, инженеры, экономисты, руководители контракта и прорабы. Далее ими разрабатывается вся необходимая документация и схемы строительного процесса. На основании полученных материалов руководитель контракта начинает работу с подрядными фирмами. При этом для оптимального выбора распространено привлечение консультационных фирм. В Японии в данном направлении сделан шаг вперед. При строительных фирмах организуются крупные исследовательские лаборатории, и даже институты, в штаты фирмы активно привлекаются ученые [20, с.50-51]. При этом вместо понятия "заказчик" используется понятие "девелопер", в функции которого входят приобретение площадки, финансирование, строительство и продажа жилья. Девелопер может привлекать подрядчиков и субподрядчиков [29, с.3].
В Германии заказ на производство работ получает генеральный подрядчик, который в свою очередь распределяет его специализированным фирмам и несет ответственность за выполнение сроков и качества строительства [32, с.28].
Еще одной особенностью являются отношения заказчика и подрядчика, которые оказывают влияние на формирование отношений дольщика и заказчика в данном случае. "Если же поставщик изготовляет вещь из собственного материла, хотя бы и по заказу контрагента, то в большинстве стран признается договор купли-продажи будущей вещи". Решающее значение придается тому обстоятельству, что поставщик, изготавливая из своего материала, становится собственником созданной вещи. На этой позиции стоит практика Франции, Англии, США и с оговорками ФРГ [9, с.349]. То есть, по сравнению с нашим законодательством, в вышеуказанной ситуации заказчик не может заключать договоры с другими инвесторами, что представляется логичным и обоснованным. При заключении договоров дольщиками и инвесторами существует "универсальное правило работы с долевыми схемами - принцип второго этажа: включаться в процесс инвестирования строительства менее рискованно, когда коробка дома поднялась не менее чем на два этажа" [15, с.18].
Рассматривая мировой опыт обеспечения населения жильем, необходимо иметь в виду, что на практическое развитие и организацию жилищного кредитования в той или иной стране значительное влияние оказывает ряд факторов, которые можно подразделить на политические, экономические и правовые. Эти факторы послужили основой для образования в мире десятков разновидностей и вариантов организации жилищного кредитования. На основании изложенного технология инвестирования в жилищную сферу строится на трех основных принципах: контрактные сбережения, ипотечное кредитование и государственная поддержка. Конечно, конкретные механизмы реализации этих принципов могут весьма и весьма отличаться. Например, различные модели контрактных сбережений особенно широко применяются в странах Западной Европы. В США же преобладает ипотечная модель инвестирования в строительство жилья.
Классическая форма контрактных сбережений - строительные сберегательные кассы - действует в Германии. Источником ресурсов для целевых жилищных займов в стройсберкассе являются вклады граждан, плата заемщиков за пользование жилищным займом, а также государственная премия, которая выплачивается в соответствии с контрактом о строительных сбережениях при условии, что вкладчик в течение года вложил на свой счет определенную сумму. Жилищный кредит может получить только вкладчик стройсберкассы по истечении определенного времени (обычно 5-6 лет), в течение которого он ежемесячно делал вклады на установленную в контракте сумму. Процентные ставки (как на вклад, так и на кредит) фиксированы на все время действия контракта. Большим достоинством "немецкой системы" является ее полная прозрачность. Согласно германскому закону о стройсберкассах, эти организации не могут осуществлять никаких активных операций, кроме выдачи кредитов своим членам. Таким образом, в отличие от вкладчика коммерческого банка, не имеющего никакой информации, как, на какие нужды и насколько рискованно используются его средства, вкладчик стройсберкассы точно знает, кто и на каких условиях пользуется его деньгами.
Преимуществом этой системы в российских условиях является отсутствие необходимости требовать от будущего заемщика подтверждения платежеспособности, что является основным препятствием при выделении банками "классических" ипотечных ссуд и не позволяет в значительной степени вовлечь в процесс инвестирования жилищного строительства дополнительные средства в виде сбережений населения.
Иные модели контрактных жилищных сбережений функционируют во Франции и Великобритании. Во Франции есть два вида жилищных сберегательных счетов: на первом (так называемая сберегательная книжка А) можно накапливать до 100 тыс. франков и после этого получить льготный жилищный кредит в 150 тыс. франков под 3,75% годовых, при этом каждый год к целевому вкладу прибавляется государственная премия в размере 7,5 тыс. франков; второй вид жилищных сберегательных счетов - так называемые счета PEL (план жилищных сбережений), на которых можно накапливать до 400 тыс. франков и получать льготный жилищный кредит на сумму до 600 тыс. франков под 4,8% годовых. Ставки по кредитам ниже рыночных на 4-5%. Крупнейший земельный банк (Креди фонсье де Франс) и его филиал - Контора предпринимателей (Контуар дез антрепренер) предоставляют ссуды землевладельцам и строительным компаниям на жилищное и промышленное строительство. Ипотечные операции связаны с выдачей среднесрочных и долгосрочных ипотечных ссуд в основном крупным строительным компаниям и землевладельцам на жилищное и промышленное строительство сроком от 3 до 20 лет.
В Великобритании еще с прошлого столетия успешно функционирует система строительных обществ. Механизм их работы немного похож на деятельность немецких, но для получения жилищного кредита не обязательно быть вкладчиком строительного общества. В последние годы, в результате либерализации банковского законодательства Соединенного Королевства, функции этих обществ все ближе к функциям коммерческих банков. Конкуренция вышеуказанных структур приводит к их сближению и уменьшению кредитных ставок. Кроме этого, деятельность обществ тесно связана со страховыми компаниями. Страховые услуги включаются в единый механизм ипотечного кредитования [30, с.21].
Существенные отличия имеет так называемая "расширенная открытая модель". Это модель, в которой основной приток кредитных ресурсов в систему ипотечного кредитования поступает со специально организованного для этой цели вторичного рынка ценных бумаг, обеспеченных закладными на недвижимость. Реализация расширенной открытой модели может быть обеспечена лишь при условии создания расширенной инфраструктуры ипотечного рынка, как правило, при определенном содействии государства и, как минимум, при его частичном контроле над эмиссией ценных бумаг, обращающихся на вторичном рынке. Одним из условий, контролируемых государством, является наличие жесткого баланса между совокупной ценой эмитированных и обращающихся в каждый данный момент на вторичном рынке ценных бумаг и ценой закладных, проданных ипотечными банками эмитентам в обеспечение этой эмиссии. Расширенная открытая модель в определенной мере является более стабильной в силу того, что большинство ценных бумаг, обеспечивающих приток кредитных ресурсов в систему, имеют ранее объявленные доходность и срок погашения.
Если брать систему ипотечного жилищного кредитования в США в общем, то можно отметить, что ранее существовало "правило красной линии", в пределах которой кредиты могли быть выданы, также при этом рассчитывались зоны рисков для выдачи кредитов. Если гражданин попадал в пределы красной линии или входил в недоступную зону риска, то ему в выдаче кредита отказывали. Кредит в США выдается на срок, в течение которого заемщик работает, т.е. до пенсии [31, с.5]. Существует следующая особенность кредитования в США. Все жилые помещения подразделяются на 3 группы: самое дешевое, среднее и самое дорогое. На первую группу кредит выдается государством, на две следующие группы кредит выдается с помощью частных ипотечных институтов. В данном случае срок кредита составляет 12 лет, а размер субсидии - 75 % стоимости жилья [16, с.8].
В США еще во времена Ф.Рузвельта начала складываться разветвленная система ипотечного кредитования жилищного строительства и приобретения жилья в собственность. Практикуются разнообразные виды ипотечных кредитов. Ипотечные кредиты классифицируются в зависимости от вида организации и страхования [18, с.2]. На сегодняшний день в деятельность кредитно-финансового блока по жилищному финансированию вовлечено большое число учреждений, институтов первичного и вторичного рынка ипотечных кредитов, включая рынок ценных бумаг, - это ипотечные банки, сберегательные и кредитные ассоциации, коммерческие и сберегательные банки, компании по страхованию, пенсионные фонды, инвестиционные институты, частные кредиторы, риэлтерские, брокерские фирмы и т.д [30, с.19].
В Аргентине эффективная схема ипотечного кредитования реализована при помощи Всемирного Банка. Обобщенный вид схемы выглядит следующим образом. Правительство создает гарантийный Фонд для облигаций (долговых обязательств), эмитируемых банками - участниками проекта. Всемирный Банк для создания Фонда предоставляет 15-летний заем (включая 7-летнюю отсрочку платежа) на сумму 500 млн долл. США. Фонд выдает гарантии по ценным бумагам, эмитируемым субъектами ипотечного рынка.
Обобщая опыт развития ипотечного кредитования в зарубежных странах, следует отметить, что именно ипотечное кредитование явилось одним из основных факторов экономического развития в США (новый курс Рузвельта), в Германии (послевоенные реформы Эрхарда), в Аргентине ("план Ковальо") и в Чили (реформы Пиночета). Система ипотечного кредитования в США позволила за последние 30 лет ежегодно направлять на жилищный рынок более 40 млрд долл. "При этом рассрочка предоставляется, как минимум, на 10 лет, а чаще на 20-25 лет" [11, с.6].
Необходимо отметить, что в ряде зарубежных стран действует поддержка граждан и, особенно, молодых семей, для приобретения квартиры в собственность. В Финляндии в данном отношении приняты следующие меры: ограничены все виды налогообложения физических и юридических лиц до общего уровня 32%; установлены парламентом твердые ставки банковского кредита на приобретение молодыми семьями квартир под 3% годовых с рассрочкой до 20-25 лет; снижена на 25-50% плата (в зависимости от количества родившихся детей) за приобретенные молодыми семьями квартиры. Общие требования в отношении кредитования строительства жилья также очень мягкие, банковская ставка составляет 3,5% годовых, в отличие от средней ставки на иные виды кредитования 9-17% [21, с.3].
Система поддержки граждан в Германии заключается в следующем. Строительные сберкассы заключают с работающими гражданами договор на финансирование строительства, на основании которого будущий собственник жилья вносит ежемесячно на свой счет в строительной сберкассе определенную сумму. Работодатель на основании "Закона о 936 марках" ежемесячно добавляет к зарплате 78 марок (936 марок в год) и государство добавляет еще 93,6 марки, или 10% от 936 марок. Таким образом накапливается "строительный капитал". Когда данная сумма накопится до требуемой (около 1/3 стоимости жилья), государство выделяет гражданину 10% стоимости жилья, а на остальную сумму строительная сберкасса выдает под низкий процент кредит. Кроме этого, после приобретения жилья молодой семьей, имеющей не менее 2 детей, государство выдает им в течение 8 лет после приобретения жилья 40 тыс. марок в виде субсидий на дом, 24 тыс. марок на детей, 4 тыс. марок в виде экологической надбавки и 3,2 тыс. марок в виде субсидий на энергию [20, с.48]. Несмотря на такие льготы, в Германии "ровно половину жилищного фонда частных собственников (включая квартиры на праве личной собственности) также составляют квартиры, сдаваемые внаем. Можно считать, что основной формой использования жилья в Германии считается наем квартир" [32, с.28]. Наем квартир играет важную роль и в других странах. В США производится классификация жилого фонда по форме использования на "жилье, сдаваемое в аренду, и жилье, предназначенное для проживания владельцев [14, с.39].
По поводу участия государства в инвестиционном процессе Л.В.Донцова замечает, что "в странах с развитой рыночной экономикой государство в процессе регулирования инвестиционной деятельности принимает на себя одновременно несколько функций.
Первая функция - это регулирование (стимулирование или ограничение) общего объема капиталовложений частного бизнеса.
Вторая функция - это выборочное стимулирование капиталовложений в определенные предприятия, отрасли и сферы деятельности через кредитные и налоговые льготы, например, с помощью инвестиционного кредита.
Третья функция - это прямое административное вмешательство в инвестиционный процесс" [10, с.91].
Особое внимание в Швеции государство уделяет вопросам ценообразования. Контроль и наблюдение за ценами осуществляет государственное управление цен и конкуренции, подчиненное министерству гражданской администрации. В каждой губернии имеются специалисты, отслеживающие цены на товары и услуги и вносящие предложения по их регулированию. При значительном повышении цен, инфляции и резких дисбалансах на рынке Правительство имеет право, согласно закону о регулировании цен, их заморозить. Данное замораживание возможно по отдельным товарам и услугам. Государство может устанавливать предельный уровень цен, а если кто-либо их желает повысить, он должен предварительно об этом уведомить и обосновать. Если, например, цены на жилье поднялись, то государство выдает гражданам, особенно молодым семьям, жилищные субсидии и льготные долгосрочные займы.
Рассмотрим, как реагирует государство в лице своих органов при завышении цен в других развитых странах, например, в США, Германии, Финляндии, Японии, Канаде и др. Когда цена строительного объекта превышает издержки производства и среднюю норму прибыли, государственные органы могут вмешаться и отрегулировать цену. Средняя норма прибыли при осуществлении строительно-монтажных работ составляет 10-12% от издержек производства. Если норма прибыли оказывается выше, то причины такого роста исследуются, а если они не обосновываются при таком исследовании, то государство регулирует эту норму в принудительном порядке. Как отмечает И.А.Рахман, "анализ зарубежного опыта позволяет сделать вывод о том, что формирование цены является важным стратегическим направлением при разработке новой продукции и продвижении ее на рынок".
Определение достоверной стоимости всего проекта является основополагающим принципом деятельности зарубежных строительных фирм. Для этого на всех этапах инвестирования при определении стоимости строительства используются укрупненные показатели стоимости строительства (УПСС). В США компания "R.S.MEANS" издает ежегодно большим тиражом сборники цен со среднеамериканскими показателями. В Англии фирма "Technical Indexes Ltd." публикует сборники "WESSEX" с укрупненными показателями стоимости работ. При проведении подрядных торгов фактор стоимости предмета торгов составляет 50-70% в ряду других факторов для принятия положительного решения [21, с.48-49].
В 1901 г. народное жилищное хозяйство Нидерландов получило прочную базу в виде Жилищного закона. Тем самым стала возможной помощь государства частным организациям в строительстве "для общественных нужд". Таким образом, жилищные ассоциации - это самостоятельные частные организации, занимающиеся строительством, сдачей в аренду и содержанием жилья. Они занимаются этим, в первую очередь, для групп населения, у которых возникают сложности с поиском хорошего и доступного по ценам жилья. Чтобы быть в состоянии функционировать как жилищная ассоциация, необходимо получить признание правительства. Подобное признание называется регистрацией. Юридически ассоциация обозначается термином "зарегистрированное жилищное объединение".
На основании изложенного можно сделать следующие выводы.
По инвестициям на рынке строительных услуг Россия занимает 11 место в мире. На рынке строительных услуг в мире существует три проблемы.
Первая проблема потери и удорожание в процессе строительства.
Реорганизация взаимодействия участников инвестиционного процесса (сокращение издержки на рекламу, взаимных скидок на услуги, материалы). В виде картелей (объединение проектных, научных, строительных предприятий, материалов).
Вторая проблема роль заказчика и его функции.
Японский опыт организация при строительных фирмах крупных исследовательских лабораторий, институтов. В функции Заказчика входят приобретение площадки, финансирование, строительство и продажа, привлечение подрядчиков и субподрядчиков.
Третья проблема Отношения Заказчиков и Подрядчиков.
Поставщик изготавливая из своего материала становится собственником созданной вещи. Заказчик не может заключить договора с другими инвесторами в отличие от России. Мировые технологии инвестирования строятся на трех принципах: контактные сбережения (Западная Европа, Франция, Великобритания, Германия); ипотечные кредиты и государственная поддержка. Преимущества применения контактных сбережений в российских условиях отсутствие требовать от будущих Заказчиков подтверждения платежеспособности, что не позволяет привлечь сбережения граждан.
Внедрению ипотечного кредитования в России на должном уровне на сегодняшнем этапе препятствует целый ряд факторов:
недостаточное развитие рынка ценных бумаг;
отсутствие инвесторов, готовых на низкую доходность по ипотечным закладным;
слабое развитие страхового дела для целей обслуживания ипотечных кредитов;
дороговизна средств у коммерческих банков, необходимых для выдачи долгосрочных ипотечных кредитов;
высокие темпы инфляции, изменение курса рубля, вызывающие значительный риск процентных ставок при долгосрочном кредитовании и др.
Причины несостоятельности массовой программы ипотечного кредитования в России кроются в необходимости кардинального улучшения финансово-экономической ситуации в стране, без которого основополагающие механизмы ипотечного кредитования не функционируют.
При долевом участии в строительстве жилья граждане получают возможность, совместно вкладывая средства в строительство целого дома, поэтапно "выкупать" свои будущие квартиры. Но в этом случае вся стоимость квартиры должна быть выплачена до окончания строительства, что достаточно обременительно. При накопительной схеме ее участники начинают вкладывать средства до начала строительства того дома, в котором будет находиться их квартира, что позволяет, аналогично немецким стройсберкассам, перераспределять денежные ресурсы между разными объектами.
По сравнению с западными странами, где развиты институты по жилищному кредитованию, в