Разработка мероприятий по повышению эффективности МУП "Жилищно-коммунальное хозяйство г. Невьянска"
Степень использования производственных мощностей характеризуется следующими коэффициентами (табл.2.18).
Таблица 2.18
Расчет показателей производственной мощности предприятия
| Показатель | Формула расчета | Величина показателя | Изменение +/- | Темп прироста, % | |
| За отчетный год | За предшествующий год | ||||
Общий коэффициент |
Фактический или плановый объем производства продукции (работ)/ среднегодовая производственная мощность предприятия | 0,65 | 0,66 | -0,01 | -1,5 |
| Интенсивный коэффициент | Среднесуточный объем работ/ среднесуточная производственная мощность | 0,67 | 0,68 | 0,01 | 1,4 |
| Экстенсивный коэффициент | Фактический или плановый фонд рабочего времени / Расчетный фонд рабочего времени, принятый при определении производственной мощности | 0,8 | 0,83 | -0,03 | -3,6 |
Как видно из табл.2.18, показатели производственной мощности предприятия изменились незначительно, т.к. за отчетный год на предприятии не проводилось никаких действий, которые могли бы повлиять на данные показатели.
Анализ работы оборудования длительного пользования базируется на системе показателей, характеризующих использование его численности, времени работы и мощности.
Различают оборудование наличное и установленное (сданное в эксплуатацию), оборудование, которое фактически используется в производстве, и которое находится в ремонте и на модернизации, и резервное.
Для характеристики степени привлечения оборудования в производство рассчитывают следующие показатели:
коэффициент использования парка наличного оборудования:
К н = |
Количество используемого оборудования | = |
165 | = |
0,91 (2.20) |
| Количество наличного оборудования | 180 |
коэффициент использования парка установленного оборудования:
К у = |
Количество используемого оборудования | = |
165 | = |
0,93 (2.21) |
| Количество установленного оборудования | 177 |
Проанализировав данные показатели можно сделать вывод о том, что все наличное оборудование установлено и практически все используется.
Для характеристики степени экстенсивной загрузки оборудования изучается баланс времени его работы. Он включает:
календарный фонд времени - максимально возможное время работы оборудования (количество календарных дней в отчетном периоде умножается на 24 ч и на количество единиц установленного оборудования);
режимный фонд времени (умножается количество единиц установленного оборудования на количество рабочих дней отчетного периода и на количество часов ежедневной работы с учетом коэффициента сменности);
плановый фонд - время работы оборудования по плану; отличается от режимного временем нахождения оборудования в плановом ремонте и на модернизации;
фактический фонд отработанного времени
Сравнение фактического и планового календарных фондов времени позволяет установить степень выполнения плана по вводу оборудования в эксплуатацию по количеству и срокам; календарного и режимного - а режимного и планового - резервы времени за счет сокращения затрат времени на ремонт.
Еще одним показателем использования оборудования является коэффициент интенсивной загрузки оборудования.
Под интенсивной загрузкой оборудования подразумевается выпуск продукции за единицу времени в среднем на одну машину (машинно-ч). Показателем интенсивности работы оборудования является коэффициент интенсивной его загрузки: Кинт = СВф / СВпл, где СВф, СВпл — соответственно фактическая и плановая среднечасовая выработка.
Обобщающий показатель, комплексно характеризующий использование оборудования, — это коэффициент интегральной нагрузки. Он представляет собой произведение коэффициентов экстенсивной и интенсивной загрузки оборудования.В процессе анализа изучаются динамика этих показателей, выполнение плана и причины их изменения.
Таблица 2.19
Показатели использования оборудования МУП ЖКХ
| Показатель | Величина показателя | Изменение +/- | Темп прироста, % | |
| За отчетный год | За предшествующий год | |||
| Календарный фонд времени (Тк) | 1066248 | 993960 | 72288 | 7,3 |
| Режимный фонд времени (Тр) | 314377 | 310612 | 3765 | 1,2 |
| Плановый фонд (Тп) | 282939 | 279551 | 3388 | 1,2 |
| Фактический фонд (Тф) | 280900 | 278650 | 2250 | 0,8 |
| Коэффициент использования календарного фонда времени (Тф/Тк) | 0,26 | 0,28 | -0,02 | -0,5 |
| Коэффициент использования режимного фонда времени (Тф/Тр) | 0,89 | 0,9 | -0,01 | -1,1 |
| Коэффициент использования планового фонда времени (Тф/Тп) | 0,99 | 0,99 | - | - |
| Коэффициент интенсивной загрузкой оборудования | 0,68 | 0,65 | +0,03 | 4,6 |
| Коэффициент интегральной нагрузки. | 0,67 | 0,65 | -0,02 | 3,0 |
Расчет показателей использования оборудования МУП «Жилищно-коммунальное хозяйство г.Невьянска» представлены в табл.2.19.
Степень выполнения плана по вводу оборудования в эксплуатацию по количеству и срокам составила 99%, т.е. наблюдается недовыполнение плана на 1%.
В 2002 году показатели использования фонда времени оборудования снизились по отношению к 2001 году. Для лучшего использования оборудования необходимо повышать коэффициент сменности, а также сокращать время на проведение ремонтов.
2.8.Финансовый анализ деятельности МУП ЖКХ
2.8.1. Предварительный обзор бухгалтерского баланса МУП ЖКХ
Бухгалтерский баланс служит индикатором оценки финансового состояния предприятия. Для общей оценки финансового состояния предприятия составляется уплотненный баланс, в котором объединяются в группы однородные статьи, при этом число статей баланса сокращается, что повышает его наглядность.
Непосредственно из уплотненного баланса можно получить ряд важнейших характеристик финансового состояния предприятия. К ним относятся:
Общая стоимость имущества предприятия, равная итогу баланса (строка 300 или 700).
Стоимость иммобильных (внеоборотных) средств (активов) или недвижимого имущества, равная итогу раздела I актива баланса (строка 190).
Стоимость мобильных (оборотных) средств, равная итогу раздела II актива баланса (строка 290).
Стоимость материальных оборотных средств (строка 210).
Величина собственных средств предприятия, равная итогу раздела III пассива баланса (строка 490).
Величина заемных средств, равная сумме итогов разделов IV и V пассива баланса (строка 590 + 690).
Величина собственных средств в обороте, равная разнице итогов разделов III и I баланса (строка 490 – 190).
Предварительную оценку финансового состояния предприятия можно получить на основе выявления “больных” статей баланса которые условно подразделяются на две группы:
свидетельствующие о крайне неудовлетворительной работе предприятия в отчетном периоде и сложившемся в результате этого плохом финансовом положении: «Непокрытые убытки прошлых лет», «Убытки отчетного года»;
свидетельствующие об определенных недостатках в работе предприятия, которые могут быть выявлены по данным аналитического учета или в приложении к балансу предприятия для годовой бухгалтерской отчетности:»Долгосрочные кредиты банков, в том числе не погашенные в срок», «Долгосрочные займы, в том числе не погашенные в срок», «Краткосрочные кредиты банков, в том числе не погашенные в срок» и т.п.
Уплотненный баланс МУП ЖКХ представлен в табл.2.20.
Из таблицы видно, что за анализируемый период 2001-2002гг. у предприятия произошло увеличение стоимости имущества, главным образом в результате увеличение стоимости основных средств.
Пассивная часть баланса увеличилась за счет собственного капитала, что положительно характеризует финансовую деятельность предприятия.
На основании данных уплотненного баланса МУП ЖКХ и приложения к балансу (формы №2 по ОКУД) определим коэффициент прироста имущества (Кб) и коэффициент прироста выручки от реализации продукции (Кv ):
1). Коэффициент прироста имущества (Кб):
Кб = Бср1 – Бср0 * 100, где (2.1)
Бср0
Бср1, Бср0 – средняя величина имущества за отчетный и предыдущий периоды соответственно.
2). Коэффициент прироста выручки от реализации продукции:
Кv = V1 – V0 * 100, где (2.2)
V0
V1, V0 – выручка от реализации продукции за отчетный и предыдущий периоды.
Кб = 420247 – 378175 * 100% = 11,1%;
378175
Кv = 27939 – 8825* 100% = 216,6%
8825
Таблица 2.20
Уплотненный баланс МУП ЖКХ
тыс.руб.
Актив |
2001г. |
2002г. |
Пассив |
2001г. |
2002г. |
||||
|
на начало года |
на конец года |
на начало года |
на конец года |
на начало года |
на конец года |
на начало года |
на конец года |
||
|
I.Внеоборотные активы |
III.Капитал и резервы |
||||||||
| 1.1.Нематериальные активы | - | - | 3.1.Уставный капитал | ||||||
| 1.2.Основные средства | 351425 | 394169 | 3.2.Добавочный капитал | ||||||
| 1.3.Незавершенное строительство | 166 | 0 | 3.3.Резервный капитал, фон-ды, целевые финансиро-вания и поступления | ||||||
| 1.4.Долгосрочные финансовые вложения | - | - | |||||||
| 1.5.Прочие внеоборотные активы | - | - | 3.4.Убытки | ||||||
|
Итого по разделу III |
337983 |
371868 |
|||||||
|
Итого по разделу I |
355635 | 398213 |
IV.Долгосрочные пассивы |
- |
- |
||||
|
II.Оборотные активы |
V.Краткосрочные пассивы |
||||||||
| 2.1.Запасы | 3246 | 2924 | 5.1.Заемные средства | - | 400 | ||||
| 2.2. НДС | 138 | 1751 | 5.2.Кредиторская задолженность | 40192 | 48008 | ||||
| 2.3.Дебиторская задолженность | 19154 | 17349 | 5.3.Расчеты по дивидендам | ||||||
| 5.4.Доходы будущих период | |||||||||
| 2.4.Краткосрочные финансовые вложения | 1 | 1 | 5.5.Фонды потребления | ||||||
| 2.5.Денежные средства | 1 | 10 | 5.6.Резервы предстоящих расходов и платежей | ||||||
| 2.6.Прочие оборотные активы | - | - | 5.7.Прочие краткосрочные пассивы | ||||||
|
Итого по разделу II |
22540 |
22034 |
Итого по разделу V |
40192 |
48408 |
||||
|
БАЛАНС (I + II) |
378175 |
420247 |
БАЛАНС (III + IV + V) |
378175 |
420247 |
||||
Коэффициент прироста выручки от реализации значительно выше коэффициента прироста имущества, что свидетельствует об улучшении использования средств на предприятии по сравнению с предыдущим периодом.
Далее рассмотрим структуру активной и пассивной части баланса.
Анализ структуры активов (табл.2.21) показал, что у предприятия за отчетный период произошел значительный рост внеоборотных активов, что связано с тем, что с 1.04.2002 года на баланс МУП ЖКХ перешла котельная «Романовская».
Таблица 2.21
Анализ структуры активов
| Статьи баланса | На 1.01.2002 | На 1.01.2003 | Изменение | Темп роста, % | |||
| Абсолютное значение, тыс.руб | В % к итогу | Абсолютное значение, тыс.руб | В % к итогу | Абсолютное значение, тыс.руб | В % к итогу | ||
| Внеоборотные активы | 355635 | 94,04 | 398213 | 94,76 | 42578 | 0,72 | 111,97 |
| Оборотные активы | 22540 | 5,96 | 22034 | 5,24 | -506 | -0,72 | 97,76 |
| Итог баланса | 378175 | 100 | 420247 | 100 | 42072 | 0,00 | 111,13 |
В то же время произошло хоть и незначительное, но снижение оборотных (мобильных) активов предприятия.
Таблица 2.22
Анализ структуры внеоборотных активов
| Статьи баланса | На 1.01.2002 | На 1.01.2003 | Изменение | Темп роста, % | |||
| Абсолютное значение, тыс.руб | В % к итогу | Абсолютное значение, тыс.руб | В % к итогу | Абсолютное значение, тыс.руб | В % к итогу | ||
| Нематериальные активы | - | - | - | ||||
| Основные средства | 351425 | 98,82 | 394169 | 98,98 | 42744 | 1,16 | 112,16 |
| Незавершенное строительство | 166 | 0,547 | - | - | -166 | -0,547 | - |
| Долгосрочные финансовые вложения | - | - | - | - | - | - | - |
| Прочие внеоборотные активы | - | - | - | - | - | - | - |
| Всего внеоборотных активов | 355635 | 100 | 398213 | 100 | 42578 | 0,00 | 111,97 |
Актив баланса характерен тем, что практически всю его величину (более 90%) занимают внеоборотные активы. И на конец 2003 года удельный вес первого раздела актива только увеличился с 94,04% до 94,76%. Это говорит о том, что практически все имущество предприятия иммобильно.
Рассмотрим подробно изменение каждого раздела актива баланса. Анализ структуры внеоборотных активов МУП ЖКХ приведен в табл.2.22.
Практически все внеоборотные активы составляют основные средства, что характерно для предприятий ЖКХ. На конец 2002 г. удельный вес основных средств во внеоборотных активах составляет 98,98%.
Анализ структуры оборотных активов представлен в табл.2.23.
Таблица 2.23
Анализ структуры оборотных активов
| Статьи баланса | На 1.01.2002 | На 1.01.2003 | Изменение | Темп роста, % | |||
| Абсолютное значение, тыс.руб | В % к итогу | Абсолютное значение, тыс.руб | В % к итогу | Абсолютное значение, тыс.руб | В % к итогу | ||
| Запасы | 3246 | 14,4 | 2924 | 13,27 | -322 | -1,13 | 90,08 |
| НДС на приобретенные ценности | 138 | 0,612 | 1751 | 7,95 | 1613 | 7,34 | |
| Долгосрочная дебиторская задолженность | - | - | - | - | - | - | - |
| Краткосрочная дебиторская задолженность | 19154 | 84,98 | 17349 | 78,74 | -1805 | -6,24 | 90,58 |
| Краткосрочные финансовые вложения | 1 | 0,0044 | 1 | 0,0045 | 0 | 0,0001 | 1 |
| Денежные средства | 1 | 0,044 | 10 | 0,045 | 9 | 0,001 | 1000 |
| Прочие оборотные средства | - | - | - | - | - | - | - |
| Всего оборотных активов | 22540 | 100 | 22034 | 100 | -506 | 0,00 | 97,76 |
Как видно из таблицы, за отчетный период произошло снижение оборотных активов на 506 тыс.руб. Данное снижение произошло благодаря уменьшению краткосрочной кредиторской задолженности на 1805 тыс.руб. Это положительный момент, т.к. у предприятия имеется хроническая проблема с дебиторской задолженностью в связи с неоплатой населения и некоторых организаций за используемые услуги. Также произошло некоторое снижение по статье «Запасы». В то же время значительный рост произошел по статье «НДС на приобретенные ценности».
Проведем анализ пассива баланса МУП ЖКХ (табл.2.24).
Таблица 2.24
Анализ структуры пассива баланса
| Статьи баланса | На 1.01.2002 | На 1.01.2003 | Изменение | Темп роста, % | |||
| Абсолютное значение, тыс.руб | В % к итогу | Абсолютное значение, тыс.руб | В % к итогу | Абсолютное значение, тыс.руб | В % к итогу | ||
| Собственный капитал | 337983 | 89,3 | 371838 | 88,5 | 33855 | -0,8 | 110 |
| Долгосрочные заемные средства | - | - | - | - | - | - | - |
| Краткосрочные пассивы | 40192 | 10,7 | 48408 | 11,5 | 8216 | 0,8 | 120,4 |
| Общая стоимость имущества | 378175 | 100 | 420247 | 100 | 42072 | 0,00 | 111,97 |
Общий рост источников предприятия составил 42072 тыс.руб. Данный рост обусловлен как ростом собственного капитала предприятия на 33855 тыс.руб., так и ростом краткосрочных пассивов на 8216 тыс.руб.
Собственный капитал занимает более 88% величины всего имущества предприятия, что хорошо сказывается на его финансовой устойчивости.
Для определения характера краткосрочной задолженности предприятия проведем анализ краткосрочных пассивов (табл.2.25).
Таблица 2.25
Анализ краткосрочных пассивов
| Статьи баланса | На 1.01.2002 | На 1.01.2003 | Изменение | Темп роста, % | |||
| Абсолютное значение, тыс.руб | В % к итогу | Абсолютное значение, тыс.руб | В % к итогу | Абсолютное значение, тыс.руб | В % к итогу | ||
| Краткосрочные кредиты | - | - | 400 | 0,8 | 400 | 0,8 | |
| Кредиторская задолженность | 40192 | 100 | 48008 | 99,2 | 7816 | -0,8 | 119,4 |
| Итого | 40192 | 100 | 420247 | 100 | 8216 | 0,00 | 104,6 |
Рост краткосрочных пассивов произошел благодаря значительному увеличению статьи «Кредиторская задолженность» (за отчетный год по данной статье произошел рост с 40192 тыс.руб. до 48008 тыс.руб.). Данная тенденция негативно может отразиться на финансовом благополучии предприятия, т.к. происходит рост самой «дорогой» и самой срочной задолженности.
Т.к. кредиторская задолженность составляет наибольший удельный вес в заемных средствах предприятия необходимо более детально изучить состав кредиторской задолженности (табл.2.26).
Таблица 2.26
Анализ состава и структуры кредиторской задолженности
|
Показатели |
2002 год |
Отклонение |
||||
|
На начало периода |
На конец периода |
|||||
|
тыс. руб |
Уд. вес % |
тыс. руб |
Уд. вес % |
тыс. руб |
% |
|
|
Кредиторская задолженность |
40192 |
100 |
48008 |
100 |
7816 |
- |
| в том числе: | ||||||
| - поставщики и подрядчики | 13108 | 32,6 | 18918 | 39,4 | 5810 | 6,8 |
| - задолженность перед персоналом | 7286 | 18,1 | 433 | 0,9 | -6853 | -17,2 |
| - задолженность перед гос. внебюджетными фондами | 13065 | 32,5 | 16801 | 35 | 3736 | 2,5 |
| - задолженность перед бюджетом | 5299 | 13,2 | 5780 | 12 | 481 | -1,2 |
| -авансы полученные | - | - | - | |||
| -прочие кредиторы | 1434 | 3,6 | 6076 | 12,7 | 4642 | 9,1 |
Анализируя изменения в составе и структуре кредиторской задолженности, приведенные в табл.2.26, можно отметить, что произошли существенные изменения в следующих статьях:
наибольшую долю во всей кредиторской задолженности занимает задолженность поставщикам и подрядчикам (на конец 2002 г. – 39,4%) и задолженность перед внебюджетными фондами (35%);
задолженность поставщикам и подрядчикам за 2002г. увеличилась на 5 810 тыс.руб.;
положительным моментом является значительное снижение задолженности по оплате труда за анализируемый период с 7286 тыс.руб. до 433 тыс.руб.;
в 2002 г. произошел рост задолженности перед внебюджетными фондами на 3736 тыс.руб., перед бюджетом на сумму 481 тыс.руб., а также задолженность прочим кредиторам на 4642 тыс.руб.
Таким образом, на основании проведенного предварительного обзора баланса МУП ЖКХ г.Невьянска за 2001-2002 гг. можно сделать вывод о удовлетворительном финансовом состоянии предприятия, выражающейся в значительном росте имущества предприятия, высокой доли собственного капитала в общей стоимости имущества предприятия, снижении уровня краткосрочной дебиторской задолженности.
Однако имеется и негативные тенденции, основная из которых заключается в росте кредиторской задолженности, что требует проведения более детальной оценки финансовой устойчивости предприятия.
2.8.2. Анализ ликвидности и платежеспособности МУП ЖКХ
Под ликвидностью какого-либо актива понимают способность его трансформироваться в денежные средства, а степень ликвидности определяется продолжительностью временного периода, в течение которого эта трансформация будет осуществлена. Чем короче период, тем выше ликвидность данного актива.
В зависимости от скорости превращения в денежные средства активы можно подразделить на следующие группы:
Быстрореализуемые активы (А1) – сумма по всем статьям денежных средств, которая может быть использована для выполнения текущих расчетов немедленно. К этой группе относятся также те краткосрочные финансовые вложения, которые можно прировнять к деньгам. (стр.250 + стр.260).
Активы средней реализуемости (А2) – активы, для обращения которых в наличные средства требуется определенное время (дебиторская задолженность, платежи по которой ожидаются в течение 12 месяцев после отчетной даты, прочие активы). (стр.240 + стр.270).
Медленно реализуемые активы (А3) – запасы предприятия. (стр.210 + стр.220).
Труднореализуемые активы (А4) – активы, которые предназначаются для использования в хозяйственной деятельности в течение относительно продолжительного периода. (стр.190 + стр.230).
Первые три группы активов в течение текущего периода могут постоянно меняться, и относятся к текущим активам предприятия. Текущие активы более ликвидны, чем остальное имущество предприятия.
Пассивы баланса по степени возрастания сроков погашения группируются следующим образом:
Краткосрочные обязательства (П1) – кредиторская задолженность (стр.620).
Пассивы средней срочности (П2) – краткосрочные заемные кредиты банков и прочие займы, подлежащие погашению в течение 12 месяцев после отчетной даты. (стр.690 – стр.620).
Долгосрочные пассивы (П3) – долгосрочные заемные кредиты и прочие долгосрочные пассивы (стр. 590).
Постоянные пассивы (П4) – капиталы и резервы. (стр.490).
Предприятие считается ликвидным, если его текущие активы превышают его краткосрочные обязательства. Предприятие может быть ликвидным в большей или меньшей степени. Предприятие, оборотный капитал которого состоит преимущественно из денежных средств и краткосрочной дебиторской задолженности обычно считается наиболее ликвидным, чем предприятие, оборотный капитал которого состоит преимущественно из запасов. Для оценки реальной степени ликвидности МУП ЖКХ проведем анализ ликвидности его баланса по итогам 2002 года (табл.2.27).
Таблица 2.27
Анализ ликвидности баланса в 2002 году, тыс.руб.
| Актив | Расчет | На начало года | На конец года | Пассив | Расчет | На начало года | На конец года | Платежный излишек или недостаток | |
| На начало года | На конец года | ||||||||
| Быстрореализуемые активы (А1) | стр.250+стр.260 | 2 | 11 | Краткосроч. обязательства (П1) | стр.620 | 40192 | 48008 | --40190 | -47997 |
| Активы средней реализуемости (А2) | стр.240+стр.270 | 19154 | 17339 | Пассивы сред-ней срочности (П2) | стр.690-стр.620 | 0 | 400 | +19154 | +16939 |
| Медленно реализуемые активы (А3) | стр.210+стр.220 | 3384 | 4675 | Долгосроч-ные пассивы (П3) | стр.590 | 0 | 0 | +3384 | +4675 |
| Труднореализуемые активы (А4) | стр.190+стр.230 | 355635 | 398213 | Постоянные пассивы (П4) | стр.490 | 337983 | 371838 | +17652 | +26375 |
|
БАЛАНС |
стр.300 |
355635 |
398213 |
БАЛАНС |
стр.700 |
355635 |
398213 |
- |
- |
Исходя из полученных расчетов для МУП ЖКХ г.Невьянска, имеем следующие соотношения:
Таблица 2.28
Соотношение активов и пассивов баланса МУП ЖКХ
|
Абсолютно |
2002 год |
|
|
ликвидный баланс |
||
|
баланс |
на начало года |
на конец года |
|
А1іП1; А2і П2; А3 іП3; А4 ЈП4. |
А1<П1; А2>П2; А3 >П3; А4 > П4. |
А1< П1; А2 > П2; А3 > П3; А4 > П4. |
Исходя из приведенного анализа, можно охарактеризовать ликвидность баланса как недостаточную, т.к. МУП ЖКХ не может обеспечить выполнение своих краткосрочных обязательств. А это свидетельствует о том, что в ближайший к рассматриваемому моменту промежуток времени, предприятию не удается поправить свою платежеспособность. В 2002 г. платежный недостаток наиболее ликвидных активов для покрытия наиболее срочных обязательств увеличился с 40190 тыс.руб. до 47997 тыс.руб. В начале 2002г. соотношение А1/П1 было равно 0,00005 : 1, а на конец года – 0,00023 : 1. Хотя теоретически значение данного соотношения должно быть 0,2 : 1. Таким образом, к концу 2002г. предприятие могло оплатить абсолютно ликвидными средствами лишь 0,23% своих краткосрочных обязательств, что свидетельствует о катастрофическом недостатке абсолютно ликвидных средств предприятия. В тоже время возможности погасить МУП ЖКХ долгосрочные обязательства имеются (А3>П3), что может быть аргументом к привлечению долгосрочных кредитов и займов с целью устранения иммобилизации.
Проведенный анализ ликвидности баланса является приближенным. Более детальным является анализ ликвидности и платежеспособности при помощи финансовых коэффициентов.
Ликвидность и платежеспособность могут оцениваться с помощью ряда абсолютных и относительных показателей, приведенных в табл.2.29.
Таблица 2.29
Коэффициенты, характеризующие ликвидность и платежеспособность предприятия
|
Наименование показателя |
Способ расчёта |
Норма |
Пояснения |
2001 год |
2002 год |
||||
|
на начало года |
на конец года |
Откл. |
на начало года |
на конец года |
Откл. |
||||
| Величина собственных оборотных средств (функционирующий капитал) |
|
- | Характеризует ту часть собственного капитала предприятия, которая является источником покрытия текущих активов предприятия. | -9626 | -17652 | -8026 | -17652 | -26375 | -8723 |
| Маневренность собственных оборотных средств |
|
0ё1 | Характеризует часть собственных оборотных средств, имеющих абсолютную ликвидность. | <0 | <0 | - | <0 | <0 | - |
| Коэффициент текущей ликвидности (К1) |
|
і2 | Дает общую оценку ликвидности активов, показывая, сколько рублей текущих активов приходится на 1 руб. текущих обязательств. | 0,7 | 0,56 | -0,14 | 0,56 | 0,46 | -0,1 |
| Коэффициент быстрой ликвидности |
|
іl | Осуществляется оценка изменения финансовой ситуации в организации | 0,54 | 0,48 | -0,06 | 0,48 | 0,36 | -0,12 |
| Коэффициент абсолютной ликвидности (платежеспособности) |
|
і0,2 ё0,7 | Показывает. какая часть краткосрочных заемных обязательств может быть при необходимости погашена немедленно. | 0,0016 | 0,00002 | -0,00158 | 0,00002 | 0,00023 | 0,0002 |
| Доля собственных оборотных средств в общей их сумме |
|
і0,1 | Характеризует наличие собственных оборотных средств у предприятия, необходимых для его финансовой устойчивости. | -0,43 | -0,78 | -0,35 | -0,78 | -1,2 | -0,42 |
| Доля собственных оборотных средств в покрытии запасов |
|
і0,5 | Характеризует ту часть стоимости запасов, которая покрывается собственными оборотными средствами. | -0,55 | -0,19 | 0,36 | -0,19 | -0,18 | 0,01 |
| Коэффициент покрытия запасов |
|
іl | Рассчитывается соотношением величины «нормальных» источников покрытия запасов и суммы запасов. | 2,14 | -1,34 | -3,48 | -1,34 | -0,66 | -0,68 |
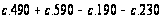
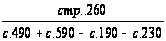
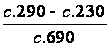
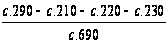

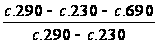
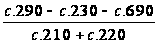
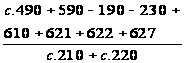
Анализируя показатели, характеризующие ликвидность и платежеспособность предприятия можно сделать вывод об ухудшении в отчетном периоде финансового состояния МУП ЖКХ. Об этом, в первую очередь, свидетельствует отсутствие у предприятия на конец 2002 г. собственных оборотных средств, т.е., величина краткосрочных пассивов превышает величину оборотных активов предприятия и если предприятие расплатится по своим краткосрочным обязательствам, у него практически не останется в распоряжении оборотных средств, что свидетельствует о неустойчивом финансовом положении предприятия.
Негативным моментом является также низкая маневренность собственных оборотных средств, т.е. у предприятия недостаточно средств, имеющих абсолютную ликвидность (денежных средств). Относительные показатели – коэффициенты ликвидности также ниже нормы.
Так, в частности, коэффициент текущей ликвидности на начало 2001 г. составлял 0,7, а к концу 2002 г. составил 0,46, т.е. на конец 2002 г. на 1 рубль текущей краткосрочной задолженности приходится лишь 46 коп. оборотных средств, при норме 2. Коэффициент быстрой ликвидности на конец 2002 г. снизился на 0,12 и составил – 0,36 (при норме не менее 1). И, несмотря на увеличение коэффициента абсолютной ликвидности в 2002 году с 0,00002 до 0,00023, значение этого показателя гораздо ниже нормы (норма – 0,2-0,7), т.е. предприятие сможет погасить лишь 0,23% своих краткосрочных обязательств за счет денежных средств и краткосрочных финансовых вложений.
Доля собственных оборотных средств в покрытии запасов на конец 2002 г. имеет отрицательное значение, т.е. предприятие не сможет покрыть и 1% стоимости запасов и вложений в незавершенное производство собственными средствами.
Значение коэффициента покрытия запасов на начало 2001 г. составляло 2,14, что было в 2,14 раза выше нормативного, однако данный показатель за отчетный период имел неуклонную тенденцию к снижению и на конец 2002 г. составил –0,66, что говорит об уменьшении источников покрытия запасов предприятия.
2.8.3. Оценка финансовой устойчивости предприятия
Одна из важнейших характеристик финансового состояния предприятия – стабильность его деятельности в свете долгосрочной перспективы. Она связана с общей финансовой структурой предприятия, степенью его зависимости от кредиторов и инвесторов. Так, некоторые предприятия предпочитают вкладывать в дело минимум собственных средств, а финансировать его за счет денег, взятых в долг. Однако, если структура «собственный капитал – заемные средства» имеет значительный перекос в сторону долгов, предприятие может обанкротиться, если несколько кредиторов потребуют свои деньги обратно в «неудобное» время.
В зависимости от соотношения показателей: собственные оборотные средства (СОС), производственные запасы (ПЗ) и нормальные источники формирования запасов (ИФЗ) можно с определенной степенью условности выделить следующие типы текущей финансовой устойчивости и ликвидности предприятия:
Абсолютная финансовая устойчивость:
ПЗ < СОС.
Т.е. все запасы полностью покрываются собственными оборотными средствами (предприятие не зависит от внешних кредиторов).
Нормальная финансовая устойчивость:
СОС < ПЗ < ИФЗ.
Ситуация, когда успешно функционирующее предприятие использует для покрытия запасов различные «нормальные» источники средств – собственные и привлеченные.
Неустойчивое финансовое положение:
ПЗ > ИФЗ.
Когда предприятие для покрытия части своих запасов вынуждено привлекать дополнительные источники покрытия, не являющиеся «нормальными», т.е. обоснованными.
Критическое финансовое положение.
Характеризуется ситуацией, когда к дополнению к предыдущему неравенству предприятие имеет кредиты и займы, не погашенные в срок, а также просроченную кредиторскую и дебиторскую задолженность. Данная ситуация означает, что предприятие не может вовремя расплатиться со своими кредиторами и может быть объявлено банкротом.
Таблица 2.30
Определение типа финансового состояния МУП ЖКХ
|
Показатели |
2001 год |
2002 год |
||
|
на начало года |
на конец года |
на начало года |
на конец года |
|
| 1 | 2 | 3 | 4 | 5 |
| Собственные оборотные средства (СОС) | -9626 | -17652 | -17652 | -26375 |
| Производственные запасы (ПЗ) | 5265 | 3384 | 3384 | 4675 |
| Нормальные источники формирования запасов (ИФЗ) | 11288 | -4544 | -4544 | -7057 |
Из полученных данных явствует, что в начале 2001 г. у предприятия была нормальная финансовая устойчивость, т.е. предприятие использовало для покрытия своих запасов «нормальные» источники. Однако, к концу 2001 г. положение значительно ухудшилось. Предприятие для покрытия части своих запасов вынуждено привлекать дополнительные источники покрытия, не являющиеся «нормальными», а это означает, что на данный момент предприятие обладает неустойчивым финансовым положением.
Финансовая устойчивость в долгосрочном плане характеризуется, следовательно, соотношением собственных и заемных средств. Однако этот показатель дает лишь общую оценку финансовой устойчивости. Поэтому в мировой и отечественной учетно-аналитической практике разработана система показателей, представленных в табл. 2.31.
Из данных таблицы можно сделать выводы о состоянии каждого коэффициента и о финансовой устойчивости предприятия в целом.
Коэффициент концентрации собственного капитала находится в пределах нормы, однако за отчетный период наметилась тенденция к снижению (на начало года 2001г. – 0,93, на конец года 2002 г. – 0,88 при нормативе 0,6), т.е. предприятие достаточно финансово устойчиво и независимо от внешних кредиторов.
Подтверждение тому, что финансовое положение предприятия ухудшается, является рост финансовой зависимости (на начало 2001 г. данный коэффициент равнялся 1,07, на конец 2002 года он вырос до 1,13).
Рост коэффициента соотношения собственных и заемных средств за 2 года на 0,06 также свидетельствует о снижении финансовой устойчивости МУП ЖКХ за анализируемый период.
Коэффициент маневренности собственного капитала в течение