Разработка мероприятий по повышению эффективности МУП "Жилищно-коммунальное хозяйство г. Невьянска"
В целом, проведя анализ финансового состояния МУП ЖКХ можно сделать вывод о том, что в 2001 г. предприятие было финансового устойчиво. Однако в 2002 г. финансовая устойчивость предприятия ухудшилась практически по всем показателям. Предприятие испытывает острую нехватку собственных оборотных средств. Концентрация заемного капитала хоть и возросла, однако находится в пределах нормативного показателя.
Таблица 2.31
Показатели финансовой устойчивости
|
Наименование показателя |
Способ расчета |
Норма |
Пояснения |
2002 год |
2001 год |
||||
|
на начало года |
на конец года |
Откл. |
на начало года |
на конец года |
Откл. |
||||
| Коэффициент концентрации собственного капитала |
|
і0,6 | Показывает долю собственных средств в общей сумме средств предприятия. | 0,89 | 0,88 | -0,01 | 0,93 | 0,89 | -0,04 |
| Коэффициент финансовой зависимости |
|
Ю1 | Показывает долю заемных средств в финансировании предприятия. | 1,12 | 1,13 | 0,01 | 1,07 | 1,12 | 0,05 |
| Коэффициент маневренности собственного капитала. |
|
і0,1 | Показывает, какая часть собственного капитала вложена в оборотные средства, а какая капитализирована. | -0,05 | -0,07 | -0,02 | -0,02 | -0,05 | -0,03 |
| Коэффициент концентрации заемного капитала |
|
Ј0,4 | Показывает долю заемного капитала в общей сумме средств предприятия. | 0,106 | 0,115 | 0,009 | 0,066 | 0,106 | 0,04 |
| Коэффициент структуры долгосрочных вложений |
|
Показывает, какая часть основных средств профинансирована внешними инвесторами. | - | - | - | - | - | - | |
| Коэффициент долгосрочного привлечения заемных средств. |
|
Показывает сколько долгосрочных займов привлечено для финансирования активов наряду с собственными средствами | - | - | - | - | - | - | |
| Коэффициент соотношения собственных и заемных средств. |
|
Ј1 | Показывает сколько заемных средств привлекало предприятие на 1руб. вложенных в активы собственных средств | 0,119 | 0,13 | 0,011 | 0,07 | 0,119 | 0,049 |
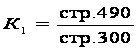
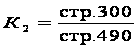
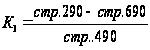
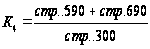

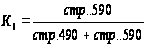
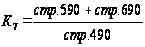
2.8.4. Оценка деловой активности предприятия
Термин «деловая активность» начал использоваться в отечественной учетно-аналитической литературе сравнительно недавно – в связи с внедрением широко известных в различных странах мира методик анализа финансовой отчетности на основе системы аналитических коэффициентов. В широком смысле деловая активность означает весь спектр усилий, направленных на продвижение предприятия на рынках продукции, труда, капитала. В контексте анализа финансово-хозяйственной деятельности этот термин понимается в более узком смысле – как текущая производственная и коммерческая деятельность предприятия.
Деловая активность предприятия проявляется в динамичности его развития, достижении поставленных целей, что отражают натуральные и стоимостные показатели, в эффективном использовании экономического потенциала, расширении рынков сбыта своей продукции.
Анализ и оценка деловой активности проводится на качественном и количественном уровнях. Анализ на качественном уровне предполагает оценку деятельности предприятия по неформальным критериям: широта рынка сбыта продукции, репутация предприятия, известность и надежность клиентов, пользующихся услугами предприятия, наличие долгосрочных договоров купли-продажи, имидж, торговая марка и прочее.
Анализ на количественном уровне предполагает расчет ряда показателей, характеризующих деятельность предприятия. В начале устанавливается, выполняется ли следующее «золотое правило», характеризующее экономическую деятельность предприятия:
Тпб > Тр > Так > 100%, (2.22)
где Тпр – темп изменения балансовой прибыли, %;
Тр – темп изменения объема реализации, %;
Так – темп изменения авансированного капитала (имущества предприятия), %.
Экономический смысл этого правила в том, что размер имущества должен увеличиваться (т.е. предприятие должно развиваться), при этом темп роста объема реализации должен превышать темпы роста имущества в связи с тем, что это означает более эффективное использование ресурсов (имущества) предприятия; а темп роста балансовой прибыли должен опережать темпы роста объемов реализации, так как это свидетельствует, как правило, об относительном снижении издержек производства и обращения.
Второе направление количественного анализа деловой активности предусматривает расчет ряда показателей, характеризующих эффективность использования материальных, трудовых и финансовых ресурсов предприятия. Основными из этих показателей являются: выработка, фондоотдача, оборачиваемость производственных запасов, продолжительность операционного и финансового циклов, оборачиваемость авансированного капитала.
Расчет данных показателей приведен в табл.2.32.
Таблица 2.32
Оценка деловой активности,
тыс.руб.
|
Наименование показателя |
Формула расчета |
Информационное обеспечение |
2001 год |
2002 год |
Откл. |
|
|
Отчетная форма |
Номера строк (с.), граф (г.) |
|||||
| Выручка от реализации |
- |
2 | Стр. 010 | 8825 | 27939 | 19114 |
| Чистая прибыль |
- |
2 | стр.140-стр.150 | -13168 | -12773 | 395 |
| Производитель-ность труда |
выручка от реализации среднесписочная численность |
2,5 |
стр.010 (ф.№2) стр.850 (Ф.№5) |
23,92 | 73,9 | 49,98 |
| Фондоотдача |
выручка от реализации средняя стоимость основных средств |
1,2 |
стр.010 (ф.№2) стр.120 (Ф.№1) |
0,025 | 0,071 | 0,046 |
| Оборачиваемость средств в расчетах (в оборотах) |
выручка от реализации средняя дебиторская задолженность |
1,2 |
стр.010 (ф.№2) стр.240 (Ф.№1) |
0,46 | 1,61 | 1,15 |
| Оборачиваемость средств в расчетах (в днях) |
360 дней оборачиваемость средств в расчетах (в оборотах) |
1,2 |
360*стр.240(ф.№1) стр.010(ф.№2) |
782 | 223,5 | -558,3 |
| Оборачиваемость запасов (в оборотах) |
себестоимость реализации средние запасы |
1,2 |
стр.020 (ф.№2) с.210+с.220 (ф.№1) |
6,39 | 8,65 | 2,26 |
| Оборачиваемость запасов (в днях) |
360 дней оборачиваемость запасов (в оборотах) |
1,2 |
360*(с.210+с.220) (ф.№1) стр.020(ф.№2) |
56,3 | 41,6 | -14,7 |
| Оборачиваемость кредиторской задолженности (в днях) |
средняя кредиторская задолженность*360 дней себестоимость реализации |
1,2 |
с.611+с.621+ с.622+с.627 (ф.№1)*360дн с.020 (ф.№2) |
218,4 | 172 | -46,4 |
| Продолжитель-ность операцион-ного цикла |
оборачивае- оборачивае- мость ср-в + мость запа- в расчетах сов (в днях) (в днях) |
1,2 |
360*стр.240(ф.№1)+ стр.010(ф.№2) + 360*(с.210+с.220) (ф.№1) стр.020(ф.№2) |
763,3 | 265,1 | -498,2 |
| Продолжение табл.2.32 | ||||||
| Продолжитель-ность финансового цикла |
продолжи- оборачивае- тельность - мость креди- операцион- торской задол ного цикла женности |
1,2 | см. алгоритм расчета | 544,9 | 93,1 | -451,8 |
| Коэффициент погашения дебиторской задолженности |
средняя дебиторская задолженность выручка от реализации |
1,2 |
стр.240 (ф.№1) стр.010 (Ф.№2) |
2,17 | 0,62 | -1,55 |
| Оборачиваемость собственного капитала |
выручка от реализации средняя величина собственного капитала |
1,2 |
стр.010(ф.№2) с.490-с.252-с.244 (ф.№1) |
0,026 | 0,075 | 0,049 |
| Оборачиваемость совокупного капитала |
выручка от реализации итог среднего баланса |
1,2 |
стр.010(ф.№2) с.300-с.252-с.244 (ф.№1) |
0,023 | 0,066 | 0,043 |
Исходя из полученных результатов расчетов (см. табл. 2._) деловая активность МУП ЖКХ характеризуется следующими показателями. По итогам 2002 г. у предприятия произошел значительный рост суммы выручки от оказанных услуг на 19 114 тыс.руб., в то же время финансовым результатом деятельности предприятия как в 2001 г., так и в 2002 г. является убыток.
Показатель производительности труда, характеризующий эффективность использования трудовых ресурсов предприятия, вырос по сравнению с 2001 г. на 49,98 тыс.руб./чел.
Основной оценочный показатель материально-технической базы – фондоотдача основных средств по сравнению с 2001 г. также вырос на 0,046 руб. Однако данный уровень очень незначителен т.к. на конец 2002г. он составляет – 0,071 руб., а это значит, что на 1 руб. вложений в основные средства приходится 7,1 коп. выручки от реализации.
Проанализируем эффективность использования финансовых ресурсов с помощью показателей оборачиваемости оборотных активов.
Как видно из таблицы коэффициент оборачиваемости средств в расчетах (в днях) в 2002г. снизился, т.е. погашение дебиторской задолженности идет более быстрыми темпами, чем в 2001 г. (по итогам 2002 года оборот дебиторской задолженности составил 223,5 дня).
Коэффициент оборачиваемости материальных оборотных средств (запасов) увеличился с 6,39 оборотов в 2001 г. до 8,65 оборотов в 2002 г. Соответственно время оборота снизилось до 41,6 дня. Таким образом, происходит увеличение скорости оборачиваемости запасов предприятия.
Продолжительность операционного цикла, т.е. общего времени, в течение которого финансовые ресурсы омертвлены в запасах и дебиторской задолженности снизился на 498,2 дня за счет ускорения оборачиваемости дебиторской задолженности и запасов.
Оборачиваемость кредиторской задолженности также снизился на 46,4 дня, в результате чего длительность финансового цикла, отражающего отвлечение денежных средств из оборота, снизилась на 451,8 дня. Коэффициент оборачиваемости собственного капитала незначительно увеличилась (на 0,049), но значения этого показателя невелики (в 2001 г. – 0,026, в 2001 г. – 0,075). Вместе с тем, рост данного коэффициента означает повышение использования собственного капитала.
Оборачиваемость авансированного (совокупного) капитала так же невелика (в 2001 г. - 0,023, в 2002 г. – 0,066), т.е. 1 руб. авансированного капитала обеспечивает лишь 2,3 коп. выручки в 2001 г. и 6,6 коп. в 2002 г.
Таким образом, по итогам отчетного периода деловая активность МУП ЖКХ в части эффективности использования материальных и финансовых ресурсов находится на очень низком уровне.
2.8.5. Анализ финансовых результатов деятельности предприятия
Показатели финансовых результатов характеризуют абсолютную эффективность хозяйствования предприятия. Важнейшими среди них являются показатели прибыли, которая в условиях рыночных экономики составляет основу экономического развития предприятия. Рост прибыли создает финансовую базу для самофинансирования, расширения производства, решения проблем социальных и материальных потребностей трудового коллектива. За счет прибыли выполняются также часть обязательств перед бюджетом, банками и другими предприятиями и организациями. Таким образом, показатели прибыли становятся важнейшими для оценки производственной и финансовой деятельности предприятия, т.к. характеризуют степень его деловой активности и финансового благополучия.
Весьма эффективным по своим аналитическим возможностям является вертикальный анализ отчета о финансовых результатах и их использовании. Его назначение – характеристика динамики удельного веса основных коэффициентов рентабельности продукции, влияния факторов на изменение в динамике чистой прибыли. Вертикальный (компонентный) анализ финансовых результатов МУП ЖКХ г.Невьянска представлен в табл. 2.33.
Таблица 2.33
Вертикальный (компонентный) анализ финансовых результатов МУП ЖКХ»
|
Показатели |
2001 год |
2002 год |
||
|
тыс.руб. |
% |
тыс.руб. |
% |
|
| 1. Всего доходов и поступлений (стр.010 + стр.060 + стр.080 + стр.090 + стр.120) | 130542 | 100,0 | 32982 | 100,0 |
| 2. Общие расходы финансово-хозяйственной деятельности (стр.020 + стр.030 + стр.040 + стр.070 + стр.100 + стр.130) | 138793 | 106,31 | 43634 | 132,31 |
| 3. Выручка от реализации (стр.010) | 8825 | 6,81 | 27927 | 84,71 |
|
4.Затраты на производство и сбыт продукции |
21610 | 244,92 | 40441 | 144,82 |
| В том числе: | ||||
| -себестоимость продукции (стр.020) | 21610 | 1003 | 40441 | 1003 |
| -коммерческие расходы (стр.030) | - | 03 | - | 03 |
| -управленческие расходы (стр.040) | - | 03 | - | 03 |
| 5. Прибыль (убыток) от реализации (стр.050) | -12785 | (144,9)2 | -12502 | (44,8)2 |
| 6. Доходы по операциям финансового характера (стр.060 + стр.080) | - | 01 | - | 01 |
| 7. Расходы по операциям финансового характера (стр.070) | - | 04 | - | 04 |
| 8. Прочие доходы (стр.090 + стр.120) | 121717 | 93,21 | 5043 | 15,31 |
| 9. Прочие расходы (стр.100 + стр.130) | 117183 | 84,44 | 3193 | 7,34 |
| 10.Прибыль (убыток) отчетного периода (стр.140) | -8251 | (6,3)1 | -10652 | (32,3)1 |
| 11. Налог на прибыль (стр.150) | -4917 | 59,65 | -2121 | 05 |
| 12. Чистая прибыль (стр.190) | -13168 | (10,1)1 | -12773 | (36,7)1 |
|
1 В процентах к стр. 1 2 В процентах к стр. 3 3 В процентах к стр. 4 4 В процентах к стр. 2 5 В процентах к стр. 10 |
||||
Результатом деятельности предприятия в отчетном периоде стали убытки (в 2001 году он составлял 13168 тыс.руб., в 2002 г.- 12773 тыс.руб.).
Как видно из табл. 2.33, общие расходы финансово-хозяйственной деятельности МУП ЖКХ по итогам 2001-2002 годов превышают его доходы. В 2001 г. расходы составляли 106,3% от всех доходов и поступлений, а 2002 г. – 132,2%. Это свидетельствует о том, деятельность предприятия нерентабельна и получаемые от нее доходы несопоставимы с производимыми на нее расходами. И это несмотря на то, что у предприятия по итогам 2002 года значительно выросла выручка от реализации оказываемых услуг. Положительной тенденцией является снижение доли затрат в выручке от реализации с 244,9% в 2001 г. до 144,8% в 2002 г., т.к. это свидетельствует о снижении затрат на производство и реализацию услуг предприятия, что повышает ее рентабельность.
2.8.6. Анализ рентабельности
В условиях рыночных отношений велика роль показателей рентабельности продукции, характеризующих уровень прибыльности (убыточности) ее производства. Показатели рентабельности являются относительными характеристиками финансовых результатов и эффективности деятельности предприятия. Они характеризуют относительную доходность предприятия, измеряемую в процентах к затратам средств или капитала с различных позиций.
Показатели рентабельности являются важнейшими характеристиками факторной среды формирования прибыли предприятия. Поэтому они обязательны при проведении сравнительного анализа и оценке финансового состояния предприятия. При анализе производства показатели рентабельности используются как инструмент инвестиционной политики и ценообразования.
Основные показатели рентабельности можно объединить в следующие группы:
показатели рентабельности капитала;
показатели рентабельности продукции;
показатели рентабельности продаж.
Расчет показателей рентабельности представлен в табл. 2.34.
Таблица 2.34
Показатели рентабельности
|
Показатели |
Формула расчета |
Информационное обеспечение |
2001 год |
2002 год |
Откл. |
| 1 | 2 | 3 | 4 | 5 | 6 |
| Коэффициент генерирования доходов |
прибыль до вычета процентов и налогов стоимость активов предприятия |
стр. 140 (ф.№2) стр. 300 (ф. №1) |
-0,022 | -0,025 | -0,003 |
| Рентабельность совокупного капитала |
чистая прибыль совокупный капитал |
с.140-с.150(ф. №2) стр.700(ф. №1) |
-0,035 | -0,03 | 0,005 |
| Рентабельность собственного капитала |
чистая прибыль средняя величина собственного капитала |
с.140-с.150(ф.№2) стр.490 (ф.№1) |
-0,039 | -0,034 | 0,005 |
| Продолжение табл.2.34 | |||||
| Валовая рентабельность реализованной продукции |
валовая прибыль выручка от реализации |
с.010-с.020(ф.№2) стр.010(ф.№2) |
-1,45 | -0,45 | 1,0 |
| Операционная рентабельность реализованной продукции |
операционная прибыль выручка от реализации |
с.010-с.020-с.030-с.040(ф.№2) стр.010(ф.№2) |
-1,45 | -0,45 | 1,0 |
| Чистая рентабельность реализованной продукции |
чистая прибыль выручка от реализации |
с.140-с.150(ф.№2) стр.010(ф.№2) |
-1,49 | -0,46 | 1,03 |
| Рентабельность основной деятельности |
прибыль от реализации Затраты на производство |
стр.050(ф.№2) с.020+с.030+с.040 (ф.№2) |
-0,59 | -0,31 | 0,28 |
Как видно из таблицы, все показатели рентабельности имеют отрицательную величину, что говорит об убыточности и нерентабельности деятельности предприятия. Однако большинство показателей рентабельности в 20021 г. повысились по отношению к 2001 г.
Коэффициент генерирования доходов, дающий оценку общей экономической эффективности использования совокупных ресурсов предприятия, в 2001 г. имел значение –0,022, а в 2002 г. –0,025(снижение на 0,003), что свидетельствует о неэффективном использовании имеющихся активов МУП ЖКХ.
Положительным моментом следует расценивать значительное повышение показателей валовой и операционной рентабельности работ (услуг).
В целом можно отметить очень низкий уровень показателей рентабельности предприятия, что свидетельствует о низкой эффективности производственной деятельности предприятия.
3.МЕРОПРИЯТИЯ И РЕКОМЕНДАЦИИ ПО СОВЕРШЕНСТВОВАНИЮ МУП ЖКХ
3.1.Разработка стратегии развития МУП ЖКХ
В предыдущем разделе были рассмотрены основные проблемы МУП ЖКХ г.Невьянска. Сейчас рассмотрим общую стратегию и инструменты решения выделенных проблем.
Для разработки стратегии необходимо оценить текущее положение, выявить проблемы и сформулировать основные пути их решения. Полезным инструментом при этом является SWOT-анализ.
SWOT-анализ МУП «Жилищно-коммунальное хозяйство г.Невьянска» представлен в табл.3.1.
Таблица 3.1
SWOT-анализ МУП ЖКХ
| Внутренняя среда | Внешняя сренда | ||
| Сила | Слабость | Возможности | Угрозы |
|
1Связи, опыт работы на рынке 2.Наличие базы для деятельности (помещение, укомплектованный штат, инструмент) Специальные знания 4.Доступ к информации различного рода (структура и состав населения, законодательство, база данных по жителям -паспортный стол) 5.Наличие лицензий на проведение работ по эксплуатации и обслуживанию жилого фонда |
1.Недостаточная квалификация штата (особенно АУП) 2.Наличие убытков 3.Низкое качество предоставляемых услуг 4.Отсутствие необходимых оборотных средств 5.Отсутствие маркетинговой службы, и, как следствие, маркетинговой программы предоставляемых услуг 6.Изношенность инвентаря 7.Наличие сверхнормативной дебиторской и кредиторской задолженности |
1.Смена организационно-правововй формы 2.Диверсификация и дифференциация деятельности 3.Повышение квалификации персонала 4.Расширение номенклатуры предоставляемых услуг 5.Применение современной техники и технологий (автоматизация бухучета, механизация труда и т.д.) 6.Повышение оплаты ЖКУ населением 7.Сокращение затрат на прохождение финансового потока жилищно-коммунальных платежей 8.Использование льготного налогообложения организаций, направляющих средства на развитие ЖКХ |
1.Усиление конкуренции 2.Ослабление бюджетного финансирования 3.При прочих равных условиях повышение тарифов не приведет к улучшению финансового состояния предприятия (рост выпадающих доходов, дебиторской задолженности, дотаций и субсидий. 4.Проведение конкурсов на обслуживание |
Неустойчивое финансовое положения предприятия, нехватка оборотных средств, изношенность основных фондов, значительная дебиторская и кредиторская задолженность свидетельствует о том, что данное предприятие относится к категории слабых, находящихся в состоянии кризиса организаций.
Изменить дотационный, высокозатратный характер отрасли ЖКХ в сложившихся условиях позволяет реализация стратегии глобальной экономии. Глобальная экономия – это стратегия не самих предприятий жилищно-коммунального хозяйства, а органов власти по отношению к ним, что является правомерным ввиду их финансовой и административной зависимости от городской администрации. Глобальная экономия не предусматривает в краткосрочном периоде прямого сокращения выделяемых бюджетных средств или повышения тарифов при прочих равных условиях.
Огромные текущие расходы на ЖКХ и необходимость капитальных вложений нацеливают на формирование системы многовариантности источников их финансирования.
Для формирования системы многовариантного развития городской инфраструктуры в органе местного самоуправления должен быть разработан комплекс мер, способствующий притоку финансовых ресурсов. Этот комплекс основан на маркетинговых инструментах. Полученные средства направляются на внедрение ресурсоберегающих технологий, автоматизацию, механизацию, страхование и другие мероприятия, дающие в будущем сокращение текущих расходов в жилищно-коммунальной сфере.
Основным направлением стратегии глобальной экономии применительно к жилищным организациям является связанная диверсификация деятельности жилищно-коммунальных предприятий. Широкий, но гармоничный номенклатурный ряд оказываемых услуг приведет к появлению новых источников финансирования предприятий ЖКХ при сохранении профиля их деятельности и более полном удовлетворении потребностей населения.
Стратегия глобальной экономики – это стратегия органов власти по отношению к МУП ЖКХ, предполагающая комплексное сокращение затрат за счет реализации стратегии диверсификации внутри предприятия, организационного и финансового реинжениринга и механизации. Для коммунальных предприятий стратегия глобальной экономики выражается во внедрении энергоресурсосберегающих технологий.
3.2. Реализация программы по энергосбережению
Основа реформирования ЖКХ заключается в комплексе мер, направленных на снижение издержек при производстве услуг. Экономической основой осуществления этого процесса является энергоресурсосбережение.
Конечные цели энергосберегающей политики в ЖКХ – сокращение затрат на содержание и эксплуатацию жилья, и, соответственно, обеспечение экономических интересов населения при переходе отрасли ЖКХ на режим безубыточного функционирования.
Для достижения указанных целей необходимо обеспечить:
повсеместное внедрение приборного учета и регулирования потребления тепловой энергии и воды, организацию взаиморасчетов за потребление ресурсов по показаниям приборов;
реализацию комплекса мер по энергосбережению, обеспечивающего надежное тепло- и водоснабжение ЖКХ и объектов бюджетной сферы практически без расширения существующих энергоисточников;
создание экономического механизма, стимулирующего процесс энергосбережения;
совершенствование системы тарифов, стандартизации, сертификации и метрологии, направленных на энергосбережения.
Главная задача участников процесса энергосбережения и энергопотребления состоит не только в комплексном использовании всех рычагов управления спросом на ресурсы и стимулирования энергосбережения, но и создание условий, побуждающих население принять заинтересованное участие в управлении снижением спроса на энергоносители.
3.2.1.Применение на системах теплоснабжения технологий стабилизационной обработки подпиточной воды
МУП ЖКХ имеет в распоряжении два котла «Энергия-3» с низким КПД, устаревшие по конструкции. Котельные с такими котлами не имеют системы водоподготовки. Очень велики удельные затраты трудовых ресурсов на выработку единицы топлива, ввиду практически полного отсутствия систем и средств автоматизации котельного и другого оборудования.
В нашей области есть опыт эффективного применения антинакипина СК-110 для обработки воды-подпитки водогрейных котлов. Этот реагент сдерживает кристаллизацию солей из нагреваемой воды. Реагент позволяет безнакипную работу водогрейных котлов при температуре нагрева до 120-130 С, в зависимости от солевого состава исходной воды. В случае соблюдения необходимого соотношения между солесодержанием воды и температурой ее нагрева, антинакипин СК-110 обеспечивает надежную работу любой системы теплоснабжения.
Кроме того, в отличие от друих реагентов, СК-110 имеет гигиеническ4ий сертификат, разрешающий его использование в системах питьевого и горячего водоснабжения, и используется в значительно меньших, чем допустимые, дозах.
Использование реагента позволяет:
обеспечить соответствие качества воды в системах горячего водоснабжения действующим санитарным нормам;
сократить расход топлива;
практически полностью отказаться от ионного обмена в технологической схеме водоподготовки для водогрейных котлов, т.е.практически вдвое сократить сброс химически загрязненных стоков в природные водоемы;
упростить эксплуатацию, увеличить срок службы оборудования и т.д.
Оценка экономической эффективности применения технологии стабилизационной обработки подпиточной воды с использованием антинакипина СК-110 приведено в табл.3.2.
Таблица 3.2
Оценка экономической эффективности применения технологии стабилизационной обработки подпиточной воды с использованием антинакипина СК-110
|
Показатели |
Единицы измерения |
Числовые значения |
| Система теплоснабжения | шт. | 1 |
| Расход тепла | Гкал/год | 5000 |
| Стоимость оборудования и сервисных услуг | тыс.руб. | 279 |
| Инвестиции | тыс.руб. | 310 |
| Ежегодные затраты на реагент (в зависимости от качества исходной воды) | тыс.руб. | 31-77,5 |
| Цена тепловой энергии | руб./Гкал | 638,6 |
| Суммарный эффект 10% | Гкал | 15,5 |
| Суммарный экономический эффект | тыс.руб. | 320 |
| Срок окупаемости | лет | 1-1,2 |
3.2.2.Разделение контурной и сетевой воды
У традиционно сложившейся схемы теплоснабжения есть ряд недостатков:
как правило, отсутствие какой либо водоподготовки исходной воды или ее наличие при неудовлетворительной работе;
одна из причин неудовлетворительной работы водоподготовки: несанкционированный разбор горячей воды из контура отопления при закрытой системе или недостаток самой открытой системы теплоснабжения, когда традиционные схемы водоочистки не могут обеспечить требования по подготовке исходной воды.
В результате эксплуатации таких систем традиционно сопровождаются «букетом» недостатков:
интенсивные отложения на внутренних поверхностях нагрева;
интенсивная коррозия поверхностей нагрева и сетевых трубопроводов;
низкое качество сетевой воды, используемые на нужды горячего водоснабжения (высока жесткость, наличие различных примесей и т.д.), хотя по нормам необходимость требования, предъявляемые к питьевой воде и т.д.
Поэтому, в случае сохранения традиционной схемы теплоснабжения и установки импортных котлов эффекта от внедрения высокоэффективного энергетического оборудования не буде достигнут, в связи с неизбежным быстрым выходом из строя поверхностей котлов, да и сетевых трубопроводом.
Поэтому те организации, которые ориентируются только на импортное оборудование, предлагают устанавливать теплообменники для разделения контуров котловой и сетевой воды. В этом случае необходима установка дополнительных насосов в контур котловой воды.
Эффект достигается за счет снижения интенсивности образования отложений на внутренних поверхностях нагрева котлов и затрат на ремонт поверхностей нагрева и сетевых водопроводов.
Срок службы пластинчатых теплообменников оценивается в 20-25 лет.
Оценка экономической эффективности при организации раздельных контуров сетевой и котловой воды для одной системы теплоснабжения с применением пластинчатых теплообменников приведены в табл.3.3.
Таблица 3.3
Оценка экономической эффективности при организации раздельных контуров сетевой и котловой воды с системами теплоснабжения
|
Показатели |
Единицы измерения |
Числовые значения |
| Система теплоснабжения | шт. | 1 |
| Расход тепла | гкал/год | 5000 |
| Стоимость оборудования | тыс.руб. | 248 |
| Стоимость монтажа | тыс.руб. | 24,8 |
| Инвестиции | тыс.руб. | 272,8 |
| Непредвиденные расходы (15% от инвестиций) | тыс.руб. | 40,92 |
| Цена тепловой энергии | руб./гкал | 638,6 |
| Суммарный эффект от 1 до 1,5% |
Гкал |
50-75 |
| Продолжение табл.3.3 | ||
| Суммарный экономический эффект (с учетом снижения затрат на ремонт) | тыс.руб. | 40-60 |
| Срок окупаемости | лет | 5,3-7,8 |
3.2.3.Применение пароструйных насосов
Все котельные производственно-технического назначения имеют в своем составе или только паровые или паровые и отопительные котлы. В этом случае в тепловой схеме котельной имеются обычно пароводяные подогреватели (бойлеры). Вместо них в настоящее время рекомендуют устанавливать пароструйные насосы (транссоник), которые одновременно могут выполнять назначение и сетевого насоса.
Такое устройство является тепловой машиной, способной использовать энергию пара для нагревания воды и совершения механической работы по ее перекачиванию без применения дополнительных источников энергии, в частности электроэнергии на привод сетевых насосов.
В настоящее время получают развитие два типа насосов (подогревателей). Первый из них – струйные подогреватели (ПВС) предприятия «Кварк». Основные достоинства этих подогревателей:
они компактны и занимают площадь в несколько раз меньшую, чем обычные теплообменники;
у ПВС, в отличие от обычного, бойлера отсутствует гидравлическое сопротивление, поэтому при его эксплуатации экономится 20% электроэнергии, обычно расходуемой на прокачку жидкости через трубный пучок;
эти аппараты безинерционные, что позволяет при использовании их в системе отопления каждый момент времени подавать потребителю теплоноситель с температурой, точно соответствующей данным погодным условиям. Это позволит устранять перетопы и приведет к значительной экономии энергетических и материальных ресурсов;
Кроме того, ПВС фирмы «Кварк» работает практически бесшумно, без вибрации и гидроударов.
Из других достоинств ПВС следует отметить, что их тепловой КПД равен практически 100%, коэффициент теплообмена достигает 10000 Вт/м2 0С. Подогреватели ПВС можно устанавливать как для закрытых, так и для открытых систем теплоснабжения.
Сравнительный анализ полной эксплуатационной стоимости подогревателя ПВС и обычного бойлера (табл.3.4):
Таблица 3.4
Сравнительный анализ полной эксплуатационной стоимости подогревателя ПВС и обычного бойлера
|
Характеристика |
ПВС-90-1 |
Бойлер ПП1-53-7-II |
| Вес аппарата, кг | 62 | 1565 |
| Габариты аппарата, мм | 1060 х 100 | 630 х 3915 |
| Срок службы, год | 30 | 15 |
| Заводская стоимость, руб. | 51200 | 49 640 |
| Стоимость с учетом строительно-монтажных работ, раб. | 124 000 (на 30 лет службы) | 184 000 (на 15 лет службы) |
| Потери тепла на излучение с поверхности аппарата (цена 1 Гкал-640 руб.), руб. | Нет | 375 000 |
| Потери электроэнергии на прокачку воды через бойлер в течение срока службы (цена 1 кВтч-0,42 руб.) | нет | 511 500 |
| Срок окупаемости, лет | 4 | - |
3.2.4.Установка предизолированных труб
Повреждаемость теплотрасс высокая и по разным оценкам составляет одно-два повреждения на 1 км теплотрассы в год. Это приводит к потерям теплоносителя, так же происходят большие теплопотери из-за неудовлетворительной теплоизоляции и особенно - гидроизоляции. В условиях Урала отсутствие гидроизоляции приводит к потерям тепла теплотрасс не менее 50%. В настоящее время максимальный коэффициент тепловой эффективности теплотрасс составляет 0,55. Поэтому вопрос тепло-, гидро- и электроизоляции тепловых сетей – главный вопрос надежного и эффективного централизованного теплоснабжения, особенно при расположении теплоисточника вне городской черты.
Федеральная программа энергоресурсосбережения предлагает переход на преимущественное применение предварительно изолированных труб. Согласно данных Мосэнерго в случае применения импортных (АВВ) предизолированных труб потенциал энергоренсурсосбережения, реализуемый за счет замены существующих теплопроводов на трубы предизолированные пенополиуретаном составляет 2000 долл. на 1 км в год, что обеспечит окупаемость в течение 5-6 лет (с учетом продления срока эксплуатации трудопровода до 30-40 лет).
В нашей области производство таких труб в ограниченных масштабах освоили:
Уральский филиал ЗАО «Трасса» на базе УИН 349/12;
Учреждение «Академэнерго».
Расчеты показывают, что в случае развития объемов собственного производства предизолированных труб срок окупаемости можно сократить до 2-2,5 лет, особенно в случае применения антикоррозий защиты внутренней поверхности.
3.2.5.Применение индивидуальных тепловых пунктов
Проблему экономии энергоресурсов можно решать также путем использования индивидуальных тепловых пунктов. Блочный ИТП представляет собой автоматизированную комплексную установку для подключения к централизованным тепловым сетям систем отопления отдельных зданий. В комплект теплопункта входят: пластинчатые теплообменник, циркуляционные насосы, автоматические регуляторы для системы горячего водоснабжения и отопления, регулятор разности давления, арматура, блок учета тепловой энергии, счетчики холодной и горячей воды. Обслуживание такого ИТП минимально и они могут использоваться, как для независимой, так и для зависимой схемы подключения отопления.
Применяемая система регулирования обеспечивает: поддержание температуры отопления в соответствии с температурой наружного воздуха, ограничение температуры обратной сетевой воды, поддержание заданной температуры горячего водоснабжения, хранение данных о параметрах теплоносителя и т.д.
Из всех достоинств в таких ИТП следует отметить то, что в этом случае практически полностью исключается коррозия и образование отложений в системе теплоснабжения дома, обеспечивается необходимое качество горячей воды, появляется возможность практически полностью исключить перегревы, перетопы и т.п. явления, которые при централизованной системе избежать практически невозможно.
Но такое ИТП отличаются и соответствующими ценами – до 40000 долларов США. Удельный прирост тепла эксплуатационных затрат – дополнительный расход электроэнергии на перекачку в независимом контуре отопления составит примерно 2000 долларов. Эффект оценивается в 8-10% тепла, получаемого от ТЭЦ.
Таблица 3.5
Оценка экономической эффективности установки блочного теплового пункта
|
Показатели |
Единицы измерения |
Числовые значения |
| Тепловая мощность | Гкал/год | 14000 |
| Стоимость оборудования | тыс.руб. | 1240 |
| Стоимость монтажа | тыс.руб. | 186 |
| Прирост эксплуатационных затрат | тыс.руб. | 62 |
| Инвестиции | тыс.руб. | 1426 |
| Непредвиденные расходы (12% от инвестиций) | тыс.руб. | 171 |
| Эффект | Гкал | 1100-1380 |
| Цена тепловой энергии | тыс.руб. | 638 |
| Экономический эффект | тыс.руб. | 702,5-881,3 |
| Срок окупаемости | лет | 1,8-2,3 |
3.2.6.Оснащение муниципального жилого фонда и организаций бюджетной сферы приборами учета и регулирования энергоресурсов и воды
Немаловажной задачей в сокращении энергопотребления является задача оснащения муниципального жилого фонда и организаций бюджетной сферы приборами узлов учета на границах раздела сфер ответственности между системами Минтопэнерго, источниками тепло-, водоснабжения других министерств и ведомств и муниципальными теплоснабжающими организациями. Анализ показывает, что в большинстве случаев фактическое потребление тепла составляет 30-60% от расчетных нагрузок по отоплению и ГВС.
К числу первоочередных задач относится также оснащение приборами учета вводов в здания и помещения, занимаемые организациями бюджетной сферы. Осуществление таких мероприятий даст для бюджетных организаций и муниципальных предприятий экономию платежей за тепло и воду от 15 до 60%.
Согласно Целевой Программы энергосбережения в жилищно-коммунальном хозяйстве и бюджетной сфере Свердловской области на 1999-2003 гг. к 2003 году предстоит создать систему, обеспечивающую установку и обслуживание поквартирных водосчетчиков, а также приборов регулирования потребления тепла, воды и других энергоресурсов.
Массовое внедрение приборов учета и регулирования энергопотребления потребителями МУП ЖКХ должно заключаться в следующем:
в проектах строительства, реконструкции и капитального ремонта энергопотребляющих объектов необходимо предусматривать установку приборов учета и регулирования тепла, электроэнергии, горячей и холодной воды, газа;
в обязательном порядке оборудовать приборами учета энергоресурсов энергоснабжающие организации, объекты здравоохранения, народного образования, соцкультбыта.
Источниками финансирования данных мероприятий могут выступать следующие средства:
кредиты, выделяемые муниципальным образованиям на подготовку к зиме;
средства, составляющие 0,1% от восстановительной стоимости жилого фонда, и выделяемые отдельной строкой в бюджетах муниципальных образований для финансирования программы оснащения жилого фонда приборами учета тепловой энергии;
средства, формирующие в жилищно-коммунальных организациях при оплате населением коммунальных услуг; источником этих средств служит доля (10%) платежей за коммунальные услуги, выделяемая в квитанции об оплате отдельной строкой «энергосервисные услуги», без увеличения общей суммы платежа.
Проведем расчет экономического эффекта установки приборов учета расхода тепла в жилых домах г.Невьянска. Сводные данные по срокам окупаемости мероприятий по установке узлов учета расхода теплоэнергии в жилых домах представлены в табл.3.6 (стоимость узла учета составляет 20 тыс.руб.).
Таблица 3.6
Сводные данные по срокам окупаемости мероприятий по установке узлов учета расхода теплоэнергии в жилых домах г.Невьянска
| Серия дома | Расход тепла, Гкал/кв.м. в год | Годовая экономия, руб. за кв.м. | Окупаемость, месяцы отопительного сезона | Площадь дома, кв.м. | Годовая экономия, руб. | Приближенно окупаемость, отопительных сезонов |
| 113-81-/1.2 | 0,213 | 2,94 | Больше года | 3163,99 | 9332,81 | 2,14 |
| 81-09/1.2 | 0,181 | 6,44 | Больше года | 2538,9 | 16364,81 | 1,22 |
| 81-08/1.2 | 0,185 | 6,01 | 1327,08 | 7973,94 | 2,51 | |
| 121-016/1.2 | 0,174 | 7,21 | 1971,09 | 14214,28 | 1,41 |
Годовая экономия при установке приборов учета тепла на отопление в жилищном секторе представлена на рис.3.1
Годовая экономия при установке приборов учета тепла на отопление в жилищном секторе, руб.кв.м.
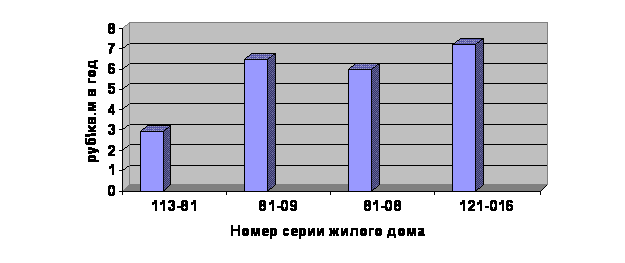
Рис.3.1
Таким образом налицо эффективность внедрения мероприятия по установке приборов учета и регулирования энергоресурсов и воды.
Энергосбережение для своего успешного внедрения нуждается в активной пропаганде и разъяснении населению как технических, так и экономических аспектов реализации мероприятий энергоресурсосбережения. Необходимо использовать такие традиционные методы как выступления и публикации в средствах массовой информации, проведении семинаров, конференций, рабочих встреч.
Крайне важно развернуть широкую компанию по информированию населения, включая использование наглядной агитации для эффективного внедрения систем учета ресурсов по инициативе потребителей.
Необходимо организовать систему беспрепятственного сбора заявок от организаций и населения по установке средств учета тепла и воды коллективного и личного пользования.
Пропаганда энергосбережения сама по себе не может решить проблемы энергоресурсов, но ее отсутствие существенно снизит эффективность реализации программа энергосбережения.
3.3. Совершенствование управления дебиторской задолженностью
Организация грамотного управления дебиторской задолженностью особенно актуальна в современной России, где суммы взаимных неплатежей предприятий достигли поистине астрономических размеров. Анализ и управление дебиторской задолженностью имеет особое значение в периоды инфляции, когда подобная иммобилизация собственных оборотных средств становится особенно невыгодной.
Управление дебиторской задолженностью представляет, прежде всего, контроль за оборачиваемостью средств в расчетах. Ускорение оборачиваемости в динамике рассматривается как положительная тенденция. Большое значение имеет отбор потенциальных покупателей и определение условий оплаты товаров, предусмотренных в контрактах.
Как отмечалось выше в последние годы постоянно растет дебиторская задолженность предприятия, которая образуется за счет хронических неплатежей населения и организаций за