Оценка рентабельности предприятия ООО "Газпромжелдортранс"
На основании расчетов можно сказать, что деловая активность предприятия снизилась в 2006 г. по сравнению с 2004 г. Оборачиваемость всего капитала снизилась на 0,03 оборота, запасов на 0,87 оборотов, собственных средств на 0,11 оборота. Снижение оборачиваемость запасов в оборотах привело к росту продолжительности 1-го оборота запасов на 20,45 дней.
На предприятии повысилась оборачиваемость оборотных средств на 6,54 оборота, что сократило продолжительность одного оборота на 134,78 дней.
Уменьшение выручки связано со снижением деловой активности предприятия.
Таким образом, на конец анализируемого периода платежеспособность и финансовая устойчивость предприятия находятся, в целом, на приемлемом уровне, хотя отдельные показатели находятся ниже рекомендуемых значений. Однако данное предприятие не достаточно устойчиво к колебаниям рыночного спроса на продукцию и другим факторам финансово-хозяйственной деятельности. Работа с предприятием требует взвешенного подхода.
3. Анализ рентабельности деятельности ООО "Газпромжелдортранс"
3.1 Анализ рентабельности ООО "Газпромжелдортранс"
По данным "Отчета о прибылях и убытках" можно проанализировать динамику рентабельности продаж, чистой рентабельности отчетного периода, а также влияние факторов на изменение этих показателей. Представим анализ рентабельности ООО "Газпромжелдортранс" в таблице 3.1.
Таблица 3.1 Анализ рентабельности ООО "Газпромжелдортранс"
| Показатели | 2004 г. | 2005 г. | 2006 г. | Изменение 2006 к 2004 |
| Прибыль от продаж, тыс. руб. | 873 | -1997 | -1356 | -2229 |
| Чистая прибыль, тыс. руб. | 43 | -2143 | -300 | -343 |
| Выручка от продажи товаров, услуг, тыс. руб. | 4931 | 2006 | 2615 | -2316 |
| Себестоимость проданных товаров, услуг, тыс. руб. | 4058 | 4003 | 3971 | -87 |
| Среднегодовая сумма собственного капитала, тыс. руб. | 17166,5 | 15748 | 14562,5 | -2604 |
| Среднегодовая сумма основных средств, тыс. руб. | 2393,5 | 521 | 304 | -2089,5 |
| Среднегодовая сумма стоимости имущества, тыс. руб. | 19967 | 16626,5 | 15377,5 | -4589,5 |
| Среднегодовая сумма долгосрочных заемных средств, тыс. руб. | 81,5 | 65 | 65 | -16,5 |
| Рентабельность продаж, % | 17,7 | - | - | - |
| Рентабельность собственного капитала, % | 0,002 | - | - | - |
| Рентабельность перманентного капитала, % | 0,24 | - | - | - |
| Фондорентабельность, % | 0,02 | - | - | - |
| Рентабельность основной деятельности, % | 0,21 | - | - | - |
| Экон. рентабельность, % | 0,002 | - | - | - |
На основании расчета можно сказать, что рентабельным для ООО "Газпрожелдортранс" был только 2004 г. В 2005-2006 гг. предприятие понесло убытки. Судя по показателям рентабельности 2004 г. в ООО "Газпромжелдортранс" не эффективно использовалось имеющееся имущество, так как рентабельность собственного капитала составила всего 0,002 %, то есть на один рубль собственного капитала приходится 0,002 руб. чистой прибыли; на один рубль перманентного капитала приходится 0,24 руб. чистой прибыли, на один рубль основных средств – 0,02 руб. чистой прибыли
Рассчитаем влияние изменения выручки и себестоимости продукции на рентабельность продаж.
Рентабельность продаж – это отношение суммы прибыли от продаж к объему реализованной продукции:
Rп =
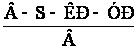 *100
% =
 *100
% , (1)
где
В – выручка от продажи товаров, услуг, тыс. руб.;
S – себестоимость товаров, услуг, тыс. руб.;
КР – коммерческие расходы;
УР – управленческие расходы;
Р – прибыль, полученная от продажи товаров, услуг, тыс. руб.
Показатели рентабельности являются важными характеристиками факторной среды формирования прибыли и дохода предприятий, по этой причине они являются обязательными элементами сравнительного анализа и оценки финансового состояния предприятия. При анализе производства показатели рентабельности используются как инструмент инвестиционной политики и ценообразования.
Для определения факторов, влияющих на первую группу показателей рентабельности, обозначим рентабельность продукции базисного и отчетного периода через R0 и R1 соответственно. Тогда по определению :
R0
=
 (2)
R
1 =
 (3)
или
R0
=
 (4)
R1
=
 (5)
R = R1 – R0 (6)
где Р1, Р0 – прибыль от реализации продукции (работ, услуг) отчетного и базисного периодов соответственно;
В1, В0 - выручка от реализации продукции (работ, услуг) соответственно;
S1, S0 - себестоимость продукции (работ, услуг) соответственно;
R – изменение рентабельности за анализируемый период.
Влияние фактора изменения цены на продукцию определяется расчетом (по методу цепных подстановок) :
RN
=
 -
(7)
соответственно влияние изменения себестоимости составит:
RS
=
-
 (8)
Сумма факторных отклонений даст общее изменение рентабельности за период:
R = RВ + RS (9)
Из этой факторной модели следует, что на рентабельность продаж влияют те же факторы, которые влияют на прибыль от продажи.
Чтобы определить, как каждый фактор повлиял на рентабельность, необходимо осуществить следующие расчеты, при этом учтем, что в ООО "Газпромжелдортранс" коммерческие и управленческие расходы включены в себестоимость продукции.
Рассчитаем влияние изменения выручки от продажи на рентабельность продаж:
∆ Rп(в)
=
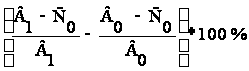 , (10)
где В1 и В0 – отчетная и базисная выручка;
С0 – базисная себестоимость.
∆ Rп(в2005)
=
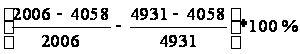 = -119,99 %
Таким образом, снижение объема выручки в 2005 г. снизило рентабельность продаж на 119,99 %.
∆ Rп(в)2006
=
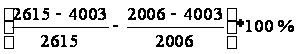 = +46,48
Таким образом, увеличение объема выручки в 2006 г. повысило рентабельность продаж на 46,48 %.
Рассмотрим влияние изменения себестоимости продажи на рентабельность продаж:
∆ Rп(с)
=
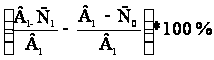 , (11)
где В1 – отчетная выручка;
С1 и С0 – отчетная и базисная себестоимость.
∆ Rп(с2005)
=
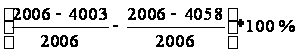 = -98,53 %
Таким образом, изменение себестоимости в 2005 г. снизило рентабельность продаж на 98,53 %.
∆ Rп(с)2006
=
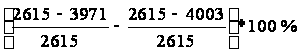 = +1,23%
Таким образом, снижение себестоимости в 2006 г. повысило рентабельность продаж на 1,23 %.
Совокупное влияние изменения выручки и себестоимости товаров (продукции, работ, услуг) на рентабельность продаж в 2005 г. и 2006 г. составило:
∆ Rп(вс2005) = -119,99%-98,53 % = -218,52 %
∆ Rп(вс2006) = 46,48% + 1,23 % = +47,71 %
Рентабельность продаж в 2005 г. по сравнению с 2004 г. снизилась на 218,52%, но в 2006 г. по сравнению с 2005 г. повысилась на 47,71 %.
На конец анализируемого периода предприятие хоть и финансово устойчиво, но имеет низкую рентабельность для поддержания платежеспособности на приемлемом уровне. Таким образом, оно находится на грани потери финансовой устойчивости. Для выведения предприятия из кризиса следует предпринять изменения в его финансово-хозяйственной деятельности.
3.2 Пути повышения рентабельности ООО "Газпромжелдортранс"
Анализ финансового состояния ООО "Газпромжелдортранс" выявил снижение валюты баланса на протяжении исследуемого периода, увеличение доли дебиторской задолженности в структуре имущества и кредиторской задолженности в структуре источников средств, снижение деловой активности предприятия, неэффективное использование имущества предприятия и др. недостатки его деятельности, что вызвало необходимость в разработке мероприятий по повышению рентабельности предприятия.
Предложенный нами алгоритм повышения рентабельности включает следующие этапы:
1 этап: Проведение локальных мероприятий, увеличивающих выручку от продаж работ, услуг, продукции организации.
Применяются следующие локальные методы:
- увеличивается объем и качество проданной продукции, товаров, и предоставляемых услуг;
- изменяется политика ценообразования на предприятии;
- снижается уровень себестоимости и других затрат.
Данные методы осуществляются за счет повышения технического уровня производственных фондов, научно-технического творчества и творческой инициативы сотрудников, повышения уровня образования и квалификации кадров, за счет повышения качества менеджмента разных уровней, повышения организации труда и производства, материального положения и экономической заинтересованности работников.
2 этап: Проведение локальных мероприятий по улучшению финансового состояния.
Цель применения данных методов финансового оздоровления - обеспечение устойчивого финансового положения предприятия в среднесрочной перспективе, которое проявляется в стабильном поступлении выручки от реализации, достаточном уровне ликвидности активов, повышение рентабельности продукции.
Применяются следующие локальные методы:
- увеличение доли собственного оборотного капитала в стоимости имущества и повышение оборачиваемости оборотных средств предприятия, чтобы темпы роста собственного оборотного капитала были выше темпов роста заемного капитала. Для этого необходимо оптимизировать работу с дебиторами с целью снижения дебиторской задолженности, так как она замедляет оборот активов;
- установление путей приостановления штрафных санкций за просроченную кредиторскую задолженность, то есть необходимо - принять меры по снижению кредиторской задолженности, так как это позволит уменьшить или избежать дополнительных затрат на оплату пени и штрафных санкций;
- обеспечение достаточности финансовых ресурсов для покрытия вновь возникающих текущих обязательств,
- постепенное погашение старых долгов.
При реализации методов второго этапа оценивается возможность привлечения дополнительных внутренних источников финансирования. К таким источникам относятся: реализация ненужных и неиспользуемых высокооборотных активов, сокращение затрат до минимально допустимого уровня, проведение энерго- и ресурсосберегающих мероприятий.
3 этап: создание стабильной финансовой базы (долгосрочные методы финансового оздоровления).
Применение данных методов требует привлечение дополнительных инвестиций.
Целью долгосрочных методов финансового оздоровления является обеспечение устойчивого финансового положения предприятия в долгосрочной перспективе - создание оптимальной структуры баланса и финансовых результатов, устойчивости финансовой системы предприятия к неблагоприятным внешним воздействиям.
Долгосрочными методами финансового оздоровления являются:
- активный маркетинг с целью поиска перспективной рыночной ниши;
- поиск стратегических инвестиций;
- смена активов под новую продукцию.
Эффективность применения методов финансового оздоровления определяется путем финансового прогнозирования, которое дает возможность сравнивать различные варианты антикризисного управления, предупреждать негативные последствия реализации антикризисных процедур.
Реализация предложенных мероприятий позволит ООО "Газпромжелдортранс":
1. Рассчитаться по текущим платежам;
2. Погасить текущую задолженность, возникшую за отчетный период;
3. Произвести обязательные платежи в бюджеты и внебюджетные фонды;
4. Обеспечить поступление средств и удовлетворить требования кредиторов.
Предложенные мероприятия направлены на оздоровление финансового состояния, улучшение структуры баланса, на увеличение рентабельности использования имущества предприятия, рентабельности проводимых работ, объема прибыли, а также вовлечение в хозяйственную деятельность дополнительных оборотных средств за счет собственных средств.
Данная программа включает в себя организационные и финансово-экономические мероприятия. Полное и своевременное их выполнение позволит за счет собственных средств привлечь дополнительные финансовые ресурсы для повышения рентабельности организации.
Реальная сбытовая программа, профессионализм кадров, правильная ценовая политика, надежные маркетинговые связи позволят обеспечить предприятию максимальные доходы и необходимую долю денежных средств.
Кроме вышеперечисленных мероприятий бухгалтеру организации можно порекомендовать
- ввести электронный вариант сдачи бухгалтерской отчетности, что позволит сэкономить рабочее время;
- анализ финансового состояния предприятия проводить на основе не только годовой бухгалтерской отчетности, но и квартальной, чтобы руководство организации имело возможность своевременно принимать управленческие решения для устранения недостатков в деятельности организации.
Заключение
Целью настоящей работы является изучить теоретические основы оценки рентабельности, оценить рентабельность ООО "Газпромжелдортранс" и разработать пути ее повышения.
Анализ экономических показателей деятельности ООО "Газпромжелдортранс" показал, что предприятие успешно работало до 2004 г., 2005-2006 гг. стали для него убыточными.
Анализ бухгалтерского баланса ООО "Газпромжелдортранс" позволил выявить, что в 2006 г. предприятие увеличило свои активы на 391 тыс. руб. или на 2,57 %. Если сравнить с тем, что в 2005 г. активы уменьшились на 15,99 %, то успехи предприятия незначительны, но необходимо учитывать факт реорганизации в 2004 г. При этом основной капитал предприятия уменьшился на 303 тыс. руб., (22,94 %), а оборотные средства, наоборот, увеличились на 694 тыс. руб. или 5,01 % за счет увеличения краткосрочных финансовых вложений на 2835 тыс. руб. и за счет денежных средств на 376 тыс. руб.
На конец 2006 г. оборотные активы имели в структуре активов предприятия долю в 93,46 %, в то время как основной капитал - всего 6,54 %. Для "хорошего" баланса доля собственных средств должна быть выше 10 %, что мы не наблюдаем в ООО "Газпромжелдортранс".
Не смотря на то, что собственный капитал выше, чем заемный, в ООО "Газпромжелдортранс" не соблюдается условие "хорошего" баланса: темпы роста собственного капитала должны быть выше, чем темпы роста заемного капитала. Собственный капитал предприятия уменьшился на 279 тыс. руб., а заемные средства увеличились на 669 тыс. руб.
В целом валюта баланса увеличилась на 391 тыс. руб. (на 2,57 %), что все-таки положительно характеризует деятельность организации.
С целью определить платежеспособность организации был проведен анализ ликвидности баланса, для чего данные бухгалтерского баланса были объединены по группам актива (наиболее ликвидные активы А1, быстро реализуемые активы А2, медленно реализуемые активы А3, трудно реализуемые активы А2) и пассива (срочные обязательства П1, краткосрочные обязательства П2, долгосрочные обязательства П3, постоянные пассивы П4). Сопоставление итогов этих групп позволило выяснить, что в ООО "Газпромжелдортранс" обязательства в пассиве баланса покрываются активами, срок превращения которых в денежные средства равен сроку погашения обязательств: А1≥П1; А2≥П2; А3≥П3; А4≤П4. Таким образом, баланс ООО Газпромжелдортранс" абсолютно ликвидный. Предприятие имеет все возможности в случае необходимости рассчитаться по своим
Анализ по методу сравнения показателей формы №2 "Отчет о прибылях и убытках" показал, что в 2006 г. прибыль предприятия была на 2229 тыс. руб. меньше по сравнению с 2004 г. На величину прибыли организации оказали влияние следующие факторы: выручка от продаж, себестоимость, прочие операционные доходы и расходы, внереализационные доходы и расходы. При этом изменение вышеперечисленных факторов повысило чистую прибыль на 43 тыс. руб. в 2004 г., и уменьшило чистую прибыль на 2143 тыс. руб. в 2005 г., и на 300 тыс. руб. в 2006 г.
По данным "Отчета о прибылях и убытках" была выявлена динамика рентабельности продаж, чистой рентабельности отчетного периода, а также влияние факторов на изменение этих показателей. В результате изменения выручки от продаж рентабельность продаж ООО "Газпромжелдортрансснизилась уменьшилась на 119,99 % в 2005 г. и увеличилась на 46,48 % в 2006 г. В результате изменения себестоимости продаж в 2005 г. рентабельность продаж снизилась на 98,53 %, в 2006 г. повысилась на 1,23 %. Совокупное влияние факторов на рентабельность продаж составило: снижение на 218,52 % в 2005 г. и увеличение на 47,71 %
Расчет показателей, характеризующих прибыльность (рентабельность) деятельности ООО "Газпромжелдортранс" показал, что наиболее рентабельным для ООО "Газпрожелдортранс" был 2004 г., наименее рентабельным был 2005 г., в 2006 г. ситуация улучшилась по сравнению с 2005 г., но ненамного.
Предложенный нами алгоритм финансового оздоровления включает следующие этапы: 1 этап: проведение локальных мероприятий, увеличивающих выручку от продаж работ, услуг, продукции организации: увеличение объема и качества проданной продукции, товаров и услуг; изменение политики ценообразования на предприятии; снижение уровня себестоимости и других затрат за повышения технического уровня производственных фондов, научно-технического творчества и творческой инициативы сотрудников, повышения уровня образования и квалификации кадров, за счет повышения качества менеджмента разных уровней, повышения организации труда и производства, материального положения и экономической заинтересованности работников;
2 этап: проведение локальных мероприятий по улучшению финансового состояния: установление путей приостановления штрафных санкций за просроченную кредиторскую задолженность; обеспечение достаточности финансовых ресурсов для покрытия вновь возникающих текущих обязательств, постепенное погашение старых долгов; 3 этап: создание стабильной финансовой базы (долгосрочные методы финансового оздоровления): активный маркетинг с целью поиска перспективной рыночной ниши; поиск стратегических инвестиций; смена активов под новую продукцию.
Данная программа включает в себя организационные и финансово-экономические мероприятия, что позволит ООО "Газпромжелдортранс": рассчитаться по текущим платежам; погасить текущую задолженность, возникшую за отчетный период; произвести обязательные платежи в бюджеты и внебюджетные фонды; обеспечить поступление средств и удовлетворить требования кредиторов.
Список литературы
1. Анализ финансовой отчетности: Учебное пособие / Под ред. О.В. Ефимовой, М.В. Мельник. – М.: Омега – Л. 2004. – 641 с.
2. Баканов М.И., Мельник М.В., Шеремет А.Д. Теория экономического анализа: Учебник. - 5-е изд., доп. и перераб. - М.: Финансы и статистика, 2004. -312 с.
3. Банк В. Р., Тараскина А. В. Финансовый анализ: Учебник. – М.: Издательство Проспект, 2005. – 423 с.
4. Барнгольц С.Б., Мельник М.В. Методология экономического анализа деятельности хозяйствующих субъектов. – М.: Финансы и статистика, 2003. – 611 с.
5. Бланк И. А. Основы финансового менеджмента. Б 2-х т. К.: Ника-центр, 2004. – 216 с.
6. Бухгалтерский учет. Учебник / Под ред. П. С. Безруких. 2-е изд., перераб. и доп. М.: "Бухгалтерский учет", 2003. -496 с.
7. Бланк И. А. Финансовый менеджмент: Учебный курс. - К.: Ника-Центр, Эльга, 2006.- 528с.
8. Бочаров В. Финансовый анализ. Краткий курс. - СПб.: Питер, 2005. - 240 с.
9. Вахрушина М.А. Управленческий анализ: Пер. с нем. / Под ред. и с предисл. М. Л. Лукашевича и Е.Н. Тихоненковой. – М.: Финансы и статистика, 2004. – 315 с.
10. Гончаров Д.С., Горожанкин, А.Ю. Финансовые показатели, актуальные для целей анализа финансовой устойчивости предприятия. – М.: изд-во ЮНИТИ, 2004. – 614 с.
11. Грачев А.В. Анализ и управление финансовой устойчивостью предприятия: Учебно-практическое пособие. — М.: Издательство "Дело и Сервис", 2003. -546 с.
12. Грищенко О. В. Анализ и диагностика финансово-хозяйственной деятельности предприятия: Учебное пособие. Таганрог: Изд-во ТРТУ, 2005. -112 с.
13. Грузинов В. П., Грибов В. Д. Экономика предприятия: Учеб. пособие.-2-е изд., доп.-М.: Финансы и статистика, 2003.- 208 с.
14. Дергачева В. В., Недин И. В., Сенько И. В. Логистические условия обеспечения экономической устойчивости предприятия [Электронный ресурс] electro.nizny/papers/2/00209.htm
15. Зеткина О. В. Об управлении устойчивостью предприятия [Электронный ресурс] conif.boom/
16. Ендовицкий Д.А. Комплексный анализ и контроль инвестиционной деятельности: методология и практика // Под ред. Л.Т. Гиляровской. - М.: Финансы и статистика, 2003. – 379 с.
17. Ефимова О.В. Финансовый анализ. . 4-е изд., перераб. и дополн. - М.: Бухгалтерский учет, 2003.- 457 с.
18. Илясов Г.Г. Как улучшить финансовое состояние предприятия: [Общий анализ финансового состояния предприятия, анализ финансовой устойчивости, ликвидности, анализ рентабельности] // Финансы.- 2007.- окт. (№ 10).- С.20-73.
19. Кальчевская Е. Общие требования к анализу показателей бухгалтерской отчетности // "Система Главбух" - рекомендации от специалистов Минфина, ФНС. [Электронный ресурс]. Режим доступа: www. - Оренбург. 07.10.2007.
20. Ковалев В. В. Анализ финансовой отчетности (основы балансоведения). – М.: Издательство Проспект, 2004. - 216 с.
21. Ковалев В. В. Введение в финансовый менеджмент. М.: Финансы и статистика, 2005. -216 с.
22. Ковалев В. В. Практикум по финансовому менеджменту. Конспект лекций с задачами. М.: Финансы и статистика, 2005. - 412 с.
23. Ковалев В. В. Финансовый анализ: методы и процедуры. М.: Финансы и статистика, 2006. – 218 с.
24. Ковалев В.В., Волкова О.Н. Анализ хозяйственной деятельности предприятия. – М.: ПБОЮЛ М.А. Захаров, 2006. – 311 с.
25. Крейнина М.Н. Финансовый менеджмент: Учебное пособие - 2-е изд., перераб. и доп. - М.: Дело и Сервис, 2005. - 400 с.
26. Лиференко Г.Н. Финансовый анализ предприятий – М.: Экзамен, 2005. – 333 с.
27. Любушин Н.П., Лещева В.Б., Дьяков В.Г. Теория экономического анализа / Под ред. Н.П. Любушина. – М.: Юристъ, 2003. – 289 с.
28. Мазурина Т.Ю. Об оценке финансовой устойчивости предприятий // Финансы. - 2007. - окт. (№ 10). - С. 70-71.
29. Маркарьян Э.А. , Герасименко Г.П., Маркарьян С.Э. Финансовый анализ. Учебное пособие для вузов. – М. КноРус, 2007 г. - 224 стр.
30. Масленко Ю. В. - доцент,к.э.н. Кульбака Н. А. Устойчивое развитие предприятия - фактор экономической безопасности // " Материалы международной научно-практической конференции : Проблемы обеспечения экономической безопасности " 23-24 ноября 2007, г. Донецк - 316 с.
31. Панкевич С. Оценка финансовой устойчивости организации // Планово-экономический отдел. 2004. № 10 – с. 12-19
32. Родионов Н. В., Радионова С. П. Основы финансового анализа: Математические методы. Системный подход. СПб.: "Альфа", 2003. -412 с.
33. Савицкая Г.В. Анализ хозяйственной деятельности предприятия: 4-е изд., перераб. и доп. – Минск: ООО "Новое знание", 2003. – 618 с.
34. Севастьянов А. В. Оценка экономической устойчивости предприятия [Электронный ресурс] mte/. 2007.
35. Соколова Г.Н. Информационные технологии экономического анализа. – М.: "Экзамен", 2002. – 523 с.
36. Стратегия и тактика антикризисного управления фирмой / Под общ. ред. Градова А. П., М.:., НОРМА, 2006. – 579 с.
37. Сумин В. А. Устойчивость системы управления предприятием в условиях экономической безопасности // " Материалы международной научно-практической конференции: Проблемы обеспечения экономической безопасности " 23-24 ноября 2007, г. Донецк - 316 с.
38. Хефлерт Э. Техника финансового анализа. 10-е изд. СПб.: Питер, 2003. – 531 с.
39. Чернов В. А. Анализ финансового состояния организации // "Система Главбух" - рекомендации от специалистов Минфина, ФНС. [Электронный ресурс. Архив]. http: // click. begu№. 01.05.2007.
40. Чупров С. В. Повышение эффективности управления устойчивостью предприятий: [Факторы, показатели и управление финансовой устойчивостью] // Проблемы теории и практики управления. - 2007.- авг. (№ 4).- С.114-118.
41. Чупров С. В. Анализ нормативов показателей финансовой устойчивости предприятия [Текст] // Финансы. - 2007.- февр. (№ 2). - С. 17-19.
42. Шеремет А.Д. Теория экономического анализа: Учебник. – М.: ИНФРА-М, 2002. – 416 с.
43. Шеремет А.Д., Сайфулин Р.С., Финансы предприятий. М.: ИНФРА-М, 2006. – 279 с.
44. Шиборщ К.В. Анализ хозяйственной деятельности предприятий России. – М.: Изд. "Дело и сервис", 2003. – 597 с.
45. Экономическая стратегия фирмы: Учеб. пособие Под ред. Градова А. П.,С.-П., 1995. - 411с.