Управление инвестиционным проектом Социальная аптека
когда
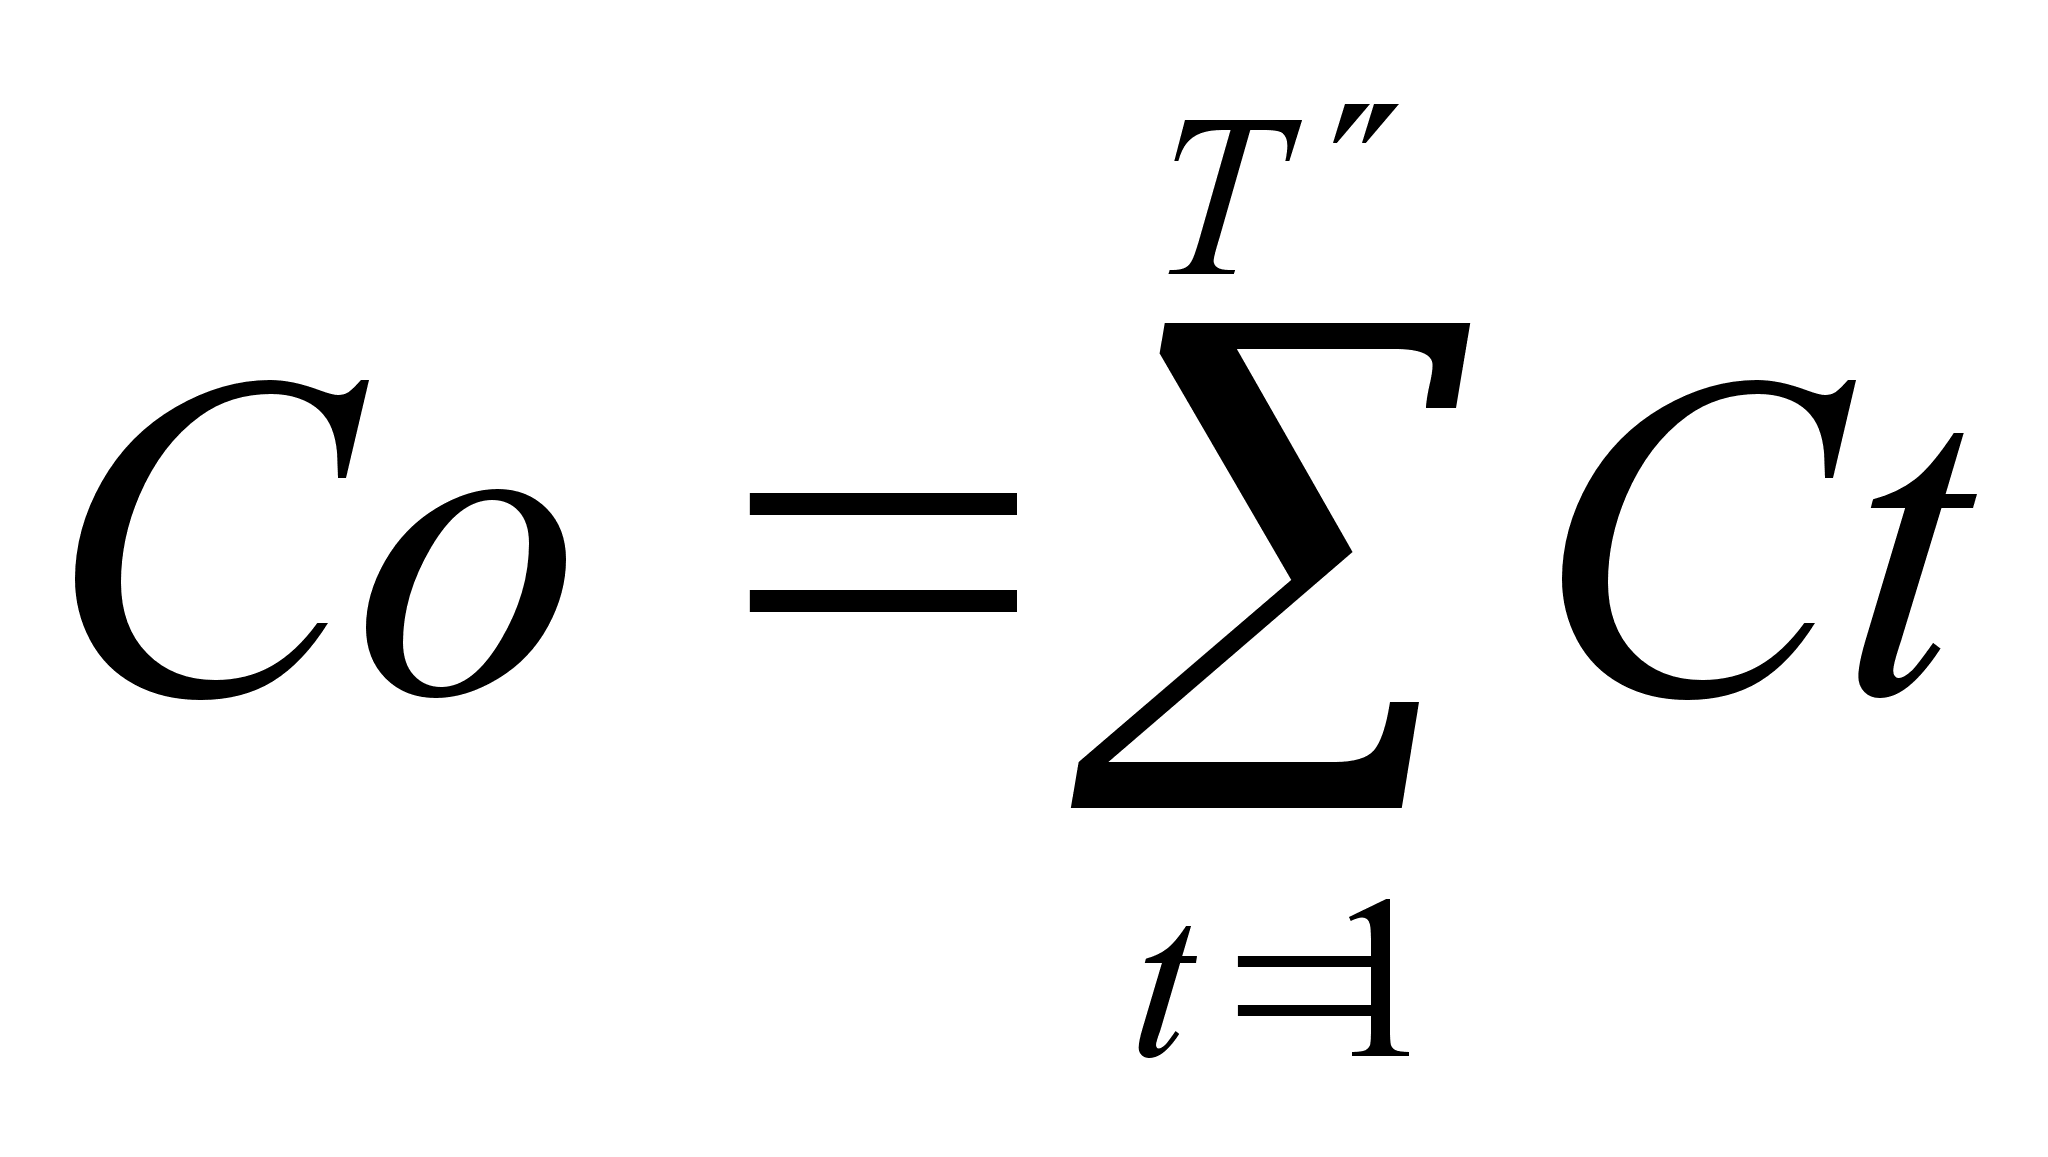 (1.2)
Таким образом, расчет срока окупаемости строится на прогнозировании чистых денежных потоков первых нескольких лет и сравнении накопленной величины отдачи с инвестиционными затратами по формуле (1.3):
Накопленный поток на год Т1
Т ”
= Т1 - Чистый денежный
поток в году
(Т1+1), (1.3)
где Т1 - число лет до смены знака накопленных потоков.
Ограничения в использовании метода:
не учитывается временная стоимость денег и степень неопределенности будущих чистых денежных потоков;
не учитываются чистые денежные потоки за сроком окупаемости. Из-за этого выбор из альтернативных проектов по методу срока окупаемости может привести к ошибочным результатам.
Метод срока окупаемости для дисконтированных денежных потоков
Этот метод предполагает расчет срока окупаемости для дисконтированных значений чистых денежных потоков по годам и сравнении его с приемлемым сроком окупаемости.
Недостатком данного метода является то, что игнаризуются денежные потоки за сроком окупаемости. Для сравнения проектов должен быть установлен приемлемый срок окупаемости.
Для стандартного чистого денежного потока возможно установление приемлемого срока окупаемости (по Гордону), который максимизирует значение чистого дисконтированного дохода по проекту (NPV):
Т” = 1k - 1 (k) (1 + k)n , (1.4)
где k - стоимость капитала проекта;
n - Число лет функционирования проекта.
Этот оптимальный срок может рассматриваться в качестве сравнительного при отборе приемлемых проектов. По рассматриваемому проекту рассчитывают срок окупаемости и сравнивают с оптимальным сроком Гордона.
2) Метод чистого дисконтированного дохода
Метод исходит из сравнения инвестиционных затрат с текущей оценкой всех будущих чистых денежных потоков по годам функционирования проекта.
Правило метода чистого дисконтированного дохода (NPV): если текущая оценка будущих чистых денежных потоков превышает текущую оценку инвестиционных затрат, то проект принимается. Чистый дисконтированный доход равен разнице текущей оценки отдачи и текущей оценки инвестиционных затрат. Проект принимается, если NPV положителен.
Расчет значения NPV предполагает:
прогноз по каждому году функционирования проекта чистого денежного потока;
обоснование ставки дисконтирования, которая обеспечит приведение будущих потоков по годам к текущему моменту времени (моменту осуществления инвестиций). Ставка дисконтирования должна отражать временную стоимость денег, инфляционные ожидания и риск инвестирования в данный проект рассчитывается по формуле (1.5):
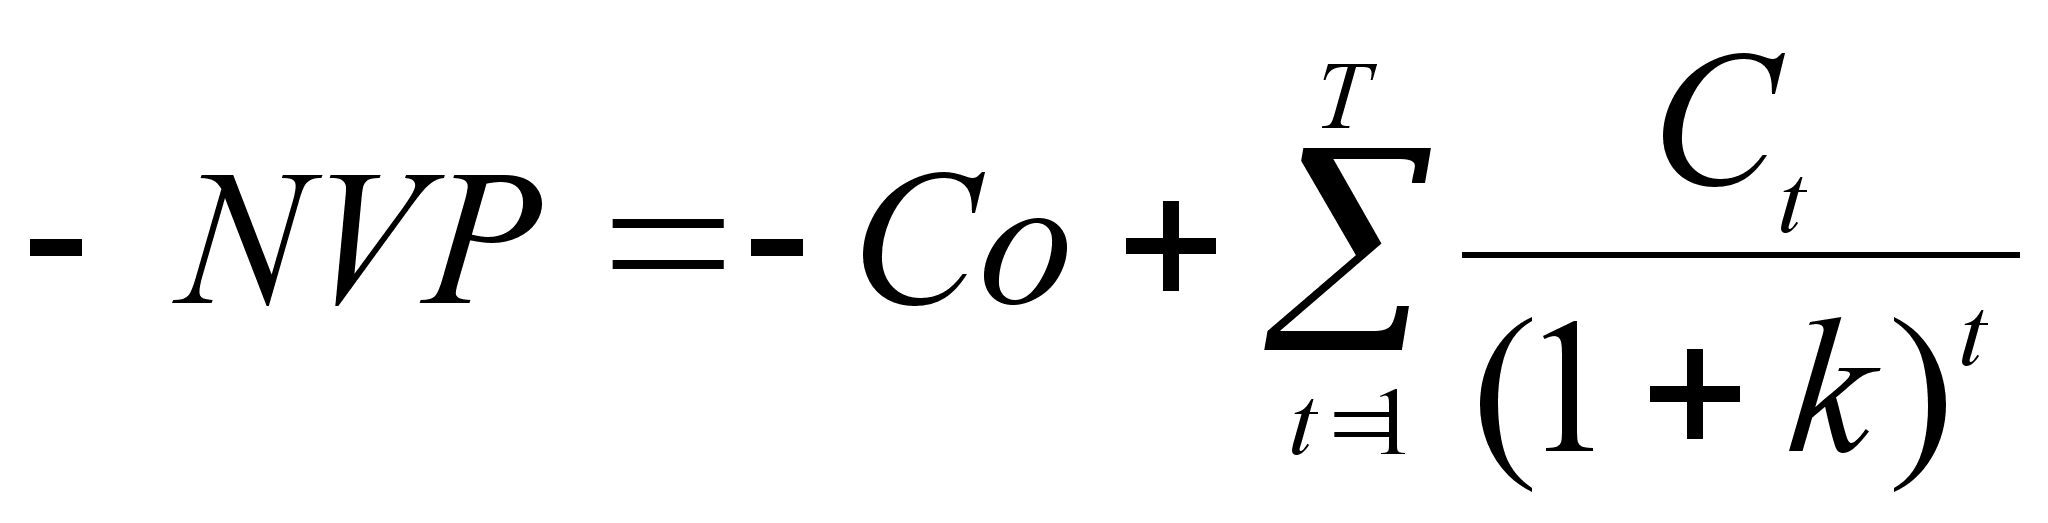 (1.5)
Если рыночная оценка предприятия без проекта равна V1 как сумма дисконтированных потоков, получаемых владельцами капитала по годам t = 1,…,Т, то принятие проекта с положительным значением NPV означает рост рыночной оценки предприятия до V2, где V2 = V1 + NPV. Этот рост находит выражение в увеличении цены акций. Таким образом, принятие проекта с положительным значением NPV не только увеличивает активы предприятия, но и наибольшей степени отражает интересы владельцев капитала. Исходя из правила метода NPV предприятию следует принимать все проекты, имеющие положительное значение NPV, так как такое решение будет максимизировать оценку предприятия.
Положительное значение NPV по проекту означает, что данные инвестиционные затраты порождают чистые денежные потоки с доходностью, большей, чем альтернативные варианты на рынке с таким же уровнем риска. То есть доходность проекта превышает требуемую доходность владельцев капитала (стоимость капитала проекта).
Отрицательное значение NPV означает, что доходность проекта ниже стоимости капитала и на рынке имеются более привлекательные варианты инвестирования. Проекты с отрицательным значением NPV отвергаются.
Правило метода NPV гласит, что из двух альтернативных проектов с равными инвестиционными затратами выбирается тот, который обеспечивает наибольшее значение NPV.
Однако такой выбор определяется следующими моментами:
значением ставки дисконтирования;
схемой поступления чистых денежных потоков.
Чем выше ставка дисконтирования, тем меньше текущая оценка больших денежных потоков дальних лет и тем быстрее падает значение NPV с ростом ставки дисконтирования. Высокая ставка дисконтирования делает проекты с большим сроком окупаемости заведомо менее привлекательными, и чем больше срок окупаемости, тем больше выражен эффект высокой ставки дисконтирования. При низкой ставке дисконтирования долгосрочные проекты с большим сроком окупаемости становятся более привлекательными.
Преимущества метода NPV:
учитывает временную стоимость денег и риск конкретного инвестирования;
учитывается весь срок функционирования проекта.
Недостатки и ограничения в использовании метода:
метод позволяет оценить эффект принятия проекта в абсолютном выражении, но не показывает, на сколько реальная доходность по проекту превышает стоимость капитала. Решение по инвестированию в проекты невозможно сравнить с вариантами портфельных инвестиций с известной доходностью;
метод в классическом своем представлении не позволяет сравнивать взаимоисключающие эффективные проекты с различающимися инвестиционными затратами, проекты с разными сроками функционирования. Принятие решений по замене существующих активов требует дополнительного обоснования.
3) Метод внутренней нормы доходности
Внутренняя норма доходности определяется как расчетная ставка дисконтирования, которая уравнивает по рассматриваемому проекту сумму дисконтированных чистых денежных поступлений (потоков) с текущей оценкой инвестиционных затрат. Если инвестиции осуществляются в году t = 0 в размере С0 и прогнозируются чистые денежные потоки по годам t =1,…,Т, в размере Ct , то внутренняя норма доходности - это постоянная ставка дисконтирования r, при которой достигается равенство:
Co= C1/(1+ r) +C2/(1+ r) + C3/(1+ r) + …+ CT/(1+ r) (1.6)
Это значение r характеризует доходность проекта в равновесной ситуации, когда отсутствуют конкурентные преимущества . Внутренняя норма доходности является аналогом доходности владения активом в течение срока t=1,…,Т. Для инвестирования в одногодичный актив внутренняя норма доходности (ВНД) является доходностью актива:
r = (Отдача от актива) / (Инвестиции в актив) = (Доход - Инвестиции)/ (Инвестиции) = (С1-Со) / Со. (1.7)
Для многолетнего владения актива предполагается, что отдача будет реинвестироваться с той же доходностью r и текущая оценка всех чистых денежных потоков будет определятся как:
PV= (Ct)/(1+ r) , (1.8)
а r будет соответственно определятся как доходность владения активом с приобретением по равновесной цене и рассчитываться, как корень при решении уравнения Co= PV.
Так как разность между текущей оценкой чистых поступлений и текущей оценкой затрат определяет чистый дисконтированный доход проекта, то можно дать другое определение ВНД: это ставка дисконтирования, при которой NPV равен нулю. Нахождение ВНД предполагает решение уравнения степени Т относительно r: NPV(r, Т) = 0. Значение r может быть найдено графически, построением зависимости NPV(k), где k-ставка дисконтирования. То значение k, при котором NPV=0,и является ВНД.
Ставка дисконтирования при расчете NPV отражает стоимость капитала, используемого на осуществление проекта. Эта ставка не зависит от денежных потоков по проекту, его конкурентных преимуществ. Ее значение определяют рыночные факторы (доходность по безрисковым инвестициям, ожидаемая инфляция, соотношение данного риска с риском инвестирования в другие варианты.
4) Индекс рентабельности
Индекс рентабельности проекта рассчитывается как отношение текущей оценки будущих чистых денежных потоков по проекту к текущей оценке инвестиционных затрат. Если все инвестиционные затраты осуществляются в году t = 0 в объеме C0 , то индекс рентабельности (ИР) равен PV/C0, где:
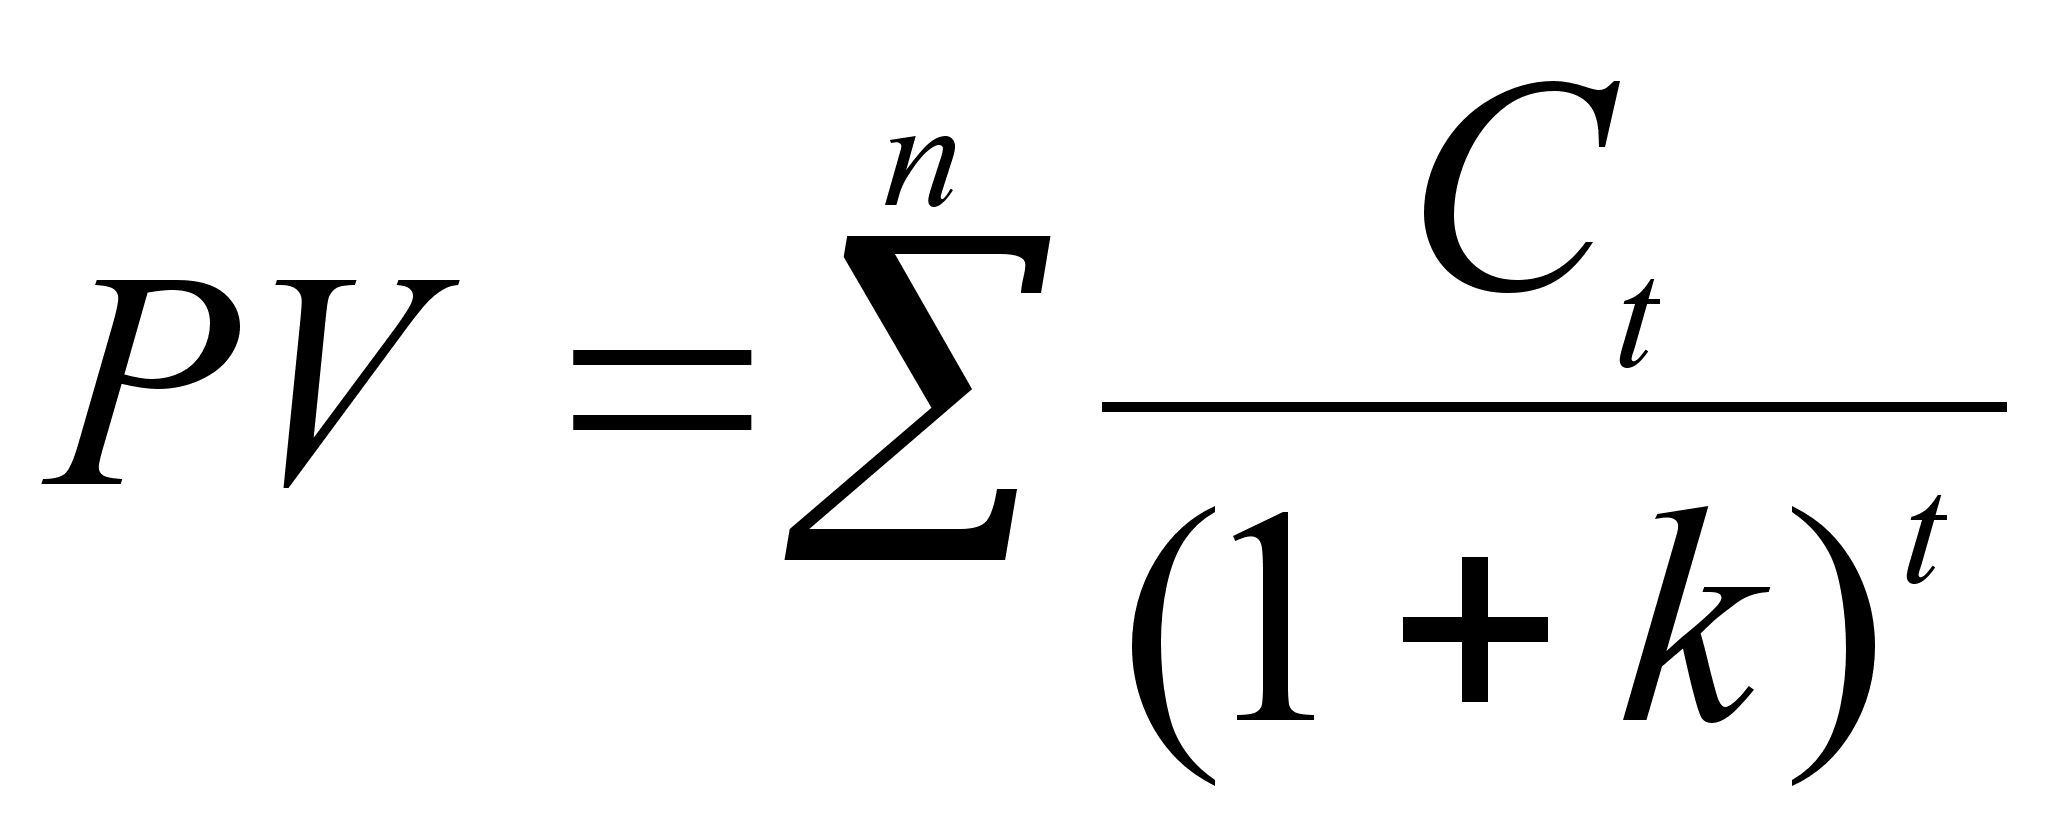 (1.9)
Этот метод тесно связан с методом ЧДД, так как ЧДД = PV - C0.
Таким образом, индекс рентабельности может быть выражен через значение ЧДД(NPV):
ИР=(NPV + C0)/C0
Правило метода индекса рентабельности: если ИР > 1,то проект принимается, если ИР < 1, то проект отклоняется, для случая ИР = 1 необходимы большие обоснования. [ 9 ]
Анализ чувствительности. Метод анализа чувствительности является очень простым и доступным. Здесь не ставится цель - количественно оценить риск. Задача данного метода - оценить влияние на значение NPV входных параметров в формуле NPV (т. е. как изменение условий реализации проекта отразится на значении эффекта). Риск рассматривается, как степень чувствительности чистого дисконтированного дохода к изменению условий функционирования (изменение налоговых платежей, ценовые изменения, изменения средних переменных издержек и т. п.). Метод анализа чувствительности рекомендует принятие решений на базе ответов на большое число вопросов типа:
«Что будет, если...» Например, если цена продажи нового продукта упадет на 10%, будет ли проект эффективным? Какой уровень реализационного дохода (выручки) требуется для положительного значения NPV?
Часто метод анализа чувствительности проводится графически или таблично. Показывается процентное изменение результата (чистого дисконтированного дохода ЧДД (NPV) или внутренней нормы доходности (IRR)) при изменении одного из условий функционирования (другие факторы предполагаются неизменными). Анализ начинается с установления базового значения результата, например ЧДД (NPV), при фиксированных значениях параметров, влияющих на результат оценки проект.
Чем круче наклон прямой реагирования (чем больше угол наклона), тем чувствительнее значение NPV к изменению фактора и больше риск. Общую картину чувствительности можно рассмотреть на графике множества прямых реагирования, где по оси ординат показаны значения NPV, а по оси абсцисс шкала процентных изменений (т. е. изменение на 10, 20 и т. д. процентов).
Например, изменение инвестиционных затрат на 3% в сторону увеличения приведет к занулению значения (ЧДД) NPV. Пересечение прямой реагирования с осью абсцисс показывает, при каком изменении (рост со знаком плюс, снижение со знаком минус) фактора в процентном выражении проект станет неэффективным.[12]
2 Анализ инвестиционного проекта ″Аптека″
2.1 Краткая характеристика проекта
Проект под наименованием «Социальная аптека» направлен в первую очередь на реализации мероприятий по обеспечению лекарственными средствами и социальную защиту работников промышленных предприятий
Основание для разработки программы:
Приказ Министерства Российской Федерации по атомной энергии №549 от 26.08.99, решение Коллегии Министерства РФ № 15 от 29.06.99 « О состоянии работы в отрасли по охране здоровья работников предприятий, организации и членов их семей».
Отраслевое тарифное соглашение по атомной энергетике и промышленности на 2001-2003 г.г.
Федеральный закон «О лекарственных средствах» № 86- ФЗ от 02.01.2000г.
Закон Челябинской области « Об обеспечении населения Челябинской области лекарственными средствами» № 128-30 от 25.05.2000г.
Постановление Правительства РФ № 890 от 30.07.1994г. « О государственной поддержке развития медицинской промышленности и улучшении обеспечения населения и учреждений здравоохранения лекарственными средствами и изделиями медицинского назначения».
Федеральный закон № 157-ФЗ от 17.09.98 «Об иммунопрофилактике инфекционных болезней».
Федеральный закон «О профессиональных союзах, их правах и гарантиях деятельности» от 08.12.1995г.
Содержание проблемы и обоснование необходимости ее решения программными методами.
В сложившихся социальных условиях проблема лечения заболеваний работников и, особенно, пенсионеров института требует материальной поддержки в силу недостаточной обеспеченности большинства семей и высокой стоимости медицинских услуг и лекарственных препаратов.
Последнее в большой степени зависит от механизма ценообразования в аптечных организациях.
В течение ряда лет коллективным договором предусмотрено выделение материальной помощи в случаях высоких затрат на медицинские нужды. Так в 2001 году было затрачено 1,2 млн. руб. из средств профкома и около 10 млн. из средств предприятия на различные нужды работников и пенсионеров предприятий. В большинстве случаев производилась компенсация затрат на лечение.
Начиная с 2000г., ведется работа, направленная на улучшение медицинского обслуживания, лечение, профилактику заболеваний в рамках программы «Здоровье».
Практика показала, что далеко не всегда затраты являлись оптимальными, что в числе других причин связано также с взаимодействием с аптечными организациями.
Осложнение проблемы связано также со снижением финансирования из средств городского бюджета, в частности, сокращение списков лекарств, отпускаемых по льготным и бесплатным рецептам. По Постановлению Главы города Снежинска № 995 от 12.10.2001г. «О временном порядке организации лекарственного обеспечения льготных категорий граждан, в том числе и детей» было_в два раза (125 наименований) сокращено количество наименований жизненно важных препаратов, отпускаемых по льготным и бесплатным рецептам, по сравнению с перечнем, утвержденным Приказом № 214/198 от 14.08.2001г. Главного управления здравоохранения и Управления лекарственного обеспечения населения Челябинской области (250 наименований).
В целях снижения расходов предлагается учреждение социальной аптеки. При этом изменяется принципиально механизм оказания материальной помощи, которая будет выдаваться не в виде денежных средств в качестве компенсации за уже приобретенные лекарства, а в виде возможности их приобретения в социальной Аптеке на льготных условиях. Финансовые затраты будут направлены на поддержание деятельности Аптеки.
Часть прибыли от осуществляемой параллельно коммерческой деятельности по продаже лекарств и предоставлению услуг населению города будет использоваться для формирования конкурентно-способных и льготных цен и развитие аптеки.
Профком берег на себя обязанность проведения социальной политики, финансовой поддержки и контроля расходования средств, качества и своевременности поставок-медикаментов.
Кроме того Аптека может стать базовой организацией для осуществления поставок медикаментов для здравпунктов, санатория - профилактория и для обеспечения ряда разделов программы«Здоровье».
Инициатор и координатор проекта:
Первичная профсоюзная организация промышленных предприятий города Снежинска ( в рамках программы «Здоровье»).
Правовая основа проекта
Право на социальную защиту работников:
ФЗ "О профессиональных союзах..." ст.22 п.2.
Устав РПРАЭПп.2.17, п.2.19.
Право на предпринимательскую деятельность через учрежденные организации:
ФЗ "О профессиональных союзах..." ст. 24 п.7.
Устав РПРАЭП п.8.3, п.8.8, п.8.12.
Сроки реализации проекта:
2002г.-2003г.
Цели проекта:
Создание социально-значимой аптеки и аптечных пунктов в здравпунктах промышленных предприятий, учредителем которой выступает Первичная профсоюзная организация промышленных предприятий .
Льготное лекарственное обеспечение работников и пенсионеров промышленных предприятий (в том числе и по бесплатным рецептам) за счет средств профсоюзной организации (адресная материальная помощь)
Задачи проекта:
организация профилактической работы, реабилитационной работы, Санитарно-гигиенической работы;
социальной поддержки отдельных категорий работников (вредное производство, нуждающиеся) и пенсионеров промышленных предприятий.
Реализация программ и основных мероприятий:
обеспечение на льготных условиях:
проведение специальных консультационно - профилактических мероприятий;
внедрение системы комплексного обеспечения лекарственными средствами, изделиями медицинского назначения, биологически активными добавками, витаминами, фитотерапией, кислородными коктейлями, очковой оптикой;
диагностика зрения и подбор очков;
оборудование здравпунктов промпредприятий аптечными пунктами;
снабжение здравпунктов медикаментами, изделиями медицинского
назначения.
Социальная поддержка (оказание адресной материальной помощи): льготное и бесплатное лекарственное обеспечение; дисконтные скидки сотрудникам и пенсионерам промпредприятий.
2.2 Общие положения
Участники проекта промышленные предприятия города Снежинска:
выступает учредителем аптеки и формирует 100% Уставного капитала предприятия (аптеки) в размере 400 тыс. руб.;
проводит финансирование по организации, регистрации и введение в действие предприятия.
Аптека:
осуществляет полную хозяйственно-финансовую деятельность на основании Устава предприятия;
участвует в организации управления и работы предприятия, реализует основные положения проекта.
Использование целевых средств по заданным программам отвечает единой финансовой политике профсоюзов (в соответствии с Уставом РАЭП)
Финансирование конкретных программ позволит более эффективно организовать профилактическую и лечебно-оздоровительную работу цеховой службы ЦМСЧ-15, обслуживающей работников промпредприятий.
В рамках данного проекта профсоюзная организация участвует в совместных целевых программ, осуществляет формирование потоков и участвует в финансировании Программы «Аптека».
Финансовое обеспечение проекта
Финансирование направлений Программы «Аптека» осуществляется в соответствии с объемами утвержденных смет в рамках статьи 26 «Материальная помощь» профбюджета.
При изменении условий финансирования планируемые объемы денежных средств, предусмотренные для выполнения целевой комплексной Программы «Аптека», могут пересматриваться.
Аптека осуществляет свою хозяйственно-финансовую деятельность на основании Устава.
В инвестировании начального этапа проекта в зависимости от принятого варианта принимают участие различные внешние инвесторы.
Инвестор кредитует проект либо предоставляет гарантии иным инвесторам, либо участвует в предприятии как акционер.
Источники финансирования оперативной деятельности
Ежегодные затраты на медикаменты:
обеспечение здравпунктов - 300 тыс. руб.;
обеспечение рабочих мест аптечками - 120 тыс. руб.
программа "Здоровье" - 300 тыс. руб.;
совместная комиссия по материальной помощи - 700 тыс. руб. Профсоюзный комитет:
централизованная материальная помощь - 300 тыс. руб.;
материальная помощь по подразделениям - 400 тыс. руб.;
(предусматривается, что эти денежные потоки на операционную деятельность будут производиться через аптеку)
Формирование наценок аптек и поставщиков:
розничная торговая наценка - до 40%;
торговая наценка в рамках целевых поставок снижается до 10-15%.
2.3 Социально-экономическая часть проекта
1) В соответствии с введением Налогового Кодекса с 01.01.02 повышается эффективность небольшого предприятия (численностью до 30человек), так как вместо налога на прибыль и налога на добавленную стоимость предприятие облагается вмененным налогом (высвобождается порядка 50% средств затрачиваемых предприятием на эти налоги). В связи с этим большая часть прибыли остается в распоряжении предприятия, что позволяет снизить цену товара, который становится конкурентно-способными, и, кроме того, повышается товарооборот.
2) Обеспечение учредителем оборотных активов в связи с поставкой медикаментов по целевым программам позволит повысить рентабельность аптеки, снизить наценку на товар для целевого назначения с 30-35% до 10-15% что влечет за собой экономию выделенных целевых средств, позволит уменьшить себестоимость товара в целом (в том числе, и для розничной продажи), что обеспечит расширение ассортимента медицинских товаров и препаратов, увеличение покупательских потоков и, как следствие, увеличение объема продаж.
3) Небольшое предприятие - аптека, у которого появляются свободные средства (прибыль), сможет направить их на укрепление не только своей материально- технической базы, по и расширить спектр дополнительных услуг для покупателей, что параллельно является увеличением покупательского спроса и удовлетворяет современным требованиям потребительского медицинского и фармацевтического рынка
Например:
Открытие дополнительных парафармацевтических отделов:
фитоотдел,
пищевых добавок,
кислородный коктейль,
санитарии и гигиены,
медицинской косметики,
очковой оптики.
Внедрение дополнительных медицинских услуг:
измерение артериального давления,
взвешивание,
подбор очков и др.
Открытие консультационного кабинета врачей.
4) Небольшое предприятие - аптека отличается мобильностью и оперативностью в управлении коллективом, что позволит его руководителю подобрать лучшие высококвалифицированные кадры, которые обеспечат эффективную работу предприятия и повышение его финансово-экономической устойчивости.
5) За счет предлагаемых мероприятий аптека способна обеспечить себе заданный объем товарооборота и его рост, что позволит ей выходит на более высокий уровень обеспечения себя товаром, усиления связи и сотрудничество с более крупными фирмами - поставщиками, которые являются лидерами на фармацевтическом рынке. Эти поставщики отечественных и зарубежных заводов производителей фармацевтической продукции, которая проходит федеральный и региональный контроль качества, что в большей степени исключает попадание в аптеку фальсифицированной продукции.
Кроме того, при определенных объемах закупа товаров - поставщик предлагает снижение уровня отпускных цен на 2% - 10%, что в свою очередь снижает стоимость медикаментов на розничном рынке, а также позволит обеспечить более дешевыми медикаментами работников и пенсионеров промпредприятий по целевым программам, что приведет к экономии целевых фондов и получению максимальной финансово-экономической выгоды от поставленной программы.
2.4 Финансово-экономические параметры проекта
За основу расчета взят опыт развития фармацевтических предприятий в том числе аптек, период становления которых составляет 2-3 года до полного функционирования финансово - экономического механизма предприятия и получения прибыли.
Проект предполагает поэтапное введение в действие предприятия:
1этап - организационный период (учреждение предприятия, ремонт помещения, закуп оборудования и товара, лицензирование) -9-13 месяцев;
2 этап - адаптационный период до начала получения прибыли - 1 год;
3 этап - полное (функционирование предприятия и получение прибыли 2 - 3 года
Инвестиционные параметры проекта рассмотрены в двух вариантах:
инвестиции для организации работ в случае аренды помещения (для сопоставления рассмотрены два объема начальных инвестиций 854 тыс. руб. и 1154 тыс. руб.);
инвестиции для приобретения помещения на текущем рынке недвижимости (также рассмотрено два уровня инвестиций 2049 тыс. руб. и 2349 тыс. руб.)
Финансовые показатели проекта
Прогноз товарооборота и затрат принят на основании опыта работы аптек аналогичного уровня и приведен в таблице 2.1
Таблица 2.1 - Прогнозная динамика товарооборота
| Наименование | 1 год | 2 год | 3 год |
|
Товарооборот в месяц, тыс. руб. |
700 | 980 | 1280 |
|
Наценка на товар: |
|||
|
в процентах |
40% | 40% | 28% |
|
в тыс. руб. |
200 | 280 | 280 |
|
Издержки предприятия, тыс. руб. |
140 | 150 | 150 |
|
Чистая прибыль, тыс. руб. |
10-60 | 60-130 | 130 |
| Прирост прибыли, тыс. руб. | 50-70 | Ср. 70 | |
Оценка эффективности проекта рассчитывалась на основании стандартных параметров расчета эффективности инвестиций - UNIDO, с использованием четырех параметров и анализа чувствительности:
Чистый дисконтированный доход (NVP - Net Present Value или ЧДД) накопленный дисконтированный эффект за расчетный период. ЧДД нормы дисконта. Для признания проекта эффективным, с точки инвестора, необходимо, чтобы его ЧДД был положительным; при альтернативных проектов предпочтение должно отдаваться проекту с большим значением ЧДД (при условии, что он положителен).
Внутренняя норма доходности (IRR - Internal Rate of Return или ВНД) (внутренняя норма дисконта; внутренняя норма рентабельности) -такое положительное число Е, что при норме дисконта Е = Е чистый дисконтированный доход проекта обращается в 0.
Индекс доходности инвестиций (ИД) (Индекс рентабельности) - отношение ДДП к накопленному объему инвестиций.
Срок окупаемости с учетом дисконтирования - продолжительность наименьшего периода, по истечении которого текущий чистый дисконтированный доход становится и в дальнейшем остается неотрицателен.
Таблица 2.2 – Базовые показатели за месяц
| Шаги расчета | 2000 | 2001 | 2002 | 2003 |
| Процентная ставка, % ( i ) | 22,00% | 22,00% | 22,00% | 22,00% |
| Начальные инвестиции | 13000 | 1000 | 1000 | 1000 |
| Приход | 20060 | 21263,6 | 22539,42 | |
| Постоянные расходы | 6477,94 | 6769,44 | 7074,07 | |
| Переменные расходы | 6434,03 | 6723,57 | 7026,13 | |
| Проценты за кредит | ||||
| Денежный поток, руб. | -13000 | 6148,03 | 6770,59 | 7439,22 |
| Чистый доход ЧД, руб. | -13000 | 6148,03 | 13918,62 | 20357,84 |
| Дисконтирующий множитель | 1,000 | 0,82 | 0,672 | 0,551 |
| Дисконтированный денежный поток РV | -13000 | 5039,4 | 9588,3 | 13685,1 |
| NVP | -13000 | -7960,6 | -3411,7 | 685,1 |
| IRR | -0,40% | 25,30% | ||
|
Разница ( IRR - i ) |
-22,40% | 3,30% | ||
| Индекс рентабельности RI | 0,388 | 0,738 | 1,053 | |
| Срок окупаемости проекта | 2,1 | 2,0 | 1,9 | |
| Дисконтированный срок окупаемости | 2,6 | 2,7 | 2,8 |
В таблице приведены расчеты показателей за месяц.
За базу даны шаги расчета трех лет ( 2000 - 2003 ) 20000 - стандартный
Процентная ставка - 22% (в нее включается : безрисковая норма доходности + поправка на снижение ликвидности + поправка на риск вложения в объект недвижимости + поправка на продолжительность отвлечения средств ) проводится по экспертной оценке в условиях финансовой ситуации в России.
Начальные инвестиции
Приход, постоянные расходы, переменные расходы - заданы.
Денежный поток рассчитывается как приход - постоянные расходы - переменные расходы - начальные инвестиции.
Чистый доход ЧД (товарооборот на единицу продукции )
Чистый доход = чистый доход за первый год + денежный поток за второй год.
Дисконтирующий множитель (DF ) задан
DF = 1⁄ (1 + k ), где k - ставка дисконтирования
Дисконтированный денежный поток PV ( приведенная текущая стоимость) Денежный поток * Дисконтирующий множитель, находим первый год, чтобы найти второй год следует прибавить предыдущий год и т. д.
Чистый приведенный эффект (NPV) рассчитывается: дисконтированный денежный поток за 2000 год вычитаем дисконтированный денежный поток за 2001 год.
В работе были рассмотрены следующие 4 варианта инвестиционного проекта по организации и введению в производство ООО «Аптека»:
проект 1.1 рассчитывался при условии аренды помещения и инвестиции 854 тыс. руб.
проект 1.2 аренда помещения, инвестиция 1154 тыс. руб.
проект 2.1 покупка помещения, инвестиция 2049 тыс. руб.
проект 2.2 покупка помещения, инвестиция 2349 тыс. руб.
В таблице 2.3 приведены результаты расчета экономических показателей работы ООО «Профсоюзная аптека» по различным вариантам. Объем инвестиций и динамика развития предприятия определены календарным планом по организации и введению в производство предприятия, а также комплексной программой «Аптека».
Таблица 2.3 - Результаты расчета экономических показателей
| Проект | Инвес-тиции | Чистый денежный поток в t-м году, тыс. руб. | NVP, тыс. руб. | IRR,% | PI | Дисконтиро-ванный срок окупаемости | ||
|
t =1 |
t=2 | t=3 | ||||||
| 1.1 | 854 | 720 |
1560 |
1560 | 1643,37 | 111,51 | 2,92 | 1,00 |
| 1.2 | 1154 | 720 | 1560 | 1560 | 1343,37 | 79,58 | 2,16 | 1,40 |
| 2.1 | 2049 | 720 | 1560 | 1560 | 448,37 | 34,17 | 1,22 | 2,50 |
| 2.2 | 2349 | 720 | 1560 | 1560 | 148,37 | 25,61 | 1,06 | 2,80 |
| Товарооборот | 8400 | 11760 | 15360 | |||||
Инвестиции проекта c вариантом аренды:
min 854 тыс. руб.
max 1154 тыс. руб.
Инвестиции проекта с покупкой помещения:
min 2049 тыс. руб.
max 2349 тыс. руб.
Чистый денежный поток рассчитан по плановой динамики развития предприятия (таблица 2.1 )
Товарооборот:
в первом году 700 * 12 = 8400 тыс. руб.
во втором году 980 * 12 = 11760 тыс. руб.
в третьем году 1280 * 12 = 15360 тыс. руб.
Приведенный эффект (NPV):
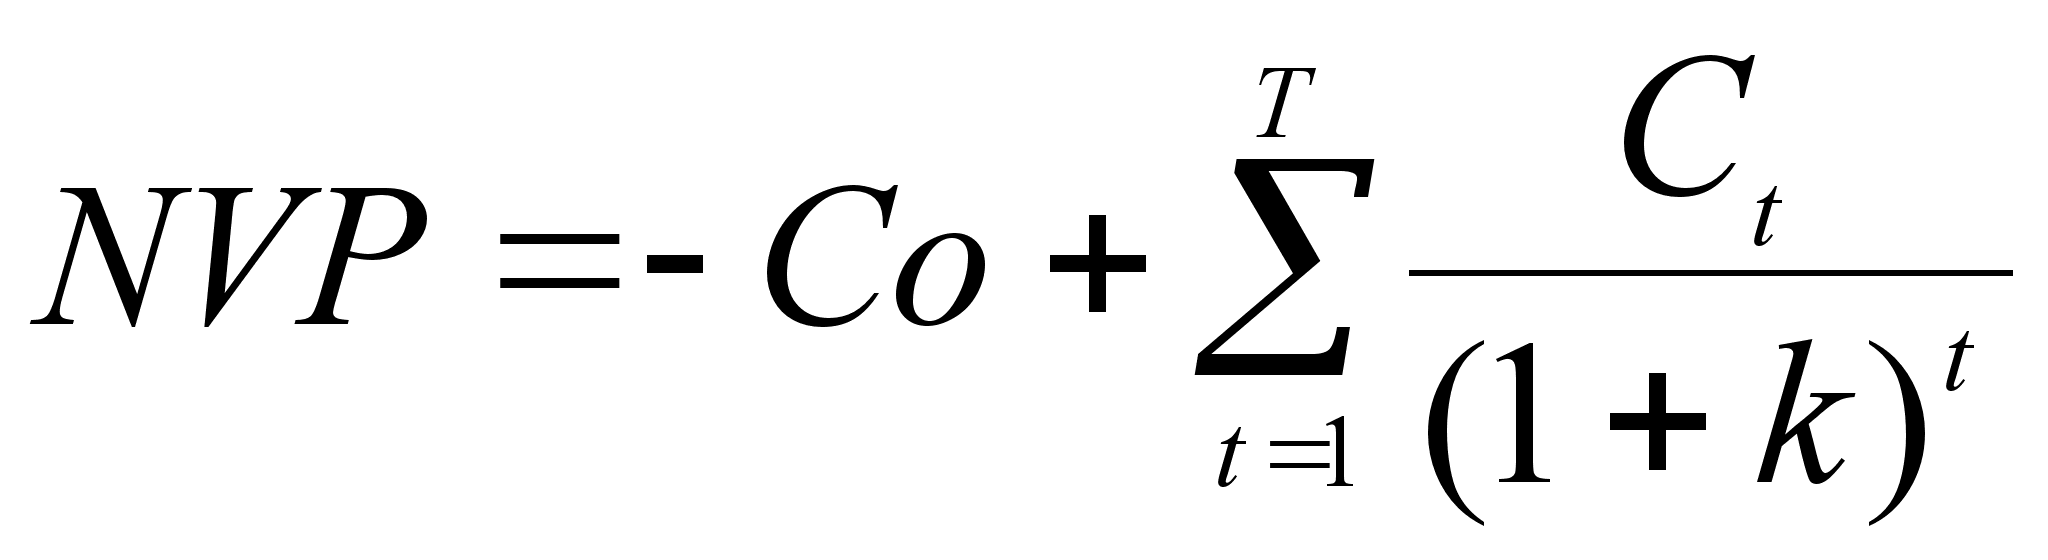 ,
где
С0 - инвестиции
Сt - денежный поток
K - коэффициент дисконтирования
t - период
NPV1.1= -854 + 720 / (1,22 ) + 1560 / (1,22 )2 + 1560 / (1,22 )3 = 1643,37 т. р.
NPV1.2= -1154 + 720 / ( 1,22 ) + 1560 / (1,22 )2 + 1560 / (1,22 )3 = 1343,37 т. р.
NPV2.1= - 2049 + 720 / (1,22 ) + 1560 / (1,22 )2 + 1560 / (1,22 )3 = 448.37 т. р.
NPV2.2= - 2349 + 720 / ( 1,22 ) + 1560 / ( 1,22 )2 + 1560 / ( 1,22 )3 = 148,37 т.р.
Индекс рентабельности ( PI ):
PI = ( NPV + C0 ) / C0, где
C0 - инвестиции
NPV - приведенный эффект
PI1.1 = (1643,37 + 854 ) / 854 = 2,92
PI1.2 = ( 1643,37 + 1154 ) / 1154 = 2,16
PI2.1 = ( 1643,37 + 2049 ) / 2049 = 1,22
PI2.2 = (1643,37 + 2349 ) / 2349 = 1,06
Внутренняя норма доходности ( IRR ):
Анализ чувствительности (эластичности) NVP
Анализ чувствительности заключается в определении того, что будет, если один или несколько факторов изменят свою величину.
Анализ чувствительности позволяет определить силу реакции результативного показателя (в данном случае NVP) на изменение независимых, т.е. варьируемых факторов.
Анализируемая величина - NVP.
Варьируемые параметры:
ставка дисконтирования,
товарооборот.
Шаг анализа 5% (от -20% до 20%). За исходное состояние взяты расчетные значения проектов (шаг 0).
В таблице 2.4 приведены параметры эластичности NVP при вариации различных факторов.
Таблица 2. 4 - Параметры эластичности NVP
|
Параметры |
-20% | -15% |
-10% |
-5% | 0% | 5% | 10% | 1 5% | 20% |
|
Чистый приведенный доход (проект1.1),руб |
1845.4 | 1792,5 | 1741,3 | 1691,6 | 1643,4 | 1596.6 | 1551,3 | 1507.2 | 1464.5 |
|
Чистый приведенный доход (проект1.1),руб |
428,4 | 732,1 | 1035,9 | 1339,6 | 1643.4 | 1947.1 | 2250,9 | 2554,6 | 2858,4 |
|
Чистый приведенный доход (проект1.2),руб |
1545,4 | 1492,5 | 1441,3 | 1391,6 | 1343,4 | 1296,6 | 1251,3 | 1207,2 | 1164,5 |
|
Чистый приведенный доход (проект1.2),руб |
128,4 | 432,1 | 735,9 | 1039,6 | 1343.4 | 1647,1 | 1950,9 | 2254,6 | 2558,4 |
|
Чистый приведенный доход (проект2.1),руб |
650,4 | 597,5 | 546,3 | 496,6 | 448,4 | 401,6 | 356,3 | 312,2 | 269,5 |
|
Чистый приведенный доход (проект2.1),руб |
-766,6 | -462,9 | -159,1 | 144,6 | 448,4 | 752,1 | 1055,9 | 1359,6 | 1663,4 |
|
Чистый приведенный доход (проект2.2),руб |
350,9 | 297,5 | 246,3 | 196,6 | 148,4 | 101,6 | 56,3 | 12,2 | -30,5 |
|
Чистый приведенный доход (проект2.2),руб |
-1066 | -762,9 | -459,1 | -155,4 | 148,4 | 452,1 | 755,9 | 1059,6 | 1363,4 |
По исходным данным, приведенным в таблице 2.4 построим диаграммы, изображенные на рисунках 2.1, 2.2
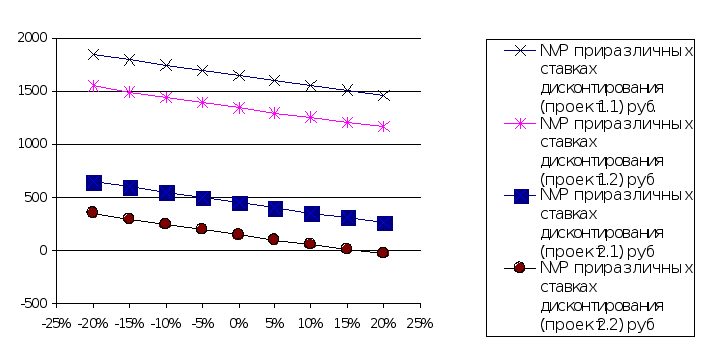
Рисунок 2.1 - Динамика чистого приведенного дохода при вариации ставки дисконтирования
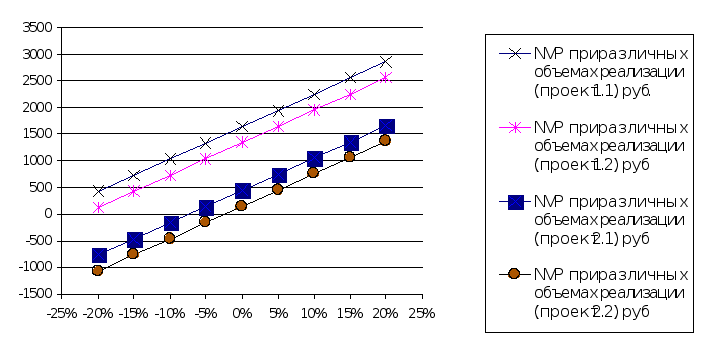
Рисунок. 2.2 - Динамика чистого приведенного дохода при вариации величины товарооборота
Чистый приведенный доход изменяется прямо пропорционально выручке и обратно пропорционально ставке дисконтирования.
Наибольший чистый приведенный доход через три года предприятие получит при применении проекта 1.1, наименьший - проекта 2.2,
Таблица 2.5 - Чувствительность по варьируемым параметрам
| 1.1 проект | -20% | -15% | -10% | -5% | 0% | 5% | 10% | 1 5% | 20% |
|
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: |