Управление инвестиционным проектом Социальная аптека
IRR - внутренняя доходность,
IP - индекс рентабельности,
Срок окупаемости с учетом дисконтирования, а также провести анализ чувствительности.
Инвестиционные параметры проекта рассматриваются в двух вариантах (с различным сроком окупаемости ):
-инвестиции в случае аренды помещения (рассмотрены два объема начальных инвестиций 854 тыс. руб. и 1154 тыс. руб. )
-инвестиции для приобретения помещения (также рассмотрено два уровня инвестиций 2049 тыс. руб. и 2349 тыс. руб. )
Прогноз товарооборота и затрат принят на основании опыта работы аптек аналогичного уровня (таблица 2.1 )
При этом, как видно из динамики развития предприятия (таб. 2.1) при повышении товарооборота существует возможность снижения наценки (т.е. себестоимости товара) из-за этого предприятия сможет получить конкурентно- способные цены на свой товар и расширение видов услуг таких как:
открытие парафармацевтических отделов
-фитоотдел
-пищевых добавок
-медицинской косметики
-дополнительные медицинские услуги
-взвешивание
-подбор очков
-открытие консультационного кабинета врачей
В таблице 2.2 отражены расчеты показателей
1.1 за базу даны шаги расчета 3года ( 0 1 2 3 ) 0 - стандартный
1.2 процентная ставка - 22% (в нее включается : безрисковая норма доходности + поправка на снижение ликвидности + поправка на риск вложения в объект недвижимости + поправка на продолжительность отвлечения средств ) проводится по экспертной оценке в условиях финансовой ситуации в России.
1.3 Начальные инвестиции
1.4 Приход, постоянные расходы, переменные расходы - заданы.
1.5 Денежный поток рассчитывается как приход - постоянные расходы - переменные расходы - начальные инвестиции.
1.6 Чистый доход ЧД (товарооборот на единицу продукции )
Чистый доход = чистый доход за первый год + денежный поток за второй год. 1.7 Дисконтирующий множитель ( DF ) задан
DF = 1⁄ (1 + k ), где k - ставка дисконтирования
1.8 Дисконтированный денежный поток PV (приведенная текущая стоимость)
Денежный поток * Дисконтирующий множитель, находим первый год, чтобы найти второй год следует прибавить предыдущий год и т. д.
1.9 Чистый приведенный эффект (NPV) рассчитывается:
дисконтированный денежный поток за 0 год вычитаем дисконтированный денежный поток за 1 год
Далее мы рассчитываем экономические показатели работы ООО ″Социальная Аптека″ по различным вариантам (таб. 2.3 ). Объем инвестиций и динамика развития предприятия определенны календарным планом по организации и введению в производство предприятия.
Инвестиции проекта c вариантом аренды
min 854 тыс. руб.
max 1154 тыс. руб.
Инвестиции проекта с покупкой помещения:
min 2049 тыс. руб.
max 2349 тыс. руб.
Чистый денежный поток рассчитан по плановой динамики развития предприятия (таблица 2.1 )
Товарооборот:
- в первом году 700 * 12 = 8400 тыс. руб.
- во втором году 980 * 12 = 11760 тыс. руб.
- в третьем году 1280 * 12 = 15360 тыс. руб.
Приведенный эффект (NPV):
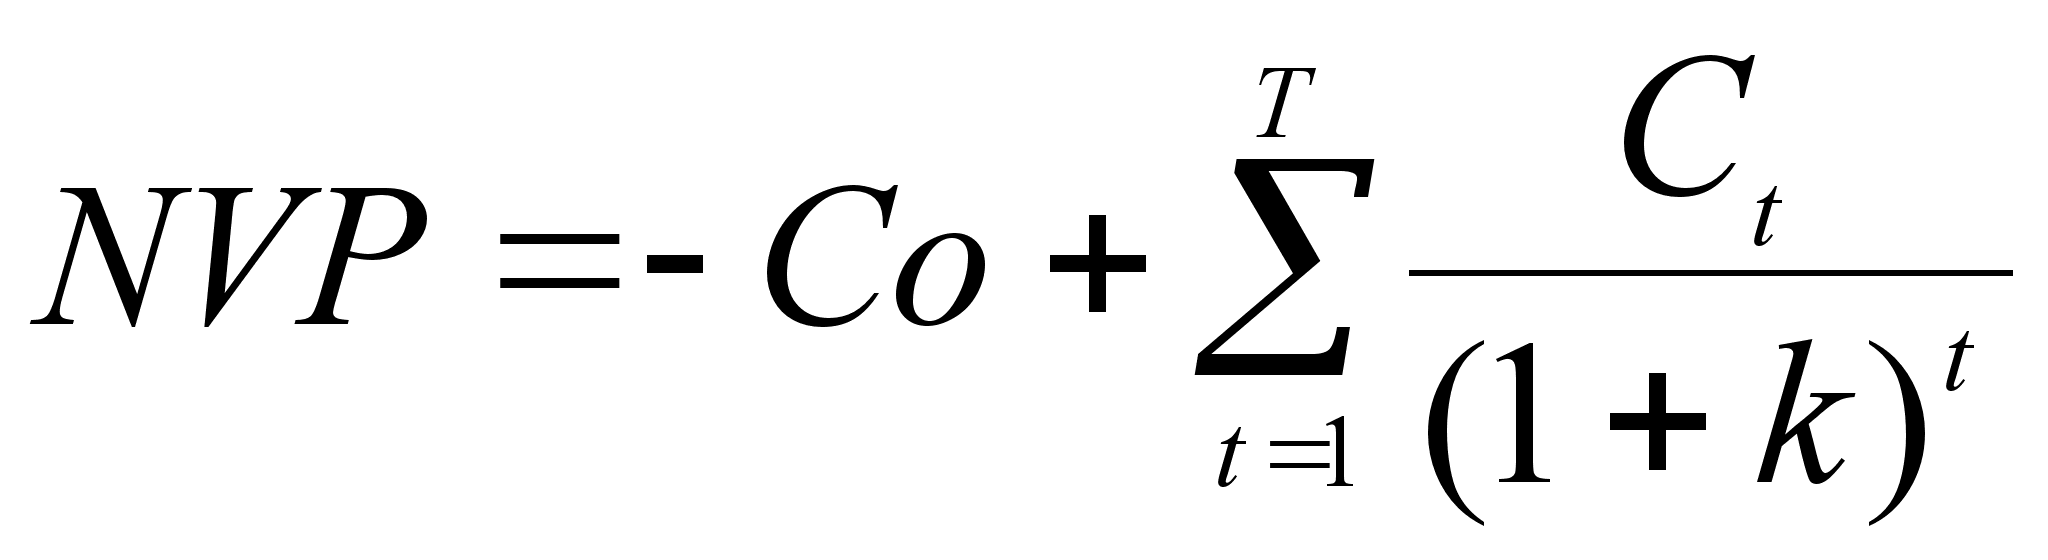 ,
где
С0 - инвестиции
Сt - денежный поток
K - коэффициент дисконтирования
t - период
NPV1.1= -854 + 720 / (1,22 ) + 1560 / (1,22 )2 + 1560 / (1,22 )3 = 1643,37 т. р.
NPV1.2= -1154 + 720 / ( 1,22 ) + 1560 / (1,22 )2 + 1560 / (1,22 )3 = 1343,37 т. р.
NPV2.1= - 2049 + 720 / (1,22 ) + 1560 / (1,22 )2 + 1560 / (1,22 )3 = 448.37 т. р.
NPV2.2= - 2349 + 720 / ( 1,22 ) + 1560 / ( 1,22 )2 + 1560 / ( 1,22 )3 = 148,37 т.р.
Индекс рентабельности ( PI ):
PI = ( NPV + C0 ) / C0, где
C0 - инвестиции
NPV - приведенный эффект
PI1.1 = (1643,37 + 854 ) / 854 = 2,92
PI1.2 = ( 1643,37 + 1154 ) / 1154 = 2,16
PI2.1 = ( 1643,37 + 2049 ) / 2049 = 1,22
PI2.2 = (1643,37 + 2349 ) / 2349 = 1,06
Внутренняя норма доходности ( IRR ) – показатель ставки дисконтирования, которая уравнивает по рассматриваемому проекту сумму дисконтированных чистых денежных поступлений с текущей оценкой инвестиционных затрат.
Подход по принятию решений о рискованных инвестиционных проектах исходит из задачи включить оценку риска проекта в формулу NPV и использовать подход чистого дисконтированного дохода теперь уже к рискованным проектам.
Анализ чувствительности – метод, точно показывающий насколько изменится NPV в ответ на данное изменение одной входной переменной при том, что все остальные условия не меняются. За варьируемые параметры берем:
- ставку дисконтирования
- товарооборот
В таблице 2.4 приведены параметры эластичности NPV при вариации различных факторов. По этим расчетам строим графики динамики чистого приведенного дохода при вариации ставки дисконтирования и величины товарооборота (рис. 2.1 и 2.2 ).
Чистый приведенный доход изменяется прямо пропорционально выручке и обратно пропорционально ставке дисконтирования.
Наклон линии регрессии показывает, насколько чувствителен (NPV) приведенный эффект проекта к изменениям на каждом входе: чем круче наклон, тем чувствительнее NPV к изменению переменной.
Видно, что наибольший чистый приведенный доход через 3 года предприятие получит при применении проекта 1.1, наименьший – проект 2.2
В таблице 2.4 даны расчеты чувствительности по варьируемым параметрам.
Затем на их основе строится диаграмма чувствительности изменения чистого дисконтированного дохода при изменении ставки дисконтирования и изменения товарооборота (рис. 2.3 и 2.4)
Если сравнивать влияющие факторы, то можно отметить, что величина ЧДД наиболее чувствительна к изменению выручки.
Влияние фактора товарооборот в 6,4 раза значительнее, чем влияние ставка дисконтирования. Такая динамика характерна для всех четырех проектов.(таблица 2.5) Если сравнить показатели четырех проектов между собой, то можно отметить что наименьшая чувствительность к изменению NVP у первого и второго проекта (инвестиции 854 и 1154 тыс. руб. при условии аренды помещения). У третьего и четвертого проектов (инвестиции 2049 тыс. руб. и тыс. руб. соответственно, условия покупки помещения) чувствительность выше, чем у первого в 3,6 и 11 раз соответственно.
Т.е. можно сделать вывод, что первый и второй проект устойчивее к внешних факторов, чем третий. Самый неустойчивый – проект четыре
Полученные результаты показывают, что по всем параметрам, характеризующим инвестиционный проект(NPV, IRR, IP, срок окупаемости), вариант арены помещения (проект 1.1) превосходит иные варианты и ему следует отдать предпочтение.
Что касается собственно варианта аренды, то его характеристики по внутренней норме доходности (110%), по сроку окупаемости (1 год ), по приведенному доходу (1643 тыс. руб. ), являются вполне приемлемыми для организации аптечного бизнеса.
Оценка чувствительности также позволяет оценить проект с арендой помещения как наиболее более устойчивый по отношению к внешним изменениям.
В целом проект способен в короткие сроки обеспечить возврат инвестиций и в дальнейшем иметь прибыль, часть которой Аптека может направлять на инвестирование различных социальных программ, снижая при этом соответствующую нагрузку на бюджет и прибыль промышленных предприятий.
Рекомендации которые я провела для эффективного принятия решений показали, что необходимо рассчитывать и анализировать все критерии, поскольку каждый из них дает какую-то дополнительную информацию. Дисконтированный срок окупаемости дает информацию о риске и ликвидности проекта. NPV приведенный эффект важен потому, что он показывает вероятную оценку прироста капитала предприятия в случае принятия проекта; критерий в полной мере отвечает основной цели деятельности управленческого персонала, которой является наращивание экономического потенциала предприятия.
PI индекс рентабельности дает информацию о резерве предела безопасности, поскольку он измеряет прибыль, приходящуюся на 1 тыс. руб. инвестиций. Чем выше PI тем привлекательнее проект.
Смысл расчета коэффициента IRR при анализе эффективности планируемых инвестиций заключается в следующем: IRR показывает максимально допустимый относительный уровень расходов, которые могут быть ассоциированы с данным проектом.
По сути IRR характеризует ожидаемую доходность проекта. Если IRR превышает цену капитала, это означает, что после расчетов за пользование капиталом появится излишек, который пойдет в прибыль предприятия.
Решение об инвестировании средств в проект должно приниматься с учетом значений всех перечисленных критериев и интересов всех участников инвестиционного проекта. Важную роль в этом решении должна играть также структура и распределение во времени капитала, привлекаемого для осуществления проекта, а также другие факторы, некоторые из которых поддаются только содержательному (а не формальному) учету.
Таблица 2.1 - Прогнозная динамика товарооборота
|
№ Наименование |
1 год |
2 год |
3 год |
|
1 Товарооборот в месяц, тыс. руб. |
700 |
980 |
1280 |
|
2 Наценка на товар: |
|||
|
в процентах |
40% |
40% |
28% |
|
в тыс. руб. |
200 |
280 |
280 |
|
3 Издержки предприятия, тыс. руб. |
140 |
150 |
150 |
|
4 Чистая прибыль, тыс. руб. |
60 |
130 |
130 |
Таблица 2.2- Результаты расчета экономических показателей
| Шаги расчета | 2000 | 2001 | 2002 | 2003 |
| Процентная ставка, % ( i ) | 22,00% | 22,00% | 22,00% | 22,00% |
| Начальные инвестиции | 13000 | 1000 | 1000 | 1000 |
| Приход | 20060 | 21263,6 | 22539,42 | |
| Постоянные расходы |
6477,94 |
6769,44 | 7074,07 | |
| Переменные расходы | 6434,03 | 6723,57 | 7026,13 | |
| Проценты за кредит | ||||
| Денежный поток, руб. | -13000 | 6148,03 | 6770,59 | 7439,22 |
| Чистый доход ЧД, руб. | -13000 | 6148,03 | 13918,62 | 20357,84 |
| Дисконтирующий множитель | 1,000 | 0,82 | 0,672 | 0,551 |
| Дисконтированный денежный поток РV | -13000 | 5039,4 | 9588,3 | 13685,1 |
| NVP | -13000 | -7960,6 | -3411,7 | 685,1 |
| IRR | -0,40% | 25,30% | ||
|
Разница ( IRR - i ) |
-22,40% | 3,30% | ||
| Индекс рентабельности RI | 0,388 | 0,738 | 1,053 | |
| Срок окупаемости проекта | 2,1 | 2,0 | 1,9 | |
| Дисконтированный срок окупаемости | 2,6 | 2,7 | 2,8 |
Таблица 2.3 - Результаты расчета экономических показателей
| Проект | Инвес-тиции | Чистый денежный поток в t-м году, тыс. руб. | NVP, тыс. руб. | IRR,% | PI | Дисконтиро-ванный срок окупаемости | ||
| t =1 | t=2 | t=3 | ||||||
| 1.1 | 854 | 720 | 1560 | 1560 |
1643,37 |
111,51 | 2,92 | 1,00 |
| 1.2 | 1154 | 720 | 1560 | 1560 | 1343,37 | 79,58 | 2,16 | 1,40 |
| 2.1 | 2049 | 720 | 1560 | 1560 | 448,37 | 34,17 | 1,22 | 2,50 |
| 2.2 | 2349 | 720 | 1560 | 1560 | 148,37 | 25,61 | 1,06 | 2,80 |
| Товарооборот | 8400 | 11760 | 15360 | |||||
Таблица 2. 4 - Параметры эластичности NVP
|
Параметры |
-20% |
-15% |
-10% | -5% | 0% | 5% | 10% | 1 5% | 20% |
|
Чистый приведенный доход (проект1.1),руб |
1845.4 | 1792,5 | 1741,3 | 1691,6 | 1643,4 | 1596.6 | 1551,3 | 1507.2 | 1464.5 |
|
Чистый приведенный доход (проект1.1),руб |
428,4 | 732,1 | 1035,9 | 1339,6 | 1643.4 | 1947.1 | 2250,9 | 2554,6 | 2858,4 |
|
Чистый приведенный доход (проект1.2),руб |
1545,4 | 1492,5 | 1441,3 | 1391,6 | 1343,4 | 1296,6 | 1251,3 | 1207,2 | 1164,5 |
|
Чистый приведенный доход (проект1.2),руб |
128,4 | 432,1 | 735,9 | 1039,6 | 1343.4 | 1647,1 | 1950,9 | 2254,6 | 2558,4 |
|
Чистый приведенный доход (проект2.1),руб |
650,4 | 597,5 | 546,3 | 496,6 | 448,4 | 401,6 | 356,3 | 312,2 | 269,5 |
|
Чистый приведенный доход (проект2.1),руб |
-766,6 | -462,9 | -159,1 | 144,6 | 448,4 | 752,1 | 1055,9 | 1359,6 | 1663,4 |
|
Чистый приведенный доход (проект2.2),руб |
350,9 | 297,5 | 246,3 | 196,6 | 148,4 | 101,6 | 56,3 | 12,2 | -30,5 |
|
Чистый приведенный доход (проект2.2),руб |
-1066 | -762,9 | -459,1 | -155,4 | 148,4 | 452,1 | 755,9 | 1059,6 | 1363,4 |
Таблица 2.6 - Динамика варьируемых параметров
| Параметры эластичности | Эластичность 1 по величине дисконта (рискам) | Эластичность 2 по товарообороту | Отношение эластичности 2 к эластичности 1 |
| Вариант 1 | -0,58 | 3,70 | 6.4 |
| Вариант 2 | -0,71 | 4.52 | 6.4 |
| Вариант 3 | -2,12 | 13,55 | 6.4 |
| Вариант 4 | -6,41 | 40,95 | 6.4 |