Амортизационные отчисления, их место и роль в воспроизводстве основных фондов
5. Норма амортизации за отчетный месяц – 1,0417 процента (12 процентов : 12 месяцев)
6. Сумма амортизации за отчетный месяц – 1 250 рублей (120 тыс. рублей Ч 1,0417 процента : 100)
По сумме чисел срока полезного использования
Первоначальная стоимость объекта (ПС)
Годовое соотношение (частное от деления числа лет, оставшихся до конца срока службы объекта, на сумму чисел лет срока службы)
1. ПС – 120 тыс. рублей
2. Срок службы – 8 лет
3. Сумма числе лет срока службы – 36 (1+2+3+4+5+6+7+8)
4. Норма и сумма амортизации
1-год 8Ч100:36 = 22,22 %; 22,22%Ч120:100=26 664 рублей
2-год 7Ч100:36 = 19,44 %; 19,44 %Ч120:100=23 328 рублей
3-год 6Ч100:36 = 16,67 %; 16,67 %Ч120:100=20 004 рублей
4-год 5Ч100:36 = 13,69 %; 13,69 %Ч120:100=16 668 рублей
5-год 4Ч100:36 = 11,11 %; 11,11 %Ч120:100=13 332 рублей
6-год 3Ч100:36 = 8,33 %; 8,33 %Ч120:100=10 000 рублей
7-год 2Ч100:36 = 5,56 %; 5,56 %Ч120:100=6 672 рублей
8-год 1Ч100:36 = 2,78 %; 2,78 %Ч120:100=3 332 рублей
ИТОГО: 120 000 рублей
Списание стоимости пропорционально объему продукции (работ)
Первоначальная стоимость объекта (ПС)
Предполагаемый к выпуску объем продукции за весь период использования объекта основных средств
1. ПС – 120 тыс. рублей
2. Планируемый объем продукции к выпуску – 200 тыс. единиц
3. За отчетный период выпущено 2 тыс. единиц
4. Сумма амортизации на единицу продукции – 0,6 (120 000 : 200 000)
5. Амортизационный отчисления за отчетный месяц – 1 200 рублей (0,6 рублей Ч 2 000 единиц)
Именно эта сумма 16 тыс. руб. принимается в качестве амортизационных отчислений в последний год срока полезного использования объекта.
В результате общая сумма начисленной амортизации за 8 лет равна первоначальной стоимости объекта – 120 тыс. руб. (30,0 + 22,5 + 16,8 + 12,7 + 9,5 + 7,1 + 5,4+ 16,0).
Как видно из приведенных данных, даже при применении коэффициента ускорения, равного двум, сумма амортизации за весь срок полезного использования объекта может оказаться значительно меньше его первоначальной стоимости. Поэтому без введения коэффициента ускорения данный способ практически неприменим.
Между тем коэффициент ускорения применяется только по перечню высокотехнологичных отраслей и эффективных видов машин и оборудования, устанавливаемому органами исполнительной власти.
Таким образом, при любом способе начисления амортизации общая сумма амортизационных отчислений за весь срок полезного использования объекта равна первоначальной стоимости основных средств (а с учетом переоценки основных средств – их восстановительной стоимости). Вместе с тем сумма амортизации существенно различается в зависимости от принятого способа ее начисления. Рассчитанные нормы амортизации при использовании способа списания стоимости основных средств по сумме чисел лет срока полезного использования приведены в Таблице 2. В течение отчетного года амортизация по объектам основных средств начисляется ежемесячно независимо от применяемого способа начисления в размере 1/12 годовой суммы.
Организации наряду с линейным способом начисления амортизации могут применять механизм ускоренной амортизации. При этом право применения механизма ускоренной амортизации предусматривается для активной части производственных основных средств по перечню эффективных машин и оборудования, устанавливаемому федеральными органами исполнительной власти. При введении ускоренной амортизации применяется равномерный (линейный) метод ее начисления, при котором утвержденная в установленном порядке норма годовых амортизационных отчислений увеличивается на коэффициент ускорения (размер этого коэффициента не должен превышать двух).
Таблица 2 – Нормы амортизации
| Год службы | Число лет полезного использования | |||||||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | |
| 1 | 1 | 66,67 | 50,00 | 40,00 | 33,33 | 28,57 | 25,00 | 22,22 | 20,00 | 18,18 |
| 2 | 33,33 | 33,33 | 30,00 | 26,67 | 23,81 | 21,43 | 19,44 | 17,78 | 16,36 | |
| 3 | 16,67 | 20,00 | 20,00 | 19,05 | 17,86 | 16,67 | 15,56 | 14,55 | ||
| 4 | 10,00 | 13,33 | 14,29 | 14,29 | 13,89 | 13,33 | 12,73 | |||
| 5 | 6,67 | 9,52 | 10,71 | 11,11 | 11,11 | 10,91 | ||||
| 6 | 4,76 | 7,14 | 8,33 | 8,89 | 9,09 | |||||
| 7 | 3,57 | 5,56 | 6,67 | 7,27 | ||||||
| 8 | 2,78 | 4,44 | 5,45 | |||||||
| 9 | 2,22 | 3,51 | ||||||||
| 10 | 1,75 | |||||||||
Предприятия имеют право применять понижающие коэффициенты к действующим нормам амортизационных отчислений.
Следует иметь в виду, что льготные условия начисления амортизации установлены для малых предприятий, которым предоставлено право применять ускоренную амортизацию основных производственных средств с отнесением затрат на издержки производства (обращения) в размере, в 2 раза превышающем нормы, установленные для соответствующих видов основных средств. Наряду с применением механизма ускоренной амортизации субъекты малого предпринимательства могут списывать дополнительно как амортизационные отчисления до 50% первоначальной стоимости основных средств со сроком службы более 3 лет. Кроме того, субъект малого предпринимательства может списать приведенную выше сумму единовременно или в ином порядке (по решению руководителя организации). При этом следует иметь в виду, что решение о применении механизма ускоренной амортизации и дополнительного списания в качестве амортизационных отчислений до 50% первоначальной стоимости основных средств со сроком службы свыше 3 лет должно быть зафиксировано в начале отчетного года как элемент учетной политики. В случае прекращения деятельности малого предприятия до истечения одного года с момента ввода его в действие суммы дополнительно начисленной амортизации подлежат восстановлению за счет увеличения показателя финансовых результатов указанного предприятия.
При начислении амортизации следует обратить внимание на объекты недвижимости. К недвижимому имуществу относятся земельные участки, участки недр, обособленные водные объекты и все объекты, которые связаны с землей так, что их перемещение невозможно без несоразмерного ущерба, в том числе здания, сооружения, жилые и нежилые помещения, леса и многолетние насаждения, предприятия как имущественные комплексы, а также подлежащие государственной регистрации воздушные и морские суда, суда внутреннего плавания, космические объекты. Начисление амортизации начинается со следующего месяца после принятия объекта недвижимости к бухгалтерскому учету в качестве объекта основных средств.
Применение различных способов начисления амортизации по объектам одного наименования предусматривает выделение их в отдельные подгруппы.
Месячная норма амортизации при линейном и нелинейном способах ее начисления составляет 1/12 ее годовой нормы с месяца начала начисления амортизации.
Амортизационные отчисления по объектам основных средств, используемым в предпринимательской деятельности, производятся на протяжении всего срока полезного использования объектов и вне зависимости от источника их приобретения.
Объективной основой амортизации является участие основных фондов в производственном процессе. Амортизационные расходы возникают в течение всего эксплуатационного периода объекта. Амортизацию можно трактовать как процесс постепенного перенесения стоимости основных фондов на производимые товары и услуги. Перенесенная часть стоимости относится к производственным затратам и медленно по определенным законам включается в себестоимость продукции в качестве статьи, выступает элементом цены товара (услуги).
Амортизация занимает важное место в финансировании инвестиций в основные средства предприятия для его дальнейшего развития. В странах дальнего зарубежья инвестиции в основные средства за счет амортизации составляют более 2/3 от всего объема инвестиции, что значительно снижает стоимость инвестируемых ресурсов. Для достижения подобных результатов необходимо разработка высокоэффективной амортизационной политики предприятия.
Анализ современного состояния формирования и использования амортизационного фонда в народном хозяйстве
Структура и тенденции изменения источников финансирования капитальных вложений в основных областях народного хозяйства
Одна из существенных проблем развития экономики Беларуси — старение основного капитала. Достаточно сказать, что на 1.01.2008 г. удельный вес накопленной амортизации в первоначальной стоимости активной части основных средств (машины, оборудование и транспортные средства) составил 65,2%.
Как показывают данные Минстата, главным источником воспроизводства и обновления основных средств являются собственные средства организаций, в первую очередь — амортизация. При этом суммы амортизационных отчислений, включаемые в себестоимость, напрямую зависят от результатов переоценки основных средств, которая, в свою очередь, призвана определять реальную стоимость этих активов.
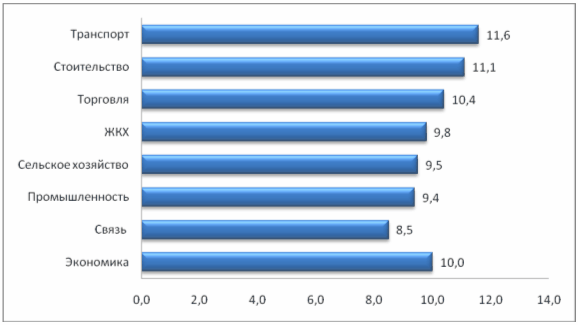
Рисунок 2 – Прирост остаточной стоимости основных средств по основным областям промышленности
Так, в результате переоценки, проведенной в соответствии с Указом Президента от 20.10.2006 № 622 «О вопросах переоценки основных средств, не завершенных строительством объектов и неустановленного оборудования» (далее — Указ № 622) по состоянию на 1.01.2008 г. (Рисунок 2), остаточная стоимость ОС организаций республики увеличилась на 10%, в т.ч. в связи на 8,5%, промышленности — на 9,4%, в сельском хозяйстве — на 9,5, жилищно-коммунальном хозяйстве — на 9,8%, торговле и общественном питании — на 10,4, строительстве — на 11,1, транспорте — на 11,6%.
Следует отметить, что в случае применения только индексного метода переоценки стоимость основных средств возросла бы на 18,9%. Например, рост остаточной стоимости основных средств в организациях связи и ЖКХ заметно ниже, чем в среднем по республике. Это связано с тем, что у первых на балансе много импортного оборудования, переоценка которого производилась методами прямой оценки и пересчета валютной стоимости. А здания жилищного фонда, преобладающие в структуре основных средств ЖКХ, вообще не переоцениваются.
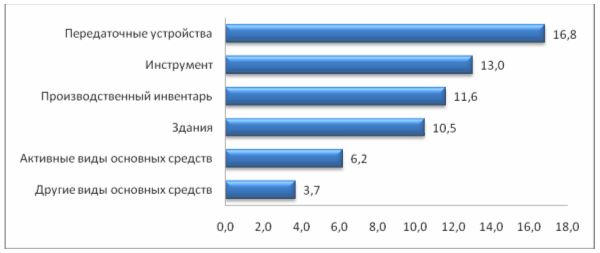
Рисунок 3 – Прирост остаточной стоимости основных средств по видам основных средств
В разрезе видов основных средств (Рисунок 3) больше всего в результате переоценки изменилась стоимость передаточных устройств (на 16,8%). За ними следуют сооружения (13%), инструмент, производственный и хозяйственный инвентарь (11,6), здания (10,5%). Стоимость активных видов ОС (машин, оборудования и транспортных средств) изменилась на 6,2%, других видов — на 3,7%.
В составе ОС основного вида деятельности организаций наименьший рост остаточной стоимости в результате переоценки на 1.01.2008 г. отмечается по той их активной части, по которой в соответствии с Указом № 622 применялись преимущественно методы прямой оценки и пересчета валютной стоимости. При этом остаточная стоимость транспортных средств возросла лишь на 5,9%, машин и оборудования — на 6,2%.
Незначительный рост остаточной стоимости других видов обусловлен применением индексного метода переоценки на основе документов и материалов, подготовленных в период с даты предыдущей переоценки. В частности, по рабочему скоту и животным основного стада индексный метод применялся исходя из цены 1 кг живого веса, установленной правительством, и соответствующего коэффициента ноября 2008 г.
Меньше, чем коэффициенты по соответствующим видам ОС, был и рост остаточной стоимости по зданиям, сооружениям, передаточным устройствам, инструменту, производственному и хозяйственному инвентарю. Согласно Указу № 622 по ним должен применяться только индексный метод переоценки. Однако при этом организации в основном использовали не прямую годовую индексацию, а переоценку путем досчета первоначальной (восстановительной) и остаточной стоимости, указанной в заключениях оценщиков, документах и материалах, подготовленных организациями за период с даты предыдущей переоценки, на соответствующий коэффициент.
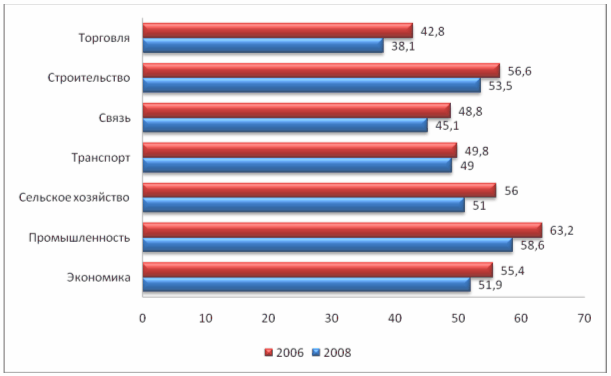
Рисунок 4 – Удельный вес начисленной амортизации по основным отраслям экономики
Следует отметить, что новые подходы организаций к переоценке и амортизационной политике позволяют в целом снижать удельный вес накопленной амортизации в первоначальной стоимости основных средств основного вида деятельности. Так в целом по экономике удельный накопленной амортизации снизился с 55,4% на начало 2006 г. до 51,9% — 2008 г., в т.ч. в промышленности — с 63,2 до 58,6, сельском хозяйстве — с 56 до 51%, на транспорте — с 49,8 до 49%, в связи — с 48,8 до 45,1%, строительстве — с 56,6 до 53,5%, торговле и общественном питании — с 42,8 до 38,1%.
Переоценка основных средств оказывает влияние и на структуру себестоимости продукции, работ, услуг, одним из элементов которой является амортизация. Ее доля в затратах в целом по республике снизилась с 5,8% в I кв. 2008 г. до 5,3% в январе-марте 2009 г. При этом в промышленности эти цифры составляют соответственно 4,3 и 3,9%, связи — 22,2 и 21,2%, на транспорте — 14,7 и 13,8%. Не изменилась доля амортизации в затратах в строительстве — 2,8%. Это свидетельствует не только о более грамотном подходе организаций к проведению переоценки, но и об опережающем росте материальных затрат в составе себестоимости по сравнению с амортизацией.
В заключение отметим, что вопросы достоверной оценки имущества становятся особенно важными в связи с обострением инфляционных процессов. Поэтому необходимо вновь вернуться к проблеме ограничений на применение методов прямой оценки и пересчета валютной стоимости по отдельным объектам основных средств (в основном по объектам недвижимости), установленных Указом № 622. Ведь применение индексного метода по таким объектам в большинстве случаев приводит к необоснованному увеличению их стоимости и, как следствие, росту издержек.
Финансово-хозяйственная характеристика предприятия
История развития предприятия и характеристика производственных мощностей
ОАО «Камволь» – единственное в республике предприятие по выпуску шерстяных тканей костюмного и плательного назначения. Предприятие обеспечивает потребность в тканях для форменной одежды Министерства внутренних дел, Министерства обороны, Прокуратуры, Государственного таможенного комитета, МЧС и других структур.
Минский камвольный комбинат строился в 50-е годы. Первая продукция была выпущена в 1955 г., в 1956 г. пущено в эксплуатацию ткацкое производство, а в 1959 г. – отделочное производство. Мощность предприятия составляла 9 млн. пог. м готовых тканей в год. Техническое перевооружение в 70-х годах позволило довести объем выпуска до 21 млн. пог. м в год. Открытое акционерное общество «Камволь» создано на основании приказа Мингосимущества Республики Беларусь от 31 декабря 1993 г. путем преобразования государственного предприятия «Минский камвольный комбинат». Предприятие относится к текстильной отрасли и входит в состав Белорусского государственного концерна по производству и реализации товаров легкой промышленности «Беллегпром».
Форма собственности – частная. Уставный фонд Общества на 01.01.2009 г. составляет 9 435,7 млн. руб. Доля государства в имуществе ОАО «Камволь» составляет 99,74%, юридических лиц – 0,13% и физических лиц – 0,13%.
ОАО «Камволь» находится в Ленинском районе г. Минска. Общество выпускает около 15% всего объема промышленной продукции района и является приравненным к градообразующим.
Основными видами продукции предприятия являются полушерстяные камвольные ткани и товарная пряжа, изготавливаемые как из собственного сырья, так и на давальческой основе. Годовой объем выпуска тканей ОАО «Камволь» в 2008 г. составил 2 726 тыс. пог. м тканей, в том числе тканей из собственного сырья – 1 060 тыс. пог. м (39% от общего объема). Также было произведено 120,1 т товарной пряжи, из которых 88,3 т (74% от общего объема) изготовлено из давальческого сырья.
В 2008 г., благодаря государственной поддержке, предприятие смогло значительно улучшить показатели своей производственно-хозяйственной деятельности. Темп роста объема производства к предыдущему году в сопоставимых ценах составил 119,4% (143,7% – в текущих ценах). Объем производства в натуральном выражении по сравнению с 2007 г. увеличился на 26% (в том числе: тканей из собственного сырья – на 50%). Рентабельность реализованной продукции в 2008 г. составила 0,05% (в 2007 г. – «минус» 6,67%).
Улучшилась структура баланса. Коэффициент текущей ликвидности на 1 января 2009 г. составил 0,95 (на 01.01.2008 г. – 0,7), а коэффициент обеспеченности собственными оборотными средствами составил «минус» 0,11 (на 01.01.2008 г. – «минус» 2,17). При этом доля заемных средств предприятия в валюте баланса снизилась до 54% против 132% на конец 2007 г. Улучшилась оборачиваемость капитала общества, кредиторской и дебиторской задолженности.
Среднесписочная численность работников ОАО «Камволь» в 2008 г. составила 1 605 человек, в том числе – промышленно-производственный персонала – 1 484 человек, и по сравнению с уровнем 2007 г. снизилась на 62 человека или на 3,7%, обеспечен рост производительности труда на уровне 123,2%.
Общество имеет социальную сферу, в состав которой входят детское дошкольное учреждение и 3 общежития.
На территории предприятия работает УП «Ласунак», осуществляющее питание работающих. Общество имеет также магазин «Ткани».
ОАО «Камволь» находится в Ленинском районе г. Минска. Общество выпускает около 15% всего объема промышленной продукции района и является приравненным к градообразующим.
Производственные мощности предприятия позволяют производить при двухсменном режиме работы 3,6 тыс. т пряжи и 8,5 млн. пог. м суровых шерстяных тканей.
В 1974-1978 гг. в чесально-прядильном производстве проведено техническое перевооружение в гребнечесальном, прядильном и тростильно-крутильном цехах, установлены ленточные машины «Сан-Андре-Навара» (Италия) – 73 ед., ровничные ассортименты "Шлюмберже" (Франция) – 2 ед., прядильные машины "Коньетекс" (Италия) -163 ед., соединительные (21 ед.) и крутильные (71 ед.) машины «Савио» (Италия).
Повторное техническое перевооружение коснулось только гребнечесального цеха – в 1993-1994 гг. были установлены гребнечесальные машины мод. 1605 фирмы "Текстима" (Германия) в количестве 71 ед.
В ткацком цехе установлены ткацкие станки СТБ2-175 (416 ед.), СТБ4 180 (65 ед.), СТБ2-216 (10 ед.) и СТБ2-250 (2 ед.).
В цехе отделки тканей используется технологическое оборудование производства России и стран дальнего зарубежья, в том числе: машины для усиленной валки и промывки тканей "Турбомат-500" фирмы "Мат" (Италия) 5 ед.; линия для заварки и стабилизации "Контикраббинг" фирмы "Мат" (Италия) – 1 ед.; линия промывки и заварки "Спиди Крабб" фирмы "Мат" (Италия) и ЛЗП-180 (Россия) – 3 ед.; сушильно-стабилизационные машины «Текстима» (Германия), "Элитекс" (Чехия) – 3 ед.; стригальные машины «Лаффер» (Италия) – 4 ед.; пресс-каландры "Марио Кроста" (Италия) – 3 ед.; усадочные машины "Биелла Шранк" (Италия) – 2 ед.; автоклавные декатиры «Биелла Шранк» (Италия) – 3 ед.; контрольно-мерильные машины "Оффри" (Италия), МДН-180 (Россия) – 6 ед.
Общее количество имеющегося на предприятии основного технологического оборудования составляет 1 213 единиц, возрастная структура которого характеризуется следующими данными:
до 5 лет 3 единицы (0,2%);
от 5 до 10 лет 37 единиц (3,1%);
свыше 10 лет 1 173 единицы (96,7%).
Уровень износа активной части основных фондов составляет 84,3% (в том числе по основному технологическому оборудованию – 94%). В общем количестве оборудования удельный вес машин и аппаратов старше 30 лет составляет 68% (845 единиц), а старше 50 лет – около 5% (63 единицы). Структура парка имеющегося технологического оборудования характеризуется данными Приложения А.
Использование производственных мощностей предприятия остается низким: по однониточной пряже – 35%, а по готовым тканям – 26%. Недозагрузка производственных мощностей обусловлена главным образом отсутствием оборотных средств для приобретения сырья.
Состояние основного технологического оборудования позволяет выпускать качественную продукцию, однако дальнейшее улучшение финансово-экономического положения потребует увеличения объемов выпуска, что возможно только при осуществлении технического перевооружения производства и модернизации оборудования.
Финансовое положение предприятия
Экономический кризис, последовавший после 1991 года, неблагоприятно отразился на хозяйственной деятельности ОАО «Камволь». Объем производства тканей снизился с 20963,5 тыс. пог. м в 1991 г. до 2206 тыс. пог. м в 2005 г. (в том числе 1150 тыс. пог. м – из собственного сырья). Ежегодно ухудшалось его финансовое состояние. Уменьшение прибыльности и нарастание убытка происходило в меру сокращения объемов производства. Соответственно, если в 1991 г. рентабельность составила 26,3%, то в 2005 г. – «минус» 7,58% (убыток от реализации – 3 421 млн.руб.). Причинами снижения эффективности работы стали падение покупательской способности населения, сокращение емкости внутреннего рынка, негативные тенденции развития рынков сырья, опережающий рост затрат на сырье, материалы, топливно-энергетические ресурсы по сравнению с ростом цен на продукцию, инфляция издержек производства при длительности производственного цикла около 90 дней, наполнение рынка дешевыми товарами китайского и турецкого производства.
С 2007 г. ситуация на предприятии начала стабилизироваться. В 2007 г. предприятием обеспечен темп роста объема производства в сопоставимых ценах в размере 110,1%, а по потребительским товарам – 115%. На 23% снизились остатки готовой продукции на складах и составили 87% к среднемесячному объему производства. Сократилась задолженность предприятия по платежам в бюджет на 667 млн. руб., в Фонд социальной защиты населения – на 455 млн. руб., за природный газ – на 140 млн. руб. В то же время, финансовое положение предприятия оставалось сложным. Несмотря на рост объемов производства в сопоставимых ценах, выпуск в натуральном выражении снизился до 2164 тыс. пог. м. В связи с недостатком оборотных средств предприятие увеличило выпуск тканей из давальческого сырья – до 1454 тыс. пог. м (или на 26%). Увеличение доли давальческих заказов в общем объеме производства также обусловило снижение финансовой эффективности работы предприятия: рентабельность реализованной продукции составила «минус» 8,6% (6,67% в сопоставимых условиях 2008 года).
Структура баланса на конец 2007 г. характеризовалась как неудовлетворительная, а предприятие – как неплатежеспособное. Коэффициент текущей ликвидности на конец 2007 г. составил 0,7, а коэффициент обеспеченности собственными оборотными средствами – «минус» 2,17. При этом долговые обязательства предприятия на 32% превышали стоимость его активов.
Дефицит оборотных средств усугублялся необходимостью содержания объектов социальной сферы, убыток от которых в 2007 г. составил 821 млн. руб., в том числе по Дворцу культуры – 286 млн. руб.
Весьма ощутимую дополнительную нагрузку на финансово-экономическое положение общества также оказала необходимость проведения ремонтно-восстановительных работ на кровле главного производственного корпуса. Из-за аварийного состояния кровли главного производственного корпуса и недопущения ее обрушения в I квартале 2004 г. предприятие приостанавливало работу на 18 дней.
Для предотвращения аварийной ситуации в 2004 г. на ремонт кровли было израсходовано 100 млн. руб. инновационного фонда, 600 млн. руб. целевого займа Мингорисполкома и 150 млн. руб. собственных средств. В 2005 г. на эти цели было затрачено 664 млн. руб. Совет Министров Республики Беларусь постановлением от 24 июля 2006 г. №924 выделил Обществу на ремонт кровли 300 млн. руб. из средств республиканского бюджета, предназначенных на финансирование расходов, связанных со стихийными бедствиями, авариями и катастрофами. В 2007 г. работы по восстановлению кровли завершены, на это затрачено 627 млн. руб.
В 2008 г., благодаря государственной поддержке, предприятие смогло значительно улучшить показатели своей производственно-хозяйственной деятельности. Так, в 2008 г. темп роста объема производства в сопоставимых ценах составил 119,4% (143,7% – в текущих ценах). Объем производства в натуральном выражении по сравнению с 2007 г. увеличился на 26% (в том числе: тканей из собственного сырья – на 50%). Рентабельность реализованной продукции в 2008 г. составила 0,05% (в 2007 г., в сопоставимых условиях – изменения в учетной политике – «минус» 6,67%).
Улучшилась структура баланса. Коэффициент текущей ликвидности на 1 января 2009 г. составил 0,95 (на 01.01.2008 г. – 0,7), а коэффициент обеспеченности собственными оборотными средствами составил «минус» 0,11 (на 01.01.2008 г. – «минус» 2,17). При этом доля заемных средств предприятия в валюте баланса снизилась до 54% против 132% на конец 2007 г. Улучшилась оборачиваемость капитала общества, кредиторской и дебиторской задолженности.
Предприятие является экспортно-ориентированным производством: более 57% выпускаемых тканей отгружается на экспорт. Необходимо отметить, что имеет место снижение доли экспорта в общем объеме реализации (в натуральном выражении), что обуславливается уменьшением объемов выпуска продукции из давальческого сырья. Несмотря на это, предприятие демонстрирует увеличение объема валютной выручки и экспорта с учетом стоимости давальческого сырья.
Предприятие не имеет сезонного характера производства и сбыта продукции. В то же время, в качестве слабой стороны можно отметить отсутствие в республике сырьевой базы и сезонный характер заготовки шерсти. Слабой стороной комбината является также дефицит оборотных средств, недостаток рабочей силы и высокий уровень износа основного технологического оборудования.
В качестве сильных сторон предприятия необходимо отметить высокий уровень квалификации управленческого персонала, наличие опыта в производстве широкого ассортимента тканей, соответствие выпускаемой продукции международным стандартам качества.
Основные показатели производственно-финансовой деятельности ОАО «Камволь» за предшествующие годы приведены в Приложениях Б, В, Г.
На 2009 г. концерном «Беллегпром» доведены основные целевые показатели социально-экономического развития предприятия, предусматривающие рост промышленного производства на уровне 111%, выпуск потребительских товаров – 110%, уровень рентабельности реализованной продукции – 1,1%, целевой показатель по энергосбережению «минус» 12 и др. (Приложение Д). Бизнес-планом предусмотрен выход на предусмотренные показатели, для чего потребуется своевременное выделение средств на пополнение оборотного капитала и техническую модернизацию производства.
Описание продукции и ее качество
ОАО «Камволь» производит ткани камвольные чистошерстяные и полушерстяные для пошива мужской и женской одежды, ткани специального назначения для силовых структур (МВД, Министерство обороны и др.); пряжу чистошерстяную и полушерстяную для производства трикотажных изделий.
На ОАО «Камволь» ежегодно осваивается производство нового, пользующегося спросом ассортимента тканей и пряжи, внедряются прогрессивные технологические процессы. В текущем году на предприятии апробирована технология производства тканей с использованием новой эластановой нити "Лайкра Т-400", которая по внешнему виду напоминает комплексную полиэфирную нить на полиуретановой основе. Применение «Лайкры Т-400» позволяет ускорить процесс создания тканей данного направления за счет исключения процессов прядения, запарки, крутки. Произведенная таким образом ткань с применением эластановой нити может быть использована для производства форменной одежды, где необходимо обеспечить носкость и растяжимость, прочность и удобства при носке. Учитывая недостаточную относительную разрывную нагрузку натурального сырья (шерсти), в целях улучшения качественных показателей тканей и экономии сырья внедрена технология с применением нового замасливателя сцепителя Ханза-SI (фирма "ЦХТ", "Германия), что позволяет увеличить сцепляемость волокон в ленте и пряже, улучшается способность удерживать воду, уменьшается обрывность в процессах прядения, трощения, кручения и ткачества.
С целью расширения ассортимента выпускаемой продукции в условиях постоянного недостатка натурального сырья (шерсти) впервые в СНГ разработана технология производства пряжи и тканей из 100%-го штапельного полипропиленового волокна. Применение данной технологии позволяет выпускать пряжу и ткани с улучшенными потребительскими свойствами, данная пряжа рекомендуется к использованию в производстве спортивной одежды, а также для медицинских нужд.
На предприятии внедрена коллекция облегченных костюмных тканей из пряжи высоких номеров и высокой крутки типа «холодная шерсть», а также облегченные полушерстяные костюмные ткани из пряжи 56/2 номера, которые стали сложнее и разнообразнее по структурно-колористическому оформлению за счет использования в тканях мулинированной и меланжевой пряжи.
Дальнейшее совершенствование ассортимента тканей с учетом внедрения в использование нового оборудования будет проводиться в следующих направлениях:
внедрение школьного ассортимента с использованием пряжи мулине (полушерстяная пряжа + вискозная нить вприкрут к ней придает ткани шелковистость);
расширение ассортимента пряжи, выпуск новых видов пряжи с блестящей и матированной вискозой (8,4х2 т и 16,6т) вприкрут с 18 тексом;
разработка новых артикулов с использованием 100%-ой блестящей вискозной нити (использование в качестве эффекта).
С целью внедрения энергосберегающих технологий на комбинате используются препараты Ханза Кеттвакс 109 (ткацко-отделочное производство) и Коникс БЖЗ (чесально-прядильное производство).
На ОАО «Камволь» соответствующими структурными подразделениями на постоянной основе проводится работа по обеспечению достижения необходимых требований к выпускаемой продукции, обозначенных действующими техническими нормативно-правовыми актами.
На предприятии в период с 2002 г. по декабрь 2004 г. проводилась работа по созданию системы менеджмента качества на соответствие требованиям стандартов ИСО серии 9000.
В декабре 2004 г. по результатам сертификационного аудита Республиканским органом по стандартизации, метрологии и сертификации был выдан сертификат соответствия, который удостоверяет, что система менеджмента качества проектирования, разработки и производства тканей одежных чистошерстяных, шерстяных, полушерстяных, пряжи из химических волокон и их смесей с натуральными волокнами для трикотажного и ткацкого производства соответствует требованиям СТБ ИСО 9001-2001, разработанных на основе международных стандартов ИСО 9000.
30-31 октября 2007 г. на предприятии проведен сертификационный аудит, по результатам которого было сделано заключение, что система менеджмента качества ОАО «Камволь» соответствует требованиям СТБ ИСО 9001-2001.
Созданная система качества описана тридцатью стандартами предприятия и тремя рабочими инструкциями, разработанными с учетом основных принципов менеджмента качества.
На предприятии предусматриваются следующие виды технического контроля: входной и технологический. Входной контроль включает проверку соответствия качества поставляемых сырья, материалов и комплектующих требованиям нормативной документации. Такая система контроля позволяет предупреждать дефекты на разных этапах производства и обеспечить высокое и стабильное качество продукции.
В настоящее время все выпускаемые на предприятии чистошерстяные, шерстяные и полушерстяные ткани прошли сертификацию в УП «Центр испытаний и сертификаций ТООТ», о чем имеется сертификат соответствия, зарегистрированный в Государственном реестре под № BY/112 03.1.1. БА 12570 (срок действия – по 9 октября 2009