Амортизационные отчисления, их место и роль в воспроизводстве основных фондов
В соответствии с требованиями Министерства здравоохранения Республики Беларусь ОАО «Камволь» получил удостоверение №08-33-9.67765 о государственной гигиенической регистрации на нити, пряжу, ткани и полотна из всех видов сырья, выданный зам. Главного государственного санитарного врача г. Минска (срок действия – по 21 ноября 2009 г.).
Амортизационная политика на предприятии и анализ ее эффективности
Выбор оптимального способа начисления амортизации является приоритетной задачей для любой организации. Ведь от этого зависит величина налога на имущество и налога на прибыль, уплачиваемого организацией. Успешное решение этой задачи может принести организации существенные выгоды в виде экономии по уплате этих налогов. Если организация принимает решение о выборе наиболее выгодных с точки зрения налогообложения методов начисления амортизации, то это существенно осложнит ведение бухгалтерского и налогового учета. Как известно, расчет амортизации в бухгалтерском и налоговом учете совпадает при определенных условиях, одним из которых является линейный способ начисления амортизации. Организации необходимо сделать выбор: экономить на уплате налога на прибыль и имущество, но при этом различно вести расчет амортизации в бухгалтерском и налоговом учете или идентично рассчитывать амортизацию, но при этом снизить трудоемкость учетных работ.
С 1 июля 2009 г. порядок начисления амортизации основных средств регулирует новый документ – Инструкция N 37/18/6. Однако она обязательна к применению только по основным средствам, принятым на учет с этой даты.
По объектам, числившимся на учете до 1 июля 2009 г., у субъектов хозяйствования есть выбор – начислять амортизацию в соответствии с Инструкцией N 37/18/6 или в прежнем порядке до завершения установленного срока амортизации объекта. Ранее амортизация начислялась в соответствии с Инструкцией о порядке начисления амортизации основных средств и нематериальных активов, утвержденной Постановлением Министерства экономики Республики Беларусь, Министерства финансов Республики Беларусь, Министерства статистики и анализа Республики Беларусь, Министерства архитектуры и строительства Республики Беларусь от 23.11.2001 N 187/110/96/18.
В данное время на ОАО «Камволь» используется линейный метод начисления амортизации исходя из времени их использования (срока службы) устанавливаемого патентами, свидетельствами, лицензиями и т.д., подтверждающими права правообладателя. Он позволяет равномерно распределять суммы износа по срокам полезного использования. По объектам основных средств и нематериальных активов, по которым срок полезного использования определить невозможно, нормы амортизационных отчислений устанавливает комиссия, созданная приказом по предприятию.
В течение всего полезного срока использования амортизация равномерно относится на стоимость продукции, что позволит не завышать и не занижать себестоимость и способствовать сохранению прибыли на прежнем уровне.
Преимущества данного метода в том, что он удобен, так как вносит стабильность и равномерность в исчислении себестоимости, которая подвержена значительным постоянным изменениям по причине постоянных изменений в стоимости материально-производственных запасов.
Но этот способ не учитывает то, что активы предприятия более продуктивно и равномерно используются только на первых годах. С уменьшением срока полезного использования основные средства все чаще требуют ремонта, простаивают по причине поломок и морально устаревают, и на последних годах амортизационные отчисления снижаются.
Вместе с тем, амортизационные отчисления на восстановление и ремонт основных фондов на предприятии характеризуются следующим показателями (таблица 3).
Таблица 3 – Сведения об амортизационных отчислениях, сформированном амортизационном фонде и инвестиция в основные средства за 2006-2008 гг. млн. рублей
| Наименование показателей | 2006 | 2007 | 2008 |
| Амортизационные отчисления за период | 559 | 647 | 640 |
| Накопленные амортизационные отчисления | 70373 | 73382 | 80418 |
| Стоимость основных средств введенных в эксплуатацию за счет средств амортизационного фонда | 127 | 285 | 368 |
Определение нормативного и полезного сроков службы объектов основных средств
Для проведения амортизационной политики в организации создается комиссия из числа штатных специалистов. В указанную комиссию входят: главный инженер, главный бухгалтер, начальник планово-экономического отдела, начальник юридической службы. Положение о комиссии и ее состав утверждает директор предприятия по согласованию с собранием акционеров.
Результаты работы комиссии оформляются протоколами, содержащими ссылки на записи в учетной политике организации и соответствующие первичные учетные документы [10, п. 6].
Комиссия по проведению на предприятии амортизационной политики:
выделяет из состава имущества организации амортизируемое имущество (включая отнесение однотипных объектов к основным и оборотным средствам);
разделяет амортизируемые объекты на используемые и не используемые в предпринимательской деятельности исходя из их функций;
распределяет амортизируемые объекты по видам, группам и позициям на основании классификации амортизируемых основных средств;
оценивает техническое состояние, эксплуатационные характеристики и условия функционирования объектов;
выбирает и пересматривает нормативные сроки службы и сроки полезного использования объекта исходя из установленных базовых режимов работы; определяет ресурс каждого объекта, в отношении которого принято решение о начислении амортизации производительным способом;
выбирает и пересматривает способ и метод начисления амортизации (при принятии метода уменьшаемого остатка – коэффициент ускорения) для каждого амортизируемого объекта либо для группы объектов;
принимает решения о применении поправочных коэффициентов к норме (сумме) амортизации при эксплуатации объекта в режимах, отличающихся от базовых, установленных собственником и / или производителем; определяет величины этих коэффициентов; выделяет отдельные амортизационные подгруппы в составе соответствующих амортизационных групп;
устанавливает и пересматривает амортизируемую и недоамортизированную стоимости при принятии амортизируемых объектов к учету, изменении условий их функционирования и проведении переоценок; определяет целесообразность изменения амортизируемой стоимости объекта по результатам проведения технического диагностирования и освидетельствования;
принимает решения о порядке распределения сумм начисленной амортизации в течение отчетного года (исходя из месячной нормы или суммы);
распределяет месячные нормы (суммы) амортизационных отчислений на протяжении года при сезонном характере работы организации, исходя из годовой нормы (суммы) амортизации и длительности срока (количества месяцев) эксплуатации в течение года; утверждает сезонные месячные нормы;
определяет (при выработке амортизационной политики на текущий год) порядок расчета амортизационных отчислений, исходя из недоамортизированной (остаточной) стоимости и остаточных сроков службы на 1 января текущего года или исходя из переоцененной амортизируемой стоимости и рассчитанных ранее норм амортизации.
Нормативный срок службы объектов ОС вне зависимости от использования в предпринимательской деятельности предприятие определяет в соответствии со значениями, приведенными во Временном классификаторе.
При расхождении срока эксплуатации объекта, устанавливаемого организацией-изготовителем в технической документации, и значения нормативного срока службы во Временном классификаторе на срок, равный 1 году и более чем на 1 год, комиссия самостоятельно определяет нормативный срок службы по сроку эксплуатации, указанному в технической документации. В этом случае техническая документация должна сохраняться на протяжении всего срока службы объекта.
Нормативный срок службы по объектам, не включенным во Временный классификатор, устанавливает комиссия на основании технической документации организаций-изготовителей, а в ее отсутствие путем оценки технического состояния объекта [10, п. 17].
Нормативный срок службы объектов ОС, в том числе ранее находившихся в эксплуатации, определяется при приобретении с даты принятия их к бухгалтерскому учету при вводе в эксплуатацию в годах (соответствующем им количестве месяцев).
По объектам, ранее находившимся в эксплуатации, комиссия вправе:
определить нормативные сроки службы вдвое ниже соответствующих значений, приведенных во Временном классификаторе, но не ниже чем до трех лет – по зданиям, сооружениям и передаточным устройствам и двух лет – по другим объектам ОС;
если срок фактического использования объекта на дату приобретения окажется равным или более значения, приведенного во Временном классификаторе, определить нормативный срок службы самостоятельно с учетом технического состояния объекта, требований техники безопасности и других факторов на срок не менее 1 года [10, п. 18].
Ожидаемый или расчетный период эксплуатации основных средств в процессе деятельности (далее – срок полезного использования) определяется при их приобретении.
При этом учитываются:
ожидаемый физический износ, зависящий от условий производства: режима эксплуатации (количества смен), влияния агрессивной среды, системы проведения ремонтов;
моральный износ в результате удешевления стоимости или повышения производительности вновь вводимых аналогичных объектов основных средств;
ограничения в использовании объекта (в том числе срок лизинга, иного возмездного и безвозмездного пользования).
Срок полезного использования устанавливает комиссия, исходя из указанных условий, потребностей воспроизводства, утвержденных бизнес-планов, планов технологического обновления и реструктуризации производства, сложившейся конкурентоспособности товаров, продукции, работ, услуг.
При выборе срока полезного использования ОС и указании его в учетных регистрах в них также указывается нормативный срок службы объекта.
Срок полезного использования устанавливается в годах (соответствующем им количестве месяцев) в пределах диапазонов по группам амортизируемых объектов ОС согласно приложению 3 к Инструкции N 37/18/6. При этом нижняя граница диапазона не может быть меньше 1 года.
Срок полезного использования комиссия выбирает по своему усмотрению:
наибольший срок полезного использования, которому соответствует наименьшее значение годовой (месячной) суммы амортизационных отчислений, – при освоении рынка, ухудшении возможности реализации продукции (работ, услуг) по причине неконкурентоспособности с учетом особенностей отдельных видов производства;
наименьший срок полезного использования, которому соответствует наибольшее значение годовой (месячной) суммы амортизационных отчислений, – в случаях высокой конкурентоспособности производимой продукции (нарастание объема продаж, благоприятная конъюнктура рынка) с учетом особенностей отдельных видов производства.
Комиссия вправе принимать сроки полезного использования объектов основных средств равными их нормативным срокам службы.
При вводе в эксплуатацию объектов основных средств, амортизацию по которым предполагается начислять производительным способом, комиссия, исходя из технических характеристик, устанавливает ресурс каждого объекта – количество продукции в натуральных показателях, которое согласно технической документации может быть выпущено на протяжении всего срока эксплуатации объекта. Период, в течение которого будет выпущено указанное количество продукции, определяется как срок полезного использования объекта.
Комиссия вправе пересматривать нормативные сроки службы и / или сроки полезного использования объектов основных средств в случаях:
модернизации, реконструкции, частичной ликвидации, дооборудования; достройки, проведенного технического диагностирования и освидетельствования, оформленных в качестве капитальных вложений актами сдачи-приемки выполненных работ;
переоценки объектов с привлечением оценщика;
перечисленных в пунктах 25, 45 и 46 Инструкции N 37/18/6.
Вместе с тем, в учетной политике ОАО «Камволь» не предусмотрена возможность пересмотра сроков службы и полезного использования, что не позволяет комиссии пользоваться данным правом.
В целом следует отметить, что в связи с новшествами в законодательстве, регулирующем вопросы начисления и использования амортизационного фонда комиссия по проведению на предприятии амортизационной политики работает скорее формально, чем использует все возможные и доступные для реализации амортизационной политики инструменты. Данный факт существенно влияет на качество амортизационной политики, что заметно снижает возможности использования амортизационного фонда в качестве источника инвестирования в основной капитал.
Эффективность амортизационной политики можно охарактеризовать крайне низкой, так как предприятию реально не хватает оборотных средств для нормального функционирования предприятия и загрузки его мощностей. Однако, в связи с внедрением на предприятии инвестиционного проекта по техническому перевооружению ОАО «Камволь» на 2008 – 2015 гг., предусматривающий закупку оборудования, необходимо наладить четкую и эффективную работу комиссии по проведению на предприятии амортизационной политики.
За последние годы амортизационная политика Республики Беларусь претерпела определенные прогрессивные изменения, но она так и не стала важнейшим рычагом государства для воздействия в позитивном плане на экономические процессы и в первую очередь на активизацию инвестиционной деятельности и техническое перевооружение производства. Одной из причин такого положения признается недооценка роли и значения амортизационной политики в развитии предприятий.
Амортизационную политику предприятия можно представить как разработанный им механизм наиболее выгодного использования всех инструментов действующей амортизационной политики государства для достижения своих тактических и стратегических целей.
Таким образом, для наиболее эффективного использования процесса амортизации на предприятии необходимо разработать качественную и эффективную амортизационную политику.
Совершенствование форм, методов формирования и использования амортизационных отчислений на современном этапе предприятия
Проблемные вопросы формирования и использования амортизационных отчислений на современном этапе
Амортизация как один из важнейших и наиболее доступных источников накопления, необходимых для обеспечения процесса воспроизводства основных средств, формирует часть стоимости продукции, которая возмещает их потребление в процессе производства. Другими словами, амортизация – это процесс перенесения стоимости основных фондов на продукт, в создании которого они участвуют. В связи с тем, что по определению «основные средства» представляют собой совокупность приобретенных и/или созданных материально-вещественных ценностей, сохраняющих неизменно натуральную форму в течение длительного (более 12 месяцев) периода времени, и используются организацией в процессе хозяйственной деятельности, то амортизация является весьма длительным процессом, способным оказывать как позитивное, так и негативное влияние на финансово-экономическое состояние организации. В какой-то степени это объясняет значение и роль амортизации, особенно в условиях перехода к рынку.
Как процесс перенесения стоимости основных средств на изготовляемую продукцию на практике амортизация реализуется через составляющие элементы: отчисления и нормы, амортизационный фонд, методы начисления.
Амортизационные отчисления, будучи средством реализации износа, представляют собой расчетную величину стоимости, утрачиваемой основными средствами. Следует отметить, что амортизация и износ – это существующие параллельно, взаимодополняемые, но не тождественные понятия. Износ – это денежное выражение потери основными средствами своих физических, технико-экономических свойств, включая их моральное старение. В зависимости от применяемых норм и методов начисления амортизации различают физический и моральный износ.
Нормы амортизации – расчетная величина, которая определяется сроком службы основных средств и которая оказывает непосредственное влияние на размер амортизационных отчислений.
Амортизационные отчисления по своей экономической природе выполняют ряд противоречивых, но в то же время взаимосвязанных и взаимодополняющих функций. Они играют значительную роль в ценообразовании, регулировании налоговых поступлений, платежей и доходов, оценке имущества и залога, определении уровня арендной платы и др. Разработка экономически эффективной амортизационной политики – весьма сложная и многоаспектная проблема, и для нахождения наиболее приемлемого и оптимального варианта ее решения необходим учет особенностей каждого этапа экономического развития.
Механизм амортизации, т.е. механизм воспроизводства, накопления и привлечения инвестиций, включает такие важные элементы, как методы и способы ее начисления и амортизационный фонд.
Амортизационный фонд – целевой денежный фонд, необходимый для замены изношенных объектов основных средств, который образуется путем накопления амортизационных отчислений. Другими словами, амортизационные отчисления «оседают» на расчетном счете организации и со временем образуют определенную сумму денежных средств, которая и называется амортизационным фондом. Вместе с тем порядок его формирования и особенно использования в различные периоды времени имеет принципиальные отличия.
Сохранение накопленного амортизационного фонда требует разработки комплекса мер, которыми могут быть:
- индексация амортизационного фонда, что даст возможность в какой-то мере избежать его обесценивания, однако такой маневр могут позволить себе, во-первых, только прибыльные и высокорентабельные предприятия, во-вторых, это должно быть законодательно оформлено;
- размещение средств в целях их сохранности на депозитных счетах в банковских структурах. В какой-то степени это можно назвать индексацией амортизационного фонда, только проводимой не самой организацией, а банковским учреждением, что значительно облегчает положение предприятия. В рамках данной политики возможно и даже целесообразно создание серии специализированных банковских структур, занимающихся исключительно сохранением средств амортизационного фонда. Такие узкоспециализированные учреждения, равно как предприятия и организации, будут преследовать одну цель: сохранение и приумножение вверенных им средств. В этом, главным образом, и заключается основное отлично между индексацией, проводимой организациями и специализированными банками. В первом случае будет обеспечиваться не «простое», а как бы «расширенное» восстановление накопленных средств. В этом, главным образом, и заключается основное отличие между индексацией, проводимой организациями и специализированными банками. В первом случае будет обеспечиваться не «простое», а как бы «расширенное» восстановление накопленных средств. В то же время это обеспечит их целевое использование: вложение средств в долгосрочные, наиболее ликвидные активы позволит обеспечить сохранность вложенных средств и получение дополнительного дохода. Однако осуществление этого, как представляется, перспективного варианта блокирует отсутствие фондового рынка.
Для создания действенной амортизационной политики необходимо предоставление права выбора форм, методов ее построения и претворения в жизнь самим субъектам хозяйствования.
В международной практике существуют различные способы списания стоимости основных средств путем амортизации. Поскольку начисленная сумма амортизации является одним из элементов структуры затрат и она в конечном счете влияет на результат финансово-хозяйственной деятельности, то выбор способа начисления амортизации – это один из определяющих моментов учетной политики организации. В настоящее время в Республике Беларусь применяются линейный и нелинейные (метод уменьшаемого остатка и метод суммы чисел лет) способы начисления амортизации.
Согласно линейному способу, годовая сумма начисленных амортизационных отчислений определяется по первоначальной (восстановительной) стоимости объекта основных средств с учетом нормативного срока службы этого объекта.
В результате накопленный износ равномерно увеличивается и так же равномерно уменьшается остаточная стоимость основных средств.
Учитывая неустойчивость развития белорусской экономики, характеризующейся высокими темпами инфляции, наряду с переоценкой основного капитала, приходится использовать и другие инструменты, в том числе нелинейный метод, который состоит в неравномерном (по годам) начислении организацией амортизации в течение нормативного срока службы объекта основных средств или нематериальных активов. При нелинейном способе основой начисления выступает не срок полезного использования, т.е. период, в течение которого начисляется амортизация основных средств и их использование призвано приносить доход и служить для целей организации, а нормативный срок службы.
Применение сроков полезного использования при внедрении нелинейных способов начисления амортизации представляется нецелесообразным по следующим причинам:
несмотря на высокий процент изношенности основных средств, необходимые условия для такого резкого перехода еще не созданы;
происходит двойной учет морального износа;
отечественные предприятия пока не способны оперативно и адекватно адаптироваться к нормальному функционированию в новых условиях (переход от нормативных сроков службы к срокам полезного использования);
резкое увеличение себестоимости продукции за счет увеличения амортизационных отчислений чревато резким снижением прибыли и ухудшением экономических показателей финансовой устойчивости предприятий и организаций. Рост же может обернуться для хозяйствующего субъекта потерей конкурентных позиций на рынке, а в конечном счете – банкротством.
С учетом изложенною наиболее нецелесообразным н экономически эффективным для белорусской экономики в нынешних условиях представляется применение нормативных сроков службы. Следует отметить, что хозяйствующие субъекты при этом не лишаются права применять сроки полезного использования в рамках нормативных сроков службы, а также возможности выбора методов и способов начисления амортизации.
Увеличение амортизационных отчислении в любом случае приведет к снижению налогооблагаемой базы, а следовательно, к уменьшению отчислений в бюджет и внебюджетные фонды. При этом возможны два варианта развития событий. В первом случае применение повышенных норм амортизации приведет к увеличению ее доли в структуре себестоимости (при условии, что сама себестоимость останется неизменной), а следовательно, к снижению долей других элементов структуры или хотя бы одного из них, например, такого элемента, как расходы на оплату труда, вследствие чего произойдет снижение фонда оплаты труда как налогооблагаемой базы и соответственно к значительному уменьшению отчислений в фонд социальной зашиты населения, фонд занятости, а также размера чрезвычайного налога.
В другом случае увеличение амортизационных отчислений может повлечь за собой рост себестоимости в целом, что в итоге окажет негативное влияние на формирование отчислений в бюджет и внебюджетные фонды. В этом случае также возможны два варианта: при увеличении себестоимости либо пропорционально возрастает цена, либо снижается прибыль. При увеличении цены и условиях конкуренции у предприятия сразу же возникают трудности с реализацией своей продукции, что чревато потерей потребителей и рынков сбыта, а в дальнейшем банкротством. В таком случае предприятие вообще окажется не в состоянии заплатить налоги. Если же оставить цену неизменной, то придется снизить размер прибыли, закладываемой в цену. Это явится свидетельством снижения не только рентабельности производства, но и размера налогооблагаемой базы и как следствие -отчислений в бюджет и внебюджетные фонды.
Таким образом, приходим к выводу: применение повышенных норм амортизации и увеличение в себестоимости амортизационных отчислений экономически неэффективно и нецелесообразно. Этот процесс окажет негативное влияние на финансовое состояние предприятий и резко сократит суммы отчислений в бюджет и внебюджетные фонды, что недопустимо на данном этапе развития экономики Республики Беларусь.
В нынешних условиях научно обоснованная амортизационная политика и эффективное использование амортизационного фонда приобретают первостепенное значение. Государственная амортизационная политика как важный инструмент активизации инвестиционной деятельности хозяйствующих субъектов должна быть направлена на приведение системы начисления амортизации и износа основных средств в соответствие с условиями хозяйствования в переходный к рыночным условиям период, а в последующем – на повышение эффективности использования амортизации в качестве основного источника инвестиций в воспроизводство основного капитала.
Однако в условиях нестабильно развивающейся белорусской экономики к применению ускоренных методов амортизации надо подходить очень осторожно. В тактическом плане ускоренная амортизация имеет некоторые, весьма существенные, недостатки: при прочих равных условиях повышаются издержки производства и уменьшаются налоговые поступления на величину разности между обычной и ускоренной амортизацией. В то же время, формируя государственную инвестиционную политику на долгосрочную перспективу, необходимо учесть, что в стратегическом плане стимулы к внедрению новых технологий, машин и оборудования постепенно приводят к снижению издержек производства (за счет ресурсосбережения и относительной экономии трудовых затрат) и увеличения налогов за счет расширения выпуска конкурентоспособной продукции (опыт послевоенного развития ФРГ и Японии). Не случайно во многих странах на протяжении достаточно длительных отрезков времени методы самофинансирования инвестиционного процесса и расширенного воспроизводства основного капитала осуществлялись за счет амортизации (так, в начале 90-х годов доля амортизации в валовых инвестициях в основной капитал составляла в Японии 50, в ФРГ – 64. в США – 70%). Поэтому разработка новой, более совершенной амортизационной политики – важнейшая задача, решение которой обеспечит возможность стабилизации экономики страны.
Являясь частью финансово-экономической и инвестиционно-инновационной политики государства, а также важным экономическим инструментом, амортизационная политика связана со многими экономическими процессами, протекающими на микро- и макроуровнях:
• амортизационные отчисления служат значимым элементом в структуре себестоимости продукции, который влияет на формирование цены, прибыли, добавочной стоимости, воздействуя на формирование налогооблагаемой базы, а следовательно, и доходов бюджета:
• амортизация тесно связана с арендными отношениями и лизингом через согласование интересов собственников и пользователей:
• взаимосвязь амортизационного фонда и инфляции:
• вследствие чрезмерной нагрузки инфляционного «пресса» наамортизационный фонд происходит его нецелевое использование (на пополнение собственных оборотных средств, на выплату заработной платы);
• отсутствие четкой амортизационной политики у хозяйствующих субъектов приводит к потере конкурентных позиций на рынке и падению производственных показателей.
Исходя из изложенного представляется, что новая амортизационная политика должна отвечать следующим требованиям:
учет особенностей переходной экономики, а также фактора многоукладности последней;
многофункциональности – недопустимо выполнение только функции накопления амортизационного фонда, необходимо также обеспечение его сохранности и ликвидности в течение длительного периода;
обеспеченности нормативными документами, регламентирующими ее реализацию на практике;
научной и практической обоснованности, преемственности и эффективности в условиях развития рыночной экономики.
Необходимо отметить, что за последние годы в Республике Беларусь произошли некоторые позитивные изменения в рассматриваемой сфере. В настоящее время разработана новая амортизационная политика, которая будет внедряться проходить апробацию на практике для получения необходимых результатов для дальнейшего совершенствования.
Одним из основных свойств новой амортизационной политики является возможность применения предприятиями и организациями выбора различных методов и способов начисления амортизации, что позволит им вырабатывать собственную амортизационную политику, а государству – более эффективно осуществлять регулирование хозяйственных процессов, протекающих в экономике, а также воздействовать на происходящие структурные преобразования. Это будет способствовать развитию в стране наукоемких производств, повышению рентабельности и конкурентоспособности отечественных производителей, расширению рынков сбыта и завоеванию позиций как на внутреннем, так и на внешнем рынках.
Нынешнее финансовое состояние наших производителей, как известно, далеко не благополучно. Особенно это касается автомобиле-, тракторо- и станкостроения. Износ основных фондов в этих отраслях составляет более 70%, а их активной части уже приближается к 80%. Естественно, о высокой производительности и конкурентоспособности говорить не приходится, поэтому необходима система неотложных мер, направленная на исправление этой критической ситуации. Одним из элементов подобной системы является действенная амортизационная политика, которая предусматривает:
• создание нормативно-правовых и экономических условий субъектам хозяйствования всех форм собственности для полного использования собственных финансовых источников воспроизводства основного капитала, и в первую очередь амортизационных отчислений;
• формирование гибкой вариантной системы норм и методов начисления амортизации с учетом финансового состояния, форм собственности, реальных возможностей и потребностей предприятий;
• обеспечение индексации амортизационных отчислений и накопленного фонда сообразно темпам инфляции;
• разработку комплекса мер по аккумулированию амортизационных отчислений на депозитных счетах;
• определение целесообразности перераспределения амортизационных ресурсов между предприятиями одной отрасли, различных отраслей и сфер производства в соответствии с экономической конъюнктурой, в том числе путем создания рыночных амортизационных ресурсов и формирования соответствующего механизма.
Пути совершенствования форм, методов формирования и использования амортизационных отчислений на ОАО «Камволь»
Разработка новой амортизационной политики предприятия
Амортизационную политику предприятия можно представить как разработанный им механизм наиболее выгодного использования всех инструментов действующей амортизационной политики государства для достижения своих тактических и стратегических целей.
Основные составляющие блоки амортизационной политики на уровне предприятия можно изобразить так:
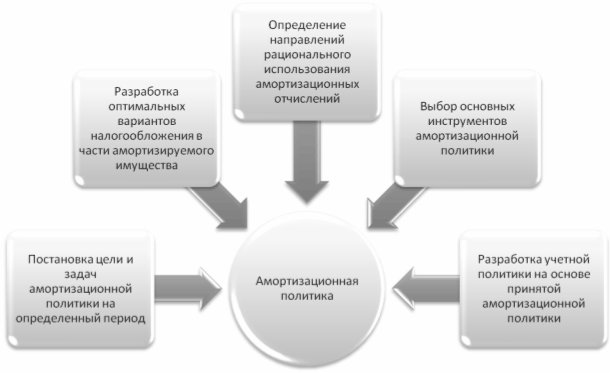
Рисунок 5 – Основные блоки амортизационной политики на уровне предприятия
Обозначенные блоки будут способствовать уточнению сущности амортизационной политики предприятии и входящих в нее элементов.
Разработка амортизационной политики обязательно должна осуществляться в строгом соответствии с научными принципами ее разработки.
Под принципами разработки амортизационной политики понимаются основные теоретические положения, проверенные практикой, которыми следует руководствоваться при разработке амортизационной политики.
Принцип научности. При разработке амортизационной политики необходимо придерживаться основных экономических законов рыночной экономики.
Принцип взаимосвязанности. Амортизационная политика должна быть тесно взаимосвязана с воспроизводственной, инновационной, инвестиционной, финансовой и вытекать из экономической политики государства
Принцип экономической обоснованности и целесообразности. Амортизационная политика должна способствовать созданию нормальных условий для всех хозяйствующих субъектов с целью обеспечения простого и расширенного воспроизводства основных средств
Принцип инновационности. Амортизационная политика должна способствовать обновлению основных средств, внедрению новой техники и технологий
Принцип обеспечения адекватной финансовой базы для возмещения выбывающих основных средств. Амортизационная политика должна способствовать созданию финансовой базы для возмещения выбывающих основных средств.
Влияние амортизационной политики на экономические процессы может быть позитивным и эффективным только в том случае, если она разработана на основе научно обоснованных принципов, вытекает из экономической политики государства и реализовывается в строгом соответствии с заявленными в амортизационной политике нормами.
Для реализации амортизационной политики используются инструменты амортизационной политики.
Приведем основные инструменты воздействия при реализации амортизационной политики.
Установление комиссией по проведению амортизационной политики нормативных сроков службы амортизируемого имущества и выбор методов начисления амортизационных отчислений по группам основных средств. Данный инструмент влияет на конечный финансовый результат предприятия через величину амортизационных отчислений, себестоимость продукции, налогов на прибыль и на недвижимость уплачиваемых предприятием.
Использование предприятием ускоренной амортизации. Данный инструмент позволяет более быстрыми темпами накапливать амортизационные отчисления для систематического внедрения новой техники и технологии, в результате моральный износ сводится к минимуму.
Установление правил учета амортизационных отчислений на предприятии и порядка использования амортизационного фонда. Данный инструмент будет способствовать фиксированию на предприятиях амортизационного фонда и использованию накопленных средств по целевому назначению, то есть на простое и расширенное воспроизводство.
Установление порядка переоценки основных производственных фондов. В условиях инфляции переоценка основных средств является необходимым и обязательным условием, так как только в этом случае амортизация будет выполнять свою основную функцию.
Систематизированные принципы станут основой для разработки эффективной амортизационной политики, а уточненные основные инструменты будут способствовать ее реализации на практике с целью осуществления простого и расширенного воспроизводства.
Разработку амортизационной политики представляется целесообразным начать с определения и постановки целей и задач амортизационной политики.
В связи с тем, что ОАО «Камволь» включено в Государственную программу технического перевооружения на 2008 – 2015 гг. основной целью амортизационной политики предприятия является максимизация доли амортизационных отчислений в источниках инвестиций в основой капитала предприятия для дальнейшего успешного развития предприятия без привлечения финансовой помощи со стороны. Для достижения данной цели амортизационная политика должна решить следующие задачи:
Оценка и переоценка амортизируемого имущества.
В рамках решения этой задачи амортизационной политикой должна предусматриваться ежегодная переоценка основных средств исходя из доходности для предприятия каждого основного средства. Возможно применение принципов изложенных в международных стандартах финансовой отчетности, в частности применения идеи ликвидационной стоимости актива.
Идея расчета ликвидационной стоимости основана на том, что актив с любой степенью изношенности должен иметь хоть какую-то стоимость. А если срок амортизации определяется планами компании относительно периода доходности объекта, то его использование может прекратиться еще тогда, когда цена возможной реализации будет достаточно существенна относительно цены приобретения основного средства. При этом выделение ликвидационной стоимости из общей суммы оценки объекта позволяет разделить расходы по его эксплуатации по назначению в процессе хозяйственной деятельности компании и расходы от его продажи, адекватно сопоставляя их с соответствующими доходами, что отвечает принципам начисления и соответствия доходов и расходов.
Определение сроков полезного использования основных средств и нематериальных активов.
При решении этой задачи следует учитывать тот факт, что уменьшение сроков полезного использования основных средств и нематериальных активов наиболее положительно сказывается на процессе воспроизводства активов предприятия. Так, инвестиции, вложенные в перевооружение, быстрее высвобождаются из вещественной формы и уменьшают степень подверженности активов инфляционным обесцениваниям.
Новая амортизационная политика должна позволять в несколько раз сократить срок полезного использования объектов и применять международную практику расчета амортизации.
С точки зрения Международных стандартов финансовой отчетности срок полезного использования также должен периодически пересматриваться, и если предположения существенно отличаются от предыдущих оценок, то сумма амортизационных отчислений текущего и будущих периодов будут корректироваться. Например, в момент принятия объектов основных средств к бухгалтерскому учету предполагалось использовать их в многосменном режиме, с учетом чего и были определенны сроки полезного использования. Фактически основные средства использовались в одну смену. В такой ситуации пересмотр сроков полезного использования основных средств приведет к более достоверному учету и представлению в отчетности информации об основных средствах.
При проведении амортизационной политики на ОАО «Камволь» будут применятся принципы Международных стандартов финансовой отчетности.
Срок полезной службы актива определяется в МСФО с учетом предполагаемой полезности для организации. Под таким сроком понимается:
период времени, на протяжении которого организация предполагает использовать актив, либо
количество единиц производства или аналогичных единиц, которое организация ожидает получить от использования актива.
При определении срока полезной службы актива в МСФО учитываются следующие факторы:
предполагаемое использование актива, которое оценивается по его расчетной мощности или физической производительности;
предполагаемый физический износ, зависящий от производственных факторов (сменность, программа ремонта и обслуживания, условия хранения и обслуживания в период простоя);
моральное или коммерческое устаревание в результате изменений или усовершенствования производственного процесса или в результате изменений объема спроса на рынке на продукцию или услугу, производимую или предоставляемую с использованием актива;
юридические или аналогичные ограничения на использование актива, такие как сроки аренды.
Амортизация объекта прекращается в связи с полным списанием амортизируемой стоимости, либо в связи со списанием объекта в целом, либо при отнесении основного средства к предназначенным для продажи (или включением его в группу выбытия)
Пересмотр сроков полезного использования будет производится обоснованно, на основе экономических или технических расчетов, технических паспортов объектов и оформляться в протоколах комиссии по проведению амортизации. Обосновывая срок, необходимо руководствоваться общим определением срока полезного использования.
Если обоснованное решение об изменении срока полезного использования основного средства принимается, то последствия изменения сроков отражаются в учете и отчетности. Изменение сроков оформляется приказом директора ОАО «Камволь».
Выбор и обоснование методов начисления амортизации.
При проведении на предприятии амортизационной политики будут использоваться следующие методы начисления амортизации:
Линейная амортизация с рыночной стоимости;
Метод амортизации основных средств по сумме чисел лет срока полезного использования;
Метод амортизации основных средств пропорционально объему продукции.
Обеспечение целевого использования амортизационных отчислений;
Амортизационные отчисления включаются в состав затрат по производству и реализации продукции, после ее реализации поступают на расчетный счет организации в составе выручки. В соответствии с Планом счетов бухгалтерского учета амортизационные отчисления находятся в общем денежном обороте и не обособленны в качестве самостоятельного фонда денежных средств. В результате они могут быть использованы организацией не только в соответствии с функциональным назначением, но и на другие цели, например, на финансирование оборотных средств. Но если у финансово устойчивых организаций амортизационные отчисления могут лишь на краткосрочный период использоваться не по целевому назначению, то в случае кризисной ситуации они становятся постоянным источником финансирования недостатка собственных оборотных средств. В результате организация не может обеспечить даже простого воспроизводства основных фондов и другого амортизируемого имущества. Как правило, причиной нецелевого использования амортизационных отчислений, наряду с недостатком финансовых ресурсов, является то, что это собственный источник и, как считается очень часто, он