Экономико-статистический анализ инвестиций в РФ
Значения, полученные при использовании метода скользящих средних, представлены в таблице 4.
Таблица 4. - "Сглаживание методом скользящих средних"
| Период времени |
Абсолютные уровни |
Yсред (млн. дол.) |
Скользящие средние |
Сглаженные средние уровни |
|
| Год 1997 | 1 квартал | 623 | 697,2 | ||
| 2 квартал | 450 | 697,2 | 690,5 | ||
| 3 квартал | 411 | 697,2 | 695,3 | 692,9 | |
| 4 квартал | 1278 | 697,2 | 770,5 | 732,9 | |
| Год 1998 | 1 квартал | 642 | 697,2 | 832,5 | 801,5 |
| 2 квартал | 751 | 697,2 | 722,5 | 777,5 | |
| 3 квартал | 659 | 697,2 | 696 | 709,3 | |
| 4 квартал | 838 | 697,2 | 625,5 | 660,8 | |
| Год 1999 | 1 квартал | 536 | 697,2 | 626 | 625,8 |
| 2 квартал | 469 | 697,2 | 678,5 | 652,3 | |
| 3 квартал | 661 | 697,2 | |||
| 4 квартал | 1048 | 697,2 | |||
На основе полученных данных строю график (рисунок 1) и получаю так называемый "тренд".
Рисунок 1 "Скользящая средняя"
На графике не проявляется сильно выраженный недостаток скользящих средних. Но в начале и в конце динамического ряда отсутствуют данные, в результате чего становится не совсем ясна закономерность. Это и является минусом данного, наиболее простого из всех остальных метода. Для более точного анализа использую метод аналитического выравнивания.
3.2.3. Метод аналитического выравнивания.
Аналитическое выравнивание ряда динамики имеет задачу найти плановую линию развития (тренд) данного явления, характеризующую основную тенденцию её динамики.
Аналитическое выравнивание провожу по уравнению прямой, т.е. использую "линейную модель" - y=a+bt.
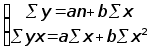 Для
этого необходимо
решить следующую
систему уравнений:
где: y- уровни фактического ряда динамики;
n- число членов ряда;
t- показатель времени;
a и b- параметры прямой.
Для нахождения параметров прямой строю следующую таблицу.
Таблица 5. - "Нахождение параметров прямой"
| Период времени | y (млн. дол.) | t | t**2 | y*t | |
| Год 1998 | 1 квартал | 623 | 1 | 1 | 623 |
| 2 квартал | 450 | 2 | 4 | 900 | |
| 3 квартал | 411 | 3 | 9 | 1233 | |
| 4 квартал | 1278 | 4 | 16 | 5112 | |
| Год 1999 | 1 квартал | 642 | 5 | 25 | 3210 |
| 2 квартал | 751 | 6 | 36 | 4506 | |
| 3 квартал | 659 | 7 | 49 | 4613 | |
| 4 квартал | 838 | 8 | 64 | 6704 | |
| Год 2000 | 1 квартал | 536 | 9 | 81 | 4824 |
| 2 квартал | 469 | 10 | 100 | 4690 | |
| 3 квартал | 661 | 11 | 121 | 7271 | |
| 4 квартал | 1048 | 12 | 144 | 12576 | |
| Сумма | 8366 | 78 | 650 | 56262 | |
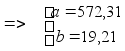
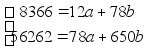 Подставляю
данные в уравнение:
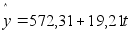 Уравнение
"линейной"
модели примет
вид:
Оценим параметры уравнения на типичность и произведём расчёт средней и предельной ошибок. Данные для их расчёта представлены в приложении F.
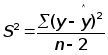
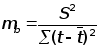
 Оценим
параметры
уравнения на
типичность.
Для расчёта
понадобятся
следующие
формулы:
где: S2- остаточная уточнённая дисперсия;
- mа, mв- ошибки по параметрам.
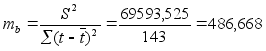
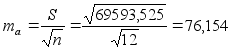
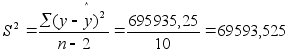 После
подстановки
значений получились
следующие
данные:

 Рассчитаю
расчётные
значения t-критерия
Стьюдента. Для
расчёта использую
следующие
формулы:
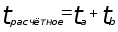 где:
tрасчётное
- расчётное
значение t-критерия
Стьюдента;
ta и tb - расчётное значение t-критерия Стьюдента для параметров а и b.
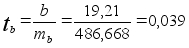
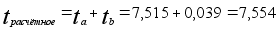
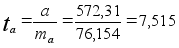 После
подстановки
данных в формулы
получил следующие
значения:
Сравним полученное значение t-критерия Стьюдента (расчётное) с табличным t-критерием Стьюдента. tтабличное при Р=0,05 (уровень значимости) и числе степеней свободы (n-2)= 2,228. Так как tрасчётное > tтабличное , то параметры уравнения типичны (значимы) и данное уравнение используется в дальнейших расчётах.

 Рассчитаем
среднюю и предельную
ошибки с которыми
были произведены
расчёты. Расчёт
произвожу по
следующим
формулам:
где:
 -
значение средней
ошибки;
 -
доверительный
интервал, зависящий
от р(t)
(предельная
ошибка);
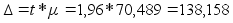
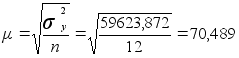 t
- кратность,
соответствующая
определённой
вероятности.
Определяется
с помощью таблиц.
Для данного
случая (Р=0,95) t=
1,96.
Предельная ошибка = 138,158, но она меньше 5%, значит в дальнейшем анализе используется "линейная" модель. С помощью данных, представленных в приложении F строю график и "тренд" аналитического выравнивания.
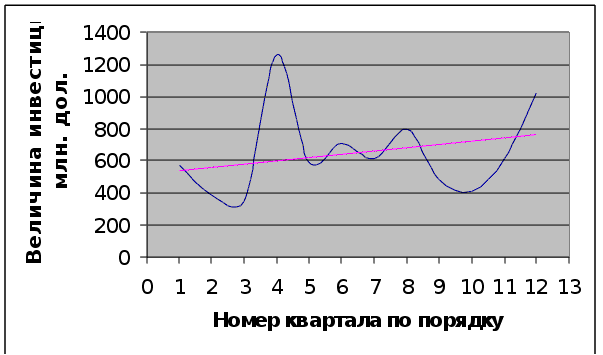 Рисунок
2 "Аналитическое
выравнивание"
Так как объем инвестиций неравномерно осваивается по отношения к периоду финансового года (большой поток инвестиций на завершение начатых проектов в конце года, и относительно небольшой поток их в течение остального времени), проанализируем имеющийся динамический ряд на сезонность.
3.2.4. Сезонные колебания.
Сезонные колебания присущи многим процессам и в различных отраслях деятельности (транспорт, с/х). Также они присущи и для инвестиций. Имеются различные методы по оценки сезонности. В работе используем:
- индекс сезонности на основе скользящих значений;
- коэффициент Спирмена.
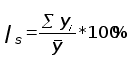 Индекс
сезонности
на основе скользящих
значений. Для
определения
индекса сезонности
понадобится
следующая
формула:
где:
 -
индекс сезонности;
 -
месячное значение
уровня динамического
ряда;
 -
среднегодовое
значение.
Для определения индекса сезонности построим следующую таблицу.
Таблица 6. - "Индекс сезонности"
| Месяцы | Инвестиции, млн. дол. |
В среднем за 3 года, Yiср |
Усезон Yiср/Yср*100% |
||
| 1998 | 1999 | 2000 | |||
| Январь | 216 | 235 | 197 | 216 | 92,95 |
| Февраль | 207 | 211 | 173 | 197 | 84,77 |
| Март | 200 | 196 | 166 | 187,3 | 80,61 |
| Апрель | 147 | 241 | 153 | 180,3 | 77,60 |
| Май | 164 | 257 | 147 | 189,3 | 81,47 |
| Июнь | 139 | 253 | 169 | 187 | 80,47 |
| Июль | 137 | 236 | 203 | 192 | 82,62 |
| Август | 145 | 221 | 223 | 196,3 | 84,48 |
| Сентябрь | 129 | 202 | 235 | 188,7 | 81,19 |
| Октябрь | 396 | 253 | 307 | 318,7 | 137,13 |
| Ноябрь | 428 | 273 | 349 | 350 | 150,61 |
| Декабрь | 454 | 312 | 392 | 386 | 166,10 |
| Ср.уровень, Yср | 230,17 | 240,83 | 226,17 | 232,39 | |
По полученным в результате расчётов данным строю график.
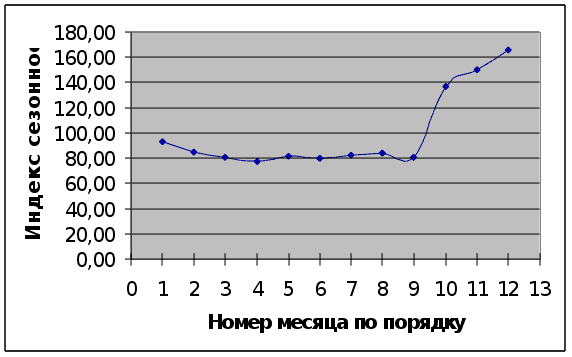 Рисунок
3 "Индекс сезонности"
Данный график показывает сильную зависимость инвестиций от индекса сезонности, то есть объём инвестиций зависит от времени года (финансового), т.е. от сезона.
Надо также сказать, что независимо от того, в какую отрасль производства осуществляются инвестиции, необходимо создать такой инвестиционный климат, который дал бы возможность уменьшить влияние индекса сезонности. При этом необходимо обеспечить равномерное освоение потока инвестиций в течение всего финансового года.
При помощи коэффициента Спирмена определяется устойчивость динамического ряда. Это необходимо для того, чтобы определить устойчивость параметризованной модели и возможность прогнозирования по ней на перспективу.
Коэффициент Спирмена находится по формуле:
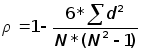 где:
d -
разница между
рангами одного
и другого признака;
N- число наблюдений.
Для его расчёта строю следующую таблицу:
Таблица 7. - " Расчёт рангов"
| Период времени | Инвестиции, млн. дол. | Выпуск промышленной продукции, млрд. руб. | Ранг | D | D2 | ||
| Инвести-ции | Выпуск продукции | ||||||
| Год 1998 | 1 квартал | 623 | 593,2 | 5 | 4 | 1 | 1 |
| 2 квартал | 450 | 578,6 | 2 | 3 | 1 | 1 | |
| 3 квартал | 411 | 518,8 | 1 | 1 | 0 | 0 | |
| 4 квартал | 1278 | 543,7 | 11 | 2 | 9 | 81 | |
| Год 1999 | 1 квартал | 642 | 624,1 | 6 | 5 | 1 | 1 |
| 2 квартал | 751 | 709,2 | 9 | 6 | 3 | 9 | |
| 3 квартал | 659 | 821,3 | 7 | 7 | 0 | 0 | |
| 4 квартал | 838 | 995,6 | 10 | 8 | 2 | 4 | |
| Год 2000 | 1 квартал | 536 | 1070 | 4 | 9 | 5 | 25 |
| 2 квартал | 469 | 1104,8 | 3 | 10 | 7 | 49 | |
| 3 квартал | 661 | 1216,9 | 8 | 11 | 3 | 9 | |
| 4 квартал | 1048 | 1370,8 | 12 | 12 | 0 | 0 | |
| Сумма= | 180 | ||||||
После подстановки данных в формулу было получено следующее значение:
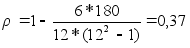
Расчётный коэффициент qрасч<0,8, значит ряд неустойчив по отношению к сезонным колебаниям.
В результате анализа результатов расчётов по двум моделям сезонности можно сделать общий вывод, что инвестиции, сильно зависят от сезонности работ, что показал как коэффициент Спирмена, так и индекс сезонности на основе метода скользящей средней. Это объясняется, прежде всего, неравномерностью освоения инвестиций по отношения к периоду финансового года, что характеризует большой поток инвестиций на завершение начатых проектов в конце года, и относительно небольшой поток их в течение остального времени. Необходимо создать такой инвестиционный климат, который дал бы возможность уменьшить влияние сезонности. При этом необходимо обеспечить равномерное освоение потока инвестиций в течение всего финансового года.
И, наконец, перейдем к корреляционно-регрессионному анализу.
3.3. Многофакторный корреляционно-регрессионный анализ инвестиций.
Для корреляционно-регрессионного анализа необходимо из нескольких факторов произвести предварительный отбор факторов для регрессионной модели. Сделаем это по итогам расчета коэффициента корреляции. А именно возьмем те факторы, связь которых с результативным признаком будет выражена в большей степени. Начнем наш анализ с рассмотрения следующих факторов:
Обменный курс рубля (поквартально, среднее значение за квартал) - x1 (руб./дол.)
Доход на душу населения (поквартально, общее значение за квартал) – x2 (руб./квартал)
Промышленное производство (поквартально, общее значение за квартал) – x3 (млрд. руб./квартал)
Рассчитаем коэффициент корреляции для линейной связи и для имеющихся факторов - x1, x2 и x3. Коэффициент корреляции определяется по следующей формуле:
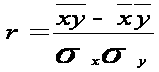
где:
 и
 – дисперсии
факторного
и результативного
признака
соответственно;
 xy
– среднее значение
суммы произведений
значений факторного
и
 результативного
признака;
x и y – средние значения факторного и результативного признака
соответственно.
Данные, необходимые для расчётов представлены в приложении G.
Для фактора x1 после подстановки данных в формулу, получаем следующий коэффициент корреляции r1:
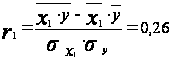
Для фактора x2 после подстановки данных в формулу, получаем следующий коэффициент корреляции r2:
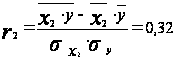
Для фактора x3 после подстановки данных в формулу, получаем следующий коэффициент корреляции r3:
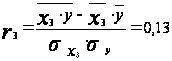
По полученным данным можно сделать вывод о том, что:
Связь между x1 и y прямая (так как коэффициент корреляции положительный) и слабая, так как она находится между 0,21 и 0,30. Тем не менее, будем использовать фактор в дальнейших расчётах.
Связь между x2 и y прямая (так как коэффициент корреляции положительный) и умеренная, так как она находится между 0,31 и 0,40. Данный фактор также будем использовать в дальнейших расчётах.
Связь между x3 и y отсутствует, так как коэффициент корреляции меньше 0,15. Таким образом, возникает необходимость исключить данный фактор из дальнейших исследований.
В целом мы выполнили поставленную задачу, определив два наиболее влиятельных фактора для дальнейших исследований. Это: обменный курс рубля (слабая связь) и доход на душу населения (умеренная связь).
Далее для данных факторов x1 и x2 рассчитываем показатели вариации для анализа исходных данных:
- размах колебаний - R;
- среднее линейное отклонение - d;
- дисперсию
-
 ;
- среднее
квадратичное
отклонение
-
 ;
- коэффициент вариации - V.
Данные показатели рассчитываются по следующим формулам:
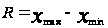

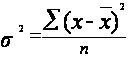
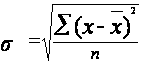

где:
хмах и хmin - соответственно максимальное и минимальное значения
фактора.
Рассчитаем данные показатели для факторов x1 и x2 . Данные для расчётов можно взять из приложения G. Для x1 :
R = 28,534 - 6,048 = 22,486 ;
d = 88,14/12 = 7,345;
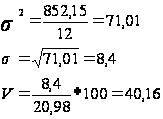
Коэффициент вариации V > 15%. Из этого можно сделать вывод, что совокупность нельзя признать однородной. Данная модель не может применяться на практике, однако в учебных целях продолжим наш анализ, используя данный фактор.
Для x2 :
R = 7748,7-2500,9 = 5247,8 ;
d = 16740,5/12=1395,04;
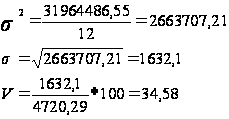
Полученный коэффициент вариации V также больше 15%, поэтому можно сделать вывод о том, что совокупность нельзя признать однородной, а следовательно использовать модель на практике. Однако в учебных целях продолжим рассмотрение влияния данного факторного признака на наш результативный признак.
Для фактора x1 (обменный курс рубля (поквартально, среднее значение за квартал), руб./дол.) проанализируем две следующие формы связи:
- Линейную (прямая форма связи);
- Параболическую;
Уравнение прямой имеет следующий вид: ŷ = a + bx1
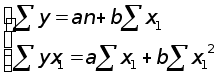 Для
вывода данного
уравнения
необходимо
решить следующую
систему уравнений:
Уравнение параболы имеет следующий вид: ŷ = a + bx1 + cx12
Для вывода данного уравнения необходимо решить следующую систему уравнений:
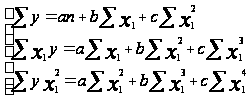
Все необходимые расчеты параметров А и B для линейной модели представлены в приложении I, а для А, В и С для параболы представлены также в приложении I.
После расчетов получаем два параметризованных уравнения:
Прямая – ŷ = 540,301 + 7,476*x1;
Парабола – ŷ = -111,026 +113,276*x1 – 3,068*(x1)2
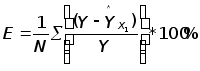 По
нижеприведённой
формуле рассчитаем
ошибки аппроксимации
для уравнений
прямой и параболы
(данные в приложении
J). У какого
уравнения будет
наименьшая
ошибка, то и
оставляем для
дальнейшего
исследования:
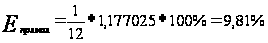
Рассчитаем ошибку аппроксимации для прямой:
Рассчитаем ошибку аппроксимации для параболы:
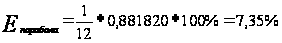
Так как минимальная ошибка аппроксимации в уравнении параболы (7,35%), то данное уравнение мы оставляем для дальнейшего анализа. Однако эта ошибка больше 5%, то есть данную модель нельзя использовать на практике, но в учебных целях продолжим наш анализ, используя уравнение параболы.
Для уравнения проведем оценку параметров на типичность по формулам:
Данные для расчёта - в приложении G и J.

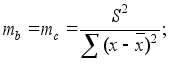
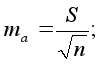
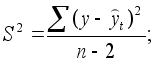


где: S2 – остаточная уточненная дисперсия;
S – среднее квадратическое отклонение от тренда;
ŷt – расчетные значения результативного признака;
ma, mb, mc – ошибки параметров;
ta, tb, tc – расчетные значения t критерия Стьюдента.
Рассчитаем значения данных величин:
S2 = 486117,16/10 = 48611,716;
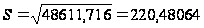
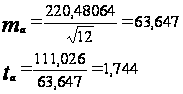
mb = mc = 48611,716/852,15 = 57,046;
tb = 113,276/57,046= 1,986;
tc = 3,068/57,046 = 0,054;
Сравним полученные значения для α = 0,05 и числа степеней свободы
V = 10 (12 – 2) с теоретическим значением t-критерия Стьюдента. Для
α = 0,05 и числа степеней свободы V = 10 значение tтеор = 2,228. Расчетные значения ta , tb и tc < tтеор. Это значит, что данный параметр не типичен, что еще раз говорит нам о том, что данную модель нельзя использовать на практике. Однако в учебных целях продолжим наше исследование.
Для фактора x2 (доход на душу населения (поквартально, общее значение за квартал) (руб./квартал)) рассмотрим две формы связи:
- Линейную (прямую форму связи);
- Гиперболическую;
Уравнение прямой будет иметь вид: ŷ = a + bx2
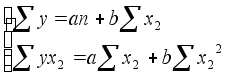 Для
вывода данного
уравнения
необходимо
решить следующую
систему уравнений:
Уравнение гиперболы имеет следующий вид вид: ŷ = a + b(1/x2)
Для вывода данного уравнения необходимо решить следующую систему уравнений:
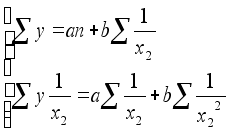
Все необходимые данные для расчётов представлены в приложении К.
После решения систем уравнений получается два параметризованных уравнения:
- ŷ = 472,3682 + 0,0476x2 - уравнение прямой;
- ŷ = 916,844 – 909008,4(1/x2) - уравнение гиперболы.
Рассчитаем ошибки аппроксимации для уравнений прямой и гиперболы. У какой модели она будет наименьшая, ту модель используем для дальнейшего исследования. Данные для расчёта ошибки аппроксимации находятся в приложении L.
Рассчитаем ошибку аппроксимации для прямой:
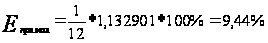
Для гиперболы рассчитаем ошибку аппроксимации:
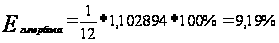
Так как минимальная ошибка аппроксимации в уравнении гиперболы (9,19%), то данное уравнение мы оставляем для дальнейшего анализа. Однако эта ошибка больше 5%, то есть данную модель нельзя использовать на практике, но в учебных целях продолжим наш анализ, используя уравнение гиперболы.
Для уравнения проведем оценку параметров на типичность по формулам:
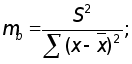
где: S2 – остаточная уточненная дисперсия;
S – среднеквадратическое отклонение от тренда;
ŷt – расчетные значения результативного признака;
ma, mb – ошибки параметров;
ta, tb – расчетные значения t критерия Стьюдента.
Подставим данные в формулы (приложение G и L) и рассчитаем значения данных величин:
S2 = 631712,98/10 = 63171,298;
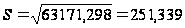
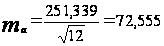
ta = 916,844/72,555 = 12,64;
mb = 63171,298/2663707,21 = 0,0237;
tb = 909008,4/0,0237 = 38329626,04;
Полученные значения сравним с теоретическим значением t-критерия Стьюдента при α = 0,05 и V = 10 (12 – 2) составляет 2,228.