Экономико-статистический анализ инвестиций в РФ
Оценку существенности связи произведу на основе t-критерия Стьюдента. Он рассчитывается по следующей формуле:
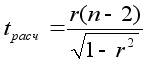
где:
r – коэффициент корреляции;
n – число уровней ряда;
После подстановки данных в формулу и произведённого расчёта получаем следующий показатель:
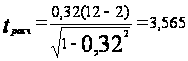
Так как tрасчётное > t теоретическое , или 3,565 > 2,228 при уровне значимости
α = 0,05 и числе степеней свободы V = 10 (12 – 2), связь x2 c y можно признать существенной и данный фактор можно использовать в дальнейшем анализе.
Для имеющихся факторов x1 и x2 составим уравнение множественной регрессии. Уравнение множественной регрессии изучает статистические закономерности между результативным признаком и несколькими факторами, влияющими на результат.
Для анализа уравнения множественной регрессии воспользуемся линейной формой связи. Составим линейное уравнение. На это есть следующие причины:
- Линейное уравнение легче подвергать анализу, интерпретации;
- В многочленах различных степеней каждый член степени, находящейся выше первой, может рассматриваться как новая переменная и таким образом уравнение переводится в линейную форму.
На основе имеющихся данных будем подвергать анализу во множественной регрессии следующие факторы:
обменный курс рубля (поквартально, среднее значение за квартал) - x1 (руб./дол.)
доход на душу населения (поквартально, общее значение за квартал) – x2 (руб./квартал)
Данные факторы проверим на мультиколлинеарность, для чего рассчитаем коэффициент корреляции rx1x2 ,то есть между факторами x1и x2. Он рассчитывается по формуле:
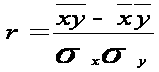
где:
 и
 – дисперсии
факторного
и результативного
признака
соответственно;
 x,y –
среднее значение
суммы произведений
значений факторного
и
 результативного
признака;
x и y – средние значения факторного и результативного признака
соответственно. Подставив имеющиеся данные (Приложение G и М) в формулу имеем следующее значение:
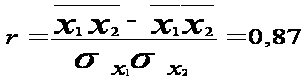
Полученный коэффициент говорит об очень высокой связи, то есть влияние одного фактора во множественной регрессии осуществляется через другой фактор, поэтому дальнейший анализ по обоим факторам вестись не может. Однако в учебных целях продолжим анализ.
Дольше проведу оценку существенности связи с помощью коэффициента множественной корреляции. Он показывает совокупное влияние факторов, включенных в модель и находится по следующей формуле по формуле:
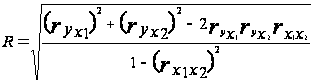
где: ryx1 – коэффициент корреляции между y и x1;
ryx2 – коэффициент корреляции между y и x2;
rx1x2 – коэффициент корреляции между x1 и x2.
Подставив имеющиеся данные в формулу, получил следующую цифру:
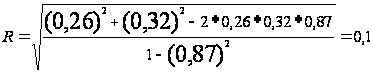
Так как величина множественного коэффициента корреляции R < 0,8, то связь признаем не существенной, но, тем не менее, в учебных целях, провожу дальнейшее исследование.
Уравнение прямой имеет следующий вид: ŷ = a + bx2 + cx3
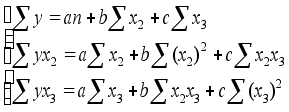 Для
определения
параметров
уравнения
необходимо
решить систему:
Все необходимые данные, для расчёта данной системы уравнений представлены в приложениях М, К, L, J, I.
После произведённых расчётов имеем следующее уравнение прямой:
ŷ = -12,026 + 65,2763x2 – 0,186x3
Для данного уравнения найдем ошибку аппроксимации (все необходимые расчеты представлены в приложении N).
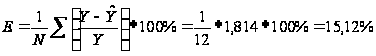
Так как ошибка аппроксимации E > 5%, то данную модель нельзя использовать на практике, но в учебных целях продолжим наш анализ.
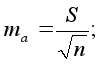
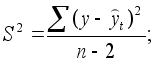
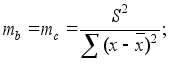
 Проведем
оценку параметров
на типичность
по формулам:

 где:
S2 – остаточная
уточненная
дисперсия;
S – среднеквадратическое отклонение от тренда;
ŷt – расчетные значения результативного признака;
ma, mb, mc – ошибки параметров;
ta, tb, tc – расчетные значения t критерия Стьюдента.
Рассчитаем значения данных величин:
S2 = 2003603/10 = 200360,3;
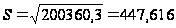 ;
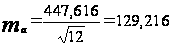 ;
ta = -12,026/129,216 =-0,093;
mb = 200360,3/31964486,55 = 0,0063;
mc = 200360,3/852,15 = 235,1233;
tb = 65,276/0,0063 = 10361,269;
tc = -0,186/235,1233 = -0,0008.
Сравним полученные выше значения для α = 0,05 и числа степеней свободы V = 10 (12 – 2) с теоретическим значением t-критерия Стьюдента, который равен = 2,228, то есть tтеор = 2,228. Расчетные значения ta (-0,093) и tс (-0,0008) < tтеор, значит данные параметры не значимы и модель на практике использовать нельзя.
Вследствие полученных выше результатов можно сделать вывод о том, что данное уравнение не используется для прогнозирования. Однако в учебных целях доведем наш анализ до конца.
Далее оценим существенность совокупного коэффициента множественной корреляции на основе F-критерия Фишера по формуле:
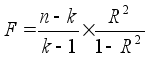
где:
n – число уровней ряда;
к – число параметров;
R – коэффициент множественной корреляции.
После расчета получаем:
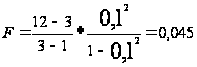
Сравним Fрасч с Fтеор для числа степеней свободы U1 = 9 и U2 = 2, видим, что 0,045 < 19,38, то есть Fрасч < Fтеор - связь признаётся не существенной, то есть корреляция между факторами x1, x2 и у не существенна.
4. Экономическое обоснование результатов анализа.
В этом разделе курсовой работы необходимо произвести прогнозирование на основе анализа временных рядов и корреляционно-регрессионного анализа. Однако как мы определили по многим показателям, мы не можем делать прогноз на основе корреляционно-регрессионного анализа, так как мы определили, что данную модель нельзя использовать на практике и все расчеты мы производили только в учебных целях. Тем не менее мы можем сделать прогноз на основе анализа временных рядов.
Уравнение общей тенденции ряда динамики:
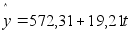
Составим прогноз по уравнению ряда динамики на 2001 год поквартально. Далее нам понадобятся следующие условные обозначения:
- y1t, y2t, y3t, y4t – прогнозные значения y по уравнению ряда динамики за 1, 2, 3 и 4 квартал соответственно.
После подстановки получаем прогнозные значения результирующего признака:
y1t = 822,04 (млн. дол.);
y2t = 841,25 (млн. дол.);
y3t = 860,46 (млн. дол.);
y4t = 879,67 (млн. дол.).
 Чтобы
указать прогнозные
значения среднего
уровня инвестиций
необходимо
определить
доверительные
интервалы, для
чего необходимо
рассчитать
среднюю и предельную
ошибку по следующим
формулам:

где:
 – дисперсия
по y;
n – число уровней в ряду.
t – кратность, соответствующая определенной вероятности (для
вероятности P = 95%, t = 1,96)
Подставив данные в формулы, получаем следующие данные:
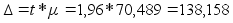
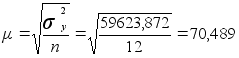 Определим
прогнозные
значения y
- инвестиций
(млн. дол.) за 2001
год поквартально.
Данные определяются,
как:
прогнозное значение - Δ < y > прогнозное значение + Δ.
683,882< y1t < 960,196 (млн. дол.);
703,092 < y2t < 979,408 (млн. дол.);
722,302 < y3t < 998,618 (млн. дол.);
741,512 < y4t < 1017,828 (млн. дол.);
Таким образом, с вероятностью 95% и пятипроцентной ошибкой в расчетах можно утверждать, что значения y будут находиться в данных пределах в 2001 году в каждом квартале (по прогнозу динамической модели).
Прогнозные данные, приведённые выше, справедливы лишь в том случае, если была обеспечена репрезентативность выборки по количеству единиц. Чтобы обосновать репрезентативность, необходимо определить число выборочных единиц nтеор по следующей формуле:
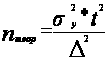
где:
– дисперсия
результативного
признака;
t – коэффициент доверия;
Δ – предельная ошибка.
После расчета получаем:
nтеор = (59623,872*1,962)/138,1582 = 11,99997
Значит, теоретическое значение числа единиц наблюдения совпало в практическим, следовательно, можно гарантировать, что прогнозные значения, представленные выше, будут правильны.
Рассматривая эмпирические данные по инвестициям в 2001 году (в первом квартале они составили 703 млн. дол.), можно сказать, что прогноз сделан верно так как эмпирическое значение попадает в заданный интервал. На этом анализ можно закончить.
Выводы и предложения.
Проанализировав всю информацию, изложенную выше, можно сделать общий вывод.
Динамика инвестиций в большой степени зависит от сезонности. Как мы увидели из анализа, наибольший поток инвестиций наблюдается к концу года, точнее в четвертом квартале. Это можно объяснить тем, что к концу года, как правило, все усилия направляются на завершение начатых проектов, в том числе и инвестиционных. С другой стороны такое положение можно объяснить тем, что к концу года подводятся итого экономической деятельности страны в целом. Для многих инвесторов отчет о выполненных работах может стать сигнализатором о благоприятности инвестиционного климата. Однако поток инвестиций резко снижается в начале следующего года. Это обстоятельство говорит в пользу первого вывода, который мы сделали (касающийся завершения проектов к концу года). Это является негативной тенденцией и для ее разрешения необходимо создать условия, при которых станет возможным равномерное усвоение инвестируемого капитала в течение всего года. А также создание стабильного благоприятного инвестиционного климата в нашей стране.
Теперь сделаем некоторые выводы о взаимосвязи инвестиций с рассматриваемыми нами факторными признаками. Мы определили что существует связь между инвестициями и обменным курсом доллара, а также между инвестициями и доходом на душу населения. Это вполне естественно, и о причинах существования этой связи мы уже говорили, когда вводили эти факторные признаки в наш анализ. Однако исследования показали, что отсутствует связь между инвестициями и выпуском промышленной продукции. Такое утверждение кажется абсурдным, тем более, что мы анализировали прямые инвестиции. Но к рассмотрению этого вопроса можно подходить с другой стороны: мы рассматривали выпуск продукции в целом по всем отраслям, но очень велика вероятность, что во многие из этих отраслей инвестиции просто не осуществлялись, а отросли с большим объемом инвестиций имеют сравнительно малую долю в общем выпуске промышленной продукции. Такое предположение подтверждает проведенный нами анализ структуры инвестиций с использованием индексного метода, в результате которого мы установили, что связь между объемом инвестиций и выпуском продукции существует.
Вообще, инвестиции – это один из наиболее важных инструментов для развития российской экономики. Этот вопрос становиться все актуальнее, так как российские предприятия готовы развивать производство, но на это требуются огромные материальные вложения, однако российские олигархи не торопятся вкладывать средства в экономику России. На фоне этого очень важно привлекать иностранный капитал.
СПИСОК ИСПОЛЬЗУЕМОЙ ЛИТЕРАТУРЫ:
Т. Дементьева, И. Пикан "Стабилизация пока откладывается","ЭЖ",41, 1993
В. Шпрыгин "России нужна российская реформа", "ЭЖ", 50, 1992
В. Шпрыгин "Что тормозит реформу", "ЭЖ", 33, 1992
Е. Абрамова, А. Белоусов и др. "Структурный кризис и "шокотерапия", "ЭЖ", 26, 1992
А. Сидоров и др. "Кризис экономики России и механизмы выхода из него", "ЭЖ", 32, 1992
С.Дзарасов "Нужна новая стратегия реформ", "Экономист", 2, 1993
Ю.Е. Власьевич, С.А. Бартенев Экономика России: эффекты и парадоксы
Мамедов О.Ю., д.э.н. Современная экономика Издательство “Феникс” 1995 г.
Журнал «Обзор экономики России», 1998-2001гг.
«Статистика» под ред. Озеран Л. Г. и Лялина В. С., М.:-«Мысль», 1985.
«Прикладная статистика» под ред. проф. Айвазяна С. А., М.:-«Финансы и статистика», 1985.ПРИЛОЖЕНИЕ A
Таблица «платежный баланс России со странами ближнего и дальнего зарубежья, 1999г. – 2001г. (млн. дол.)».
|
Статьи баланса |
1999 г. |
2000 г. |
2001 г. |
||||
|
весь год |
I KB. |
II KB. |
III KB. |
IV КВ. |
|||
|
СЧЕТ ОПЕРАЦИЙ С КАПИТАЛОМ |
-17750 |
-37050 |
-8583 |
-9132 |
-10522 |
-11200 |
|
|
КАПИТАЛЬНЫЕ ТРАНСФЕРТЫ (нетто) |
-328 |
10955 |
-6 |
81 |
-100 |
-4 |
|
|
ПРЯМЫЕ ИНВЕСТИЦИИ ЗА ГРАНИНУ |
-1963 |
-3208 |
-843 |
-694 |
-886 |
-1071 |
|
|
ПРЯМЫЕ ИНВЕСТИЦИИ В РОССИЮ |
2890 |
2714 |
547 |
641 |
833 |
1253 |
|
|
ПОРТФЕЛЬНЫЕ ИНВЕСТИЦИИ –АКТИВЫ |
254 |
-380 |
315 |
-17 |
60 |
-135 |
|
|
ПОРТФЕЛЬНЫЕ ИНВЕСТИЦИИ – ПАССИВЫ |
-1199 |
-9923 |
-109 |
8 |
-525 |
-435 |
|
|
ПРОЧИЕ ИНВЕСТИЦИИ – АКТИВЫ |
-15271 |
-17043 |
-6246 |
-2969 |
9191 |
-5545 |
|
|
ПРОЧИЕ ИНВЕСТИЦИИ –ОБЯЗАТЕЛЬСТВА |
-598 |
-4172 |
-965 |
783 |
-1734 |
-258 |
|
* Источник: Центральный банк России.
ПРИЛОЖЕНИЕ В
Таблица «исходные данные».
| Период | Прямые инвестиции (млн. дол.) | Обменный курс доллара (руб./дол.) | Доход на душу населения (руб./квартал) | Выпуск промышленной продукции (млрд. руб.) | |
| 1999 год | I КВ. | 642 | 23,395 | 3777,4 | 624,1 |
| II КВ. | 751 | 24,807 | 4544,2 | 709,2 | |
| III КВ. | 659 | 24,837 | 4898,1 | 821,3 | |
| IV КВ. | 838 | 26,306 | 6046,8 | 995,6 | |
| 2000 год | I КВ. | 536 | 28,534 | 5248 | 1070 |
| II КВ. | 469 | 28,377 | 6130,6 | 1097,5 | |
| III КВ. | 661 | 27,796 | 6619,8 | 1107,8 | |
| IV КВ. | 1048 | 27,872 | 7748,7 | 1104,8 | |
|
2001 год |
I КВ. |
547 |
28,556 | 6906,50 | 1348,6 |
| II КВ. | 641 | 29,006 | 8320,20 | 1379,4 | |
| III КВ. | 833 | 29,336 | 8934,20 | 1417,3 | |
| IV КВ. | 1253 | 29,819 | 9272,20 | 1412,8 | |
| Сумма | 8366 | 12645,8 | |||
| Среднее значение | 27,387 | 6537,23 | |||
Приложение E.
Таблица "Данные для расчёта коэффициента корреляции, а также показателей вариации для факторных признаков"
№1 «Влияние обменного курса доллара на инвестиции»
| N | Y | X1 | Y* X1 | X1 - X1ср | (X1 - X1ср )2 | Y - Yср | (Y - Yср )2 |
| 1 | 642 | 23,395 | 15019,59 | -3,99 | 15,93 | -97,83 | 9571,3611 |
| 2 | 751 | 24,807 | 18630,057 | -2,58 | 6,66 | 11,17 | 124,6944 |
| 3 | 659 | 24,837 | 16367,583 | -2,55 | 6,50 | -80,83 | 6534,0278 |
| 4 | 838 | 26,306 | 22044,428 | -1,08 | 1,17 | 98,17 | 9636,6944 |
| 5 | 536 | 28,534 | 15294,224 | 1,15 | 1,32 | -203,83 | 41548,0278 |
| 6 | 469 | 28,377 | 13308,813 | 0,99 | 0,98 | -270,83 | 73350,6944 |
| 7 | 661 | 27,796 | 18373,156 | 0,41 | 0,17 | -78,83 | 6214,6944 |
| 8 | 1048 | 27,872 | 29209,856 | 0,49 | 0,24 | 308,17 | 94966,6944 |
| 9 | 547 | 28,556 | 15620,132 | 1,17 | 1,37 | -192,83 | 37184,6944 |
| 10 | 641 | 29,006 | 18592,846 | 1,62 | 2,62 | -98,83 | 9768,0278 |
| 11 | 833 | 29,336 | 24436,888 | 1,95 | 3,80 | 93,17 | 8680,0278 |
| 12 | 1253 | 29,819 | 37363,207 | 2,43 | 5,92 | 513,17 | 263340,0278 |
| Сумма | 8878 | 328,641 | 244260,78 | 46,66 | 560919,6667 | ||
| Ср. знач. | 739,83 | 27,39 | 20355,065 | 3,89 | 46743,3056 |
№2 «Влияние дохода на душу населения на инвестиции»
| N | Y | X2 | Y* X2 | X2 - X2ср | (X2 - X2ср )2 | Y - Yср | (Y - Yср )2 |
| 1 | 642 | 3777,4 | 2425090,8 | -2759,83 | 7616634,03 | -97,83 | 9571,3611 |
| 2 | 751 | 4544,2 | 3412694,2 | -1993,03 | 3972148,65 | 11,17 | 124,6944 |
| 3 | 659 | 4898,1 | 3227847,9 | -1639,13 | 2686730,77 | -80,83 | 6534,0278 |
| 4 | 838 | 6046,8 | 5067218,4 | -490,42 | 240516,68 | 98,17 | 9636,6944 |
| 5 | 536 | 5248 | 2812928 | -1289,23 | 1662101,10 | -203,83 | 41548,0278 |
| 6 | 469 | 6130,6 | 2875251,4 | -406,62 | 165343,89 | -270,83 | 73350,6944 |
| 7 | 661 | 6619,8 | 4375687,8 | 82,58 | 6818,63 | -78,83 | 6214,6944 |
| 8 | 1048 | 7748,7 | 8120637,6 | 1211,48 | 1467671,68 | 308,17 | 94966,6944 |
| 9 | 547 | 6906,5 | 3777855,5 | 369,28 | 136364,03 | -192,83 | 37184,6944 |
| 10 | 641 | 8320,2 | 5333248,2 | 1782,98 | 3178999,85 | -98,83 | 9768,0278 |
| 11 | 833 | 8934,2 | 7442188,6 | 2396,98 | 5745489,15 | 93,17 | 8680,0278 |
| 12 | 1253 | 9272,2 | 11618066,6 | 2734,98 | 7480088,25 | 513,17 | 263340,0278 |
| Сумма | 8878 | 78446,7 | 60488715 | 17156,50 | 34358906,70 | 560919,6667 | |
| Ср. знач. | 739,83 | 6537,23 | 5040726,25 | 2863242,23 | 46743,3056 |
Приложение E (продолжение).
№3 «Влияние промышленного производства на инвестиции»
| N | Y | X3 | Y* X3 | X3 - X3ср | (X3 - X3ср )2 | Y - Yср | (Y - Yср )2 |
| 1 | 642 | 624,1 | 400672,2 | -466,60 | 217715,56 | -97,83 | 9571,3611 |
| 2 | 751 | 709,2 | 532609,2 | -381,50 | 145542,25 | 11,17 | 124,6944 |
| 3 | 659 | 821,3 | 541236,7 | -269,40 | 72576,36 | -80,83 | 6534,0278 |
| 4 | 838 | 995,6 | 834312,8 | -95,10 | 9044,01 | 98,17 | 9636,6944 |
| 5 | 536 | 1070 | 573520 | -20,70 | 428,49 | -203,83 | 41548,0278 |
| 6 | 469 | 1097,5 | 514727,5 | 6,80 | 46,24 | -270,83 | 73350,6944 |
| 7 | 661 | 1107,8 | 732255,8 | 17,10 | 292,41 | -78,83 | 6214,6944 |
| 8 | 1048 | 1104,8 | 1157830,4 | 14,10 | 198,81 | 308,17 | 94966,6944 |
| 9 | 547 | 1348,6 | 737684,2 | 257,90 | 66512,41 | -192,83 | 37184,6944 |
| 10 | 641 | 1379,4 | 884195,4 | 288,70 | 83347,69 | -98,83 | 9768,0278 |
| 11 | 833 | 1417,3 | 1180610,9 | 326,60 | 106667,56 | 93,17 | 8680,0278 |
| 12 | 1253 | 1412,8 | 1770238,4 | 322,10 | 103748,41 | 513,17 | 263340,0278 |
| Сумма | 8878 | 13088,4 | 9859893,5 | 2466,6 | 806120,20 | 560919,6667 | |
| Ср. знач. | 739,83 | 1090,70 | 821657,7917 | 67176,68 | 46743,3056 |
Приложение F.
Таблица "Данные для расчёта параметризированных уравнений, характеризующих зависимость инвестиций от дохода на душу населения".
| N | Y | X1 | X1 2 | X1 3 | X1 4 | X1 *Y | X1 2 *Y |
| 1 | 642 | 3777,4 | 14268750,8 | 53898779120,8 | 203597248251001 | 2425090,8 | 9160537987,9 |
| 2 | 751 | 4544,2 | 20649753,6 | 93836610490,9 | 426412325392693 | 3412694,2 | 15507964983,6 |
| 3 | 659 | 4898,1 | 23991383,6 | 117512196060,1 | 575586487522177 | 3227847,9 | 15810321799,0 |
| 4 | 838 | 6046,8 | 36563790,2 | 221093926823,2 | 1336910756714720 | 5067218,4 | 30640456221,1 |
| 5 | 536 | 5248 | 27541504,0 | 144537812992,0 | 758534442582016 | 2812928,0 | 14762246144,0 |
| 6 | 469 | 6130,6 | 37584256,4 | 230414042040,6 | 1412576326134200 | 2875251,4 | 17627016232,8 |
| 7 | 661 | 6619,8 | 43821752,0 | 290091234154,4 | 1920345951855240 | 4375687,8 | 28966178098,4 |
| 8 | 1048 | 7748,7 | 60042351,7 | 465250170540,3 | 3605083996465650 | 8120637,6 | 62924384571,1 |
| 9 | 547 | 6906,5 | 47699742,3 | 329438269849,6 | 2275265410716430 | 3777855,5 | 26091759010,8 |
| 10 | 641 | 8320,2 | 69225728,0 | 575971902438,4 | 4792201422668040 | 5333248,2 | 44373691673,6 |
| 11 | 833 | 8934,2 | 79819929,6 | 713127215389,7 | 6371221167734550 | 7442188,6 | 66490001390,1 |
| 12 | 1253 | 9272,2 | 85973692,8 | 797165274751,0 | 7391475860546670 | 11618066,6 | 107725037128,5 |
| Сумма | 8878 | 78447 | 547182635 | 4032337434651,2 | 31069211396583400 | 60488715,0 | 440079595241,1 |
Приложение G.
Таблица «Нахождение ошибки аппроксимации для линейного уравнения, характеризующего зависимость инвестиций от обменного курса рубля»
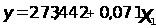
| N | Y | X1 |
|
|
|
| 1 | 642 | 3777,4 | 541,637 | 100,363 | 0,156328 |
| 2 | 751 | 4544,2 | 596,080 | 154,920 | 0,206285 |
| 3 | 659 | 4898,1 | 621,207 | 37,793 | 0,057349 |
| 4 | 838 | 6046,8 | 702,765 | 135,235 | 0,161379 |
| 5 | 536 | 5248 | 646,050 | -110,050 | -0,205317 |
| 6 | 469 | 6130,6 | 708,715 | -239,715 | -0,511119 |
| 7 | 661 | 6619,8 | 743,448 | -82,448 | -0,124732 |
| 8 | 1048 | 7748,7 | 823,600 | 224,400 | 0,214122 |
| 9 | 547 | 6906,5 | 763,804 | -216,804 | -0,396350 |
| 10 | 641 | 8320,2 | 864,176 | -223,176 | -0,348169 |
| 11 | 833 | 8934,2 | 907,770 | -74,770 | -0,089760 |
| 12 | 1253 | 9272,2 | 931,768 | 321,232 | 0,256370 |
| Сумма | -0,623614 |


Приложение G (продолжение).
Таблица «Нахождение ошибки аппроксимации для уравнения параболы, характеризующего зависимость инвестиций от обменного курса рубля»
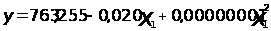
| N | y | X1 | X1 2 |
|
|
|
|
| 1 | 642 | 3777,4 | 14268750,8 | 687,707 | -45,707 | 2089,12985 | -0,071195 |
| 2 | 751 | 4544,2 | 20649753,6 | 672,371 | 78,629 | 6182,51964 | 0,104699 |
| 3 | 659 | 4898,1 | 23991383,6 | 665,293 | -6,293 | 39,601849 | -0,009549 |
| 4 | 838 | 6046,8 | 36563790,2 | 642,319 | 195,681 | 38291,0538 | 0,233510 |
| 5 | 536 | 5248 | 27541504,0 | 658,295 | -122,295 | 14956,067 | -0,228162 |
| 6 | 469 | 6130,6 | 37584256,4 | 640,643 | -171,643 | 29461,3194 | -0,365977 |
| 7 | 661 | 6619,8 | 43821752,0 | 630,859 | 30,141 | 908,479881 | 0,045599 |
| 8 | 1048 | 7748,7 | 60042351,7 | 608,281 | 439,719 | 193352,799 | 0,419579 |
| 9 | 547 | 6906,5 | 47699742,3 | 625,125 | -78,125 | 6103,51563 | -0,142824 |
| 10 | 641 | 8320,2 | 69225728,0 | 596,851 | 44,149 | 1949,1342 | 0,068875 |
| 11 | 833 | 8934,2 | 79819929,6 | 584,571 | 248,429 | 61716,968 | 0,298234 |
| 12 | 1253 | 9272,2 | 85973692,8 | 577,811 | 675,189 | 455880,186 | 0,538858 |
| Сумма | 810930,774 | 0,891647 |

Приложение К.
Таблица «Данные для расчёта параметризированных уравнений, характеризующих зависимость инвестиций от дохода на душу населения»
| N | Y | X2 | X2 2 | X2 *Y | 1/x2 | (1/x2)2 | 1/x2*Y |
| 1 | 623 | 2500,9 | 6254500,8 | 1558060,7 | 0,000399856 | 0,00000016 | 0,24911 |
| 2 | 450 | 2599,5 | 6757400,3 | 1169775 | 0,000384689 | 0,00000126 | 0,17311 |
| 3 | 411 | 2742,4 | 7520757,8 | 1127126,4 | 0,000364644 | 0,00000082 | 0,14987 |
| 4 | 1278 | 3787,1 | 14342126 | 4839913,8 | 0,000264054 | 0,00000096 | 0,33746 |
| 5 | 642 | 3777,4 | 14268751 | 2425090,8 | 0,000264732 | 0,00000122 | 0,16996 |
| 6 | 751 | 4544,2 | 20649754 | 3412694,2 | 0,000220061 | 0,00000120 | 0,16527 |
| 7 | 659 | 4898,1 | 23991384 | 3227847,9 | 0,000204161 | 0,00000097 | 0,13454 |
| 8 | 838 | 6046,8 | 36563790 | 5067218,4 | 0,000165377 | 0,00000108 | 0,13859 |
| 9 | 536 | 5248 | 27541504 | 2812928 | 0,000190549 | 0,00000057 | 0,10213 |
| 10 | 469 | 6130,6 | 37584256 | 2875251,4 | 0,000163116 | 0,00000082 | 0,07650 |
| 11 | 661 | 6619,8 | 43821752 | 4375687,8 | 0,000151062 | 0,00000045 | 0,09985 |
| 12 | 1048 | 7748,7 | 60042352 | 8120637,6 | 0,000129054 | 0,00000078 | 0,13525 |
| Сумма | 8366 | 56643,5 | 299338328 | 41012232 | 0,00290 | 0,00000080 | 1,93164 |
Приложение L.
Таблица «Нахождение ошибки аппроксимации для линейного уравнения, характеризующего зависимость инвестиций от обменного курса рубля»
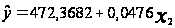
| N | Y | X2 |
|
|
|
| 1 | 623 | 2500,9 | 591,41104 | 31,589 | 0,050705 |
| 2 | 450 | 2599,5 | 596,1044 | -146,104 | -0,324676 |
| 3 | 411 | 2742,4 | 602,90644 | -191,906 | -0,466926 |
| 4 | 1278 | 3787,1 | 652,63416 | 625,366 | 0,489332 |
| 5 | 642 | 3777,4 | 652,17244 | -10,172 | -0,015845 |
| 6 | 751 | 4544,2 | 688,67212 | 62,328 | 0,082993 |
| 7 | 659 | 4898,1 | 705,51776 | -46,518 | -0,070588 |
| 8 | 838 | 6046,8 | 760,19588 | 77,804 | 0,092845 |
| 9 | 536 | 5248 | 722,173 | -186,173 | -0,347338 |
| 10 | 469 | 6130,6 | 764,18476 | -295,185 | -0,629392 |
| 11 | 661 | 6619,8 | 787,47068 | -126,471 | -0,191332 |
| 12 | 1048 | 7748,7 | 841,20632 | 206,794 | 0,197322 |
| Сумма | 8366 | 56643,5 | 8364,649 | 1,351 | -1,132901 |
Таблица «Нахождение ошибки аппроксимации для уравнения гиперболы, характеризующего зависимость инвестиций от обменного курса рубля»
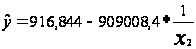
| N | y | X2 |
|
|
|
|
|
| 1 | 623 | 2500,9 | 0,000399856 | 553,371 | 69,629 | 4848,12939 | 0,111763 |
| 2 | 450 | 2599,5 | 0,000384689 | 567,158 | -117,158 | 13726,02914 | -0,260351 |
| 3 | 411 | 2742,4 | 0,000364644 | 585,379 | -174,379 | 30408,19028 | -0,424281 |
| 4 | 1278 | 3787,1 | 0,000264054 | 676,816 | 601,184 | 361421,6816 | 0,470410 |
| 5 | 642 | 3777,4 | 0,000264732 | 676,200 | -34,200 | 1169,644447 | -0,053271 |
| 6 | 751 | 4544,2 | 0,000220061 | 716,807 | 34,193 | 1169,165231 | 0,045530 |
| 7 | 659 | 4898,1 | 0,000204161 | 731,260 | -72,260 | 5221,52502 | -0,109651 |
| 8 | 838 | 6046,8 | 0,000165377 | 766,515 | 71,485 | 5110,081647 | 0,085304 |
| 9 | 536 | 5248 | 0,000190549 | 743,634 | -207,634 | 43111,69438 | -0,387376 |
| 10 | 469 | 6130,6 | 0,000163116 | 768,570 | -299,570 | 89742,20292 | -0,638742 |
| 11 | 661 | 6619,8 | 0,000151062 | 779,527 | -118,527 | 14048,74558 | -0,179315 |
| 12 | 1048 | 7748,7 | 0,000129054 | 799,533 | 248,467 | 61735,89205 | 0,237087 |
| Сумма | 631712,9816 | -1,102894 |

Приложение М.
Таблица "Данные для расчёта парной корреляции".
| N | Y | X1 | X2 | X1*X2 |
| 1 | 623 | 6,048 | 2500,9 | 15125,4432 |
| 2 | 450 | 6,157 | 2599,5 | 16005,1215 |
| 3 | 411 | 9,486 | 2742,4 | 26014,4064 |
| 4 | 1278 | 18,171 | 3787,1 | 68815,3941 |
| 5 | 642 | 23,395 | 3777,4 | 88372,273 |
| 6 | 751 | 24,807 | 4544,2 | 112727,969 |
| 7 | 659 | 24,837 | 4898,1 | 121654,11 |
| 8 | 838 | 26,306 | 6046,8 | 159067,121 |
| 9 | 536 | 28,534 | 5248 | 149746,432 |
| 10 | 469 | 28,377 | 6130,6 | 173968,036 |
| 11 | 661 | 27,796 | 6619,8 | 184003,961 |
| 12 | 1048 | 27,872 | 7748,7 | 215971,766 |
| Сумма | 251,786 | 56643,5 | 1331472,03 | |
| Ср. знач. | 20,982 | 4720,3 | 110956,00 |
Приложение N.
Таблица "Нахождение ошибки аппроксимации для уравнения множественной регрессии".
| N | Y | X1 | X2 |
|
|
|
| 1 | 623 | 6,048 | 2500,9 | -37,387952 | 660,388 | 1,060013 |
| 2 | 450 | 6,157 | 2599,5 | -46,837668 | 496,838 | 1,104084 |
| 3 | 411 | 9,486 | 2742,4 | 146,458936 | 264,541 | 0,643652 |
| 4 | 1278 | 18,171 | 3787,1 | 537,871396 | 740,129 | 0,579130 |
| 5 | 642 | 23,395 | 3777,4 | 880,50282 | -238,503 | -0,371500 |
| 6 | 751 | 24,807 | 4544,2 | 843,850132 | -92,850 | -0,123635 |
| 7 | 659 | 24,837 | 4898,1 | 786,353212 | -127,353 | -0,193252 |
| 8 | 838 | 26,306 | 6046,8 | 689,262056 | 148,738 | 0,177492 |
| 9 | 536 | 28,534 | 5248 | 968,895384 | -432,895 | -0,807641 |
| 10 | 469 | 28,377 | 6130,6 | 810,370252 | -341,370 | -0,727868 |
| 11 | 661 | 27,796 | 6619,8 | 690,259296 | -29,259 | -0,044265 |
| 12 | 1048 | 27,872 | 7748,7 | 505,565072 | 542,435 | 0,517591 |
| Сумма | 8366 | 251,786 | 56643,5 | 6775,162936 | 1590,837 | 1,813800 |
Приложение Е
Таблица "абсолютный прирост, коэффициенты роста и прироста, темпы роста и прироста"
| Период времени |
Инвестиции (млн. дол.) |
Абсолютный прирост |
Коэффициент роста |
Коэффициент прироста |
Абсолют знач. 1% прироста |
Темп роста % (цепной) |
Темп прироста % (цепной) |
Темп роста % (баз-ый) |
Темп прироста % (баз-ный) |
||||
| Цепной | Базисный | Цепной | Базисный | Цепной | Базисный | ||||||||
| Год 1998 | 1 квартал | 623 | 0 | 1 | 0 | 100 | 0 | ||||||
| 2 квартал | 450 | -173 | -173 | 0,722 | 0,722 | -0,278 | -0,278 | 6,23 | 72,2 | -27,8 | 72,2 | -27,8 | |
| 3 квартал | 411 | -39 | -212 | 0,913 | 0,660 | -0,087 | -0,340 | 4,5 | 91,3 | -8,7 | 66,0 | -34,0 | |
| 4 квартал | 1278 | 867 | 655 | 3,109 | 2,051 | 2,109 | 1,051 | 4,11 | 310,9 | 210,9 | 205,1 | 105,1 | |
| Год 1999 | 1 квартал | 642 | -636 | 19 | 0,502 | 1,030 | -0,498 | 0,030 | 12,78 | 50,2 | -49,8 | 103,0 | 3,0 |
| 2 квартал | 751 | 109 | 128 | 1,170 | 1,205 | 0,170 | 0,205 | 6,42 | 117,0 | 17,0 | 120,5 | 20,5 | |
| 3 квартал | 659 | -92 | 36 | 0,877 | 1,058 | -0,123 | 0,058 | 7,51 | 87,7 | -12,3 | 105,8 | 5,8 | |
| 4 квартал | 838 | 179 | 215 | 1,272 | 1,345 | 0,272 | 0,345 | 6,59 | 127,2 | 27,2 | 134,5 | 34,5 | |
| Год 2000 | 1 квартал | 536 | -302 | -87 | 0,640 | 0,860 | -0,360 | -0,140 | 8,38 | 64,0 | -36,0 | 86,0 | -14,0 |
| 2 квартал | 469 | -67 | -154 | 0,875 | 0,753 | -0,125 | -0,247 | 5,36 | 87,5 | -12,5 | 75,3 | -24,7 | |
| 3 квартал | 661 | 192 | 38 | 1,409 | 1,061 | 0,409 | 0,061 | 4,69 | 140,9 | 40,9 | 106,1 | 6,1 | |
| 4 квартал | 1048 | 387 | 425 | 1,585 | 1,682 | 0,585 |
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: | ||||||