Теория бухгалтерского учета
Счета и двойная запись.
Счета- это метод бухгалтерского учета, а именно способ группировки однородных объектов учета (т.е. денежные средства учитывают поступление денежных средств и их выдача из кассы и оплаты ресурсов с расчетного счета).
В настоящее время используется 60 счетов, а по экономической группировке их 99, а остальные находятся в резерве. Все счета бухгалтерского учета расположены по возрастанию с 01 по 99, каждый счет состоит из 2 сторон: из дебита и кредита.
Каждый счет состоит из Сальдо начальное –это остаток средств и их источников на начало отчетного года).
Оборот – это движение средств и их источников за отчетный период.
Сальдо конечное- это остаток средств и их источников на конец отчетного периода.
Все счета бухгалтерского учета подразделяются на следующие группы:
Активные;
Пассивные;
Актовно-пассивные.
В плане счетов имеется 9 разделов. 9 раздел в валюту баланса нашей организации не входит, на них отражается имущество, принадлежащее другому предприятию (организации).
В активных счетах сальдо начальное считается следующей формулой:
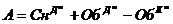
В пассивных счетах сальдо начальное считается по следующей формуле:
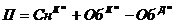
Пример №1.
Отразить на счетах хоз. операции.
Сн (50) = 5000 (А)
Сн (51) = 15000 (А)
Сн (70) = 11500 (П)
Сн (80) = 20000 (П)
Сн (10) = 10000 (А)
Сн (71) = 1500 (А)
От поставщиков поступили материальные ценности – 10500руб.
Для нужд производства со склада отпущены материалы – 8500 руб.
На расчетный счет поступил краткосрочный кредит – 25000 руб.
С расчетного счета погашена задолженность перед поставщиком – 15000 руб.
| Дт 50 Кт | Дт 51 Кт | Дт 80 Кт | ||||||
| Сн=5000 | Сн=15000 | Сн=20000 | ||||||
| 3)25000 | 4)15000 | |||||||
| Об=0 | Об=25000 | Об=15000 | Об=0 | Об=0 | ||||
| Ск=5000 | Ск=25000 | Ск=20000 | ||||||
| Ск=15000+25000-15000=25000 | ||||||||
| Дт 70 Кт | Дт 10 Кт | Дт 71 Кт | ||||||
| Сн=11500 | Сн=10000 | Сн=1500 | ||||||
| 1)10500 | 2)8500 | |||||||
| Об=0 | Об=0 | Об=10500 | Об=8500 | Об=0 | Об=0 | |||
| Ск=11500 | Ск=12000 | Ск=1500 | ||||||
| Ск=10000+10500-8500=12000 | ||||||||
| Дт 60 Кт | Дт 20 Кт | Дт 66 Кт | ||||||
| Сн=0 | Сн=0 | Сн=0 | ||||||
| 4)15000 | 1)10500 | 2)8500 | 3) 8500 | |||||
| Об=15000 | Об=10500 | Об=8500 | Об=0 | Об=0 | Об=0 | |||
| Ск=4500 | Ск=8500 | Ск=8500 | ||||||
| Ск=10500-15000=-4500 |
Счета бухгалтерского учета и взаимосвязь с бухгалтерским балансом.
Бухгалтерские балансы должны быть построены так, чтобы мы могли получить полную картину состояния средств предприятия и их источников образования, а также финансовое положение предприятия и результатов его деятельности. В отечественной практике бухгалтерские счета используются в бух. учете по единому плану счетов финансово-хозяйственной деятельности. Независимо от форм собственности ( кроме кредитных организаций, бюджетных и в страховых организациях). На основе плана счетов строится отчетность предприятия, ведущий учет методом двойной записи. На забалансовых счетах метод двойной записи не ведется.
Действующий план счетов ориентирован на рыночную экономику и международные стандарты бух. учета.
Счета в плане счетов сгруппированы по принципу родства в отдельные разделы, при этом указывается название счета («Касса», «Расчетный счет») и код счета (50,51). Это делается для того, чтобы при механизированной или автоматизированной обработки информации можно было вместо подобранного буквенного обозначения счета поставить его цифровое.
Кроме балансовых счетов в плане счетов перечислены забалансовые счета, на которых учитываются средства, не принадлежащие данному предприятию, но находятся в его временном пользовании, либо хранятся материальные ценности на материально ответственном хранении, сдается аренда.
Все счета сгруппированы в разделы:
I. Внеоборотные активы (01-08)
II. Производственные запасы (10-19)
III. Затраты на производство (20-29)
IV. Готовая продукция и товары (40-46)
V. Денежные средства (50-59)
VI. Расчеты (60-79)
VII. Финансовые результаты (90-99)
VIII. Капитал (80-86)
Счета синтетического и аналитического учета.
Все счета делятся на 2 группы.
счета синтетического учета, на которых отражается общая информация по однородным объектам учета.
Пример: материалы.
Сн= 20000 эта сумма будет показываться в бухгалтерском балансе. По аналитическим счетам
информация счета 10 в бух. баланс не входит, а отражается в первичных документах по учету
материальных ресурсов.
Расчет с поставщиками и подрядчиками- в бух. балансе сумма отражается 30000, а в
аналитических документах задолженность перед поставщиком запишется следующим образом:
Поставщик № 1- 10 000
Поставщик № 2- 20 000.
Взаимосвязь синтетических и аналитических счетов.
Если синтетический счет активный, то и Сн и Ск будет также активным по аналитическим счетам.
Если синтетический счет пассивный, то Сн и Ск будет также пассивным и запишется в кредите счетов.
Обороты по дебету в активных счетах будут отражаться в синтетическом учете в полной сумме, а в аналитических счетах детально, подробно расшифрованная в количественном суммовом выражении. Также и пассивных счетах.
В синтетическом учете будет показана в общей сумме, а в аналитическом учете будет рассматриваться подробно.
Ск аналитического учета = Ск синтетического учета.
|
№ пп |
Материалы |
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: |