Теория бухгалтерского учета
Един.
измер.
Пример.
Отразить на счетах бух. учета хоз. операции и заполнить оборотные ведомости по счетам бух. учета. Заполнить журнал регистрации.
Сн 10= 150 000
Сн 50 = 5000
Сн 60 = 85 000
Сн 51 = 70 000
Сн 80 = 70 000
Сн 84 = 70 000
Расшифровка аналитического счета № 10.
Доски
сосновые- 10  - 8500 руб. = 85 000
Клей столярный – 10 кг – 300 руб. = 3000
Прочие материалы = 62 000
ИТОГО: 150 000
Поставщики АО «Деревообрабатывающий комбинат № 9» -85 000 руб.
От поставщиков поступили материальные ресурсы:
а) АО «Деревообрабатывающий комбинат»
Доски
сосновые 3 по 8500 руб. = 25 500 руб.
б) От завода красок:
Клей столярный 5кг по 300 руб. = 1 500 руб.
Для нужд производства отпущены строительные материалы:
а)
Доски сосновые- 4
б) Клей столярный – 6 кг
3. С расчетного счета оплачено поставщикам за поставленные материальные ценности АО «Деревообрабатывающему комбинату» - 34 000 руб.
Журнал регистрации.
| №п/п | Содержание хоз. операций | Сумма | Дебит | Кредит | |||||||
| 1. | От поставщиков поступили материальные ресурсы: | 27 000 | 10 | 60 | |||||||
|
а) АО «Деревообрабатывающий комбинат» Доски сосновые 3 |
25 500 | ||||||||||
|
б) От завода красок: Клей столярный 5кг по 300 руб. = 1 500 руб. |
1500 | ||||||||||
| 2. | Для нужд производства отпущены строительные материалы: | 35 800 | 20 | 10 | |||||||
|
а) Доски сосновые- 4 |
34 000 | ||||||||||
| б) Клей столярный – 6 кг | 1800 | ||||||||||
| 3. |
С расчетного счета оплачено поставщикам за поставленные материальные ценности АО «Деревообрабатывающему комбинату» |
34 000 | 60 |
51 |
|||||||
| ИТОГО: | 96800 | ||||||||||
|
№ п/п |
Наименование | Ед | Цена | Сальдо на _____ | Приход | Расход | Сальдо на ___ | ||||
| кол-во | сумма | кол-во | сумма | кол-во | сумма | кол-во | сумма | ||||
| 1. | Доски сосновые |
|
8500 | 10 | 85000 | 3 | 25500 | 4 | 34000 | 9 | 76500 |
| 2. | Клей столярный | кг | 300 | 10 | 300 | 5 | 1500 | 6 | 1800 | 9 | 2700 |
| 3. | Прочие материалы | 62000 | 62000 | ||||||||
| Итого: | 150000 | 141200 |
 Основные
счета.
 Инвентарные
счета Фондовые счета Расчетные счета
 |
 |
Основные Контрарные (дополнительные)
счета уточняют оценку статей бух. баланса. всегда уменьшают оценку объекта
Эти счета самостоятельного назначения не основного счета: 01,02,04,05.
имеют и поэтому применяются дополнительно
с контрарными.
Пример. 01 «Основные средства» отражаются по остаточной стоимости. Основной счет № 1- активный, а контрарный к нему – пассивный, для того, чтобы правильно определить статью «Основных средств».
01- 15 000
02- 2000
Сальдо = 13 000
Например: 15- А (основной), а 16 – П (дополнительный) ; 41(Основной) , 42 (Дополнит.) и т.д.

 Операционные
счета.
Собирательно Калькуляционные Сопоставляющие
распределительные
На этих счетах учитываются На этом счете определяется Эти счета применяются
косвенные расходы, связан- себестоимость продукции для определения резульные с выпуском продукции, Сн и Ск по счетам показы- татов производства.На этих
они относятся к нескольким вающих незавершенное счетах отражается 1 объект
объектам бух. учета. эти сче- производство продукции. бух. учета в двух разных
та Сн и Ск не имеют, в конце К данной группе относятся оценках(по дебиту отражаотчетного периода списыва- счета: 20,23,29. Обороты по ются затраты, связанные с
ются на счет № 20. К счетам дебиту показывают затраты производством продукции)
относятся: 23,25,26,44. на производство продукции, а по кредиту выручка, пособороты по кредиту опреде- тупившая на расчетный
ляют фактическую себестои- счет от продажи продукции
мость выработанной готовой К таким счетам относятся:
продукции (Дт-43, Кт-20) 90,91,99
Ск
определяется по след. формуле. 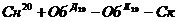
(экономия материала или брак)
= фактической себестоимости гот. продукции.
Эти счета в бух. учете применяются для определения затрат на производстве(выработка продукции) и определение финансового результата деятельности организации.
Распределительные счета.
они используются согласно нормативным документам(т.е. главный бухгалтер в учетной политике отражает формирование этих резервов) Счета: 96,97.
Финансово- результативные счета.
На этих счетах отражается финансовый результат от продажи готовой продукции (90) и прочего имущества (91) и 99 (Прибыль и убытки).
Забалансовые счета.
Забалансовые счета в валюту организации не входят. Они имеют специальный код 001,002 и др. На этих счетах учитывается имущество др. предприятий, но фактически находящиеся на нашем предприятии. Особенность этих счетов в том, что операции записываются одной записью либо по дебиту, либо по кредиту.
Принципы учета основных хозяйственных процессов.
Учет процесса снабжения. Оценка производственных запасов в текущем учете и балансе.
В процессе заготовления материальных ресурсов происходят следующие процессы:
1. Заключаются договора с поставщиками о поставке материальных ресурсов, а с другой стороны организация обязуется производить расчеты с поставщиками за поставленные качественные материальные ресурсы.
2. Материальные ресурсы поступают на предприятие. Отдел маркетинга регистрирует груз по счетам фактурам, по товаротранспортным накладным и др. документам.
3. Затем материальные ресурсы по акту приемки или приходному ордеру поступают на склад (10) и записываются в документе КАРТОЧКА СКЛАДСКОГО УЧЕТА ( показывается наименование материала, дата поступления, единицы измерения (шт., кг, банки). поступления записываются в колонку приход, а списание материальных ценностей для нужд производства и продажи записывается в расход.
Единицей учета материальных ресурсов, ценностей, являются номенклатурный номер материала и ценник.
Материальные ценности от поставщиков поступают по договорной стоимости. В договорную стоимость входит стоимость материальных ценностей, транспортно-заготовительные расходы (ТЗР), доставка, погрузка, разгрузка материалов, сумма НДС
Учет транспортно- заготовительных расходов (ТЗР).
Транспортно- заготовительные расходы учитываются на отдельном субсчете 10/6.
К ТЗР относятся:
- таможенные пошлины;
- погрузка, разгрузка, работы материалов;
- услуги транспортной организации по доставке материалов.
Фактическая заготовительная стоимость (ФЗС) будет складываться из стоимости материальных ресурсов, поступивших в отчетном порядке, + поступившие ТЗР, которые определяются в конце месяца по следующей формуле:
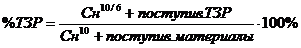
Учет процесса производства. Учет прямых и косвенных затрат.
В процессе производства предприятие затрачивает определенные средства (сырье, материалы, топливо, заработная плата + отчисления), амортизация основных средств. Эти затраты от способа включения себестоимость выпускаемой продукции делится