Оцінка вартості нематеріальних активів
На практиці цей метод можна використовувати лише у випадках, коли немає можливості застосувати інші методи оцінки об'єкта НМА. По - перше, понесені витрати не гарантують відмінну від нуля величину вартості нематеріального активу: наприклад, патент або технологія може не приносити підприємству економічних вигод і внаслідок цього мати нульову вартість. По - друге, якщо, навпаки, нематеріальний дохід бере участь в отриманні його власником прибутку, величина цього прибутку в багатьох випадках прямо не пов'язана з величиною витрат на створення нематеріального активу.
Метод угод є основним методом порівняльного підходу. У рамках цього методу вартість НМА аналізується на основі ринкових угод, що відбулися з аналогічними нематеріальними активами. У цілому застосування цього методу можна розбити на наступні етапи:
по - перше, аналізуються переваги та недоліки об'єктів - аналогів в порівнянні з оцінюваним об'єктом НМА;
далі, встановлюються коригуючі коефіцієнти, пов'язані з відмінностями між об'єктами - аналогами і оцінюваним нематеріальним активом;
нарешті, проводиться розрахунок мультиплікаторів та їх застосування до параметрів оцінюваного нематеріального активу для розрахунку вартості цього об'єкта.
Які параметри нематеріального активу можуть бути використані для розрахунку мультиплікаторів? По - перше, це фінансові показники, пов'язані з використанням активу: наприклад, виручка від продажу продукції, випущеної з використанням товарного знаку, за ліцензією, з використанням патенту. По - друге, це може бути, наприклад, кількість відвідувань сайту, число абонентів компанії і т. д.
Якщо ринок об'єктів, аналогічних об'єкту оцінки, існує, то даний метод є найбільш простим і прямим методом оцінки нематеріальних активів. На жаль, як ми вже згадували, на практиці найчастіше має місце зворотна ситуація: ринок аналогічних об'єктів вкрай малий або відсутній.
Наявність сильного нематеріального активу, наприклад, товарного знака, приводить до конкурентних переваг. Компанія - власник пізнаваного бренду може продавати брендовий товар за цінами вищими, ніж ціни на аналогічну продукцію конкурентів, що не володіють сильними брендами. До переваг в прибутку призводить і наявність нематеріальних активів, не пов'язаних з маркетингом, наприклад, ліцензій, патентів, технологій і т. д. Чим більш високотехнологічної є галузь промисловості, в якій використовується даний НМА, тим до більшого переважно у прибутку може призводити наявність подібних НМА.
Для застосування методу переваги у прибутку необхідно встановити величину додаткової чистого прибутку до оподаткування, що отримується використовують даний НМА підприємством, у порівнянні з підприємствами, що випускають аналогічну продукцію без використання такого об'єкта НМА. Також, наприклад, може бути взята за основу додатковий прибуток, отримана підприємством після застосування якого - або вдосконалення.
На практиці для отримання величини додаткового прибутку може бути використана різниця в ціні продукції, виробленої з використанням оцінюваного НМА і аналогічної за своїми якостями продукції, виробленої без його використання, наприклад, конкуруючими підприємствами. Вказана різниця в ціні, помножена на обсяг випуску, ототожнюється з додатковим прибутком власника НМА.
Деякою складністю цього методу є те, що на практиці часто нелегко встановити, наскільки продукція, яка використовується як аналога, дійсно має характеристики, аналогічні тій, для виробництва якої використовується оцінюваний НМА; крім того, різниця в цінах, на якій базується весь розрахунок, нерідко носить досить мінливий характер, що створює труднощі для обгрунтування вартості НМА.
Спорідненим попереднього методу є так званий метод виграшу в собівартості. Часто виявляється, що нематеріальний актив, наприклад, використання запатентованої технології, корисної моделі і т. д. призводить до скорочення витрат підприємства, що її використовує. Наприклад, до скорочення витрат може приводити використання запатентованої технології, ноу - хау і т. д. Також до скорочення витрат може призводити, наприклад, наявність у фірми кваліфікованих співробітників, професійні якості яких дозволяють вести господарську діяльність з меншими витратами.
Розрахована величина виграшу в собівартості ототожнюється в рамках методу з доходом, припадає на нематеріальний актив. Згідно з тим, що було сказано раніше, цей дохід може бути приведений до поточного моменту за допомогою ставки капіталізації або капіталізований в залежності від того, чи передбачаються ці доходи постійними в часі.
В основі методу звільнення від роялті лежить припущення про те, що оцінюється нематеріальний актив (наприклад, товарний знак, запатентована технологія і т. д.) Не належить його поточному власникові, а наданий йому на ліцензійній основі третьою стороною. Відповідно, у цьому випадку нинішнього власника довелося б виплачувати періодичні платежі за право використання активу, так звані «роялті». Найчастіше розмір роялті прив'язаний до виручки від реалізації продукції, виробленої з використанням нематеріального активу, і являє собою, наприклад, відсоток від цієї виручки.
Зручність методу звільнення від роялті полягає в тому, що типова величина ставок роялті може бути порівняно легко визначена виходячи з аналізу ринку. Так, наприклад, у різних джерелах наводиться інформація про стандартні ставки роялті в залежності від виду діяльності компанії або продукту, що випускається. Найбільшого значення величини роялті досягають у найбільш технологічних галузях промисловості - так, для авіаційної промисловості стандартні показники роялті становлять 6-10%. Цей факт досить просто зрозумілий: саме в таких галузях нематеріальні активи мають найбільшу значимість, а тому за їх використання доводиться платити більше. У той же час для галузей промисловості, які не є високотехнологічними, ставки роялті зазвичай знаходяться в діапазоні 1-6%.
Крім того, ставки роялті іноді поділяються відповідно творчим рівнем результату інтелектуальної діяльності, що лежить в основі об'єкту інтелектуальної власності. У відповідності з цією класифікацією, революційний рівень задовольняє давно відчутну потребу, або створює нову галузь промисловості. Головне удосконалення дає значну перевагу у виробництві існуючого продукту або обслуговуванні. Незначна перевага створює деяку перевагу у виробництві існуючого продукту або обслуговуванні.
Таким чином, метод звільнення від роялті оцінювача дає можливість виділити з загальної виручки підприємства грошові потоки, що припадають на нематеріальний актив. Розмір роялті може бути прив'язаний до поточної величиною виручки підприємства, в цьому випадку отримана величина платежу роялті повинна бути капіталізована; отримана величина вартості ототожнюється з вартістю нематеріального активу. Якщо ж є підстави вважати, що величина виручки буде змінюватися з часом (наприклад, для продуктів, що тільки виходять на ринок, для продуктів, виробництво яких припиняється і т. д.), необхідно скласти прогноз виторгу від продажу продукції з використанням даного НМА, причому отримані платежі повинні бути приведені до поточної вартості за допомогою ставки дисконтування, і з вартістю оцінюваного НМА в даному випадку ототожнюється дисконтована сума платежів роялті.
Правило 25%
Це правило, зване в ряді джерел «правилом бігунка» або «правилом великого пальця», є спорідненим методу звільнення від роялті, але на відміну від останнього воно не вимагає проведення аналізу ринку. У його основі також лежить припущення про те, що об'єкт НМА не належить власнику, а наданий йому на ліцензійній основі, але на відміну від методу звільнення від роялті як показника доходу зазвичай використовується не виручка, а прибуток до сплати податків. Згідно з «правилом бігунка» вигода від використання нематеріального активу розподіляється наступним чином: 25% - власникові об'єкта ІС, 75% - покупцеві ліцензії. Такий розподіл досить добре підтверджується досвідом ліцензування.
Розрахувавши величину гіпотетичних платежів третій особі на основі прогнозу значення прибутку компанії від діяльності з використанням оцінюваного нематеріального активу, необхідно привести ці платежі до поточної вартості за допомогою ставки дисконтування.
Оскільки оцінка нематеріальних активів є відносно новим напрямком оціночної діяльності, то не дивно, що існує чимало типових помилок, пов'язаних з нею. Ще 20 років тому в нашій країні не існувало навіть бухгалтерського поняття «нематеріальний актив», не кажучи вже про поняття нематеріального активу як об'єкта оцінки. І в даний час, незважаючи на наявність достатньої кількості монографій і статей з НМА, накопичена російськими компаніями практика оцінки НМА залишається досить скромною. Практично відсутній і досвід продажу великих нематеріальних активів окремо від діючого підприємства, внаслідок чого можна говорити про те, що ринок багатьох типів нематеріальних активів фактично не сформований. У такій ситуації оцінювача нелегко перевірити, наскільки зроблена ним оцінка відповідає дійсності.
Все вищесказане призводить до того, що існує чимало помилок, пов'язаних з оцінкою НМА.
Серед таких помилок можна відзначити часто зустрічається в практиці оцінки ототожнення, які припадають на нематеріальний актив грошовими потоками доходів, що насправді з цим активом не пов'язані. Як приклад, можна навести товарний знак організації - монополіста або організації, чиї переваги перед конкурентами досягнуті за допомогою адміністративного ресурсу: будь-який з методів оцінки, пов'язаний з виділенням доходу, що припадає на товарний знак, дасть неправильну оцінку цього НМА в силу того, що відповідні вигоди досягнуто не внаслідок використання оцінюваного товарного знака, а внаслідок інших причин, не пов'язаних з цим нематеріальним активом.
Іншим типовим випадком спотворень оцінки НМА є випадок, коли компанія має в своєму розпорядженні кількома сильними НМА, наприклад, фірмовим найменуванням і товарними знаками. Якщо компанія з відомим фірмовим найменуванням виробляє продукцію під новоствореним товарним знаком, несправедливо ототожнювати, наприклад, гіпотетичний платіж роялті з доходом, який припадає на товарний знак, оскільки переваги продукції, що випускається пов'язані більшою мірою з фірмовим найменуванням, а не з товарним знаком. Так що оцінювач перш за все повинен упевнитися, що дохід, який ототожнюється з оцінюваних НМА, пов'язаний саме з цим активом, а не з іншим, як у наведеному прикладі.
1.3 Оцінка вартості нематеріальних активів дохідним підходом
В оцінці нематеріальних активів і, особливо, інтелектуальної власності доходному підходу належить особливе місце як підходу, що найбільше вірогідно відображає дійсну цінність нематеріальних активів. Вартість об’єктів інтелектуальної власності в цьому підході визначається кількістю, якістю і тривалістю надходження майбутніх вигод від їх використання.
Під майбутніми вигодами від застосування інтелектуальної власності варто розуміти майбутні надходження чистого прибутку, створюваною безпосередньо цією власністю. Її варто розглядати як грошовий потік, що утвориться від використання нематеріального активу.
Визначення ринкової вартості інтелектуальної власності з застосуванням доходного підходу повинне виходити з результатів її поточного використання. Тільки при такій постановці оцінки можна говорити про її однозначність. Жоден з активів підприємства сам по собі не може створювати регулярних грошових потоків. Оцінюваний актив за станом на дату оцінки повинний утворювати в нерозривному зв'язку з іншими активами підприємства єдиний економічний організм, що генерує чисті грошові потоки (принцип залежності). Лише при такій умові можна говорити про існування ринкової вартості, обумовленої через доходний підхід.
Головна проблема оцінки об’єктів інтелектуальної власності полягає в необхідності виділення з грошового потоку, що утвориться в бізнесі, тієї його частини, яку можна обґрунтовано вважати результатом використання саме цього об'єкта оцінки. Застосування доходного підходу починається з цієї найбільш відповідальної операції.
Розглянемо на конкретних прикладах два найбільш застосовувані методи доходного підходу: метод прямої капіталізації та метод звільнення від роялті з дисконтуванням прибутку
Дохідний підхід має чотири методи розрахунку, які називаються методом: надлишкових прибутків; дисконтованих грошових потоків; звільнення від роялті та переваги в прибутках. Розглянемо кожний з цих методів застосуванням на практиці.
Метод надлишкових прибутків заснований на передумові того, що надлишкові прибутки приносять підприємству не відбиті в балансі нематеріальні активи, що забезпечують прибутковість активів і власного капіталу вище середньогалузевого рівня. Цим методом оцінюють переважно гудвіл. Алгоритм розрахунку вартості нематеріальних активів дохідним підходом методом надлишкових прибутків представлений у табл. 1.2
Основні етапи методу надлишкових прибутків:
Визначають ринкову вартість всіх активів.
Нормалізують прибуток підприємства, що оцінюється.
3.Визначають
середньогалузеву
прибутковість
на активи або
на
власний капітал.
4.Розраховують
очікуваний
прибуток на
основі множення
середнього
по галузі доходу
на величину
активів (або
на власний
капітал,
п. 1 на п. 3, табл.
1.2)
5.Визначають надлишковий прибуток (п. 2 - п. 3, табл. 1.2). Для цього від нормалізованого прибутку віднімають очікуваний прибуток.
6. Розраховують вартість гудвілу шляхом розподілу надлишкового прибутку на коефіцієнт капіталізації.
Припустимо, ринкова вартість активів підприємства оцінюється в 40 000 дол., нормалізований чистий прибуток - 16 000 дол. Середній дохід на активи дорівнює 15%. Ставка капіталізації - 20%. Необхідно оцінити вартість гудвілу. Алгоритм розрахунку має такий вигляд.
Таблиця 1.2
Алгоритм розрахунку вартості нематеріальних активів дохідним підходом методом надлишкових прибутків
| № п.п. | Статті калькуляції | Розрахунок | (долари) |
|
1 |
Ринкова вартість активів |
40 000 |
|
|
2 |
Нормалізований чистий прибуток |
16 000 |
|
|
3 |
Очікуваний прибуток |
(40
000
|
6 000 |
|
4 |
Надлишковий прибуток |
10000 |
|
|
5 |
Вартість надлишкового прибутку |
[10000/0.20] |
50000 |
|
6 |
Вартість надлишкового прибутку і ринкової вартості активів |
(40000+50000) |
90 000 |
 0,15)
Варто врахувати, що оцінювач повинний відняти не операційні доходи з фактичного чистого прибутку підприємства.
Деякі оцінювачі використовують для розрахунку надлишкового прибутку середню величину активів і середній прибуток за визначений період, зазвичай за п'ять років. Але даний підхід виправданий, якщо дані обраного періоду відбивають обґрунтовані майбутні чекання, більш того, «аномальні роки» з рівнем прибутку значно вище або нижче середнього повинні бути виключені з розгляду. Використання ж простої середньої або середньозваженої величини прибутку за кілька останніх років без урахування того, наскільки ретроспективна інформація відбиває можливий майбутній прибуток, призведе до недооцінки або переоцінки підприємства.
Найважливішою проблемою при використанні методу, надлишкових прибутків є правильність вибору ставки капіталізації для розрахунку вартості гудвілу. Зазвичай інвестори оплачують майбутній прибуток який очікується, та який отриманий від гудвілу протягом періоду, що не перевищує п'яти років. При таких допущеннях ставка капіталізації розраховується як величина, зворотна кількості років, що приносять надлишковий прибуток, за які інвестор готовий заплатити. Наприклад, якщо інвестор готовий заплатити суму, еквівалентну п'ятирічному надлишковому прибутку, то ставка капіталізації дорівнює 20%.
Метод дисконтованих грошових потоків. При дисконтуванні грошових потоків проводяться такі роботи:
Визначається очікуваний термін корисного життя, що залишився, тобто період, впродовж якого прогнозовані доходи необхідно дисконтувати.
Прогнозуються грошовий потік, прибуток, який приносять нематеріальні активи.
Визначається ставка дисконтування.
Розраховується сумарна поточна вартість майбутніх доходів.
Визначається поточна вартість доходів від нематеріального активу в пост прогнозний період (якщо в цьому є необхідність).
Визначається сума всіх вартостей доходів у прогнозний і пост прогнозний періоди.
Особливу увагу потрібно звернути на вибір ставки дисконту, яка розраховується за формулою 1.1. Ставка дисконту складається з без ризикової ставки r бр і премії за ризик r р :

1.1
Коли оцінюються об'єкти інтелектуальної власності, премія за ризик вибирається підвищеною, оскільки вкладення в ці об'єкти відрізняються великим ризиком
Метод звільнення від роялті. Цей метод використовується для оцінки вартості патентів і ліцензії (табл. 1.3). Власник патенту надає іншій особі право на використання об'єкта інтелектуальної власності за визначену винагороду (роялті). Роялті виражається у відсотках від загального виторгу, отриманого від продажу товарів, зроблених з використанням патентованого засобу.
Відповідно до даного методу вартість інтелектуальної власності являє собою поточну вартість потоку майбутніх платежів по роялті протягом економічного терміну служби патенту або ліцензії. Розмір роялті визначається на підставі аналізу ринку.
Цей метод несе риси як дохідного, так і порівняльного підходу.
Основні етапи методу:
1.Складається
прогноз обсягу
продажів, по
яких очікуються
виплати
роялті.
Визначати обсяг виготовленої продукції по ліцензії слід по кожному року з урахуванням того, що в перші роки її освоєння випуску може і не бути, потім відбувається нарощування обсягів, далі - спад у зв'язку з моральним старінням нововведення.
Визначається ставка роялті. Дані беруться з таблиці стандартних розмірів роялті.
Визначається економічний термін служби патенту або ліцензії. Юридичний і економічний терміни служби можуть не збігатися, тому варто зробити реалістичний прогноз щодо тривалості платежу.
Розраховуються очікувані виплати по роялті шляхом розрахунку відсоткових відрахувань від прогнозованого обсягу продажів.
З очікуваних виплат по роялті віднімають усі витрати, пов'язані з забезпеченням патенту або ліцензії (юридичні, організаційні, адміністративні витрати).
Розраховуються дисконтовані потоки прибутку від виплат по роялті.
Визначається сума поточних вартостей потоків прибутку від виплат по роялті.
Таблиця 1.3
Вартість ліцензії методом звільнення від роялті
|
№ з/п |
Показники |
1-й рік |
2-й рік |
3-й рік |
N-й рік |
|
1 |
Розрахунковий обсяг продажів, грн. | ||||
|
2 |
Ставка роялті, % | ||||
|
3 |
Очікувані виплати по роялті (стр.1*стр.2), грн. |
||||
|
4 |
Витрати, грн. | ||||
|
5 |
Прибуток від виплат по роялті (стр.3 — стор.4), грн. |
||||
|
6 |
Фактор поточної вартості | ||||
|
7 |
Поточна вартість прибутку від виплат по роялті (стр.5*стр.6), грн. |
||||
|
8 |
Сума поточних вартостей прибутків від виплат по роялті, грн. |
Таким чином, ціна ліцензії на базі роялті має такий вигляд, формула 1.2
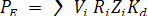
1.2
де:
 —
обсяг обумовленого
випуску продукції
по ліцензії
в i-му
році (шт., кг, м3);
 — розмір
роялті в i-му
році, %;
 —продажна
ціна продукції
по ліцензії
в і-му
році, грн.;
Т— термін дії ліцензійного договору, років;
i — порядковий номер розглянутого року дії ліцензійного договору;
Кд - коефіцієнт дисконтування
Метод переваги в прибутках. Часто цим методом оцінюється вартість винаходів. Вона визначається тією перевагою в прибутку, яку очікується одержати від їхнього використання.
Під перевагою в прибутку розуміється додатковий прибуток, обумовлений нематеріальним активом, який оцінюється. Вона дорівнює різниці між прибутком, отриманим при використанні винаходів, і тим прибутком, що виробник одержує від реалізації продукції без використання винаходу. Ця щорічна перевага в прибутку дисконтується з урахуванням передбачуваного періоду його отримання.
Загальне обчислення по цьому методі виглядає в такий спосіб, формула 1.3:
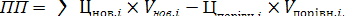
1.3
де: ПП - додатковий прибуток до оподатковування, отриманий підприємством у результаті реалізації товару або надання послуг, у порівнянні з підприємствами, що роблять аналогічну продукцію або роблять аналогічні послуги, але не володіють об'єктом оцінки;
 -
ціна
одиниці нової
високотехнологічної
продукції в
i-му
році;
 -
ціна
одиниці порівнюваної
продукції в
i
-му році;
 ,
 - обсяги
відповідного
реалізованого
товару або
зроблених
послуг у i
-му році.
Додатковий прибуток що очікується повинний бути приведений до моменту оцінки за формулою1.4:
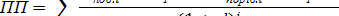
1.4
Проведення оцінки нематеріальних активів з використанням методу переваги в прибутках можливе лише в тому випадку, коли об'єкт оцінки може бути використаний для отримання додаткового прибутку після дати проведення оцінки.
1.4 Оцінка об'єктів промислової власності
По статті «Нематеріальні активи» показуються «витрати підприємства на нематеріальні об'єкти, які використовуються протягом довгострокового періоду в господарській діяльності і приносять дохід: права на використання природних ресурсів, будинків, устаткування, земельних ділянок, патентів, ліцензій, ноу-хау, програмних продуктів, монопольних прав і привілеїв, включаючи ліцензії на визначені види діяльності, інші майнові права (у тому числі на інтелектуальну власність), організаційні витрати (включаючи плату за державну реєстрацію підприємства, брокерське місце і т.ін.), торговельні марки і товарні знаки і т.ін.
Нематеріальні активи можуть бути внесені засновниками (власниками) підприємства в рахунок вкладів у статутний фонд підприємства, а також придбані підприємством у процесі його діяльності».
Таким чином, сума вартостей матеріальних і нематеріальних активів складає статутний капітал, визначення розміру якого обов'язкова умова приватизації державної і комунальної власності в приватну власність, проведення аукціонів і конкурсів при акціонуванні підприємств.
Якщо розрахунок вартості статутного капіталу, утвореного основними оборотними коштами, досить розроблений, то розрахунок вартості частки статутного капіталу, утвореного промисловою й іншою інтелектуальною власністю, - явище нове й офіційних методик здійснення таких розрахунків немає.
Розглядаючи питання про визначення частки статутного капіталу, утвореної нематеріальними активами, слід чітко визначитися в тому, що вартість нематеріальних активів не рівнозначна розмірові частки статутного капіталу, утвореного нематеріальними активами, як тими, що безпосередньо не беруть участь у виробничому процесі. Власне кажучи, частка статутного капіталу, утвореного нематеріальними активами, - це не їхня матеріальна вартість, а вартість права на використання об'єкта промислової й іншої інтелектуальної власності.
Отже, для переходу від вартості нематеріальних активів до визначення частки статутного капіталу, утвореного цими нематеріальними активами, необхідно встановити залежність між цими величинами.
З викладеного виходить, що визначення розміру статутного капіталу, утвореного промисловим й іншим видами інтелектуальної власності, складається з послідовного рішення двох задач:
по-перше, розрахунку вартості об'єктів промислової й іншої інтелектуальної власності;
по-друге, виходячи з величини вартості нематеріальних об'єктів, визначення розміру статутного капіталу як частини вартості цих активів.
У принципі розрахунок вартості об'єктів промислової або іншої інтелектуальної власності полягає в оцінці прибутку, який створено об'єктом такої власності, або фактично зроблених витрат на створення об'єкта власності. Прибуток розраховується при наявності вихідних даних, а при їхній відсутності визначається за експертними оцінками.
У загальному випадку вартість об'єкта промислового й іншого видів інтелектуальної власності, обумовлена по прибутку З, може бути розрахована за формулою1.5:
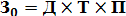
1.5
де: П - річний прибуток, грн.;
Д - частка прибутку, що приходиться на об'єкт промислової власності;
Т- час, за який проводиться розрахунок прибутку.
Величина Д залежить від рівня техніки, її правового захисту, економічних факторів, наявності ноу-хау тощо і в умовах ринку практично не обмежена.
Визначення вартості винаходу як об'єкта промислової власності по прибутку.
Оскільки використання винаходу можливо тільки на основі ліцензійного договору, то вартість винаходу правомірно визначати по вартості ліцензії. Одним із загальноприйнятих випадків визначення ціни ліцензії є оцінка її вартості по прибутку, який отримано покупцем (ліцензіатом).
Передбачуваний прибуток П, що одержить покупець (ліцензіат), розраховується у такий спосіб (формула1.6)
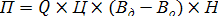
1.6
де: Q - середній річний обсяг очікуваного випуску продукції (при відсутності достовірних даних можуть бути використані паспортні дані про продуктивність устаткування);
Ц - ціна одиниці продукції, що виготовляється по ліцензії (переважно світова);
Вд - термін дії ліцензійної угоди (зазвичай 5-10 років);
 -
період освоєння
предмета ліцензії
(зазвичай 1 - 3
роки);
Н - норма прибутку в тій або іншій галузі промисловості (зазвичай 0,1-0,2).
Вартість (ціна) ліцензії Сл визначається за формулою 1.7 як частка Д від прибутку, який отриманий покупцем:
Сл
=
Д П
1.7
Визначення вартості винаходу як об'єкта промислової власності за ціною ліцензії, розрахованої на базі роялті, визначається за формулою 1.8
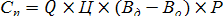
1.8
де: Р - розмір роялті (поточних відрахувань з одиниці продукції по ліцензії), залежить головним чином від обсягу виробництва, вартості продукції і коливається від 1 до 12%.
Розмір роялті в угодах на передачу ноу-хау зазвичай знижується на 20-60% у залежності від характеру угоди, наприклад:
переданий об'єкт не захищений патентами, - знижується на 20-40%;
переданий об'єкт відомий, але для освоєння необхідні додаткові дослідження і значні капіталовкладення - знижується на 20-40%;
ноу-хау передається на об'єкт, відомий на ринку, але все-таки представляє інтерес для ліцензіата, - знижується на 40-60%.
Визначення вартості товарного знаку як об'єкта промислової власності по прибутку.
Вартість
товарного знаку
 розраховується
як частина
прибутку від
реалізації
продукції,
захищеної
товарним знаком,
за формулою
1.9
 =
 ,
1.9
де:
 - вартість
товарного
знаку, грн.;
К - коефіцієнт, що враховує характер виробництва продукції, захищеної товарним знаком, визначається по наступній шкалі: ДО = до 0,1 - індивідуальне виробництво, ДО = 0,1-0,2 - дрібносерійне виробництво, ДО = 0,2-0,3 - серійне виробництво, ДО = 0,3-0,4 - крупносерійне виробництво, ДО = 0,4-0,5 - масове виробництво;
 -
прибуток
від реалізованої
продукції,
захищеної
товарним знаком,
який розраховується
за формулою
1.10
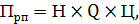 1.10
де: Н- норма прибутку;
Q- обсяг реалізованої продукції за основний термін дії товарного знаку:
Ц - ймовірна ціна одиниці продукції, захищеної товарним знаком, грн.
У випадку неможливості точного визначення характеру виробництва продукції, захищеної товарним знаком, коефіцієнт ДО визначається за формулою 1.11 експертним шляхом:
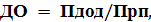
1.11
де: - додатковий
прибуток, який
створений
товарним знаком.
Розрахунок вартості об'єктів промислової власності, що мають правовий захист (винаходів, корисних моделей, промислових зразків, товарних знаків), по оцінці фактично зроблених витрат.
Вартість об'єкта промислової власності «З» у загальному випадку визначається за формулою 1.12:
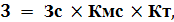 1.12
де: Зс - сума усіх витрат, пов'язаних зі створенням і охороною об'єкта промислової власності, грн.;
Kмc - коефіцієнт, що враховує ступінь морального старіння об'єкта промислової власності;
Kм - коефіцієнт техніко-економічної значущості об'єкта промислової власності.
У
свою чергу,
 визначається
за формулою
1.13

1.13
де:
 -
вартість розробки
об'єкта промислової
власності
(грн.) є сумою
фактично зроблених
витрат на виконання
НДР у повному
обсязі (від
пошуку до звіту)
і розробку всіх
стадій конструкторсько-технічної,
технологічної
і проектної
документації
(наприклад, від
ескізного до
робочого проекту),
розрахованих
з урахуванням
рентабельності.
У тих випадках,
коли НДР або
конструкторсько-технічна,
технологічна
і проектна
документація
виконується
частково або
створення
самого об'єкта
промислової
власності
випереджує
проведення
тільки НДР або
розробка технічної
документації,
то розрахунок
вартості об'єкта
промислової
власності
проводиться
по витратах
на фактично
виконані роботи,
для промислових
зразків і товарних
знаків - по витратах
на дизайн;
 -
витрати
на правову
охорону об'єкта
промислової
власності
(грн.) (оформлення
заявочних
матеріалів
на одержання
патенту, оплата
податків за
подачу заявки,
проведення
експертизи,
одержання
патенту і підтримка
патенту в силі).
У випадку
патентування
за кордоном
варто враховувати
і валютні витрати.
У
свою чергу,
визначається
за формулою
1.14
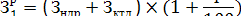
1.14
де:
 —
витрати
на проведення
НДР, пов'язані
зі створенням
об'єкта промислової
власності,
грн.;
 —