Оцінка вартості нематеріальних активів
 -
рентабельність,
%.
Витрати на проведення НДР визначаються за формулою 1.15
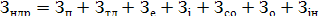 ,
1.15
де:
 - витрати
на пошукові
роботи, включаючи
попередню
розробку проблеми,
маркетинг та
ін., зазвичай
10-15% від сумарних
витрат на НДР;
 -
теоретичні
дослідження,
20-25%;
 -
витрати
на проведення
експериментів,
40-60%;
 -
витрати на
послуги сторонніх
організацій,
10-15%;
 -
витрати
на складання,
розгляд і
затвердження
звіту 5-10%;
 -
витрати
на проведення
іспитів, 10-15%;
 -
інші витрати.
Витрати на розробку конструкторсько-технічної, технологічної, проектної документації визначаються за формулою 1.16
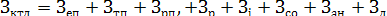
1.16
де:
 - витрати
на виконання
ескізного
проекту, звичайно
20-25% від сумарних
витрат на
конструкторсько-технічну
документацію;
 -
витрати на
виконання
технічного
проекту, 25-30%;
 -
витрати
на виконання
робочого проекту,
35-40%;
 -
витрати
на виконання
розрахунків,
5-10%;
 -
витрати на
проведення
іспитів, 5-10%;
 -
витрати на
послуги сторонніх
організацій,
10-15%;
 -
витрати на
проведення
авторського
нагляду, консультацій
та ін. 5-10%;
 -
витрати на
дизайн, 40-50%.
Витрати на роботи, які виконані безпосереднім виконавцем, у залежності від виду робіт, включають витрати на матеріали, зарплату, електроенергію, водопостачання, опалення, амортизацію обладнання, експлуатацію виробничих приміщень або оренду й інші витрати.
Коефіцієнт,
що враховує
ступінь морального
старіння об'єкта
промислової
власності,
 ,
визначається
за формулою
1.17
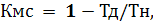
1.17
де:
 - номінальний
термін дії
охоронного
документа;
 — термін
дії охоронного
документа за
станом на
розрахунковий
рік.
Розмір
статутного
капіталу, утвореного
об'єктом промислової
й іншими видами
інтелектуальної
власності
(нематеріальними
активами),
розраховується
за формулою
1.18
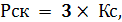 1.18
де:
 - розмір
статутного
капіталу;
30 - розрахована вартість об'єкта нематеріального активу;
Кс - коефіцієнт, що визначає частку статутного капіталу від розрахованої вартості об'єкта нематеріального активу.
Необхідно врахувати, що в силу специфіки об'єкта оцінки існують значні обмеження на застосування порівняльного підходу при оцінці нематеріальних активів.
Розділ 2. Оцінка нематеріальних активів компанії
ТОВ «Мета - Груп»
2.1 Загальна характеристика підприємства ТОВ «Мета - Груп»
Об’єктом дослідження являється підприємство ТОВ «Мета-Груп», яке було зареєстроване 6 квітня 2001 року в Єдиному державному реєстрі підприємств та організацій України (ЄДРПОУ) код 33440592, та розпочало свою діяльність з 16 квітня 2001 року. Підприємство є платником ПДВ та податку на прибуток на загальних підставах. Очолює підприємство Директор, який є одноосібним власником даного підприємства. Статутний капітал становить 1 00 000,00 грн.
Основними напрямками діяльності компанії є розробка інтелектуальних продуктів та надання послуг у таких сферах:
маркетингові дослідження
проведення семінарів з питань оптимізації сплати податків
обслуговування комп’ютерних програм для ведення бухгалтерського обліку
оцінка об’єктів промислової та інтелектуальної власності
допомога бухгалтерам початківцям по освоєнню комп’ютерних бухгалтерських програм
та інші види інтелектуальних послуг
ТОВ «Мета-Груп» має лінійну організаційну структуру управління. Для даного підприємства використання лінійної організаційної структури є досить оптимальним варіантом, оскільки ТОВ «Мета-Груп» класифікується як мале підприємство з нескладним видом операційної діяльності. Лінійна структура управління підприємством забезпечує директора ТОВ «Мета-Груп» високим рівнем централізації управління, швидкістю доведення наказів та розпоряджень до підлеглих та відповідною швидкістю зворотного зв’язку з чітко визначеною відповідальністю. На підприємстві працює 20 осіб, з них програмісти 10 осіб, у відділі обслуговування комп’ютерних програм 6 осіб, проведенням тренінгів 4 особи.
За часи свого існування компанія завоювала міцні позиції на ринку та здобула довіру з боку споживачів за рахунок надання якісних послуг. Товариство самостійно здійснює економічну діяльність згідно з чинним законодавством та за напрямками, передбаченими Статутом. Компанія позиціонує на ринку як така що надає якісні послуги за порівняно з іншими подібними фірмами не високу плату. Саме завдяки такому підходу до споживачів фірма досить швидко закріпила за собою лідируюче місце на ринку.
На сьогоднішній день компанія має не досить добре фінансове становище, але все ж таки спостерігається поступове зростання коефіцієнту фінансової автономії, про що свідчать показники фінансової стійкості підприємства з табл. 2.1
Таблиця 2.1
Показники фінансової стійкості ТОВ « Мета-Груп» за 2007 – 2008 роки
|
Показники |
2007 рік |
2008 рік |
||||||
|
І кв. |
ІІ кв. |
ІІІ кв. |
ІV кв. |
І кв. |
ІІ кв. |
ІІІ кв. |
ІV кв. |
|
| Коефіцієнт фінансової автономії | 0,121 | 0,125 | 0,132 | 0,136 | 0,14 | 0,23 | 0,28 | 0,355 |
| Коефіцієнт забезпечення оборотних коштів власними оборотними коштами | 0,28 | 0,32 | 0,4 | 0,46 | 0,47 | 0,475 | 0,53 | 0,54 |
| Коефіцієнт маневреності | 0,201 | 0,276 | 0,298 | 0,332 | 0,345 | 0,365 | 0,371 | 0,402 |
| Коефіцієнт співвідношення власних і залучених джерел коштів | 0,111 | 0,124 | 0,13 | 0,145 | 0,17 | 0,173 | 0,181 | 0,34 |
Фінансова стійкість підприємства визначається його спроможністю фінансувати формування своїх запасів і витрат за рахунок стабільних джерел коштів.
Коефіцієнт фінансової автономії показує, наскільки підприємство незалежне від зовнішніх джерел фінансування. У ТОВ « Мета-Груп» цей показник за дані періоди досить низький. За досліджувані періоди коефіцієнт автономії змінився не суттєво, але все ж таки збільшився на 20%. Найзначніший ріст показника відбувся лише у 2008 році, у 2007 році поквартальне збільшення коефіцієнта було незначним, з 0,121 у І кварталі до 0,136 у ІV кварталі. У ІV кварталі 2008 року коефіцієнт фінансової автономії дорівнює вже 0,355.
Коефіцієнт забезпечення оборотних коштів власними оборотними коштами ТОВ «Мета-Груп» знаходиться на достатньому рівні. За періоди І квартал 2007 - ІV квартал 2008 років показник збільшився з 0,28 до 0,54. У ІІІ кварталі 2008 році забезпеченість оборотних коштів власними оборотними коштами досягнула 53%, що є дуже позитивним показником і свідчить про перевагу власних коштів підприємства над позиченими у забезпеченні оборотних коштів.
2.2 Оцінка вартості бази даних «БД БІРЖА» витратним підходом методом вартості заміщення
У січні 2009 року працівниками компанії «Мета – Груп» було завершено розробку бази даних «БД Біржа» призначену для полегшення і прискорення пошуку необхідної інформації на ринку продовольчих ресурсів України. Для того, щоб включити права на нематеріальний актив бази даних «БД БІРЖА» до статутного капіталу підприємства необхідно розрахувати його вартість.
У цьому випадку для розрахунку вартості нематеріального активу досить вдалим буде метод вартості заміщення. Вартістю заміщення називається вартість створення нового активу, еквівалентного об'єкту оцінки по функціональних можливостях і варіантам його використання.
Даний метод припускає, що для оцінки використовується аналог даного активу з аналогічними споживчими властивостями. Відповідно до цього методу ринкова вартість інтелектуальної власності визначається, виходячи з мінімальної ціни, яку варто заплатити при покупці інтелектуальної власності аналогічної корисності чи аналогічної споживчої вартості. Ця вартість називається ринковою вартістю оцінюваного активу, тому що актив-аналог є еквівалентним по функціональних можливостях і варіантам його використання. Витрати на розробку такого нематеріального активу складаються з наступних основних статей: заробітна плата програміста (з відрахуваннями в бюджет), плата за оренду приміщення, плата за амортизацію устаткування, накладні витрати і прибуток підприємця.
Заробітна плата досвідченого програміста в залежності від його кваліфікації складає від 300 до 5000 USD на місяць. Плата за оренду офісних приміщень знаходиться на рівні від 120 до 400 USD у рік за 1 кв. м. Професійні програмісти працюють з комплексом устаткування (комп'ютер, принтер, сканер і т.д.) вартістю від 2000 до 4000 USD з терміном ефективного використання 3-5 років.
Для оцінки нематеріального активу методом вартості заміщення необхідно скласти кошторис витрат у припущенні, що нематеріальний актив створюється в даний момент в умовах успішно функціонуючої організації.
Існують дві думки експертів:
- база даних може бути створена програмістом середньої кваліфікації за 9 місяців;
- цей програмний продукт може бути розроблений фахівцем високої кваліфікації протягом 6 місяців.
Відповідно будуються два варіанти кошторису витрат (див. табл. 2.2).
Таблиця 2.2
Визначення вартості заміщення бази даних «БД БІРЖА»
| Статті витрат (у дол. США) | I варіант | II варіант |
|
Заробітна плата (без нарахувань) |
300 | 500 |
| - один місяць (з нарахуваннями) | 510 | 850 |
| - 6 місяців | - | 5100 |
| - 9 місяців | 4590 | - |
| Разом: | 4590 | 5100 |
|
Оренда приміщення (площа — 10 кв.м) |
||
| - ставка орендної плати (USD за кв.м у рік) | 120 | 400 |
| - плата за 1 місяць | 120 | 333 |
| - плата за 6 місяців | - | 2000 |
| - плата за 9 місяців | 1080 | - |
| Разом: | 1080 | 2000 |
|
Амортизація обчислювальної техніки |
||
|
- вартість типового набору (комп'ютер, сканер, принтер частково) |
2000 | 3600 |
| - термін ефективного використання | 3 роки | 3 роки |
| - амортизаційні нарахування за 6 місяців | - | 600 |
| - амортизаційні нарахування за 9 місяців | 500 | - |
| Разом: | 500 | 600 |
| Разом по трьох статтях | 6170 | 7700 |
| Накладні витрати 20% | 1234 | 1540 |
| Разом з накладними витратами | 7404 | 9240 |
| Прибуток підприємця 30% | 2221,2 | 2772 |
| Усього, USD | 9625,2 | 12012 |
| Усього в гривнях за курсом, що діє на 01.01. 2009 р. | 51302 | 64024 |
Таким чином, отримані два можливі значення вартості заміщення оцінюваної бази даних 51302 грн. і 64024 грн.
Оскільки даний продукт був створений у 3 кварталі 2003 року (напередодні дати оцінки), можна вважати, що зниження його вартості за рахунок старіння не відбулося.
Так як немає жодних підстав надавати переваги будь-якому з результатів, підсумкову вартість об'єкта оцінки варто визнати вказавши її середнє арифметичне значення:
PV = (51302 + 64024) : 2 = 115326 грн.: 2 = 57663 грн. = 57,7 тис. грн.
Порівняльний підхід заснований на принципі ефективно функціонуючого ринку, на якому інвестори купують і продають активи аналогічного типу, приймаючи при цьому незалежні індивідуальні рішення. Дані по аналогічних угодах порівнюються з тими, що оцінюються. Переваги і недоліки активів, які оцінюються, у порівнянні з обраними аналогами враховуються за допомогою введення відповідних поправок.
2.3 Оцінка вартості прав на використання товарного знаку «Преміум» компанією ТОВ «Мета - Груп» дохідним підходом методом звільнення від роялті
Даний метод застосовується для відносно точного встановлення ринкової вартості в тих випадках, коли грошові надходження від використання оцінюваного активу і пов'язані з ним виплати (наприклад, мито) прогнозовані з достатньою точністю, причому різниці надходжень і виплат істотно розрізняються в різні роки розглянутого періоду.
Метод розрахунку може бути розбитий на наступні сім етапів:
1. Складається прогноз обсягів продажу, по яких очікуються виплати роялті. Прогноз складається в натуральних і вартісних показниках з розбивкою по роках чи більш коротким інтервалам.
2. Визначається ставка роялті. Якщо немає досвіду продажу ліцензій аналогічного типу, то дані беруться з таблиць стандартних розмірів роялті. Такі таблиці публікуються.
3. Визначається економічний термін служби патенту чи ліцензії, що може бути істотно коротше юридичного, якщо винахід застаріває раніше закінчення терміну дії патенту.
4. Розраховуються очікувані виплати у вигляді роялті. Як правило, роялті нараховуються від обсягів продажу у вартісному вираженні по тим періодам, на які розбитий весь економічний термін дії патенту чи ліцензії. Але застосовуються також роялті, що розраховуються по кількості одиниць виготовленої продукції.
5. З очікуваних виплат у вигляді роялті віднімаються усі витрати, пов'язані з підтримкою патенту в силі і т.п. (якщо вони порівнювані з розмірами очікуваних роялті);
6. Розраховуються дисконтовані потоки прибутку, одержуваного від виплат у вигляді роялті. Коефіцієнти дисконтування визначаються в залежності від області застосування ОІВ, галузевих і індивідуальних ризиків
7. Визначається приведена вартість потоків прибутку за весь період. Для цього дисконтовані потоки прибутку додаються.
До компанії ТОВ «Мета – Груп» звернулася фірма по виробництву молочної продукції під відомим товарним знаком «Преміум» з проханням розрахувати вартість прав на використання товарного знаку «Преміум» компанія працює на ринку більше п’яти років під зазначеним товарним знаком. Протягом наступних 5 років планується випуск молочної продукції (масла) з використанням товарного знаку «Преміум», у наступних обсягах та за ціною табл.2.3. Для визначення вартості прав були проведені наступні розрахунки.
Потік прибутку поточного року враховується з коефіцієнтом одиниця. Вважається, що він складається з тих засобів, що надходять, чи навпаки, повинні бути сплачені негайно. Для кожного наступного року коефіцієнт дисконтування виходить множенням коефіцієнта для попереднього року на величину формула 2.1
1/(1+r)=100/(100+ r)
2.1
де r – ставка дисконту, виражена в частках (вона дорівнює частці від розподілу ставки дисконту у відсотках на 100). Отримана сума називається приведеною вартістю (позначається як PV). Її можна виразити формулою 2.2
PV= CF0, CF1, CF2, ... CFT
2.2
де: - PV – приведена вартість кінцевої послідовності потоків CF0, CF1, CF2, ... CFT,
- індекс 0 відповідає поточному року,
- індекс T – відповідає останньому року використання оцінюваного активу.
Таблиця 2.3
Запланований випуск продукції ціна/обсяг з за рахунок використання товарного знаку «Преміум»
| 2009р. | 2010р. | 2011р. | 2012р. | 2013р. | |
| Обсяг випуску, кг. | 360000 | 400000 | 480000 | 600000 | 720000 |
| Ціна, грн./кг | 18 | 17 | 16 | 15 | 15 |
| Роялті, % | 3 | 3 | 2 | 2 | 1 |
Товарний знак уже використовується протягом 5 років. Ставка дисконтування сягає 20% Розрахунок вартості прав на використання товарного знаку «Преміум» приведений у таблиці 2.4.
Таблиця2.4 Розрахунок вартості прав на використання товарного знаку «Преміум»
| 2009р. | 2010р. | 2011р. | 2012р. | 2013р. | |
| Обсяг випуску, кг | 360000 | 400000 | 480000 | 600000 | 720000 |
| Ціна, грн. / кг | 18 | 17 | 16 | 15 | 15 |
| Виручка, тис. грн. | 6480 | 6800 | 7680 | 9000 | 10800 |
| Роялті, % | 3 | 3 | 2 | 2 | 1 |
| Доход від роялті, тис. грн. | 194,4 | 204 | 153,6 | 180 | 108 |
| Витрати по продовженню терміну дії свідоцтва, тис. грн. | - | - | - | - | 0,5 |
| Чисті доходи від товарного знаку, тис. грн. | 194,4 | 204 | 153,6 | 180 | 107,5 |
| Фактор поточної вартості 18% | 0,833 | 0,694 | 0,579 | 0,482 | 0,402 |
| Поточні доходи від товарного знаку, тис. грн. | 161,9 | 141,6 | 88,9 | 86,8 | 43,2 |
| Вартість, тис. грн. | 522,4 | ||||
Таким чином, вартість прав від використання товарного знаку «Преміум», який охороняється Свідоцтвом на знак для товарів і послуг України № 98567, визначена методом звільнення від роялті, складає 522,4 тис. грн.
Завершуючи проведене дослідження зауважимо, що описані методи становлять основу методики оцінки об’єктів інтелектуальної власності, але не є вичерпним переліком всіх можливих варіантів оцінки. Існує ряд інших методів, які прийнятні для застосування до окремих об’єктів інтелектуальної власності і не можуть бути застосовані щодо інших. Вся сукупність існуючих методів досить значна і кожен метод може бути предметом окремого розгляду. Варто лише зазначити, що, як показує практика, жоден окремий метод оцінки не є досить ефективний в порівнянні з комплексним застосуванням різних методів. Загалом обрання методики оцінки інтелектуальної власності є результатом виключно професійного судження експерта, яке в першу чергу має ґрунтуватися на його безпосередньому досвіді оціночної діяльності.
2.4 Вартісна оцінка гудвілу компанії ТОВ «Мета - Груп»
Оскільки вартісна оцінка гудвілу є важливою складовою оцінки бізнесу в цілому, а нормативна база для такої оцінки в Україні відсутня, пропонуємо метод вартісної оцінки гудвілу, оснований на формулі податкового управління США.
Згідно з цим методом гудвіл визначається після відрахування податків за формулою 2.2
Г=

2.2
Де: Д- середньорічний приведений доход підприємства після відрахування податків;
 -
середньорічний
прибуток на
ринкову вартість
матеріальних
активів після
вилучення
пасивів (на
основі обраного
стандартного
прибутку для
галузі);
К – коефіцієнт капіталізації прибутку: К= 0,15, 0,20.
Розрахунок проводиться у такому порядку:
Визначається середній дохід за розрахунковий період (не менше 5 років).
Визначається середня вартість матеріальних активів за той самий період;
Визначається прибуток, що припадає на матеріальні активи за формулою 2.3
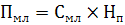
2.3
Де:
 - середня вартість
матеріальних
активів;
 -
норма прибутку
у середньому
по галузі;
Визначається надлишковий прибуток (доход) за формулою 2.4
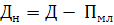
2.4
Визначається вартість гудвілу за формулою 2.5

2.5
Розрахуємо вартість гудвілу Компанії ТОВ «Мета - Груп»
Розрахунок середнього доходу, грн. таблиця 2.5
Таблиця 2.5
| Фінансовий рік | Дохід після оподаткування | Правка | Приведений доход |
| 2005 | 71479 | - | 71479 |
| 2006 | 57616 | 5692 | 51924 |
| 2007 | 66540 | 743 | 65797 |
| 2008 | 72920 | 10791 | 62129 |
| 2009 | 58720 | 9405 | 49315 |
| Всього за 5 років | 300644 | ||
| Середнє за 5 років | 60129 | ||
Розрахунок середньої вартості матеріальних активів, грн. таблиця 2.6
Таблиця 2.6
| Фінансовий рік | Вартість всіх активів | Вартість нематеріальних активів | Пасиви | Вартість матеріальних активів |
| 2005р. | 477869 | 37512 | 74992 | 365365 |
| 2006р. | 497257 | 45165 | 86721 | 365371 |
| 2007р. | 513470 | 52711 | 86343 | 374416 |
| 2008р. | 640144 | 61362 | 190597 | 388185 |
| 2009р. | 665152 | 79605 | 207560 | 327987 |
| Всього за 5 років | 1871324 | |||
| Середнє за 5 років | 374265 | |||
Розрахунок прибутку на нематеріальні активи (з нормою 10%) відбувається із застосуванням формули 2.3
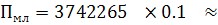 37426грн
Розрахунок надлишкового прибутку розраховується за формулою 2.4
60129
– 37426 = 22703 грн
Розрахунок вартості гудвілу (з коефіцієнтом капіталізації 0.20), застосовуємо формулу 2.5
 =113515грн.
Ясно, що цей метод є однобічним, оскільки допускає визначення вартості гудвілу через сукупний дохід, отриманий за рахунок усієї маси нематеріальних активів. Та якщо підприємство немає на своєму балансі нематеріальних активів, то така оцінка гудвілу може бути досить ефективною. У тому випадку, коли питомий внесок нематеріальних активів, які знаходяться на балансі підприємства, у прибуток невеликий, то такий метод оцінки є дуже економічним.
Розділ 3. Проблеми в оцінюванні нематеріальних активів
3.1 Проблеми оцінки інтелектуального внеску до статутного капіталу
Статутний капітал підприємницького товариства формується за рахунок вкладів учасників. Склад, оцінка та порядок внесення вкладів має важливе значення не лише для формування майнової бази товариства, а й для виникнення корпоративних прав учасників. В сучасній економіці інтелектуальний капітал виходить на передній план, оскільки він один із основних факторів, що визначають конкурентоздатність підприємства. Вірна оцінка інтелектуального капіталу при внесенні його до статуту є запорукою підвищення економічного стану та ефективності виробництва підприємства. Значимість та важливість даного питання полягає в тому, що власник інтелектуального внеску, оцінивши його занадто дорого, в результаті може отримати необґрунтовано високі корпоративні права.
Згідно з ч. 2 ст. 115 ЦК України вкладом учасника можуть бути гроші, цінні папери, інші речі або майнові та інші відчужувані права, що мають грошову оцінку, якщо інше не встановлене законом [2]. Словосполучення "якщо інше не встановлено законом" стосується не грошової оцінки внеску, а можливих обмежень щодо майна, яке може бути вкладом до статутного капіталу. Ця норма міститься у законі, котрий прийнятий пізніше, тому на даний час слід керуватися нею. Отже, фактично будь-яке майно може бути предметом внеску за двох умов: 1) воно може бути відчужене; 2) має грошову оцінку.
Майно, внесене як вклад до статутного капіталу, переходить у власність цього товариства. Винятком є внески у вигляді права користування. Право власності переходить в момент передачі речі (сплати грошей), тобто у загальному порядку. В разі відсудження майна, внесеного учасником як вклад, товариство або інші його учасники вправі вимагати відшкодування завданих збитків або заміни вкладу.
Відповідно до ст. 418 ЦК право інтелектуальної власності - це право особи на результат інтелектуальної, творчої діяльності або на інший об’єкт права інтелектуальної власності, визначений цим Кодексом та іншим законом.
У ст. 420 ЦК наведено перелік об'єктів права інтелектуальної власності: літературні та художні твори; комп’ютерні програми; компіляції даних (бази даних); виконання; фонограми, відеограми, передачі (програми) організацій мовлення; наукові відкриття; винаходи, корисні моделі, промислові зразки; компонування (топографії) інтегральних мікросхем; раціоналізаторські пропозиції; сорти рослин, породи тварин; комерційні (фірмові) найменування, торговельні марки (знаки для товарів і послуг), географічні зазначення; комерційні таємниці [2].
Право інтелектуальної власності становлять особисті немайнові права цієї власності та (або) майнові права інтелектуальної власності. Оскільки особисті немайнові права інтелектуальної власності є невідчужуваними (ч. 4 ст. 423 ЦК), то вони не можуть бути предметом вкладу до статутного капіталу юридичної особи. Отже, може йтися, лише про одну складову прав інтелектуальної влacнocтi - майнові права. Основними майновими правами інтелектуальної власності є: 1) право на використання об'єкта права інтелектуальної власності; 2) виключне право дозволяти використання об'єкта права інтелектуальної власності; 3) виключне право перешкоджати неправомірному використанню об'єкта права інтелектуальної власності, у тому числі забороняти таке використання.
Найбільш витребуваними об'єктами інтелектуальної власності, права щодо яких можуть бути вкладом до статутного капіталу юридичної особи, є об'єкти промислової власності: винаходи, корисні моделі, промислові зразки, торговельні марки. Інколи юридичні особи створюються саме заради реалізації тих чи інших винаходів. Для того, щоб максимально захистити товариство від можливих недобросовісних дій власника прав на об'єкт промислової власності, товариству вигідно одержати ці права у повному обсязі (виключну ліцензію) як вклад до статутного капіталу. Вказане може бути вигідно і для автора винаходу, оскільки він вкладає лише "інтелект", у той час як інші - гроші. Грошова оцінка винаходів може бути дуже високою. Слід також враховувати, що однакових винаходів не буває, а тому порівнювати оцінку винаходу немає з чим. Це може бути використано недобросовісними учасниками, котрі малоефективний винахід оцінюють невиправдано високо.
Щодо оцінки об'єктів інтелектуальної власності, які передаються до статутного капіталу, конструктивні ідеї містить лист Держкомпідприємництва від 15 листопада 2002 р. № 4-451-2030/6118: документом, що може підтверджувати наявність вкладу засновника (учасника) господарського товариства до статутного фонду, внесеного ним у вигляді права на використання "ноу-хау", може бути акт оцінки майнових прав, ліцензійний договір на використання "ноу-хау", договір купівлі-продажу "ноу-хау"[3]. Право на використання "ноу-хау" може виступати як внесок до статутного фонду товариства, чинним законодавством не передбачено, який caмe документ повинен подаватися до органу реєстрації як підтвердження внеску учасниками (засновниками) товариства вкладів до статутного фонду та його оцінки в разі, якщо вкладами є майнові права на інтелектуальну влacнicть, крім випадків, коли внеском є державна або комунальна частка майна; для оцінки рекомендовано керуватись нормами Закону "Про оцінку майна, майнових прав та професійну оціночну діяльність в Україні", ст. 12 якого визначено, що документом, котрий містить висновки про вартість майна та підтверджує виконані процедури з його оцінки, є акт оцінки майна. Спосіб експертної оцінки вартості нематеріальних активів, що є об’єктами права власності, наведені в розділі 1 Порядку експертної оцінки нематеріальних активів, затвердженого наказом Фонду державного майна України та Державного комітету з питань науки і технологій від 27 липня 1995 р. №969/97 [4].
Ускладнює внесення до статутного капіталу вкладу у вигляді об'єктів інтелектуальної власності передбачена законом спеціальна форма розпорядження майновими правами інтелектуальної власності. Відповідно до ст. 1107 ЦК вказане може бути зроблено виключно за письмовим договором (з винятками, які прямо