Исследование системы стратегического планирования
Содержание
Введение
Теоретические и методические основы стратегического планирования деятельности предприятия
Процесс стратегического планирования на предприятии
Планирование как вид управленческой деятельности
Краткая организационно-экономическая характеристика деятельности предприятия
Статус предприятия
Анализ основных финансово-экономических показателей деятельности
Оценка воздействия факторов макросреды на деятельность предприятия
Разработка стратегии предприятия с учетом влияния
факторов внешней среды
ЗаключениеСписок использованных источников
Приложения
Введение
Актуальность темы курсовой работы заключена в том, что в современных условиях хозяйствования предприятия в полной мере осознали необходимость изучения системы стратегического планирования деятельности предприятия.
Не менее маловажным является планирование деятельности предприятия, которое необходимо для создания стратегии.
Система централизованного управления порождала соответствующую идеологию директивного планирования, рассматривая план как закон, не подлежащий изменениям, который неукоснительно надо было соблюдать, в то время как рыночная система хозяйствования ориентирует предприятие на планирование как на непрерывный творческий процесс в условиях непредсказуемости и неопределенности.
Сегодня в России нет альтернативы рынку, однако прочно утверждается мнение о необходимости системы планирования в хозяйственной деятельности предприятий всех форм собственности.
Особая значимость планирования на российских предприятиях в современных условиях видится в его рыночной ориентации, причем наибольшее внимание должно уделяться стратегическим аспектам планирования.
В этом смысле планирование представляет собой процесс предвидения целей, затрат и результатов деятельности предприятия в условиях неопределенности и изменчивости рынка, основанной на способности предвидеть различные неожиданности и быть готовым к их преодолению.
В современных условиях российской экономики предприятие должно с помощью планирования приспосабливать свои ресурсные возможности к внешним и внутренним условиям, учитывая неопределенность будущего, связанного с нестабильностью и усложнением социально-экономической жизни страны.
Планирование помогает предприятию выбрать наиболее рациональный путь своего развития с помощью различных стратегий.
Опыт многих процветающих зарубежных и отечественных предприятий показывает, что в условиях хозяйствования планирование производственно-хозяйственной деятельности является главнейшим условием их функционирования, экономического роста и развития.
Анализ состояния экономики российских предприятий показывает, что их функционирование в условий непредсказуемости, характерны для сегодняшнего периода, и быстро меняющийся конъюнктуры рынка прежде всего зависит от наличия на предприятии такого организационного начала, которое могло бы смягчить негативное воздействие окружающей среды. Важно также, чтобы внутренние возможности предприятия отвечали или были бы адекватны требованиям рыночной среды, что может быть достигнуто только с помощью планирования.
Планирование позволяет увязать ресурсные возможности предприятия по выпуску продукции с имеющимся спросом на рынке.
В современных условиях хозяйствования большинство предприятий практически не ведут должных работ в области планирования, другие, в том числе ориентированные на массовый выпуск продукции, перешли на исключительно «позаказный метод планирования», т.е. планирование их производственно-хозяйственной деятельности ведется только на основе имеющихся заказов, что, как правило, обеспечивает лишь незначительную загрузку имеющихся производственных мощностей.
Отдельные предприятия хотя и проводят маркетинговые исследования по поиску потребителей своей продукции и рынков сбыта, однако планирование как таковое им не присуще, ибо эти исследования не увязаны со всеми направлениями производственно-хозяйственной деятельности.
Жизнь показывает, что даже в условиях переходного периода необходимо разрабатывать планы и моделировать свою деятельность с учетом внешней и внутренней среды, рассматривая любое предприятие как «открытую систему».
Цель курсовой работы – раскрыть воздействие маркетинговой среды на развитие предприятия на примере ЗАО «Экология» г.Орел
Задачи курсовой работы следующие:
Рассмотреть теоретические и методические основы стратегического планирования деятельности предприятия;
Представить краткую организационно-экономическую характеристику деятельности предприятия;
Выразить оценку воздействия факторов макросреды на деятельность предприятия;
Представить разработку стратегии предприятия с учетом влияния факторов внешней среды.
В написании курсовой работы использована следующая литература: Котлер Ф. Основы маркетинга: пер. с англ. – М.: Прогресс, 1990; Котлер Ф. Управление маркетингом. – М.: Экономика, 1980; Любанова Т.П., Мясоедова Л.В., Олейникова Ю.А. Стратегическое планирование на предприятии: Учебное пособие для вузов. – 2-е изд., перераб. и доп. Серия «Экономика и управление». – М.: ИКЦ «МарТ»; Ростов н/д: Издательский центр «МарТ», 2005; Ляско В.И. Стратегическое планирование развития предприятия: Учебное пособие для вузов / В.И. Ляско. – М.: Издательство «Экзамен», 2005 и др.
1.ТЕОРЕТИЧЕСКИЕ и методические ОСНОВЫ СТРАТЕГИЧЕСКОГО ПЛАНИРОВАНИЯ деятельности ПРЕДПРИЯТИИ
1.1. Процесс стратегического планирования на предприятии.
В целях эффективного функционирования предприятий в условиях рынка, в настоящее время все больше и больше проявляется потребность в стратегическом планировании производственно-хозяйственной деятельности предприятия. Поскольку любому предприятию необходимо планирование как динамичный процесс, позволяющий предвидеть и учитывать происходящие изменения внешней среды и, приспосабливаясь, адаптировать внутренние факторы производства для своего развития и дальнейшего роста.
Стратегическое планирование развития организации – одно из основных условий успешности бизнеса в перспективе. В рыночных условиях только с помощью планирования предприятие может приспосабливать к требованиям рынка свои ресурсы возможности и выбирать наиболее рациональный путь своего развития.
Предприятие должно само определять и прогнозировать параметры внешней среды, ассортимент продукции и услуг, цены, поставщиков, рынки сбыта, а самое главное – свои долгосрочные цели и стратегию их достижения. Эту часть работы и охватывает разработка стратегического плана.
В содержании стратегического планирования можно выделить два взаимосвязанных аспекта. С одной стороны, оно представляет собой систематизированный, логический процесс, основанный на рациональном мышлении. С другой стороны, оно предполагает искусство прогнозирования, исследования, проведения расчетов и выбора альтернатив.
Основополагающим понятием стратегического планирования является стратегия, под которой понимают определение основных долгосрочных целей и задач развития предприятия, утверждение курсов действий и распределения ресурсов для достижения этих целей.
Основные элементы стратегического плана приведены на рисунке 1.





Рис. 1- Основные элементы стратегического плана
В рамках стратегического планирования принято выделять базовую и функциональную стратегии.
Базовая стратегия – это обобщающая модель действий, необходимых для достижения поставленных целей.
Функциональная стратегия – определенное направление деятельности предприятия в рамках базовой стратегии.
Стратегическая альтернатива – курс действий в рамках выбранной стратегии. Процесс реализации стратегии может быть разделен на два больших этапа: процесс стратегического планирования и процесс стратегического управления.
Процесс стратегического планирования – выработка набора стратегий начиная, от базовой стратегии развития предприятия и кончая функциональными стратегиями и отдельными проектами ( программами ).
Процесс стратегического управления – реализация определенной стратегии во времени, корректировка стратегии в свете новых обстоятельств.
Зарубежный опыт стратегического планирования показывает, что наиболее сложной задачей является реализация выбранной стратегии. В свою очередь, эта реализация в значительной мере определяется эффективностью системы управления предприятия.
К числу важнейших черт стратегического планирования можно отнести: выбор стратегии развития предприятия всегда осуществляется в условиях неопределенности; многоцелевой характер выбора принимаемого планового решения; обеспечение потенциала для будущего успешного функционирования и развития предприятия; ориентация стратегического плана на долгосрочную перспективу; невозможность обеспечения последовательности плановых процедур и информационных потоков; осуществление процесса стратегического планирования в рамках сложившихся управленческих структур.
Принципиальная схема разработки стратегического плана непосредственно вытекает из его концептуальной модели (рисунок 2).


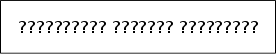
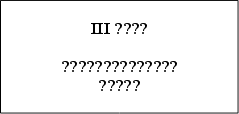
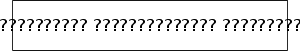
Рис. 2- Принципиальная схема формирования плана
Исходным этапом стратегического планирования является стратегический анализ. Он требует четкого понимания того, на какой стадии развития находится предприятие, прежде чем решать, в каком направлении двигаться дальше. Для того чтобы это определить, необходимо сформировать эффективную информационную систему, которая должна обеспечить данные для анализа прошлых, настоящих и будущих ситуаций. Иными словами, главная цель стратегического анализа заключается в информационном наполнении процедуры стратегического планирования и управления. Вместе с тем он предполагает не только процедуру сбора информации, но и ее целенаправленно ориентированную оценку.
Основное содержание стратегического анализа отражено на рисунке 3.

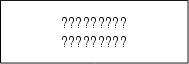

Рис. 3- Содержание стратегического анализа.
В процессе стратегического анализа деятельности предприятия системно анализируются факторы внешней деловой окружающей среды и ресурсного потенциала организации (внутренних возможностей) для определения «текущего состояния дел» на предприятии и выявления условий для его дальнейшего успешного развития.
Обобщенная схема проведения анализа внешней деловой окружающей среды представлена на рисунке 4.

 Общая
(дальняя)
деловая окружающая
среда



 Специфическая
(ближняя) деловая
окружающая
среда
Рис. 4- Обобщенная схема проведения анализа внешней деловой окружающей среды
Анализ ресурсного потенциала предприятия предусматривает оценку ресурсов и эффективности их использования. При оценке ресурсов предприятия по каждому из основных и вспомогательных видов деятельности определяются используемые ресурсы, которые группируются как физические, человеческие, финансовые и нематериальные ресурсы. При оценке использования ресурсов предприятия исходят из того, что стратегический потенциал предприятия не просто набор перечисленных выше ресурсов, а система, в которой эти ресурсы взаимодействуют, то есть осуществляется их использование (рисунок 5).


Рис. 5- Основные аспекты оценки ресурсов предприятия
Следовательно, на этапе стратегического анализа формируется необходимая информация, позволяющая наиболее эффективно провести процесс целеполагания и выбора стратегических альтернатив.
Результаты стратегического анализа оформляются в виде информационной базы стратегической решений, которая нуждается в постоянном обновлении и уточнении.
Стратегический анализ выступает важнейшим этапом управленческой деятельности при выработке эффективной стратегии, которая определяется следующими моментами: правильность обоснования и выбора долгосрочных целей развития предприятия, глубокое понимание закономерностей и особенностей функционирования и развития внешней окружающей среды, детальная и реальная оценка собственных ресурсов и возможностей развития предприятия.
Процесс целеполагания или определение политики предприятия, как второй этап стратегического планирования, предусматривает определение целей и задач развития, основываясь на информации, полученной на этапе стратегического анализа. Основные принципы формирования системы целей стратегического плана представлены на рисунке 6.

Рис. 6 - Общие требования к системе целей развития предприятия
Общим в определении целей развития предприятия обычно выступают два ключевых момента. Во-первых, цели характеризуют направление развития предприятия в определенный промежуток времени. В этом заключается качественная характеристика целей. Во-вторых, цели определяют желаемое состояние, которое должно быть достигнуто через определенный промежуток времени. В этом заключена количественная характеристика целей.
Вместе с тем сам процесс целеполагания можно условно разбить на два основных этапа: определение миссии предприятия и собственно процесс определения целей развития предприятия.
Миссия предприятия обычно выражается в виде отдельных утверждений, которые являются неким кодексом организации и определяют экономическую, социальную и управленческую «философию» последней: экономические критерии прибыльности, производственной деятельности и качества товаров, стиля поведения внутри организации, подбор и расстановка кадров и, наконец, такое понятие как «имидж». Причем не обязательно миссия предприятия должна быть выражена явно, в виде конкретного документа. Это может быть просто броский девиз. Чаще всего миссия предприятия проявляется неявно, через стандарты поведения, принятые в организации. Ясно и четко изложенная и вычлененная миссия предприятия содействует улучшению качества стратегических решений.
Как правило, миссия предприятия включает в себя следующие основные элементы: рост и прибыльность, уровень и структура предпринимательства, социальная ответственность. Рост важен, поскольку необходим для сохранения позиций предприятия на рынке и поддержания его конкурентоспособности. Прибыльность чаще всего рассматривается как обеспечение устойчивого развития, при этом важным становится не количественные характеристики массы прибыли, а соотношение между дивидендами и инвестициями. Уровень предпринимательства – это то или иное состояние экономической деятельности, которое считается приоритетным в рассматриваемый промежуток времени (например, рост или выживание).
Структура предпринимательства означает выбор направлений экономической и производственной деятельности (рисунок 7).
Рис. 7- Классификация структуры предпринимательства
К.Девис и Р.Бломстром определяют социальную ответственность предприятия как «обязательства высшего руководства действовать таким образом, чтобы защищать и улучшать благосостояние общества в целом, сообразуясь при этом со своими собственными интересами». Важно при этом определить, где лежит этот баланс между фирменными (личными) и общественными интересами.
В качестве основных сфер социальной ответственности предприятия можно назвать: повышение уровня жизни населения (создание новых рабочих мест, помощь малоимущим, меценатство в области науки и культуры), социальная защищенность работников предприятия, самоконтроль своих действий на рынке (контроль за качеством продукции, щадящая политика ценообразования и т.д.).
Следует заметить, что миссия предприятия формируется не в «безвоздушном пространстве». На ее выработку влияет множество факторов, важнейшими из которых являются история организации, особые преимущества в области конкурентной борьбы (патенты, «ноу-хау»), возможности и угрозы, выявленные на этапе стратегического анализа.
Третий этап стратегического планирования – формулирование целей, или собственно целеполагание – представляет собой логический процесс, где можно только систематизировать процедуру, но не формализовать ее, а тем более определить однозначно. Целеполагание в конечном счете искусство, во многом определяемое опытом и интуицией высшего руководства. Главным для процесса определения целей развития предприятия является миссия предприятия как наиболее общая характеристика, поглощающая в себя цели развития предприятия.
Цели развития предприятия «многослойны». Во-первых, цели образуют иерархию и она аналогична системе стратегического планирования. Каждая структурная единица предприятия должна обладать определенной целью развития, поэтому формулирование во многом успешно только тогда, когда достигается баланс между целями организации в целом и целями развития отдельных структурных подразделений.
Во-вторых, цели можно разделить на две группы – цели системы и цели участников.
Цели системы представляют собой общие ожидания обладателей ключевых ресурсов, а цели участников – непосредственные желания обладателей ресурсов, соответствующих определенному уровню иерархии. В первом случае принято говорить о простой иерархии целей, во втором – об иерархии целей участников. Однако в реальной действительности, безусловно эти две структуры теснейшим образом переплетены, образуя полную иерархию целей (рисунок 8).
Цели
предприятия
Персональные
цели высшего
руководства
Цели подразделений Персональные цели руководителей
Подразделений
Функциональные
цели Персональные
цели руководителей
функциональных подразделений

 Тактические
цели Цели
работников
предприятия
Цели системы Цели участников
Рис. 8 - Полная иерархия целей развития предприятия
Стратегический выбор, как заключительный этап стратегического планирования, непосредственно связан с разработкой стратегии развития предприятия. Он предполагает формирование и оценку альтернативных направлений развития предприятия, а также выбор наиболее предпочтительного варианта его развития.
Содержание стратегического выбора представлено на рисунке 9.