Исследование системы стратегического планирования

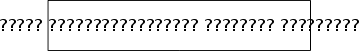

Рис. 9 - Содержание стратегического выбора
Следует подчеркнуть, что формирование и оценка альтернативных вариантов развития предприятия представляет самостоятельную ценность для управления и реализуется в процессе стратегического планирования. При этом определяются временные рамки, мероприятия, ресурсы, объемы и источники финансирования, а также ответственные за реализацию намеченных мероприятий.
На этапе стратегического выбора принято выделять: разработку базовой стратегии развития предприятия и разработку функциональных стратегий, обеспечивающих реализацию базовой стратегии.
Базовые стратегии развития предприятия выбираются в соответствии с циклом его развития (рисунок 10).
ЦИКЛ РАЗВИТИЯ ПРЕДПРИЯТИЯ
|
Стратегия |
Стадия цикла развития предприятия |
Основные средства реализации |
| Рост | Стадия роста (рост объемов продаж и прибыли) |
Проникновение на рынок; Развитие рынка; Разработка товара; Диверсификация. |
| Стабилизация | Стадия нестабильности (падение объемов продаж и прибыли) |
Экономия; Структурная перестройка. |
| Выживание | Стадия выживания (угроза банкротства) | Перестройка всех сфер деятельности (маркетинг, финансовое производство, управление). |
Рис. 10 - Характеристика основных базовых стратегий развития предприятия
Цикл развития предприятия демонстрирует, что наступает в процессе функционирования предприятия ситуация, когда при определенных внешних угрозах и внутренних слабостях оно переходит от успешного развития к ухудшению своей финансово-хозяйственной деятельности. Каждое предприятие в условиях рыночной экономики, как бы успешно оно не функционировало, в течение своей «жизни» проходит через первые две, а иногда и все три, стадии. Задача руководства состоит в минимизации времени на прохождение второй и третьей стадий и максимизации времени экономического роста.
В настоящее время наиболее популярна теория разработки базовых стратегий при помощи выделения стратегических зон хозяйствования.
Стратегическая зона хозяйствования (СЗХ) – это отдельный сегмент внешней среды предприятия, на который оно имеет (или хочет иметь) выход.
Базовая стратегия развития предприятия конкретизируется в функциональных стратегиях развития предприятия в соответствии с основными направлениями деятельности предприятия, обеспечивая достижение основной цели, поставленной руководством.
Функциональные стратегии развития предприятия разрабатываются соответствующими подразделениями. В силу их предназначения и специфики деятельности различные службы предприятия имеют свое собственное видение достижения поставленных целей (ориентиров), поэтому разрабатываемые ими стратегии не всегда стыкуются, а иногда и просто противоречат друг другу. Искусство руководства состоит в сбалансировании интересов и координации разрабатываемых стратегий.
Стратегия маркетинга – детализация маркетинговой части стратегии предприятия, представляющая собой совокупность направлений ее деятельности на рынке и соответствующих принципиальных решений, ориентирующих отдельные мероприятия маркетинга на возможно более полную реализацию стратегии предприятия.
В соответствии с комплексом маркетинга обычно разрабатываются следующие стратегии: стратегия товара, стратегия цен, стратегия товародвижения, стратегия товаропродвижения. Стратегия маркетинга разрабатывается по каждому сегменту рынка (товару), но при этом делается попытка получения системного эффекта с точки зрения экономии затрат.
Финансовая стратегия предполагает формирование и определение направлений использования финансовых ресурсов для реализации базовой стратегии развития предприятия.
Стратегия научно-исследовательских и опытно-конструкторских работ (НИОКР) выражает инновационную политику предприятия, позволяющую повышать и поддерживать конкурентный статус выпускаемой продукции. Обычно принято выделять защитную и наступательную стратегии НИОКР. Защитная стратегия направлена на сохранение своих позиций на рынке и чаще всего связана с поддержанием жизненного цикла выпускаемой продукции.
Наступательная стратегия НИОКР направлена на разработку новых технологических решений для реализации стратегии роста.
Основные составляющие элементы стратегии НИОКР представлены на рисунке 11.



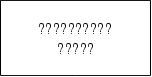
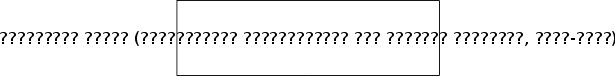
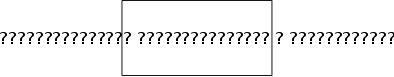
Рис. 11 - Элементы стратегии НИОКР на предприятии
Стратегия производства обеспечивает основные направления деятельности предприятия в области выпуска продукции. При этом производственный процесс является наиболее стабильной деятельностью на практике, но и вместе с тем, в случае нестабильности на производстве потрясения для предприятия оказываются наиболее сильными.
Можно выделить три основные стратегические альтернативы стратегии производства на предприятии:
- полное удовлетворение спроса – предприятие производит столько продукции, сколько ее требуется на рынке;
- производство продукции по среднему уровню спроса – накапливая запасы продукции при падении спроса и удовлетворяя возрастающую потребность за счет накопления;
- производство продукции по нижнему уровню спроса – когда недостающее на рынке количество товаров производят конкуренты или предприятия-партнеры в рамках фирмы.
Важнейшие составляющие стратегии производства на предприятии отражены на рисунке 12.

Рис. 12 - Основные элементы стратегии производства на предприятии.
Таким образом, стратегию можно рассматривать как обобщенную модель долгосрочных действий по управлению предприятием, необходимых для достижения поставленных целей. Стратегия выступает не только в качестве инструмента обоснования, выработки долгосрочных целей и задач научно-технического, производственного, экономического, социального и организационного характера, не только как фактор регулирующий деятельность предприятия до тех пор пока намеченные цели и задачи не будут достигнуты, но и одновременно как средство связи объекта с внешней окружающей средой.
1.2 Планирование как вид управленческой деятельности
Ключевым положением современной теории управления является системный подход, согласно которому процесс обоснования и выработки любого управленческого решения отталкивается от общей цели развития системы и подчиняет ее достижению деятельность всех элементов системы.
Системный подход в управлении предполагает выделение:
управляющей подсистемы, или субъекта управления;
управляемой подсистемы, или объекта управления
Субъект управления – это управленческие работники (персонал) различных уровней иерархии управления, а объект управления – предприятие, на которое направлено управленческое воздействие. Объект и субъект управления находятся в процессе постоянного взаимодействия (рисунок 13).
 УВ

КИф
Обозначения:
УВ – управленческое воздействие (управленческая информация);
Киф – информация о состоянии и функционировании объекта управления для корректировки управленческих воздействий.
Рис. 13 - Процесс взаимодействия объекта и субъекта управления
Следовательно, процесс управления осуществляется посредством передачи информации в обоих направлениях: от субъекта к объекту управления и наоборот.
Предметом управления является информация, которая фиксирует условия перехода от существующего к желаемому состоянию объекта управления.
Результатом процесса управления является управленческое решение, которое направлено на повышение эффективности функционирования и развития предприятия.
По своему содержанию процесс управления – определенная последовательность взаимосвязанных действий (процедур), каждое из которых предполагает осуществление соответствующих функций.
Функция управления – относительно обособленные процессы деятельности управленческого работника, которые позволяют обосновывать, принимать и осуществлять управленческое воздействие. Их выделение происходит в результате разделения и специализации труда в сфере управления.
Каждая из функций рассматривается в качестве определенной стадии управленческого процесса.
Содержание и стадии процесса управления отражены на рисунке 14.
Последовательность Стадии процесса
управленческих действий управления

- анализ
 прогнозирование
- планирование
 программирование
- маркетинг

 -
принятие
решения регулирование - организация
 -
мотивация коммуникация

Рис. 14- Содержание и стадии процесса управления.
Важнейшим системообразующим элементом управления является планирование.
Планирование как вид управленческой деятельности направлено на выбор оптимальной альтернативы развития предприятия рассчитанной на определенный период времени. Его результатом является план мероприятий (заданий) – многоцелевая программа развития предприятия, которая направлена на достижение эффективного использования всех видов ресурсов в определенный период времени. Другими словами, план дает описание будущего (желаемого) состояния и тенденций развития объекта управления, в котором находят отражение цели субъекта управления, разрабатывающего этот план, то есть план всегда включает систему целей и схему действий по их реализации (мероприятия, задания, ресурсы).
В мировой практике планирование представляет собой достаточно сложный вид умственной деятельности, который имеет следующие особенности:
1. Планирование – это всегда предварительное принятие решений, то есть оно нацелено на достижение определенных результатов в перспективе.
2. Достижение планируемого результата определяется действием большой совокупности взаимосвязанных условий и факторов, что приводит к постоянным изменениям, как в самом предприятии, так и во внешней по отношению к нему среде. По этой причине надо помнить, что будущее состояние предприятия всегда является неопределенным, решение одних проблем не исключает появление других, даже более сложных. Вследствие этого система планирования должна быть гибкой, способной адаптироваться к постоянным изменениям, как самого предприятия, так и внешней среды. Другими словами, план нуждается в постоянной корректировке.
3. Процесс планирования всегда связан как с предотвращением ошибочных действий, так и с сокращением числа неиспользованных возможностей.
Роль планирования заключается не в предсказании будущего состояния предприятия и не в пассивном приспособлении к происходящим изменениям, а в активном преобразовании предприятия и внешней по отношению к нему среды.
Логика системного подхода к планированию основывается на сочетании генетического и нормативного (целевого) подходов, что отражено на рисунке 15.
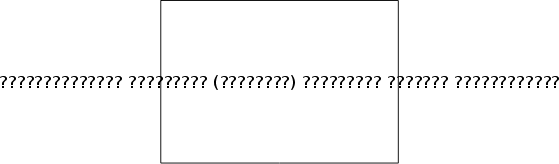
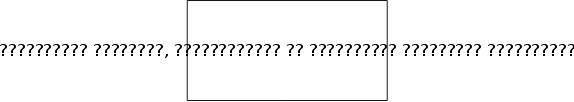
Рис. 15 - Логика системного подхода к планированию
Процесс планирования всегда включает ряд элементов, которые отражены на рисунке 16.
|
ПЛАНИРОВАНИЕ |
||||
| Результаты | Средства | Ресурсы | Внедрение (алгоритм принятия решений) | Контроль |
Рис. 16 - Основные элементы процесса планирования
Планирование основывается на ряде методологических принципов, важнейшие из которых приведены в таблице 1.1.
Таблица 1.1 Принципы планирования
|
Принципы |
Содержание |
| Системность | В процессе обоснования и принятия плановых решений необходимо учитывать сложный характер функционирования и развития предприятия как определенной социально-эколого-экономической системы. |
| Компетентность | В процессе обоснования и принятия плановых решений должны приниматься в расчет все возможные последствия его реализации как на предприятии, так и во внешней среде. |
| Оптимальность | План должен ориентироваться на обеспечение наибольшей эффективности функционирования и развития предприятия. |
| Адаптивность | Предусматривается возможность адаптации плана к постоянно происходящим изменениям как на самом предприятии, так и во внешней среде. |
| Ограниченность ресурсных возможностей | План должен ориентироваться на обеспечение рационального и эффективного использования всех видов ресурсов. |
Стратегическое планирование выступает составной частью стратегического управления, которое представляет собой процесс, протекающий в три основных этапа (рисунок 17). Этапы стратегического управления, как правило, частично могут совпадать во времени и оказывать влияние друг на друга.
|
1 этап |
Определение долгосрочных перспектив развития предприятия (стратегия) |
|
2 этап |
Разработка комплекса мероприятий (заданий) по реализации стратегии развития предприятия |
|
3 этап |
Контроль и выявление основных проблем при реализации стратегии развития предприятия |
Рис. 17 - Основные этапы стратегического управления
Реализация выбранной стратегии, или стратегическое управление, предусматривает корректировку стратегического плана. Оно осуществляется на основе общих принципов и правил управленческой деятельности. К числу наиболее распространенных из них следует отнести:
- контроль – используется в тех случаях, когда прогнозируется достаточно стабильное развитие предприятия;
- экстраполяция – применяется в тех случаях, когда на перспективу прогнозируется проявление тенденций, аналогичных предыдущему периоду;
- разработка принципиально новых стратегий – используется в том случае, когда в перспективе ожидается появление принципиально новых тенденций в развитии предприятия;
- принятие оперативных решений – целесообразно применять в тех случаях, когда в развитии предприятия возникают неожиданные ситуации, которые приводят к резкому изменению тенденций развития как предприятия в целом, так и отдельных подразделений.
В процессе стратегического управления можно условно выделить пять аспектов:
концептуальный – раскрытие содержания того, что надо делать;
технологический – разработка механизма, то есть, как это надо делать;
ресурсный – какие средства необходимо использовать;
временный – указание сроков реализации и последовательности осуществления управленческих действий;
организационно-управленческий – формирование необходимой организационной структуры стратегического управления.
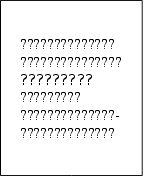
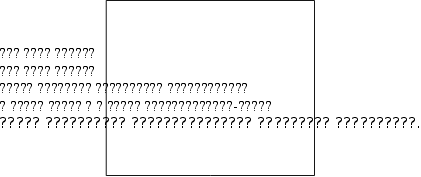 Принципиальный
подход к разработке
алгоритма
стратегического
управления
отражен на
рисунке 18.
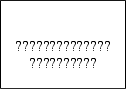
Рис. 18 - Алгоритм стратегического управления.
Таким образом, стратегическое управление представляет собой комплексную систему управления, которая базируется на прогнозировании внешней окружающей среды и выработке способов и методов адаптации объекта управления к ее постоянным изменениям.
Эффективность стратегического плана оценивается через степень достижения его целей.
В процессе расчетов показателей эффективности стратегических планов предприятий могут учитываться следующие результаты:
- производственные – выручка, полученная от реализации произведенной продукции за минусом израсходованной на собственные нужды;
- социальные, связанные с изменением условий жизнедеятельности работников предприятия и членов их семей.
В качестве дополнительных показателей при оценке реализации стратегических планов могут использоваться:
- коэффициент действенности плана, который может определяться как отношение между достигнутыми и намеченными (запланированными) результатами;
- коэффициент экономичности плана как отношение между намеченными (запланированными) и фактическими затратами;
- производительность, которая может рассчитываться как отношение достигнутых результатов к фактическим затратам;
- коэффициент уровня жизни населения (работников), определяемый как отношение между достигнутым и намеченным (запланированным) уровнем жизни населения (работников);
- прибыльность, определяемая как отношение доходов в целом к общей сумме расходов.
В заключение необходимо отметить, что эффективность стратегического планирования и управления непосредственно связана с проблемами оценки и управления риском.
Стратегическое планирование осуществляется в условиях неопределенности и риска. Количественное определение риска предполагает знание основных последствий планируемых действий и мероприятий, каждое из которых может наступить с той или иной степенью вероятности. В настоящее время существует три основных способа сокращения величины риска:
страхование;
диверсификация производства;
увеличение объема и повышение достоверности информации, необходимой для обоснованного принятия управленческих решений.
В последние годы в арсенале стратегического планирования и управления разработан и стал использоваться на практике ряд специальных методов, к числу наиболее распространенных из них следует отнести построение сценариев, моделирование, разработку планов на основе прогностических гипотез, экспертные оценки различных вариантов стратегии развития и построение матриц.
Современный этап развития стратегического управления основывается на убеждении в том, что успех предприятия определяется рациональной организацией производства и современной организационной структурой управления, снижением издержек за счет эффективного использования всех видов ресурсов. В этой связи стратегическое планирование и управление как раз и должны стать прерогативой исполнителей, которым следует проявлять инициативу на этапе не только планирования, но и воплощения стратегии.
Успех деятельности предприятия связан с тем, насколько быстро и удачно предприятие может приспосабливаться к экономическому, социально-политическому и социально-культурному окружению.
2. Краткая Организационно-экономическая характеристика деятельности предприятия
2.1.Статус предприятия
ЗАО «Экология» с 1996 года активно занимается переработкой и утилизацией отходов предприятий г. Орла, имеет большой практический опыт в области их переработки на основе освоения новых технологий. Постановлением администрации города Орла №863 от 25.04.2000г. ЗАО «Экология» было определено базовым предприятием, имеющим лицензии на право ведения природоохранной деятельности в г. Орле.
ЗАО «Экология» осуществляет деятельность по сбору, переработке и утилизации отходов производства и потребления от предприятий и населения города Орла и области по четырём основным направлениям: переработка масло-, нефтесодержащих отходов; переработка органических и иных отходов в строительный материал; изготовление установок для улавливания и очистки дождевых и талых вод от масло-, нефтепродуктов и взвешенных частиц; приём и переработка отходов центром промышленной селекции, переработка и утилизация промышленных отходов на городском полигоне.
ЗАО «Экология» помимо производственной деятельности осуществляет ещё и торговое направление, связанное с реализацией продукции, полученной в результате переработки отходов. Ведение торговой деятельности говорит о том, что предприятие стремится рационально использовать имеющиеся ресурсы для получения дополнительной прибыли.
О размере, структуре и изменениях в имущественном состоянии предприятия свидетельствуют данные таблицы 2.1.
Таблица 2.1. Анализ имущественного состояния ЗАО «Экология»
|
Показатели |
На начало 2004г. (база расчета) |
На начало 2005г. |
На начало 2006г. |
На конец 2006г. |
|||||
|
тыс. руб. |
% |
тыс. руб. |
% |
тыс. руб. |
% |
тыс. руб. |
% |
||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | |
|
Актив |
|||||||||
|
I. Внеоборотные активы |
|||||||||
| Нематериальные активы | 3 | 100 | 9 | 300 | 23 | 766,6 | 2 | 66,7 | |
| Основные средства | 191 | 100 | 318 | 166,5 | 331 | 173,3 | 388 | 203,1 | |
| Незавершен. строительство | - | - | - | - | - | - | - | - | |
| Доход влож.в мат.ценности | - | - | - | - | - | - | - | - | |
| Долгосрочн. финвложения | - | - | - | - | - | - | - | - | |
| Отлож. налоговые активы | - | - | - | - | - | - | - | - | |
| Прочие внеоборотн. активы | - | - | - | - | - | - | - | - | |
| Итого по разделу I | 194 | 100 | 327 | 168,5 | 354 | 182,5 | 390 | 201 | |
|
II. Оборотные активы |
|||||||||
| Запасы | 4333 | 100 | 5623 | 129,7 | 6133 | 141,5 | 6659 | 153,6 | |
| НДС по приобретенным ценностям | - | - | - | - | - | - | - | - | |
| ДЗ (-«- ч/з 12 мес. после отч.даты) | - | - | - | - | - | - | - | - | |
| ДЗ (-«- в теч. 12 мес. после отч.даты) | 118 | 100 | 4 | 3,4 | 160 | 135,6 | 51 | 43,2 | |
| Краткосрочн. финвложения | - | - | - | - | - | - | - | - | |
| Денежные средства | 195 | 100 | 116 | 59,5 | 175 | 89,7 | 490 | 251,2 | |
| Прочие оборотные активы | - | - | - | - | - | - | - | - | |
| Итого по разделу II | 4646 | 100 | 5744 | 123,6 | 6468 | 139,2 | 7200 | 155 | |
|
БАЛАНС (I + II) |
4840 | 100 | 6071 | 125,4 | 6822 | 140,9 | 7590 | 157 | |
|
Пассив |
|||||||||
|
III. Капитал и резервы |
|||||||||
| Уставный капитал | 8 | 100 | 8 | 100 | 8 | 100 | 8 | 100 | |
| Добавочный капитал | 184 | 100 | 184 | 100 | 184 | 100 | 184 | 100 | |
| Резервный капитал | 5 | 100 | 5 | 100 | 5 | 100 | 5 | 100 | |
| Нераспределенная прибыль (непокрытый убыток) | 1586 | 100 | -56 | - 3,5 | 379 | 23,9 | 3801 | 237 | |
| Итого по разделу III | 1783 | 100 | 141 | 7,9 | 576 | 32,3 | 3998 | 224,2 | |
|
IV. Долгосрочные обязательства |
|||||||||
| Займы и кредиты | - | - | 1182 | 100 | 2664 | 225,3 | 1918 | 162,2 | |
| Отложен.налог.обязательства | - | - | - | - | - | - | - | - | |
| Прочие долгосрочные обязательства | - | - | - | - | - | - | - | - | |
| Итого по разделу IV | - | - | 1182 | 100 | 2664 | 225,3 | 1918 | 162,2 | |
|
V. Краткосрочные обязательства |
|||||||||
| Займы и кредиты | - | - | 1436 | 100 | 1750 | 122 | - | - | |
| КЗ | 3057 | 100 | 3312 | 108,3 | 1832 | 60 | 1674 | 54,7 | |
| Задолженность перед участниками (учредителями) по выплате доходов | - | - | - | - | - | - | - | - | |
| Доходы будущих периодов | - | - | - | - | - | - | - | - | |
| Резервы предстоящих расходов | - | - | - | - | - | - | - | - | |
| Прочие краткосроч. обязат. | - | - | - | - | - | - | - | - | |
| Итого по разделу V | 3057 | 100 | 4748 | 155,3 | 3582 | 117,2 | 1674 | 54,7 | |
|
БАЛАНС (III+IV+V) |
4840 | 100 | 6071 | 125,4 | 6822 | 140,9 | 7590 | 157 | |
Анализ имущественного состояния ЗАО «Экология» показывает, что за последние три года валюта баланса значительно выросла и составила 7590 тыс.руб. против 4840 тыс.руб. Рост валюты баланса на 57% произошел в результате увеличения: производственного потенциала на 101% и финансового потенциала предприятия на 55%. Рост валюты баланса произошел прежде всего за счет увеличения остаточной стоимости основных средств на 103% (это говорит о модернизации производства) и реализации продукции, что повлекло за собой: рост остатка денежных средств на счетах в банках и кассе на 151,2% (это указывает на увеличение свободных денежных средств предприятия); а также увеличение объема нераспределенной прибыли предприятия на 137% и как следствие этого увеличение собственных источников формирования имущества с 1783 тыс.руб. до 3998 тыс.руб. Рост источников позволяет полностью покрыть за счет собственного капитала свой производственный потенциал и оставшаяся часть собственных источников идет на формирование финансового потенциала ЗАО «Экология». Отрицательными моментами имущественного состояния предприятия являются: необеспеченность запасов в полном объеме собственными источниками, превышение кредиторской задолженности на дебиторской (1674 тыс.руб. > 51 тыс.руб.), что приведет предприятие к ухудшению финансового состояния, к снижению платежеспособности и финансовой устойчивости. Усилия ЗАО «Экология» в основном направлены на погашение краткосрочных и долгосрочных обязательств, на что указывает: уменьшение суммы кредиторской задолженности на 45,3% (с 3057 до 1674 тыс.руб.), снижение объема долгосрочных обязательств с 2664 до 1918 тыс.руб. и полное погашение задолженности по краткосрочным займам и кредитам в размере 1750 тыс.руб.
Об имущественном изменении его структуры свидетельствуют данные табл.2.2.
Таблица 2.2.Структурный анализ имущества ЗАО «Экология» за 2004-2006 год
|
Показатели |
На начало 2004г. |
На начало 2005г. |
На начало 2006г. |
На конец 2006г. |
||||||
|
тыс. руб. |
Уд.вес, % |
тыс. руб. |
Уд.вес, % |
тыс. руб. |
Уд.вес, % |
тыс. руб. |
Уд.вес, % |
|||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | ||
|
Актив |
||||||||||
|
I. Внеоборотные активы |
||||||||||
| Нематериальные активы | 3 | 0,06 | 9 | 0,14 | 23 | 0,3 | 2 | 0,02 | ||
| Основные средства | 191 | 3,9 | 318 | 5,2 | 331 | 4,8 | 388 | 5,1 | ||
| Незавершен. строительство | - | - | - | - | - | - | - | - | ||
| Доход влож.в мат.ценности | - | - | - | - | - | - | - | - | ||
| Долгосрочн. финвложения | - | - | - | - | - | - | - | - | ||
| Отлож.налог.активы | - | - | - | - | - | - | - | - | ||
| Прочие внеоборотн. активы | - | - | - | - | - | - | - | - | ||
| Итого по разделу I | 194 | 4 | 327 | 5,4 | 354 | 5,1 | 390 | 5,1 | ||
|
II. Оборотные активы |
||||||||||
| Запасы | 4333 | 89,5 | 5623 | 92,6 | 6133 | 90 | 6659 | 87,7 | ||
| НДС по приобретенным ценностям | - | - | - | - | - | - | - | - | ||
| ДЗ (-«- ч/з 12 мес. после отч.даты) | - | - | - | - | - | - | - | - | ||
| ДЗ (-«- в теч. 12 мес. после отч.даты) | 118 | 2,4 | 4 | 0,06 | 160 | 2,3 | 51 | 0,67 | ||
| Краткосрочн. финвложения | - | - | - | - | - | - | - | - | ||
| Денежные средства | 195 | 4 | 116 | 2 | 175 | 2,5 | 490 | 6,4 | ||
| Прочие оборотные активы | - | - | - | - | - | - | - | - | ||
| Итого по разделу II | 4646 | 95,9 | 5744 | 94,6 | 6468 | 95 | 7200 | 95 | ||
|
БАЛАНС (I + II) |
4840 | 100 | 6071 | 100 | 6822 | 100 | 7590 | 100 | ||
|
Пассив |
||||||||||
|
III. Капитал и резервы |
||||||||||
| Уставный капитал | 8 | 0,1 | 8 | 0,1 | 8 | 0,1 | 8 | 0,1 | ||
| Добавочный капитал | 184 | 3,8 | 184 | 3 | 184 | 2,7 | 184 | 2,4 | ||
| Резервный капитал | 5 | 0,1 | 5 | 0,08 | 5 | 0,07 | 5 | 0,06 | ||
| Нераспределенная прибыль (непокрытый убыток) | 1586 | 32,7 | -56 | - | 379 | 5,5 | 3801 | 50 | ||
| Итого по разделу III | 1783 | 36,8 | 141 | 2,3 | 576 | 8,4 | 3998 | 52,6 | ||
|
IV. Долгосрочные обязательства |
||||||||||
| Займы и кредиты | - | - | 1182 | 19,4 | 2664 | 39 | 1918 | 25,2 | ||
| Отложен.налог.обязательства | - | - | - | - | - | - | - | - | ||
| Прочие долгосрочные обязательства | - | - | - | - | - | - | - | - | ||
| Итого по разделу IV | - | - | 1182 | 19,4 | 2664 | 39 | 1918 | 25,2 | ||
|
V. Краткосрочные обязательства |
||||||||||
| Займы и кредиты | - | - | 1436 | 23,6 | 1750 | 25,6 | - | - | ||
| КЗ | 3057 | 63,1 | 3312 | 54,5 | 1832 | 26,8 | 1674 | 22 | ||
| Задолженность перед участниками (учредителями) по выплате доходов | - | - | - | - | - | - | - | - | ||
| Доходы будущих периодов | - | - | - | - | - | - | - | - | ||
| Резервы предстоящих расходов | - | - | - | - | - | - | - | - | ||
| Прочие краткосроч. обязат. | - | - | - | - | - | - | - | - | ||
| Итого по разделу V | 3057 | 63,1 | 4748 | 78,2 | 3582 | 52,5 | 1674 | 22 | ||
|
БАЛАНС (III+IV+V) |
4840 | 100 | 6071 | 100 | 6822 | 100 | 7590 | 100 | ||
Анализ структурного баланса ЗАО «Экология» показывает, что структура имущества предприятия незначительно изменилась в сторону снижения финансового потенциала с 95,9% до 95%, увеличения производственного потенциала предприятия с 4% до 5%. Уменьшение доли запасов на 1,8% говорит о том, что запасы по-прежнему остаются непокрытыми собственным капиталом. Доля заемных средств в структуре источников финансово-хозяйственной деятельности ЗАО «Экология» составляет 47,2%, что указывает на нехватку собственных источников финансирования. Вместе с тем увеличение доли собственных источников в валюте пассива баланса с 36,8% в 2004 году и до 52,6% в конце 2006 года свидетельствует об усилении финансовой устойчивости и независимости предприятия от заемных и привлеченных средств.
Анализ изменения имущественного состава по ЗАО «Экология» представлен в таблице 2.3.
Таблица 2.3 Анализ изменений имущественного состава по ЗАО «Экология» за 2004-2006 год
Показатели |
Абсолютные величины на нач.2004г (база расчета) сумма, тыс.руб. |
Удельный вес,% на нач. 2004 |
Отклонения |
||||||||
|
Удельного веса, % |
Абсолютных величин, тыс.руб. |
||||||||||
|
Нач 2004 |
Нач. 2005 |
Нач. 2006 |
Нач. 2005 |
Нач. 2006 |
Нач. 2006 |
||||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | |||
|
Актив |
|||||||||||
|
I. Внеоборотные активы |
|||||||||||
| Нематериальные активы | 3 | 0,06 | +0,08 | +0,24 | -0,04 | +6 | +20 | -1 | |||
| Основные средства | 191 | 3,9 | +1,3 | +0,9 | +1,2 | +127 | +140 | +197 | |||
| Незавершен. строительство | |||||||||||
| Доход влож.в мат.ценности | |||||||||||
| Долгосрочн. финвложения | |||||||||||
| Отлож.налог.активы | |||||||||||
| Прочие внеоборотн. активы | |||||||||||
| Итого по разделу I | 194 | 4 | +1,4 | +1,1 | +1,1 | +133 | +160 | +196 | |||
|
II. Оборотные активы |
|||||||||||
| Запасы | 4333 | 89,5 | +3,1 | +0,5 | -1,8 | +1290 | +1800 | +2326 | |||
| НДС по приобретенным ценностям | |||||||||||
| ДЗ (-«- ч/з 12 мес. после отч.даты) | |||||||||||
| ДЗ (-«- в теч. 12 мес. после отч.даты) | 118 | 2,4 | -2,34 | -0,1 | -1,73 | -114 | +42 | -67 | |||
| Краткосрочн. финвложения | |||||||||||
| Денежные средства | 195 | 4 | -2 |
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: | |||||||