Анализ и диагностика финансово-хозяйственной деятельности ООО "Асиновский городской молочный завод"
На 31.12.08 финансовое состояние предприятия можно охарактеризовать как неустойчивое, сопряженное с нарушением платежеспособности, но при этом все, же сохраняется возможность восстановления равновесия за счет пополнения источников собственных средств, за счет сокращения дебиторской задолженности, ускорения оборачиваемости запасов.
Анализ платежеспособности предприятия
Платёжеспособность предприятия - важнейшая характеристика финансового состояния предприятия, отражающая его способность своевременно и в полном объеме оплачивать краткосрочные обязательства. Оценка платёжеспособности производится по данным баланса на основе ликвидности оборотных активов.
Показатели ликвидности представлены в табл. 7.4
Таблица 7.4
| Показатель | 31.12.07 | 31.12.08 |
| Коэффициент абсолютной ликвидности (платежеспособности) | 0,007 | 0,038 |
| Коэффициент быстрой ликвидности | 0,197 | 0,460 |
| Коэффициент текущей ликвидности | 0,766 | 1,201 |
Как видно из табл. 7.8, на каждый рубль краткосрочных обязательств приходится 1,20 коп. ликвидных активов и лишь 3,8 % обязательств предприятие сможет оплатить немедленно после отчетной даты. С помощью дебиторской задолженности предприятие сможет оплатить лишь 46 % обязательств, что на 26 % больше уровня прошлого года.
Таким образом, предприятие является неплатежеспособным.
В случае если хотя бы одно условие не выполняется, структура баланса признается неудовлетворительной, а платежеспособность предприятия не соответствует требования ФСФО. Тогда оценивается возможность восстановления платежеспособности до теоретически нормального уровня в течение ближайших 6 месяцев.
Расчет коэффициента восстановления или утраты платежеспособности определяется по формуле:
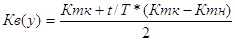
где Ктк, Ктн - значение коэффициента текущей ликвидности на начало и конец периода;
Т - длительность анализируемого периода, мес.;
t - длительность прогнозируемого периода (6мес. - при оценке возможности восстановления, 3 мес. - при оценке вероятности утраты платежеспособности).
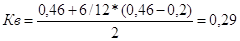
Таким образом, анализируемое предприятие неплатежеспособно и в ближайшие 6 месяцев не имеет возможности восстановить платежеспособность.
Анализ ликвидности баланса
Ликвидность баланса определяется, как степень покрытия обязательств предприятия его активами, срок превращения которых в денежную форму соответствует сроку погашения обязательств. Ликвидность активов - величина, обратная ликвидности баланса по времени превращения активов в денежные средства. Анализ ликвидности баланса заключается в сравнении средств по активу, сгруппированных по степени их ликвидности и расположенных в порядке убывания ликвидности, с обязательствами по пассиву, сгруппированными по срокам их погашения и расположенными в порядке возрастания сроков.
Показатели ликвидности характеризуют способность предприятия выполнять свои обязательства, используя свои активы.
Группировка активов и пассивов представлена в таблице 7.5
Таблица 7.5
|
31.12.07 |
31.12.08 |
|
| А1 | 653 | 1 611 |
| А2 | 16 645 | 17 819 |
| А3 | 48 398 | 31 317 |
| А4 | 83 846 | 68 112 |
|
Баланс |
149 542 |
118 859 |
| П1 | 32 274 | 20 320 |
| П2 | 55 636 | 21 956 |
| П3 | 558 | 518 |
| П4 | 61 074 | 76 065 |
|
Баланс |
149 542 |
118 859 |
| А1-П1 | -31 621 | -18 709 |
| А2-П2 | -38 991 | -4 137 |
| А3-П3 | 47 840 | 30 799 |
| А4-П4 | 22 772 | -7 953 |
|
Текущая ликвидность |
-70 612 |
-22 846 |
|
Перспективная ликвидность |
47 840 |
30 799 |
Анализ ликвидности баланса предприятия по состоянию на 31.12.08 г. позволяет сделать следующие выводы: чистое сальдо высоколиквидных активов и пассивов составляет -18 709 тыс. руб., не соответствует оптимальной структуре баланса, сальдо группы средней ликвидности -4 137 тыс. руб., не соответствует оптимальной структуре, сальдо группы с пониженной ликвидностью 30 799 тыс. руб., соответствует оптимуму, сальдо низколиквидных активов и пассивов -7 953 тыс. руб., соответствует оптимальной структуре баланса. Показатель текущей ликвидности составляет -22 846 тыс. руб., ликвидность оценивается как недостаточная. Перспективная ликвидность составляет 30 799 тыс. руб., ликвидность оценивается как нормальная.
Оценка деловой активности
Стабильность финансового положения предприятия в условиях рыночной экономики обуславливается в немалой степени его деловой активностью. Деловая активность проявляется, прежде всего, в динамичности развития предприятия, достижении ею поставленных целей, что отражают абсолютные и относительные показатели.
Главными качественными и количественными критериями деловой активности предприятия являются: широта рынков сбыта продукции, включая наличие поставок на экспорт, репутация предприятия, степень плана основным показателям хозяйственной деятельности, обеспечение заданных темпов их роста, уровень эффективности использования ресурсов (капитала), устойчивость экономического роста.
Хозяйственная деятельность предприятия может быть охарактеризована различными показателями, основными из которых являются объем реализации продукции (работ, услуг), прибыль, величина активов предприятия (авансированного капитала).
Важнейшей количественной характеристикой деловой активности являются показатели оборачиваемости. Финансовое положение предприятия, ее платежеспособность зависят от того, насколько быстро средства, вложенные в активы, превращаются в реальные деньги.
Оборачиваемость зависит от внешних и внутренних факторов. К внешним факторам относятся: отраслевая принадлежность, сфера деятельности, масштабы деятельности, инфляционные процессы, характер хозяйственных связей с партнерами.
К внутренним факторам относятся: эффективность стратегии управления активами, ценовая политика предприятия, методика оценки товарно-материальных ценностей и запасов.
Таблица 7.6 - инамика показателей деловой активности
| Показатели деловой активности | 2007г. | 2008г. | +,- |
| Оборачиваемость чистых активов | 6,658 | 4,976 | -1,682 |
| Оборачиваемость оборотных фондов | 5,133 | 6,152 | 1,019 |
| Оборачиваемость запасов | 8,634 | 12,088 | 3,454 |
| Оборачиваемость кредиторской задолженности | 12,947 | 18,63 | 5,683 |
| Оборачиваемость дебиторской задолженности | 13,625 | 13,239 | -0,386 |
Как видно из таблицы 7.6, динамика оборачиваемости неоднозначна. В 2008 г. оборачиваемость чистых активов и дебиторской задолженности замедляется. В результате снижение выручки сопровождается ростом задолженности.
Заключение
В ходе исследования темы «Анализ и диагностика финансово-хозяйственной деятельности ООО «Асиновский городской молочный завод» были рассмотрены следующие вопросы:
- теоретические основы, сущность, специфика, основных задач и методики финансового анализа;
- проанализированы основные финансовые показателей деятельности ООО «Асиновский городской молочный завод»;
- проанализированы результаты финансовой деятельности ООО «Асиновский городской молочный завод»;
- определены способы улучшения показателей финансово-хозяйственной деятельности ООО «Асиновский городской молочный завод».
В ходе изучения данных вопросов было установлено, что:
Динамический (горизонтальный) анализ отчетности ООО «Асиновский городской молочный завод» за период с 31.12.07 по 31.12.08 г. позволил выявить ряд положительных тенденций. В активе баланса: увеличение денежных средств на счетах, уменьшение дебиторской задолженности, если до этого она была слишком большой (больше чем 20% от оборотного капитала), уменьшение запасов с уменьшением объемов выручки. В пассиве баланса: увеличение нераспределенной