Система учета основных средств на ЗАО "Маяк"
Кредит счета 91-1 «Прочие доходы и расходы» – «Прочие доходы».
В первоначальную стоимость безвозмездно полученных объектов включается расходы предприятия по монтажу. Такие расходы собираются по дебету счета 08 «Вложения во внеоборотные активы» с кредита счетов 10 “Сырье и материалы”; 60 «Расчеты с поставщиками и подрядчиками»; 68 «Расчеты по налогам и сборам»; 69 «Расчеты по социальному страхованию и обеспечению»; 70 «Расчеты с персоналом по оплате труда»; 71 “Расчеты с подотчетными лицами”; 76 «Расчеты с различными дебиторами и кредиторами»
После сдачи объекта в эксплуатацию эти расходы присоединяются к первоначальной стоимости.
Дебет счета 01 «Основные средства»,
Кредит счета 08 « Вложения во внеоборотные активы».
б) Основные средства получены предприятием в счет вклада в уставный капитал в пределах сумм, установленных в учредительном договоре. В счет уставного капитала основные средства относятся по цене соглашения. В таком случае расходы по доставке основных средств на предприятие несет учредитель и, по условиям учредительного договора, предприятие возмещает ему расходы.
Дебет счета 08 «Вложения во внеоборотные активы», Кредит счета 75-1 «Расчеты с учредителями» – «Расчеты по вкладам в уставной капитал»
в) Основные средства, приобретенные предприятием, не требующие монтажа. «К оборудованию, не требующему монтажа, относится оборудование, которое не требует для ввода его в действие предварительной сборки или установки на опоры, фундаменты (локомотивы, вагоны, тракторы, сельскохозяйственные машины, и т.п.)»15 В этом случае, когда основные средства приобретены для производственных целей, они приходуются по стоимости приобретения без учета НДС, уплаченного при приобретении.
Дебет счета 08 «Вложения во внеоборотные активы»,
Кредит счета 60 «Расчеты с поставщиками и подрядчиками».
НДС при приобретении не определяется путем расчета, поэтому работники бухгалтерии следят за тем, чтобы при переводе средств продавцам, в платежном поручении (Приложение 5), были выделены данные по оплачиваемому НДС отдельной позицией.
После предоставления банком выписки о списании денежных средств с расчетного счета, которая удостоверяет оплату приобретенных основных средств и расходы, связанные с их приобретением, (в том числе НДС), в бухгалтерии делается проводка:
Дебет счета 60 «Расчеты с поставщиками и подрядчиками»,
Кредит счета 51 «Расчетный счет».
Сумма уплаченного налога в течении 6-ти месяцев списывают ежемесячно равными долями.
Дебет счета 68 «Расчеты по налогам и сборам»,
Кредит счета 19 “НДС”.
г) Основные средства, приобретенные предприятием, требующие монтажа. «К оборудованию, требующему монтажа, относится оборудование, которое может быть введено в действие только после сборки его отдельных частей или установки на фундаменты и опоры»16 Расходы на приобретение такого оборудования и его доставку отражают.
Дебет счета 07 “Оборудование к установке”,
Кредит счета 23 «Вспомогательное производство»
60 «Расчеты с поставщиками и подрядчиками»
70 «Расчеты с персоналом по оплате труда»
71«Расчеты с подотчетными лицами”
76 «Расчеты с различными дебиторами и кредиторами».
После приобретения производится, его передача монтажным организациям и оформляется «Актом приемки-передачи оборудования в монтаж» форма № ОС-15.
После передачи оборудования в монтаж, делается запись:
Дебет сета 08 «Вложения во внеоборотные активы»,
Кредит счета 07 “Оборудование к установке”.
Далее все расходы по монтажу отражаются по дебету счета 08 «Вложения во внеоборотные активы» и кредиту счетов 10 «Материалы»23 «Вспомогательное производство» 60 «Расчеты с поставщиками и подрядчиками»; 68 «Расчеты по налогам и сборам»; 69 «Расчеты по социальному страхованию и обеспечению»; 70 «Расчеты с персоналом по оплате труда»; 71 “Расчеты с подотчетными лицами”; 76 «Расчеты с различными дебиторами и кредиторами».
После окончания монтажа объект принимается на учет по фактическим затратам.
Дебет счета 01 «Основные средства»,
Кредит счета 08 «Вложения во внеоборотные активы».
Уплаченный при приобретении оборудования НДС в его инвентарную стоимость не включается, а берется на учет по дебету счета 19-1 «НДС» и кредиту 60 «Расчеты с поставщиками и подрядчиками», а затем списывается аналогично предыдущему пункту по частям.
На дефекты, выявленные в процессе ревизии, монтажа или испытания оборудования, составляется «Акт о выявленных дефектах оборудования» форма № ОС-16.
Все способы поступления объектов основных средств принимаются к бухгалтерскому учету на основании накладной; счет-фактуры; в которой обязательно должно быть указано наименование, количество поставляемых средств, цена за единицу и общая их стоимость, налоговая ставка и сумма налога (Приложение 6); акта приемки-передачи основных средств - это типовая форма № ОС-1 (Приложение 7).
В этой форме указываются все реквизиты предприятия; порядковый номер документа; 8-значный код организации в соответствии с общероссийским классификатором предприятий и организаций (ОКПО), присвоенный отделом статистики после регистрации предприятия; наименование или код структурного подразделения предприятия, которому передаются основные средства; первоначальная (балансовая) стоимость; срок полезного использования; сумма начисленной амортизации; инвентарный и заводской номер, год выпуска (постройки); дата ввода в эксплуатацию (месяц, год); лицо которое сдает и принимает основное средство, в конце, обязательно, данные закрепляются подписью главного бухгалтера.
Акт приемки-передачи основных средств применяется на данном предприятии:
для учета ввода объектов в эксплуатацию (за исключением тех случаев, когда ввод объектов в действие должен в соответствии с действующим законодательством оформляться в особом порядке);
для оформления внутреннего перемещения основных средств из одного структурного подразделения организации в другое;
для оформления передачи основных средств со склада (из запаса) в эксплуатацию;
для исключения из состава основных средств при передаче, продаже другой организации
В бухгалтерии, после того как собраны все затраты, которые были произведены по основному средству, и после ввода объекта в эксплуатацию, согласно акту приемки-передачи, технических паспортов и других документов открывают инвентарную карточку учета основных средств - форма № ОС-6 (Приложение 8). Инвентарная карточка открывается отдельно по каждому инвентарному объекту. «Под инвентарным объектом основных средств понимается объект со всеми приспособлениями и принадлежностями или отдельный конструктивно обособленный предмет, предназначенный для выполнения определенных самостоятельных функций, или же обособленный комплекс конструктивно - сочлененных предметов, представляющих собой единое целое, и предназначенный для выполнения определенной работы. Комплекс конструктивно - сочлененных предметов - это один или несколько предметов одного или разного назначения, имеющие общие приспособления и принадлежности, общее управление, смонтированные на одном фундаменте, в результате чего каждый входящий в комплекс предмет может выполнять свои функции только в составе комплекса, а не самостоятельно. В случае наличия у одного объекта нескольких частей, имеющих разный срок полезного использования, каждая такая часть учитывается как самостоятельный инвентарный объект»17
В инвентарных карточках приведены основные данные по объекту основных средств, такие как:
срок полезного использования;
способ начисления амортизации;
освобождение от начисления амортизации (если имеет место);
индивидуальные особенности объекта.
Затем, карточки заносятся в инвентаризационную ведомость по соответствующему материально-ответственному лицу, которое приняло объект, после чего они помещаются в картотеку.
2.2 Учет выбытия и амортизация основных средств
Выбытие основных средств с ЗАО «Маяк» может происходит в различных формах:
а) Передача организацией основных средств в собственность другого юридического или физического лица. Оформляется это актом (накладной) приемки-передачи основных средств (форма № ОС-1). На основании акта бухгалтерская служба организации производит соответствующую запись в инвентарной карточке переданного объекта и прилагает указанную карточку к акту приемки-передачи основных средств. Это все сопровождается следующими записями:
Списываются по балансовой стоимости основные средства
Дебет счета 01/ 2 «Выбытие основных средств»,
Кредит счета 01 «Основные средства».
Сразу же производится списание начисленной амортизации:
Дебет счета 02 «Амортизация основных средств»,
Кредит счета 01/2 «Выбытие основных средств».
Остаточная стоимость средств другие прочие расходы в том числе НДС, относятся на счет 91 «Прочие доходы и расходы».
б) Выбытие основных средств в результате продажи сторонним организациям. Так же оформляется акт приемки-передачи основных средств (форма ОС-1). При продаже основных средств, выручка принимается к бухгалтерскому учету в сумме, согласованной сторонами в договоре. А в бухгалтерии такие операции фиксируются записями. Сначала отражается договорная цена реализуемого средства
Дебет счета 62 « Расчеты с покупателями и заказчиками»,
Кредит счета 91 « Прочие доходы и расходы».
Начисляется сумма НДС подлежащая получению от покупателя:
Дебет счета 91 « Прочие доходы и расходы»,
Кредит счета 68 « Расчеты по налогам и сборам».
Все расходы, которые связаны с реализацией, так же отражаются на счете 91 «Прочие доходы и расходы». Дальнейшие записи проводятся аналогично, как и при передачи, организацией основных средств сторонним предприятиям на праве безвозмездного пользования.
г) Самый частый и характерный случай выбытия - ликвидация основных средств в случае аварий, стихийных бедствий, в результате выявленного хищения. Ликвидацию основных средств производят на основании распоряжения руководителя организации. Приказом руководителя может быть создана постоянно действующая комиссия, в состав которой входят соответствующие должностные лица, в том числе главный бухгалтер (бухгалтер) и лица, на которых возложена ответственность за сохранность основных средств.
Комиссия определяет целесообразность дальнейшего использования объектов основных средств - невозможность или неэффективность их восстановления, непригодность к дальнейшему использованию, а также оформляет документацию на списание указанных объектов. Составляется акт на списание основных средств форма № ОС-4 (Приложение 9) или в случае списания автотранспортных средств (форма № ОС-4а) с приложением актов об авариях, причинах, вызвавших аварию, если они имели место.
В акте указываются данные, характеризующие объект: дата принятия объекта к бухгалтерскому учету; год изготовления или постройки; время ввода в эксплуатацию; срок полезного использования; первоначальная стоимость; сумма начисленной амортизации по данным бухгалтерского учета; проведенные ремонты; причины выбытия с обоснованием причин нецелесообразности использования и невозможности восстановления; состояние основных частей, деталей, узлов, конструктивных элементов. Акт составляется в двух экземплярах, подписывается членами комиссии, утверждается руководителем организации или лицом, на это уполномоченным.
Первый экземпляр акта передается в бухгалтерию, второй - остается у лица, ответственного за сохранность основных средств, и является основанием для сдачи на склад и реализации оставшихся в результате списания запчастей, материалов, металлолома и т.п.
При оформлении списания автотранспортных средств первый экземпляр акта, с документом, подтверждающим снятие с учета в ГИБДД передается в бухгалтерию, второй - остается у лица, ответственного за сохранность автотранспортных средств, и является основанием для сдачи на склад и реализации материальных ценностей и металлолома, оставшихся в результате списания.
Ликвидация основных средств за непригодностью к дальнейшей эксплуатации оформляется записью:
Дебет счета 01 «Выбытие основных средств»,
Кредит счета 01 «Основные средства».
Дебет счета 02 «Амортизация Основных средств»,
Кредит счета 01«Выбытие основных средств».
Затраты по списанию относят к операционным расходам, на этот же счет списывается их остаточная стоимость:
Дебет счета 91 «Прочие доходы и расходы»,
Кредит счета 70 «Расчеты с персоналом по оплате труда»
68 «Расчеты по налогам и сборам»
23 «Вспомогательные производства»
01 «Выбытие основных средств».
В конце после списания обязательно подводится финансовый результат (прибыль или убыток)

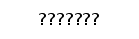 Дебет 91
«Прочие доходы
и расходы»
Кредит 99 «Прибыль или убыток»

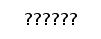 Дебет 99
«Прибыль или
убыток»
Кредит 91 «Прочие доходы и расходы»
На основании оформленных актов на списание основных средств или на списание автотранспортных средств, переданных бухгалтерской службе организации, в инвентарной карточке производится отметка о выбытии объекта. Соответствующие записи о выбытии объекта основных средств производятся в документе, открываемом по месту его нахождения.
Инвентарные карточки по выбывшим объектам основных средств хранятся в течение срока, определяемого руководителем организации.
Ликвидация отдельных частей, входящих в состав объекта, имеющих разный срок полезного использования и учитывающихся как самостоятельные инвентарные объекты, оформляется также как и полная.
Амортизация основных средств начисляется предприятием, согласно действующему законодательству, ежемесячно. Суммы начисленного износа зачисляются в дебет счетов 20 «Основное производство», 23 «Вспомогательное производство», 25 «Общепроизводственные расходы», 26 «Общехозяйственные расходы» и кредит 02 ««Амортизация основных средств». Как было уже упомянуто в главе 1, при начислении амортизации используются Единые нормы амортизации, где нормы амортизации установлены по группам основных средств в процентах к их первоначальной стоимости.
А на предприятии реально, суммы амортизации основных средств согласно учетной политике, производится самым распространенным и легким - линейным способом, другие способы, которые разрешает законодательство не используется. Для ее отражения используют пустографные листы, в которых отражен номер амортизируемого средства, год выпуска, фактическая служба, шифр, балансовая стоимость, % амортизации и срок нормы использования, который не рассчитывается, а берется из имеющихся в организации старых справочников.
3. Направления совершенствования действующей в организации системы учета основных средств
На наш взгляд, основным общим недостатком системы учета основных средств является недостаточный контроль за деятельностью бухгалтерии со стороны руководства организации. При такой системе директор как бы не является потребителем бухгалтерской информации в той степени, в которой ему следует им быть теоретически. Практически достаточных усилий по контролю за основными средствами он не прикладывает, хотя нормативные требования соблюдаются им с возможной наибольшей точностью. Введение дополнительного контроля за учетом основных средств со стороны руководства предприятия мы считаем очень важным. Это означает просмотр руководителем бухгалтерских документов, изучение им нормативных актов, действующих в этой области. Такой подход позволит более рационально расходовать средства на приобретение основных средств, тратить меньше времени на убеждение руководства в необходимости приобретения того или иного объекта, повысить дисциплину использования основных средств сотрудниками предприятия.
При зачислении в состав основных средств на предприятии процедура не соблюдается в должной форме: акт приемки (форма ОС-1) оформляется, но не всегда, то есть фактически сам факт постановки на учет основных средств фиксируется только при помощи бухгалтерской проводки;
Дебет счета 01 «Основные средства»,
Кредит счета 08 «Вложение во внеоборотные активы».
Такая система, по нашему мнению, не рассчитана на дальнейшее расширение организации, которое связано с увеличением количества и номенклатуры используемых на нем основных средств. Практика бухгалтерского учета основных средств в организации так же сталкивается со многими другими недостатками. Они, прежде всего, связанны;
— с действующим законодательством, так как организация не получает своевременных данных о прошедших изменениях в это области, поэтому необходимо организовать доступ к системе “Консультант Плюс” для обеспечения персонала законодательными и нормативными актами, ПБУ, инструкциями оперативного отслеживания изменений в нормативной базе;
— с устареванием и неприспособленностью к условиям учета при помощи современной вычислительной техники, хотя ЗАО “Маяк ” уже имеет длительный опыт использования программных продуктов фирмы “Парус”, но ранее это происходило только в одной из самых трудоемких областей бухгалтерского учета — в расчете заработной платы. Данная фирма имеет и интегрированную программу бухгалтерского учета, где представлен и бухгалтерский учет основных средств, которой так же можно пользоваться, тем более в организации уже имеется небольшой опыт работы в данной программе;
Программа дает возможности при обработке бухгалтерских проводок сразу заполнять первичные документы. Например, при обработке проводки
Дебет счета 01 «Основные средства», Кредит счета 08 «Вложение во внеоборотные активы», программа реагирует на появление комбинации счетов и просит заполнить форму, содержащую инвентарную карточку объекта. После заполнения такой формы, содержащей все нужные статьи, появляется возможность: автоматического заполнения программой описи инвентарных карточек, автоматического начисления амортизации, значительного облегчения и ускорения процесса переоценки. Таким образом, программа поможет избавиться от многих существующих недостатков учета основных средств.
Одним из следующих направлений совершенствования организации бухгалтерского учета основных средств является ориентация на Международные стандарты учета и отчетности. В настоящее время действует 16 Международный стандарт «Основные средства» от 2004 года, в который входит начисление амортизации. МСФО предписывает начислять амортизацию одним из способов: метод равномерного начисления, метод уменьшаемого остатка и метод единиц производства. Применяемый способ может пересматриваться на протяжении всего срока полезного использования актива. Тот способ, который использует организация, мы считаем не эффективным, потому что линейное начисление амортизации приводит к медленному списанию основных средств и это походит только для крупных объектов, таких как здания, сооружения, что совершенно не подходит для быстро изнашивающихся средств с коротким сроком полезного использования (станков, компьютеров). Чем быстрее будут списаны основные средства, чем быстрее это будет способствовать их скорейшему обновлению. Внедрение Международных стандартов учета позволит повысить качество учета основных средств и контроля за их учетом. В то же время, организация получит более гибкую и обоснованную систему учета с возможностью учета особенностей его деятельности.
Так же для улучшения организации учета, анализа основных средств, эффективного использования выявления резервов роста фондоотдачи и объема выпуска продукции ЗАО “Маяк ” можно дать следующие рекомендации:
повысить квалификацию сотрудников бухгалтерии;
усовершенствовать форму применяемых документов и учетных регистров;
усовершенствовать структуру оборудования за счет увеличения доли прогрессивных видов машин и оборудования, автоматизированных линий, ликвидировать лишнее и малоиспользуемое оборудование, сократить количество не установленного оборудования;
4) расширить рынки сбыта продукции по стране, увеличивать заказы на продукцию;
Заключение
В процессе написания работы, мы поняли, что бухгалтерский учет основных средств — очень важное направление бухгалтерского учета вообще. Получение достоверной информации об имуществе предприятия обретает первостепенную важность именно сейчас, на этапе становления и развития рыночных отношений.
В настоящее время организации получают возможность проявления инициативы в области постановки и ведения бухгалтерского учета, что требует от бухгалтеров некоторых творческих способностей и много знаний для оптимизации учета.
Многое затрудняет деятельность бухгалтеров: трудность перехода к современной системе и работы в условиях развивающихся рыночных отношений, недостаточность опыта работы в таких условиях, отсутствие положительных примеров, несовершенство и противоречивость подзаконных актов.
С другой стороны, для себя мы рассматривал проблему учета основных средств как возможные руководители организации, и отметили, что основные средства это имущество организации, которое имеет срок полезного использования не меньше года и утрачивает свою стоимость по частям, относя ее постепенно на затраты производства т.е. это есть ни что иное как амортизация, которая может начисляться двумя методами; линейным и нелинейным.
Чтобы вести их учет, необходимо классифицировать их по видам, отраслям экономики, назначению или характеру участию в процессе производства, степени использования и по принадлежности.
Важное значение имеет и оценка основных средств. В соответствии с ПБУ 6/01 она принимается к бухгалтерскому учету по первоначальной стоимости.
Первоначальной стоимостью основных средств, приобретенных за плату, признается сумма фактических затрат организации на приобретение, сооружение и изготовление за исключением налога на добавленную стоимость и иных возмещаемых налогов (кроме случаев, предусмотренных законодательством Российской Федерации). В результате своей деятельности основные средства, несомненно, по ряду причин утрачивают свою стоимость, поэтому организации производят либо их дооценку, если их стоимость возросла, либо уценку, если их стоимость уменьшилась.
В качестве объекта исследования нами было выбрано ЗАО «Маяк». Бухгалтерский учет в данной организации по учету основных средств несовершенен, что порой вызывает много затруднений. Поэтому нами было предложено ввести дополнительный контроль над учетом основных средств, который позволит расходовать их более рационально, организовать доступ к системе «Консультант Плюс», сформировать усовершенствованный автоматизированный учет, используя программу «Парус» в результате будет тратиться значительно меньше времени на заполнение документов и не будет утечек в учете.
Так же для улучшения организации учета, анализа основных средств, эффективного использования выявления резервов роста и объема выпуска продукции ЗАО “Маяк должно расширить рынки сбыта продукции по стране, увеличивать заказы на продукцию и взять ориентацию на Международные стандарты учета и отчетности. Внедрение которых позволит повысить качество учета. В то же время, организация получит более гибкую и обоснованную систему с возможностью учета особенностей его деятельности.
Думаем, что совершенствование системы учета основных средств в организации все-таки будет происходить. Насколько это возможно в рамках курсовой работы, мы постарались предложить пути такого совершенствования.
Список литературы
Федеральный закон « О бухгалтерском учете» от 21 ноября 1996г. №129–ФЗ 125с.
Гражданский кодекс Российский Федерации. Часть первая и вторая. –М.: Издательство “СПАРК”, 1996.-424с
Налоговый кодекс Российской Федерации. -М.: ГроссМедиа, 2006.-956с
Положение о составе затрат по производству и реализации продукции (работ, услуг), включаемых в себестоимость продукции (работ, услуг), и о порядке формирования финансовых результатов, учитываемых при налогообложении прибыли. Утверждено Постановлением Правительства РФ от 05.08.92 №552 с последующими изменениями и дополнениями. –
Все положения по бухгалтерскому учету. - М.: ООО ИИА «Налог Инфо», ООО «Статус- Кво 97», 2006.- 264
Положение по бухгалтерскому учету “Учет основных средств” ПБУ 6/01. Утверждено Приказом Минфина РФ от 18.05.02 №45н с изменениями, внесенными Приказом Минфина РФ от 12.12.2005г. №147н.- 4с
Положение по бухгалтерскому учету “Учетная политика организации” ПБУ 1/98. Утверждено Приказом Минфина РФ от 09.12.98 №60н. -6с
Методические указания по бухгалтерскому учету основных средств, утверждены Приказом Минфина РФ от 20.07.98 №33н с изменениями, внесенными Приказом Минфина РФ от 28.03.2000 №32н.-4с
Положение по бухгалтерскому учету “Учет договоров (контрактов) на капитальное строительство” (ПБУ 2/94). Утверждено Приказом Минфина РФ от 20,12.94 №167. –8с
План счетов бухгалтерского учета финансово-хозяйственной деятельности организации. Инструкция по его применению.-М.:ЮРКНИГА,2004.-112с.
Абрамова Н.В. «Изменения В учете основных средств, подлежащих регистрации» // Главбух –2000 сентябрь № 17 с.8-12
Баканов М.И., Шеремет А.Д. Теория экономического анализа. – М.: Финансы и статистика, 2000. – 416с.
Балабанов И.Т. Анализ и планирование финансов хозяйствующего субъекта. – М.: Финансы и статистика, 1998. – 112с.
Богатая И.Н. Хахонова Н.Н.Бухгалтерский учет.- Ростов -на- Дону: «Феникс», 2004- 796с
Ефимова О.В. Финансовый анализ. – М.: Издательство “Бухгалтерский учет”, 1999. – 352с.
Каморджанова Н., Карташова И.Бухгалтерский финансовый учет.-СПб,:Питер, 2006.-480с
Кондраков Н.П. Бухгалтерский учет. – М.:ИНФРА-М, 1998.- 584с
Методы восстановления основных средств // Экономика и жизнь –2000 сентябрь № 26 с.19-20
Медведев А.Н., Медведева Т.В. Практическая бухгалтерия: от создания до ликвидации организации. – М.:ИНФРА-М, 2000. – 576с.
Наумова Н.А., Василевич И.П., Нуридинова Л.В. Основы бухгалтерского учета – М: Аудит, ЮНИТИ, 1998 –304 с.
Налоги и налогообложение: учебное пособие для студентов./ под редакцией Поляка Г.Б.- 2е издание пер. и доп.- М.: ЮНИТИ-ДАНА, 2006-415с
Пошерстник Н.В. МейксинМ.С. Самоучитель по бухгалтерскому учету.- СПб.: «Издательский дом Герда», 2003.-1015с
Савицкая Г.В. Анализ хозяйственной деятельности предприятия. – Минск: ООО “Новое знание”, 1998. – 688с
Экономика предприятия: тексты, задачи, ситуации. уч. пособие для вузов /под ред. Швангера В.А. – М.:ЗАО Издательский дом «ПИТЕР», 2002 -С243
Экономика предприятия: /под редакцией Волкова Н.- М.: юристъ, 2001 –С256
Экономика предприятия: /под редакцией Н.А. Сафронова- 2е издание пер., доп.- М.: Экономистъ 2005.- 618с
Экономика организации (предприятия): учебник для вузов./ под редакцией Горфинкеля В.Я., проф. Швандера В.А. –