Прибыль предприятия
Зср = 0,02 ∙ Сзд, руб.
Зср = 0,02 ∙ 753 300 000 = 15 066 000 руб.
7. Расчет затрат на охрану труда и технику безопасности, в том числе
условно 50% - затрат на зарплату и 50% - на материалы:
Зохр = (Нохр ∙ Зпр) / 100, руб.
где Нохр - норматив расходов на охрану труда и технику безопасности, 9%.
Зохр = (9 ∙ 82 614 114,57) / 100 = 7 435 270,31 руб.
8. Расчет прочих общепроизводственных и общехозяйственных расходов, в том числе условно 50% затрат на зарплату и 50% - на материалы.
Зпроч = 0,03 ∙ (Зв + Зр + Зо + Звд + Зос + Зср + За + Зохр), руб.
где За - затраты на амортизацию зданий, инструментов и приспособлений, инвентаря, руб.
Зпроч = 0,03 ∙ (9 852 157,7 + 3 995 845,92 + 60 341 760 + 1 009 800 +
+ 1 793 520 +15 066 000 + 38 294 758 + 7 435 270,31) = 4 133 673,35 руб.
9. Расчет налога на недвижимость:
Нн = Сосо ∙ ст / 100, руб.
где ст - ставка налога на недвижимость, %.
Сосо - остаточная стоимость недвижимого имущества (зданий);
Сосо = Сзд - Износ, руб.
Износ = (Сзд ∙ %изн) / 100, руб.
где %изн - процент износа недвижимого имущества (зданий).
Износ = (753 300 000 ∙ 38) / 100 = 286 254 000 руб.
Сосо = 753 300 000 - 286 254 000 = 467 046 000 руб.
Нн = 467 046 000 ∙ 1 / 100 = 4 670 460 руб.
10. Отчисления от заработной платы:
Озп’’= [Зв + Зр + 0,5 ∙ (Зср + Зохр + Зпроч)] ∙ 0,344, руб.
Озп’’= [9 852 157,7 + 3 995 845,92 + 0,5 ∙ (15 066 000 +
+ 7 435 270,31 + 4 133 673,35)] ∙ 0,344 = 9 344 923,55 руб.
Итого общепроизводственных и общехозяйственных расходов:
Зоп = Зпроч + Зв + Зр + Зо + Звд + Зос + Зср + За + Зохр + Нн + О’’зп, руб.
Зоп = 4 133 673,35 + 9 852 157,7 + 3 995 845,92 + 60 341 760 + 1 009 800 + 1 793 520 + 15 066 000 + 38 294 758 + 7 435 270,3 + 4 670 460 + 9 344 923,55 = 155 938 168,8 руб.
Таблица 3 Сводная таблица затрат на производство
| № | Статьи затрат | Сумма, руб. | в том числе, руб. | |||
| зарплата | амортизация | материальные | ||||
| затраты | Отчисления от зарплаты | |||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| 1 | Основная зарплата ремонтных рабочих, Зосн | 21162427,62 | 21162427,62 | Х | Х | Х |
| 2 | Дополнительная зарплата ремонтных рабочих, Здоп | 2962599,86 | 2962599,86 | Х | Х | Х |
| 3 | Стоимость материалов и запчастей, Зм/зч | 50191 421,64 | Х | Х | 50191421,64 | Х |
| 4 | Отчисления от зарплаты, Озп | 8298665,45 | Х | Х | Х | 8298665,45 |
| 5 | Итого прямых затрат Зр | 82614114,57 | 24124027,48 | Х | 50191421,64 | 8298665,45 |
| 6 | Накладные расходы по эксплуатации и содержанию оборудования, Зэк | 10381445,16 | 525962,5 | 4207700 | 2996407,03 | 180931,1 |
| 7 | Общепроизводственные и общехозяйственные расходы, Зоп | 155938168,8 | 27165475,45 | 38294758 | 79066175,16 | 9344923,55 |
| 8 | Итого накладных расходов (НР) | 166319614 | 27691437,95 | 42502458 | 82062582,19 | 9525854,65 |
| 9 | Всего затрат | 248933728,6 | 51815465,43 | 42502458 | 132254003,8 | 17824520,1 |
| 10 | Отчисления в инновационный фонд (ставка 0,25 % от себестоимости) | 622334,32 | Х | Х | Х | Х |
| Полная себестоимость (Сп) | 249 556 062,9 | Х | Х | Х | Х |
Расчет отчислений в инновационный фонд:
Оиф = (Зпр + Зэк + Зоп) ∙ 0,25 /100, руб.
Оиф = (82 614 114,57 + 10 381 445,16 + 155 938 168,8) ∙ 0,25 /100 =
= 622 334,32 руб.
2.4 Расчет сметы затрат
Таблица 4 Смета затрат на производство по ремонтной мастерской
| № | Статьи затрат | Методика расчета | Сумма, руб. |
| 1. | Материальные затраты | Змзч+Зо+Зэ+Звд+Зос | 118 277 390,7 |
| 2. | Расходы на оплату труда | Зосн+Здоп+Зв+Зр | 37 972 031,1 |
| 3. | Расходы на социальные нужды | Озп+О’зп+Озп’’ | 17 824 520,1 |
| 4. | Амортизационные отчисления | Замзд+Замоб+Зами+Замип | 42 502 458 |
| 5. | Прочие затраты | Зстр+Зср+Зохр+Оиф+Нн | 32 979 662,98 |
| Итого затрат | Зпр+Зэк+Зоп+Оиф | 249 556 062,9 | |
Уровень накладных расходов:
Унр = (НР / Зосн + Здоп) ∙ 100, %
Унр = (166 319 614 / 21 161 427,62 + 2 962 599,86 ) ∙ 100 = 689,43%
2.5 Расчет стоимости одного нормо-часа на услуги по ТР
Производится на основании Инструкции о порядке формирования тарифов на услуги по техническому обслуживанию и ремонту транспортных средств, утвержденной Министерством экономики РБ 28.01.2008 № 23.
Таблица 5. Расчет стоимости нормо-часа на услуги по ТР
| № | Статьи калькуляции | ед. изм. | Сумма |
| 1 | 2 | 3 | 4 |
| 1 | Часовая тарифная ставка ремонтного рабочего | руб. | 1 817,12 |
| 2 | Премиальные выплаты (не более 30% к часовой тарифной ставке) и другие выплаты компенсирующего и стимулирующего характера в соответствии с законодательством (до 54%). | руб. | 1 526,38 |
| 3 | Зарплата производственного персонала, непосредственно занятого оказанием услуг (сумма строк 1-2) | руб. | 3 343,5 |
| 4 | Отчисления в Фонд социальной защиты населения и социальной защиты РБ. | руб. | 1 136,79 |
| 5 | Страховой взнос по обязательному страхованию от несчастных случаев на производстве и профессиональных заболеваний | руб. | 13,37 |
| 6 | Накладные расходы в процентах к заработной плате производственного персонала, непосредственно занятого оказанием услуг | % | 689,43 |
| 7 | Накладные расходы (строка 3 ∙ строка 6 / 100) | руб. | 23 051,09 |
| 8 | ИТОГО себестоимость (сумма строк 3-5,7) | руб. | 26 407,96 |
| 9 | Рентабельность | % | 27 |
| 10 |
Прибыль (строка 8 ∙ строка 9 / 100) |
руб. | 7 130,14 |
| 11 |
Стоимость нормо-часа без НДС (сумма строк 8, 10) |
руб. | 33 538,1 |
| 12 |
НДС (строка11∙ ставку налога / 100) |
руб. | 6 707,62 |
| 13 |
Итого стоимость нормо-часа с НДС (стр.11 + 12) |
руб. | 40 245,72 |
2.6 Расчет технико-экономических показателей работы ремонтной мастерской (участка, зоны, отделения)
2.6.1 Расчет валового дохода:
ВД = Сн-ч с ндс ∙ Тобщ + З'м/зч, руб.,
где Сн-ч с НДС - стоимость одного нормо-часа на ТР с НДС, руб.
Тобщ - общая трудоемкость работ, выполняемых по участку (отделению, зоне), чел-час.
З'м/зч - стоимость материалов, запасных частей с добавлением фактических затрат по их приобретению и НДС, руб.
ВД = 40 245,72 ∙ 7 228,74 + 76 491 726,58 = 367 417 572,6 руб.,
З'м/зч = Зм/зч ∙ (1 + R / 100) ∙ (1 + ст/ 100), руб.
где Зм/зч - стоимость материалов, запасных частей, руб.
R - рентабельность, %
ст - ставка НДС, %
З'м/зч = 50 191 421,64 ∙ (1 + 27 / 100) ∙ (1 + 20/ 100) = 76 491 726,58 руб.
2.6.2 Расчет прибыли от реализации продукции
НДС = (ВД ∙ ст.) / (100 + ст), руб.
Пр = ВД - НДС - Затраты, руб.
где Затраты - полная себестоимость работ, руб.
НДС = (367 417 572,6 ∙ 20) / (100 + 20) = 61 236 262,1 руб.
Пр = 367 417 572,6 – 61 236 262,1 – 249 556 062,9 = 56 625 247,6 руб.
2.6.3 Расчет балансовой прибыли
ПБ = Пр + (Двнереал - Рвнереал), руб.
где Двнереал - доходы по внереализационным операциям, руб.
Рвнереал - расходы по внереализационным операциям, руб.
ПБ = 56 625 247,6 + (5 000 000 – 2 000 000) = 53 625 247,6 руб.
2.6.4 Расчет чистой прибыли
ЧП = ПБ - Нн - Нп, руб.
ЧП = 53 625 247,6 – 4 670 460 – 11 325 049,58 = 37 629 738,29 руб.
Расчет налога на прибыль:
Нп = ПБ ∙ ст / 100, руб.
где ст.- ставка налога на прибыль,%.
Нп = 53 625 247,6 ∙ 20 / 100 = 10 725 049,52 руб.
2.6.5 Распределение прибыли, остающейся в распоряжении ремонтной мастерской на материальное стимулирование работников
Мп = ЧП ∙ %мп / 100, руб.
где %мп - размер отчислений на материальное стимулирование работников
Мп = 37 629 738,32 ∙ 9 / 100 = 3 386 676,44 руб.
2.6.6 Расчет среднемесячной зарплаты
а) на одного работника по мастерской:
ЗПср. = ФОТ / (Чобщ ∙ 12), руб.
где Чобщ - численность всех категорий работников, чел.;
ФОТ- фонд оплаты труда всех категорий работников, руб.
ФОТ = Зосн + Здоп + Зв + Зр + Мп, руб.
ФОТ = 21 161 427,62 + 2 962 599,86 + 9 852 157,7 + 3 995 845,92 + +3 386 676,44 = 41 358 707,54 руб.
ЗПср. = 41 358 707,54 / (6 ∙ 12) = 574 426,49 руб.
б) на одного рабочего:
ЗПср(р) = ФОТ(р) / (Чосн,в. ∙ 12), руб.
где ФОТ(р)- фонд оплаты труда всех рабочих, руб.
ЗПср(р) = 37 362 861,62 / (5 ∙ 12) = 622 714,36 руб.
ФОТ(р) = Зосн + Здоп + Зв + Мп, руб.
ФОТ(р) = 21 161 427,62 + 2 962 599,86 + 9 852 157,7 + 3 386 676,44 =
= 37 362 861,62 руб.
2.6.7 Расчет показателей рентабельности
а) рентабельность производства общая:
Rпробщ = (ПБ / (Сосп +СНОС)) ∙100, %
где СНОС - стоимость нормируемых оборотных средств в процентах от Сосп (см. вариант задания).
Rпробщ = (53 625 247,6 / (831 535 400 + 315 983 452)) ∙ 100 = 4,67 %
СНОС = (Сосп ∙ %нос) / 100, руб.,
СНОС = (831 535 400 ∙ 38) / 100 = 315 983 452 руб.,
б) рентабельность производства расчетная:
Rпpрасч.= (ЧП / (Сосп +СНОС)) ∙100, %.
Rпpрасч.= (37 629 738,29 / (831 535 400 + 315 983 452)) ∙ 100 = 3,27 %
в) рентабельность работ:
Rтр(то) = (Пр / Сп) ∙ 100, %.
Rтр(то) = (56 625 247,6 / 249 556 062,9) ∙ 100 = 22,6 %.
г) рентабельность реализации:
Rреал = ЧП / ВД ∙ 100,%
Rреал = 37 629 738,29 / 367 417 572,6 ∙ 100 = 10,24 %
2.6.8 Расчет выработки на одного работника по мастерской
В = ВД / Чобщ, руб.
В = 367 417 572,6 / 6 = 61 236 262,1 руб.
2.6.9 Расчет трудоемкости работ на одного рабочего
Т = Тобщ / Чосн. раб, чел-час.
Т = 7 228,74 / 4 = 1 807,18 чел-час.
2.6.10 Расчет фондоотдачи
Фо= ВД / Сосп, руб/руб.
Фо = 367 417 572,6 / 831 535 400 = 0,44 руб/руб.
2.6.11 Расчет фондоемкости:
Фё = Сосп / ВД = 1/ Фо, руб/руб.
Фё = 1 / 0,44 = 2,27 руб/руб.
2.6.12 Затраты на один человеко-час по ремонтной мастерской:
З1ч-ч = Сп / Тобщ, руб/чел-час.
З1ч-ч = 249 556 062,9 / 7 228 = 34 522,76 руб/чел-час.
Таблица 6. Технико-экономические показатели
| № | Наименование показателей | ед. изм. | Сумма |
| 1 | 2 | 3 | 4 |
| 1 | Общая годовая трудоемкость | чел-час | 7228,74 |
| 2 | Средний разряд рабочих | - | 4,5 |
| 3 |
Средняя зарплата: 3.1. одного рабочего |
руб. |
622714,36 |
| 3.2. одного работника | руб. | 574426,49 | |
| 4 | Смета затрат | руб. | 249556062,9 |
| 5 |
Стоимость одного нормо-часа услуг по ТР (на 1000км пробега), диагностике с НДС |
руб. |
40245,72 |
| 6 | Валовой доход | руб. | 367417572,6 |
| 7 | Прибыль балансовая | руб. | 53625247,6 |
| 8 | Прибыль чистая | руб. | 37629738,29 |
| 9 |
Рентабельность производства: 9.1. общая |
% |
4,67 |
| 9.2. расчетная | % | 3,27 | |
| 10 | Рентабельность работ | % | 22,6 |
| 11 | Рентабельность реализации | % | 10,24 |
| 12 |
Производительность труда: 12.1. выработка на одного рабочего |
руб. |
1807,18 |
| 12.1. трудоемкость | чел-час | 61236262,1 | |
| 13 | Фондоотдача | руб/руб | 0,44 |
| 14 | Фондоёмкость | руб/руб | 2,27 |
| 15 | Затраты на один человеко-час | руб/чел-час | 34522,76 |
Заключение
Курсовая работа выполнена по теме « Расчёт стоимости работ по текущему ремонту автомобилей и технико-экономических показателей зоны ТР». В данной курсовой работе выполнен расчёт: численности всех категорий работников, прямых затрат, накладных расходов, сметы затрат, стоимости одного нормо-часа текущего ремонта и технико-экономических показателей работы участка по ремонту агрегатов автомобилей.
В результате выполненных расчётов затраты по участку за год составили 2495566062,9 руб., при общей годовой трудоёмкости 7228,74 чел.- час. Стоимость нормо-часа работ по участку составила – 40245,72 руб.
В курсовой работе рассчитаны следующие технико-экономические показатели работы участка:
- рентабельность работ - 22,6 %;
- среднемесячная зарплата одного работника по мастерской 574 426,49 руб.;
- среднемесячная зарплата одного рабочего по мастерской 622 714,36 руб.;
- выработка на одного работника по мастерской 61 236 262,1 руб.;
- фондоотдача 0,44 руб. / руб.;
- затраты на один человеко-час 34 522,76 руб. / чел-час.
Анализируя диаграмму «Структура общепроизводственных расходов» можно отметить, что наибольший удельный вес в структуре общепроизводственных расходов занимает заработная плата 23,98 %.
Анализируя диаграмму «Структура фонда оплаты труда работников» делаем вывод, что зарплата по тарифу занимают 58,9 %,что соответствует нормативным документам в области оплаты труда.
Для улучшения эффективности работы отделения и повышения материальной заинтересованности работников в результатах труда возможно применение бестарифной формы оплаты труда, совершенствование системы премирования работников.
Таким образом, можно сделать вывод, что разработанный проект имеет экономическую эффективность.
Приложение А
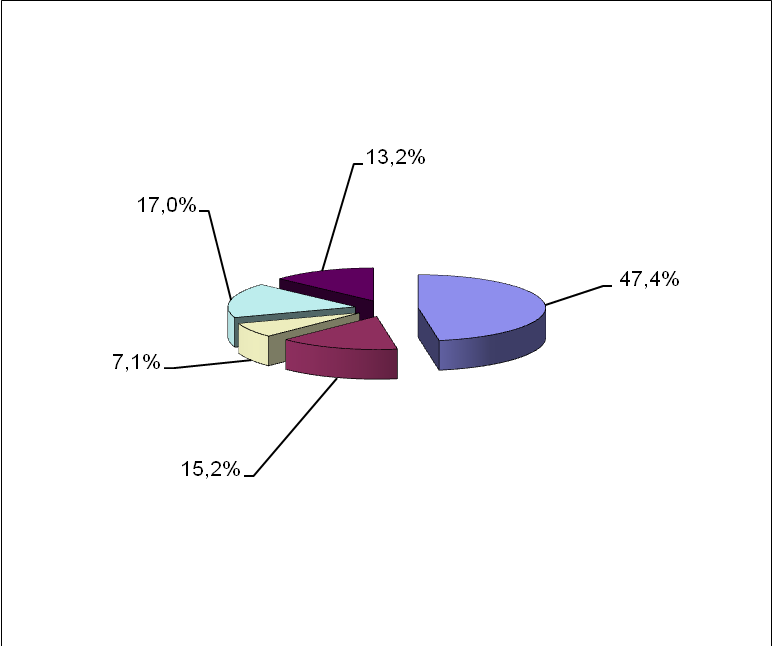
Таблица 7. Структура затрат на производство
| № | Наименование показателя | Сумма, руб. | Уд. вес, % |
| 1 | Материальные затраты | 118 277 390,7 | 47.4 |
| 2 | Расходы на оплату труда | 37 972 031,1 | 15.2 |
| 3 | Расходы на социальные нужды | 17 824 520,1 | 7.1 |
| 4 | Амортизационные отчисления | 42 502 458 | 17 |
| 5 | Накладные расходы | 32 979 662,98 | 13.2 |
| Итого затрат | 249 556 062,9 | 100 | |
Диаграмма структур затрат на производство
Приложение Б
Таблица 8. Структура основной заработной платы ремонтных рабочих
| № | Наименование доплат | Сумма, руб. | Уд. вес, % |
| 1 | Доплаты бригадиру | 13135488 | 62 |
| 2 | Доплата за проф. мастерство | 280500 | 1,3 |
| 3 | Премия ремонтным рабочим | 598400 | 2,8 |
| 4 | Надбавка за непрерывный стаж работы | 170000 | 0,8 |
| 5 | Тарифная часть заработной платы | 1970323,2 | 9,3 |
| 6 | Итого | 21161427,62 | 100 |
Приложение Г
СПРАВОЧНЫЙ МАТЕРИАЛ:
1. Производственный календарь:
а) дни рабочие - 255 дн.,
б) дни предпраздничные - 3 дн.,
в) средне месячный фонд рабочего времени - 169,8 ч,
2. Тарифная ставка 1-го разряда - 170 тыс. руб.,
3. Коэффициент пересчета - 2500 ,
4. Основная производственная программа отделения по ремонту агрегатов машин Тобщ = 7228,74 чел.-ч ,
5. Ставки налогов:
а) отчисления в фонд социальной защиты - 34%,
б) отчисление на обязательное страхование рабочего - 0,4% ,
в) отчисления в инновационный фонд - 0,25%,
г) обязательное страхование работников - 0,4%
6. Налог на прибыль - 24%,
7. НДС - 20%,
8. Площадь отделения - 470 м2,
9. Процент выполнения работ на участке 38%.
Приложение В
Таблица 9.Стоимость оборудования и потребляемой электроэнергии
| № | Наименование | Тип, модель | Стоимость,руб | Потребляемаю электроэнергия, кВт |
| 1 | 2 | 3 |
|
5 |
| 1 | Подъёмник канавный | ПТО-16 | 5016000 | 3 |
| 2 | Подъёмник | ПЛД-5 | 10892800 | 2 |
| 3 | Гайковёрт для гаек колёс | 2460М | 427500 | 0,55 |
| 4 | Гайковёрт для гаек стремянок колёс | И-322 | 8280000 | 1,5 |
| 5 | Компрессор гаражный | К-11 | 6565000 | 2,2 |
| 6 | Электрический салидолонагнетатель | С223-1 | 1155000 | 0,55 |
| 7 | Заточной станок | И-138М | 2070000 | 2,2 |
| 8 | Настольно-сверлильный станок | 2М118 | 38232000 | 1,1 |


СПИСОК ИСПОЛЬЗУЕМОЙ ЛИТЕРАТУРЫ
Анисимов, А.П. Экономика, планирование и анализ деятельности АТП / А.П. Анисимов; М.: Транспорт, 1998. – 245 с.
Хрипач, В.Я. Экономика предприятия / В.Я.Хрипач; Г.З. Суша, Г.К. Оноприенко. Под ред. В.Я. Хрипача. – Мн.: Экономпресс, 2001.– С.4-9.
Карпей, Т.В. Экономика, организация и планирование промышленного производства: Учеб. пособие / Т.В. Карпей, Л.С. Лазученкова. – Минск: Дизайн ПРО, 2001. – 282 с.
Нехорошева, Л.Н. Экономика предприятия: Учеб. пособие/ Л.Н. Нехорошева, Н.Б. Антонова, М.А. Зайцева и др.; Под общ. ред. Л.Н. Нехорошевой. - Мн.: Выш. шк., 2003. - 383с.
Туревский, И.С. Экономика отрасли / И.С. Туревский. М.: ИД «ФОРУМ» - ИНФРА-М,2007г.
Бычков, В.П. Экономика автотранспортного предприятия / В.П. Бычков. М.: ИНФРА-М,2006г.
Суханов, Б.Н. Техническое обслуживание и ремонт автомобилей. Пособие по дипломному проектированию / Б.Н. Суханов. М.: Транспорт, 1991г.
Справочный материал по заработной плате.
Производственный календарь на 2011 год.
Размещено на