Экономический анализ финансово-хозяйственной деятельности ОАО "Газпромрегионгаз"
Оборачиваемость ЧА очень высокая – негативный фактор для оценки деятельности организации, но тенденции положительные.
На сокращение продолжительности оборота ЧА повлияло увеличение выручки организации.
Также можно увидеть, что показатель рентабельности ЧА очень мал.
Это означает, что предприятие недостаточно эффективно использует собственный капитал и с каждого рубля собственных средств получает всего лишь 2 коп. чистой прибыли в отчётном году.
Несмотря на крайне низкие показатели, тенденции увеличения данных показателей отражают оптимистичный прогноз финансово-экономической ситуации в организации.
| Соотношение | Характеристика | П.Г. | О.Г |
| ЧА - УК | Максимальная величина потерь ,которую может выдержать общество, прежде чем придётся уменьшать УК | 322 268 | 501 231 |
| ЧА - (УК + РК) | Потенциальная возможность увеличения УК за счёт имущества | 314 875 | 483 998 |
Величина потерь, которую может выдержать предприятие, достаточно высока, так же как и потенциальная возможность увеличения УК за счёт имущества.
Динамика приведенных показателей улучшается, что показывает на растущие возможности организации.
Вывод:
ЧА за предыдущий и отчётный год превышают УК и их динамика положительная.
Это позволяет утверждать о достаточно устойчивом финансово-экономическом положении предприятия.
Возможности организации растут, несмотря на очень низкие показатели рентабельности ЧА и недостаточно эффективное использование собственных средств.
Анализ прибыли до налогообложения
Проводится для того, чтобы изучить состав, структуру и динамику прибыли до налогообложения по данным финансово-бухгалтерской отчётности формы 2.
Такая оценка проводится на основе горизонтального, вертикального и трендового методов анализа.
| Структура доходов, расходов и прибыли организации | ||||||||
| Показатель | предыдущий год | отчетный год | изменение за год | Доля факторов, % | ||||
| сумма, тыс. руб. | удельный вес | сумма, тыс. руб. | удельный вес | в тыс. руб. | темп прир., % | в структуре, % | ||
| Доходы от обычных видов деятельности (выручка) | 2 396 190 | 60,1 | 3 475 712 | 83,5 | 1 079 522 | 45,1 | 23,4 | 612,5 |
| Прочие доходы | 1 587 899 | 39,9 | 684 621 | 16,5 | (903 278) | (56,9) | (23,4) | (512,5) |
| в том числе процентные доходы (проценты к получению) | 245 750 | 6,1683 | 310 753 | 7,4694 | 65 003 | 26,5 | 1,301 | 36,882 |
| Итого доходы | 3 984 089 | 100,0 | 4 160 333 | 100,0 | 176 244 | 4,4 | - | 100 |
| Расходы от обычных видов деятельности | 2 251 453 | 60,9 | 2 970 247 | 79,6 | 718 794 | 31,9 | 18,7 | 2 142,8 |
| Прочие расходы | 1 444 145 | 39,1 | 758 896 | 20,4 | (685 249) | (47,5) | (18,7) | (2 042,8) |
| в том числе процентные расходы (проценты к уплате) | 16 864 | 0,4563 | 37 249 | 0,9989 | 20 385 | 120,9 | 0,5 | 60,7691 |
| Итого расходы | 3 695 598 | 100 | 3 729 143 | 100,0 | 33 545 | 0,9 | - | 100 |
| Прибыль от продаж | 144 737 | 50,2 | 505 465,0 | 117,2 | 360 728 | 249,2 | 67,1 | 252,8 |
| Прочий финансовый результат | 143 754 | 49,8 | (74 275,0) | (17,2) | (218 029) | (151,7) | (67,1) | (152,8) |
| в том числе процентный финансовый результат (проценты к получению за вычетом процентов к уплате) | 228 886 | 79,3 | 273 504 | 63,4 | 44 618 | 19,5 | (15,9) | 31,3 |
| Прибыль до налогообложения | 288 491 | 100 | 431 190 | 100,0 | 142 699 | 49,5 | - | 100 |
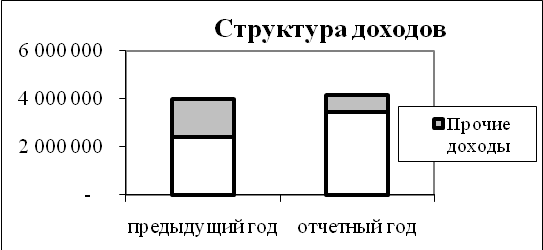
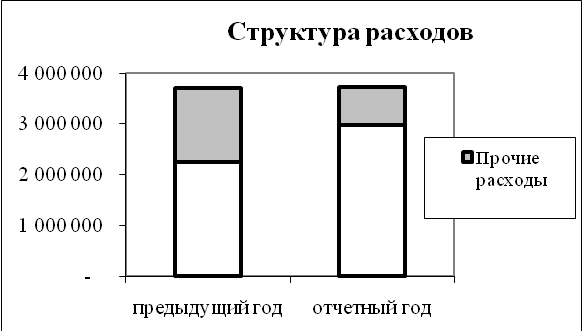
Проведя вертикальный анализ, можно судить о типичности структуры доходов и расходов, формирующих прибыль до налогообложения: в ней преобладают доходы от обычных видов деятельности (60 % - предыдущий год, 83 % - отчётный).
Также можно отметить о том, что фирма улучшает структуру капитала, увеличивая долю доходов от обычных видов деятельности по сравнению с доходами от прочей деятельности.
Это связано с тем, что организация перестала получать прибыль от прочей деятельности, в связи с тем, что расходы по прочей деятельности превысили доходы по данной статье в отчётном году.
Таким образом, организация сокращает прочую деятельность и одновременно поддерживает и расширяет основную. Об этом свидетельствуют данные горизонтального анализа: доходы от основной деятельности выросли на 45 %, а доходы по прочей упали на 56 %.
Вывод :
Основным фактором, повлиявшим на увеличение прибыли до налогообложения являются доходы от основной деятельности, которые имеют положительную динамику. Это характеризует предприятие как интенсивно развивающееся, что благотворно сказывается на финансовой устойчивости предприятия - способности в срок погашать свои краткосрочные и долгосрочные обязательства.
Анализ показателей рентабельности
Рентабельность представляет собой доходность (прибыльность) производственно-торгового процесса. Ее величина измеряется уровнем рентабельности. Если предприятие получает прибыль, оно считается рентабельным. Показатели рентабельности, применяемые в экономических расчетах, характеризуют относительную прибыльность.
Показатели рентабельности измеряют доходность предприятия с различных позиций и группируются в соответствии с интересами участников экономического процесса, рыночного обмена.
Показатели рентабельности являются важными характеристиками факторной среды формирования прибыли (и дохода) предприятий. По этой причине они являются обязательными элементами сравнительного анализа и оценки финансового состояния предприятия. При анализе производства показатели рентабельности используются как инструмент инвестиционной политики и ценообразования.
| Анализ показателей рентабельности | ||||
| Показатель | расчет | предыдущий год | отчетный год | темп прироста, % |
| Валовая маржа, % | Валовая прибыль/Выручка х 100 | 24,37 | 31,24 | 28,16 |
| Рентабельность продаж, % | Прибыль от продаж/ Выручка х 100 | 6,04 | 14,54 | 140,76 |
| Чистая маржа, % | Чистая прибыль/ Выручка х 100 | 8,21 | 6,23 | (24,17) |
| Рентабельность основной деятельности, % | Прибыль от продаж/ Себестоимость проданных товаров х 100 | 7,99 | 21,15 | 164,80 |
| Рентабельность активов (брутто),% | Прибыль до н/о и %/ Активы х 100 | 0,76 | 0,86 | 13,35 |
| Рентабельность внеоборотных активов, % | Прибыль до н/о и %/ Внеоборотные активы х 100 | 1,04 | 1,12 | 7,36 |
| Рентабельность оборотных активов, % | Прибыль от продаж/ Оборотные активы | 1,35 | 4,10 | 204,40 |
| Рентабельность собственного капитала, % | Прибыль чистая/Капитал собственный х 100 | 0,87 | 0,95 | 9,12 |
| Рентабельность инвестированного капитала, % | Чистая операционная прибыль/ Инвестированный капитал х 100 | 0,59 | 0,51 | (14,38) |
Показатели рентабельности продаж и рентабельности от основной деятельности выросли почти в 2 раза, что характеризует динамически развивающуюся организацию с хорошей стороны.
Но несмотря на бурную деятельность организации, её доля чистой прибыли в выручке падает. Это происходит от того, что прочая деятельность перестала приносить прибыль и расходы по ней превышают доходы.
| Факторный анализ рентабельности продаж | ||
| Показатель | предыдущий год | отчетный год |
| Рентабельность продаж, % | 9,86 | 17,97 |
| Материалоемкость, % | 11,97 | 8,45 |
| Зарплатоемкость, % | 26,60 | 23,46 |
| Амортизациоемкость, % | 16,53 | 16,49 |
| Ресурсоемкость по прочим затратам, % | 35,04 | 33,63 |
| Коэффициент производственных затрат, % | 0,76 | 0,69 |
| Коэффициент управленческих затрат, % | - | 0,00 |
| Коэффициент коммерческих затрат, % | 0,18 | 0,16 |
Рентабельность продаж обусловлена снижением производственных затрат, расходов на оплату труда и затрат на материалы, а также снижением коммерческих затрат.
Таким образом, себестоимость производимой продукции падает. Это отражает наиболее эффективное использование организацией своих внутренних ресурсов и качественное управление активами.
Анализ отчёта о движении денежных средств
В мировой практике большое внимание уделяется изучению и прогнозу движения денежных средств. Это связано с тем, что из-за объективной неравномерности поступлений и выплат либо в результате непредвиденных обстоятельств возникают проблемы с наличностью. Какой бы ни была причина отсутствия наличных денег, последствия для предприятия могут быть очень серьезные.
Отсутствие минимально необходимого запаса денежных средств свидетельствует о серьезных финансовых затруднениях. Чрезмерная величина денежных средств говорит о том, что реально предприятие терпит убытки, связанные с инфляцией и обесценением денег, так и с упущенной возможностью их выгодного размещения и получения дополнительного дохода. В этой связи возникает необходимость оценки движения денежных потоков предприятия.
Отчёт о движении денежных средств состоит из трех основных разделов:
Операционная деятельность - денежные потоки, возникающие, как правило, основной, приносящей доход, деятельности компании.
Инвестиционная деятельность - расходы на ресурсы, предназначенные для генерирования будущего дохода.
Финансовая деятельность - денежные потоки, связанные с формированием капитала компании
Для анализа движения денежных средств можно использовать два метода: прямой и косвенный:
При использовании прямого метода сопоставляются абсолютные суммы поступления и расходования денежных средств по видам деятельности: текущей, инвестиционной и финансовой. Достоинство данного метода состоит в том, что он позволяет оценить общие суммы прихода и расхода денежных средств предприятия, определить статьи, по которым формируется наибольший приток и отток денежных средств в разрезе видов деятельности. Информация, полученная при использовании данного метода, применяется при прогнозировании денежных потоков. Однако данный метод имеет существенный недостаток, потому что он не раскрывает взаимосвязи полученного финансового результата и изменения денежных средств на счетах предприятия.
Косвенный метод предпочтителен с аналитической точки зрения, так как позволяет определить взаимосвязь полученного финансового результата с изменением величины денежных средств. Данный метод предполагает корректировку чистой прибыли (убытка) для преобразования величины полученного финансового результата в величину чистого денежного потока. Для этого следует установить влияние изменений по каждой статье актива и пассива баланса на состояние денежных средств предприятия и его чистой прибыли. Например, прирост краткосрочных обязательств не влечет оттока денежных средств, поэтому его следует прибавить к чистой прибыли, а при уменьшении – вычесть. Уменьшение оборотных активов влечет к притоку денежных средств, поэтому чистую прибыль следует увеличить на уменьшение оборотных активов. И наоборот, увеличение оборотных активов влечет к оттоку денежных средств, поэтому чистую прибыль следует уменьшить на увеличение оборотных активов. В результате корректировки чистой прибыли устанавливается реальный приток (отток) денежных средств.
| Структура поступлений и платежей (предыд. год) | ||||
| Показатель | сумма | из нее | ||
| по текущей деятельности | по инвестиционной деятельности | по финансовой деятельности | ||
| Поступления, тыс. руб. | 63 935 313 | 4 594 983 | 46 442 235 | 12 898 095 |
| Поступления, % | 100 | 7,2 | 72,6 | 20,2 |
| Платежи, тыс. руб. | (64 048 042) | (4 187 844) | (52 789 775) | (7 070 423) |
| Платежи, % | 100 | 6,5 | 82,4 | 11,0 |
| Чистые денежные средства, тыс. руб. | (112 729) | 407 139 | (6 347 540) | 5 827 672 |
| Чистые денежные средства, % | (100) | 361 | (5 631) | 5 170 |
Как видно по структуре денежных потоков , основной поток денежных средств поступает из инвестиционной деятельности и финансовой. Это объясняется деятельностью организации – газопромышленная компания, основным видом деятельности которой является промышленное производство газа, ведёт свои расчёты по этой основной деятельности в безналичных расчётах.
По инвестиционной деятельности в структуре основным источником получения дохода служит выдача займов, инвестиционные договора и наибольшая доля – это поступления от использования ценных бумаг, что свидетельствует об успешном ведении деятельности на рынке ценных бумаг --- по этой деятельности организация активно использует наличные денежные средства.
Основным источником дохода по финансовой деятельности служат поступления от займов и кредитов, предоставленным другим организациям.
| Структура поступлений и платежей (отчетный год) |
| Показатель | сумма | из нее | ||
| по текущей деятельности | по инвестиционной деятельности | по финансовой деятельности | ||
| Поступления, тыс. руб. | 77 707 960 | 6 950 963 | 55 014 360 | 15 742 637 |
| Поступления, % | 100 | 8,9 | 70,8 | 20,3 |
| Платежи, тыс. руб. | (78 135 178) | (5 692 026) | (67 666 137) | (4 777 015) |
| Платежи, % | 100 | 7,3 | 86,6 | 6,1 |
| Чистые денежные средства, тыс. руб. | (427 218) | 1 258 937 | (12 651 777) | 10 965 622 |
| Чистые денежные средства, % | (100) | 295 | (2 961) | 2 567 |
В отчётном году структура практически не изменилась, использование наличных денежных средств в расчётах не снизилось, но эффективность их использования упала, о чём свидетельствует увеличение платежей в отчётном году.
Соответственно упали и чистые денежные средства.
Также динамика увеличения потоков денежных средств инвестиционной деятельности свидетельствует об осуществлении значительных инвестиций во внеоборотные активы: организация осуществляет солидные вложения в долгосрочные финансовые вложения, переводя финансы в более устойчивые активы ; и динамика увеличения финансовой деятельности говорит о том, что организация поддерживает свою финансовую устойчивость за счёт внешних источников: выросли долгосрочные и краткосрочные займы и кредиты, что говорит о том, что платёжеспособность организации падает, и она испытывает нехватку финансов.
| Анализ обеспеченности денежными средствами | |||
| Наименование показателя | расчет | предыдущий год | отчетный год |
| Среднедневной расход денежных средств, тыс. руб. | платежи по текущей деятельности / 365 | 11 474 | 15 595 |
| Обеспеченность денежными средствами, дни | среднегодовой остаток денежных средств / среднедневной расход | 45,447 | 16,125 |
| Интервал самофинансирования, дни | остаток денежных средств + КФВ + ДЗ/ среднедневной расход | 832 | 699 |
|
Полученные показатель обеспеченности денежными средствами характеризует, сколько в среднем дней сможет работать организация без притока дополнительных денежных средств, и этот показатель в отчётном году сильно падает, что характеризует платёжеспособность организации как снижающуюся. Интервал самофинансирования показывает , что возможность самофинансирования не только за счёт остатков денежных средств , но и за счёт краткосрочных финансовых вложений и дебиторской задолженности снижается, что снова характеризует ухудшающуюся платёжеспособность организации. Динамика поступлений и платежей |
|||
| Показатель | предыдущий год | отчётный год | темп прироста, % |
| Поступления, тыс. руб. | 63 935 313 | 77 707 960 | 21,54 |
| Платежи, тыс. руб. | 64 048 042 | 78 135 178 | 21,99 |
| Чистые денежные средства, тыс. руб. | (112 729) | (427 218) | 278,98 |
Динамика показателей отрицательная.
Чистые денежные средства отрицательные, и темп прироста достаточно высокий, чтобы судить о том, что организация испытывает проблемы с денежными средствами.
| Чистые денежные средств по видам деятельности | ||
| Показатель | предыдущий год | отчетный год |
| Чистые денежные средства: | (112 729) | (427 218) |
| в том числе | ||
| Текущая деятельность | 407 139 | 1 258 937 |
| Инвестиционная деятельность | (6 347 540) | (12 651 777) |
| Финансовая деятельность | 5 827 672 | 10 965 622 |
| АНАЛИЗ ДВИЖЕНИЯ ДЕНЕЖНЫХ СРЕДСТВ (косвенный метод) | |
| Развернутый расчет без группировки по видам деятельности | |
| источники притока/оттока денег | значения |
| Прибыль отчетного года | 216 448 |
| Амортизация отчетного года | 573 073 |
| притоки (+) и оттоки (-): | |
| внеоборотные активы | (13 156 283) |
| в том числе | |
| нематериальные активы | (26 907) |
| основные средства | (3 139 323) |
| незавершенное строительство | (1 411 112) |
| доходные вложения в материальные ценности | - |
| долгосрочные финансовые вложения | (8 578 016) |
| отложенные налоговые активы | (925) |
| прочие внеоборотные активы | - |
| запасы и НДС | (181 930) |
| в том числе | |
| запасы сырья и материалов | (26 215) |
| запасы незавершённого производства | (7 135) |
| запасы готовой продукции и товаров отгруженных | (375) |
| расходы будущих периодов и прочих запасов | 69 736 |
| НДС по приобретённым ценностям | (217 941) |
| дебиторская задолженность, КФВ, прочие оборотные | (1 827 386) |
| в том числе | |
| дебиторская задолженность свыше 12 месяцев | (41 274) |
| дебиторская задолженность менее 12 месяцев | (48 123) |
| краткосрочные финансовые вложения | (1 736 219) |
| прочие оборотные активы | (1 770) |
| капитал инвестированный | - |
| в том числе | |
| уставный капитал | - |
| собственные акции, выкупленные у акционеров | - |
| добавочный капитал | - |
| капитал накопленный | (37 485) |
| в том числе | |
| резервный капитал | 9 840 |
| нераспределённая прибыль | (47 325) |
| долгосрочные пассивы | 3 968 531 |
| в том числе | |
| займы и кредиты | 3 957 460 |
| отложенные налоговые обязательства | 11 071 |
| прочие обязательства | - |
| краткосрочные кредиты и займы | 7 051 436 |
| кредиторская задолженность и прочие | 2 966 378 |
| в том числе | |
| кредиторская задолженность | 2 920 659 |
| задолженность участникам по выплате доходов | 32 985 |
| доходы будущих периодов | - |
| резервы предстоящих расходов и платежей | 12 734 |
| прочие краткосрочные обязательства | - |
| денежный поток за период | (427 218) |
| денежный поток нарастающим итогом на конец года | 37 850 |
ликвидность баланс задолженность прибыль
| Расчет с группировкой по видам деятельности | ||
| Виды деятельности | Значения за отчетный год | прямой метод |
| Текущая деятельность | 3 455 463 | 1 258 937 |
| в том числе | ||
| чистая прибыль отчетного года | 216 448 | |
| амортизация отчетного года | 573 073 | |
| приросты балансовых статей: | ||
| отложенные налоги | 10 146 | |
| запасы и прочие оборотные активы | 34 241 | |
| НДС по приобретённым ценностям | (217 941) | |
| дебиторская задолженность | (89 397) | |
| собственный накопленный капитал | (37 485) | |
| кредиторская задолженность | 2 920 659 | |
| прочие краткосрочные обязательства (задолженность перед участниками, ДБП, РПР, прочие) | 45 719 | |
| Инвестиционная деятельность | (14 891 577) | (12 651 777) |
| приросты балансовых статей: | ||
| нематериальные активы | (26 907) | |
| основные средства | (3 139 323) | |
| незавершенное строительство | (1 411 112) | |
| доходные вложения в материальные ценности | - | |
| долгосрочные финансовые вложения | (8 578 016) | |
| прочие внеоборотные активы | - | |
| краткосрочные финансовые вложения | (1 736 219) | |
| Финансовая деятельность | 11 008 896 | 10 965 622 |
| приросты балансовых статей: | ||
| собственный инвестированный капитал | - | |
| долгосрочные кредиты и займы | 3 957 460 | |
| прочие долгосрочные обязательства | - | |
| краткосрочные кредиты и займы | 7 051 436 | |
| Денежный поток за период | (427 218) | (427 218) |
| денежный поток нарастающим итогом на конец года | 37 850 | |
Вывод:
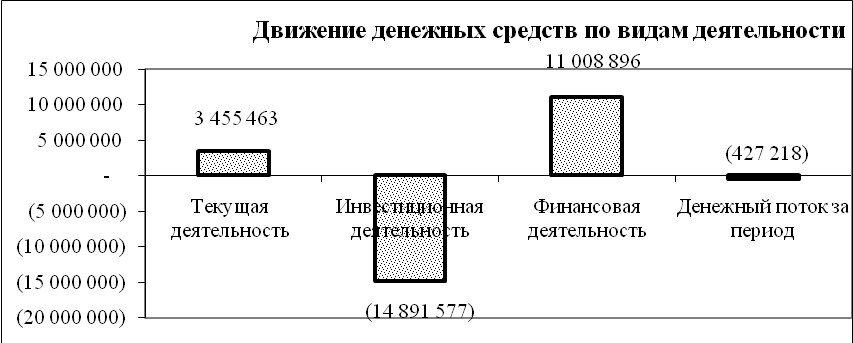
Влияние кризиса экономики вызвало реакцию организации, которая заключается в значительном увеличении оборотов по инвестиционной деятельности, а в частности, увеличения долгосрочных финансовых вложений, что является разумным решением переноса части ликвидных, но обесценивающихся активов, в более устойчивые активы.
Организация теряет свою платёжеспособность, что отражает падающие показатели обеспеченности денежными средствами.
Анализ основных средств
Основные фонды предприятия делятся на промышленно-производственные и непромышленные, а также фонды непроизводственного назначения. Производственную мощность предприятия определяют промышленно-производственные фонды. Кроме того, принято выделять активную часть (рабочие машины и оборудование) и пассивную часть фондов, а также отдельные подгруппы в соответствии с их функциональным назначением (здания производственного назначения, склады, рабочие и силовые машины, оборудование, измерительные приборы и устройства, транспортные средства и т.д.). Такая детализация необходима для выявления резервов повышения эффективности использования основных фондов на основе оптимизации их структуры. Большой интерес при этом представляет соотношение активной и пассивной частей, силовых и рабочих машин, так как от их оптимального сочетания во многом зависят фондоотдача, фондорентабельность и финансовое состояние предприятия.
| Анализ структуры и динамики основных средств | ||||||||
| Показатель | начало года | конец года | изменение за год | доля факт. в измен. | ||||
| сумма, тыс. руб. | удел.вес | сумма, тыс. руб. | удел. вес | в тыс. руб. | темп прир., % | в структ., % | ||
| Здания | 372 133 | 2,8 | 410 868 | 2,5 | 38 735 | 10,4 | (0,3) | 1,2 |
| Сооружения и передаточные устройства | 12 608 920 | 94,6 | 15 535 535 | 94,4 | 2 926 615 | 23,2 | (0,2) | 93,7 |
| Машины и оборудование | 185 394 | 1,4 | 261 516 | 1,6 | 76 122 | 41,1 | 0,2 | 2,4 |
| Транспортные средства | 133 082 | 1,0 | 191 124 | 1,2 | 58 042 | 43,6 | 0,2 | 1,9 |
| Земельные участки и объекты природопользов. | 11 715 | 0,1 | 12 892 | 0,1 | 1 177 | 10,0 | (0,0) | 0,0 |
| Другие виды | 17 673 | 0,1 | 41 956 | 0,3 | 24 283 | 137,4 | 0,1 | 0,8 |
| Итого | 13 328 917 | 100,0 | 16 453 891 | 100,0 | 3 124 974 | 23,4 | - | 100,0 |
| в том числе активная часть основных средств (машины и оборудование) | 318 476 | 2,4 | 452 640 | 2,8 | 134 164 | 42,1 | 0,4 | 4,3 |
| пассивная часть основных средств (здания, сооружения и прочее) | 13 010 441 | 97,6 | 16 001 251 | 97,2 | 2 990 810 | 23,0 | (0,4) | 95,7 |
Данные показатели свидетельствуют об активном вложении организации во внеоборотные активы: прирост отражается увеличении количества активной и пассивной частях основных средств. На значительную долю выросли здания и сооружения, также возросло количество машин и оборудования.
| КОЭФФИЦИЕНТЫ СОСТОЯНИЯ ОСНОВНЫХ СРЕДСТВ | ||
| Показатель | предыдущий год | отчетный год |
| Средняя норма амортизации, % | 3,8 | |
| Коэффициент ввода, % | 19,9 | |
| Коэффициент выбытия, % | 1,1 | |
| Коэффициент обновления, % | 18,8 | |
| Коффициент годности, % | 94,2 | 91,9 |
| Коффициент износа, % | 5,8 | 8,1 |
| Средний срок полезного использования основных средств, лет | 26,0 | |
| Средний фактический срок полезного использования основных средств, лет | 1,8 | |
| Средний остаточный срок полезного использования основных средств, лет | 24,2 | |
| Средний срок полного обновления, лет | 4,5 | |
| Средний срок полного выбытия, лет | 98,3 | |
Показатели использования ОС положительны: предприятие обновило почти 20 % нового оборудования в отчётном году, а коэффициент годности почти приближается к 100%, что отражает хорошее состояние ОС на конец года.
| Коэффициенты использования основных средств | ||
| основные средства взяты по первоначальной стоимости с учетом арендованных | ||
| Показатель | предыдущий год | отчетный год |
| Фондоотдача, руб./руб. | 0,32 | 0,38 |
| Фондоемкость, руб./руб. | 3,132 | 2,614 |
| Фондовооруженность, тыс. руб./чел. | 4 829,1 | 6 835,1 |
| Рентабельность основных средств, % | 1,9 |
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: |