Экономический анализ финансово-хозяйственной деятельности ОАО "Газпромрегионгаз"
Коэффициент фондоотдачи низок как в предыдущем, так и в отчётном году.
Фондоёмкость достаточно высока.
Фондовооружённость такая высокая в следствии того, что оборудование на производство газа очень высокозатратное, а количество обслуживающего персонала для обеспечения работы оборудования необходимо немного.
| Факторный анализ рентабельности основных средств (факторы - фондоотдача и рентабельность продаж) | |||
| основные средства по первоначальной стоимости с учетом арендованных и за вычетом переданных в аренду | |||
| Показатель | расчет | предыдущий год | отчетный год |
| Рентабельность основных средств, % | Прибыль от продаж/ основные средства х 100 | 1,93 | 5,56 |
| Фондоотдача, руб./ руб. | Выручка/ Основные средства | 0,32 | 0,38 |
| Рентабельность продаж, % | Прибыль от продаж/ выручка х 100 | 6,04 | 14,54 |
| Прирост рентабельности основных средств за счет фондоотдачи, процентные пункты | прирост фондоотдачи х рентабельность продаж в предыдущем году | 0,62 | |
| Прирост рентабельности основных средств за счет фондоотдачи, % | 17,07 | ||
| Прирост рентабельности основных средств за счет рентабельности продаж, процентные пункты | прирост рентабельности продаж х фондоотдача в отчетном году | 3,01 | |
| Прирост рентабельности основных средств за счет рентабельности продаж, % | 82,93 | ||
| Итого изменение рентабельности, процентные пункты | 3,64 | ||
| Проверка | 3,64 | ||
Данные показатели свидетельствуют о том, что рентабельность ОС возросла на 3,64 процентных пункта вследствие увеличения эффективности использования основных средств, а также увеличения количества ОС.
| Анализ экстенсивных и интенсивных факторов использования основных средств | ||
| Показатель | предыдущий год | отчётный год |
| Выручка (нетто) от продажи товаров, продукции, работ, услуг, тыс. руб. | 2 396 190 | 3 475 712 |
| Стоимость основных средств (с учетом арендованных и за вычетом переданных в аренду), тыс. руб. | 7 504 451 | 9 083 853 |
| Фондоотдача, руб./ руб. | 0,32 | 0,38 |
| Прирост выручки за счет экстенсивных факторов (увеличение основных средств), тыс. руб. | 554 397 | |
| Прирост выручки за счет экстенсивных факторов, % | 51,4 | |
| Прирост выручки за счет интенсивных факторов (увеличение фондоотдачи) | 525 125 | |
| Прирост выручки за счет интенсивных факторов, % | 48,6 | |
| Суммарный прирост выручки, тыс. руб. | 1 079 522 | |
| Суммарный прирост выручки (проверка), тыс. руб. | 079 522 | |
А прирост выручки обусловлен как ростом интенсивного фактора – то есть увеличения количества оборудования, так и ростом экстенсивного фактора- то есть увеличение фондоотдачи.
Вывод:
Предприятие активно вкладывает средства в основные средства, как в активную так и в пассивные части. Организация обновила в отчётном году 15 часть своих основных средств: увеличилось как количество машин и оборудования, так и зданий и сооружений, но в структуре активная часть стала занимать больше по сравнению с отчётным, а так же темп прироста активной части гораздо выше темпа прироста пассивной. Это говорит о том, что предприятие хочет повысить производительность , увеличивает количество выпущенной продукции, что позволяет удержать показатели рентабельности продаж, другие показатели эффективности деятельности на достаточно высоком уровне в период кризиса, инфляции и других негативных факторов.
Анализ оборотных активов
Рациональное и экономное использование как основных, так и оборотных фондов является первоочередной задачей предприятия. Поэтому необходимо рассмотреть состав, структуру и взаимоотношение оборотных производственных фондов.
Оборотные средства являются одной из составных частей имущества предприятия. Состояние и эффективность их использования – одно из главных условий успешной деятельности предприятия. Развитие рыночных отношений определяет новые условия их организации. Высокий уровень инфляции, неплатежи и другие кризисные явления вынуждают предприятия изменить свою политику по отношению к оборотным средствам, искать новые источники пополнения, изучать проблему эффективности их использования.
Целью анализа оборотных активов является повышение эффективности управления оборотными средствами.
Целью управления оборотными средствами является определение их объема и структуры, а также источников их покрытия и соотношения между ними, достаточного для обеспечения долгосрочной производственной и эффективной финансовой деятельности предприятия.
| Анализ динамики и структуры оборотных активов | ||||||||
| Показатель | начало года | конец года | изменение за год | доля факт. | ||||
| сумма, тыс. руб. | удель. вес, % | сумма, тыс. руб. | удель.вес, % | в тыс. руб. | темп прир., % | в струк., % | ||
| Запасы | 141 381 | 1,3 | 105 370 | 0,9 | (36 011) | (25,5) | (0,5) | (2,3) |
| сырье, материалы | 26 315 | 0,2 | 52 530 | 0,4 | 26 215 | 99,6 | 0,2 | 1,7 |
| затраты в незавершенном производстве | 1 875 | 0,0 | 9 010 | 0,1 | 7 135 | 380,5 | 0,1 | 0,5 |
| готовая продукция, товары отгруженные | - | - | 375 | 0,0 | 375 | - | 0,0 | 0,0 |
| расходы будущих периодов | 113 191 | 1,1 | 43 455 | 0,4 | (69 736) | (61,6) | (0,7) | (4,4) |
| прочие запасы и затраты | - | - | - | - | - | - | - | - |
| НДС по приобретенным ценностям | 1 033 643 | 9,6 | 1 251 584 | 10,2 | 217 941 | 21,1 | 0,5 | 13,8 |
| Дебиторская задолженность | 7 290 761 | 67,9 | 7 380 158 | 59,9 | 89 397 | 1,2 | (8,0) | 5,7 |
| Финансовые вложения | 1 811 639 | 16,9 | 3 547 858 | 28,8 | 1 736 219 | 95,8 | 11,9 | 109,7 |
| Денежные средства | 465 068 | 4,3 | 37 850 | 0,3 | (427 218) | (91,9) | (4,0) | (27,0) |
| Прочие оборотные активы | 273 | 0,0 | 2 043 | 0,0 | 1 770 | 648,4 | 0,0 | 0,1 |
| Итого оборотные активы | 10 742 765 | 100 | 12 324 863 | 100 | 1 582 098 | 14,7 | - | 100 |
Предприятие активно вкладывает средства в краткосрочные финансовые активы, уменьшаются расходы будущих периодов и увеличиваются сырье и материалы и затраты в незавершённом производствеё что может говорить о том, что у организации ещё не закончился производственный цикл, и при том необходимы ещё материалы, которые пойдут в производство, а также растёт незавершённое производство.
| Группировка статей оборотных активов по ликвидности | ||||||
| Показатель | расчет | начало года | конец года | Оптим.структ.(исходя из норм.коэфф. ликв.), % | ||
| сумма, тыс. руб. | удельный вес, % | сумма, тыс. руб. | удельный вес, % | |||
| Неликвидные активы | незавершенное производство, расходы будущих периодов, прочие запасы, НДС, долгосрочная дебиторская задолженность, авансы выданные | 3 900 009 | 36,3 | 3 363 066 | 27,3 | менее 30 |
| Ликвидные активы | сырье и материалы, готовая продукция, краткосрочная дебиторская задолженность, прочие оборотные активы | 4 566 049 | 42,5 | 5 376 089 | 43,6 | более 67 |
| Высоколиквидные активы | финансовые вложения, денежные средства | 2 276 707 | 21,2 | 3 585 708 | 29,1 | приблизительно 3 |
| Итого оборотные активы | 10 742 765 | 100 | 12 324 863 | 100 | 100 | |
Анализ структуры активов по степеням ликвидности отразил оптимальное количество неликвидных активов, недостаточное количество ликвидных, а также высокий показатель высоколиквидных активов за счёт увеличения дебиторской задолженности.
| АНАЛИЗ ЭФФЕКТИВНОСТИ ИСПОЛЬЗОВАНИЯ ОБОРОТНЫХ АКТИВОВ | |
| Анализ показателей эффективности использования оборотных активов | |
| Показатель | предыдущий год | отчетный год |
| Коэффициент оборачиваемости оборотных активов, руб./ руб. | 0,22 | 0,28 |
| Коэффициент оборачиваемости запасов и НДС, руб./ руб. | 2,04 | 2,56 |
| Коэффициент оборачиваемости дебиторской задолженности, руб./ руб. | 0,33 | 0,47 |
| Коэффициент оборачиваемости высоколиквидных активов, руб./ руб. | 1,05 | 0,97 |
| Рентабельность оборотных активов, % | 1,35 | 4,10 |
Оборачиваемость оборотных активов увеличивается, так же как и динамика дебиторской задолженности. А оборачиваемость высоколиквидных активов сокращается. Одновременно увеличивается рентабельность оборотных активов, что отражает наиболее эффективное использование оборотных активов в операционной деятельности организации.
| Факторный анализ оборачиваемости оборотных активов | |||
| (факторы - структура оборотных активов и оборачиваемость оборотных производственных фондов) | |||
| Показатель | расчет | предыдущий год | отчетный год |
| Коэффициент оборачиваемости оборотных активов, раз в год | Выручка/ оборотные активы | 0,22 | 0,28 |
| Выручка (нетто) от продажи товаров, продукции, работ, услуг, тыс. руб. | исходные данные | 2 396 190 | 3 475 712 |
| Оборотные производственные фонды, тыс. руб. | сырье, материалы, незавершенное производство, расходы будущих периодов, прочие | 141 654 | 107 038 |
| Оборотные активы, тыс. руб. | исходные данные | 10 742 765 | 12 324 863 |
| Удельный вес оборотных производственных фондов, % | Оборотные производственные фонды/ Оборотные активы | 1,32 | 0,87 |
| Коэффициент оборачиваемости оборотных производственных фондов, раз в год | Выручка/ Оборотные производственные фонды | 16,92 | 32,47 |
| Прирост коэффициента оборачиваемости за счет структуры оборотных активов | прирост удельного веса оборотных производственных фондов х оборачиваемость оборотных активов в предыдущем году | (0,105) | |
| Прирост коэффициента оборачиваемости за счет структуры оборотных активов | % | (178,05) | |
| Прирост коэффициента оборачиваемости за счет коэффициента оборачиваемости оборотных производственных фондов | прирост оборачиваемости производственных оборотных фондов х удельный вес оборотных производственных фондов в отчетном году | 0,164 | |
| Прирост коэффициента оборачиваемости за счет коэффициента оборачиваемости оборотных производственных фондов, % | % | 278,05 | |
| Итого изменение коэффициента оборачиваемости оборотных активов | 0,0590 | ||
Период оборота активов увеличивается, что негативно отражает финансово-экономическую ситуацию организации.
Коэффициент оборачиваемости вырос за счёт коэффициента оборачиваемости оборотных производственных фондов, а также изменения структуры оборотных активов: общее количество запасов падает за счёт снижения расходов будущих периодов, но сильно увеличиваются краткосрочные финансовые вложения, что является положительным фактором – перенос активов в достаточно устойчивые ликвидные активы.
В основном это снижение произошло из-за резкого снижения расходов будущих периодов, что говорит о том, что период планирования своих расходов на будущее организация сократила в связи с шатким финансово-экономическим состоянием экономики в целом.
| Анализ экстенсивных и интенсивных факторов использования оборотных активов | ||
| Показатель | предыдущий год | отчетный год |
| Выручка (нетто) от продажи товаров, продукции, работ, услуг, тыс. руб. | 2 396 190 | 3 475 712 |
| Оборотные активы, тыс. руб. | 10 742 765 | 12 324 863 |
| Коэффициент оборачиваемости | 0,22 | 0,28 |
| Прирост выручки за счет экстенсивных факторов (увеличение оборотных активов), тыс. руб. | 398 773 | |
| Прирост выручки за счет экстенсивных факторов, % | 36,9 | |
| Прирост выручки за счет интенсивных факторов (увеличение оборачиваемости), тыс. руб. | 680 749 | |
| Прирост выручки за счет интенсивных факторов, % | 63,1 | |
| Суммарный прирост выручки, тыс. руб. | 1 079 522 | |
| Суммарный прирост выручки (проверка), тыс. руб. | 1 079 522 | |
Прирост выручки обеспечило увеличение самих оборотных активов, а также их наиболее эффективное использование в отчётном году.
Вывод:
Оборотные
активы организация
использует
достаточно
эффективно.
В отчётном году
увеличиваются
такие статьи,
как: запасы,
незавершённое
производство.
Предприятие
активно вкладывает
ресурсы в
краткосрочные
финансовые
вложения (достаточно
устойчивые
ликвидные
активы) – что
экономически
целесообразно
при влиянии
инфляции на
ликвидность
активов, их
обесценение.
Прирост выручки произошёл в большей степени за счёт интенсивных факторов – то есть увеличения эффективности использования активной части- машин и оборудования, а также за счёт увеличения их количества, что позволило увеличить общую производительность предприятия.
Предприятие сокращает планирование своих расходов на длительные сроки, о чём свидетельствует резкое снижение расходов будущих периодов.
Анализ контролируемости расходов
Для определения возможной экономии по статьям издержек необходимо провести оценку контролируемости статей.
Показатели контролируемости расходов , от которых отчасти зависит устойчивость и качество прибыли, не должны колебаться больше +10 или – 10 % от уровня предыдущего года.
| Структура расходов на производство и реализацию продукции по элементам (исходная информация - форма №5) | ||||||||
| Показатель | предыдущий год | отчетный год | изменение за год | доля факт. в измен. затрат | ||||
| сумма, тыс. руб. | удельный вес | сумма, тыс. руб. | удельный вес | в тыс. руб. | темп прир., % | в струк., % | ||
| Материальные затраты | 286 826 | 13,3 | 293 674 | 10,3 | 6 848 | 2,4 | (3,0) | 1,0 |
| Затраты на оплату труда | 549 501 | 25,4 | 701 811 | 24,6 | 152 310 | 27,7 | (0,8) | 22,0 |
| Отчисления на социальные нужды | 87 904 | 4,1 | 113 592 | 4,0 | 25 688 | 29,2 | (0,1) | 3,7 |
| Амортизация | 396 128 | 18,3 | 573 073 | 20,1 | 176 945 | 44,7 | 1,8 | 25,6 |
| Прочие затраты | 839 559 | 38,9 | 1 169 012 | 41,0 | 329 453 | 39,2 | 2,1 | 47,7 |
| Итого | 2 159 918 | 100,0 | 2 851 162 | 100,0 | 691 244 | 32,0 | - | 100,0 |
Материальные затраты организации увеличились в связи с увеличением общего количества производства, но в структуре затрат стали занимать меньше объёма, что может свидетельствовать о снижении цены на покупаемые сырьё и материалы в связи с кризисом.
Так же в структуре уменьшились затраты на оплату труда и отчисления на соц. нужды, зато произошло увеличении амортизации и прочих затрат в структуре.
Основным фактором в увеличении затрат сыграли прочие затраты.
Ресурсоёмкость и контролируемость расходов
| показатели | предыдущий год | отчетный год | изменение | Ресурсоемк. П.Г. | Ресурсоемк. О.Г. | темп прироста ресурсоемкости, % | вывод о контролир. расходов |
| Выручка (нетто) от продажи товаров, продукции, работ, услуг | 2 396 190 | 3 475 712 | 1 079 522 | ||||
| Материальные затраты | 286 826 | 293 674 | 6 848 | 0,120 | 0,084 | (29,413) | неконтрол. расходы |
| Затраты на оплату труда и отчисления на социальные нужды | 637 405 | 815 403 | 177 998 | 0,266 | 0,235 | (11,807) | неконтрол. расходы |
| Амортизация | 396 128 | 573 073 | 176 945 | 0,165 | 0,165 | (0,264) | контрол. расходы |
| Прочие затраты | 839 559 | 1 169 012 | 329 453 | 0,350 | 0,336 | (4,006) | контрол. расходы |
| Расходы по обычным видам деятельности | 2 159 918 | 2 851 162 | 691 244 | 0,901 | 0,820 | (8,996) | контрол. расходы |
Колебания материальных затрат и затрат на оплату труда и социальные отчисления высоки, что влечёт за собой их неконтролируемость организацией.
Остальные расходы: амортизация, прочие затраты – контролируются организацией.
В общем расходы по обычным видам деятельности контролируются организацией.
| Анализ по функциональному принципу (расходы по статьям) | |||||||
| предыд. год | отчет. год | изменение | ресурсоемк. предыд. год | ресурсоемк. отчетн. год | темп прироста коэффициентов расходов, % | вывод о контрол.расходов | |
| Выручка (нетто) от продажи товаров, продукции, работ, услуг | 2 396 190 | 3 475 712 | 1 079 522 | ||||
| Себестоимость проданных товаров, продукции, работ, услуг | 1 812 204 | 2 390 056 | 577 852 | 0,756 | 0,688 | (9,076) | контролируемые расходы |
| Коммерческие расходы | - | 7 910 | 7 910 | - | 0,002 | - | - |
| Управленческие расходы | 439 249 | 572 281 | 133 032 | 0,183 | 0,165 | (10,179) | неконтролируемые расходы |
Показатель себестоимости продукции предприятие контролирует. Коммерческие расходы появились лишь в отчётном году, видимо вследствие того, что предприятия в период кризиса теряют часть своих клиентов и для привлечения и удержания контрагентов организации пришлось финансировать коммерческие расходы.
Колебания управленческих расходов большие, организация не контролирует их.
| Факторы, влияющие на расходы по обычным видам деятельности | расчет | ранг фактора |
| Объем продаж | 638 608 | 1 |
| Темп инфляции | 375 708 | 2 |
| Себестоимость проданных товаров, продукции, работ, услуг | (238 575) | 3 |
| Коммерческие расходы | 7 910 | 5 |
| Управленческие расходы | (64 857) | 4 |
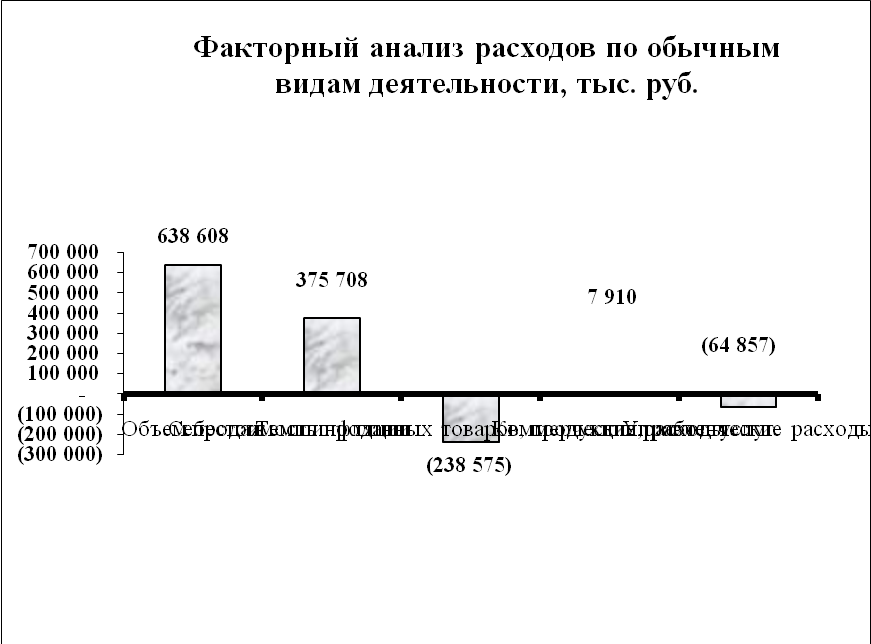
На увеличение расходов по обычным видам деятельности в большей степени повлияло увеличение объёма продаж и инфляция.
На уменьшение расходов повлияло снижение себестоимости и управленческих расходов в структуре .
Вывод:
В структуре затрат уменьшилась доля материальных затрат, затрат на оплату труда и социальные отчисления. Эти расходы организация не контролирует вследствие достаточно высоких колебаний показателей в сравнении с отчётным (более +10 или – 10 ).
Также организация не контролирует управленческие расходы.
В отчётном году у организации появились коммерческие расходы, что свидетельствует о том, что организация стала внимательнее относиться к своим контрагентам, стремясь удержать свою клиентуру.
Наибольшим фактором увеличения расходов по обычным видам деятельности стало увеличение объёма продаж и рост инфляции, а на снижение этих расходов повлияло снижение управленческих расходов и общей себестоимости продукции в структуре расходов.
Маркетинговый анализ
Маркетинговый анализ - изучение рынка товаров и услуг, спроса и предложения, поведения потребителей, рыночной конъюнктуры, динамики цен с целью лучшего продвижения своих товаров.
Анализ рыночной деятельности организации по данным бухгалтерской отчётности можно характеризовать через динамику таких показателей, как динамика произведённой и реализованной продукции, коммерческой маржи, оборачиваемости готовой продукции и срока дебиторской задолженности и других показателей.
| Показатели рыночной деятельности организации и конкурентоспособности продукции | ||
| Показатель | предыдущий год | отчетный год |
| Выручка (нетто) от продажи продукции | 2 396 190 | 3 475 712 |
| Темп прироста выручки (нетто), % | 45,052 | |
| справочно: темп инфляции, % | 13,0 | |
| справочно: отраслевой номинальный темп прироста, % | 18,0 | |
| Реальный темп прироста выручки (нетто), % | 28,3643 | |
| Рентабельность продаж (маржа), % | 6,0 | 14,5 |
| Оборачиваемость активов, раз в год | 0,060 | 0,064 |
| Темп прироста коэффициента оборачиваемости активов фактический, % | Х | 7,171 |
| Темп прироста коэффициента оборачиваемости активов критический, % | Х | (58,465) |
| Длительность пребывания запасов готовой продукции на складе (с учетом товаров отгруженных), дни | - | 0 |
| Удельный вес коммерческих расходов в выручке, % | - | 0,2 |
| Длительность дебиторской задолженности, дни | 1 111 | 775 |
| Доля списанной в убыток задолженности неплатежеспособных дебиторов в суммарной дебиторской задолженности, % | - | 0,13 |
| Доля убытков от списания дебиторской задолженности, по которой истёк срок исковой давности в суммарной дебиторской задолженности, % | - | (0,13) |
| Авансы выданные, тыс. руб. | 2 730 883 | 1 997 326 |
| Авансы полученные, тыс. руб. | 46 122 | 87 384 |
| Соотношение полученных и выданных авансов | 0,02 | 0,04 |
| Нетто позиция организации по авансам (авансы выданные - авансы полученные), тыс. руб. | 2 684 761 | 1 909 942 |
| Соотношение кредиторская перед поставщиками/ дебиторская покупателей | 2,34 | 1,21 |
| Нетто позиция организации по расчетам с покупателями и поставщиками (дебиторская покупателей - кредиторская перед поставщиками), тыс. руб. | (385 761) | (119 998) |
| Удельный вес денежных расчетов в выручке, % | 190 | 198 |
Вывод:
Темп прироста выручки от реализации превышает темп инфляции, таким образом, имеет место реальный рост сбыта на 28 %.
Рентабельность продаж также имеет положительную динамику и в отчётном году превышает темп инфляции, что свидетельствует о том, что основными факторами конкурентоспособности организации является его монополизм на рынке предлагаемой продукции - газа и других сопутствующих продуктов и услуг. Также положительную динамику может вызывать удовлетворяющее качество и сервис.
Увеличение оборачиваемости активов негативно отражается на экономическом состоянии предприятия – это отражает проблемы в области сбыта продукции, что связано с потерей платёжеспособности некоторых контрагентов и невозможностью оплаты в срок закупленной продукции.
Появление доли коммерческих расходов в выручке характеризует деятельность организации с положительной стороны – организация стала внимательнее относиться к своим контрагентам.
Длительность дебиторской задолженности падает. Это говорит о том, что принятая организацией более мягкая и либеральная политика по отношению к дебиторам, оказала положительное влияние на их возможность оплачивать свои обязательства. Хотя надо отметить и негативный фактор – наличие списанной в убыток задолженности неплатёжеспособных дебиторов.
Снижение авансов выданных свидетельствует о более осторожном принятии решения в области авансов контрагентам в связи с некоторой утратой их платёжеспособности. По сравнению с авансами полученными показатели авансов выданных намного больше, что отражает негативную обстановку в отношениях с дебиторами.
Наличие авансов полученных и положительная динамика данной статьи отражает устойчивое рыночное положение организации. Организация является надёжным деловым партнёром.
Высокий показатель удельного веса денежных расчётов в выручке свидетельствует о конкурентоспособности продукции.
| Соотношение между произведенной, реализованной и оплаченной продукцией | |
| Показатель | отчетный год |
| Произведенная продукция (себестоимость) | 2 977 757 |
| Товарная продукция (себестоимость) | 2 970 622 |
| Соотношение произведенная / товарная продукция | 1,0024 |
| Реализованная продукция (себестоимость) | 2 970 247 |
| Соотношение товарная / реализованная продукция | 1,0001 |
| Реализованная продукция (выручка) | 3 475 712 |
| Оплаченная продукция (выручка) | 3 238 827 |
| Соотношение реализованная / оплаченная продукция | 1,0731 |
| Вывод | благоприятное положение |
Соотношение между произведённой, реализованной и оплаченной продукцией отражает благоприятную ситуацию, так как все соотношения больше единицы.
Анализ вероятности банкротства
Вероятность банкротства предприятия – это одна из оценочных характеристик текущего состояния и обстановки на исследуемом предприятии. Проводя анализ вероятности ежемесячно, руководство предприятия или технологической цепочки может постоянно поддерживать вероятность на низком уровне. Поскольку вероятность зависит от ряда показателей, то для положительного результата необходимо следить не за каким-то одним, а за несколькими основными показателями одновременно.
В соответствии со ст.2 Федерального закона «О несостоятельности (банкротстве)» от 26.10.2002 № 127-ФЗ] в Российской Федерации под «несостоятельностью» («банкротством») — понимается признанная арбитражным судом неспособность должника в полном объёме удовлетворить требования кредиторов по денежным обязательствам и (или) исполнить обязанность по уплате обязательных платежей.
Для возбуждения дела о банкротстве необходимо чтобы должник — юридическое лицо либо гражданин-предприниматель, обладал признаками банкрота. Для гражданина такими признаками является неудовлетворение указанных требований в течение трёх месяцев со дня, когда он должен был их удовлетворить, при этом сумма его обязательств должна превышать стоимость принадлежащего ему имущества. Для юридических лиц таким признаком является только неудовлетворение своих обязательств в течение трёх месяцев. При этом сумма обязательств должна быть более 100 000 рублей.
Процесс банкротства начинается с подачи в арбитражный суд заявления о признании должника банкротом. Заявление может быть подано кредитором, уполномоченным органом или самим должником и учитываются только обязательства перед кредиторами.
Процедуры банкротства, вводимые в отношении должника: наблюдение, финансовое оздоровление, внешнее управление, конкурсное производство, мировое соглашение.
Для контроля за проведением процедуры банкротства создается собрание и комитет кредиторов, назначается арбитражный управляющий. Составляется реестр кредиторов должника.
Процедура банкротства завершается либо ликвидацией должника, либо удовлетворением кредиторов (через процедуру финансового оздоровления, путем выяснения достаточности средств должника для расплаты кредиторов, удовлетворением обязательств должника акционерами или третьими лицами).
Банкротство некоторых юридических лиц имеет свои особенности (в частности банков, градообразующих, стратегических, сельскохозяйственных предприятий и т. д.).
Уголовным кодексом РФ предусмотрена ответственность за преднамеренное банкротство и фиктивное банкротство.
| Система критериев для определения неудовлетворительной структуры баланса неплатежеспособных предприятий | ||||
| Наименование показателей | расчет | норматив | на начало отчетного года | на конец отчетного года |
| Коэффициент текущей ликвидности (корректировка) | отношение оборотных активов к краткосрочным обязательствам (без ДБП и РПР) | >2 | 2,18 | 0,83 |
| Коэффициент обеспеченности собственными средствами | отношение собственных оборотных средств к краткосрочным обязательствам | >0,1 | (0,64) | (1,56) |
| Коэффициент восстановления платежеспособности* | отношение прогнозного (через 6 мес.) коэффициента текущей ликвидности к его нормативному значению (2) | > 1 | 0,07 | |
Превышение оборотных активов над краткосрочными финансовыми обязательствами обеспечивает резервный запас для компенсации убытков, которые может понести предприятие при размещении и ликвидации всех оборотных активов, кроме наличности. Чем больше этот запас, тем больше уверенность кредиторов в том, что долги будут погашены. В нашей организации коэффициент текущей ликвидности за предыдущий год отвечает нормативу, а в отчётном году резко снижается – это говорит о том, что организация в отчётном году не имеет возможности расплатиться по всем своим обязательствам перед кредиторами.
Коэффициент обеспеченности собственными средствами характеризует наличие собственных оборотных средств у предприятия, необходимых для его финансовой устойчивости. Динамика данного показателя в нашей организации положительная и за отчётный год этот показатель превышает норматив, что говорит об устойчивости организации.
Коэффициент восстановления платежеспособности через 6 месяцев очень низок. Это значит, что восстановить свою платёжеспособность через 6 месяцев организации вряд ли удастся, если динамика существующих показателей останется на прежнем уровне.
| ОПРЕДЕЛЕНИЕ ПРИЗНАКОВ ФИКТИВНОГО И ПРЕДНАМЕРЕННОГО БАНКРОТСТВА | |||||
| Показатель | расчет | на начало отчет. года | на конец отчет. года | отклонение, % | Вывод (отклонение существенное или нет) |
| коэффициент абсолютной ликвидности | отношение наиболее ликвидных активов (ДС и КФВ) к краткосрочным обязательствам (без ДБП и РПР) | 0,463 | 0,240 | (48,10) | существенное |
| коэффициент текущей ликвидности | отношение наиболее ликвидных активов (ДС и КФВ), краткосрочной дебиторской задолженности, прочих оборотных активов к краткосрочным обязательствам | 1,941 | 0,731 | (62,35) | существенное |
| показатель обеспеченности обязательств всеми активами | отношение активов к обязательствам | 2,282 | 1,719 | (24,65) | |
| показатель обеспеченности обязательств ликвидными активами | отношение суммы ликвидных активов (не вкл. ОНА, запасы, кроме товаров отгруженных и долгосрочная ДЗ) и внеоборотных активов к обязательствам | 2,237 | 1,685 | (24,67) | |
| степень платежеспособности по краткосрочным обязательствам | отношение краткосрочных обязательств к величине среднемесячной выручки |
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: | |||