Статистичне вивчення основних фондів на підприємстві ВАТ "Сумиобленерго"
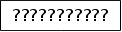
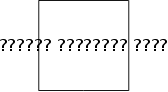
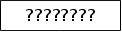



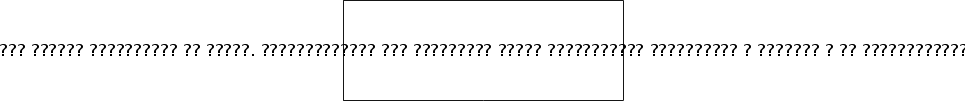
Рис. 3. Баланс робочого часу.
Порівняння фактичного і планового фонду часу характеризує ступінь виконання плану по введенню в експлуатацію обладнання.
Порівняння календарного і режимного фонду часу характеризує можливості кращого обладнання за рахунок підвищення Кзмінності, де
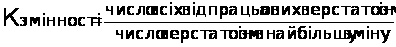 (13)
Порівняння режимного і планового – характеризує резерви часу за рахунок зменшення часу на ремонт.
Для характеристики використання часу роботи обладнання застосовуються слідуючи коефіцієнти:
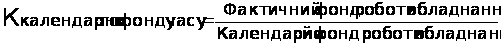 (14)
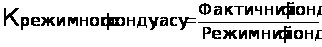 (15)
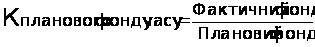 (16)
Узагальнюючим показником, який комплексно характеризує використання обладнання є
Кінтегрального завантаження обладнання=Кінтенсивного ґ Кекстенсивного (17)
2. Статистичне вивчення основних фондів на підприємстві
2.1 Коротка економічно-організаційна характеристика підприємства
Відкрите акціонерне товариство «Сумиобленерго» (далі ВАТ «Сумиобленерго») було створене у 2007 році. Після того, як Кабінет Міністрів України затвердив Закон України “Про приватизацію державних підприємств”, на відкритому засіданні акціонерів було прийняте рішення про приватизацію комунального підприємства «Сумиобленерго».
ВАТ «Сумиобленерго» є монополістом на ринку енергоресурсів області.
Крім цього підприємство надає послуги виробничого характеру: відпускає теплоенергію.
Фінансові показники підприємства за останні 2 роки наведені в таблиці 2.1.
Таблиця 2.1
Основні фінансово-економічні показники ВАТ «Сумиобленерго»
| Показники | 2008 рік | 2009 рік | Відхилення |
|
Виручка від реалізації продукції, послуг, тис. грн в т.ч. від надання послуг по забезпеченню населення електроенергією, тис. грн |
12110 5760 |
15167,3 6000 |
+3057,3 +240 |
| Податок на додану вартість, тис. грн | 2018,3 | 2527,9 | +509,6 |
| Затрати на виробництво реалізованої продукції, послуг, тис. грн | 11069,7 | 13890,9 | +2821,2 |
| Позареалізаційні доходи, тис. грн | 5000 | 6500 | +1500 |
| Позареалізаційні витрати, тис. грн | 2884 | 3839,5 | +955,5 |
| Прибуток (збиток ), тис. грн | 1138 | 1409,9 | +271,9 |
Як видно з таблиці 2.1 ВАТ «Сумиобленерго» на протязі двох років має досить високі прибутки. Так, в 2009 році сума прибутку збільшилась на 271,9 тис. грн. При цьому спостерігається збільшення затрат на виробництво - на 2821,2 тис. грн., позареалізаційних доходів - на 1500 тис.грн., позареалізаційних витрат на 955,5 тис.грн.
Процес виробництва на будь-якому підприємстві здійснюється при певній взаємодії трьох визначальних його чинників: персоналу (робочої сили), засобів праці та предметів праці.
Використовуючи наявні засоби виробництва, персонал продукує суспільне корисну продукцію або робить виробничі і побутові послуги. Це означає, що, з одного боку, мають місце витрати живої і уречевленої праці, а з другого, - результати виробництва. Останні залежать від масштабів застосовуваних засобів виробництва, кадрового потенціалу та рівня їх використання.
Ефективність виробництва являє собою комплексне відбиття кінцевих результатів використання засобів виробництва і робочої сили за певний проміжок часу.
Таблиця 2.2
Продуктивність праці на ВАТ «Сумиобленерго»
| Показник | Базовий рік | Звітний рік |
Відхилення +/- |
| Виручка від надання послуг по забезпеченню населення електроенергією, тис. грн | 5760 | 6000 | +240 |
| Середньоспискова чисельність працюючих по забезпеченню населення електроенергією, чол. | 250 | 240 | -10 |
| Річний виробіток на одного працюючого, тис.грн. | 23,0 | 25,0 | +2,0 |
Зростання продуктивності в звітному 2009 році в порівнянні з 2008 роком на 2 тис. грн. є позитивною тенденцією.
Проаналізуємо структуру основних засобів підприємства. У таблиці 2.3 приводяться дані про структуру основних засобів, що є в кінці базисного року.
Таблиця 2.3
Структура основних засобів в 2008 році ВАТ «Сумиобленерго»
| Найменування групи основних засобів |
Вартість, тис. грн |
Частка до загальної суми основних засобів в % |
|
Виробничі о.з. Будівлі Споруди Передавальні пристрої Виробниче обладнання Транспортні засоби Виробничий інвентар Інші о.з. Разом виробничих о.з |
8345 2005 445 9367 1328 689 311 22490 |
33.7 8.1 1.8 37.9 5.4 2.8 1.2 90.9 |
|
Невиробничі о.з. Житловий фонд Дитячий сад Разом невиробничі о.з. |
1987 238 2225 |
8.1 1.0 9.1 |
| Разом основних засобів. | 24715 | 100 |
Як видно з таблиці 2.3, вартість всіх основних засобів на кінець базисного року становила 24715 тис. грн. Основні фонди виробничого призначення становили 90.9 % (22490 тис. грн.), а невиробничі основні фонди 9.1 % (2225 тис. грн). Частка активної частини виробничих основних фондів від загальної вартості виробничих основних засобів становила
(9367 +1328+ 689+ 311) / 22490 * 100 % = 52.0 % або 11695 тис. грн.,
пасивна частина - 48.0 % або 10795 тис. грн.
Співвідношення пасивної і активної частини основних засобів виробничого призначення відповідає нормі в даній галузі діяльності.
Розглянемо рух основних фондів в році, що аналізується.
Дані про надходження і вибуття основних засобів в 2009 році приведені в таблиці 2.4.
Дані таблиці 2.4 показують, що за звітний рік (2009 р.) сталися істотні зміни в наявності і в структурі основних засобів.
Вартість основних засобів зросла на 2740 тис. грн. або на 11.1 %, в тому числі основних виробничих засобів на 3340 тис. грн. або 14.9 % ( в 2009 році підприємство ввело в експлуатацію додаткові лінії і побудувало прибудову до складського приміщення).
Збільшилася частка основних виробничих засобів на 3.2 % і відповідно поменшала частка невиробничих основних засобів (в зв'язку з приватизацією квартир працівниками ВАТ).
Значно виросла питома вага активної частини основних засобів в загальній сумі основних засобів з 47.3 % до 52.0 % ( +4.7 %), що потрібно оцінити позитивно.
2.2 Статистичне вивчення основних фондів ВАТ «Сумиобленерго»
Зробимо аналіз використання основних засобів в 2008 (базисний ) і 2009 роках .
По формулах розрахуємо коефіцієнти оновлення, вибуття і приросту основних виробничих засобів:
Кон = 5150. / 25830 = 0.2,
Квиб =1810/22490 = 0,08,
Кпр. = (5150-1810) / 22490 = 0,15.
Дані розрахунку показують досить високе значення коефіцієнтів оновлення і приросту основних виробничих засобів, що пояснюється введенням в експлуатацію нових виробничих потужностей.
Головними показниками використання основних засобів є фондовіддача і фондомісткість.
Фондовіддача:
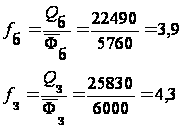
де fб , fз – фондоозброєність базового і звітного років
Qб,Qз – обсяг продукції, тис. грн
Фб, Фз - середня вартість основних виробничих фондів, тис. грн
Відхилення: 4,3 – 3,9 = + 0,4
На кожну гривню вартості основних виробничих фондів маємо відповідно 3,9 та 4,3 грн наданих послуг та виробленої продукції. Зростання показника на 0,4 грн є позитивною тенденцією.
Фондоємність (фондомісткість):
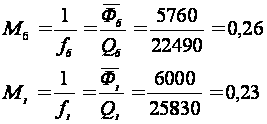
Відхилення: 0,67 – 0,8 = -0,13
2. Фондоозброєність праці:
О = Ф / Т,
де Ф - середня вартість основних виробничих фондів, тис. грн
Т – середньоспискова чисельність персоналу, чол
Об = 5760 / 250 = 23,04 грн/чол
Оз = 6000 / 240 = 25,00 грн/чол
Відхилення: 25,00 – 23,04 = +1,96
Збільшення значень показників фондоозброєнності зумовлене збільшенням вартості основних фондів в році, що аналізується в порівнянні з базисним на 240 тис. грн (закупівля і введення в експлуатацію дві нових лінії) та зменшення кількості працюючих на 10 чоловік.
Значення фондоозброєнності робітників виросло на 1,96 тис. грн,.
Таблиця 2.5
Зміна обсягу наданих послуг в результаті зміни факторів
|
Період |
Зміна обсягу продукції |
В тому числі за рахунок |
|
|
Зміни фондовіддачі |
Зміни вартості основних фондів |
||
|
В абсолютних величинах, тис. грн |
|||
| ΔQ = Qз - Qб |
|
|
|
| Базисний | ΔQ = 3340 | (4,3 – 3,9)*6000 = 2400 | (6000 – 5760) * 3,9= 936 |
| Звітний | |||
|
У відносних величинах |
|||
| іа = Qз / Qб |
|
|
|
| Базисний | іа = 1,15 | 4,3 / 3,9 = 1,1 | 6000/5760 = 1,042 |
| Звітний | |||

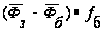


Обсяг наданих послуг у звітному періоді збільшився у порівнянні з базисним:
за рахунок підвищення фондовіддачі на 10 %, що складає 2400 тис. грн.;
за рахунок збільшення вартості основних фондів на 4,2 % або на 936 тис.грн.
Наступним етапом аналізу використання основних засобів підприємства є аналіз використання обладнання і виробничих . потужностей. Для цього розраховують коефіцієнт інтенсивного і екстенсивного завантаження обладнання, а також загальний коефіцієнт використання обладнання.
У таблиці 2.6 приведені дані про фактичні значення показників виробничої програми, що плануються в році, що аналізується. На основі цих даних розрахуємо коефіцієнти екстенсивного і інтенсивного завантаження обладнання.
Таблиця 2.6
Показники використання обладнання
| Показник | План | Факт |
Відхилення; +,- |
|
Кількість встановленого обладнання Число робочих днів Тривалість робочого дня (година.) Коефіцієнт змінності Виробіток продукції за 1 машино-годину (СВ), грн. |
32 250 8 2 1600 |
32 245 7.6 1.87 1580.9 |
0 - 5 - 0.4 - 0.13 - 19.1 |
Знаходимо коефіцієнт екстенсивного завантаження:
Кекст.= Тфакт. / Тплан.= (32 * 245 * 7.6 * 1.87) / (32 * 250 * 8 * 2) = 112320 / 128000 =0.87
Знаходимо коефіцієнт інтенсивного завантаження обладнання:
Кінтенс.= СВфакт. / СВплан = (1580.9 / 1600 = 0.9875)
Кінтегр. = 0.87 * 0.9875 = 0.86.
Як видно з таблиці 2.6, виконання плану було досягнуте тільки по кількості встановленого обладнання.
Резерв підвищення коефіцієнта інтегрального завантаження обладнання полягає в збільшенні тривалості робочої зміни.
Простої в році, що аналізується, були пов'язані із збільшенням часу простою обладнання в ремонті і перевищенням часу установки нового обладнання, що вплинуло на зменшення середньої тривалості зміни на 0.4 години. Усунення даного недоліку може бути досягнуте шляхом введення прогресивних організаційних і технологічних заходів.
3. Рівень рентабельності основних фондів:
Р = П / Ф*100 %
Рб = 1138 / 5760 * 100 % = 18 %
Рз = 1410 / 6000 * 100 % = 24 %
При аналізі використання виробничих площ розраховують показник, що розраховується як відношення валової продукції до площі підприємства. Даний показник показує випуск продукції у гривнях на 1м2 площі підприємства. У таблиці 2.8 приводиться структура площ підприємства, що аналізується.
Таблиця 2.7
Структура площ підприємства
| Показник | 2008 | 2009 |
Відхилення; +,- |
|
Площа всього (м2): в тому числі виробнича Площа основного виробництва (м2) Площа допоміжного виробництва (м2) |
12000 10500 8500 2000 |
13500 12000 8500 3000 |
+1500 +1000 0 +1000 |
Площа підприємства збільшилася на +1500 м2.
У 2009 році були побудовані прибудова до складу (1000 м2) і столова площею 500 м2 (невиробнича площа). На основі даних таблиць 2.8 і 2.4 розрахуємо випуск готової продукції на 1 м2 загальноїх площі:
2008: Фпл. = 22490 тис./ 12000 = 1,87
2009: Фпл. = 25830 тис.. / 13500 = 1,91
Як видно з отриманих значень, випуск продукції на 1 м2 поменшав на 0,04 тис. грн і становив 1,91 тис. грн в 2009 році проти 1,87 тис. грн в 2008 році.
2.3 Вплив фондоозброєності на ефективність трудових ресурсів, які знаходяться з нею в кореляційній залежності
Рівень ефективність трудових ресурсів та їх продуктивності праці формується під впливом різних факторів, що діють з різною силою, у різних напрямках і комбінаціях.
Розглянемо приклад залежності виробітку на одного працюючого від рівня їх фондоозброєності.
Таблиця 2.8
Залежність середнього виробітку на одного працюючого від рівня їх фондоозброєності.
| Номер цеху |
фондоозброєність праці, тис. грн на одного працюючого. х |
Середній виробіток товарної продукції на одного працюючого, тис.грн , W | хW | х2 | W2 |
Wх Wх = 0,53+ 1,18х |
| 1 | 8,7 | 7 | 60,9 | 49 | 75,69 | 8,79 |
| 2 | 3,7 | 3 | 11,10 | 9 | 13,69 | 4,07 |
| 3 | 6,0 | 4 | 29,0 | 16 | 36,00 | 5,25 |
| 4 | 6,2 | 5 | 31,0 | 25 | 38,44 | 6,43 |
| 5 | 5,9 | 4 | 23,6 | 16 | 34,81 | 5,25 |
| 6 | 7,8 | 6 | 46,8 | 36 | 60,84 | 7,61 |
| 7 | 8,7 | 7 | 60,9 | 49 | 75,69 | 8,79 |
| 8 | 3,6 | 3 | 10,8 | 9 | 12,96 | 4,07 |
| 9 | 6,2 | 5 | 31,0 | 25 | 38,44 | 6,43 |
| 10 | 7,5 | 6 | 45,0 | 36 | 56,25 | 7,61 |
|
Разом |
64,3 |
50 | 345,1 | 270 | 442,81 |
64,3 |
Дані по 10 цехам показують, що зі збільшенням фондоозброєності на 1 тис. грн на одного працюючого дає приріст виробітку за рік на 1,18 тис. грн.. Якщо побудувати графік, то можна побачити, що зв'язок між цими показниками прямолінійний і його можна виразити рівнянням прямої лінії:
Wх = а + bх
де W — середній виробіток товарної продукції на одного працюючого, тис.грн, ;
х -— фондоозброєність праці, тис.грн на одного працюючого;
а і b — параметри рівняння, що потрібно знайти.

Рис. 4. Залежність середнього виробітку від фондоозброєності праці
Щоб знайти значення коефіцієнтів а і Ь, необхідно вирішити наступну систему рівнянь:
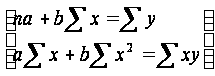 .
Значення Σх, ΣW, ΣхW, Σх2 розраховуються на підставі вихідних даних (табл. 2.8).
Підставимо отримані значення в систему рівнянь і вирішимо її способом виключень:
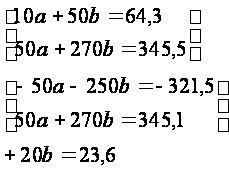
Звідси: b = 1,18 a = 0,53
Після цього рівняння зв’язку буде мати вигляд: Wх = 0,53 + 1,18х
Що являють собою ці параметри в даному рівнянні? Коефіцієнт а — це постійна величина, не пов'язана з фондоозброєністю. Коефіцієнт b показує, що зі зростанням фондоозброєності на 1 тис. грн виробіток продукції збільшується на 1,18 тис.грн.
Використовуючи ці дані, можна розрахувати вирівняний рівень виробітку для кожного цеху за умови незмінності усіх факторів, що визначають виробіток, крім фондоозброєності.. Відхилення фактичного рівня від теоретичного свідчить про те, що на нього впливають і інші фактори.
Крім рівняння зв'язку в кореляційному аналізі розраховується ще і коефіцієнт кореляції, що характеризує тісноту зв'язку, чи, іншими словами, міру пропорційності. Тому що цей зв'язок між досліджуваними показниками прямолінійний, то використовуємо формулу лінійного коефіцієнта кореляції:
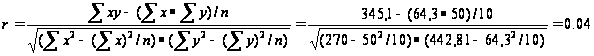
Його величина далека від 1. Це свідчить про те, що зв'язок між факторами не тісний. Коефіцієнт детермінації (d = r2 = 0,0016) показує, що зміна виробітку на даному підприємстві тільки на 0,16 % залежить від ступеня фондоозброєності. Звідси видно, що результати кореляційного аналізу можуть бути використані для підрахунку резервів росту виробітку і для визначення його рівня на перспективу. Знаючи, наприклад, що в наступному році фондоозброєність буде 10 тис.грн, можна сказати, що їх виробіток складе 12,33 тис. грн. (ух = 0,53 + 1,18 •10) за умови, що співвідношення між іншими факторами не зміняться.
3. Напрямки інтенсифікації відтворення основних фондів
Протягом останніх років на більшості підприємств різних галузей народного господарства України спостерігається низький рівень ефективності відтворювальних процесів. Коефіцієнти оновлення й вибуття машин і устаткування, тобто найбільш активної частини основних фондів на промислових підприємствах, коливаються в межах відповідно 5-6 % та 2-3 % загального їхнього обсягу, а коефіцієнт економічного спрацювання досягає 50-55% загальної вартості. Парк діючого виробничого устаткування містить майже третину фізично спрацьованих і технічно застарілих його одиниць. Саме цим передовсім пояснюється невідкладне завдання прискорення й підвищення ефективності відтворення основних фондів, зростання технічного рівня застосовуваних засобів праці. За сучасних умов слід запровадити і реалізувати такі головні напрямки інтенсифікації відтворення основних фондів:
усебічне прискорення розвитку машинобудівного комплексу України, радикальна перебудова його структури з метою максимально можливого задоволення народногосподарського попиту на достатньо широку номенклатуру різних видів машин та устаткування, забезпечення виготовлення нових поколінь техніки і закінчених (технологічно зв'язаних) систем машин, розробка та організація виробництва тих знарядь праці, які раніше взагалі не виготовлялись або імпортувались з інших країн;
зосередження зусиль різних галузей науки на пріоритетних напрямках науково-технічного прогресу, форсованому розвитку передовсім наукомістких виробництв, істотному підвищенні техніко-організаційного рівня та соціально-економічної ефективності виробництва на підприємствах різних галузей народного господарства;
докорінне поліпшення всієї організації робіт та економічного її обґрунтування на всіх стадіях відтворювального процесу (проектування — виробництво — розподіл — запровадження — експлуатація нової техніки);
дотримання кожним підприємством власної стратегії технічного, організаційного та економічного розвитку; переорієнтація інвестиційної політики на максимальне технічне переозброєння й реконструкцію діючих виробничих об'єктів; різке збільшення масштабів вилучення з виробництва технічно застарілих і економічно малоефективних машин та устаткування, перехід від практики одиничної заміни спрацьованих знарядь праці до систематичного комплексного оновлення техніко-технологічної бази взаємозв'язаних виробничих ланок підприємств;
створення ринкового економічного механізму країни, спроможного забезпечити постійну заінтересованість усіх ланок управління виробництвом у здійсненні найбільш ефективних відтворювальних процесів і сприйнятті науково-технічних та організаційних новацій (нововведень).
Практична реалізація перелічених головних напрямків інтенсифікації відтворювальних процесів потребує не лише активної інженерно-виробничої діяльності самих підприємств, а й мобілізації великих власних фінансових коштів. У повному обсязі вона можлива за умови передовсім постійної державної підтримки, безпосередньої участі багатьох інститутів ринкової інфраструктури та іноземного капіталу.
Висновки та пропозиції
При написанні курсової роботи була поставлена і досягнута мета - розглянути форми та методи статистичного аналізу основних фондів ВАТ «Сумиобленерго». В першу чергу був розкритий зміст видів основних фондів - фізичного та морального. Було розглянуто значення розрахунку статистичних показників наявності та руху основних виробничих фондів в управлінні матеріальними ресурсами, визначено зміст розширеного відтворення виробничих фондів, визначено показники ефективності та основні напрямки інтенсифікації відтворення виробничих фондів в ВАТ «Сумиобленерго», визначена залежність продуктивності праці від фондоозброєності праці.
ВАТ «Сумиобленерго» на протязі двох років має досить високі прибутки.
Вартість всіх основних засобів на кінець базисного року становила 24715 тис. грн. Основні фонди виробничого призначення становили 90.9 % (22490 тис. грн.), а невиробничі основні фонди 9.1 % (2225 тис. грн). Частка активної частини виробничих основних фондів від загальної вартості виробничих основних засобів становила 52.0 %
Збільшилася частка основних виробничих засобів на 3.2 % і відповідно поменшала частка невиробничих основних засобів (в зв'язку з приватизацією квартир працівниками ВАТ).
Значно виросла питома вага активної частини основних засобів в загальній сумі основних засобів з 47.3 % до 52.0 % ( +4.7 %), що потрібно оцінити позитивно.
На кожну гривню вартості основних виробничих фондів ВАТ «Сумиобленерго» мало відповідно 3,9 та 4,3 грн наданих послуг та виробленої продукції. Зростання показника на 0,4 грн стало позитивною тенденцією.
Просте й розширене відтворення основних виробничих фондів відбувається в безперервному процесі здійснення різних його взаємозв'язаних форм — ремонту, модернізації та заміни окремих елементів засобів праці; технічного переозброєння, реконструкції та розширення діючих цехів, виробництв і підприємств у цілому, а також спорудження нових аналогічних виробничих об'єктів. Необхідною передумовою нормального перебігу відтворювальних процесів є постійний облік ступеня спрацювання (старіння) та амортизації основних фондів. Вчасний ремонт, модернізація та зміна основних фондів відіграють велику роль в процесі підвищення ефективності виробництва.
Забезпечення високих темпів розвитку і підвищення ефективності виробництва можливе лише за умови інтенсифікації відтворення та ліпшого використання діючих основних фондів підприємств. Ці процеси, з одного боку, сприяють постійному підтримуванню належного технічного рівня кожного підприємства, а з іншого — дають змогу збільшувати обсяг виробництва продукції без додаткових інвестиційних ресурсів, знижувати собівартість виробів за рахунок скорочення питомої амортизації й витрат на обслуговування виробництва та його управління, підвищувати фондовіддачу і прибутковість.
Список використаної літератури
Закон України «Про оподаткування прибутку підприємств» від 12.06.2007 № 283 зі змінами та доповненнями
Положення (стандарт) бухгалтерського обліку 7 «Основні засоби», затверджене наказом Міністерства фінансів України від 27.02.2000 № 92.
Бутинець Ф. Ф., Мних Є. В., Олійник О. В. Економіч аналіз. Практикум: Навч. посібник для студентів вузів. Житомир: ЖІТІ, 2000. — 416с.
Головач О.В. Статистика.- К.: Вища школа, 2007.
Горкавий В.К. Статистика.- К.: Вища школа, 2008.
Івахненко В. М. Курс економічного аналізу. — К.: Знання прес, 2000.
Івахненко В. М., Горбаток М. /., Льовочкін В. С. Економічний аналіз. — К.: КНЕУ, 2007. — 176 с.
Іващенко В. І., Болюх М. А. Економічний аналіз господарської діяльності. — К.: КНЕУ, 2008. — 204 с.
Коробов М. Я. Фінансово-економічний аналіз діяльності підприємств. — К.: Знання, 2000.
Кулинич О.І. Теорія статистики.- К. :Вища школа, 2008
Общая теория статистики:Учебник/ Ефимова М.В., Петрова Е.В., Румянцев В.Н.-М.: ИНФРА, 2008.
Общая теория статистики: Учебник для вузов/ Кильдишев Г.С., Овсиенко П.М. и др.- М. Статистика, 2010.
Савицкая Г.В. Аналіз хозяйственнной діяльності підприємства Мн.: “Экоперспектива", 2007
Хеддервік К. Фінансовий і економічний аналіз діяльності підприємства / Під ред. Ю.Н. Воропаєва М.: “Фінанси і статистика ", 2000
Шеремет А.Д., Сайфулін Р.С. Методіка фінансового аналізу. - М.: "ИНФРА", 2007
Шишкин А.К., Мікрюков В.А. Учет, аналіз, аудит на підприємстві. М.: "Аудиит, ЮНИТИ ", 2000