Аналіз фінансового стану УМГ Прикарпаттрансгаз
1.6. Ліквідність і платоспроможність підприємства.
Фінансовий стан підприємств можна оцінювати з точки зору його короткострокової і довгострокової перспектив. У короткостроковій перспективі критерієм оцінки фінансового стану підприємства є його ліквідність і платоспроможність, тобто спроможність своєчасно і в повному обсязі розрахуватися по короткострокових зобов'язаннях. Термін "ліквідний" передбачає безперешкодне перетворення майна в гроші. Ліквідність підприємства — це його спроможність перетворювати свої активи в гроші для покриття всіх необхідних платежів у міру настання їх строку.
Найліквіднішою є готівка (або сальдо балансового рахунку). Наступним за ступенем ліквідності активом є короткострокові інвестиції (цінні папери), оскільки на випадок необхідності вони можуть бути швидко реалізовані в гроші.
Дебіторська заборгованість - теж ліквідний актив, оскільки передбачається, що дебітори оплатять рахунок у найближчому майбутньому.
Найменш ліквідним поточним активом є запаси, тому що для перетворення їх в гроші спочатку необхідно їх продати. Отже, під ліквідністю будь-якого активу слід розуміти можливість перетворення його в гроші, а ступінь ліквідності визначається тривалістю тимчасового періоду, протягом якого відбувається це перетворення. Чим коротший цей період, тим вищою є ліквідність даного виду активів.
Короткострокові зобов'язання — це борги, строк погашення яких не перевищує одного року. Коли настає строк платежу, в наявності у підприємства повинно бути достатньо грошей для сплати. Аналіз ліквідності балансу полягає в порівнянні коштів по активу, згрупованих за ступенем їх ліквідності і розташованих у порядку зменшення ліквідності з зобов'язаннями по пасиву, об'єднаними за строками їх погашення і в порядку зростання цих строків. Залежно від ступеня ліквідності, тобто швидкості перетворення в гроші, активи підприємства, як було зазначено вище, поділяються на групи:
найбільш ліквідні активи;
активи, що швидко реалізуються;
активи, що реалізуються повільно;
важкореалізовувані активи.
Пасиви групуються за ступенем строку їх оплати у три групи:
короткострокові пасиви;
довгострокові пасиви;
постійні пасиви.
Інформація, що характеризує величину поточних активів, наведена в II і III розділах активу балансу.
Відомості про короткострокові зобов'язання підприємства містяться в ІІІ розділі пасиву балансу.
Ліквідність підприємства можна оперативно визначити за допомогою коефіцієнтів ліквідності.
Ними є:
загальний коефіцієнт покриття (або поточний коефіцієнт).
коефіцієнт швидкої ліквідності.
коефіцієнт абсолютної ліквідності.
Загальний коефіцієнт визначається:
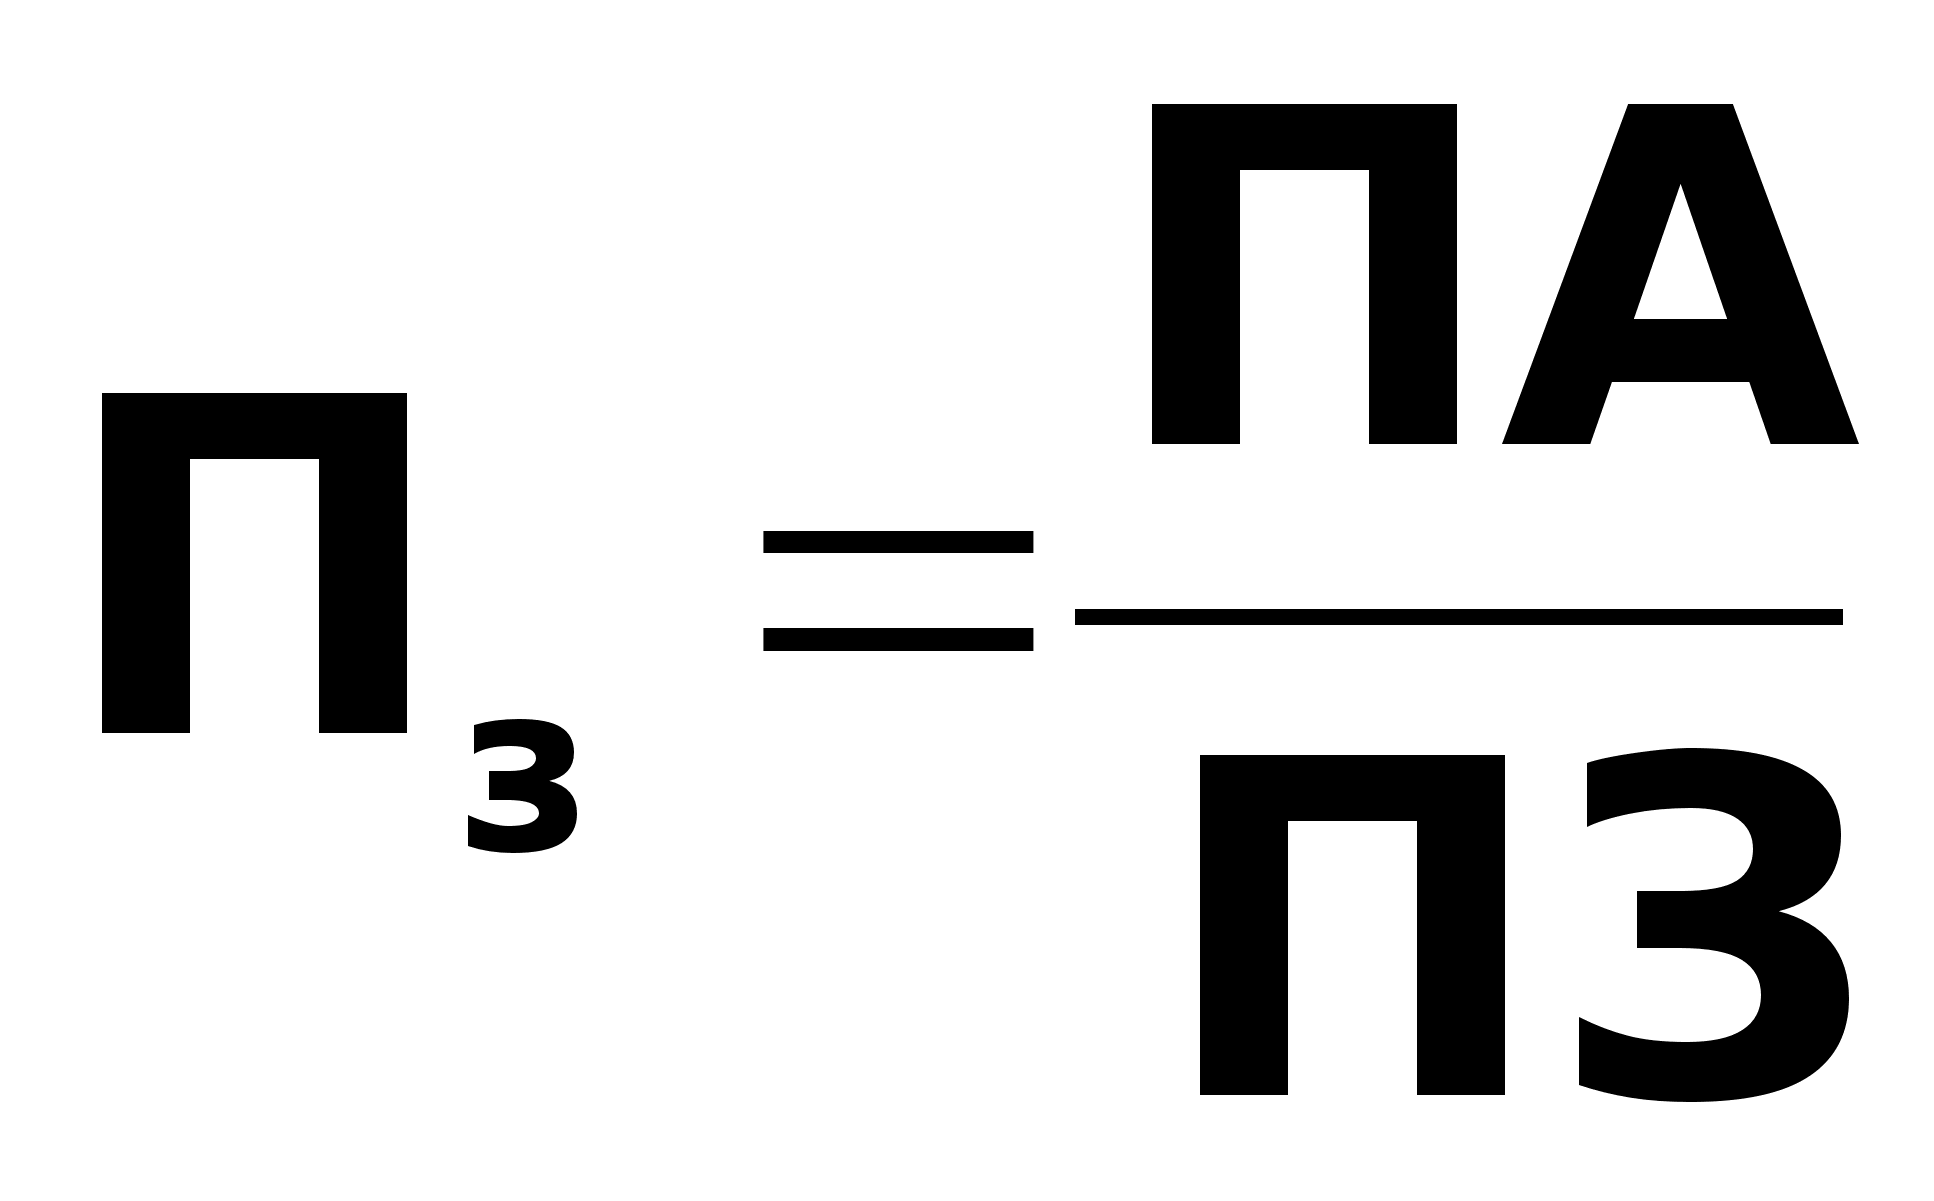 (1.6.1)
де: ПА – поточні активи (підсумок II розділу активу + підсумок ІІІ розділу активу);
ПЗ - поточні зобов'язання (підсумок III розділу пасиву).
За цим коефіцієнтом одержують загальну оцінку ліквідності активів. Він показує, скільки гривень поточних активів підприємства припадає на одну гривню поточних зобов'язань. Логіка даного показника полягає в тому, що підприємство погашає короткострокові зобов'язання в основному за рахунок поточних активів, отже, якщо поточні активи перевищують по величині поточні зобов'язання, підприємство вважається ліквідним. Розмір перевищення задається коефіцієнтом покриття. Значення цього показника залежить і від галузі і від виду діяльності. В західній обліково-аналітичній практиці наводиться критичне нижнє значення цього показника. Визнано, що поточні активи повинні вдвічі перевищувати короткострокові зобов'язання.
Якщо ж на підприємстві відношення поточних активів і короткострокових зобов'язань нижче, ніж 1 : 1, це говорить про високий фінансовий ризик, оскільки підприємство не в змозі оплатити свої рахунки. Співвідношення 1 : 1 припускає рівність поточних активів і короткострокових зобов'язань. Але, зважаючи на різний ступінь ліквідності активів, можна припустити, що не всі активи будуть негайно реалізовані, а тому виникає загроза для фінансової стабільності підприємства. Якщо ж значення коефіцієнта покриття значно перевищує співвідношення 1 : 1, то можна зробити висновок про те, що підприємство володіє значним обсягом вільних ресурсів, які сформувалися завдяки власним джерелам. З позиції кредиторів підприємства такий варіант формування оборотних коштів є найбільш прийнятним. Водночас, з точки зору менеджера, значне накопичення запасів на підприємстві, відтягування грошей у дебіторську заборгованість може бути пов'язане з невмілим управлінням активами. Скорочення величини коефіцієнта покриття може статися під впливом двох факторів:
Збільшення поточних активів.
Значного зростання короткострокових зобов'язань.Для з'ясування причин модифікації цього показника необхідно проаналізувати зміни в складі джерел коштів і їх розміщенні в порівнянні з початком року.
Коефіцієнт швидкої ліквідності визначається так:
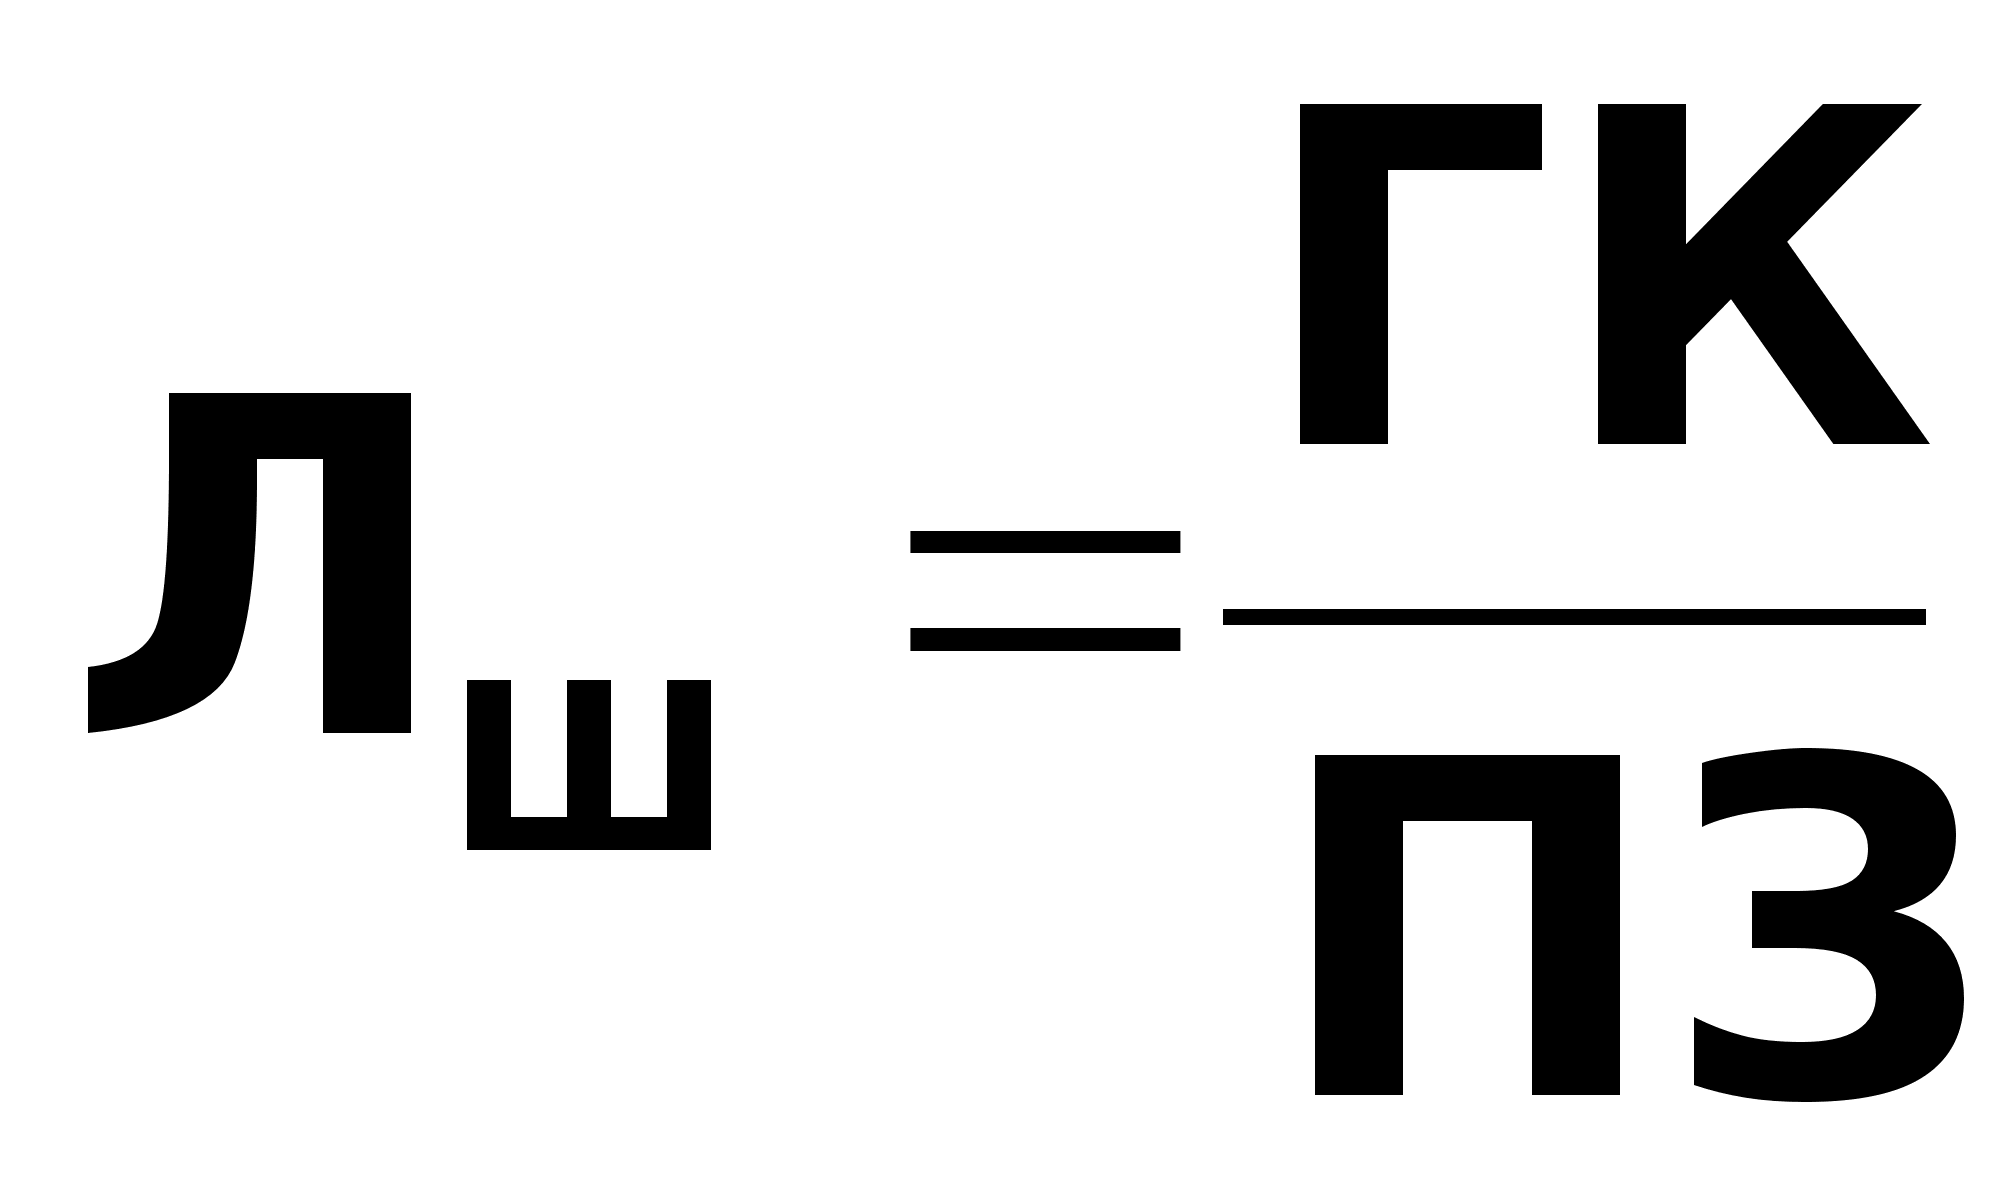 (1.6.2)
де ГК – грошові кошти, розрахунки та інші активи (підсумок III розділу активу).
Цей коефіцієнт за смисловим значенням аналогічний коефіцієнту покриття, тільки він обчислюється по вужчому колу поточних активів, коли з розрахунку виключена найменш ліквідна їх частина — виробничі запаси.
Виключаються матеріальні запаси не тільки через те, що вони менш ліквідні, а в основному через те, що грошові кошти, які можна одержати у випадку вимушеної реалізації виробничих запасів, можуть бути істотно нижчими за затрати на їх закупку. В умовах ринкової економіки типовою є ситуація, коли при ліквідації підприємства одержують 40% і менше від облікової вартості запасів. "Розумним" коефіцієнтом швидкої ліквідності є співвідношення 1:1.
На практиці багато підприємств мають більш низький коефіцієнт швидкої ліквідності (наприклад, 0,5 : 1), тому для оцінки їх ліквідності необхідно проаналізувати тенденції зміни цього показника за певний період часу. Так, якщо зростання коефіцієнта швидкої ліквідності було пов'язане в основному зі зростанням невиправданої дебіторської заборгованості, то це свідчитиме про серйозні фінансові проблеми підприємства. В західній економічній літературі цей коефіцієнт називають коефіцієнтом миттєвої оцінки.
Коефіцієнт абсолютної ліквідності визначається так:
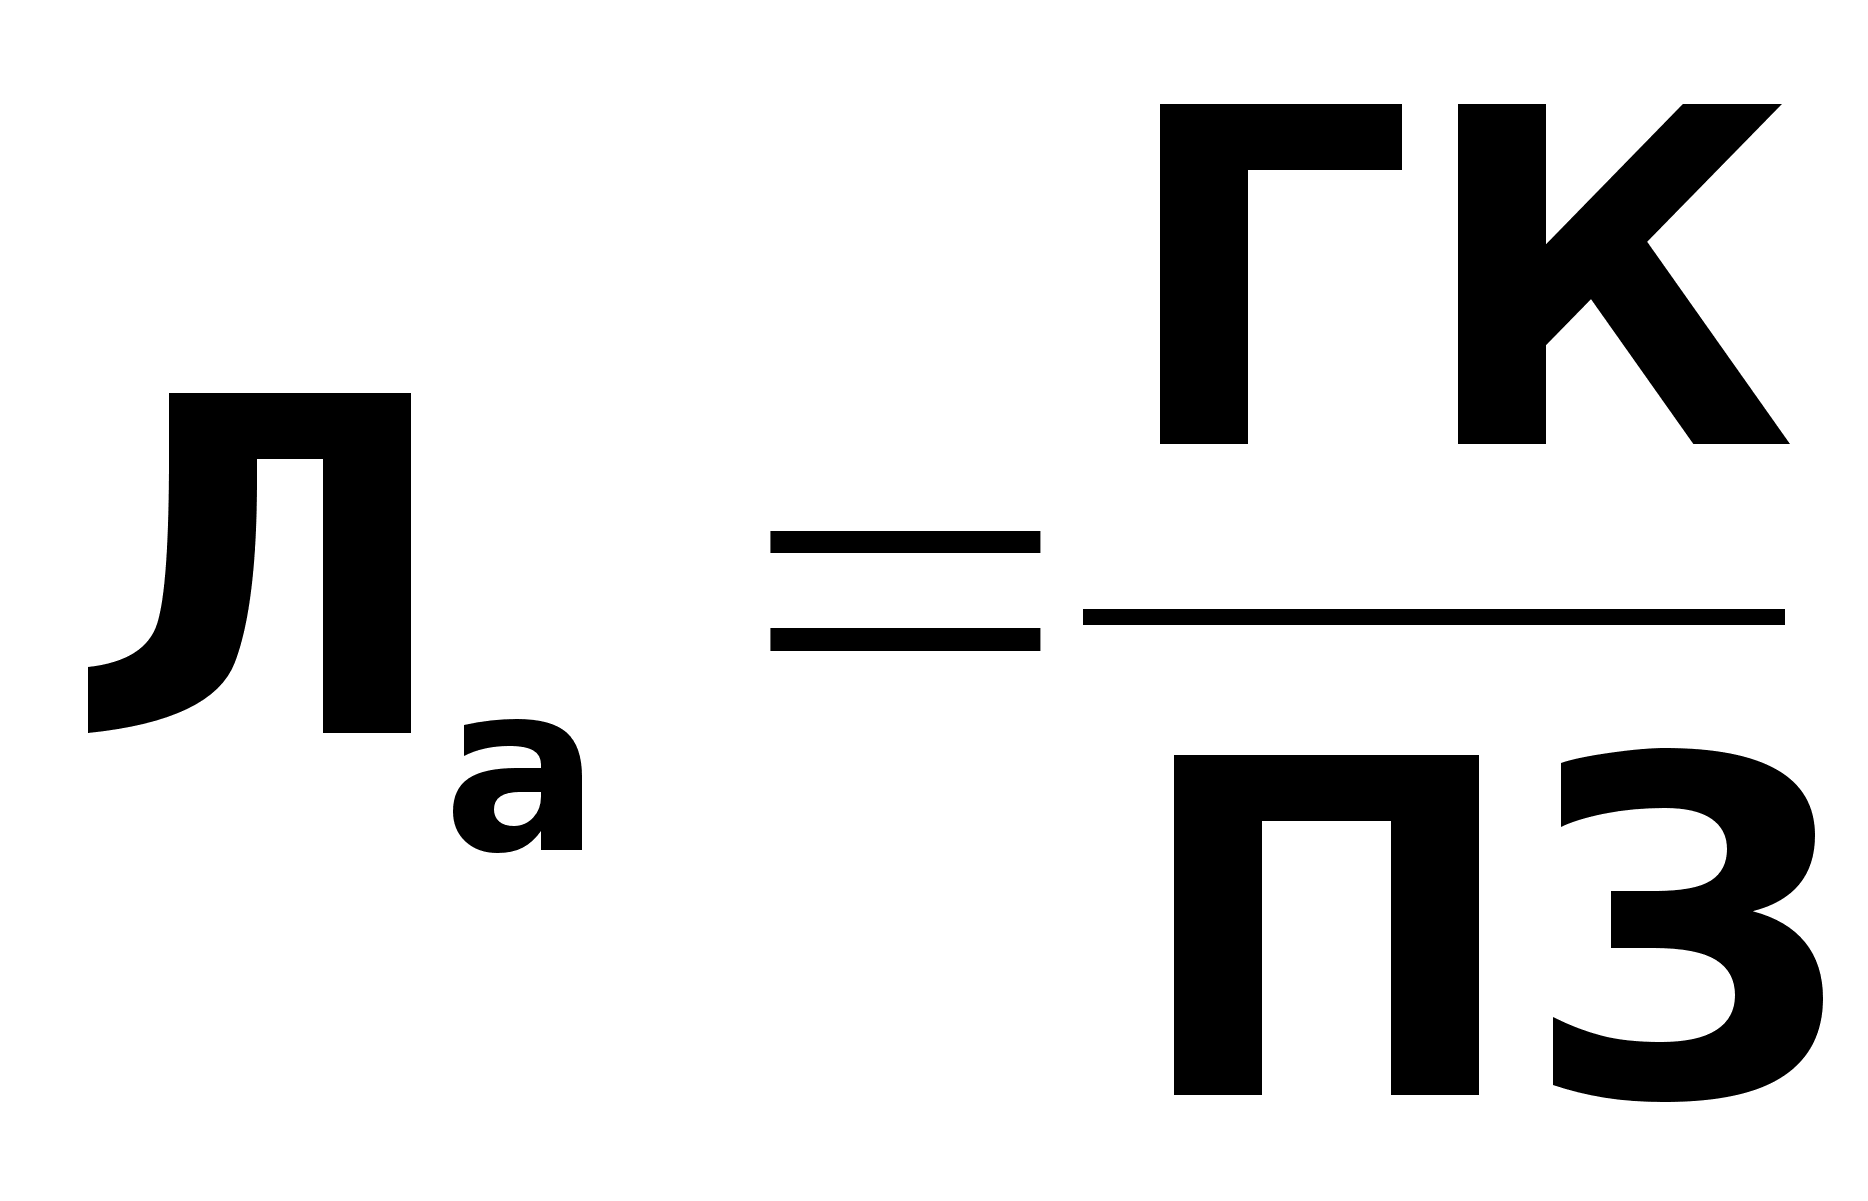 (1.6.3)
де ГК— грошові кошти (каса + роз. рах. + вал. рах. + інші кошти) Цей коефіцієнт показує, що частина короткострокових позикових зобов'язань може бути при необхідності погашена негайно. Теоретично достатнім значенням для коефіцієнта абсолютної ліквідності є співвідношення 0,2 :1. В практиці фактичні середні значення коефіцієнтів ліквідності бувають значно нижчими, і за цими показниками не можна робити відразу негативні висновки щодо можливості підприємства негайно погасити свої борги, бо малоймовірно, щоб усі кредитори підприємства водночас пред'являли йому свої боргові вимоги.
Для оцінки ліквідності окрім коефіцієнтів застосовуються й інші показники.
Величина власних оборотних коштів, яка розраховується: власний капітал + довгострокові кредити банків + довгострокові позики -підсумок розділу І активу балансу.
Говорячи про поточні активи, слід мати на увазі, що в складі III розділу активу є окремі статті: "Резерв по сумнівних боргах", "Резерви наступних платежів", які не мають відношення до позикових коштів підприємства. Так, джерелом утворення резерву по сумнівних боргах є балансовий прибуток підприємства.
Резерви наступних витрат платежів формуються за рахунок собівартості продукції. Отже, для одержання обґрунтованої інформації про величину поточних зобов'язань підприємства при оцінці ліквідності ці статті балансу слід виключити із загального підсумку III розділу пасиву. Величина власних оборотних коштів характеризує ту частину власного капіталу підприємства, яка є джерелом покриття поточних активів підприємства (тобто активів, які мають оборотність менш одного року). Це розрахунковий показник, що залежить від структури активів і від структури джерел засобів. Аналіз цього показника здійснюється в динаміці, його зростання розглядається як позитивна тенденція.
Основним і постійним джерелом збільшення власних оборотних коштів є прибуток.
Слід розрізняти поняття "оборотні кошти" і "власні оборотні кошти". Оборотні кошти - це кошти, які здійснюють оборот (гроші —> кошти —> гроші) протягом року чи одного виробничого циклу. Вони складаються в двох частин: а) постійного оборотного капіталу. Це та частина поточних активів, необхідність у якій відносно постійна протягом усього операційного циклу. b) змінного оборотного капіталу (синонім — варіююча (змінна) частина поточних активів). Необхідність у цій частині виникає лише в пікові моменти виробничого циклу.
Оборотні кошти характеризують активи підприємства (II і ІІІ розділи активу балансу). Власні оборотні кошти - це джерела коштів, а саме - частина власного капіталу підприємства, що розглядається як джерело покриття поточних активів. Величина власних оборотних коштів дорівнює перевищенню поточних активів над поточними зобов'язаннями. Інколи складається і зворотна ситуація, коли поточні зобов'язання перевищують поточні активи. Тоді одним із джерел покриття основних коштів і позаобігових активів є короткострокова
кредиторська заборгованість. Фінансовий стан підприємства вважається в цьому випадку нестійким. Потрібно вживати негайних заходів щодо його поліпшення.
Ліквідність підприємств характеризує також показник маневреності власного капіталу (капіталу, що функціонує). Він визначається:
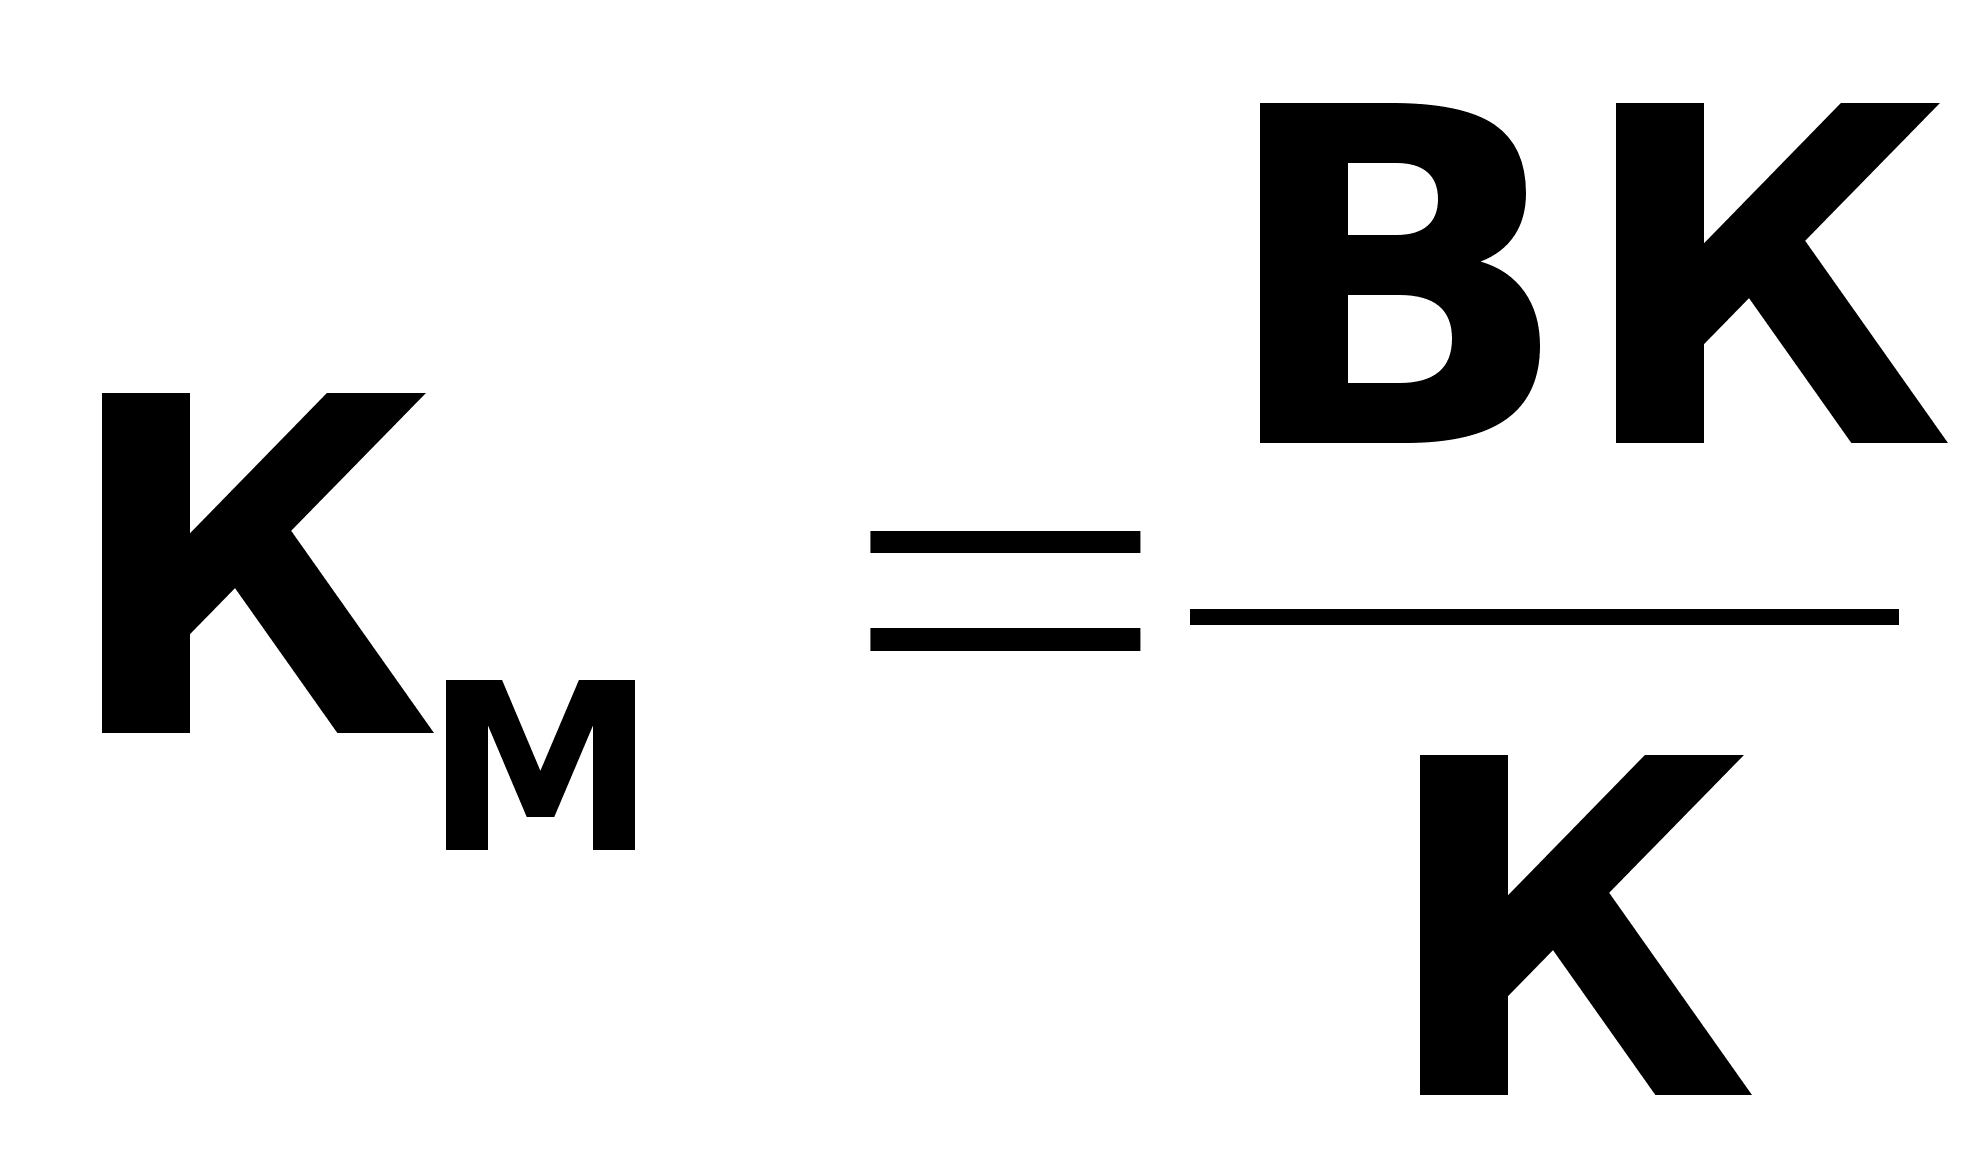 (1.6.4)
де ВК - власні кошти (підсумок II розділу активу + підсумок III розділу активу)
К- капітал, що функціонує (підсумок І розділу пасиву).
Цей показник показує, яка частина власного капіталу використовується для фінансування поточної діяльності, тобто характеризує ту частину власних обігових коштів, які знаходяться в формі грошових коштів, що мають абсолютну ліквідність.
Для підприємства, що нормально функціонує, цей показник повинен знаходитись в межах 0,4-0,6. Прийнятне орієнтовне значення показника встановлюється підприємством самостійно і залежить, наприклад від того, наскільки висока щоденна потреба підприємства у вільних грошових ресурсах.
Таким чином, можна зробити висновок, що ліквідність — це спроможність, будь-якого з активів трансформуватися в грошові кошти, а ступінь ліквідності визначається тривалістю періоду, впродовж якого ця трансформація може бути здійснена. Чим коротший цей період, тим вища ліквідність.
З цією метою визначається індекс ліквідності, що показує кількість днів, необхідних для перетворення поточних активів у готівку.
Слід наголосити, що, говорячи про ліквідність підприємства, часто ототожнюють це поняття з платоспроможністю. Однак ці поняття не тотожні. Так, коефіцієнти ліквідності можуть характеризувати фінансовий стан як задовільний, однак по суті ця оцінка помилкова, якщо в поточних активах значна питома вага припадає на неліквідні і короткострокову дебіторську заборгованість.
Платоспроможність означає наявність у підприємства грошових коштів і еквівалентів, достатніх для розрахунків по кредиторській заборгованості, що вимагає негайного погашення.
Ознаками платоспроможності є:
наявність грошей у касі, на розрахунковому рахунку.
відсутність простроченої кредиторської заборгованості.
Причому наявність незначних залишків грошей на розрахунковому рахунку ще не означає, що підприємство неплатоспроможне, бо кошти на розрахунковий рахунок можуть надійти впродовж кількох днів.
Для оцінки платоспроможності на підприємстві складається платіжний баланс (календар). Він складається на будь-яку дату. Макет платіжного балансу зображений в таблиці 1.6.1.
Таблиця 1.6.1 - Платіжний баланс (календар підприємства).
|
АКТИВ |
ПАСИВ |
||||
|
Наявні кошти для покриття заборгованості |
на поч. року |
на кін. року |
Негайні та інші платежі |
на поч. року |
на кін. року |
|
1 . Грошові кошти на розрах. рахунку, в касі і інших рахунках |
1 . Заборгованість по позичці |
||||
|
2. Розрахунки з дебіторами |
2. Заборгованість кредиторів |
||||
|
Всього: |
Всього: |
||||
|
Сальдо |
Сальдо |
||||
|
БАЛАНС |
БАЛАНС |
||||
Якщо сальдо в активі платіжного балансу, то це означає: підприємство неплатоспроможне. Відомо, що оцінка рівня платоспроможності дається за даними балансу на основі характеристики ліквідності оборотних коштів, тобто з урахуванням часу, необхідного для перетворення їх у готівку. Отже, є три рівні платоспроможності підприємства, оцінку яких проводять за допомогою трьох коефіцієнтів:
грошова платоспроможність;
розрахункова платоспроможність;
ліквідна платоспроможність.
Підвищення рівня платоспроможності підприємства залежить від поліпшення результатів його виробничої і комерційної діяльності. Разом з цим надійний фінансовий стан залежить також від раціональної організації використання фінансових ресурсів. Тому в умовах ринкової економіки здійснюється не тільки оцінка активів і пасивів балансу, а також і поглиблений щоденний аналіз стану і використання господарських засобів. Інформаційною базою для такого аналізу є дані управлінського обліку.
Як відомо, для встановлення платоспроможності підприємства перш за все вивчається структура балансу. Вона може бути визнана незадовільною, а підприємство неплатоспроможним, якщо:
загальний коефіцієнт ліквідності на кінець звітного періоду має значення нижче нормативного (1,5);
коефіцієнт забезпеченості власними оборотними коштами на кінець звітного періоду має значення нижче нормативного (0,3).
Загальний коефіцієнт ліквідності розраховується за формулою:
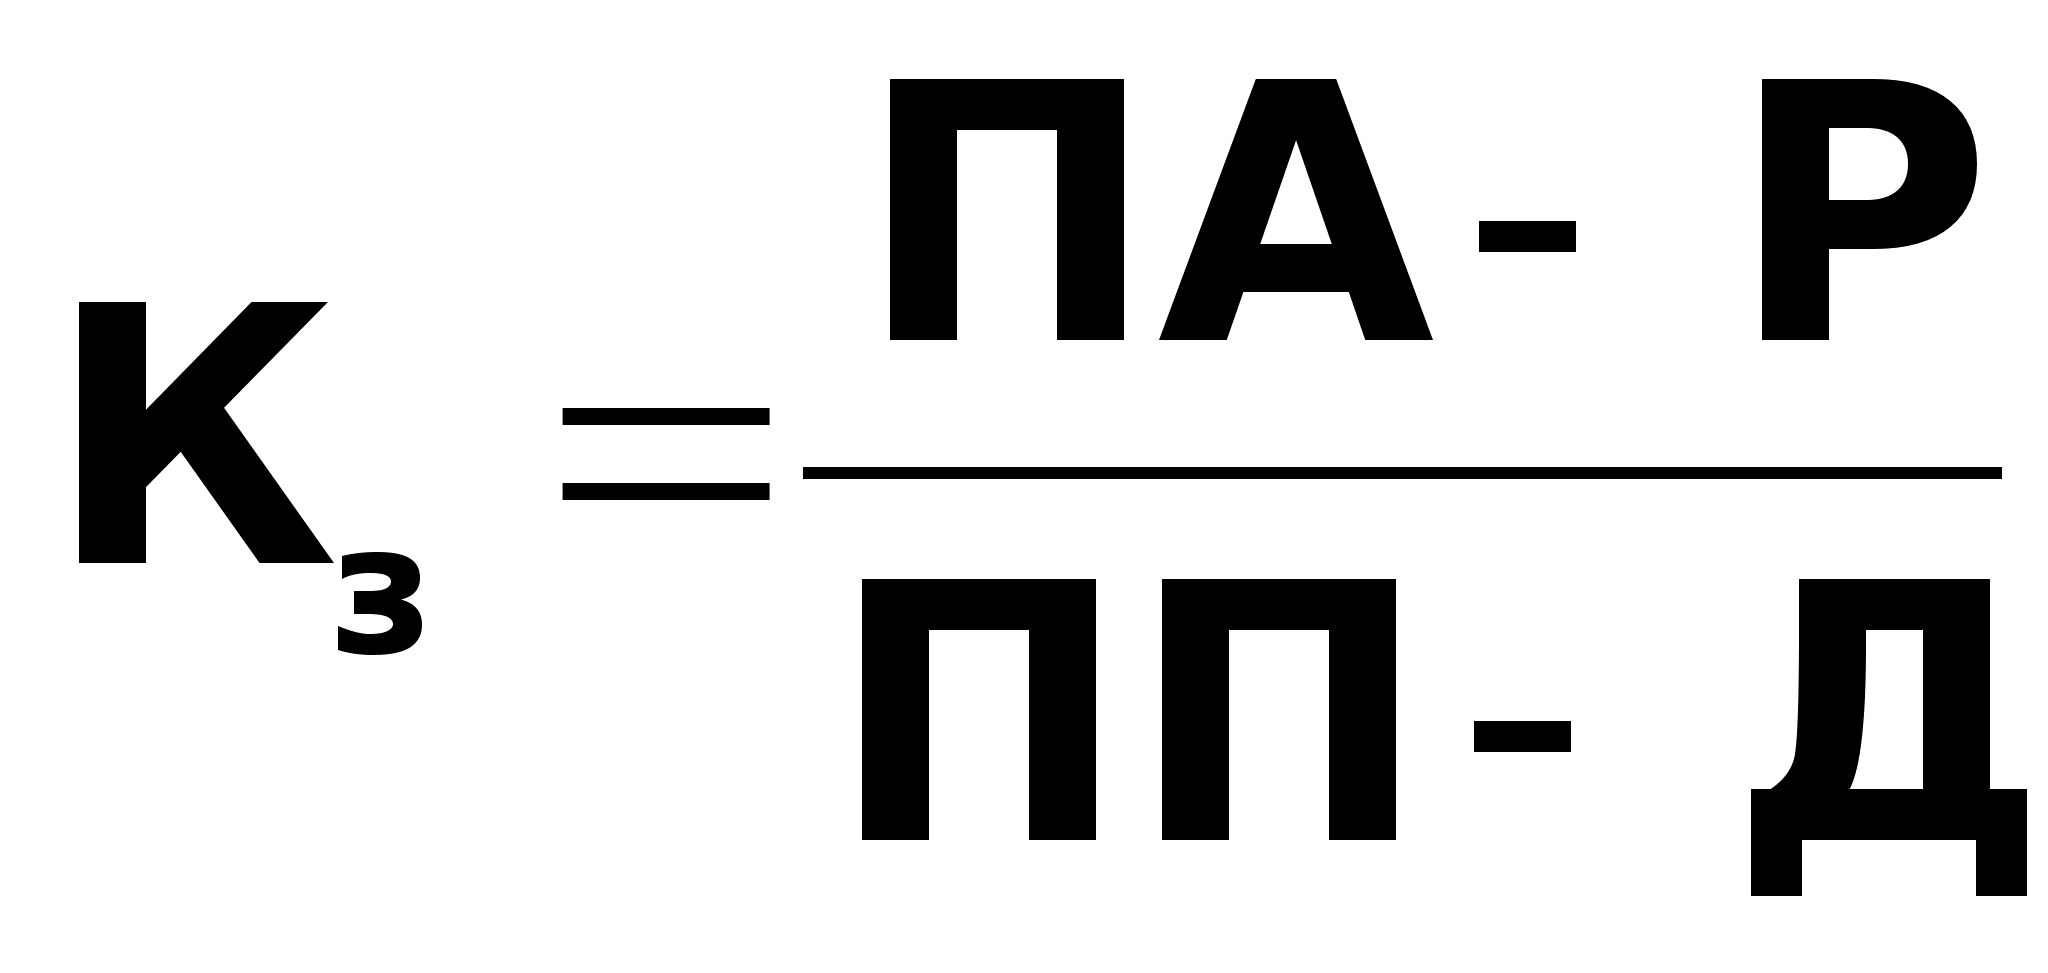 (1.6.5)
де ПА - поточні активи;
Р - витрати майбутніх періодів;
ПП - поточні пасиви;
Д - доходи майбутніх періодів.
Коефіцієнт забезпеченості власними коштами розраховується за формулою:
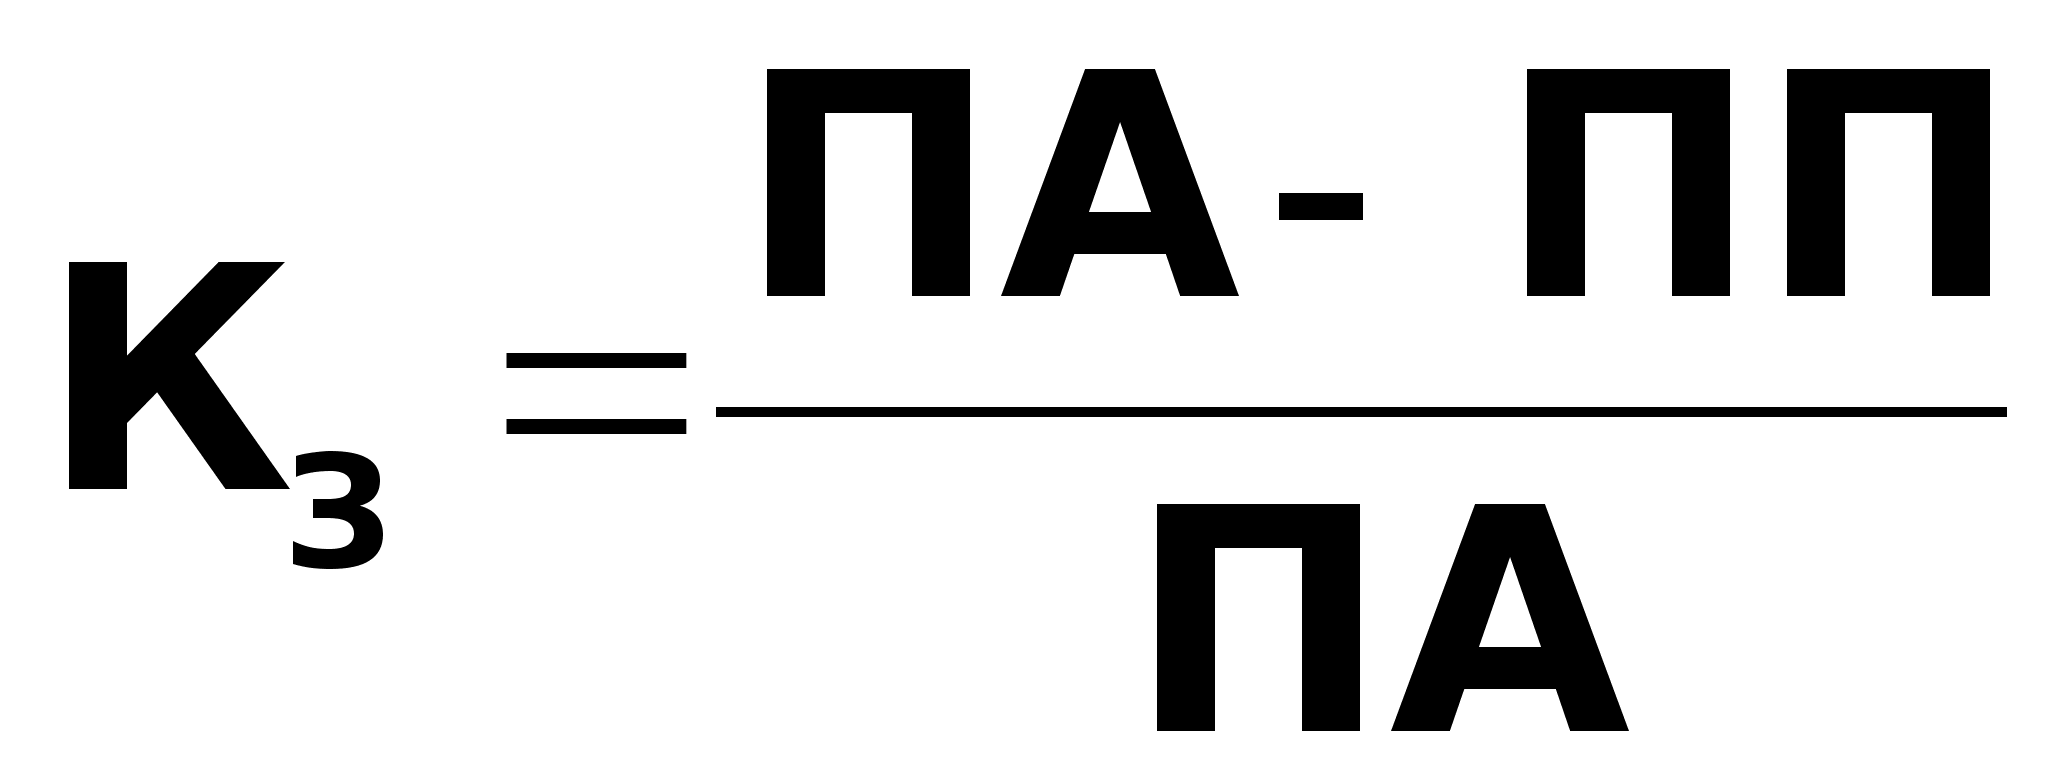 (1.6.6)
У процесі аналізу цих показників може стати наявною фінансова ситуація, яку необхідно оцінити.
По-перше, коефіцієнт ліквідності і коефіцієнт забезпеченості власними оборотними коштами може бути нижчим за нормативний, проте виявляється тенденція до зростання цих показників на підприємстві. В таких випадках розраховується коефіцієнт відновлення платоспроможності:
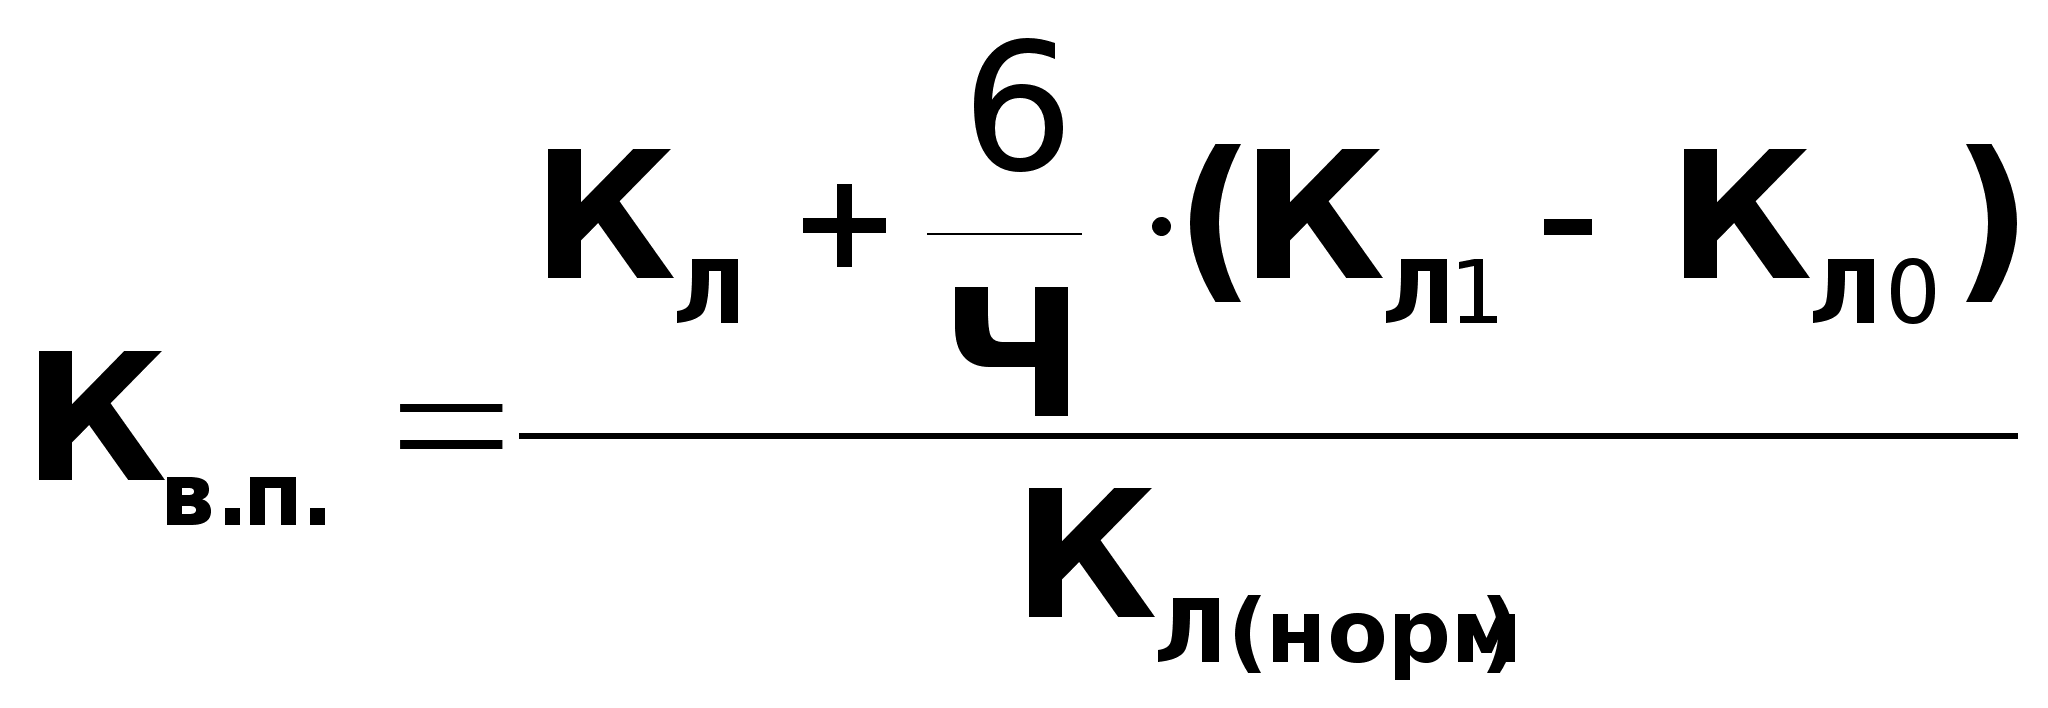 (1.6.7)
де Кл1, Кл0 - фактичне значення коефіцієнта ліквідності на початок і кінець звітного періоду;
КЛ(норм)-нормативне значення коефіцієнта;
Ч - звітний період.
Значення одержаних розрахунків:
якщо К В.П >1 - то у підприємства є реальна можливість відновлення платоспроможності;
якщо КВ.П. <1 - то у підприємства найближчим часом немає такої можливості.
По-друге, можлива і така ситуація, коли Кл і Кз рівнозначні нормативному значенню на кінець звітного періоду, або вище цього рівня, але намітилась загальна тенденція до зниження. Тоді доцільно розрахувати коефіцієнт втрати платоспроможності, який вказує на період збереження, або навпаки, платоспроможності (наприклад, цей період рівний 3 місяцям), тоді цей коефіцієнт розраховується за формулою:
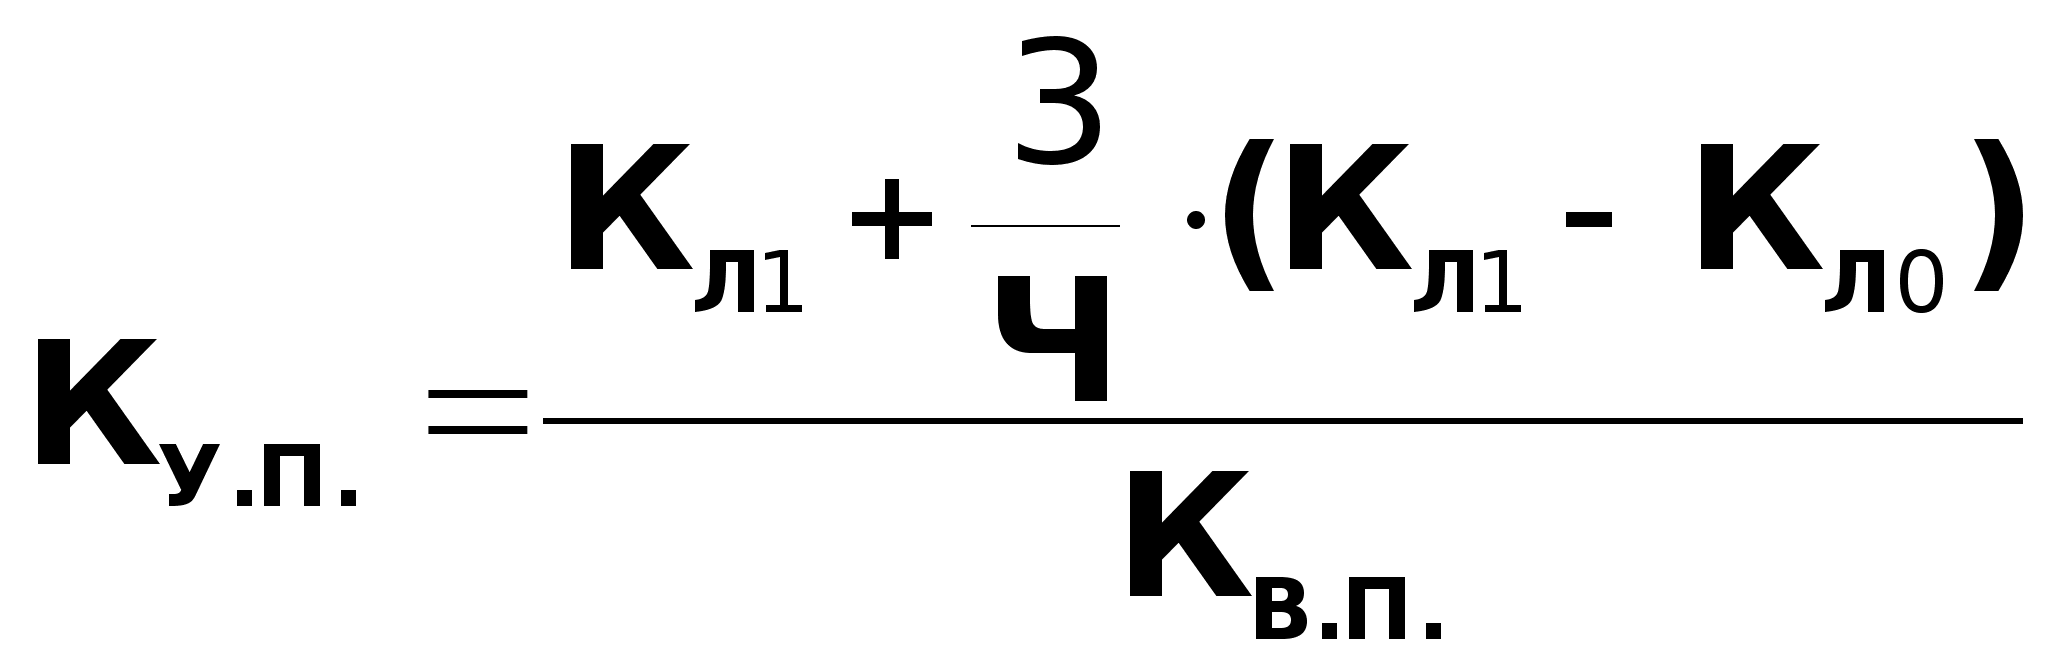 (1.6.8)
Якщо Ку.п.>1, то підприємство має реальну можливість зберегти свою платоспроможність протягом 3-х місяців, і навпаки.
Таким чином, висновки щодо незадовільної структури балансу і визнання підприємства неплатоспроможним можна зробити, якщо у підприємства Кд і Кз нижче нормативних можливостей і відновити свою платоспроможність підприємство не може.
Але якщо у підприємства ці коефіцієнти нижче нормативних, проте є реальна можливість відновити свою платоспроможність у встановлені строки, може бути прийнято рішення щодо відстрочки визнання підприємства неплатоспроможним протягом 6 місяців.
2. Аналіз показників фінансового стану підприємства.
2.1. Загальна характеристика підприємства.
Більш ніж 25 років минуло з того часу, як було створено Івано-Франківське управління по видобутку і транспорту газу, відоме тепер як "Прикарпаттрансгаз".
Сьогодні "Прикарпаттрансгаз" — багатогалузеве підприємство, головний предмет діяльності якого — транспорт газу. Через газопроводи "Прикарпаттрансгазу" транспортується російський газ на експорт в європейські країни, а також у західні області України.
Підприємство "Прикарпаттрансгаз" - одне з найстаріших підприємств газової промисловості України. Вперше записи природного газу на території області виявлені в 1910 році в районі Калуша, випадково, АТ "Калі" при пошуковому бурінні на калійні солі. Природний газ спочатку використовували, як правило, для котлів і для опалення будинків в м.Калуші. промислова евакуація Калуського газового родовища розпочалась в 1933 році.
Перший магістральний газопровід природного газу на території Івано-Франківської області Дашава-Моршин-Болехів-Долина-Вигода ДУ125мм був побудований до 1939 року акціонерним товариством теперішнього Вигодського хімкомбінату.
На території Івано-Франківської області розвідування газових родовищ розпочалось в 1949 році в районі Косова і Калуша, для чого були створені дві контори буріння, підпорядковані об'єднанню "Укргаз", яке знаходилось у місті Львові. В результаті широкого застосування сейсморозвідки і розширення фронту бурових робіт були відкриті і введені в експлуатацію нові газові родовища: Битків, Кадобно, Косів. Видобуток газу значно зріс.
В 1959 році розпочато будівництво магістральних газопроводів Угерсько-Івано-Франківськ-Чернівці ДУ529мм загальною довжиною 250км, Пасічна-Тисмениця ДУ 325мм довжиною 49км, а також Долинського газобензинового заводу. Дані об'єкти були закінчені в 1962 році.
В 1960 році був організований Станіславський газопромисел з місцем знаходження спочатку в м.Калуші, а відтак в Тисмениці. В 1964 році на базі Станіславського газопромислу було організовано Надвірнянське газопромислове управління, яке в тому ж році видобуло 3,3 млрд.м3 газу.
У зв'язку із зростанням довжини газопроводів в лютому 1966 року на базі Тисменицького цеху по транспорту газу Надвірнянського ГПУ створено Івано-Франківське управління газопроводів.
В 1967 році введено в експлуатацію магістральний газопровід Долина-Ужгород-Державний кордон ДУ820мм, також газопровід Пукеничі-Долина ДУ 720мм. В 1969-1970 рр. введено в експлуатацію газопроводи Пасічна-Тисмениця ДУ 529мм та Богородчани-Івано-Франківськ ДУ325мм. Довжина усіх газопроводів у 1970 році склала 880км.
У цьому ж році Надвірнянське газопромислове управління перебазовується до обласного центру і, у зв'язку із знаходженням двох управлінь в м.Івано-Франківську Міністерство газової промисловості наказом від 7 липня 1970 року реорганізувало два управління в одне - Івано-Франківське управління по видобутку і транспорту газу, в подальшому іменоване "Прикарпаттрансгаз".
"Прикарпаттрансгаз" здійснював експлуатацію чотирьох газових та газоконденсатних родовищ (Битківське, Гринівське, Косівське, Кадобнянське). Для очистки та осушки на цих родовищах були побудовані та введені в експлуатацію 15 установок низькотемпературної сепарації і пунктів очистки газу, дожимна компресорна станція в Пасічній.
Розширюється і газотранспортна система, обсяги експортних поставок збільшуються і в 1994 році досягай 96,6 млрд.м3, а у 1995 році перевершили 100-мільярдний рубіж.
Для виконання такої транспортної роботи в розпорядженні підприємства знаходяться великі виробничі потужності, а саме: біля 5000 км магістральних газопроводів діаметром від 150 до 1420 мм, 18 компресорних станцій з встановленою потужністю більше 1000 мегават, дві установки підготовки газу потужністю понад 100 млрд.м3 у рік, третя готується до пуску в районі Орловки на 21 млрд.м3 у рік.
Крім експорту газу в європейські країни підприємство транспортує також газ для Молдови, Одеської, Чернівецької, Івано-Франківської, Закарпатської та частково Тернопільської областей через 164 ГРС. "Прикарпаттрансгаз" займається також підземним зберіганням газу (активна потужність 2,3 млрд.м ), заправкою автомобілів стисненим газом (5 діючих АГНКС і 3 в стадії завершення будівництва) та іншою діяльністю. Загальна проектна потужність експортних газопроводів складає 140 млрд.м3 на рік. Експортні газопроводи в сторону Західної Європи побудовані: "Братерство"-1967р., Долина-Ужгород-
Держкордон 1420 мм - 1974р., "Союз"-1978р., Уренгой-Ужгород - 1982р., "Прогрес"-1988р.
В січні 1994 року з метою підвищення ефективності функціонування і розвитку системи газопостачання України в умовах приватизації державної власності та впровадження ринкових відносин на базі виробничого об'єднання "Укргазпром" створено одноіменне акціонерне товариство, а УМГ "Прикарпаттрансгаз" реорганізоване в дочірнє підприємство "Прикарпаттрансгаз". Проте у 1999 році ДП "Прикарпаттрансгаз" реорганізовано (що привело до втрати статусу юридичної особи з всіма наслідками, які витікають звідси), тепер воно займається всім тим, чим займалось на протязі багатьох років, окрім видобутку газу. Тепер ДП "Прикарпаттрансгаз" називається, як і раніше управління магістральних газопроводів "Прикарпаттрансгаз" (УМГ "Прикарпаттрансгаз"), у складі якого зараз є такі основні підрозділи:
1. Долинське лінійно-виробниче управління магістральних газопроводів (ДЛВУМГ), створене в 1966 році;
2. Закарпатське лінійно-виробниче управління магістральних газопроводів (ЗЛВУМГ), створене в 1967 році;
3. Хустське лінійно-виробниче управління магістральних газопроводів (ХЛВУМГ), створене в 1978 році;
4. Богородчанське лінійно-виробниче управління магістральних газопроводів (БЛВУМГ), створене в 1985 році;
5. Одеське лінійно-виробниче управління магістральних газопроводів (ОЛВУМГ), створене в 1994 році;
6. Богородчанське управління підземного зберігання газу (БУПЗГ), створене у 1984 році;
7. Пересувна механізована колона (ПМК), створена у 1976 році;
8. Богородчанське тепличне господарство, створене у 1993 році.
Крім об'єктів виробничого призначення, підприємство має солідну соціально-побутову інфраструктуру, таку як: цілий ряд житлових будинків, бази відпочинку у м.Яремчі та на Чорному морі, медико-санітарну частину, об'єкти торгівлі та громадського харчування, що в значній мірі сприяє виконанню виробничих завдань, поставлених перед колективом УМГ "Прикарпаттрансгаз".
2.2. Аналіз балансу підприємства.
Для аналізу
балансу доцільно
побудувати
згрупований
баланс нетто,
який
зображений
в таблиці 2.2.1.
Таблиця 2.2.1 - Згрупований баланс нетто активу (тис.грн.).
№ |
АКТИВ |
1998 |
1999 |
||
| на поч. року |
на кін.року |
на поч. року | на кінець року | ||
|
1 |
Основні засоби, необоротні активи. |
||||
|
основні засоби і нематеріальні активи |
1428110,4 |
1407019,3 |
1407019,3 |
1429438 |
|
|
капітальні та фінансові вкладення |
81101,1 |
97012,5 |
97012.5 |
135014.1 |
|
|
Всього за розділом 1 |
1509211,5 |
1504031,8 |
1504031,8 |
1564452,1 |
|
|
2 |
Запаси і затрати |
||||
|
виробничі запаси та незав. вир-во |
21416,9 |
30008,2 |
30008,2 |
57770,9 |
|
|
готова продукція |
2,2 |
2,3 |
2,3 |
2,3 | |
|
товар за собівартістю |
37803,3 |
35484,5 |
35484,5 |
33457,1 |
|
|
інші запаси і витрати |
2014,8 |
3863,5 |
3863,5 |
3376,3 |
|
|
Всього за розділом 2 |
61237,2 |
69358,5 |
69358,5 |
94606,6 |
|
|
3 |
Грошові кошти, розрахунки, інші активи |
||||
|
грошові кошти |
440,4 |
942 |
942 |
855,9 |
|
|
короткострокові фінансові вкладення |
|||||
|
розрахунки з дебіторами |
274064,1 |
233403,8 |
233403,8 |
548384,5 |
|
|
інші активи |
261118,5 |
200776,3 |
200776,3 |
97004 |
|
|
Всього за розділом 3 |
535623 |
435122,1 |
435122,1 |
646244,4 |
|
|
БАЛАНС |
2106071,7 |
2008512,4 |
2008512,4 |
2305302,5 |
|
Аналізуючи дані активу балансу нетто за 1998р. можна зробити такі висновки: вартість основних засобів на кінець року зменшилась у порівнянні з початком на 210911,1 тис.грн., проте збільшився розділ капітальні та фінансові вкладення (з 81101,1 до 97012,5 тис.грн.). Зменшення вартості основних засобів спричинило зменшення І розділу активу балансу (із 1509211,5 тис.грн. до 1504031,8 тис.грн.). Обернена ситуація склалась з II розділом активу "Запаси і затрати". Стрімкий ріст виробничих запасів та інших запасів і витрат привів до значного росту даного розділу на 8121,3 тис.грн. (з 61237,2 до 69358,5 тис.грн.). Негативним моментом є зменшення III розділу активу балансу "Грошові кошти, розрахунки, та інші активи" (особливо наявних грошових коштів на підприємстві) із 535623 до 435122,1 тис.грн. (на 100500,9 тис.грн.). В основному даній ситуації сприяло зменшення дебіторської заборгованості на 250720,3 тис.грн. В загальному по підсумку 3-х розділів можна сказати, що загальна сума активів підприємства скоротилась на 97559,3 тис.грн. (з 2106071,7 до 2008512,4 тис.грн.).
Якщо ж аналізувати дані 1999 року, то намітилась позитивна тенденція росту балансу підприємства (із 2008512,4 до 2305302,5 тис.грн.). Збільшилась вартість основних засобів і нематеріальних активів. Також зросла кількість фінансових і капітальних вкладень на 60420,3 тис.грн. Проте збільшилась дебіторська заборгованість підприємству на 314980,7тис.грн. (з 233403,8 до 548384,5 тис.грн). Цей момент діяльності підприємства можна розглядати двояко: з одного боку, це добре, що загальна сума балансу підприємства зросла, а з другого це, в основному, відбулось під впливом таких показників, як збільшення вартості основних засобів та зростання дебіторської заборгованості перед підприємством. Зростання заборгованості перед підприємством не є позитивним моментом, з точки зору економіки країни, оскільки це означає, що підприємства за надані послуги, виконані роботи не можуть з нами розрахуватись. Це не характеризує діяльність з позитивної точки зору, на мою думку.
Для більш детального аналізу активу балансу нетто можна скористатись визначенням структури активу підприємства, яка дана в наступній таблиці 2.2.
Аналізуючи результати розрахунків в дані таблиці можна зробити такі висновки: у 1998 році з загальній сумі балансу найбільше "місця" займає І розділ "Основні засоби, необоротні активи" - 74,88%, "Грошові кошти, розрахунки, інші активи" - 21,66%. Якщо аналізувати структуру по кожному розділі окремо, то маємо наступну ситуацію:
по І розділу можна сказати, що найбільшу вартість в цьому розділі займає вартість основних засобів і нематеріальних активів (93,55%);
по II розділі наступна ситуація: вартість виробничих запасів та товару за собівартістю в основному складають цей розділ (94,43%);
по III розділі маємо наступну ситуацію: вартість грошових коштів, які знаходиться на розрахунковому рахунку, касі і інших рахунках дуже мала (0,22 %); в наступних розділах цей розділ буде аналізуватись конкретніше; досить великий відсоток в цьому розділі займає дебіторська заборгованість -(53,64%).
Таблиця 2.2.2 - Структура активу балансу нетто (тис.грн.).
| № | АКТИВ | 1998 | 1999 | 1998 | 1999 | ||
|
Стр. заг- на |
Стр. розділів |
Стр. заг- на |
Стр. розділів |
||||
| на кінець року | на кінець року | ||||||
|
1 |
Основні засоби, необоротні активи. |
||||||
| основні засоби і немат. активи | 1407019,3 | 1429438 | 93,55 | 91,37 | |||
| капітальні та фінансові вкладення | 97012,5 | 135014,1 | 6,45 | 8,63 | |||
| Всього за розділом 1 |
1504031,8 |
1564452,1 |
74,88 |
100,00 |
67,86 |
100,00 |
|
|
2 |
Запаси і затрати |
||||||
| виробничі запаси та нез-не вир-во | 30008,2 | 57770,9 | 43,27 | 61,06 | |||
|
готова продукція |
2,3 |
2,3 |
0,00 |
0,00 |
|||
|
товар за собівартістю |
35484.5 |
33457,1 |
51,16 |
35,36 |
|||
|
інші запаси і витрати |
3863.5 |
3376,3 |
5,57 |
3,57 |
|||
|
Всього за розділом 2 |
69358,5 |
94606,6 |
3,45 |
100,00 |
4,10 |
100,00 |
|
|
3 |
Грошові кошти, розрахунки, інші активи |
||||||
|
грошові кошти |
942 |
855,9 |
0,22 |
0,13 |
|||
|
короткострокові фін. вкладення |
|||||||
|
розрахунки з дебіторами |
233403,8 |
548384,5 |
53,64 |
84,86 |
|||
|
інші активи |
200776.3 |
97004 |
46,14 |
15,01 |
|||
|
Всього за розділом 3 |
435122,1 |
646244,4 |
21,66 |
100,00 |
28,03 |
100,00 |
|
БАЛАНС |
2008512,4 |
2305302,5 |
100,00 |
100,00 |
|||
Аналізуючи структуру 1999р. ми бачимо наступну ситуацію: як і в 1998р., найбільший відсоток суми в загальному балансі займає вартість основних засобів і нематеріальних активів - 91,37%, проте ця сума в порівнянні із структурою попереднього року зменшилась на 2,18%; по другому розділі ситуація склалася аналогічно попередньому року, тобто найбільшу питому вагу в цьому розділі займають наступні розділи: виробничі запаси та незавершене виробництво -61,06% та вартість товару за собівартістю - 35,36%. Проте в структурі розділу їх вартість у 1999р і порівнянні із попереднім зменшилась. Аналізуючи останній розділ активу балансу нетто (тобто III) бачимо наступну ситуацію: кількість наявних грошових коштів на підприємстві зменшилась, і в структурі III розділу активу 1999р. склала 0,13% проти 0,22% попереднього року. Негативним моментом є збільшення дебіторської заборгованості на підприємстві за останні два роки, яка в структурі балансу 1999р. склала 84,86% проти 53,64% і попередньому році.
Проаналізувавши актив балансу нетто необхідно проаналізувати і пасив балансу нетто, який зображений в таблиці 2.2.3.
Таблиця 2.2.3 - Згрупований баланс нетто пасиву (тис.грн.)
| № | ПАСИВ |
1998 |
1999 |
||
| на поч. року | на кін. року | на поч. року | на кін. року | ||
|
1 |
Джерела власних засобів |
||||
|
статутний фонд |
1182,5 |
1182,5 |
1182,5 |
1182,5' |
|
|
спеціальні фонди і цільове фін-ня |
36713,2 |
11202,6 |
11202,6 |
10720,2 |
|
|
нерозприділений прибуток |
|||||
|
інші джерела |
1568356,2 |
1758720,8 |
1758720,8 |
1856556,5 |
|
|
Всього за розділом 1 |
1606251,9 |
1771105,9 |
1771105,9 |
1868459,2 |
|
|
2 |
Довгострокові пасиви |
||||
|
довгострокові пасиви банку |
|||||
|
довгострокові позики |
|||||
|
Всього за розділом 2 |
6017,2 |
45011,9 |
45011,9 |
40433,9 |
|
|
3 |
Розрахунки та інші пасиви |
||||
|
короткостр-ві позички та позики |
470 |
600 |
600 |
1800 |
|
|
розрахунки з кредиторами |
499232,2 |
191327,8 |
191327,8 |
394180,5 |
|
|
інші пасиви |
117,6 |
466,8 |
466,8 |
428,9 |
|
|
Всього за розділом 3 |
499819,8 |
192394,6 |
192394,6 |
396409,4 |
|
БАЛАНС |
2106071,7 |
2008512,4 |
2008512,4 |
2305302,5 |
|
Аналізуючи дані пасиву балансу нетто підприємства можна зробити такі висновки: статутний фонд на протязі двох років не змінювався і склав 1182,5 тис.грн. Проте зменшилась сума спеціальних фондів і цільового фінансування із 36713,2 тис.грн. до 11202,6 тис.грн. у 1998р. і до 10720,2 тис.грн. у 1999р. Також значне місце займає збільшення довгострокових пасивів підприємства з 6017,2 до 45011,9 тис.грн. у 1998р. (на 38994,7 тис.грн.). Проте на протязі 1999р. ця сума дещо зменшилась і на кінець року склала 40433,9 тис.грн. (тобто на 4578 тис.грн. у порівнянні з початком року). У 1998р. була тенденція до зменшення кредиторської заборгованості із 499232,2 тис.грн. до 191327,8 тис.грн. (тобто на 307904,4 тис.грн.). Проте на кінець 1999р вона значно зросла і підскочила до відмітки 394180,5