Аналіз фінансового стану УМГ Прикарпаттрансгаз
Також важливим є аналіз структури пасиву балансу нетто, яка зображена в таблиці 2.2.4.
Таблиця 2.2.4 - Структура пасиву балансу нетто (тис.грн.).
| № | ПАСИВ | 1998 | 1999 | 1998 | 1999 | ||
| на кін. року | на кін. року | Стр-ра заг-на | Стр-ра розд-ів | Стр-ра заг-на | Стр-ра розд-ів | ||
|
1 |
Джерела власних засобів |
||||||
|
статутний фонд |
1182,5 |
1182,5 |
0,07 |
0,06 |
|||
|
спец. фонди і цільове фін-ня |
11202,6 |
10720,2 |
0,63 |
0,57 |
|||
|
нерозприділений прибуток |
|||||||
|
інші джерела |
1758720.8 |
1856556,5 |
99,30 |
99,36 |
|||
|
Всього за розділом 1 |
1771105,9 |
1868459,2 |
88,18 |
100,00 |
81,05 |
100,00 |
|
|
2 |
Довгострокові пасиви |
||||||
|
довгострокові пасиви банку |
|||||||
| довгострокові позики | |||||||
|
Всього за розділом 2 |
45011.9 |
40433,9 |
2,24 |
100,00 |
1,75 |
100,00 |
|
|
3 |
Розрахунки та інші пасиви |
||||||
|
коротк-ві позички та позики |
600 |
1800 |
0,31 |
0,45 |
|||
|
розрахунки з кредиторами |
191327.8 |
394180,5 |
99,45 |
99,44 |
|||
|
інші пасиви |
466.8 |
428,9 |
0,24 |
0,11 |
|||
|
Всього за розділом 3 |
192394.6 |
396409,4 |
9,58 |
100,00 |
17,20 |
100,00 |
|
БАЛАНС |
2008512,4 |
2305302,5 |
100,00 |
100,00 |
|||
За даними цієї таблиці можна зробити такі висновки: найбільший відсоток в загальній структурі пасиву балансу нетто займає І розділ "Джерела власних та прирівняних до них коштів" (88,18% на кінець 1998р. і 81,05% на кінець 1999р.). На кінець 1999р. збільшилась величина III розділу в загальній структурі пасиву балансу і склала 17,2%.
Якщо в загальному аналізувати діяльність підприємства за два роки (1998 -1999рр.), то можна сказати, що підприємство працювало не стабільно. За такий малий період, як два роки, деякі показники зазнали значних змін, як в сторону збільшення , так і в сторону зменшення. Найбільш наочними є збільшення на протязі 1999р. кредиторської (на 202852,7 тис.грн.) та дебіторської заборгованості (на 314980,7 тис.грн.). Обидва ці показники зросли досить суттєво, що, в кінцевому випадку, привело до збільшення суми балансу. Проте, в основному, збільшення суми балансу відбулось через кризу неплатежів в країні між підприємствами.
2.3. Аналіз звіту про фінансові результати.
Другим важливим моментом аналізу фінансового стану підприємства є аналіз звіту про фінансові результати.
На фінансовий стан підприємства прямо впливає прибуток підприємства. То ж проаналізуємо прибуток підприємства. Вихідні дані для аналізу знаходяться в наступній таблиці.
Таблиця 2.3.1 -Визначення прибутку підприємства (тис.грн.).
| № | Показники | 1998 | 1999 | Відхилення |
|
1. |
Виручки від реалізації продукції без ПДВ та акцизів |
956962,6 |
785248,9 |
-17,94 |
|
2. |
Витрати на виробництво реалізованої продукції |
-582085,4 |
-572705,7 |
-1,61 |
|
3. |
Результати іншої реалізації |
-26737,2 |
-11432,9 |
-57,24 |
|
4. |
Сальдо доходів і видатків від позареалізаційних операцій |
7620,2 |
3409,7 |
-55,25 |
|
5. |
Балансовий прибуток |
355760,2 |
204520 |
-42,51 |
|
6. |
Податок на прибуток |
113997,8 |
63545.5 |
-44,26 |
|
7. |
Інше використання прибутку |
116002,9 |
135836,7 |
17,10 |
|
8. |
Нерозподілений прибуток (непокриті збитки) звітного року |
585760,9 |
5137,8 |
-99,12 |
Як видно з даної таблиці балансовий прибуток зменшився на 42,51% (151240.2 тис.грн.). В основному це зумовило зменшення на 18% виручки від реалізації продукції (товарів, робіт, послуг). У 1999р. вона склала 785248.9 тис.грн. Це можна пояснити даними балансу нетто. Як ми знаємо, в кінці 1999р. відбулось зростання дебіторської та кредиторської заборгованості, тобто зменшення кількості "живих" грошей на рахунках підприємства.
Також зменшились результати від іншої реалізації, які скоротились на 57,24% і склали 11432,9 тис.грн. у 1999р. проти 26737,2 тис.грн. у 1998р. Підводячи підсумок аналізу балансового прибутку можна зробити висновок, що він має негативну тенденцію до зменшення.
Якщо ж аналізувати зміну величини нерозподіленого прибутку, то ми бачимо, що на підприємстві на протязі двох років його значення зменшилось на 99,12% і склало на кінець 1999р. 5137.8 тис.грн. проти 585760,9 тис.грн. у 1998р. Це відбулось при зменшенні величини виручки від реалізації продукції і зменшення результатів іншої реалізації.
Як це не прикро говорити, але подальше майбутнє підприємства буде, на мою думку, ще гіршим, оскільки підприємство пройшло "реструктуризацію" в процесі якої втратило статус юридичної особи зі всіма наслідками, які з цього слідують.
Проведемо факторний аналіз балансового прибутку:
Таблиця 2.3.2 - Факторний аналіз балансового прибутку (тис.грн.).
| Показник | Базовий період | Перерахована величина |
Звітний рік |
| 1. Виручки від реалізації продукції | 970496,4 | 1002840 | 815242,3 |
| 2.ПДВ | 13533,8 | 36895,3 | 29993,4 |
| 3.Виручка від реалізації за відрахуванням всіх платежів | 956962,6 | 965944,7 | 785248,9 |
| 4. Повна собівартість продукції | 582085,4 | 601460 | 572705,7 |
| 5. Результат від реалізації продукції | 374877,2 | 364484,7 | 212543,2 |
| 6. Балансовий прибуток | 355760,2 | 204520 |
За звітний період балансовий прибуток зменшився на 151240,2 тис.грн. (тобто 240520-355760,2 тис.грн.)
На зміну балансового прибутку вплинули такі фактори:
Зміна прибутку від реалізації продукції:
Hpn=212543,2-374877,2 = -162334
1.1. Зміна обсягу реалізованої продукції:
Qp=374877.2
– (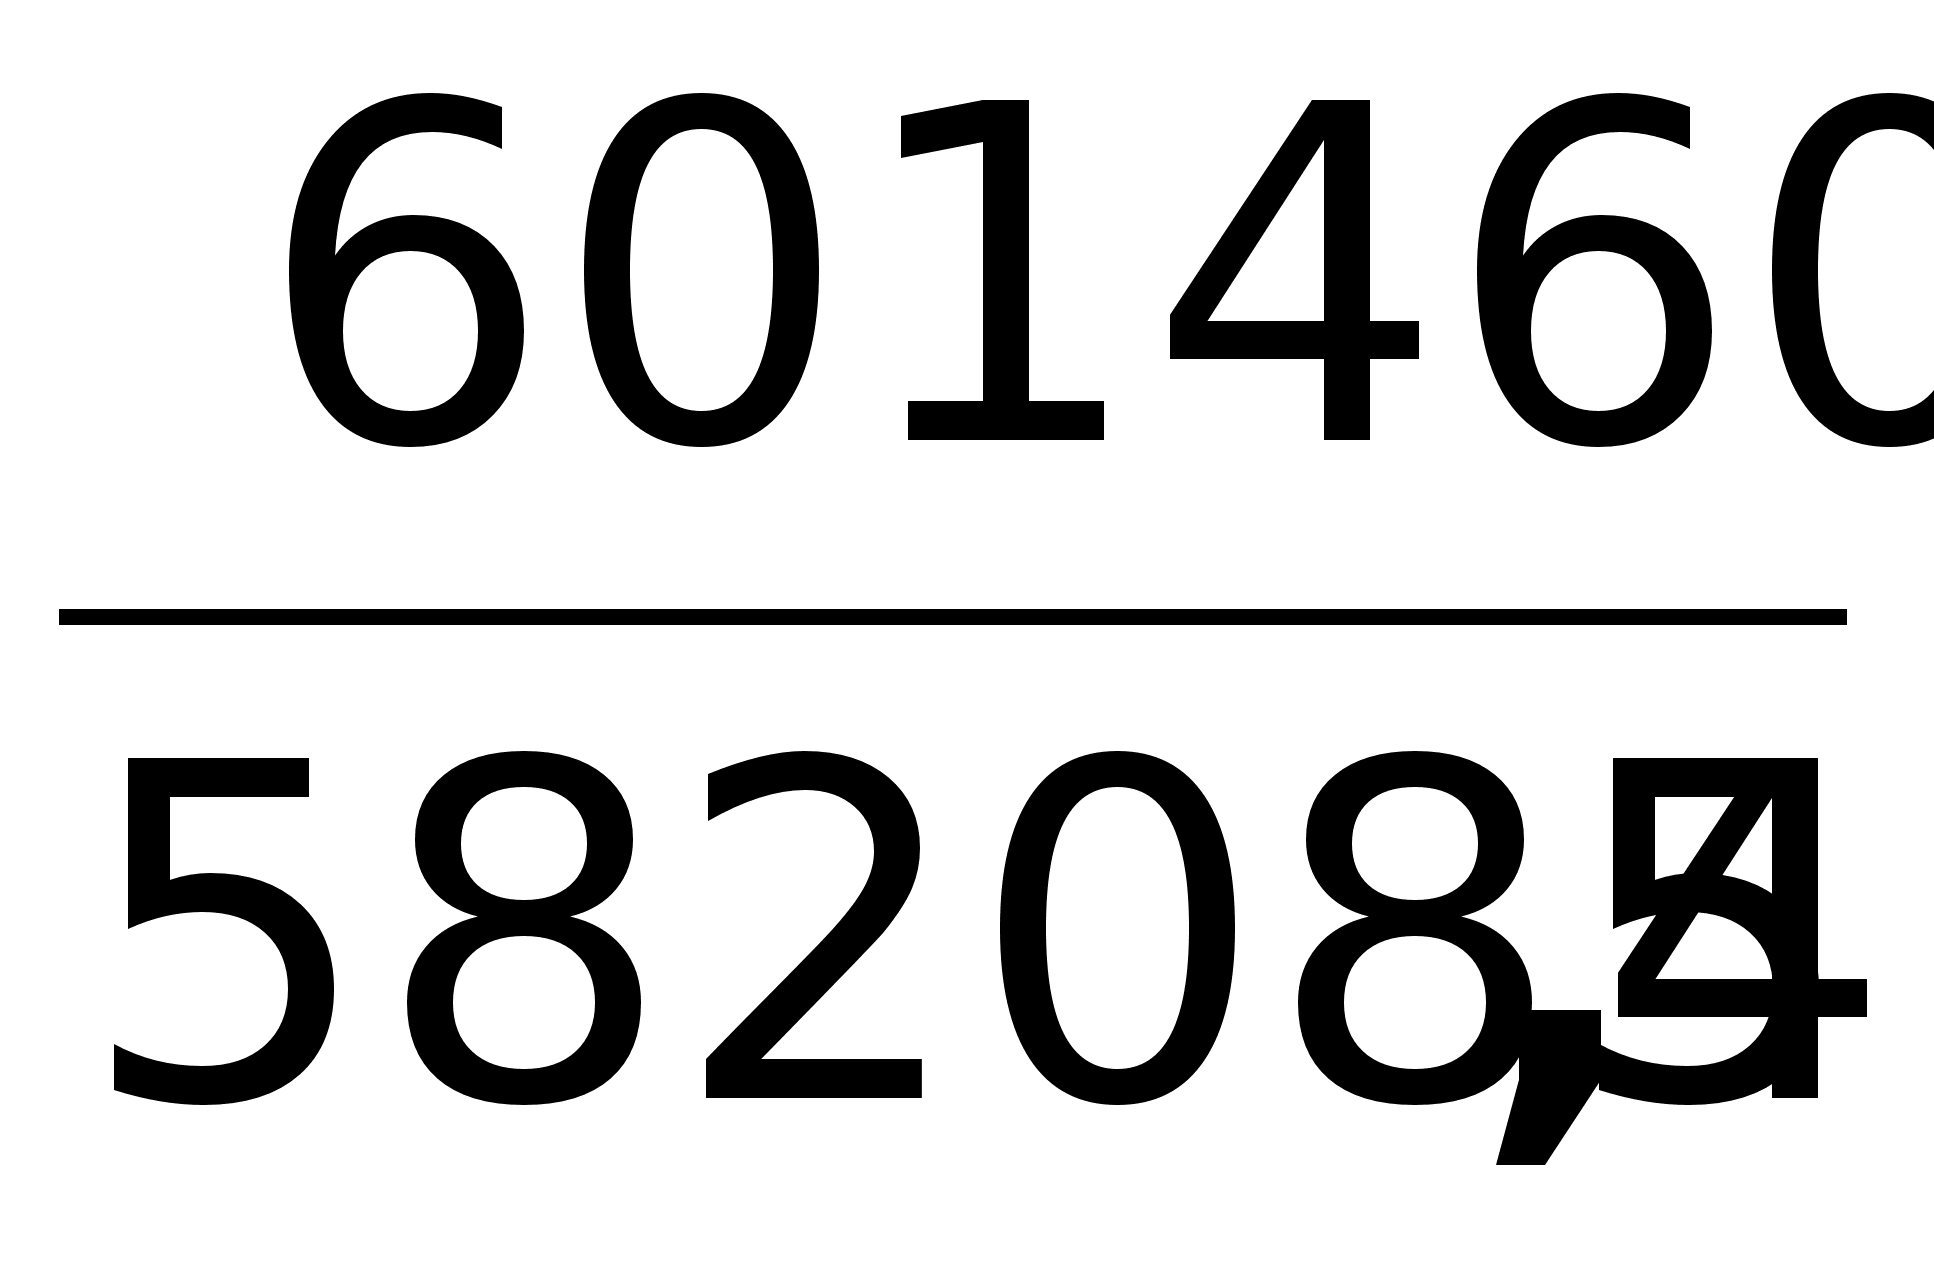 -1)=
12477,7
1.2. Зміна структури реалізованої продукції:
С = 364484.7 - 374877.2 - 12477,7 = -22870,2
1.3. Зміна повної собівартості реалізованої продукції:
ПС = -(572705.7 - 601460) =28754,3
1.4. Зміна цін на реалізовану продукцію:
Ц = 785248.9-965944,7 = -180695,8
2. Зміна прибутку від іншої реалізації: 63,9 тис.грн.;
3. Зміна позареалізаційних результатів: 11029,9 тис.грн.
Баланс факторів:
Загальне зменшення балансового прибутку за звітний період 151240,2тис.грн, у тому числі завдяки переліченим вище факторам:
1. Зміна прибутку від реалізації продукції: -162334 тис.грн.;
2. Зміна прибутку від іншої реалізації: 63,9 тис.грн.;
3. Зміна суми позареалізаційних результатів: 11029,9 тис.грн.
Як видно із розрахунків, то балансовий прибуток зменшився в основному за рахунок зменшення прибутку від реалізації продукції (послуг, робіт).
Доцільним також є спрогнозувати величину балансового прибутку на наступний рік. Для цього використаємо наступну таблицю.
Таблиця 2.3.3.Розрахунок прогнозованого балансового прибутку (тис.грн.).
| Роки | Значення | t |
t2 |
t*у |
t4 |
t2*у |
Вирівняне значення |
|
|
по прям. |
по параб. |
|||||||
|
1997 |
261600,5 |
-І |
1 |
-261600,5 |
1 |
261600,5 |
302500,5 |
261600,8 |
|
1998 |
355760,2 |
0 |
0 |
0 |
0 |
0 |
273960,2 |
355759,7 |
|
1999 |
204520 |
1 |
1 |
204520 |
1 |
204520 |
245420,0 |
204520,3 |
|
Сума |
821880,7 |
0 |
2 |
-57080,5 |
2 |
466120,5 |
||
Прогнозування може здійснюватись за прямою, або за параболою.
Рівняння прямої виглядає так:
у = а + b*t
Рівняння параболи виглядає так:
у = а + b*t+ с*t2
де а, b, с - коефіцієнти рівняння.
Коефіцієнти рівняння прямої рівні: а = 273960,23; b = -28540,25
Коефіцієнти рівняння параболи рівні: a = 355759,7; b = -28540,25;
с =-122699,2
Тому рівняння прямої буде виглядати так:
у = 273960,23- 28540,25*t
Рівняння параболи буде таким:
у = 355759,7 - 28540,25*t - 122699,2*t2
Далі визначаємо дисперсію за формулою (1.5.10):
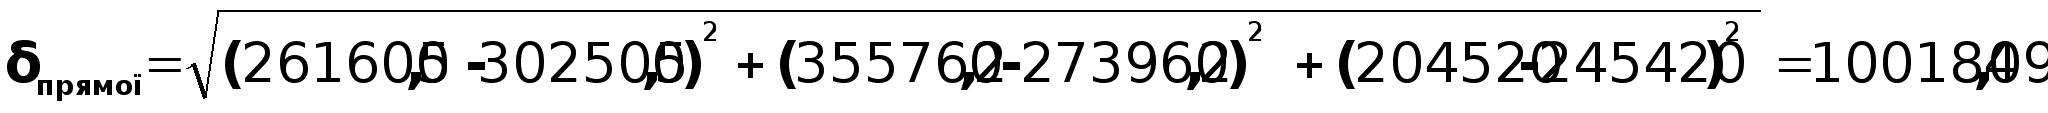
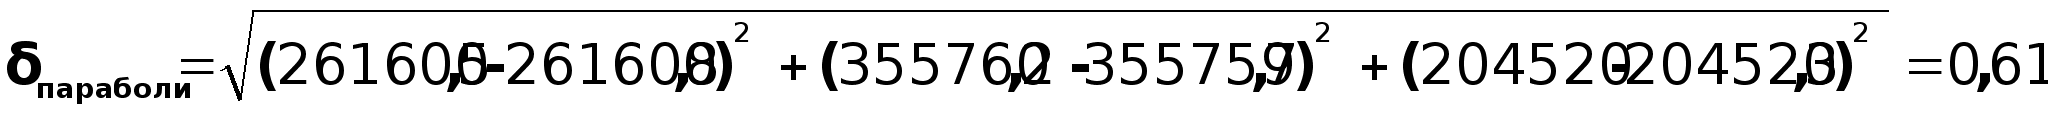
Оскільки дисперсія по прямій більша за дисперсію по параболі, топрогнозувати балансовий прибуток ми будемо по рівнянню параболи:
У2000=355759,7-28540,25 *2-122699,2*4 = -192117,6_(тис.грн.)
Доцільним для наглядності зробити графік, який показує всі значення балансового прибутку і прогнозоване значення.
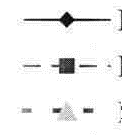
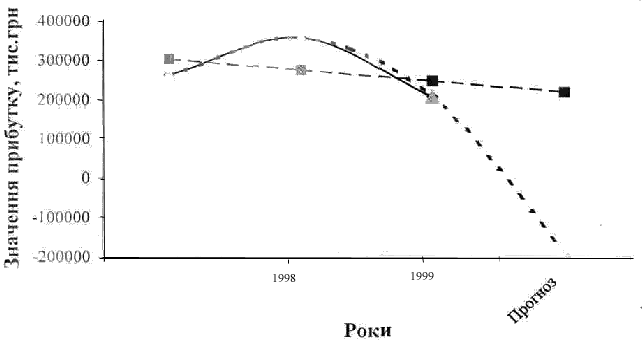
Балансовий прибуток фактичний
Вирівняний по прямій
Вирівняний по параболі
Рис 2.3.1 - Зміна балансового прибутку на підприємстві.
Як видно з розрахунків у наступному 2000р. УМГ "Прикарпаттрансгаз" буде збитковим, оскільки його балансовий збиток складе 192117,6 тис.грн.
2.4. Аналіз ліквідності та платоспроможності підприємства.
Ліквідність - це спроможність, будь-якого з активів трансформуватися в грошові кошти, а ступінь ліквідності визначається тривалістю періоду, впродовж якого ця трансформація може бути здійснена. Чим коротший цей період, тим вища ліквідність.
З цією метою визначається індекс ліквідності, що показує кількість днів, необхідних для перетворення поточних активів у готівку.
Для визначення індексу ліквідності складемо наступну таблицю.
Таблиця 2.4.1 - Розрахунок індексу ліквідності.
| Показник |
Сума |
Кількість днів,необх. для перетворення активів в готівку |
Разом |
||
| 1998 | 1999 | 1998 | 1999 | ||
|
1. Готівка |
942 |
855,9 |
|||
|
2. Дебіторська заборгованість |
233403,6 |
548384,5 |
25 |
5835090 |
13709612,5 |
|
3. Товарні запаси |
23752,6 |
53484,1 |
25 |
712578 |
1604523 |
|
ВСЬОГО: |
258098,2 |
602724,5 |
6547668 |
15314135,5 |
|
Індекс
ліквідності
за 1998р.: 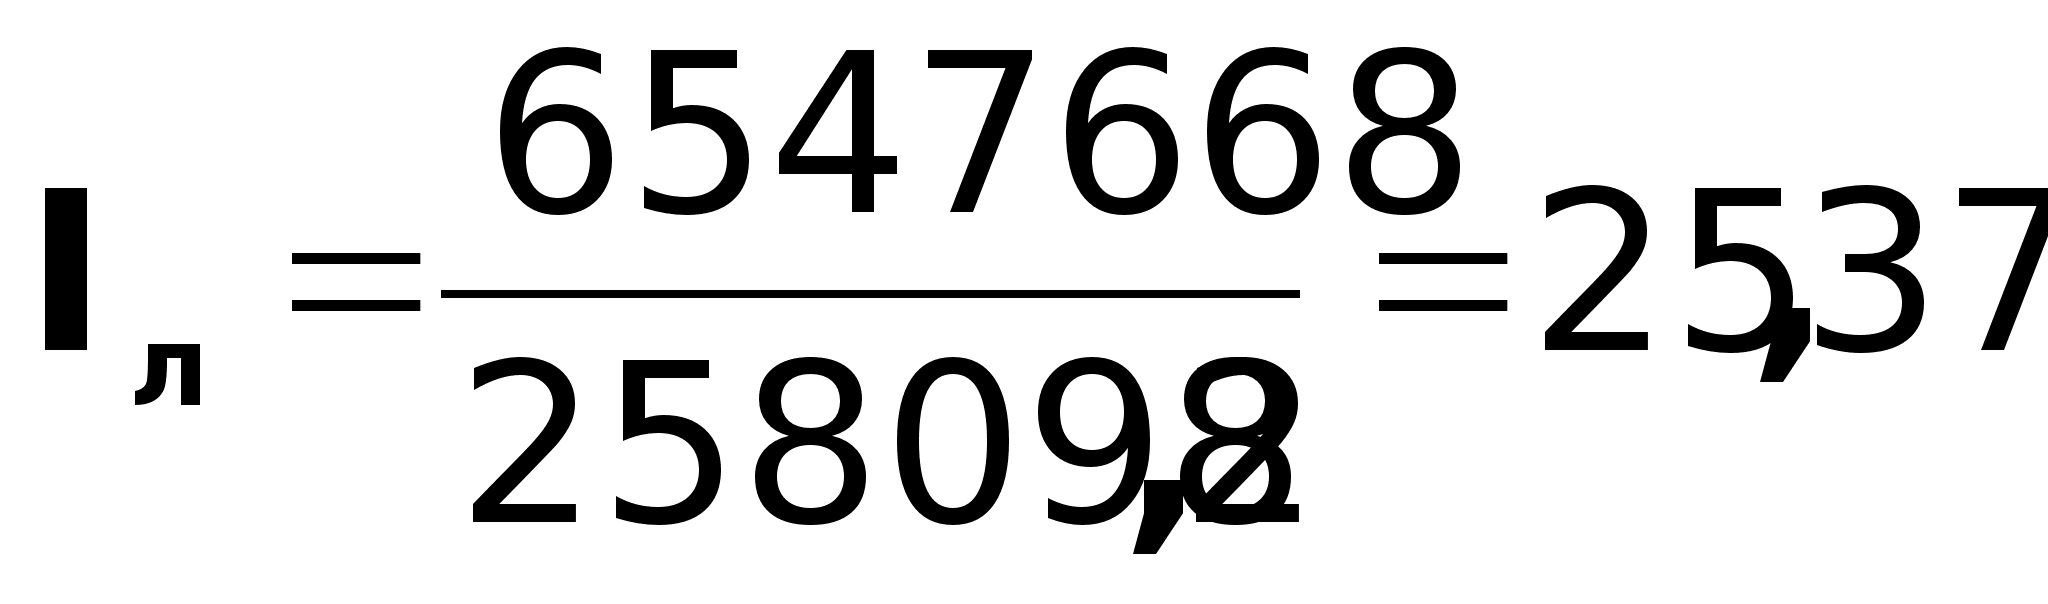 днів
Індекс
ліквідності
за 1999р.: 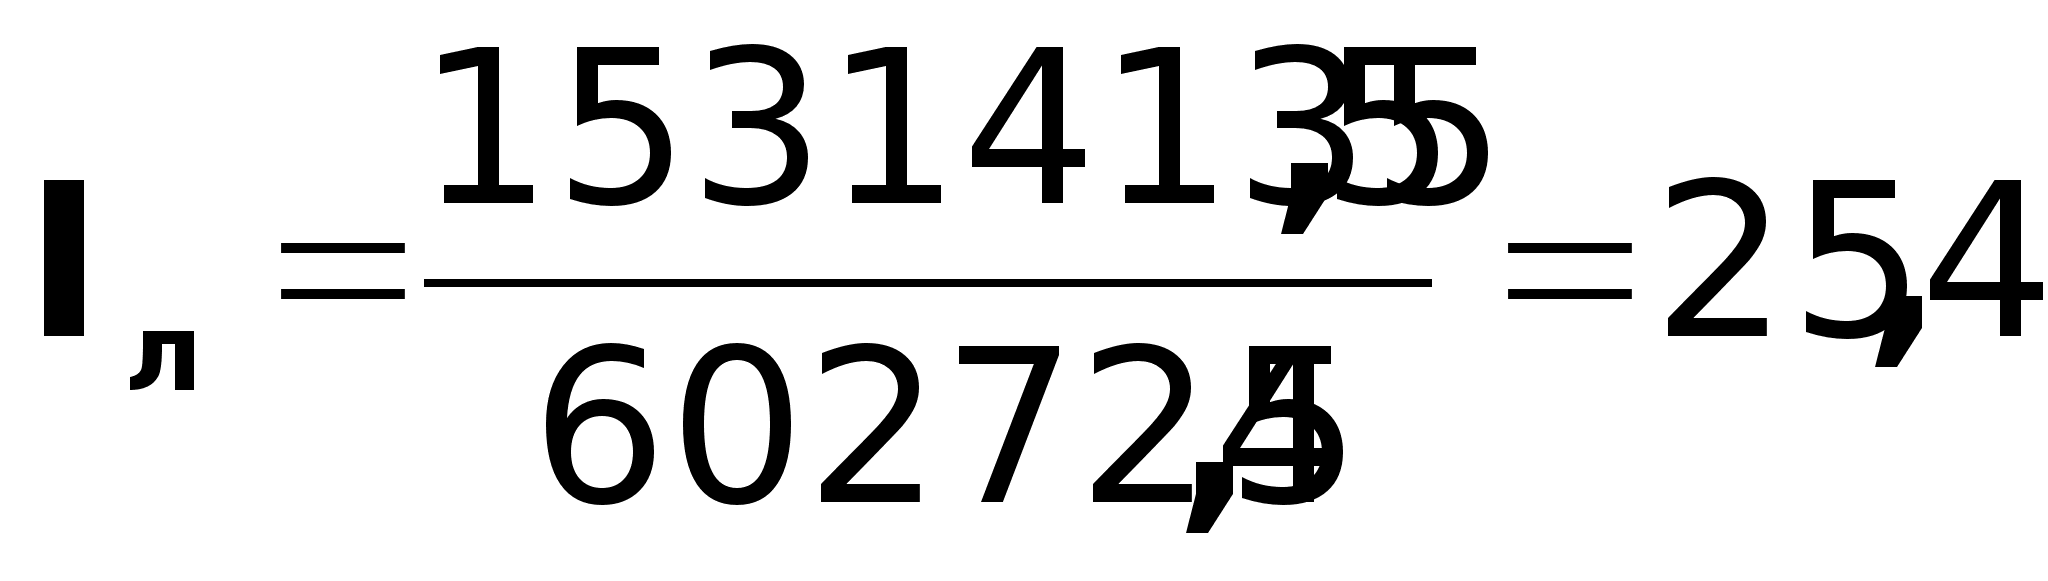 днів
Отже, у 1998р. підприємству необхідно було 25,37 днів для перетворення поточних активів у готівку, у 1999р. - 25,4 дні. Як видно із розрахунків, індекс ліквідності на підприємстві коливається в дуже малих межах.
Для аналізу ліквідності підприємства використаємо дані з наступної таблиці:
Таблиця 2.4.2 - Основні показники ліквідності.
| Показники |
1998 |
1999 |
||
|
поч. року |
кін. року |
поч. року |
кін. року |
|
|
1 . Загальний к-т покриття |
1,19 |
2,62 |
2,62 |
2,37 |
|
2. К-т швидкої ліквідності |
1,07 |
2,26 |
2,26 |
1,63 |
|
3. К-т абсолютної ліквідності |
0,001 |
0,005 |
0,005 |
0,002 |
|
4. Власні оборотні кошти (тис.грн.) |
103057,6 |
312086 |
312086 |
344441 |
|
5. Коефіцієнт маневреності |
0,4 |
0,3 |
0,3 |
0,4 |
Аналізуючи дані цієї таблиці можна зробити такі висновки: загальний коефіцієнт покриття на початок 1998р. складав 1,19, на кінець - 2,62. Він показує, скільки гривень поточних активів підприємства припадає на 1 грн. поточних зобов'язань. Якщо аналізувати діяльність підприємства по цьому показнику, то можна зробити висновок, що підприємство є ліквідним, оскільки цей коефіцієнт за аналізований період був вищий за 1.
Коефіцієнт швидкої ліквідності за смисловим значенням є аналогічним попередньому коефіцієнту, тільки він обчислюється по вужчому колу поточних активів, коли з розрахунку виключена найменш ліквідна їх частина – виробничі запаси. Якщо аналізувати діяльність підприємства по цьому показнику, то можна відмітити, що підприємство є ліквідним, оскільки цей коефіцієнт перебільшує 1.
При чому на початок 1999р. його значення було аж 2,26, проте на кінець цього ж року його значення дещо зменшилось (до 1,63). Це пояснюється тим, що на кінець року на підприємстві накопичились певні виробничі запаси.
Якщо ж аналізувати діяльність підприємства по коефіцієнту абсолютної ліквідності, то можна зробити висновок, що підприємство є не ліквідним, оскільки цей коефіцієнт дуже низький. Він показує, яка частина поточних зобов'язань можу бути погашена негайно. Проте низьке значення цього коефіцієнта не означає, що підприємство необхідно закривати, або оголошувати банкрутом, оскільки не має такої ситуації, коли всі кредитори одночасно пред'явили підприємству свої боргові зобов'язання. Так, на початок 1998р. підприємство могло оплатити 0,1% своїх поточних зобов'язань, на початок 1999р. - 0,5%. Тобто його значення зросло. Це пояснюється збільшенням грошових коштів на рахунках підприємства (див. Додаток А).
Величина власних оборотних коштів на протязі аналізованого періоду зростає (із 103057,6 тис.грн. на початку 1998р. до 344441 тис.грн. на кінець 1999р.). це позитивна тенденція діяльності підприємства.
Коефіцієнт маневреності власного капіталу показує, яка частина власного капіталу використовується для фінансування поточної діяльності, тобто вкладена в оборотні кошти. Значення цього показника може змінюватись в межах 0,4 - 0,6 для підприємства, що нормально функціонує. То ж аналізуючи цей коефіцієнт, можна зробити висновок, що на УМГ "Прикарпаттрансгаз" його значення в межах норми, що є позитивним моментом діяльності підприємства.
Якщо в загальному аналізувати діяльність підприємства, то можна зробити висновок, то УМГ "Прикарпаттрансгаз" є ліквідним підприємством.
Важливим елементом аналізу фінансового стану будь-якого підприємства є аналіз його платоспроможності.Для оцінки платоспроможності на підприємстві складається платіжний баланс (календар).
Таблиця 2.4.3 - Платіжний баланс за 1998р. (тис.грн.).
|
АКТИВ |
ПАСИВ |
||||
|
Наявні кошти для покриття заборгованості |
на поч. року |
на кін. року |
Негайні та інші платежі |
на поч. року |
на кін. року |
|
1. Грошові кошти на розрах. рахунку, в касі і інших рахунках |
440,4 |
942 |
1 . Заборгованість по позичці |
6487,2 |
45611,9 |
|
2. Розрахунки з дебіторами |
274064,1 |
233403,8 |
2. Заборгованість кредиторів |
499232,2 |
191327,8 |
|
Всього: |
274504,5 |
234345.8 |
Всього: |
505719,4 |
236939,7 |
|
Сальдо |
231214,9 |
2593,9 |
Сальдо |
||
| БАЛАНС |
505719,4 |
236939.7 |
БАЛАНС |
505719,4 |
236939,7 |
Як ми бачимо, сальдо платіжного балансу в активі. Тому підприємство можна визнати неплатоспроможним.
Проаналізуємо платіжний баланс за 1999р.
Таблиця 2.4.4 - Платіжний баланс за 1999р. (тис.грн.)
|
АКТИВ |
ПАСИВ |
||||
|
Наявні кошти для покриття заборгованості |
на поч. року |
на кін. року |
Негайні та інші платежі |
на поч. року |
на кін. року |
|
1. Грошові кошти на розрах. рахунку, в касі і інших рахунках |
942 |
855,9 |
1 . Заборгованість по позичці |
45611,9 |
42233,9 |
|
2. Розрахунки з дебіторами |
233403,8 |
548384,5 |
2. Заборгованість кредиторів |
191327,8 |
394180,5 |
|
Всього: |
234345,8 |
549240.4 |
Всього: |
236939,7 |
436414,4 |
|
Сальдо |
2593,9 |
Сальдо |
112826 |
||
|
БАЛАНС |
236939,7 |
549240,4 |
БАЛАНС |
236939,7 |
549240,4 |
Аналізуючи платоспроможність підприємства у 1999р. можна зробити наступні висновки: підприємство на початку звітного року було неплатоспроможним, оскільки його поточні пасиви перевищували поточні активи на 2593,9 тис.грн. Обернена ситуація склалась на кінець 1999р., тобто сальдо платіжного балансу знаходиться в пасиві (112826 тис.грн.). Це означає, що підприємство на кінець звітного року було платоспроможним. Це відбулось під впливом збільшення дебіторської заборгованості підприємства, хоча в звітному році зросла і кредиторська заборгованість, проте вона зростала повільніше.Проаналізуємо тепер грошову ліквідність підприємства. Грошова ліквідність засвідчує той факт, скільки на звітну дату може бути погашено короткострокових платіжних зобов'язань подавця.
Таблиця 2.4.5 - Грошова платоспроможність.
|
Засіб платежу |
поч 1998 |
кін 1998 поч 1999 |
кін 1999 |
Платіжні зобов'язання продавця |
поч 1998 |
кін 1998 поч 1999 |
кін 1999 |
|
1 . Каса |
2,5 |
3,5 |
2,4 |
1 . Короткострокові кредити |
470 |
600 |
1800 |
|
2. Розрах. рахунок |
290 |
388,2 |
352,3 |
2. Кредити, не погашені у строк |
|||
|
3. Валютний рахунок |
122,9 |
458,4 |
460 |
3. Кредитори |
404825,8 |
147098,6 |
327586,7 |
|
4. Інші рахунки та грошові кошти |
25 |
91,9 |
41,2 |
||||
|
5. Короткостр-ві фінансові вкладення |
|||||||
|
Всього: |
440,4 |
942 |
855,9 |
Всього: |
405295,8 |
147698,6 |
329386,7 |
|
Коефіцієнт грошової платоспроможності |
0,001 |
0,006 |
0,003 |
||||
Аналізуючи результати обчислень можна зробити висновок, що підприємство могло погасити на кінець 1998р. тільки 0,6% короткострокових платіжних зобов'язань продавця. Така ситуація склалась, оскільки кредиторська заборгованість значно перевищує наявні на підприємстві грошові кошти.
Розрахуємо розрахункову платоспроможність підприємства.
Таблиця 2.4.6 - Розрахункова платоспроможність.
|
Засіб платежу |
поч 1998 |
кін 1998 поч 1999 |
кін 1999 |
Платіжні зобов'язання продавця |
поч 1998 |
кін 1998 поч 1999 |
кін 1999 |
|
1. Грошові кошти |
440,4 |
942 |
855,9 |
1 . Короткострокові кредити |
470 |
600 |
1800 |
|
2. Готова продукція |
2,2 |
2,3 |
2,3 |
2. Кредити, не погашені у строк |
|||
|
3. Дебітори |
259804,6 |
203365,3 |
521099,1 |
3. Кредитори |
404825,8 |
147098,6 |
327586,7 |
|
4. Інші активи |
6,7 |
9,4 |
13,9 |
4. Інші пасиви |
120,6 |
278,6 |
428,6 |
|
Всього: |
260253,9 |
204319 |
521971,2 |
Всього: |
405416,4 |
147977,2 |
329815,3 |
|
Коефіцієнт розрахункової платоспроможності |
0,6 |
1,4 |
1,6 |
||||
Якщо ж аналізувати платоспроможність враховуючи не тільки грошові кошти, але й готову продукцію, відвантажені товари та дебіторську заборгованість, та інші активи, які реально можна реалізувати, то ситуація для підприємства складається краще, ніж при аналізі грошової платоспроможності.
Так, на початок 1998р. підприємство покривало 60% своїх зобов'язань, на кінець 1998р. - 140%, і на кінець 1999р. - 160%. Така ситуація склалась, оскільки значно зросла дебіторська заборгованість перед підприємством.
Розрахуємо ліквідну платоспроможність на УМГ "Прикарпаттрансгаз".
Таблиця 2.4.7 - Ліквідна платоспроможність.
|
Засіб платежу |
поч 1998 |
кін 1998 поч 1999 |
кін 1999 |
Платіжні зобов'язання продавця |
поч 1998 |
кін 1998 поч 1999 |
кін 1999 |
|
1 . Грошові кошти, розрахунки та інш. активи |
260253,9 |
204319 |
521971,2 |
1 . Кредити під запаси і затрати |
|||
|
2. Запаси і затрати |
61237,2 |
69348,5 |
94603,7 |
2. Кредити, не погашені у строк |
|||
|
3. Кредити та інші пасиви |
6607,8 |
45890,5 |
42662,5 |
||||
|
4. Власні оборотні кошти |
103057,6 |
312086 |
344441 |
||||
|
Всього: |
321491,1 |
273667,5 |
616574,9 |
Всього: |
109665,4 |
357976,5 |
387103,5 |
| Коефіцієнт розрахункової платоспроможності |
2,9 |
0,8 |
1,6 |
||||
Аналізуючи результати розрахунків ліквідної платоспроможності можна сказати, що на початок 1998р. і на кінець 1999р. підприємство було платоспроможним, оскільки коефіцієнт ліквідної платоспроможності був більший 1. Така ситуація склалась, оскільки ми врахували при розрахунку цього коефіцієнта найменш ліквідні активи: запаси і затрати.
Якщо в загальному аналізувати коефіцієнти платоспроможності, то можна сказати, що на підприємстві є дефіцит грошових коштів. Зростання платоспроможності відбувається, оскільки ми на наступних кроках (розрахунок розрахункової та ліквідної платоспроможності) поступово включаємо найменш ліквідні активи. Така ситуація не може не насторожити, оскільки на підприємстві йде поступове збільшення кредиторської та дебіторської заборгованості.
Як відомо, для встановлення платоспроможності підприємства перш за все вивчається структура балансу. Вона може бути визнана незадовільною, а підприємство неплатоспроможним, якщо:
а) загальний коефіцієнт ліквідності на кінець звітного періоду має значення нижче нормативного (1,5);
б) коефіцієнт забезпеченості власними оборотними коштами на кінець звітного періоду має значення нижче нормативного (0,3). Розрахуємо ці коефіцієнти і результати занесемо до таблиці.
Таблиця 2.4.8 - Коефіцієнти загальної ліквідності та забезпечення власними оборотними коштами.
| Показники | Норматив |
1998 |
1999 |
||
|
п.р |
к.р. |
п.р |
к.р. |
||
| 1 . Загальний коефіцієнт ліквідності | 1,5 | 1,2 | 2,12 | 2,12 | 1,7 |
| 2. Коефіцієнт забезпечення власними оборотними коштами | 0,3 | 0,2 | 0,53 | 0,53 | 0,41 |
Як ми бачимо із таблиці, на початок 1998 року структура балансу була незадовільною, оскільки розраховані показники нижчі нормативного значення. Але на кінець 1998р. ситуація виправилась на кращу і показники стали значно вищими. Тому можна зробити висновок, що у 1999р. підприємство було платоспроможне. Проте на кінець 1999р. їх значення зменшились. При такій ситуації доцільно було б визначити коефіцієнт втрати платоспроможності, або збереження платоспроможності, використовуючи формулу 1.6.8.
Обчислимо коефіцієнт збереження платоспроможності на наступні 6 місяців використовуючи загальний коефіцієнт ліквідності:
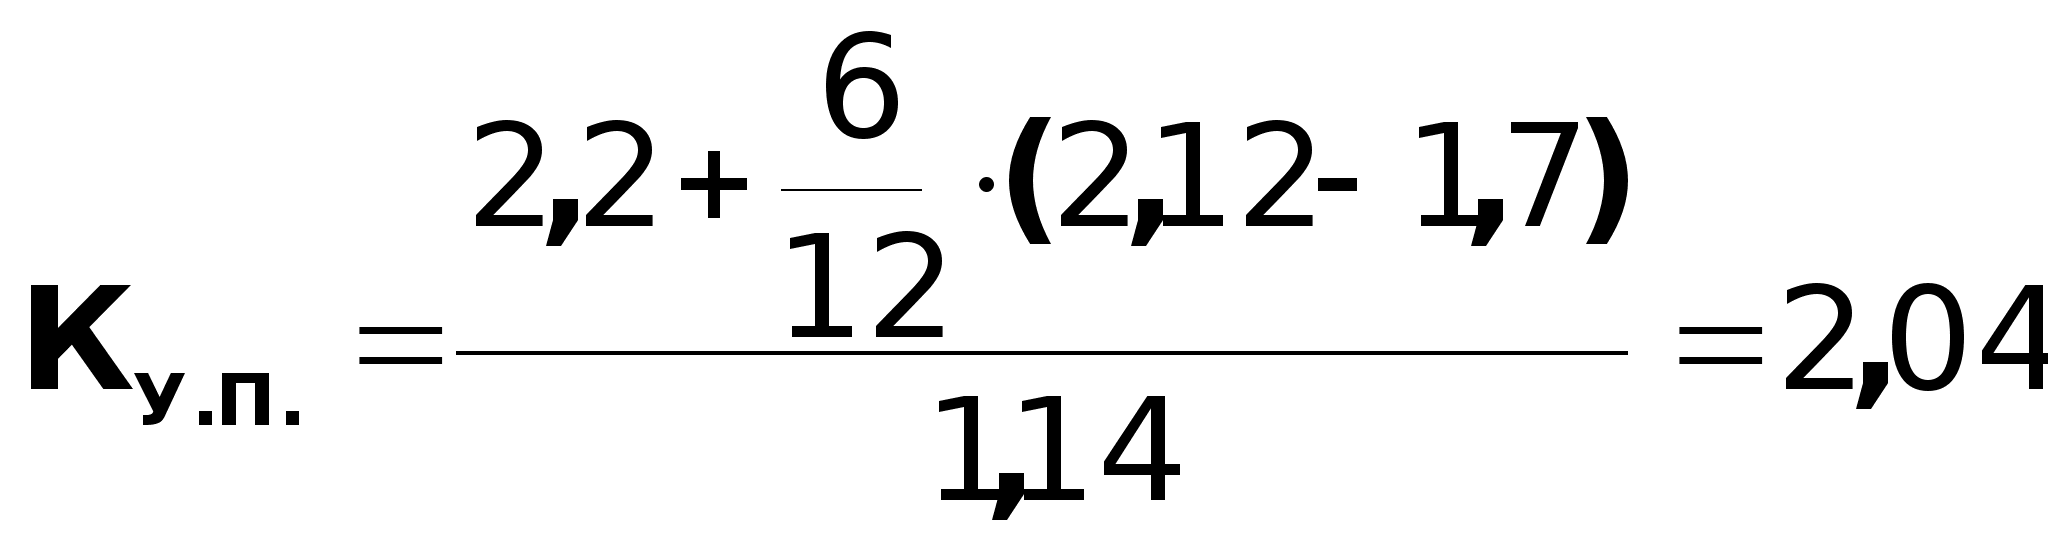
Оскільки КУ.П.>1, то можна сказати, що підприємство на наступні 6 місяців збереже загальний коефіцієнт ліквідності не нижче нормативного значення. Розрахуємо коефіцієнт збереження платоспроможності на наступні 6 місяців за коефіцієнтом забезпеченості власними коштами:
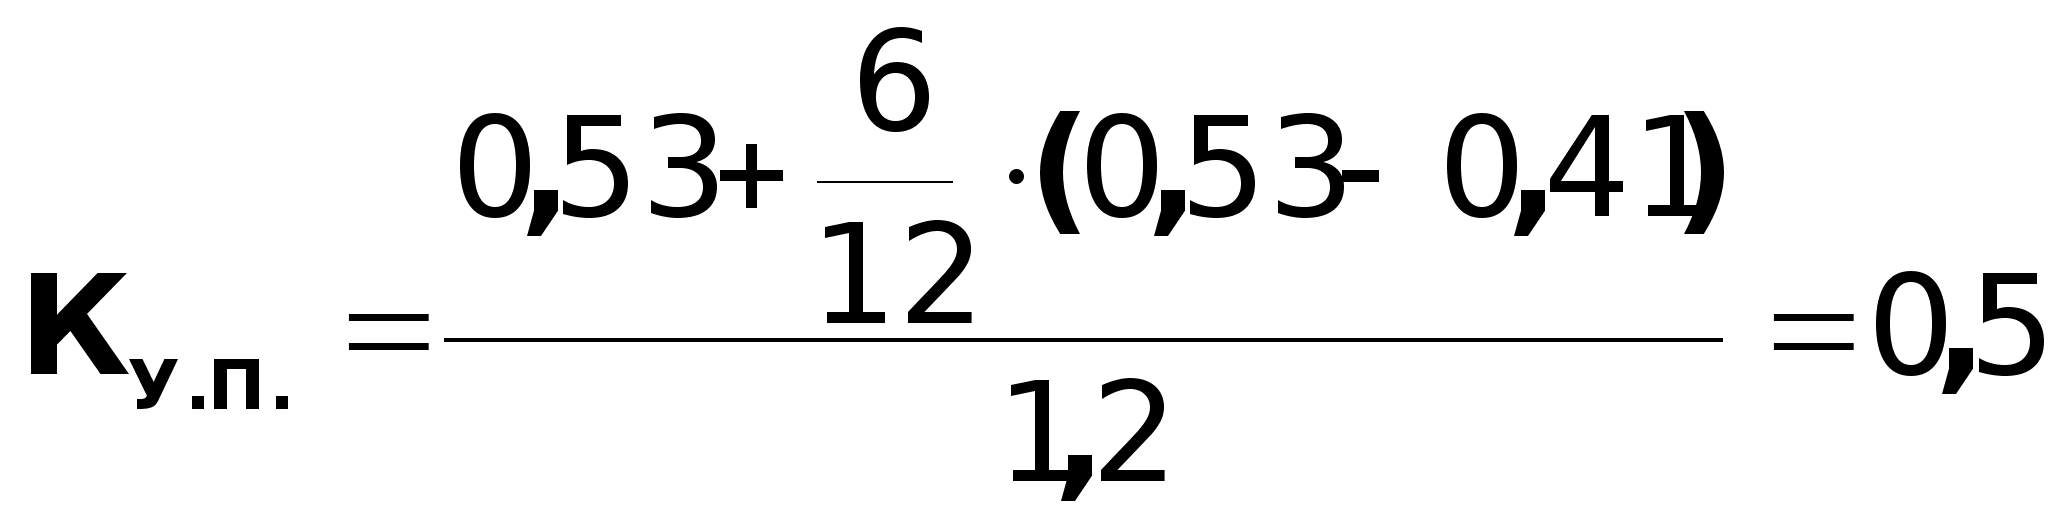
Оскільки КУ.П. <1, то можна сказати, що підприємство на наступні 6 місяців не збереже коефіцієнт забезпеченості власними коштами.
Якщо аналізувати діяльність підприємства в цілому, то можна сказати, що на підприємстві нестабільна ситуація, оскільки всі показники змінюються в дуже широких межах, а це мішає його працівникам нормально планувати свою роботу.
3. Напрямки та резерви покращення фінансового стану підприємства.
Основним напрямком покращення фінансового стану підприємства є збільшення його прибутку. Збільшувати прибуток можна за допомогою багатьох факторів. Наприклад, можна збільшити ціну на продукцію, надані послуги, виконану роботу. Проте цей варіант не зажди може пройти, оскільки на сучасному етапі розвитку нашої країни підприємства не мають достатньо грошових коштів, щоб заплатити ще більшу суму за послуги, роботу, товари.
Отже, резерви зростання прибутку - це кількісні можливості збільшення прибутку завдяки:
Збільшенню обсягу реалізації продукції;
Зменшенню витрат на виробництво і реалізацію продукції: усунення перевитрат по сировині і матеріалах, усунення понадпланових відходів, усунення невиправданих і непродуктивних витрат у складі цехових і загально-виробничих витрат, а також у складі витрат на утримання і експлуатацію устаткування, усунення втрат від браку;
Постійному зниженню позареалізаційних збитків.
Ще одним напрямом у пошуку резервів зростання прибутку є аналіз використання ресурсів підприємства, собівартості виготовленої продукції. Зниження витрат на виробництво і реалізацію продукції - основний резерв збільшення прибутку підприємства. Враховуючи специфіку виробництва даного підприємства суттєво зменшити витрати на виробництво можна завдяки технічним і технологічним заходам. Наприклад, на даному підприємстві було знижено технологічні витрати газу при експлуатації компресорних станцій на 3,95 млн.м3 газу. Цей захід представляв собою впровадження сучасних методів обслуговування компресорних станцій та їх ремонту (КС: Долина, Богородчани, Битків). Цей захід дав можливість зменшити витрати газу на технологічні потреби, а отже і зменшити витрати на перекачку газу.
Другим можливим моментом зниження витрат на виробництво на підприємстві є заощадження за рахунок утилізації газу. Його суть полягає у наступному: при роботі газоперекачуваних агрегатів газокомпресорної станції (в основу взята газоперекачувальна станція "Богородчани") в повітря викидаються димові гази з температурою 450-500°С загальною тепловою потужністю від 100 до 250 МВт (в залежності від режиму роботи). З них реально можна використати за різними оцінками від 50 до 100 МВт, частково безпосередньо у вигляді тепла, а частково - перетворивши тепло в електроенергію. Позитивний момент від впровадження проекту: повне забезпечення потреб компресорної станції теплом і електроенергією, а також можливість продажу електроенергії стороннім споживачам. Тобто за рахунок основної діяльності підприємство може суттєво зменшити витрати на виробництво, що в свою чергу призведе до росту прибутку.
То ж аналізуючи витрати на виробництво продукції, знаходимо резерви її зниження, які водночас є і резервами збільшення прибутку.
Після підрахування загальної суми резервів зниження собівартості продукції за всіма статтями калькуляції можна розрахувати резерви збільшення прибутку за рахунок зниження затрат живої та уречевленої праці по окремих напрямках.
Відомо, що економія витрат живої праці досягається в результаті більш економного і раціонального використання коштів на оплату праці робітників та службовців.
Основними резервами зниження витрат коштів на оплату праці є:
впровадження організаційно-технічних заходів, які дають зростання продуктивності праці;
зменшення кількості робітників;
усунення і попередження непродуктивних виплат: за понадурочні години, оплата цілодобових, внутрішньозмінних простоїв.
Також важливим резервом для покращення фінансового стану підприємства є скорочення дебіторської та кредиторської заборгованості підприємства. Як було видно із розрахунків 2-го розділу, на підприємстві зросла дебіторська та кредиторська заборгованість. Причин росту кредиторської заборгованості є багато. Основною з них є відсутність коштів по оплаті своїх зобов'язань. Проте підприємство може штучно збільшити свою заборгованість. Це відбувається при умові, якщо в країні намітилась ситуація, що спричиняє ріст інфляції. При такій умові підприємство може завідома збільшити свою кредиторську заборгованість з метою віддати через деякий час ту ж саму суму заборгованості. Цей варіант можливий лише при умові, що ціни за надані підприємством послуги зросли, а сума заборгованості не змінилась (або зросла в незначній мірі).
Інша ситуація складається з дебіторською заборгованістю. На кінець 1998р. вона склала 548384,5 тис.грн., проти 233403,8 тис.грн. на початок року. Це негативна тенденція, тому одним із напрямків покращення фінансового стану підприємства є скорочення дебіторської заборгованості. В основному, в сучасних умовах господарювання на Україні ріст дебіторської заборгованості відбувається по причині взаємних неплатежів між підприємствами, тобто у нас неефективні методи розрахунків між підприємствами. Розглядаючи питання скорочення дебіторської заборгованості (розрахунку з покупцями і замовниками), слід ознайомитися з одним із методів розрахунку з покупцями, що широко використовується в країнах з розвинутими ринковими відносинами.
Це метод надання знижок при достроковій оплаті. Відомо, що в умовах інфляції будь-яка відстрочка платежу призводить до того, що підприємство-виробник реально одержує лише частину вартості реалізованої продукції. Тому підприємству інколи вигідніше зробити знижку на реалізований товар за умови оплати рахунка (наприклад, у десятиденний строк), ніж втратити певну суму в результаті інфляції. Цей метод суперечить умовам господарювання державних підприємств даної галузі, оскільки ціни за транспорт газу (УМГ) встановлює держава, а не підприємство. Проте, на мою думку, саме такі нетрадиційні методи дозволять скоротити об'єми заборгованостей між підприємствами. Як це можна прив'язати до УМГ "Прикарпаттрансгаз"? На мою думку, дане підприємство може надати певні знижки підприємствам-споживачам при достроковій оплаті за надані послуги, товари, роботу. Проте це стосується розрахунків за надані послуги допоміжного виробництва (Богородчанське тепличне господарство, база відпочинку "Карпати").
Також важливим напрямком покращення фінансового стану підприємства, на мою думку, є повернення його до колишніх умов господарювання. Як ми знаємо до недавнього часу УМГ "Прикарпаттрансгаз" було дочірнім підприємством, яке мало статус юридичної особи. Проте доля розпорядилась так, що підприємство зараз втратило статус юридичної особи, а значить і право підписувати договори, розпоряджатись своїми оборотними коштами самостійно. Фактично склалась ситуація, коли підприємство працює і не може розпоряджатись своїм прибутком, оскільки він осідає в ДК "Укртрансгаз". Тобто діяльність підприємства жорстко контролюється працівниками ДК "Укртрансгаз", які можуть прийняти неправильне рішення, оскільки не знайомі зі всіма нюансами виробництва, які є на даному підприємстві.
Тому, на мою думку, повернення попереднього статусу підприємству дасть можливість більш ефективно управляти ним.
Висновки і пропозиції.
В даній курсовій роботі був проаналізований фінансовий стан на підприємстві УМГ "Прикарпаттрансгаз" за 1997-98 рр.
Аналізувати фінансовий стан будь-якого підприємства є нагальною необхідністю, бо не можна вести господарство без міри ваги і рахунку, не добиваючись перевищення доходів над видатками. Це завжди було важливо, тим більше - зараз, коли на зміну безгосподарності і безвідповідальності приходить підприємництво, сувора дисципліна і ощадливість. Закони ринкової економіки вимагають відповідного способу мислення і поведінки всіх її учасників. Ринкова економіка не терпить, щоб омертвлялися мільярди гривень. Ринкова економіка приведе в рух всі ці ресурси, аби кожна вкладена в підприємство гривня давала найвищий прибуток. Щоб забезпечити це, на підприємстві необхідно здійснювати аналіз фінансового стану, проводити обґрунтоване наукою дослідження фінансових відносин і руху фінансових ресурсів у процесі господарської і торговельної діяльності кожного підприємства.
Фінансовий стан підприємства - це показник його фінансової конкурентоздатності, тобто платоспроможності, кредитоспроможності, виконання зобов'язань перед державою та іншими підприємствами. Фінансовий аналіз — це засіб оцінки і прогнозування фінансового стану підприємства на основі його бухгалтерської звітності
Проаналізувавши основні показники фінансового стану підприємства УМГ "Прикарпаттрансгаз" можна зробити такі висновки: підприємство на протязі аналізованого періоду працювало не стабільно, про що свідчать показники фінансового стану на підприємстві, як було видно із розрахунків на підприємстві катастрофічно не вистачає грошових коштів. В основному показники погіршились під дією двох факторів: зростання дебіторської і кредиторської заборгованості.
Тому на підприємстві досить важливим стало питання про підвищення показників фінансового стану. Підвищення показників фінансового стану можливе при збільшенні прибутковості підприємства, а це можливе тільки при проведенні спеціальних заходів, які направлені на збільшення прибутку підприємства.
Список використаної літератури.
1. Мец В.О. Економічний аналіз фінансових результатів та фінансового стану підприємства: Навч. посібник. -К.: КНЕУ, 1999. - 132с.;
2. Мних Є.В. Аналіз фінансового стану і фінансових результатів діяльності підприємств: Навч. посібник. - К.: НМК ВО, 1993;
3. Ткаченко Н.М. Бухгалтерський облік на підприємствах з різними формами власності: Навчально-методичний посібник. -К.: ВТОВ "А.С.К.", 1996;
4. Фінанси підприємств: Підручник/ За ред. А.М. Поддєрьогіна: - К.: КНЕУ, 1998.-368с.;
5. Ковалев В.В. Финансовый анализ: Управление капиталом, выбор инвестиций, анализ отчетности. -М.: Финансы й статистика, 1996.
Додатки.
Додаток А Код платника в ДПА _____
до наказу Міністерства фінансів України від 10 лютого 1997р. №30
Затверджено Мінфіном України за погодженням з Мінстатом України для квартальної звітності 1996р.
БАЛАНС ПІДПРИЄМСТВА
на 1 __січня__ 1999 р.
| Коди | ||||
| Форма №1 заДКУД | 1801001 | |||
| Дата ( рік, місяць, число ) | 01 | |||
|
Підприємтсво_____________________________за ЄДРПОУ |
||||
|
Територія___________________________________за СПАТО |
||||
|
Форма власності______________________________заКФВ |
||||
|
Орган державного управління_______________за СПОДУ |
||||
|
Галузь ( вид діяльності)________________________за ЗКНГ |
||||
| Кількість підприємств_________________________________ | ||||
|
Одиниця виміру: тис. грн._____________Контрольна сума |
||||
|
Адреса__________________________________________________ |
||||
| Дата висилання | ||||
| Дата одержання | ||||
| Строк подання |
| Актив | Код рядка | На початок року | На кінець звітного періоду |
| 1 | 2 | 3 | 4 |
|
І.Основні засоби та інші позаоборотні активи |
|||
|
Основні засоби: |
|||
|
Залишкова вартість ; |
010 |
1426664 |
1383223.9 |
|
Знос*(02) |
011 |
979513.2 |
1061747.7 |
|
Первісна вартість* (01) |
012 |
2406177.2 |
2444971.6 |
| Нематеріальні активи: залишкова вартість | 020 | 35.5 | |
|
знос*(02) |
021 |
||
|
первісна вартість* (01) |
022 |
35.5 |
|
|
Незавершені капітальні вкладення (33,35,61) |
030 |
80907.2 |
96450.2 |
|
Устаткування (07) |
035 |
1446.4 |
23746.5 |
|
Довгострокові фінансові вкладення (58) |
040 |
193.9 |
562.3 |
|
Розрахунки з учасниками (75) |
050 |
13.4 |
|
|
Майно в оренді (11) |
055 |
||
|
Інші позаоборотні активи |
060 |
||
|
Всього по розділу 1 |
070 |
1509211.5 |
1504031.8 |
|
II. Запаси і затрати |
|||
|
Виробничі запаси (05,06,08,10) |
080 |
12766.9 |
23752.6 |
|
Тварини на вирощуванні і відгодівлі (09) |
090 |
101 |
105.3 |
|
Малоцінні і швидкозношувані предмети: |
|||
|
Залишкова вартість |
100 |
1912.9 |
3750.5 |
|
Знос*(13) |
101 |
554.6 |
1183.1 |
|
Первісна вартість * (12) |
102 |
2467.5 |
4933.6 |
|
Незавершене виробництво (03,20,21,23,29, ЗО, |
110 |
8650 |
|
| 36,43,44) | |||
|
Витрати майбутніх періодів (31) |
120 |
0.9 |
7.7 |
|
Готова продукція (40) |
130 |
2.2 |
2.3 |
|
Товари: |
|||
|
Купівельна вартість (41) |
140 |
37803.3 |
35484.5 |