Анализ расходов на оплату труда ОАО "Нефтекамскшина"
Через тарифную систему отражаются различия в производственно-технических условиях выполнения работы. Для тех, кто занят на участках производства с более высокой, чем в среднем, интенсивностью труда, с более высокой физической и психической нагрузкой труда, с вредными и опасными для жизни самого работника или окружающих его людей условиями труда, должна быть установлена повышенная оплата с целью как компенсации повышенного расхода жизненной энергии, так и привлечения работников на такие участки.
Общественная значимость фактора условий труда по мере технического и социального прогресса меняется. С одной стороны, технический прогресс приводит к сокращению участков с тяжелым физическим трудом, устранению таких видов труда, которые связаны с неблагоприятными последствиями для здоровья и опасностью для жизни работающих, с другой стороны, социальный прогресс, рост общего уровня знаний и культуры приводят работодателей и работников к пониманию того, что никакими деньгами нельзя компенсировать здоровье работника.
Таким образом, компенсация за выполнение работы в неблагоприятных условиях, осуществляемая через тарифную систему, дополняется и даже заменяется системой других преимуществ, льгот и выплат. В их число входят установление сокращенного рабочего дня, дополнительные отпуска, бесплатное питание, введение системы повышенных пенсий с льготными сроками их назначения, преимущества по социальному страхованию и социальному обеспечению. Нередко дополнительные преимущества, предоставляемые работникам в связи с особыми условиями труда, значительно превышают дополнительные компенсационные выплаты, включаемые в заработную плату.
К числу тарифообразующих факторов должны относиться и различия в природно-климатических и экономических условиях проживания работников.
Бестарифная система оплаты труда ставит заработок работника в полную зависимость от конечных результатов работы всего коллектива, к которому принадлежит работник. Применять такую систему можно в полной мере только там, где есть реальная возможность учесть результаты труда и где есть условия для общей заинтересованности и ответственного отношения каждого члена коллектива к работе. В противном случае рабочие будут страдать от небрежного отношения к делу недостаточно ответственных работников.
Оплата труда по тарифам и окладам не позволяет избавиться от уравниловки, преодолеть противоречие между интересами отдельного работника и всего коллектива.
В качестве возможного варианта совершенствования организации и стимулирования труда выступает бестарифная система оплаты труда. Она синтезирует в себе основные преимущества повременной и сдельной оплаты труда и обеспечивает гибкую увязку размеров заработной платы с результатами деятельности предприятия и отдельных работников.
Использование данной системы связано с тем, что в условиях перехода к рынку появляется необходимость в пересмотре порядка формирования фонда оплаты труда. Он должен зависеть, прежде всего, от объема реализованной продукции (работ, услуг), который может меняться, а, следовательно, будет меняться величина фонда оплаты труда.
При бестарифной системе оплаты труда заработок работника напрямую зависит от конечных результатов деятельности как структурного подразделения, так и хозяйствующего субъекта в целом.
По данной системе заработная плата всех работников от руководителя до рабочего представляет собой долю работника в фонде оплаты труда в зависимости от различных критериев.
Величина заработной платы каждого работника зависит:
- от квалификационного уровня работника;
- от коэффициента трудового участия (КТУ);
- от фактически отработанного времени.
Каждому работнику присваивается свой квалификационный уровень. Он определяется как частное от деления фактической заработной платы труда работника за прошедший период на сложившийся на предприятии минимальный размер заработной платы за тот же период.
В настоящее время есть несколько моделей применения бестарифной системы оплаты труда:
- вариант 1: каждому работнику присваивается относительно постоянный коэффициент, комплексно отражающий его квалификацию и в общих чертах размер трудового вклада в общие результаты труда. Кроме квалификационного коэффициента, каждому члену трудового коллектива присваивается коэффициент трудового участия в текущих конкретных результатах деятельности в рамках той работы, оплату которой нужно произвести. При этом расчет суммы, которая будет начислена работнику за эту работу, будет прямо зависеть от этих коэффициентов - постоянного и коэффициента трудового участия - и от размера фонда заработной платы, начисленной по результатам общей работы коллектива. То есть, каждый работник получит свою долю от общей оплаты;
- вариант 2: вместо двух определяемых в первом варианте коэффициентов определяется один сводный коэффициент оплаты труда, одновременно учитывающий и факторы квалификации работника при его специальности, и результативность конкретной работы в данном коллективе при выполнении именно этого производственного задания. Разумеется, такой коэффициент не может быть в общем случае постоянным, так как в нем есть переменная часть.
Поэтому он каждый раз пересматривается и определяется при расчете оплаты труда работника при выполнении трудового задания.
Разновидностью бестарифной системы оплаты труда можно считать рейтинговую систему оплаты труда.
Она учитывает вклад работников в результаты деятельности предприятия и основана на долевом распределении фонда оплаты труда.
Рейтинговая система предусматривает учет следующих компонентов: образовательного уровня, опыта работы, умения работника использовать в конкретной деятельности свои знания и опыт.
Для того, чтобы увязать заработную плату с результатами труда, определяется цена рейтинга (путем деления фонда оплаты труда на сумму рейтингов всех работников).
Другой разновидностью бестарифной системы оплаты труда является контрактная система. Между работодателем и работником заключается договор (контракт) на определенный срок, в котором оговариваются условия труда, обязанности сторон, режим работы, срок действия контракта и уровень оплаты труда (в случае расторжения договора- последствия досрочного расторжения.
Практика хозяйственной деятельности предприятий выработала разнообразные поощрительные системы, которые могут применяться в конкретных производственных условиях по отдельности или в сочетании друг с другом.
Поощрительные системы оплаты труда, прежде всего, следует различать по их целевому назначению, определяющему форму и содержание механизма взаимосвязи поощрительной оплаты с основным заработком. С этой точки зрения можно выделить несколько групп поощрительных систем:
- системы, увязывающие основную оплату труда с уровнем выполнения и перевыполнения показателей, выходящих за пределы основной нормы труда работника. К ним относятся различные премии за текущие результаты работы.
Такие виды поощрения являются наиболее распространенными как по охвату работников, так и по доле в заработной плате. Они, как правило, имеют четкие количественные параметры, позволяющие контролировать уровень начисляемой заработной платы как самому работнику, так и его непосредственному руководителю. Более того, если указанные виды поощрения заранее известны работнику, то это позволяет ему целенаправленно использовать свою материальную заинтересованность, индивидуально или вместе с другими добиваться того уровня заработка, который его (их) устраивает;
- системы, увязывающие основную оплату труда с личными деловыми качествами работника, уровнем его профессионального мастерства и индивидуальными качествами, отношением к работе. Это, прежде всего доплаты и надбавки стимулирующего характера за профессиональное мастерство, совмещение профессий (должностей), расширение норм (зон) обслуживания, выполнение прежнего или большего объема работ (услуг) меньшей численностью работников.
В то же время доплаты за условия труда, наоборот, не могут быть индивидуальными: они должны назначаться всем лицам, работающим в соответствующих неблагоприятных условиях. Единовременные премии и вознаграждения чаще всего носят коллективный характер, хотя в отдельных случаях могут использоваться для поощрения лишь отдельного работника.
Система оплаты труда на комиссионной основе сейчас применяется в основном для работников, привлекаемых для работы по соглашениям и договорам. Здесь оплата устанавливается в виде фиксированной доле дохода, который получает предприятие от реализации продукции или услуг, производимых этим работником. При этом важно вести учет и расчет размера подобного дохода и по видам продукции, и по каждому работнику, и знакомить работающего со всеми финансовыми результатами работы предприятия для исключения недоверия с его стороны.
Иные (нетрадиционные) системы оплаты труда. Нормативно-долевое распределение средств на оплату труда может осуществляться на основе экспертной системы оплаты труда. Сущность метода заключается в следующем:
- на уровне предприятий и на уровне подразделений создаются экспертные советы для оценки трудового вклада подразделений и отдельных работников в коллективные результаты труда;
- на ежемесячном заседании экспертного совета на уровне предприятия каждый эксперт выставляет каждому подразделению соответствующую оценку. Затем эти оценки обобщаются и каждому подразделению утверждается итоговая оценка;
Оценка осуществляется по пятибалльной системе:
- эталонной является оценка в четыре балла (соответствует нормированным результатам работы, выполнению основных заданий, должностных обязанностей и функций каждым работникам);
- в пять баллов оценивается подразделение (работник)с результатом и качеством труда, превышающими нормативный уровень и существенно влияющими на эффективность общей работы (подразделения, предприятия в целом);
- в три балла получает подразделение (работник), допустившие некоторые нарушения в работе;
- в два балла оценивается подразделение (работник), допустившие значительные упущения в работе, приведшие к невыполнению предприятием договорных обязательств. В таком случае подразделение и работник полностью лишаются дополнительного поощрения.
Экспертная оценка результатов труда отдельных подразделений и работников применяется на предприятиях (как правило, малых), на которых конечные результаты труда определяются четким взаимодействием подразделений, а характер производственных связей достаточно стабилен. Она позволяет оперативно реагировать на изменения в показателях труда и максимально упрощает систему расчетов по оплате труда.
У данной системы есть свои недостатки:
- «паевая» система делает возможной ситуацию, при которой заработок определенных работников значительно выше их индивидуального вклада, так как результаты работы бригады достигаются за счет усилий других ее членов.
Зарубежные формы оплаты труда. За рубежом достаточно широко применяется такая форма материального стимулирования, как участие в прибыли - распределение между работниками и компанией дополнительной прибыли, полученной в результате роста производительности труда или повышения качества. Наиболее известны системы участия в прибыли Скэнлона, Ракера и Ипрошеар.
В системе Скэнлона распределяется экономия, образуемая в результате снижения доли заработной платы в стоимости объема реализованной продукции. Для этого фактический объем реализации умножается на долю заработной платы в стоимости реализованной продукции в базовом периоде. Из полученной суммы вычитают фактические затраты на заработную плату. В случае экономии (снижения издержек по заработной плате на доллар реализации) она распределяется между работниками и компанией в соотношении три к одному. Из суммы, направляемой на премирование, одна пятая часть идет в резервный фонд по оплате труда, остальное распределяется по трудовому вкладу. Эта система рекомендуется к применению на предприятиях с высокой трудоемкостью продукции, где высока доля затрат заработной платы в себестоимости.
В системе Ипрошеар определяется базовый норматив затрат рабочего времени на единицу продукции. Выплаты из прибыли осуществляются при наличии экономии средств на оплату труда, достигнутой в результате снижения затрат рабочего времени на единицу продукции по сравнению с нормативом. Однако в случае применения данной системы необходимо учитывать, что при изменении в технической базе производства, организации труда норматив должен быть пересмотрен.
1.3 Государственное регулирование оплаты труда
Оплата труда в Российской Федерации регулируется Трудовым кодексом Российской Федерации, федеральными законами, Указами Президента Российской Федерации, соглашениями и договорами.
Вступивший в действии Трудовой кодекс Российской Федерации в числе основных принципов правового регулирования трудовых отношений признает принцип равенства прав и возможностей, а также обеспечение права каждого работника на своевременную и в полном размере выплату справедливой заработной платы, обеспечивающей достойное человека существование для него и его семьи, и не ниже установленного федеральным законом минимального размера оплаты труда.
Вместе с тем, в Трудовом кодексе Российской Федерации один из основных принципов трудового законодательства - равная оплата за равный труд был заменен обязанностью работодателя по обеспечению работникам равной оплаты за труд равной ценности.
Законодательство России никогда не содержит дискриминационных по полу норм по оплате труда. Однако, несмотря на действовавший ранее принцип построении систем заработной платы, и на действующую в настоящее время обязанность работодателя, на практике среднемесячная заработная плата мужчин в 1,6 раза выше, чем заработная плата женщин. Анализ статистических данных показывает, что среднемесячная заработная плата женщин составляет лишь чуть более 60% среднемесячной заработной платы мужчин.
Минимальный размер оплаты труда согласно части 3 статьи 37 Конституции Российской Федерации каждый имеет право на вознаграждение за труд без какой бы то ни было дискриминации и не ниже установленного федеральным законом минимального размера оплаты труда. Данные положения конкретизируются в законах, важнейшим из которых является ТК РФ, и в подзаконных нормативных актах, изданных в соответствии с законами. Так, согласно 130 статье ТК РФ государство как один из участников трудовых отношений предоставляет работникам государственные гарантии по оплате труда: "В систему основных государственных гарантий по оплате труда работников включаются: величина минимального размера оплаты труда в Российской Федерации; меры, обеспечивающие повышение уровня реального содержания заработной платы; ограничение перечня оснований и размеров удержаний из заработной платы по распоряжению работодателя, а также размеров налогообложения доходов от заработной платы, ограничение оплаты труда в натуральной форме, обеспечение получения работником заработной платы в случае прекращения деятельности работодателя и его неплатежеспособности в соответствии с федеральными законами; государственный надзор и контроль за полной и своевременной выплатой заработной платы и реализацией государственных гарантий по оплате труда; ответственность работодателей за нарушение требований, установленных трудовым законодательством и иными нормативными правовыми актами, содержащими нормы трудового права, коллективными договорами, соглашениями; сроки и очередность выплаты заработной платы". Минимальный размер оплаты труда работника полностью отработавшего за месяц норму рабочего времени и выполнившего нормы труда (трудовые обязанности) не может быть ниже установленной минимальной заработной платы. Согласно статье 129 ТК РФ: "Минимальная заработная плата (минимальный размер оплаты труда) - устанавливаемый федеральным законом размер месячной заработной платы за труд неквалифицированного работника, полностью отработавшего норму рабочего времени при выполнении простых работ в нормальных условиях труда". В соответствии с частью 1 статьи 132 ТК РФ минимальный размер оплаты труда устанавливается одновременно на всей территории Российской Федерации федеральным законом и не может быть ниже размера прожиточного минимума трудоспособного населения. Федеральным законом от 24 октября 2007 года N134-ФЗ "О прожиточном минимуме в Российской Федерации" установлена правовая основа для определения прожиточного минимума в Российской Федерации и его учета при установлении гражданам Российской Федерации государственных гарантий получения минимальных денежных доходов и при осуществлении других мер социальной защиты граждан Российской Федерации. Данный Федеральный закон использует следующие основные понятия: "потребительская корзина - минимальный набор продуктов питания, непродовольственных товаров и услуг, необходимых для сохранения здоровья человека и обеспечения его жизнедеятельности; прожиточный минимум - стоимостная оценка потребительской корзины, а также обязательные платежи и сборы" (статья 1). А также устанавливает порядок и периодичность определения потребительской корзины и прожиточного минимума. Потребительская корзина в целом по Российской Федерации устанавливается федеральным законом. В субъектах Российской Федерации потребительская корзина устанавливается законодательными (представительными) органами субъектов Российской Федерации с учетом природно-климатических условий, национальных традиций и местных особенностей потребления продуктов питания, непродовольственных товаров и услуг основными социально-демографическими группами населения. Величина прожиточного минимума на душу населения и по основным социально-демографическим группам населения в целом по Российской Федерации устанавливается Правительством Российской Федерации. В субъектах Российской Федерации в порядке, установленном законами субъектов Российской Федерации. Согласно статье 421 ТК РФ порядок и сроки поэтапного повышения размера минимальной заработной платы до размера, предусмотренного частью первой статьи 133 ТК РФ (до размера прожиточного минимума трудоспособного населения), а также механизм, гарантирующий выплату минимальной заработной платы в указанном размере, устанавливаются федеральным законом. На сегодняшний день федеральный закон, который устанавливает порядок введения МРОТ на уровне прожиточного минимума, не принят. В то же время отсутствуют нормы, запрещающие индексировать МРОТ или тарифные ставки (оклады) первого разряда в соответствии с размером прожиточного минимума трудоспособного населения на других уровнях правового регулирования оплаты труда. Например, пункт 3.5. Федерального отраслевого соглашения по организациям информационных технологий и связи Российской Федерации на 2006 - 2008 годы", заключенного 29 декабря 2005 года содержит следующее положение: Конкретный уровень минимального размера оплаты труда работников устанавливается с учетом достигнутого уровня и результатов финансовой деятельности организаций прав заключении коллективных договоров и соглашений».
Таким образом, до принятия федерального закона, устанавливающего порядок и сроки введения на территории Российской Федерации МРОТ в размере прожиточного минимума, следует руководствоваться Федеральным законом от 19 июня 2000 года N82-ФЗ "О минимальном размере оплаты труда" Закон N82-ФЗ. Согласно статье 1 Закона N82-ФЗ с 1 мая 2006 года МРОТ устанавливается в сумме 1 100 рублей в месяц. Одновременно статьей 2 Закона N82-ФЗ субъектам Российской Федерации (за исключением субъектов - получателей дотаций из Федерального фонда финансовой поддержки субъектов Российской Федерации) предоставлено право устанавливать на своей территории размер МРОТ, превышающий вышеуказанный и являющийся обязательным для всех работодателей, действующих в данном субъекте Российской Федерации. При этом установление более высокого размера МРОТ допускается исключительно путем принятия субъектом Российской Федерации соответствующего закона с учетом мнения трехсторонней комиссии по регулированию социально-трудовых отношений соответствующего уровня.
Более высокий уровень МРОТ в субъектах Российской Федерации обеспечивается за счет средств бюджета соответствующего субъекта Российской Федерации. Так, например, Судебная коллегия по гражданским делам Верховного Суда Российской Федерации в следующих Определениях: Определение Верховного Суда РФ от 3 мая 2006 года N60-Г06-8.
Индексация доходов работников с фиксированной оплатой труда, а также пенсий, пособий и других социальных выплат зависит от государственных органов власти. Для этого принимаются специальные законодательные акты, регулирующие порядок индексации. Постановлением правительства Российской Федерации от 18 июля 2008 года № 535 «Об утверждении коэффициентов индексации с 1 августа 2008 года базовой и страховой частей трудовой пенсии» утверждены коэффициенты индексации базовой и страховой частей трудовой пенсии в размере 1,5 раза. В проекте бюджета РФ на 2009 года, предусмотрено увеличение заработной платы работникам бюджетной сферы с1 октября 2009года в 1,3 раза.
Можно отметить, что в России наблюдается постоянное отставание роста заработной платы от инфляции из-за неопределенности в сроках и размерах индексации.
Таким образом, заработная плата представляет собой основной источник доходов почти 70% трудоспособного населения и зависит от экономической ситуации в стране и на предприятии, состоянии рынка труда, физических и интеллектуальных способностей человека, его отношения к труду, трудовому коллективу и других факторов. В случае выполнения заработной платы всех своих функций она будет удовлетворять потребности (материальные, социальные и другие) самого работника, а также обеспечить достаточный добавочный продукт работодателю. Для регулирования трудовых отношений и уровня доходов населения государство устанавливает правила, нормы и нормативы в ТК РФ и других актах.
2 Анализ расходов на оплату труда ОАО «Нефтекамскшина»
2.1 Основные экономические показатели деятельности ОАО «Нефтекамскшина»
Открытое акционерное общество ОАО «Нефтекамскшина» - крупнейшее предприятие в шинной отрасли России и СНГ. ОАО «Нефтекамскшина» интегрировано в состав нефтехимического бизнес-направления ОАО «Татнефть» - управляющей компании ООО «Татнефть-Нефтехим».
Основная деятельность – производство шин для легковых, грузовых, легкогрузовых автомашин, сельскохозяйственной техники, автобусов. В ассортименте ОАО «Нефтекамскшина» более 150 моделей шин.
Большая часть выпускаемой продукции поставляется на комплектацию автозаводов – ОАО «АвтоВаз», ОАО «КамАз», ОАО «НефАз» и других.
В составе ОАО «Нефтекамскшина» три подразделения по производству шин:
- завод массовых шин (ЗМШ), основной ассортимент – шины для легковых и легкогрузовых автомобилей и сельскохозяйственной техники;
- завод грузовых шин (ЗГШ), основной ассортимент – шины для грузовых автомобилей;
- производство легковых радиальных шин (ПЛРШ), основной ассортимент - легковые шины «КАМА-EURO» для иномарок и новых моделей.
ОАО «Нефтекамскшина» - крупнейшее среди российских шинных заводов предприятие по производственным мощностям, объему и ассортименту выпускаемой продукции. Производственная мощность ОАО «Нефтекамскшина» в 2008 году – загружена на 91,1%, в том числе по подразделениям:
по ЗМШ – 90,0%,
по ЗГШ – 91,9%.
Динамика производства шин представлена в таблице 2.1 и на рисунке 2.1
Таблица 2.1- Динамика выпуска продукции ОАО «Нефтекамскшина» за 2006-2008 гг
|
Показатели |
2006 год |
2007 год |
2008 год |
Абсолютное отклонение |
Темп роста, процент |
|||||
|
Тысяч штук |
структура, процент |
Тысяч штук |
структура, процент |
Тысяч штук |
структура, процент |
2007/ 2006 |
2008 2007 |
2007 2006 |
2008 2007 |
|
|
Выпуск шин всего |
12206,2 |
100 |
12414,9 |
100 |
11877,1 |
100 |
208,7 |
-537,8 |
101,7 |
95,67 |
|
в том числе |
|
грузовые |
4561,3 |
37,4 |
4605,3 |
37,1 |
4205,3 |
35,4 |
44,00 |
400 |
101,0 |
91,3 |
|
легковые |
7327 |
60,0 |
7516,7 |
60,5 |
7376,6 |
62,1 |
189,7 |
-140,1 |
102,6 |
98,1 |
|
из них – по технологии «Пирелли» |
1036,8 |
8,5 |
1588,3 |
12,8 |
1805,7 |
15,2 |
551,5 |
217,4 |
153,2 |
113,7 |
|
сельскохозяйственные |
294,8 |
2,4 |
269,4 |
2,2 |
273,7 |
2,3 |
-25,4 |
4,3 |
91,38 |
101,6 |
|
прочие |
23,1 |
0,2 |
23,5 |
0,2 |
21,5 |
0,2 |
0,4 |
-2,0 |
101,7 |
91,5 |
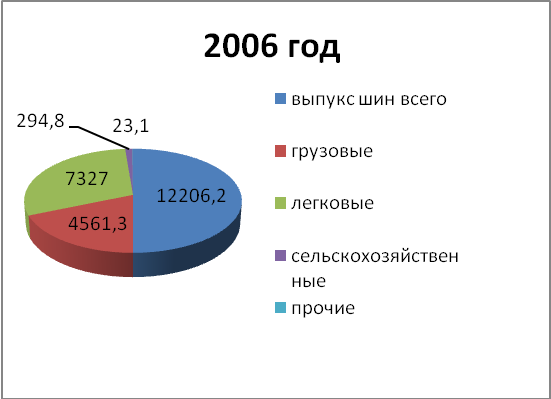
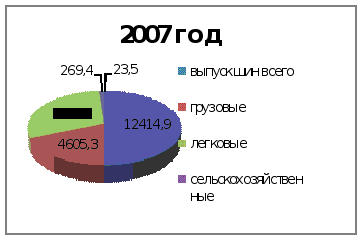
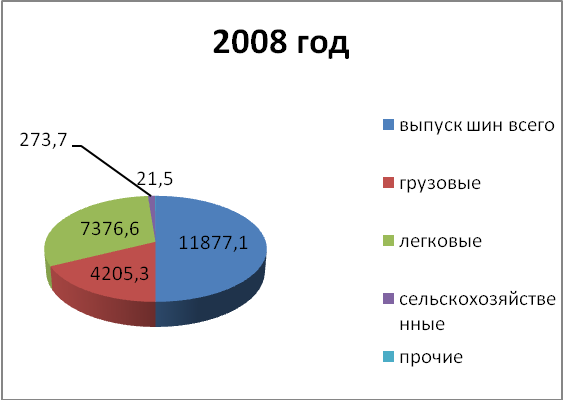
Рисунок 2.1 – Динамика продукции ОАО «Нефтекамскшина» за 2006-2008 гг.
В компании выпускается каждая третья шина, производимая в России – около 12 миллионов штук в год. Объемы реализации продукции представлены в таблице 2.2.
Таблица 2.2 – Объем продаж продукции по направлениям отгрузки ОАО «Нефтекамскшина» за 2006-2008 гг
-
Показатели
2006 год
2007 год
2008 год
тыс. шт.
структура, процент
тыс. шт.
структура, процент
тыс. шт.
структура, процент
1
2
3
4
5
6
7
Отгружено шин, всего
12073,6
100
12423,7
100
11281,0
100
в том числе
на вторичный рынок
6963,8
58
7090,5
57
6015,2
53
на комплектацию
2758,8
23
2738,3
22
3283,1
29
на экспорт
2351,0
19
2594,9
21
1982,7
18
Около 20 процентов продукции компании экспортируется в страны ближнего и дальнего зарубежья. Шины с маркой «КАМА» отгружаются в страны СНГ, а также Англию, Голландию, Ирак, Финляндию, Йорданию, Кубу и другие страны. Постоянно модернизируя действующее производство, компания уделяет большое внимание строительству новых современных линий и производств. Организация производства высокоэффективных легковых радиальных шин и строительство нового подготовительного производства с внедрением новейших технологий ведущих мировых производителей шин говорят о том, что продукция с маркой «КАМА» отвечает самым строгим требованиям потребителей.
Поставка шин на вторичный рынок (для автотранспорта, находящегося в эксплуатации) занимает большую часть в совокупных продажах ОАО «Нефтекамскшина» - 53-58%. Доля поставок шин на экспорт уменьшилась с 19% в 2007 году до 18% в 2008 году. Доля легковых шин «КАМА-EURO» в общем выпуске шин – 12,8% (в 2007 году – 8,5%). В октябре 2008 года в ПЛРШ было установлено дополнительное оборудование – сборочный комплекс фирмы «Intereuropean», что позволяет увеличить годовую производственную мощность ПЛРШ до 1907 тысяч штук в смешанном ассортименте.
Индекс промышленного производства за 2008 год составил в натуральном выражений 95,67% к 2007 году. По итогам 2008 года объем продаж составил 7409233 млн. рублей, что на 17,2% выше уровня 2007 года. Прибыль от продаж составила 509576 млн. рублей, или 93,8% к факту 2007 года. Составляющие общей выручки от реализации в 2007 году:
- реализация работ по переработке давальческого сырья и изготовлению шинной продукции - 6 136,8 млн. рублей (97% от общей суммы выручки);
- реализация услуг по приемке, хранению и отгрузке готовой продукции давальца - 68,4 млн. рублей (1,2% от общей суммы выручки);
- реализация услуг по изготовлению и отгрузке опытных партий шин давальца - 2 млн. рублей (0,03% от общей суммы выручки);
- реализация резино-технических изделий и готовой продукции -16,2 млн. рублей (0,2% от общей суммы выручки);
- реализация платных услуг - 62,5 млн. рублей (1% от общей суммы выручки);
- сдача в аренду имущества - 38,3 млн. рублей (0,6% от общей суммы выручки);
- реализация продукции обслуживающих хозяйств – 0,3 млн. руб.
Объем добавленной стоимости в произведенной ОАО «Нефтекамскшина» продукции в 2008 году составил 2569729,5 тыс. руб., по сравнению с 2007 годом данный показатель увеличился на 14,2%. Доля добавленной стоимости ОАО «Нефтекамскшина» в общем объеме продаж снизилась с 35,57% в 2007 году до 34,68% в 2008 год. Основные экономические показатели ОАО «Нефтекамскшина» представлены в таблице 2.3.
Таблица 2.3 - Основные экономические показатели ОАО «Нефтекамскшина» за 2006-2008 гг.
-
Показатели
2006 год
2007 год
2008 год
Абсолютное отклонение
Темп роста, процент
2007/2006
2008/2007
2007/2006
2008/2007
1. Объем выпуска продукции, тыс. шт.
12206,2
12414,9
11877,9
208,7
-537,8
101,7
95,67
2. Выручка от реализации продукции тыс. руб.
5425997
6324459
7409233
898462
1084774
116,6
117,2
3. Себестоимость реализованной продукции, тыс. руб.
4899353
5781062
6899657
881709
1118595
118,0
119,3
4.Прибыль от продажи, тыс. руб.
526644
543397
509576
16723
33821
103,2
93,8
5. Прибыль до налогообложения, млн. руб.
57668
174283
-82280
116615
-256563
302,2
-47,21
6. Фонд заработной платы, тыс. руб.
1421309,7
1706224,1
2060153,5
284914,4
353929,4
120,04
120,7
7. Доля ФЗП в себестоимости реализованной продукции, тыс. руб.
0,290
0,295
0,298
0,005
0,003
1,02
1,01
7.Добавленная стоимость, тыс. руб.
1947953,7
2249621,1
2569729,5
301667,4
320108,4
115,5
114,2
процентах к продажам
35,90
35,57
34,68
-0,33
-0,89
-
-
8. Добавленная стоимость на 1 работника, тыс. руб.
180,72
213,11
252,11
32,39
39,00
117,9
118,3
9. Среднесписочная численность персонала, чел.
10779
10556
10193
-223
-363
97,93
96,56
10. Среднемесячная зарплата, тыс. руб.
10896,8
13364,5
16794,1
2467,7
3429,6
122,6
125,7
11. Рентабельность затрат, процент
10,75
9,40
7,38
-1,35
-2,02
-
-
12. Рентабельность продаж, процент
9,70
8,59
6,88
-1,11
-1,71
-
-
13. Рентабельность персонала, процент
4885,83
5147,75
4999,27
261,92
-148,48
-
-
14. Прибыль на 1 рубль заработной платы, копеек
0,37
0,32
0,25
-0,05
-0,07
86,5
78,1
Качественным показателем, характеризующим добавленную стоимость, является прибыль от продажи продукции, которая в 2008 году составила 509576 тыс. рублей, и по сравнению с 2007 годом уменьшилась на 33821 млн. рублей, или на 6,2%.
В расчете на 1 работника компании сумма добавленной стоимости за 2008 год составила 252,11 тысяч рублей, что на 39 тысяч рублей, или на 18,3%, больше аналогичного показателя за 2007 год.
ОАО «Нефтекамскшина» - социально ориентированное предприятие. Социальная политика является необходимым и значимым компонентом деятельности компании. Социальная политика ОАО «Нефтекамскшина» осуществляется по двум основным направления – внутреннему и внешнему. В рамках первого направления компания реализует социальные программы, направленные на мотивацию, социальную защиту, развитие персонала, создание безопасных условий труда.
Главная цель внутренних социальных программ – повышение эффективности деятельности компании, внешни заключается в реализации мероприятий, направленных на развитие образования, культуры, спорта, здравоохранения, поддержку социально-уязвимых слоев населения.
ОАО «Нефтекамскшина» осуществляет свою деятельность на территории Республики Татарстан, г. Нефтекамск. ОАО «Нефтекамскшина» имеет свое представительство в городе Москва.
Миссия ОАО «Нефтекамскшина» - укрепление позиции компании как лидера шинной отрасли РФ, производство конкурентоспособных автошин, удовлетворяющих требованиям и ожидания потребителей, обеспечением высокого уровня социальной ответственности.
Стратегические задачи компании до 2012 года:
- обеспечение финансовой устойчивости и экономической стабильности компании;
- выход на новые рынки сбыта шин – комплектацию автосборочных производств в России, в том числе иностранных автомобильных заводов;
- формирование и реализация инновационно-направленной инженерно- технической политики по отработке новых технологий, конструкций шин, рецептур и освоения новых типов технологического оборудования;
- обновление ассортимента и потребительских свойств материалов шинного производства со стабильными показателями качества;
- создание и освоение новых производств, позволяющих осуществлять выпуск шин по более эффективным технологиям с применением НОУ-ХАУ мировых производителей шин и высокоточного оборудования европейского производства;
- обновление ассортимента выпускаемых шин, исходя из требований рынка и тенденций развития автомобильной отрасли;
- повышение и стабилизация уровня качества выпускаемой продукции по всей производственно-технологической цепочке – от изготовления резиновых смесей до вулканизации и испытания готовой продукции;
- поддержание работоспособности и осуществление замены физически и морально устаревшего оборудования, с выполнением планомерной модернизации, реконструкции и технического перевооружения производства по всей технологической цепочке.
Среднесписочная численность работников составила 10 556 человек. В сравнении с 2007 годом среднесписочная численность уменьшилась на 223 человека (2,1%) в результате выведения подразделений с непрофильными видами деятельности - научно-технического центра, управления АСУ а также за счет проведения мероприятий по оптимизации численности водителей автомобилей - ОАО «АвтоВАЗ» и ОАО «КамАЗ». Предприятие также комплектует шинами ОАО «Нефтекамскшина» - одно из бюджетообразующих предприятий города и республики.
В 2008 году сумма перечисленных налогов и платежей по сравнению с 2007 годом увеличилась на 168,5 млн. рублей (13,5%) и составила 1 414,7 млн. рублей, в том числе в консолидированный бюджет Республики Татарстан – 506, 7 млн. рублей (в 2006 году - 430,5 млн. рублей).
ОАО «Нефтекамскшина» своевременно осуществляет перечисление текущих платежей по налогам в бюджет и просроченной задолженности по налогам не имеет.
Одним из приоритетов ОАО «Нефтекамскшина» является постоянное обновление ассортимента выпускаемых шин, исходя из требований рынка.
Доля инновационной продукции в общем выпуске шин за 2008 год составила 58,5%, против 59,7% в 2007 году.
В течение 2008 года освоены 16 новых моделей шин. В 2008 году совместно с ООО «НТЦ «Кама» проведена большая работа по испытаниям и внедрению в производство новых конструкционных материалов, что позволяет положительно влиять на улучшение качественных характеристик шин: снижение массы, силовой неоднородности, величины динамического дисбаланса.
Проведены следующие мероприятия:
- внедрено использование сетчатой пропитанной ткани ЛСАТ «Милликен» для экранирующего слоя легковых радиальных шин взамен текстильного корда марки 132А. При использовании такой ткани исключаются технологические процессы обрезинивания, раскроя, что существенно повышает производительность процессов;
- внедрено в серийное производство использование текстильных пропитанных кордов «Гродно Химволокно», имеющих более стабильные показатели по физико-механическим показателям и технологическим свойствам, что позитивно сказывается на повышении эксплуатационной ходимости шин, а также позволяет освободить производственные площади для расширения производства;
- проведены работы по широкому внедрению в рецептуре покровных резин минерального наполнителя с малой удельной поверхностью, что позволяет существенно повысить выходные характеристики протектора грузовых и сельскохозяйственных радиальных шин в части усталостной выносливости в режиме многократных деформаций, снижения теплообразований, повышения сопротивления разрастанию трещин, снижения гистерезисных потерь. Это способствует повышению эксплуатационных свойств протектора и оказывает положительное влияние на экологическую обстановку:
- использование в серийном производстве маслонаполненного бутадиен-стирольного каучука позволяет снизить потери при качении шины, следовательно, расход топлива при эксплуатации. Начаты и успешно продолжаются работы по внедрению в производство принципиально нового каучука ДССК, свойства которого также позволяют значительно улучшить эксплуатационные свойства протектора шин, повысить их безопасность и надёжность;
- широко применяется в последнее время технический углерод марок N в рецептурах резин различного ассортимента и назначения, что также ведёт к повышению их прочностных характеристик, снижению отказности шины.
- замена модифицирующей системы в обкладочных резинах грузовых и легковых радикальных, шин позволило стабилизировать их адгезионные характеристики, повысить прочность связи слоя шин и сохранить их при эксплуатации.
2.2 Анализ использования трудовых ресурсов ОАО «Нефтекамскшина»
Оплата труда и обеспеченности трудовыми ресурсами, представленные в таблице 2.4, и эффективности их использования их зависят объем и своевременность выполнения всех работ, степень использования оборудования, машин, механизмов, и как следствие, объем производства продукции, ее себестоимость, прибыль