Анализ расходов на оплату труда ОАО "Нефтекамскшина"
- изучение обеспеченности предприятия и его структурных подразделений персоналом по количественным и качественным параметрам
- оценка экстенсивности, интенсивности и эффективности использования персонала на предприятии;
- выявления резервов более полного и эффективного использования персонала предприятия.
Обеспеченность предприятия трудовыми ресурсами определяется путем сравнения фактического количества работников по категориям и профессиям с плановой потребностью. Особое внимание уделяется анализу обеспеченности и предприятия кадрами наиболее важных профессий.
Среднесписочная численность за 2007 год составляет 8947 человек. Из них рабочих – сдельщиков 4203. Численность руководителей по сравнению с 2008 годом уменьшилась на 14 человек. Число специалистов уменьшилась на 2 человека.
Квалификационный уровень работников во многом зависит от их возраста, стажа работы и образования. Поэтому в процессе анализа изучают изменения в составе рабочих по этим признакам. Данные по возрасту и стаж работы представлены в таблице 2.5.
Анализ использования трудовых ресурсов, рост производительности труда необходимо рассматривать в тесной связи с оплатой труда. С ростом производительности создаются реальные предпосылки повышения его оплаты.
В свою очередь, повышение уровня оплаты труда способствует росту его мотивации и производительности.
Таблица 2.5 – Качественная характеристика персонала на 31.12.2008 ОАО «Нижнекасмкшина»
-
Наименование
человек
структура, процент
1
2
3
Всего работающих
10530
100
в том числе возрасту
с 18 до 25 лет
1193
11,3
с 25 до 30 лет
1404
13,3
с 30 до 35 лет
1474
14,0
с 35 лет до 40лет
1062
10,1
с 40 лет до 45 лет
1094
10,4
с 45 лет до 50 лет
1792
17,0
с 50 лет до 55 лет
1691
16,1
с55 лет до 6 лет
747
7,1
более 60 лет
73
0,7
Основной целью кадровой политики является своевременное обеспечение предприятия персоналом требуемой квалификации, которое представлено в таблице 2.6. Подбор персонала в 2008 году осуществлялся как за счет внутренних ресурсов предприятия, так и за счет внешних источников.
В 2008 году на ОАО «Нефтекамскшина» приняты 833 человека, в том числе 64 человека - с высшим образованием. Внутри предприятия было оформлено 236 переводов, в том числе 65 работников были переведены из рабочей категории в инженерно-техническую категорию.
Среднесписочная численность работников ОАО «Нефтекамскшина» представлено на рисунке 2.2.
Так же проводится повышение квалификации рабочих, повышение квалификации руководителей и специалистов, организация обучения в области охраны труда и промышленной безопасности по опасным производственным объектам.
Для организации профессионального обучения, переподготовки и повышения квалификации кадров в Компании создан учебно-курсовой комбинат.
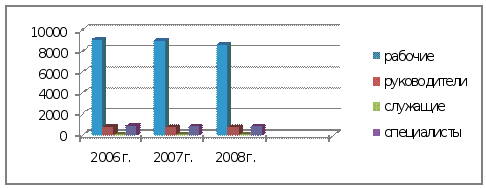
Рисунок 2.2 – Среднесписочная численность работников ОАО «Нефтекамскшина»
Таблица 2.6 - Состав работающих по уровню образования на 31.12.2008
|
Наименование категории |
численность, человек |
уд. вес, процент |
Образование |
|||||||||
|
высшее, чел. вес |
уд. вес, процент |
сред. проф.чел. |
уд. вес, процент |
начальное профессиональное, чел. |
уд. вес, процент |
основное общее, чел. |
уд. вес, процент |
Неполное среднее |
уд. вес, процент |
|||
|
1 |
2 |
3 |
4 |
5 |
6 |
7 |
8 |
9 |
10 |
11 |
12 |
13 |
|
Всего |
10527 |
1,00 |
1 243 |
1,00 |
3 836 |
1,00 |
5392 |
1,00 |
31 |
1,00 |
25 |
1,00 |
|
Руководители |
737 |
7,0 |
428 |
34,4 |
225 |
5,8 |
84 |
1,5 |
- |
- |
- |
- |
|
Специалисты |
840 |
7,9 |
498 |
40,1 |
266 |
6,9 |
76 |
1,5 |
- |
- |
- |
- |
|
Служащие |
64 |
0,6 |
12 |
0,9 |
15 |
0,4 |
37 |
0,7 |
- |
- |
- |
- |
|
Рабочие |
8823 |
83,8 |
303 |
24,4 |
3321 |
86,6 |
5 145 |
95,4 |
31 |
100 |
23 |
92,0 |
|
Ученики |
63 |
0,7 |
2 |
0,2 |
9 |
0,3 |
50 |
0,9 |
- |
- |
2 |
8,0 |
Базовыми учебными заведениями, которые ведут подготовку специалистов шинного производства, являются Казанский государственный технологический университет, Нефтекамский химико-технологический институт, Нефтекамский нефтехимический колледж и Профессиональный лицей № 66.
Перечень профессий для подготовки и переподготовки рабочих ОАО «Нефтекамскшина» включает 88 наименований профессий. Для обучения персонала имеются 1 500 внештатных преподавателей теоретического обучения и инструкторов производственного обучения из числа высококвалифицированных работников подразделений Компании.
В 2008 году количество работников, прошедших обучение, составило 4 522 человека, или 45% от численности персонала.
Обучено рабочих – 3 812 человек, из них:
подготовка и переподготовка – 352 человека,
обучение вторым профессиям – 636 человек,
повышение квалификации – 2 824 человека.
Обучение по охране труда, промышленной безопасности и гражданской обороне – прошли 452 человека из числа руководителей и специалистов.
Повысили квалификацию232 из числа руководителей и специалистов – по программе «Менеджмент организации» были обучены 26 руководителей и специалистов.
Повышение квалификации специалистов и руководителей осуществляется в основном в МРЦКП РТ (межрегиональный республиканский центр кадровой подготовки), действующем на базе института дополнительного профессионального образования Казанского государственного технологического университета.
На подготовку кадров в 2008 году было затрачено 25 465 тыс. руб.
Для руководителей и специалистов были оказаны информационно-консультационные услуги в виде семинаров. В этих семинарах приняли участие 497 человек, в том числе по внедрению производственной системы «Бережливое производство» - 75 человек. На оплату этих услуг израсходовано 3 469 тыс. руб.
В 2007-2008 учебном году без отрыва от производства обучалось в ВУЗах – 468 человек, в колледжах – 139 человек. Закончили ВУЗы – 48 человек, колледжи – 26 человек.
В 2008 году был разработан порядок формирования резерва мастеров. Резерв мастеров создается с целью продвижения рабочей молодежи, имеющей высшее и среднее профессиональное образование - назначения на вакантные должности мастеров.
Динамика использования рабочего времени ОАО «Нефтекамскшина» представлена в таблице 2.7.
Снижения численности персонала, перебои со сбытом готовой продукции и нестабильность экономического положения привели в 2008 году к снижению количества отработанных человеко – часов на 5,3% и увеличению общее количество потерь рабочего времени на 21,6%. В 2008 году сохранился рост дней временной нетрудоспособности составил 3,4%. Администрацией общества проводилась работа по контролю за предоставлением отпусков без сохранения заработной платы, предоставленных работнику по разрешению работодателя, в результате их количества снизилась на 33,1%. Если потери рабочего времени в связи с прогулами в 2007 году снизились на 9,3%, то в 2008 году они вновь возросли, хотя общая их величина(1142 чел./дней) сохранилась ниже уровня 2006 года. (1211чел./дней). Анализ времени простоев ОАО «Нефтекамскшина» представлен в таблице 2.8.
Время простоя разделено на:
- зависящие от третьей стороны возросло за анализируемый период на 6679 чел./дней (5552+1127);
- зависящее от работодателя возросла на 23665 чел./дней, то есть 100%;
- работу при неполной рабочей неделе возросла также на 100%, или 11076 чел./дней и составило 0,5% от общего количества отработанного времени;
- целодневные простои при снижении общего количества на 2756 (-3115+359) чел./дней в 2008 году имели рост на 359 чел./дней.
В 2008 году из отработанных рабочими – сдельщиками в основном производстве 6234,5 тыс. чел./часов простои составили 386,4 тыс. чел./часов, или 6,2% в течение года находилось в простое 237 человек. В 2007 году из 6675,1 тыс. чел./часов простои 298,2 тыс. чел./час, или 4,5%.
Таблица 2.8 – Анализ простоев ОАО «Нижнекасмкшина» за 2006-2008 гг.
|
Показатели |
Всего простои, тыс. чел/час |
Отсутствие сырья и материала |
% к всего простоям |
Мехэнергетические КИПиА |
% к всего простоям |
Отсутствие сбыта |
% к всего простоям |
Простои связанные с остановом производства |
% к всего простоям |
Прочие (технологич, по приказу и т.д.) |
% к всего простоям |
|
2006 |
|||||||||||
|
Всего |
348,3 |
120,8 |
34,7 |
44,7 |
12,8 |
28,4 |
8,2 |
92,0 |
26,4 |
62,4 |
17,9 |
|
В т.ч. Основное производство |
348,2 |
120,8 |
34,7 |
44,7 |
12,8 |
28,4 |
8,2 |
92,0 |
26,4 |
62,4 |
17,9 |
|
Основное производство |
348,2 |
120,8 |
34,7 |
44,7 |
12,8 |
28,4 |
8,2 |
92,0 |
26,4 |
62,4 |
17,9 |
|
из них ЗГШ ЗМШ |
168,8 179,4 |
51,9 68,9 |
14,9 19,8 |
21,8 22,9 |
6,3 6,5 |
25,0 3,4 |
7,2 1,0 |
38,2 53,8 |
11,0 15,5 |
31,9 30,5 |
9,2 8,7 |
|
2007 |
|||||||||||
|
Всего |
298,2 |
3,4 |
1,1 |
29,3 |
9,9 |
4,9 |
1,6 |
121,2 |
40,7 |
139.9 |
46,7 |
|
Основное производство |
298,2 |
3,4 |
1,1 |
29,3 |
9,9 |
4,9 |
1,6 |
121,2 |
40,7 |
139,9 |
46,7 |
|
из них ЗГШ ЗМШ |
145,6 152,6 |
0,9 2,5 |
0,3 0,8 |
12,7 16,6 |
4,3 5,6 |
3,4 1,5 |
1,1 0,5 |
66.7 54,5 |
22,4 18,3 |
61,9 78,0 |
20,7 26,0 |
|
2008 |
|||||||||||
|
Всего |
386,4 |
8,4 |
2,2 |
27,9 |
7,2 |
6,5 |
1,7 |
94,1 |
24,4 |
249,5 |
64,5 |
|
Основное производство |
386,4 |
8,4 |
2,2 |
27,7 |
7,2 |
6,5 |
1,7 |
94,1 |
24,4 |
249,5 |
64,5 |
|
из них ЗМШ ЗГШ |
171,1 215, |
3,7 4,7 |
1,0 1,2 |
6,3 21,6 |
1,6 5,6 |
4,4 2,1 |
1,1 0,6 |
42,3 51,8 |
11,0 13,4 |
114,4 135,1 |
29,6 34,9 |
В течение года находилось в простое 186 человек. В том числе в связи с остановкой производства в 2008 году 94,1 тыс. чел./часов или 24,4%, а в 2007 году составило 121,2 тыс. чел./часов в процентах 40,7. Прочие технологические простои в 2008 году 249,5 тыс. чел./ час, в 2007 году 139,9 тыс. чел./час, что на 109,9 тыс. чел./час меньше чем в 2008 году.
2.3 Анализ использования фонда заработной платы ОАО «Нефтекамскшина»
В процессе анализа необходимо осуществлять систематический контроль использования фонда заработной платы (ФЗП), выявлять возможности его экономии за счет роста производительности труда.
Приступая к анализу ФЗП, в первую очередь необходимо рассчитать абсолютное и относительное отклонение его фактической величины от плановой (базовой).
Абсолютное отклонение рассчитывается по формуле(2.1) как разность между фактически использованными средствами на оплату труда и базовым ФЗП в целом по предприятию, производственным подразделением и категориям работников:
ΔФЗПабс= ФЗП1 - ФЗП0. (2.1)
где ΔФЗПабс - абсолютное отклонение по фонду заработной платы;
ФЗП1 - фонд заработной платы отчетного периода;
ЗП0. – фонд заработной платы базового период.
Относительное отклонение рассчитывается по формуле (2.2) как разность между фактически начисленной суммой зарплаты и базовым фондом, скорректированным на индексе объема производства продукции. При этом корректируется только переменная часть ФЗП, которая изменяется пропорционально объему производства продукции. Это зарплата рабочих по сдельным расценкам премии рабочим и управленческому персоналу за производства продукции:
ΔФЗПотн = ФЗП1 – ФЗПск = ФЗП1 – (ФЗПпер0*Iвп + ФЗПпост0), (2.2)
где ΔФЗПотн - относительное отклонение по фонду зарплаты;
ФЗП1 - фонд зарплаты отчетного периода;
ФЗПск - фонд зарплаты базовый, скорректированный на индекс объема выпуска продукции;
ФЗПпер0 и ФЗПпост0 – соответственно переменная и постоянная сумма базового фонда зарплаты;
Iвп – индекс объема выпуска продукции.
Наибольший рост средней заработной платы наблюдается у рабочих на 24,75% в 2007 году и 26,81% в 2008 году. Суммарный рост составил 5633 руб. 58 копеек; руководителей: 15,69% в 2007 году и 20,61% в 2008 году. Суммарный рост составил 9290,3 руб. Специалистов в 2007 году 120,14% и в 2008 году 121,59%. Суммарный рост составил 5895,1. Динамика средней заработной платы представлена в таблице 2.9.
Выплаты социального характера имели тенденцию к росту на 22,51% в
2007 году и 11,98% в 2008 году. Структура социальных выплат представленав таблице 2.10.
Средняя заработная плата в 2008 году достигла уровня 16 794,1 руб., по сравнению с 2007 годом возросла на 25,7%, или на 2467,7 руб.
Сумма заработной платы, начисленной работникам за отработанное время, составила 1 487 845,6 тысяч рублей, или 87,2% к общему фонду заработной платы, в том числе:
- по тарифным ставкам, должностным окладам, сдельным расценкам, за выполнение нормированного задания начислено 599 946,8 тысяч рублей;
- стимулирующие надбавки и доплаты, компенсационные доплаты к тарифным ставкам и окладам, носящие регулярный характер (за тяжелые и вредные условия труда, многосменный режим работы, бригадирам за руководство бригадой, совмещение профессий и должностей, высокие достижения в труде, научную степень, работу со сведениями, составляющими государственную тайну), составили 62 511,0 тыс. рублей;
- премий по положениям о премировании выплачено 781 205,1 тыс. руб.,
- оплата труда за работу в выходные, праздничные дни, сверхурочную работу составила 7523,6 тысяч рублей;
- другие виды оплат (оплата труда: ученикам до сдачи на разряд, несписочного состава, за выполнение государственных обязанностей, по среднему по медицинским справкам и производственной необходимости, по договору возмездного оказания услуг (выполнение капитального ремонта вне рабочего времени), за подготовку кадров –36 659,1 тысяч рублей.
Сумма выплат за неотработанное время составила 171 946,4 тысяч рублей или 10,1% к общему фонду заработной платы, в том числе:
- оплата простоев – 6 516,6 тысяч рублей,
- оплата ежегодных и дополнительных отпусков – 150 563,6 тысяч рублей,
- оплата учебных отпусков, предоставляемых работникам, обучающимся в образовательных учреждениях, оплата за время прохождения обучения на курсах повышения квалификации – 8 406,5 тысяч рублей,
- оплата труда работников за дни сдачи крови – 2291,0 тысяч рублей,
- оплата праздничных дней рабочим, заработная плата которых рассчитывается исходя из тарифных ставок (с 1 по 5 и 7 января) в соответствии с ФЗ № 201-ФЗ от 29.12.04 года – 4168,7 тысяч рублей.
Сумма единовременных поощрительных выплат, денежные компенсации за неиспользованный отпуск, питание и проживание в общежитии составили 46 432,1 тысяч рублей или 1,2% к общему фонду заработной плат
Таблица 2.10 – Виды выплат ОАО «Нефтекамскшина» за 2006-2008 гг
|
Виды выплат, в тыс.руб. |
2006 год |
2007 год |
2008 год |
|
К праздникам |
|||
|
- Новый год |
1800,5 |
4924,7 |
2828,7 |
|
- 8-ое марта |
70,1 |
72,1 |
74,88 |
|
- ко Дню Победы |
43,50 |
42,67 |
74,88 |
|
Выплаты социального характера |
|||
|
- оплата стоимости проезда к месту работы специальными маршрутами |
113523,3 |
128154,2 |
132788,7 |
|
- оплата свободного дня женщинам, имеющим детей до 10 лет |
554,2 |
725,9 |
871,0 |
|
- выходные пособия при прекращении трудового договора и суммы, выплаченных уволенным работникам в связи с сокращением численности |
910,8 |
2126,1 |
2280,0 |
|
- материальная помощь работникам, уволенным в связи с призывом на военную службу |
97,4 |
94,0 |
540,0 |
|
- материальная помощь работникам при достижении пенсионного возраста и увольнении |
7335,1 |
8447,7 |
13231,6 |
|
- материальная помощь, предоставляемая отдельным работникам по семейным обстоятельствам, на погребение, на лечение и лекарства, |
2408,2 |
2559,4 |
2801,6 |
|
- материальная помощь работникам, имеющим детей инвалидов |
110,5 |
104,0 |
108,9 |
|
- материальная помощь «афганцам» и «чернобыльцам» |
108,7 |
105,8 |
114,6 |
|
- материальная помощь, впервые вступившим в брак |
840,0 |
1110,0 |
1370,0 |
|
- расходы на платное обучение |
1124,0 |
866,9 |
700,0 |
|
- оплата путевок |
9965,2 |
10701,7 |
22543,5 |
|
- оплата протезирование зубов работникам |
303,1 |
540,9 |
594,0 |
Выплаты социального характера согласно «Порядку заполнения и представления унифицированных форм федерального государственного статистического наблюдения» и Коллективному договору составили в 2007 году 215 687,0 тысяч рублей, в том числе:
- материальная помощь, предоставляемая отдельным работникам по семейным обстоятельствам и на погребение – 2 559,4 тысяч рублей.
Также производится оплата свободного дня женщинам, имеющим детей до 10 лет – 725,9 тысяч рублей,
- оплата стоимости проезда к месту работы специальными маршрутами 128 154,2 тыс. рублей;
- выходное пособие при прекращении трудового договора и суммы, выплаченные уволенным работникам в связи с сокращением численности –2126,1 тысяч рублей;
- материальная помощь работникам ОАО «Нефтекамскшина», уволенным в связи с призывом на военную службу и возвратившимся на прежнее место работы – 94,0 тысяч рублей,
- материальная помощь работникам ОАО при достижении пенсионного возраста и увольнении – 8 447,7 тысяч рублей.
- страховые взносы, уплачиваемые по договору коллективного добровольного медицинского страхования работников, – 52 868,5 тысяч рублей,
- страховые взносы, уплачиваемые организацией по договору коллективного страхования от несчастных случаев работников, – 2 237,4 тысяч рублей,
- материальная помощь инвалидам – 104,0 тысяч рублей,
- материальная помощь «чернобыльцам» и «афганцам» – 105,8 тысяч рублей,
- материальная помощь, впервые вступающим в брак, – 1110,0 тысяч рублей,
- материальная помощь на лечение и лекарства, не входящие по перечню ОМС и ДМС - 119,8 тысяч рублей.
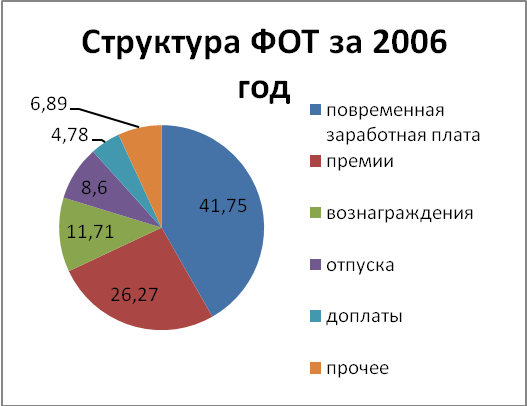
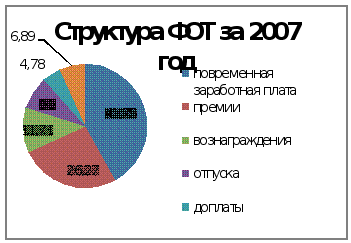
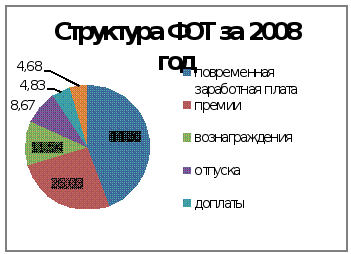
Рисунок 2.3 – Структура ФОТ ОАО «Нижнекасмкшина» в 2006-2008 гг.




Рисунок 2.4 - Структурно – логическая модель детерминированного анализа ФЗП
Согласно рисунку 2.4 для детерминированного факторного анализа абсолютного отклонения по ФЗП могут быть использованы модели (2.3-2.5):
ФЗП = ЧР*ГЗП; (2.3)
ФЗП = ЧР*Д*ДЗП; (2.4)
ФЗП = ЧР*Д*П*ЧЗП (2.5)
где ЧР – среднегодовая численность работников;
Д – количество отработанных дней одним работником за год;
ГЗП – среднегодовая зарплата одного работника;
П – средняя продолжительность рабочего дня;
ДЗП – среднедневная зарплата одного работника;
ЧЗП – среднечасовая зарплата одного работника.
Расчет влияния факторов по данным моделям можно произвести способом абсолютных разниц по формулам (2.6-2.9):
ΔФЗПчр = (ЧР1 – ЧР0)*Д0*П0*ЧЗП0; (2.6)
ΔФЗПд = ЧР1 * (Д1 – Д0)*П0*ЧЗП0; (2.7)
ΔФЗПп = ЧР1* Д1*(П1 – П0)* ЧЗП0; (2.8)
ΔФЗПчзп = ЧР1* Д1*П1*(ЧЗП1 – ЧЗП0). (2.9)
С ростом производительности труда создаются реальные предпосылки повышения его оплаты. В свою очередь, повышения уровня оплаты труда способствует росту его мотивации и производительности. В связи с этим анализ расходования средств на оплату труда имеет исключительное значение. В процессе его необходимо осуществлять систематический контроль использования фонда заработной платы (ФЗП), выявлять возможности его экономии за счет роста производительности труда. Исходные данные для анализа ФЗП рабочих приводится в таблице 2.12.
Согласно таблице 2.9 ФЗП имеет тенденцию роста: на 120,5% в 2007 году и 120,7% в 2008 году. Индекс роста производительности труда имеет тенденцию к снижению. Темпы роста ФЗП превышает темпы роста производительности труда, что приведет к убыткам, а в последующем и к банкротству. Структура и показатели характеризующие динамику заработной платы, представлены в таблице 2.11. и рисунке 2.3.
Постоянная часть ФЗП зависит от численности работников, количества отработанных дней одним работником в среднем за год, средней продолжительности рабочего дня и среднечасовой заработной платы. На рисунке 2.4 представлены факторы, влияющие на изменение ФЗП.
Фонд заработной платы имел тенденцию роста: на 284914,4 тыс. руб., или 20,04% в 2007 году и 353929 тыс. руб., или 44,95% в 2008 году. И если ФЗП ППП рос более высокими темпами, то ФЗП НПП снижался. Это положительная тенденция. Не наблюдается в структуре ФЗП резких изменений долей по категориям работающих. Так, доля ФЗП рабочих выросла с 74,23% до 76,27% за счет снижения доли руководителей с 15,18% до 13,96%, а также снижения доли специалистов с 9,1% до 8,53%.
В абсолютном выражении по всем категориям работающих имеется положительная динамика.
В процессе последующего анализа определяют факторы, вызвавшие абсолютное и относительное отклонение по фонду заработной платы.
На изменение фонда заработной платы оказывает влияние изменений среднесписочной численности и средней заработной платы. На изменение фонда заработной платы в целом влияет так же изменение удельного веса отдельных категорий работников в общем составе персонала. Для выполнения факторного анализа ФЗП в таблице 2.13 приводится исходные данные.
Таблица 2.12 – Исходные данные для анализа ФЗП рабочих ОАО «Нефтекамскшина»
|
Показатели |
2007 год |
2008 год |
Отклонения |
|
|
абсолютное |
относительное |
|||
|
1 |
2 |
3 |
4 |
5 |
|
1. Численность персонала, чел. в том числе рабочих |
10556 8947 |
10193 8601 |
-346 |
-96,13 |
|
2.Удельный вес рабочих в общей численности работающих |
0,8476 |
0,8438 |
||
|
3. Отработано одним рабочим: - дней - часов |
212 1635,1 |
213 1601,1 |
+1 |
99,53 |
|
4. Отработано всеми рабочими: - дней чел/дней - часов чел/часов |
1899307 14629,2 |
1831 13771,06 |
||
|
5. Продолжительность рабочего дня, час |
7,70 |
7,52 |
-0,18 |
97,66 |
|
6. ФЗП рабочих тыс. руб. |
1296548,7 |
1580612,9 |
284064,2 |
121,91 |
|
7. Средняя зарплата рабочего времени, руб. - годовая - дневная - часовая |
144914,35 682,62 88,62 |
183770,83 862,86 114,78 |
||
ΔФЗПЧР = (8601-8947)*212*7,7*88,62 = -50140,4 тыс. руб.
ΔФЗПД = 8601*(231-212)*7,7*88,62 = 4080 тыс. руб.
ΔФЗПП = 8601*213 *(7,52-7,7)*88*62 = -29997,7 тыс. руб.
ΔФЗПЧЗП = 8601*231*7,52*(114,77-88,62) = 360122,3 тыс.руб.
Таким образом, величина выявления факторов составляет:
- снижения численности рабочих на 346 человек сэкономила 50140,4 тыс. руб. ФЗП;
- увеличения на 1 раб/день дает рост ФЗП на 4080,0 тыс. руб.;
- сокращение продолжительности рабочего дня на 0,18 час дает снижения ФЗП на 23997,7 тыс. руб.;
- рост среднечасовой заработной платы привело к росту ФЗП на 360122,3 тыс. руб.
Общее увеличение ФЗП за 2008 год составило 284064,2 тыс. руб.
Таблица 2.13 – Исходные данные для факторного анализа ФЗП ОАО «Нижнекмскшина»
|
Категории персонала |
Среднесписочная численность, чел. |
Среднегодовая заработная плата, тыс. руб. |
Фонд заработной платы, тыс. руб. |
|||||
|
2007 год |
2008 год |
2007 год |
2008 год |
2007 год |
2008 год |
|||
|
чел. |
уд. вес, процент |
чел. |
уд. вес, процент |
|||||
|
1 |
2 |
3 |
4 |
5 |
6 |
7 |
8 |
9 |
|
1. Рабочие |
8947 |
84,76 |
8601 |
84,38 |
190,71 |
239,52 |
1296548,70 |
1580612,90 |
|
2.Служащие |
66 |
0,62 |
64 |
0,63 |
25851,88 |
32189,89 |
8211,1 |
9864,5 |
|
3.Специалисты |
786 |
7,45 |
784 |
7,69 |
2170,76 |
2627,74 |
144931,8 |
175784,6 |
|
4.Руководители |
745 |
7,06 |
731 |
7,17 |
2290,23 |
2818,26 |
243019,7 |
287600,3 |
|
5. Ученики |
12 |
0,11 |
13 |
0,13 |
195,1 |
322,8 |
15640,38 |
17432,06 |
|
Всего |
10556 |
100 |
10193 |
100 |
172688,92 |
196348,75 |
1692906,4 |
2054185,1 |
Величину влияния факторов на изменение ФЗП можно выявит методом абсолютных разниц по формуле (2.10):
ФЗП=Ч*ЗПср, (2.10)
где ФЗП – фонд заработной платы;
Ч – среднесписочная численность персонала;
ЗПср, - среднегодовая заработная плата.
Результаты анализа эффективности расходов на оплату труда ОАО «Нефтекамскшина» свидетельствует о том, что в течение анализируемого периода 2006-2008 гг.
- объем продажи продукции денежном выражении вырос на с 5425997 млн. руб. до 7409233 млн. руб., то есть 1983236 млн. руб., или 36,6%;
- в натуральном выражении объем продаж снизился с 12073,6 тыс. шт. до 11281,0 тыс. шт., то есть 792,2 тыс. шт., или 6,6%;
- ФЗП работников увеличился с 1421309,7 тыс. руб. до 2060153,5 тыс. руб., то есть 638843,8 тыс. руб., или 44,95%;
- ФЗП рабочих увеличился с 1055029,7 тыс. руб. до 1580612,9 тыс. руб., то есть 525583,2 тыс. руб., или 49,8%;
- прибыль от продажи снизился с 526644 млн. руб. до 509576 млн. руб., то есть 17068 млн. руб., или 3,2%;
- себестоимость продаж выросла с 4899353 млн. руб. до 6899657 млн. руб., то есть 200034 млн. руб., или 40,8%
Таким образом, если рост продаж вырос за счет целевого фактора (так как натуральный объем снизился), производительность труда снизилось, а расходы на оплату труда возросли. При этом индекс выпуска продукции составил 1,017 в 2007 году и 0,9657 в 2008 году, а индекс заработной платы 1,2005 в 2007 году и 1,2074 в 2008 году. Соотношение темпов роста производительности труда и заработной платы составили 0,8472 в 2007 году и 0,7924 в 2008 году. Эти результаты дают основание признать расходы на оплату труда неэффективными, то есть рост заработной платы не выполняет свой стимулирующей функции, а продолжает действовать только воспроизводственная ее функция.
3 Повышение уровня эффективности расходов на оплату труда
3.1 Совершенствование системы оплаты труда на предприятиях в условиях экономического кризиса
В начале экономического кризиса, сопровождаемого падением объема производства, снижением доходов населения, у работников снижается стимул к повышению индивидуального результата труда.
Работодателю, прежде всего необходимо стремиться, чтобы тарифы, а по возможности и вся заработная плата были бы скорректированы на рост цен если не 1:1, то в той пропорции, какую максимально позволяет спрос на продукцию предприятия при повышении им цен. Отставание темпов роста зарплаты от темпов роста цен ведет в первую очередь к сужению потребительского спроса и к дальнейшему снижению объемов производства, компенсация которого осуществляется за счет нового роста цен. Индексация заработной платы, по возможности максимально компенсирующая рост цен, позволяет сохранить стимулирующую роль заработной платы.
В то же время, принимая все меры по сохранению стимулирующей функции заработной платы, необходимо делать все возможное, чтобы даже малейшее исключение работника из трудового процесса возмещалось не в форме заработной платы, а в форме гарантийных и компенсационных выплат, устанавливаемых, как правило, ниже тарифной оплаты. [21, с.104]
Любое сокращение индивидуального результата труда должно сопровождаться снижением зарплаты. Гарантии и компенсации могут в определенных пределах возмещать это снижение, если оно произошло не по вине работников. Типичным для предприятий всех форм собственности является пренебрежительное отношение к разделению оплаты труда на средства, выплачиваемые за работу и средства, выплачиваемые в порядке гарантий и компенсаций. Объяснения при этом делаются разные: нежелание плодить лишние бумаги, разбираться в причинах и виновниках гарантийных выплат, отсутствие всякого желания эти выплаты осуществлять, недостаток квалифицированных работников в аппарате управления и многие другие. В таких условиях для работника полученные им деньги предстают как выплаченные за работу. Поскольку кризис в экономике длится не один год, сумма компенсационных выплат занимает в фактической заработной плате работников тем больший удельный вес, чем в худшем положении находится предприятие. Если работники рассматривают эти средства как выплаченные за работу, то в дальнейшем это может порождать с их стороны требование полной дополнительной оплаты всякого повышения эффективности их труда. Если же получаемые работником средства четко разделены на выплаченные за работу и выплаченные в порядке компенсации, то при улучшении ситуации и при улучшении показателей своей деятельности работники могут претендовать на дополнительную оплату в размере разницы между оплатой за работу и оплатой за замещаемые компенсационные выплаты.
При административно-командной модели экономики заработная плата шла главным образом из централизованно регулируемых фондов (фонда заработной платы и фонда материального поощрения). Неэффективность такого механизма проявилась, в частности, и в том, что увеличение того или иного фонда оплаты становилось самоцелью, а оплата работника в соответствии с его трудовым вкладом – зависимой от полученного фонда. Это принижало значимость индивидуального подхода к оценке труда каждого, порождало различные формы коллективного эгоизма, безответственности и субъективизма.
При упадке производства, рассматриваемого большинством руководителей предприятий как временное (хотя и длительное явление, многие работодатели идут по пути сохранения рабочих мест как главного) показателя социальной защищенности в ущерб даже обеспечению нормального воспроизводства рабочей силы и создания условий для реализации трудового потенциала работников. Но надо иметь в виду, что длительное сохранение такой ситуации ведет к полной утрате функций заработной платы.
Опыт стран с рыночной экономикой показывает, что сейчас правильно организовать заработную плату на предприятии невозможно без ее основного элемента — нормирования труда. Оно позволяет установить соответствие между объемом затрат труда и размером его оплаты в конкретных организационно-технических условиях. Однако в начале реформы, когда необходимо было осуществить коренное изменение организации оплаты труда, проблеме нормирования стало уделяться значительно меньше внимания как со стороны органов управления экономикой, так и практических работников. Распространялось мнение, что в условиях перехода к рыночным отношениям нормы утрачивают свое значение, поскольку они выполняют главным образом функцию регулирования заработной платы.
Формируемый в настоящее время рынок труда, самостоятельность предприятий при нормировании и определении размеров тарифных ставок и окладов создают реальные предпосылки для устранения сложившейся ранее негативной практики использования норм труда для регулирования размера оплаты труда. Поэтому возникает объективная необходимость в совершенствовании нормирования, в регулярном проведении всестороннего анализа уровня и устранении тех ошибок, которые были допущены при централизованно устанавливаемых тарифах, что приводило к деформации норм времени, т.е. их завышению. Вся работа по совершенствованию нормирования груда в рыночной экономике возлагается на работодателя, ибо прежде всего он заинтересован в рациональном использовании нанятой им рабочей сипы. Следует, однако, иметь в виду, что и работники заинтересованы в объективной оценке их труда со стороны работодателя. Отсутствие надежной нормативной базы приводит к столкновению интересов обеих сторон, к нарушению социального микроклимата. Экономический кризис и спад производства пока сохраняют негативное отношение к совершенствованию нормирования труда на предприятиях всех форм собственности и видов деятельности. Но кризис пройдет, и предприятиям потребуются надежные нормы. К этому времени должны быть необходимые кадры нормировщиков и необходимая нормативная база. Таким образом, с учетом перспективы работа по нормированию труда на предприятии должна идти непрерывно, даже, может быть не находя полного отражения в практических действиях администрации в смысле рационального использования рабочей силы и средств, направленных на оплату труда.
Работа по совершенствованию нормирования труда в новых условиях должна быть максимально направлена на повышение качества норм, и прежде всего на обеспечение равной напряженности норм для всех видов труда (ручного, механизированного, машинного и др.) и для всех групп работников (рабочих,