Анализ трудовых ресурсов предприятия на примере ОАО Южно-Уральский криолитовый завод
С 1993 года ОАО "Криолит" является открытым акционерным обществом. Такое решение было принято руководством и коллективом. Было выпущено 114000 акций, в том числе одна золотая, номинальной стоимостью 1000 руб. физические лица получили 51 процент акций- 58140 шт. юридическое лицо - Госимущество в Оренбургской области получило 49 процентов акций. В 1994-1995 годах Госимущество продало акции завода. В результате к 1.09.1995 года контрольного пакета акций коллектив был лишен.
Таким образом, у завода появились новые акционеры со своими требованиями, прежде всего применительно к рыночной экономике. В этих условиях деятельность Совета Директоров была направлена на обеспечение бесперебойного функционирования предприятия и повышении его инвестиционной привлекательности для акционеров и инвесторов.
Коллективом предприятия внедрялись и продолжают внедряться мероприятия, позволяющие реагировать на запросы рынка фтористых солей.
Органами управления Общества является:
- Общее собрание акционеров;
- Совет директоров;
- Генеральный директор;
- Ликвидационная комиссия.
Предприятие не принимает участия в операциях с ценными бумагами (контрольный пакет акций ОАО уже длительный период находится у ОАО "Энергопром"), дополнительных выпусков акций, размещения облигаций не было за весь период функционирования ОАО "Криолит".
Завод занимает передовые позиции в России в области технологии производства фтористых солей. В Российской Федерации всего два таких завода. Второй находится в Свердловской области - это Полевской криолитовый завод. ОАО "Южно-Уральский криолитовый завод относится к предприятиям цветной металлургии. Работа предприятия тесно связана практически со всеми производителями алюминия в стране. Именно этот завод является градообразующим. В 2004 году завод отметил свой 50- летний юбилей.
ОАО "Криолит" специализируется на производстве фтористых солей (порошок белого, серого цвета), которые используются в качестве катализатора в производстве высококачественного алюминия электролитическим методом. К фтористым солям относятся: криолит искусственный технический, алюминия трифторид малокремнистый (алюминий фтористый), натрий фтористый технический. Потребителями выпускаемой продукции являются такие крупные алюминиевые предприятия, как Братский, Красноярский, Надвоицкий, Таджикский алюминиевые заводы, Волгоградский керамический завод, Москва "Цветметобработка", Новокузнецк "Универсал", Томск ЧП Тургунаков, Тольятти "Керамика", Екатеринбург "Атриум", "Унихим", Уфа "Башинком", Новолипецкий металлургический комбинат и другие.
Основным сырьем для производства фторсолей является каустическая вода, серная кислота, флюоритовый концентрат, гидроокись алюминия.
Кроме цеха по производству фторсолей на заводе имеется цех по производству борной кислоты (порошок белого цвета), которая используется для изготовления стекла, хрусталя, абразивных материалов, эмалей, глазурей, удобрений. Потребителями борной кислоты являются предприятия стекольной, керамической промышленности. Этим же цехом выпускается магний сернокислый 7- водный технический (магний сернокислый), который является сопутствующим продуктом при производстве борной кислоты. Магний сернокислый используется для получения чистого оксида магния, для металлургической промышленности, в производстве огнеупоров.
Также на заводе имеется отделение по производству алюминия сульфата технического очищенного (алюминий сульфат), который используется для очистки воды хозяйственного и промышленного назначения, в бумажной, текстильной, кожевенной и других отраслях промышленности.
Структура ОАО "Криолит" включает два основных цеха: криолитовый и борной кислоты. Их обслуживанием занимаются вспомогательные цеха: капитального ремонта, ремонтно-механический, ремонтно- строительный, электро- ремонтный, котельный, тепловодоснабжения, железнодорожный, автотранспортный, санитарно- хозяйственный, подсобно- хозяйственный, центральная химлаборатория, общепит, служба безопасности. Управлением занимается заводоуправление, состоящее из различных отделов и служб, включающих в себя 180 человек, во главе с генеральным директором: планово-диспетчерский отдел, отдел главного энергетика, отдел главного механика, производственно-конструкторский отдел, отдел охраны труда и техники безопасности, отдел кап.строительства, охрана окружающей среды и ГТС,ЛЭВТ, административный, коммерческий, юридический отдел, ОЭиП, ОТиЗ, служба безопасности.
Деятельность данных отделов и служб регулируется положениями и должностными инструкциями. Так, в соответствии с вышеуказанными документами, в компетенцию ПДО входит организация ритмичной работы цехов и предприятия в целом; мобилизация резервов роста продукции, улучшение использования основных и оборотных средств; разработка и доведение месячных и декадных производственных программ выпуска готовых изделий по номенклатуре и ассортименту до сборочных цехов, механообрабатывающих, заготовительных цехов, а также обеспечение неснижаемых заделов, необходимых для равномерной работы всех цехов предприятия; разработка оперативных графиков выпуска продукции и выдача их цехам-исполнителям, контроль за их выполнением, нормативов для оперативно-производственного планирования; оперативный контроль за ходом производства; систематизация всех учетных записей; принятие мер к ликвидации задержек в ходе производства; содействие внедрению передового производства и т.п. ОГЭ осуществляет технический надзор за правильной эксплуатацией энергетического оборудования , энергетических установок и энергокоммуникаций в соответствии с действующими правилами технологической и пожарной безопасности; планирование и контроль работы подчиненных производственных единиц, участков и других подразделений по вопросам ремонта, наладки, испытания и эксплуатации энергетического оборудования; осуществление тех.надзора; разработка планов ремонта, модернизации энергетического оборудования, норм затрат труда, норм расхода и расчетов потребности в газообразном топливе, электрической и тепловой энергии и доведение их до цеховых энергетических служб. ОГМ осуществляет разработку планов и графиков всех видов ремонта оборудования, сооружений; повышение экономичности ремонтного обслуживания оборудования; обеспечение работ по модернизации оборудования. ПКО обеспечивает конструкторскую подготовку основного производства ОАО "Криолит", высокий технологический уровень разрабатываемых конструкций изделий на основе последних достижений науки и техники; разработка технических условий на изготовление и поставку изделий; эстетическое оформление конструкций изделий. Работа ООТиТБ заключается в создании безопасных условий труда на предприятии; контроле за соблюдением действующего законодательства, инструкций, правил, норм по охране труда и технике безопасности; проведении вводного инструктажа по технике безопасности поступающих на предприятие работников. ОИКС занимается организацией, строительством, реконструкцией объектов производственного и непроизводственного назначения в соответствии с утвержденными планами, титульными списками и проектно-сметной документацией, обеспечением своевременного ввода в действие новых производственных мощностей; обеспечением наиболее эффективного использования кап.вложений. ОЭиП осуществляет организацию и общее руководство разработкой проектов перспективных планов завода по производству по доходам и расходам; планирование производственно-хозяйственной деятельности цехов на основе утвержденного плана производства; подготовку для администрации необходимых материалов для рассмотрения проектов планов, итогов работы завода и цехов; разработку системы показателей, оценки деятельности цехов и служб, участвует в разработке положений по материальному поощрению; организацию работы по нормированию и ценообразованию завода, разработку мероприятий по эффективному использованию производственных мощностей, основных и оборотных фондов, материальных и трудовых ресурсов, по использованию всех резервов производства; занимается анализом и оперативно-статистическим учетом; методологической работой. Административный отдел организует и руководит службой делопроизводства на предприятии, обрабатывает корреспонденцию, доставляет по назначению; основная функция коммерческого отдела - рационализация работы сбытовой службы предприятия, снижение затрат на сбыт продукции; ОМТС занимается обеспечением наиболее полного и экономного использования на предприятии материальных ресурсов; отдел кадров организует работу по обеспечению предприятия кадрами рабочих, специалистов и служащих требуемых специальностей и квалификаций в соответствии с планами по труду и зарплате, по их расстановке, изучению, подготовке, воспитанию. Соблюдение законности в деятельности ОАО, защиту его правовых интересов, проверку приказов, договоров обеспечивает юридический отдел. Центральная бухгалтерия организует учет финансово- хозяйственной деятельности предприятия, хранение бухгалтерских документов. Организация финансовой деятельности предприятия, направленной на обеспечение финансовыми ресурсами заданий плана, сохранности и эффективного использования основных фондов и оборотных средств, трудовых и финансовых ресурсов предприятия, своевременности платежей по обязательствам в федеральный бюджет, поставщикам и учреждениям банков - функции финансового отдела. ОТиЗ занимается организацией труда и зарплаты, обеспечением повышения производительности труда и правильного расходования фонда зарплаты; разработкой и внедрением норм затрат труда во всех звеньях производства; анализом рабочего времени.
Все отделы взаимосвязаны между собой. Так, деятельность коммерческого отдела тесно связана с деятельностью ОЭиП: первый представляет акт о выработке готовой продукции, план поставки готовой продукции, а последний, в свою очередь, утверждает цены, представляет план производства (в том числе в номенклатуре - для ОТиЗ, получает планы по труду по каждому подразделению, анализ использования фонда оплаты труда по подразделениям, сумму доплаты за профзаболевания); плановые сметы по калькуляции по цехам - для бухгалтерии (получает расчет амортизационных отчислений по подразделениям и по заводу в целом, фактические остатки оборотных средств, отчетные сметы и калькуляции по цехам); план производства курируемых цехов: криолитового, борного, расчеты экономической эффективности рациональных предложений и изобретений, калькуляции себестоимости, цены на продукцию. Объем товарной продукции - для ПДО (получает нормы расхода сырья на производство продукции, данные о фактическом расходе сырья за каждый месяц, изменения, вносимые в расходные нормы, расчеты по экономической эффективности мероприятий по внедрению новой техники, материалы техинформации); план производства - для ОГЭ (получает фактический расход газа, выработку теплоэнергии, количество потребляемой электроэнергии, лимиты энергоресурсов, нормы расхода энергоресурсов, сумму оплаты за реактивную мощность, цену на природный газ, сумму оплаты за пусконаладочные работы); себестоимость по элементам - для финансового отдела (получает суммы погашения кредита, суммы оплаты процентов за кредит и за услуги банков); размер накладных расходов по цехам - для ОГМ (получает ремонтный фонд по цехам плановый и фактический); план производства для цехов (получает ежедневно выработку готовой продукции); от отдела кадров поступают затраты на подготовку кадров.
Таким образом, эффективная деятельность предприятия возможна лишь при согласованной работе всех служб и отделов.
Численность работающих завода к 2007 году по сравнению с 2006 годом увеличилась незначительно (на 3 процента), за счет изменения соотношения производимых фторсолей, трудоемкости переработки боратовой руды, привлечением временных рабочих к реконструкции и осталась почти на одном уровне с 2007 годом (102 процента).
Фонд оплаты труда увеличился в 2007 году по сравнению с 2006 годом на 47491 тыс. руб. (26 процентов), а по сравнению с 2005 годом на 24 процента, а в 2006 году по сравнению с 2005 годом на 52 процента за счет индексации заработной платы (в апреле и ноябре 2006 года по 20 процентов).
Среднегодовая стоимость производственных фондов в течение трех лет практически не изменилась.
Основные экономические показатели ОАО «Южно – Уральский криолитовый завод»
| Показатель | 2005г. | 2006г. | Отклонение 2006г. к 2005г. |
| Коэффициент абсолютной ликвидности | 0,008 | 0,009 | 0,001 |
| Коэффициент срочной ликвидности | 0,139 | 0,3 | 0,16 |
| Коэффициент текущей ликвидности | 0,727 | 0,571 | 0,156 |
| Финансовой независимости | 0,317 | 0,272 | 0,045 |
| Коэффициент финансирования | 2,155 | 2,675 | 0,52 |
| Коэффициент финансовой устойчивости | 0,419 | 0,378 | 0,041 |
| Коэффициент обеспеченности предприятия собственными оборотными средствами | - 0,618 | -0,419 | 0,199 |
| Коэффициент маневренности собственного капитала | - 0,823 | - 0,78 | 0,043 |
| Рентабельность производства и реализации продукции | 0,46 | 1,68 | 1,22 |
| Рентабельность основных фондов | 1,08 | 5,1 | 4,02 |
| Рентабельность активов | 0,44 | 2,16 | 1,72 |
| Рентабельность оборотного капитала | 0,92 | 4,85 | 3,93 |
| Рентабельность собственного капитала | 0,56 | 2,75 | 2,19 |
| Выручка | 1381688 | 1383006 | 1318 |
| Прибыль | - 7878 | - 5181 | 2697 |
Рентабельности продаж за анализируемый период повысилась, что говорит об эффективной деятельности предприятия в 2007 году, также это привело и к увеличению рентабельности собственного капитала с 056% до – 2,7 % и внеоборотных активов с 0,86 % до -3,9%.
Для более подробного анализа рассмотрим структуру активов и пассивов предприятия (таблица 4 и таблица 5).
2.2 Анализ бухгалтерского баланса ОАО «Южно-Уральский криолитовый завод»
Сравнение показателей бухгалтерского баланса отчётного периода с показателями предыдущих периодов проводится с помощью горизонтального анализа (таблица 4).
Таблица 4 – Горизонтальный анализ баланса ОАО «Южно- Уральский криолитовый завод»
|
Наименование статей |
Абсолютные величины, тыс. руб. |
Абсолютные изменения (+, -), тыс. руб. | Темпы роста, % |
|
| 2005 г. | 2006 г. |
2006г. к 2005 г. |
В сред нем за 2005-2006 гг. |
|
| 1 | 2 | 3 | 4 | 5 |
|
Актив 1 Внеоборотные активы 1.1 Основные средства |
233584 |
223462 |
-10122 |
95,7 |
| 1.2 Незавершённое строительство | 14973 |
23310 |
+8337 |
155,7 |
| Итого по разделу 1 | 248557 | 246773 | -1784 | 99,3 |
|
2 Оборотные активы 2.1 Запасы |
118385 |
138878 |
+20493 |
117,3 |
| 2.2 НДС | 28387 | 26463 | -1924 | 93,2 |
| 2.3 Денежные средства | 1998 | 725 | -1273 | 36,3 |
|
2.4 Расчёты с дебиторами- всего в том числе: |
32657 |
83787 |
+51130 |
256,6 |
| Дебиторская задолженность, платежи по которой ожидаются в течение 12 мес. после отчётной даты | 32657 |
83787 |
+51130 |
256,6 |
| 2.5 Прочие оборотные активы | 35 |
35 |
0 |
0 |
| Итого по разделу 2 | 181462 | 260007 | +78545 | 143,3 |
| Баланс | 430019 | 506780 | +76761 | 117,9 |
|
Пассив 1 Капитал и резервы |
136318 |
137896 |
+1578 |
101,2 |
|
2 Заёмные средства 2.1 Долгосрочные обязательства |
44003 |
53556 |
+9553 |
121,7 |
|
2.2 Краткосрочные обязательства, в том числе: Кредиторская задолженность |
249810 243540 |
315328 232254 |
+65518 +11286 |
126,2 95,4 |
| Прочие краткосрочные обязательства | 6270 |
3968 |
-2302 |
63,3 |
| Баланс | 430131 | 506780 | +76649 | 117,8 |
Приведённые данные показали, что в 2005-2006 гг. валюта ОАО «Оренбургский ремонтно-механический завод» имела положительную динамику и в 2006г. по сравнению с 2005 г. увеличилась на 76649 тыс. руб., или на 117,8 %, что свидетельствует об увеличении хозяйственного оборота предприятия. Увеличение активов в 2006 г. по отношению к 2005 г. произошло за счёт одновременного увеличения оборотных активов на 143,3 % и внеоборотных активов - на 99,3 %.
Положительное изменение оборотных активов связано главным образом с увеличением запасов на 20493 тыс. руб., или на 117,3 %. Следует отметить как отрицательный момент уменьшение денежных средств, наиболее ликвидных активов, за анализируемый период в среднем на 36,3 %. Сумма дебиторской задолженности изменялась скачкообразно, в среднем за период увеличилась в 2 раза, что может свидетельствовать об ухудшении ситуации с оплатой продукции предприятия ОАО «Южно- Уральский криолитовый завод» и о выборе неподходящей политики продаж.
На уменьшение внеоборотных активов в 2006 г. по сравнению с 2005 г. повлияло уменьшение суммы основных средств на 10122 тыс. руб., или 95,7%, что связано с их выбытием. Стоит отметить увеличение незавершённого строительства на 155,7%, что может негативно сказаться на результатах финансово-хозяйственной деятельности предприятия.
Изменение пассивов в 2006 г. связано с увеличением как суммы заёмных средств на 121,7%, так и суммы собственных источников – на 63,3%. Положительная динамика заёмных средств обусловлена увеличением краткосрочных обязательств на 126,2%. Это объясняется погашением части обязательств перед персоналом организации и внебюджетными фондами.
Долгосрочные обязательства за рассматриваемый период изменялись скачкообразно и в среднем увеличились в 1,5 раза.
Собственный капитал в 2006 г. по сравнению с 2005 г. увеличился в абсолютном выражении на 15,78 тыс. руб., однако темп его роста составил 101,2%. Абсолютное увеличение связано с ростом нераспределенной прибыли.
В целях выявления удельного веса отдельных статей баланса в общем итоговом показателе и последующего сравнения результата с данными предыдущего периода проведём вертикальный анализ баланса ОАО «Южно- Уральский криолитовый завод» на основе таблицы 5.
Таблица 5. - Вертикальный анализ баланса предприятия ОАО «Южно-Уральский криолитовый завод»
|
Наименование статей |
2005 г. | 2006 г. |
Изменения в структуре 2006 г. к 2005 г. (+,-), % |
||
|
сумма, тыс. руб. |
в % к итогу |
сумма, тыс. руб. |
в % к итогу |
||
|
Актив 1 Внеоборотные активы 1.1 Основные средства |
233584 |
54,31 |
223462 |
44,1 |
-10,21 |
| 1.2 Незавершённое строительство | 14973 |
3,5 |
23310 |
4,6 |
+1 |
| Итого по разделу 1 | 248557 | 57,8 | 246773 | 48,7 | -9,1 |
|
2 Оборотные активы 2.1 Запасы |
118385 |
27,53 |
138878 |
27,4 |
-0,13 |
| 2.2 НДС | 28387 | 6,6 | 26463 | 5,22 | -1,38 |
| 2.3 Денежные средства | 1998 | 0,5 | 725 | 0,14 | -0,36 |
|
2.4 Расчёты с дебиторами- всего в том числе: |
32657 |
7,6 | 83787 |
16,53 |
+8,93 |
| Дебиторская задолженность, платежи по которой ожидаются в течение 12 мес. после отчётной даты | 32657 |
7,6 |
83787 |
16,53 |
+8,93 |
| 2.5 Прочие оборотные активы | 35 |
0,008 |
35 |
0,007 |
-0,001 |
| Итого по разделу 2 | 181462 | 42,2 | 260007 | 51,3 | +9,1 |
| Баланс | 430131 | 100,0 | 506780 | 100,0 | - |
|
Пассив 1 Капитал и резервы |
136318 |
31,7 |
137896 |
27,2 |
-4,5 |
|
2 Заёмные средства 2.1 Долгосрочные обязательства |
44003 |
10,23 |
53556 |
10,6 |
+0,37 |
|
2.2 Краткосрочные обязательства, в том числе Кредиторская задолженность |
249810 243540 |
58,08 56,62 |
315328 232254 |
62,2 45,8 |
+4,12 -10,82 |
| Прочие краткосрочные обязательства | 6270 |
1,46 |
3968 |
0,8 |
-0,66 |
| Итого по разделу 2 | 256080 | 59,54 | 319296 | 63 | +3,46 |
| Баланс | 430131 | 100,0 | 506780 | 100,0 | - |
Наибольшую долю из оборотных активов в структуре активов занимают запасы – 27,4%, это на 0,13% меньше чем в 2005 г. Значительный удельный вес запасов является, главным образом, индикатором проблем со сбытом готовой продукции, а также нерациональной заготовительной политики организации. Наименьший удельный вес из оборотных активов в структуре активов занимают денежные средства - 0,14%, их доля за анализируемый период уменьшилась на 0,36%. Низкий уровень денежных средств свидетельствует о проблемах, связанных с оплатой услуг предприятия, а также о преимущественно не денежном характере расчетов.
Из внеоборотных активов в структуре активов в 2006 г. наибольшая доля принадлежит основным средствам – 44,1%, что на 10,21% меньше, чем в 2005 г. Уменьшение доли основных средств связано с уменьшением остаточной стоимости вследствие ппродажи цехов. Увеличение за анализируемый период доли незавершённого строительства на 1% свидетельствует о том, что организация осуществляет капитальное строительство.
В целом можно сказать, что ОАО «Южно - Уральский криолитовый завод» имеет «тяжёлую» структуру активов, так как доля основных средств больше 40%, что свидетельствует о значительных накладных расходах и высокой чувствительности к изменениям выручки.
В структуре пассивов положительным моментом является сокращение доли заёмных источников на 4,5% за счёт уменьшения краткосрочных обязательств. Анализ структуры финансовых обязательств говорит о преобладании краткосрочных источников в структуре заемных средств, что является негативным фактором, который характеризует неэффективную структуру баланса. Однако наблюдается увеличение доли долгосрочных обязательств на 0,37% за счёт привлечения банковских кредитов.
В целом можно сказать, что данные изменения свидетельствуют о повышении финансовой независимости предприятия, и, следовательно, о снижении финансовых рисков, так как основным источником формирования имущества являются собственные средства.
2.3 Анализ обеспеченности предприятия трудовыми ресурсами
Т.к. предприятие сокращает свою деятельность, уменьшает производственные мощности, сокращает рабочие места, то следует определить потребность в трудовых ресурсах по категориям и профессиям и источники их привлечения. Этот анализ можно провести на основании данных приведенных в Таблице 6.
Таблица 6 -Среднесписочная численность работников предприятия по подразделениям за 2006, 2007гг. в сопоставлении с нормативной численностью
| № | Наименование подразделения | План на 2006 г. | Факт на 2006г. | План на 2007 г. | Факт на 2007г. | ||
| 1 | ПДО | 84,1 | 74 | 58,8 | 56 | ||
| 2 | ОГЭ | 95 | 83 | 77,8 | 74 | ||
| 3 | ОГМ | 35,4 | 30 | 28,8 | 28 | ||
| 4 | ПКО | 31,4 | 27 | 25,8 | 25 | ||
| 5 | ОТБ | 14,5 | 22 | 14,8 | 20 | ||
| 6 | ОИР | 9,5 | 9 | 9,5 | 9 | ||
| 7 | Охрана окр. среды | 43,6 | 33 | 40,3 | 33 | ||
| 8 | ЛЭВТ | 58,1 | 45 | 55,3 | 51 | ||
| 9 | Криолитовый цех | 87,3 | 90 | 91 | 90 | ||
| 10 | Борный цех | 114,6 | 112 | 102,5 | 101 | ||
| 11 | Цех капитального ремонта | 67,5 | 68 | 71,9 | 70 | ||
| 12 | Рем. Механический цех | 120,2 | 118 | 104,6 | 111 | ||
| 13 | Железнодорожный цех | 81,1 | 78 | 89,6 | 86 | ||
| 14 | Автотранспортный цех | 56,8 | 55 | 58,3 | 57 | ||
| 15 | Эл. ремонтный цех | 68,4 | 65 | 62,3 | 65 | ||
| 16 | ЦХЛ | 45,1 | 43 | 51,7 | 50 | ||
| 17 | Котельный цех | 56,4 | 56 | 51,6 | 52 | ||
| 18 | Цех тепловодоснабжения | 45,6 | 43 | 40,8 | 42 | ||
| 19 | Ремонтностроительный цех | 34,6 | 34 | 33,2 | 27 | ||
| 20 | Санитарнохозяйственный цех | 23,5 | 22 | 21,3 | 21 | ||
| Всего: | 1101,9 | 1107 | 903,7 | 892 | |||
Обеспеченность предприятия трудовыми ресурсами определяется сравнением фактического количества работников по категориям и профессиям с плановой потребностью. Особое внимание уделяется анализу обеспеченности предприятия кадрами наиболее важных профессий. Для этого необходимо анализировать и качественный состав трудовых ресурсов по квалификации.
Так можно сказать, что по сравнению 2006г., несмотря на возросший объем работ, а следовательно и потребность в квалифицированных кадрах, укомплектованность различных производственных участков личным составом снизилась в среднем на 10,5% с 96,17% в 2006 до 85,67% в 2007г. Особенно ощущался недостаток ремонтного персонала КТЦ, что ставило под вопрос выполнение графика ремонтной кампании 2007г. Несмотря на сравнительно высокую степень недоукомплектованности аппарата управления (24,31%), работники справляются с поставленными задачами. Это связывают с высокой квалификацией руководящего состава, мастеров, начальников цехов и участков, а так же большим опытом работы в отрасли. Для оценки соответствия квалификации рабочих сложности выполняемых работ сравнивают средние тарифные разряды работ и рабочих,
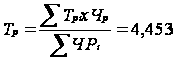
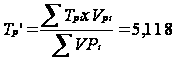
рассчитанные по средневзвешенной арифметической:
где Тр - тарифный разряд; ЧР - численность рабочих; Vр; -объем работ каждого вида.
Т.к. фактический средний тарифный разряд рабочих ниже среднего тарифного разряда работ, то это может привести к выпуску менее качественной продукции. Однако если средний разряд рабочих выше среднего тарифного разряда работ, то рабочим нужно производить доплату за использование их на менее квалифицированных работах. Таким образом данное соотношение Тр и Тр’ можно признать оптимальным и не причиняющим вред качеству выполняемых ПРП работ.
Административно-управленческий персонал регулярно проверяется на соответствие фактического уровня образования каждого работника занимаемой должности, и изучаются вопросы, связанные с подбором кадров, их подготовкой и повышением квалификации. Для этого на предприятии введена система мероприятий, призванных повысить квалификационные характеристики персонала/20/.
Квалификационный уровень работников во многом зависит от их возраста, стажа работы, образования и т.д. Поэтому в процессе анализа изучают изменения в составе рабочих по возрасту, стажу работы, образованию. Поскольку они происходят в результате движения рабочей силы, то этому вопросу при анализе уделяется большое внимание.
Данные о возрасте работников предприятии приведены в Таблице 7.
Таблица 7 – Данные о возрасте работников ОАО «Южно – Уральский криолитовый завод»Средний возраст работников ПРП «АЭР»
| Средний возраст руководителей | 44 года |
| Специалистов | 45 лет |
| Рабочих | 41 год |
| В общем, по предприятию | 42 года |
Для характеристики движения рабочей силы рассчитывают и анализируют динамику следующих показателей:
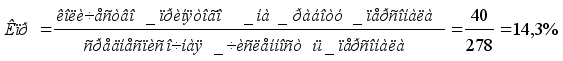 коэффициент
оборота по
приему рабочих
(Кпр):
коэффициент оборота по выбытию (Кв):
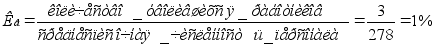
коэффициент текучести кадров (Кт):
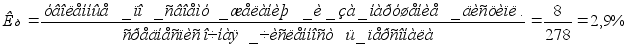
коэффициент постоянства состава (Кпс):
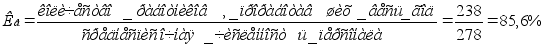
Анализ причин увольнения работников показал, что лишь 37,5% из уволившихся (3 чел.) ушли по собственному желанию, а в основном увольнения связаны с нарушением трудовой дисциплины. Вместе с тем коэффициент текучести кадров не вызывает опасений растерять квалифицированных работников, а недоукомплектованность личным составом ремонтных подразделений объясняется лишь необходимостью приема квалифицированных кадров, имеющих опыт работы в отрасли и ограниченностью фонда заработной платы.
Напряжение в обеспечении предприятия трудовыми ресурсами может быть несколько снято за счет более полного использования имеющейся рабочей силы, роста производительности труда, интенсификации производства, комплексной механизации и автоматизации производственных процессов, внедрения новой более производительной техники, усовершенствования технологии и организации производства.
Резерв увеличения выпуска продукции за счет создания дополнительных рабочих мест определяется умножением их прироста на фактическую среднегодовую выработку одного рабочего:
РВП = РКР х ГВф=(313,5-278) х (10813/278)=1380,8 т.р.,
где РВП - резерв увеличения выпуска продукции; РКР - резерв увеличения количества рабочих мест; ГВф - фактическая среднегодовая выработка рабочего.
2.4 Анализ использования фонда рабочего времени
Полноту использования трудовых ресурсов можно оценить по количеству отработанных дней и часов одним работником за анализируемый период времени, а также по степени использования фонда рабочего времени. Такой анализ проводится по каждой категории работников, по каждому производственному подразделению и в целом по предприятию (таблица 8.).
Таблица 8 - Использование трудовых ресурсов предприятия
| Показатель | Прошлый год | Отчетный год | Отклонение от | ||
| План | Факт | прошлого года | Плана | ||
| Среднегодовая численность рабочих (ЧР) | 1107 | 903,7 | 892 | 215 | -11,7 |
| Отработано за год одним рабочим: | |||||
| дней (Д) | 215 | 220 | 216 | 1 | -4 |
| часов (Ч) | 1672 | 1749 | 1686 | 14 | -63 |
| Средняя продолжительность рабочего дня (П), ч | 7,7767 | 7,95 | 7,8056 | 0,0289 | -0,1444 |
| Фонд рабочего времени, ч | -204632,3 | -278210,8 | 240392,6 | 57396 | -37818,2 |
|
В том числе сверхурочно Отработанное время, тыс. ч |
1630 | - | 1485 | -145 | +1485 |
Фонд рабочего времени (ФРВ) зависит от численности рабочих (ЧР), количества отработанных дней одним рабочим в среднем за год (Д) и средней продолжительности рабочего дня (П):
ФРВ = ЧР х Д х П = 240392,6 час.
На анализируемом предприятии фактический фонд рабочего времени меньше планового на 37818,2 ч. Влияние факторов на его изменение можно установить способом цепной подстановки:
DФРВчр=(ЧРф-ЧРпл) х Дпл х Ппл=-204632,3 ч.
DФРВд=(Дф-Дпл) х ЧРф х Ппл=-283654,6 ч.
DФРВп=(Пф-Ппл) х Дф х ЧРф=-278210,8 ч.
Как видно из приведенных данных, имеющиеся трудовые ресурсы предприятие использует недостаточно полно. В среднем одним рабочим отработано по 216 дней вместо 220, в связи с чем, сверхплановые целодневные потери рабочего времени составили на одного рабочего 4 дня, а на всех - 1112 дней, или 8840,4 (1112 х 7,95).
Существенны и внутрисменные потери рабочего времени: за один день они составили 0,1444 ч, а за все отработанные дни всеми рабочими – 278210,8ч. Общие потери рабочего времени – (1686-1749) х 278 = 17514 ч. В действительности они еще выше в связи с тем, что фактический фонд отработанного времени включает в себя и сверхурочно отработанные часы (1485 ч). Если их учесть, то общие потери рабочего времени составят 4,05%.
Однако, несмотря на значительное уменьшение ФРВ по сравнению с планом, в целом следует отметить неплохое использование имеющихся трудовых ресурсов, т.к. ФРВ сократился в основном за счет недостатка в численности ППП, тогда как общие потери рабочего времени составили всего 4,05%.
Для выявления причин целодневных и внутрисменных потерь рабочего времени сопоставляют данные фактического и планового баланса рабочего времени (таблица 6.). Они могут быть вызваны разными объективными и субъективными обстоятельствами, не предусмотренными планом: дополнительными отпусками с разрешения администрации, заболеваниями рабочих с временной потерей трудоспособности, прогулами, простоями из-за неисправности оборудования, машин, механизмов, из-за отсутствия работы, сырья, материалов, электроэнергии, топлива и т.д. Каждый вид потерь анализируется подробнее, особенно те, которые зависят от предприятия. Уменьшение потерь рабочего времени по причинам, зависящим от трудового коллектива, является резервом увеличения производства продукции, который не требует дополнительных капитальных вложений и позволяет быстро получить отдачу/13/.
Как выяснилось, на предприятии большая часть потерь вызвана субъективными факторами: дополнительные отпуска с разрешения администрации, прогулы, простои, что можно считать неиспользованными резервами увеличения фонда рабочего времени.
Таблица 9 - Анализ использования фонда рабочего времени
| Показатель | На 1 рабочего | Отклонение от плана | ||
| план | Факт | на 1 рабочего | На всех рабочих | |
| Календарное количество дней | 365 | 365 | - | - |
| В том числе: | ||||
| Праздничные | 9 | 9 | - | - |
| Выходные дни | 52 | 52 | - | - |
| Выходные субботы | 50 | 50 | - | - |
| Номинальный фонд рабочего времени, дни | 254 | 254 | - | - |
| Неявки на работу, дни | 34 | 38 | +4 | +1112 |
| В том числе: | ||||
| Ежегодные отпуска | 24 | 24 | - | - |
| Отпуска по учебе | 5 | 8 | +3 | +834 |
| Отпуска по беременности и родам | 2 | 0 | -2 | -556 |
| Доп. отпуска с разрешения | ||||
| Администрации | 1 | 2 | +1 | +278 |
| Болезни | 2 | 1,7 | -0,3 | -83,4 |
| Прогулы | - | 0,3 | +0,3 | +83,4 |
| Простои | - | 2 | +2 | +556 |
| Явочный фонд рабочего времени, дни | 220 | 216 | -4 | -1112 |
| Продолжительность рабочей смены, ч | 8 | 8 | - | - |
| Бюджет рабочего времени, ч | 1760 | 1728 | -32 | -8896 |
| Предпраздничные сокращенные дни, ч | 9 | 9 | - | - |
| Льготное время подросткам, ч | 2 | 1,8 | -0,2 | -55,6 |
| Внутрисменные простои, ч | - | 31,2 | +31,2 | +8673,6 |
| Полезный фонд рабочего времени, ч | 1749 | 1686 | -63 | -17514 |
| Средняя продолжительность рабочей смены, ч | 7,95 | 7,8056 | -31,1904 | -8670,93 |
| Сверхурочно отработанное время, ч | - | 5,342 | +5,342 | +1485 |
| Непроизводительные затраты рабочего времени | - | 37,924 | +37,924 | +10543 |
Изучив потери рабочего времени, необходимо установить непроизводительные затраты труда, которые складываются из затрат рабочего времени в результате изготовления забракованной продукции и исправления брака, а также в связи с отклонениями от технологического процесса. Для определения их величины используют данные о потерях от брака.
Таблица 10 - Данные для расчета непроизводительных затрат рабочего времени
| Показатель | Сумма, тыс. руб. |
| Производственная себестоимость товарной продукции | 9905 |
| Заработная плата рабочих | 7618 |
| Заработная плата производственных рабочих | 5767,276 |
| Материальные затраты | 337 |
| Себестоимость забракованной продукции | 189 |
| Затраты на исправление брака | 117 |
По данным таблицы 7 определяем:
а) удельный вес заработной платы производственных рабочих в производственной себестоимости товарной продукции: 5767,276/9905 х 100 = 58,2%;
б) сумму заработной платы в себестоимости окончательного брака: 189 х 58,2% = 110,8 тыс. руб.;
в) удельный вес зарплаты производственных рабочих в производственной себестоимости товарной продукции за вычетом сырья и материалов, полуфабрикатов и комплектующих изделий: 5767,276/(9905 - 337) х 100 = 60,3%;
г) заработную плату рабочих по исправлению брака: 117 х 60,3/100 = 70,551 тыс. руб.;
д) заработную плату рабочих в окончательном браке и на его исправление: 110,8 + 70,551 = 181,351 тыс. руб.;
е) среднечасовую зарплату рабочих: 7618 тыс. руб. / 468906 чел.-ч. = 16,25 руб.;
ж) рабочее время, затраченное на изготовление брака и его исправление: 181,351 тыс. руб. / 16,25 = 11016 чел.-ч.
Потери рабочего времени в связи с отклонением от нормальных условий работы рассчитывают делением суммы доплат по этой причине на среднюю зарплату за 1 ч. Основываясь на данных Таблицы 7 получаем:
(126,807 + 13,351)/16,25=8625,1 чел.-ч.
Сокращение потерь рабочего времени - один из резервов увеличения выпуска продукции. Чтобы подсчитать его, необходимо потери рабочего времени (ПРВ) по вине предприятия умножить на плановую среднечасовую выработку продукции:
DВП = ПРВ х ЧВпл = (15964,26 + 10543) х 19,18 руб= 508,409 тыс. руб.
Однако надо иметь в виду, что