Аналіз маркетингової та фінансово-господарської діяльності підприємства МПП "Монтажник"
РЕФЕРАТ
сторінок 45, рисунків 1, таблиць 3, джерел 24, додатків 12
Ключові слова: планування виробництва, показники фінансового стану, фінансова звітність, фінансовий аналіз, фінансовий стан підприємства, маркетинговий аналіз, рентабельність, ліквідність, маркетинг
Об’єкт практики: МПП «Монтажник».
Мета роботи: проведення аналізу маркетингової діяльності підприємства та аналіз фінансово–господарської діяльності підприємства, визначити важливі напрямки підвищення використання фінансових ресурсів, та надання пропозицій щодо поліпшення роботи маркетингу.
Проведено аналіз маркетингової діяльності підприємства та аналіз фінансово-господарської діяльності підприємства, зазначено важливі напрямки підвищення ефективності використання фінансових ресурсів, надано пропозиції щодо поліпшення роботи відділу маркетингу.
В процесі практики були використані: офісне програмне забезпечення Microsoft Excel, Microsoft Paint, Microsoft Word.
ЗМІСТ
ВСТУП
1. ЗАГАЛЬНА ХАРАКТЕРИСТИКА ПІДПРИЄМСТВА МПП «МОНТАЖНИК»
2.ОРГАНІЗАЦІЯ ТА УПРАВЛІННЯ МАРКЕТИНГОВОЮ СЛУЖБОЮ ПІДПРИЄМСТВА
3. АНАЛІЗ ФІНАНСОВОГО СТАНУ ПІДПРИЄМСТВА
4. АНАЛІЗ МАРКЕТИНГОВОЇ ДІЯЛЬНОСТІ ПІДПРИЄМСТВА
5. ПРОПОЗИЦІЇ ЩО ДО ВДОСКОНАЛЕННЯ МАРКЕТИНГОВОГО КОМПЛЕКСУ ПІДПРИЄМСТВА
ВИСНОВКИ
СПИСОК ВИКОРИСТАНОЇ ЛІТЕРАТУРИ
ДОДАТКИ
ВСТУП
Маркетинг - комплексна система організації виробництва, збуту продукції та надання послуг, орієнтована на задоволення потреб конкретних споживачів і отримання прибутку на основі досліджень і прогнозування ринку, вивчення внутрішнього і зовнішнього середовища підприємства, розробки стратегії і тактики поведінки на ринку за допомогою маркетингових програм.
У цих програмах закладені заходи щодо поліпшення якості послуг, вивчення споживачів, конкурентів і конкуренції, за забезпечення цінової політики, формування попиту, стимулювання збуту і рекламі, організації технічного сервісу і розширення асортименту що представляються послуг.
Маркетинг як породження ринкової економіки є в певному сенсі філософією виробництва і надання послуг, повністю підпорядкованої умов і вимог ринку, що знаходиться в постійному динамічному розвитку під впливом широкого спектру економічних політичних, науково-технічних і соціальних факторів.
Об'єктом дослідження є МПП «Монтажник» метою діяльності якого є отримання прибутку і задоволення за його рахунок економічних і соціальних потреб.
Предметом господарської діяльності суб'єкта господарювання є виконання будівельних робіт для чого підприємство здійснює наступні види діяльності: укладання труб, розкладка трубопроводів каналізації з поліетиленових труб, фарбування раніше пофарбованих поверхонь, фарбування стін, кладка плитки.
Метою економіко-маркетингової практики є проведення аналізу підприємства за на наступними показниками: фінансовий стан, та стан маркетингової діяльності підприємства.
Виходячи з поставленої мети необхідно вирішити наступні задачі:
ознайомитись із загальною характеристикою МПП «Монтажник;
розглянути структуру маркетингової служби підприємства, її цілі, завдання та роль у виробничо-збутовому процесі підприємства;
проаналізувати розрахунки фінансовий стан підприємства;
проаналізувати товарний асортимент та мікросередовище підприємства, дати оцінку конкурентного середовища підприємства;
розробити пропозиції щодо удосконалення відділу маркетингу.
Аналітичний період складає 3 роки, а саме 2006-2008 рр.
1. ЗАГАЛЬНА ХАРАКТЕРИСТИКА ПІДПРИЄМСТВА МПП «МОНТАЖНИК»
Мале приватне підприємство "Монтажник" було створено 1990 року. Підприємство створено з метою:
виконання ремонтно-будівельних і будівельно-монтажних робіт;
випуску будівельних матеріалів і товарів народного споживання; посередницької діяльності;
торгово-закупівельних операцій;
організації серії магазинів роздрібної, оптової, виїзної торгівлі, обслуговування і ремонту автомобілів, транспортних послуг.
МПП "Монтажник" орієнтується на споживчий ринок робіт і послуг, на основі повного господарського розрахунку забезпечує самооплатність і фінансування витрат на удосконалення виробництва, спеціальний розвиток і матеріальне стимулювання працівників, цілком відповідає за результати своєї виробничої та господарської діяльності, за виконання зобов'язань перед партнерами, споживачами, бюджетом, банком, трудовим колективом, відповідно до діючого законодавства.
Підприємство самостійно здійснює свою господарську діяльність, визначає перспективи розвитку, виходячи з кон'юнктури ринку, розпоряджається продукцією, що випускається, прибутком, що залишився після сплати податків та інших обов'язкових платежів.
Прибуток, отриманий підприємством у результаті його господарської діяльності, підлягає оподатковуванню згідно з законодавством і після виплати податків, інших обов'язкових платежів, відсотків за кредит, штрафів і санкцій використовується для створення фондів підприємства.
Для досягнення цілей діяльності МПП “Монтажник”:
має право від свого імені укладати угоди (договори, контракти), здобувати майнові й особисті немайнові права і нести обов'язки, виступати позивачем і відповідачем у суді, арбітражі, здійснювати інші дії, що не суперечать законодавству;
має право самостійного ведення експортних і імпортних операцій на зовнішньому ринку, необхідних для його господарської діяльності у встановленому законом порядку;
має право робити угоди у вільно конвертованій валюті на внутрішньому ринку, брати участь у валютних аукціонах;
може здобувати і представляти права на володіння і використання охоронних документів, технологій, і іншої технічної інформації;
самостійно витрачати свої кошти, зараховані на його розрахунковий і валютний рахунки в банках;
має право користуватися кредитами в іноземній і національній валюті у державних, комерційних або акціонерних банках, а також у формі облігаційних позик, на умовах, обумовлених законодавством;
має право на добровільній основі вступати в об'єднання з іншими державними й іншими підприємствами і організаціями в країні і за рубежем, виступати засновником і бути учасником асоціацій, акціонерних і інших суспільств на території країни і за рубежем;
має право брати участь у створенні і діяльності на території своєї і закордонної країни спільних підприємств, міжнародних об'єднань і організацій за участю іноземних юридичних осіб і громадян;
має право здійснювати випуск акцій і інших цінних паперів відповідно до діючого законодавства.
Структура МПП «Монтажник» представлена сукупністю відділів, взаємопов’язаних і взаємодіючих для нормального функціонування підприємства.
Засновник є директором малого приватного підприємства. Директор діє на принципах єдиноначальності, керує всією діяльністю й організує роботу підприємства. Директор підприємства без доручення від імені малого підприємства представляє його у відносинах з різними підприємствами і державними органами, розпоряджається майном підприємства, укладає угоди, у тому числі трудові, видає доручення, відкриває в банку розрахунковий і інший рахунки, вносить зміни і доповнення в статут, затверджує і змінює штатний розклад. У межах компетенції директор видає укази і дає вказівки, обов'язкові для всіх працівників підприємства. При необхідності підприємство може залучати виконавців для виконання робіт із трудових угод. Відділ маркетингу МПП «Монтажник» є самостійним структурним підрозділом підприємства, завданнями якого є:
аналіз місця підприємства на ринку, його фінансово-господарської діяльності й ефективності управління підприємством;
розробка маркетингової стратегії;
виявлення ключових внутрішніх і зовнішніх проблем підприємства і розробка оптимальних засобів їхнього рішення;
розробка стратегії розвитку підприємства;
дослідження існуючих мереж збуту і систем постачання;
аналіз споживчих властивостей послуг, які надаються, і вимог покупців;
організація реклами і стимулювання збуту.
Начальник відділу маркетингу займається розробкою стратегічних і детальних планів підприємства в усіх напрямках маркетингової діяльності.
Менеджер - маркетолог займається плануванням і проведенням маркетингових кампаній підприємства.
Фахівець з маркетингових досліджень забезпечує проведення маркетингових досліджень, необхідних для рішення оперативних і стратегічних завдань підприємства.
До основних функцій відділу маркетингу МПП «Монтажник» належать:
організація процесу маркетингових досліджень;
складання за результатами маркетингових досліджень прогнозів розвитку ринку;
пошук і систематизація інформації про основні характеристики ринку послуг, ціни на будівельні послуги, географічний розподіл послуг тощо;
збір інформації про конкурентів, виявлення сильних і слабких сторін конкурентів за якістю послуг, ціновою політикою; збутом, формами здійснення розрахунків;
розробка пропозицій щодо ефективного розподілу і використання всіх ресурсів - матеріальних, фінансових, трудових, землі і технологій; розробка стратегії поводження підприємства на ринку послуг;
проведення економічного аналізу асортименту будівельних послуг, підготовка пропозицій по оптимізації асортименту;
визначення потреб споживачів у послугах, що надає підприємство, виявлення потреби споживачів у нових видах послуг;
координація діяльності всіх функціональних підрозділів щодо збору та аналізу комерційно-економічної інформації, створення банку даних щодо маркетингу послуг підприємства;
підготовка пропозицій щодо формування фірмового стилю підприємства тощо.
Як і інші підприємства МПП «Монтажник» має ряд витрат:
придбання товарно-матеріальних цінностей;
плата за послуги субпідрядників (наймання робітників інших підприємств для виконання отриманого замовлення);
плата за розрахунково-касове обслуговування (оплата за користування розрахунковим рахунком);
оплата праці;
відрахування із заробітної плати (у пенсійний фонд, фонд безробіття, на соціальне страхування по тимчасовій утраті працездатності, на соціальне страхування від нещасних випадків на виробництві й ін.);
податки (комунальний податок, податок на землю, транспортний податок, охорона навколишнього середовища, податок на воду й ін.);
Дане підприємство не здійснює кредитну політику, оскільки володіє достатніми коштами для проведення своєї діяльності. Розрахунки по господарським та іншим операціям МПП «Монтажник» здійснює в національній валюті. Розрахунки з даним підприємством можуть здійснюватися по безготівковому розрахунку, розрахунку готівкою або за допомогою розрахункового рахунка.
МПП «Монтажник» не використовує інвестиції, оскільки має досить коштів для того, щоб здійснювати свою діяльність, а за допомогою отриманих доходів дане підприємство покриває свої витрати.
2. ОРГАНІЗАЦІЯ ТА УПРАВЛІННЯ МАРКЕТИНГОВОЮ СЛУЖБОЮ ПІДПРИЄМСТВА
Організація маркетингу в МПП “Монтажник” має ряд особливостей, що визначаються специфікою діяльності такого роду підприємств. Будучи, по своїй суті, виробничої організацією, кінцевий результат її виробничого процесу - об'єкт завершеного будівництва, як товар не розглядається, він виступає, в основному, в якості іміджевого, рекламного елементу. У вигляді товару МПП “Монтажник” пропонує покупцю (замовнику) певний комплекс виробничих послуг, виступаючи на конкретному сегменті будівельного ринку, як сервісного підприємства.
Таким чином, МПП «Монтажник» поєднує в собі одночасно характерні риси промислового підприємства та підприємства сфери обслуговування. Наслідком цього є прикордонний характер маркетингу, що викликає необхідність комплексного підходу до його організації, і надає йому специфічні риси, не характерні для більшості виробничих підприємств.
Основна мета служби маркетингу МПП «Монтажник» - це створення постійно діючої системи збору, обробки та обміну об'єктивною інформацією між усіма структурними підрозділами підприємства для забезпечення сталого, прогнозованого і керованого процесу збуту комплексу будівельних послуг.
Ефективність маркетингового управління цілком і повністю залежить від здатності управлінського апарату з'єднати розуміння тенденцій економічних процесів у всіх підрозділах підприємства.
У відповідності з класичною схемою організації маркетингу на підприємстві, його доцільно розділити на внутрішній і зовнішній. Стосовно до МПП «Монтажник» можна виділити наступні структурні елементи маркетингу це зовнішній та внутрішній:
Зовнішній маркетинг:
загальний маркетинг зовнішнього середовища - проводиться з метою виявлення факторів, здатних вплинути на економічну діяльність підприємства (політична, економічна, соціальна, правова обстановка);
маркетинг будівельного ринку - виявлення пріоритетних напрямків, динаміки, структури та загальних тенденцій розвитку, відбір цільових ринків;
маркетинг будівельних проектів - сегментація, аналіз реальних і потенційних споживачів будівельних послуг, вивчення вимог та умов замовника;
маркетинг будівельних технологій, матеріалів і устаткування (маркетинг інновацій) - припускає вивчення, аналіз і визначення економічної доцільності освоєння, розробки та використання нових будівельних технологій і матеріалів на поточних і перспективних об'єктах;
маркетинг конкурентів - аналіз стану договірних відносин, цінової політики, що використовуються технологій, способів фінансування, методів організації, якості, гарантій і термінів виконання робіт;
маркетинг субпідрядних будівельних організацій (проводиться за тими ж показниками, що й аналіз конкурентів);
маркетинг постачальників - аналіз асортименту, цін, якості, термінів та умов поставки будівельних матеріалів і устаткування;
маркетинг робочої сили вивчення, аналіз попиту та пропозиції робочої сили, моніторинг рівня заробітної плати, існуючої системи матеріального стимулювання персоналу;
маркетинг інформаційних комунікацій - аналіз існуючих і пошук нових джерел отримання комерційної інформації, вивчення рекламного ринку, отримання вихідних даних для вироблення рекламної стратегії і тактики підприємства;
маркетинг банківських та страхових послуг - аналіз умов надання банківських кредитів, гарантій, інвестиційної політики банків, умов та порядку страхування будівельних ризиків.
Внутрішній маркетинг:
маркетинг менеджменту - аналіз відповідності існуючий системи управління, планування та організаційної структури підприємства рівнем розв'язуваних поточних і перспективних завдань;
маркетинг збуту - вивчення і аналіз процесу організації продажу будівельних послуг, ефективності реклами, кількісних і якісних показників збуту, ходу реалізації договорів будівельного підряду;
маркетинг виробничого процесу - оцінка стану технічного і технологічного рівня, ефективності організації робіт, вивчення та аналіз взаємодії структурних підрозділів підприємства;
маркетинг персоналу - оцінка кількісних і якісних показників персоналу (освітнього, професійного рівня, кваліфікації), психологічного клімату, рівня заробітної плати, системи мотивацій, соціальних пільг;
фінансовий маркетинг - аналіз і вироблення цінової політики, визначення рівня рентабельності кожного структурного підрозділу і підприємства в цілому;
маркетинговий контроль (аудит) - комплексний аналіз реалізації маркетингової концепції підприємства, тактичних і стратегічних планів розвитку [13].
Чітка структурна побудова маркетингу дає можливість правильно зрозуміти і розставити пріоритети в роботі, раціонально розподілити функціональні обов'язки між підрозділами підприємства в частині маркетингу та здійснювати контроль над їх виконанням.
При організації маркетингової діяльності МПП «Монтажник» необхідно враховувати ряд особливостей. Основними з них є:
недосконалість та нестабільність правової бази будівельного сектора економіки, в результаті чого досить вільно трактуються і постійно змінюються державні та регіональні «правила гри»;
відсутність достовірної інформації про стан будівельного ринку, так як існуюча система оподаткування змушує будівельні підприємства приховувати справжні обсяги виробництва і реальні фінансові (статистичні) показники;
велика (вирішальна) роль суб'єктивного фактора у виборі замовником підрядної будівельної організації, коли визначальним є рівень особистих стосунків керівників підприємств, попередній досвід спільної роботи, рекомендації спільних знайомих, матеріальна зацікавленість осіб, уповноважених приймати рішення про вибір підрядника;
висока ступінь фінансових та іміджевих ризиків: при виконанні будівельних робіт на об'єкті, кошторисна вартість якого порівнянна з річним оборотом фірми, з урахуванням штрафних санкцій, передбачених договором будівельного підряду, будь-яке значне порушення термінів, гарантій, або низька якість робіт, ставить підприємство на грань банкрутства і призводить до безповоротної втрати позитивного іміджу, як самою фірмою, так і її керівництвом;
низька мобільність будівельної організації (підготовка додаткового виду послуг, як товару, в тому числі, вигляді нових будівельних технологій і матеріалів, займає великий період часу, необхідний для її вивчення, вибору, освоєння, навчання персоналу та попередньої практичної відпрацювання на другорядних об'єктах);
яскраво виражений колективний характер роботи;
необхідність диференційованого, максимально коректного підходу до підприємств-конкурентів, це викликано тісної взаємозв'язком компаній в рамках будівельного ринку, де ваш сьогоднішній субпідрядник завтра на іншому об'єкті виступає в якості генерального підрядника, і навпаки.
Отже, зазначимо деякі аспекти які важливі для подальшої діяльності МПП «Монтажник»:
з метою отримання найбільш достовірних даних при зборі вихідної інформації для подальшого аналізу, необхідно користуватися максимально можливим кількістю не пов'язаних між собою джерел;
для досягнення оперативності у зборі інформації та якісної підготовки комерційної пропозиції;
завчасно оцінити можливість і доцільність участі підприємства в реалізації проекту;
здійснити особистий контакт з замовником, або його представником, для отримання докладної інформації про вимоги по технології, організації, якості і термінів виконання робіт, обсяг та умови фінансування; на підставі наявної проектної документації, виділити коло проблем в плані організації і технології виконання будівельних робіт, і запропонувати замовнику економічно обґрунтовані шляхи їх вирішення аж до внесення змін в архітектурно-планувальне завдання і навіть в готову проектну документацію;
на стадії проектування підготувати, обґрунтувати і внести пропозиції по використанню в процесі будівництва своїх (бажано ексклюзивних) технологій і матеріалів, що в разі їх прийняття, гарантує отримання будівельного підряду;
в ході особистого контакту з замовником, продемонструвати і документально підтвердити свою кваліфікацію, бачення і шляхи вирішення організаційних, технологічних та інших проблем з організації будівельного процесу з метою створення позитивного іміджу з перспективою на подальшу співпрацю;
отримати додаткову інформацію про підприємства-конкурентів.
Форма пропозиції передбачуваних до використання матеріалів, технологій та комплексу будівельних послуг повинна носити відкритий, порівняльний характер, що дозволяє замовнику зробити здається самостійним вибір на користь вашого пропозиції; (прийнятний є порівняльна таблиця технічних, експлуатаційних і вартісних характеристик використовуваних вами і аналогічних за призначенням технологій, матеріалів та послуг з якої явно проглядаються переваги вашого варіанту) [4].
Отже, здійснення маркетингової діяльності на підприємстві вимагає створення такої організаційної структури яка дозволила б реалізувати весь комплекс маркетингу, що забезпечує проведення маркетингових досліджень по вивченню перспектив попиту, вимог споживачів до якості послуг, тенденцій цих вимог під впливом змінюються умов життя. Кінцева мета функціонування маркетингових служб - підпорядкування всієї господарської та комерційної діяльності підприємства законам існування та розвитку ринку. На сьогоднішній день без добре налагодженої системи маркетингових служб підприємствам важко, а часом неможливо вижити в конкурентній боротьбі. Підприємствам, що спеціалізуються на наданні послуг, необхідно підвищувати продуктивність праці, кількість не знижуючи при цьому якості, стандартизувати послуги, розробляти методики ефективного обслуговування, використовувати сучасні технології.
3. АНАЛІЗ ФІНАНСОВОГО СТАНУ ПІДПРИЄМСТВА
Метою оцінювання фінансового стану підприємства є пошук резервів підвищення рентабельності виробництва та зміцнення комерційного розрахунку як основи стабільної роботи підприємства і виконання ним зобов’язань перед бюджетом, банком і іншими фінансовими установами.
Для аналізу фінансового стану підприємства використовують офіційні форми річної бухгалтерської звітності: ф. №1 “Бухгалтерський баланс”, ф. №2 “Звіт про фінансові результати”.
Для аналізу фінансового стану підприємства використовуються такі основні показники як: коефіцієнт фінансової автономії, коефіцієнт фінансової залежності, коефіцієнт маневреності власного капіталу, фондовіддача, коефіцієнт загальної (поточної) ліквідності, коефіцієнт швидкої ліквідності, коефіцієнт оцінки ліквідності, рентабельність сукупного капіталу, рентабельність власного капіталу, валова рентабельність продажів, коефіцієнт оборотності активів, коефіцієнт оборотності дебіторської заборгованості.
Розрахуємо та охарактеризуємо кожен з вищеназваних показників на кінець звітного періоду.
Коефіцієнт фінансової автономії (незалежності) коефіцієнт характеризує частку власних коштів підприємства (власного капіталу) в загальній сумі коштів, авансованих в його діяльність.
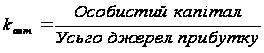 ,
(3.1)
2006 рік:
 ;
2007 рік:
 ;
2008 рік:
 .
Чим вище значення цього коефіцієнта, тим фінансово стійкіша, стабільніше та більш незалежне від зовнішніх кредиторів підприємство. На практиці встановлено, що загальна сума заборгованості не повинна перевищувати суму власних джерел фінансування, тобто джерела фінансування підприємства повинні бути хоча б наполовину сформовані за рахунок власних коштів. Таким чином, критичне значення коефіцієнта автономії - 0,5.
Коефіцієнтом, зворотним коефіцієнту фінансової автономії є коефіцієнт фінансової залежності. Коефіцієнт фінансової залежності розраховується за формулою:
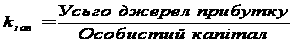 ,
(3.2)
2006 рік:
 ;
2007 рік:
 ;
2008 рік:
 .
Критичне значення коефіцієнта фінансової залежності - 2. Зростання цього показника в динаміці означає збільшення частки позикових коштів у фінансуванні підприємства, а отже, і втрату фінансової незалежності. Якщо його значення знижується до одиниці, то це означає, що власники повністю фінансують своє підприємство.
Виходячи з розрахунку показника можемо зробити висновок про збільшення частини позикового капіталу у фінансуванні підприємства, тобто стан цього показника у 2008 р. є негативним, бо значення kзал перевищило критичне значення й склало 9,23.
Коефіцієнт маневреності власного капіталу. Цей показник показує, яка частина власного оборотного капіталу знаходиться в обігу, тобто в тій формі, яка дозволяє вільно маневрувати цими коштами, а яка капіталізований. Коефіцієнт повинен бути достатньо високим, щоб забезпечити гнучкість у використанні власних коштів підприємства.
Коефіцієнт маневреності власного капіталу розраховується як відношення власного оборотного капіталу підприємства до власних джерел фінансування:
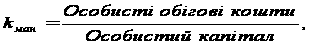 (3.3)
2006 рік:
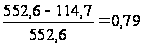 ;
2007 рік:
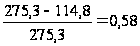 ;
2008 рік:
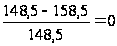 .
Отримані дані свідчать про не можливість підприємства виконати свої зовнішні зобов’язання за рахунок використання власних коштів.
Фондовіддача. Значення даного показника рівняється чисельнику від ділення об’єму реалізованої продукції на середньорічну вартість основних засобів. Розраховується за наступною формулою:
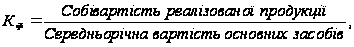 (3.4)
2006 рік:
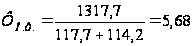 ;
2007 рік:
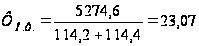 ;
2008 рік:
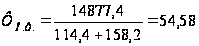 .
Проаналізувавши даний коефіцієнт можна зробити висновок про те що підприємство ефективно використовує основні фонди в 2008 році в порівнянні з 2006 роком.
Коефіцієнт загальної (поточної) ліквідності показує, в якій мірі наявні оборотні активи достатні для задоволення поточних зобов’язань. Логіка, що стоїть за розрахунком даного коефіцієнта, полягає в тому, що оборотні активи повинні бути повністю переведені в грошові кошти протягом одного року, а поточні зобов’язання також необхідно сплатити протягом року.
Згідно з загальноприйнятим стандартам, вважається, що цей коефіцієнт повинен знаходитися в межах від одиниці до двох. Нижня межа зумовлена тим, що оборотних коштів повинне бути щонайменше досить для погашення короткострокових зобов’язань, інакше компанія виявиться під загрозою банкрутства. Перевищення короткострокових коштів над зобов’язаннями більш ніж в два (три) рази вважається також небажаним, оскільки може свідчити про порушення структури капіталу. Коефіцієнт розраховується за формулою:
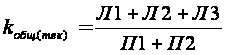 , (3.5)
2006 рік:
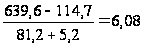 ;
2007 рік:
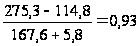 ;
2008 рік:
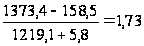 .
Стан цього показника у 2008 р. є задовільним, бо значення коефіцієнта не перевищує норму, але в 2007 р. цей показник значно зменшився це свідчить про те, що підприємство вклало гроші в основні фонди, а також про збільшення поточних зобов’язань. Слід зазначити що коефіцієнт поточної ліквідності характеризує тільки наявність оборотних коштів, але не їх якість.
Коефіцієнт швидкої ліквідності вважається більш жорстким тестом на ліквідність, тому що при його розрахунку не береться до уваги найменш ліквідна частина оборотних активів – повільно реалізовані активи (ЛЗ). Нормальний рівень Кшл вважається тоді, коли коефіцієнт близький до одиниці.
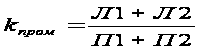 , (3.6)
2006 рік:
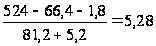 ;
2007 рік:
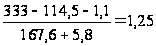 ;
2008 рік:
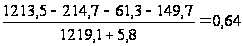 .
У 2006 році цей коефіцієнт становив 5,28 в 2007 та 2008 роках він зменшився і відповідно становить 1,25 та 0,64, що свідчить про те, що він зменшується за рахунок збільшення поточних зобов'язань, а саме збільшення дебіторської заборгованості, що призводить до зменшення грошових коштів і до збільшення короткострокової кредиторської заборгованості.
Коефіцієнт оцінки ліквідності за показниками першої групи активів називається коефіцієнтом абсолютної ліквідності. У західній практиці коефіцієнт абсолютної ліквідності розраховується рідко. У країнах з перехідною економікою його оптимальне значення визнається на рівні 0,2 – 0,35. Значення вище 0,35 не завжди потрібно, так як надлишок грошових коштів свідчить про неефективне їх використання.
Формула розрахунку коефіцієнта абсолютної ліквідності має такий вигляд:
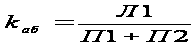 , (3.7)
2006 рік:
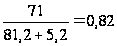 ;
2007 рік:
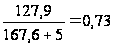 ;
2008 рік:
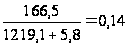 .
Цей коефіцієнт показує, яка частина поточної заборгованості може бути покрита негайно. У 2008 р. цей коефіцієнт значно зменшився в порівнянні з 2006 роком, це відбулося за рахунок зменшення грошових коштів у національній та іноземній валюті, тобто, частина короткострокових позикових зобов'язань, які підприємство може погасити негайно, значно зменшилась.
Рентабельність сукупного капіталу. Показник рентабельності власного капіталу становить інтерес, перш за все, для інвесторів. Цей коефіцієнт розраховується наступним чином:

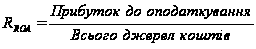 ,
(3.8)
2008 рік:
 .
Даний показник неможливо розрахувати на 2006 та 2007 роки, за відсутності даних в балансі підприємства.
Рентабельність власного капіталу показує, скільки грошових одиниць чистого прибутку заробила кожна одиниця, вкладена власниками компанії. Розраховується за формулою:
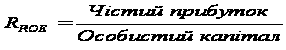 ,