Анализ хозяйственной и финансовой деятельности предприятия на примере ООО "НПРС-1"
Таким образом, на одном конце цепочки – принятие решений по управлению производством, которые опираются на плановые данные, полученные на другом конце цепочки – планировании финансового обеспечения.
Планирование в разрезе объектов разработки и технологических операций
Для принятия решений о распределении ресурсов недостаточно знать только объем и структуру имеющихся ресурсов. Для того, чтобы максимально эффективно использовать ресурсы, необходимо знать структуру эффективности объектов, на которые эти ресурсы направляются.
Система управления производством ООО «НПРС-1» - есть инструмент управления объектами разработки. Процесс управления набором объектов разработки включает в себя принятие решений о проведении тех или иных мероприятий на тех или иных месторождениях, т.е. о распределении между ними ресурсов. Для того, чтобы добиваться максимальной суммарной эффективности деятельности Общества, необходимо распределять ресурсы таким образом, чтобы максимизировать отдачу, где себестоимость услуг ниже. Для обеспечения принятия решений в соответствии с описанной логикой необходимо, чтобы информация о запланированных операциях (мероприятиях и работах) и из стоимости представлялась в привязке к объектам разработки, на которых предполагается их осуществить. Тогда набор, рассчитываемых ФЭУ, целевых показателей, на основании которых корректируются (оптимизируются) производственные планы, должен содержать не только данные об имеющихся ресурсах, но и информацию о себестоимости услуг на каждом объекте.
1.5 Характеристика объекта прохождения производственной практики (УПС)
Управление по ремонту скважин (УПС) является структурным подразделением ООО «НПРС-1». УПС создается и ликвидируется приказом генерального директора Общества.
УПС подчиняется непосредственно главному инженеру.
В своей деятельности работники УПС руководствуются действующим законодательством и другими нормативными актами, приказами, распоряжениями руководителей Общества, настоящим положением и инструкциями действующими в Обществе, должностными инструкциями, правилами внутреннего трудового распорядка, другими документами, касающимися деятельности цеха, системой управления промышленной, пожарной и экологической безопасности, охраной труда и предупреждения чрезвычайных ситуаций в ООО «НПРС-1».
УПС организует производственную деятельность в соответствии с утвержденными планами, мероприятиями и оперативными заданиями по ремонту скважин. Для осуществления своей деятельности цех наделяется основными фондами, обеспечивается материально-техническими средствами, транспортом и надежной связью.
Конкретные обязанности работников УПС в области промышленной безопасности и охраны труда отражаются в их должностных инструкциях с учетом структуры подразделения.
Все работники УПС обязаны обеспечивать выполнение работ на опасных производственных объектах в соответствии с действующими нормативными правовыми актами и нормативными техническими документами Российской Федерации и Общества.
Ответственность за состояние условий труда и промышленной безопасности на объектах УПС при выполнении работ персоналом сторонних организаций регламентируется «Положением о взаимодействии ООО «НПРС-1» с подрядными организациями в области охраны труда, промышленной и пожарной безопасности».
Организационная структура УПС
Всего в управлении по ремонту скважин работает 99 человек, из которых 15 человек являются инженерно-техническими работниками, а 84 человека осуществляют непосредственно производственную деятельность цеха.
Возглавляет организационную структуру начальник упарвления, в прямом подчинении которого находится его заместитель, также начальнику подчиняется ведущий инженер.
Всего в управлении работают 6 бригад. Каждая бригада занимается определенным видом ремонтных воздействий.
Структура и штатная численность УПС утверждаются генеральным директором Общества, исходя из объема и условий работы, поставленных задач.
Распределение функциональных обязанностей работников УПС осуществляется начальником цеха в соответствии с Положением и должностными инструкциями.
Задачи и функции УПС
Задачами УПС являются:
1. Выполнение плановых заданий по ремонту скважин, подготовке и сдаче работ при минимально возможной себестоимости.
2. Соблюдение и выполнение планово-оценочных показателей и удельных нормативов.
3. Соблюдение требования охраны труда, промышленной и пожарной безопасности в Обществе.
4. Правильное применение средств индивидуальной и коллективной защиты.
5. Прохождение обучения промышленной безопасности, безопасным методам и приемам выполнения работ, инструктажей по охране труда, стажировку на рабочем месте и проверку знаний требований трудовой, производственной и пожарной безопасности.
6. Соблюдение требований трудовой, производственной и технологической дисциплины, правил внутреннего трудового распорядка Общества.
7. Прохождение обязательного предварительного (при поступлении на работу) и периодического (в течение трудовой деятельности) медицинского осмотра (обследования) и выполнение рекомендации по результатам проведенных обследований.
8. Соблюдение законов и иных нормативно-правовых актов РФ в области защиты населения и территорий от чрезвычайных ситуаций.
9. Соблюдение мер безопасности повседневной трудовой деятельности, недопущение нарушений производственной и технологической дисциплины, требований экологической безопасности, которые могут привести к возникновению чрезвычайных ситуаций.
10. Выполнение установленных правил поведения при угрозе и возникновении чрезвычайной ситуации.
11. При необходимости оказание содействий в проведении аварийно-спасательных и других неотложных работ
12. Изучение основных способов защиты населения и территорий от чрезвычайных ситуаций, приемы оказания первой медицинской помощи пострадавшим. В соответствии с задачами на управление возложены следующие функции:
1. Выполнение планового задания по ремонту скважин с соблюдением технологических режимов работы скважин, при наименьших затратах материальных и трудовых ресурсов.
2. Установление и своевременное доведение бригадам заданий по ремонту скважин в соответствии с утвержденным плановым заданием, координация работы бригад.
3. Установление причин отклонений от утвержденных технологических режимов работы эксплуатационных скважин и других производственных объектов, составление и организация выполнения мероприятий по незамедлительному устранению и предупреждению этих нарушений.
4. Проведение промыслово-гидродинамических и геофизических исследований в эксплуатационных скважинах в соответствии с действующими правилами и инструкциями по разработке нефтяных и газовых месторождений (составление и представление в УПС графиков и заявок на проведение исследовательских работ, контроль за их качеством, проведение контрольных замеров дебитов и отбор проб жидкости из скважин).
2. Анализ финансово-хозяйственной деятельности ООО «НПРС-1»
2.1 Основные показатели работы (анализ производственно-хозяйственной деятельности)
Анализ объема производства и реализации за период 2006-2008 гг.
Таблица 1 – Основные показатели производства
| № п/п | Показатели | Ед. изм. | 2006 | 2007 | 2008 |
| 1 | Чистая выручка | млн.руб. | 4456,1 | 6297,9 | 6970,9 |
| 2 | Прибыль (убыток) от реализации | млн.руб. | 254,7 | 311,4 | 367,6 |
| 3 | Количество отремонтированных скважин | шт. | 812 | 987 | 1250 |
| 4 | Численность ПП | чел. | 612 | 645 | 705 |
По данным таблицы 1, выручка от реализации услуг без налогов и платежей на 2006 г. составила 4 456,1 млн.руб., в том числе:
- от работ, услуг - 4 433,7 млн.руб.
- от прочей реализации (товаров) - 22,4 млн.руб.
Суммарный результат от реализации всех видов услуг дал предприятию прибыль в размере 254,7 млн.руб.
Выручка от реализации услуг без налогов и платежей на 2007 г. составила 6 297,862 млн. руб., превышение по сравнению с предыдущим годом составило 1841,762 млн.руб. или 41,33%, в том числе:
- от работ, услуг - 6 267,720 млн. руб., превышение на 1834,02 млн. руб.
- от прочей реализации (товаров) - 30,142 млн. руб., превышение на 7,742 млн.руб.
Суммарный результат от реализации всех видов продукции и услуг позволил предприятию получить прибыль в размере 311,428 млн. руб., это на 56,73 млн.руб.(22,27%) больше чем в 2006 г. Выручка от реализации услуг без налогов и платежей на 2008 г. составила 6 970,898 млн. руб., превышение по сравнению с предыдущим годом составило 673,036 млн.руб. или 10,69% в том числе:
- от работ, услуг - 6 883,841 млн. руб., превышение на 616,121 млн. руб.
- от прочей реализации (товаров) - 87,057 млн. руб., превышение на 56,915 млн.руб.
Суммарный результат от реализации всех видов продукции и услуг позволил предприятию получить прибыль в размере 367,644 млн. руб.
Таким образом, с ростом выручки от реализации в анализируемом периоде происходит рост прибыли от реализации.
Таблица 2 – Данные для сравнительного анализа выручки и прибыли от реализации
| Абсолютные величины | Изменения | ||||||
| 2006 | 2007 | 2008 | в абс. величинах к величине 2006 г. | в абс. величинах к величине 2007 г. | в % к величине 2006 г. | в % к величине 2007 г. | |
| Выручка от реализации, млн.руб. | 4 456,1 | 6 297,86 | 6 970,89 | 1841,762 | 673,036 | 41,33 | 10,69 |
| от работ, услуг, млн.руб. | 4 433,7 | 6 267,72 | 6 883,84 | 1834,02 | 616,121 | 41,37 | 9,83 |
| от прочей реализации, млн. руб. | 22,4 | 30,142 | 87,057 | 7,742 | 56,915 | 34,56 | 188,82 |
| Прибыль от реализации, млн.руб. | 254,7 | 311,428 | 367,64 | 56,73 | 56,216 | 22,27 | 18,05 |
Анализ финансово-экономического состояния предприятия ООО «НПРС-1» следует начинать с общей характеристики состава и структуры актива (имущества) и пассива (обязательств) баланса. Анализ актива баланса даст возможность установить основные показатели, характеризующие производственно-хозяйственную деятельность предприятия:
Дадим характеристику изменений в мобильной и иммобилизованной частях имущества предприятия. В этом случае необходимо учитывать два критерия:
1) финансовый – более предпочтительным является рост мобильной части имущества (оборотных активов);
2) производственный – нужно иметь достаточный минимум внеоборотных активов.
Таблица 3 –Структура активов предприятия
| Наименование активов | 2006 год | 2007 год | 2008 год | % изменения | ||||
| тыс. руб. | уд. вес, % | тыс. руб. | уд. вес, % | тыс. руб. | уд. вес, % | 2007-2006 | 2008-2007 | |
| Внеоборотные активы | 5493268 | 63,64 | 5804468 | 75,52 | 5567843 | 70,87 | 105,67 | 95,92 |
| Оборотные активы | 3138969 | 36,36 | 1881869 | 24,48 | 2288610 | 29,13 | 59,95 | 121,61 |
| Всего: | 8632237 | 100 | 7686337 | 100 | 7856453 | 100 | 89,04 | 102,21 |
Данные таблицы 3 показывают, что на протяжении трех лет наблюдается преобладание иммобилизованной части имущества, что является непредпочтительным. Также это наглядно видно на диаграмме. Доля оборотных активов в 2007 г. уменьшилась по сравнению с 2006 г. на 11,88%, в 2008 г. произошло незначительное их увеличение на 4,65%. Внеоборотные активы значительно увеличились в 2007 г. за счет оборотных активов, в 2008 наблюдается их снижение.
Поскольку низкая доля оборотных активов в составе имущества предприятия, несомненно, негативно сказывается на производственно-финансовой деятельности и, впоследствии, – на финансовой устойчивости организации, важно отметить, что темп роста мобильной части имущества в 2008 г. 121,61% значительно опережает темп роста иммобилизованной части 95,92%.
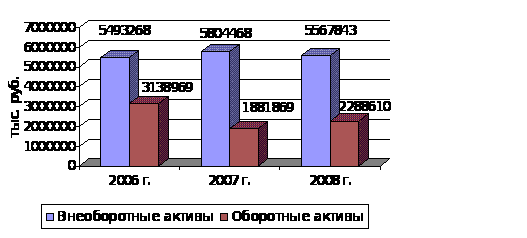
Рисунок 1 – Динамика активов предприятия за 2006-2008г.г.
Таблица 4 – Структура внеоборотных активов предприятия
| Наименование активов | 2006 год | 2007 год | 2008 год | % изменения | ||||
| тыс. руб. |
уд. вес, % |
тыс. руб. |
уд. вес, % |
тыс. руб. |
уд.вес, % |
2007-2006 | 2008-2007 | |
| Нематериальные активы | 36 | 0,0007 | 6 | 0,0001 | 47 | 0,0008 | 16,7 | 783,3 |
| Основные средства | 2351908 | 42,8 | 2683754 | 46,2 | 2723359 | 49 | 114,1 | 101,5 |
| Незавершенное строительство | 712539 | 13 | 576416 | 10 | 428756 | 7,7 | 80,9 | 74,4 |
| Долгосрочные финансовые вложения | 2428785 | 44,2 | 2544292 | 43,8 | 2415681 | 43,3 | 104,8 | 94,9 |
| Итого по разделу | 5493268 | 100 | 5804468 | 100 | 5567843 | 100 | 105,7 | 95,9 |
Следовательно, заметна благоприятная для предприятия тенденция роста внеоборотных активов, обслуживающих собственный оборот за счет увеличения основных средств 2723359 тыс.руб..
По данным таблицы видно, что происходит увеличение нематериальных активов, что свидетельствует об ориентации на вложения в интеллектуальную собственность. Также это видно на диаграмме.

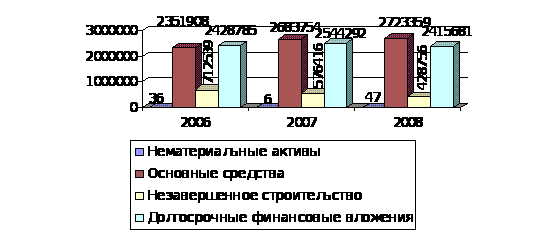
Рисунок 2 – Динамика внеоборотных активов за 2006-2008 г.г.
Незавершенное строительство в составе внеоборотных активов имеет тенденцию к снижению, следовательно, происходит постепенное освоение капитальных вложений. В 2008 г. вложения освоены на 92,3%. В целом динамика изменения характеризуется положительно.
В таблице 5 представлено общее изменение пассива бухгалтерского баланса ООО «НПРС-1».
Таблица 5 – Соотношение собственного и заемного капитала ООО «НПРС-1» за 2006 – 2008 г.г.
| Наименование пассивов | 2006 год | 2007 год | 2008 год | % изменение | ||||
| тыс. руб. | уд. вес, % | тыс. руб. | уд. вес, % | тыс. руб. | уд. вес, % | 2007-2006 | 2008-2006 | |
| Собственный капитал | 5669102 | 65,67 | 5798365 | 75,44 | 6106019 | 77,72 | 102,28 | 105,31 |
| Заемный капитал | 2963135 | 34,33 | 1887972 | 24,56 | 1750434 | 22,28 | 55,97 | 92,72 |
| Всего | 8632237 | 100 | 7686337 | 100 | 7856453 | 100 | 89,04 | 102,21 |

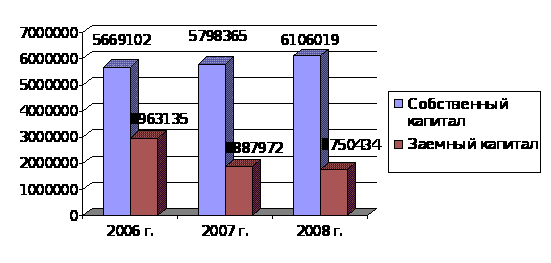
Рисунок 3 – Динамика пассива баланса предприятия за 2006-2008 г.г.
Анализируя данные таблицы можно сделать вывод, что удельную долю в пассиве предприятия на протяжении трех лет занимает собственный капитал предприятия 75,44% в 2007 г. и 77,72% в 2008 г., причем наблюдается рост данного пассива на 2,28% в 2007 г. и на 5,31% в 2008 г. Заемный капитал предприятия наоборот снижается в 2007 г. на 1075163 тыс. руб. или на 9,77%, и в 2008 г. на 137538 тыс. руб. или на 2,28%. Изменения в структуре пассива носят положительный характер, поскольку увеличение собственных средств увеличивает финансовую устойчивость предприятия.
Анализ структуры кредиторской задолженности проведем с помощью данных таблицы 6.
Таблица 6 - Структура заемного капитала ООО «НПРС-1» в 2006-2008 г.г.
| Наименование пассивов | 2006 год | 2007 год | 2008 год | % изменение | ||||
| тыс. руб. | уд. вес, % | тыс. руб. |
уд. вес, % |
тыс. руб. | уд. вес, % | 2007-2006 | 2008-2007. | |
| Долгосрочные обязательства | 410120 | 13,84 | 174910 | 9,26 | 190086 | 10,86 | 42,65 | 108,68 |
| Краткосрочные обязательства | 2553015 | 86,16 | 1713062 | 90,74 | 1560348 | 89,14 | 67,10 | 91,09 |
| Всего | 2963135 | 100 | 1887972 | 100 | 1750434 | 100 | 63,72 | 92,72 |
Данные таблицы показывают, что кредиторская задолженность Общества сначала понизилась на 13,2% (на 184401 тыс. руб.) в 2007 г., обусловлено это было понижением задолженности перед прочими кредиторами на 173 818 тыс. руб. В 2008 г. кредиторская задолженность увеличилась на 242 663 тыс. руб., причиной чему явилось увеличение по всем составляющим кредиторской задолженности, кроме задолженности перед государственными внебюджетными фондами: преимущественно, задолженность перед поставщиками и подрядчиками увеличилась на 8,45% или на 88432 тыс. руб.; задолженность перед прочими кредиторами на 142182 тыс. руб.
Таблица 7 – Структура кредиторской задолженности ООО «НПРС-1» в 2006-2008 г.г.
| Наименование пассива | 2006 г. | 2007 г. | 2008 г. | % изменение | ||||
| тыс. руб. | уд. вес, % | тыс. руб. | уд. вес, % | тыс. руб. |
уд. вес, % |
2007-2006 | 2008-2007. | |
| Поставщики и подрядчики | 1084536 | 77,6 | 1046295 | 86,3 | 1134727 | 78 | 96,47 | 108,45 |
| Задолженность пред персоналом организации | 53141 | 3,8 | 62851 | 5,19 | 73301 | 5,04 | 118,27 | 116,63 |
| Задолженность перед государственными внебюджетными фондами | 16152 | 1,16 | 0 | 0 | 0 | 0 | 0 | 0 |
| Задолженность по налогам и сборам | 25255 | 1,81 | 59355 | 4,9 | 60954 | 4,19 | 235,02 | 102,69 |
| Прочие кредиторы | 217395 | 15,57 | 43577 | 3,59 | 185759 | 12,77 | 20,05 | 426,28 |
| Всего | 1396479 | 100 | 1212078 | 100 | 1454741 | 100 | 86,80 | 120,02 |
Структуру пассивов характеризуют коэффициент автономии (Ка), равный доле собственных средств в общей величине источников средств предприятия:
Ка = реальный собственный капитал/общая величина источников средств организации и коэффициент соотношения заемных и собственных средств (Кз/с), вычисляемый по формуле:
Кз/с = долгосрочные пассивы + краткосрочные пассивы/реальный собственный капитал
При расчете данных коэффициентов следует брать реальный собственный капитал, совпадающий для акционерных обществ с величиной чистых активов (таблица 8). По данным таблицы видно, что в структуре реального собственного капитала преобладает нераспределенная прибыль, причем этот пассив имеет тенденцию к увеличению на 2,3% в 2007 г. и на 5,35% в 2008 г., что является положительным для организации.
Таблица 8 - Структуры реального собственного капитала ООО «НПРС-1
| Наименование пассива | 2006 г. | 2007 г. | 2008 г. | % изменения | ||||
| тыс. руб. | уд. вес, % | тыс. руб. | уд. вес, % | тыс. руб. | уд. вес, % | 2007-2006 | 2008-2007 | |
| Уставный капитал | 1300 | 0,02 | 1300 | 0,02 | 1300 | 0,02 | 100 | 100 |
| Добавочный капитал | 47700 | 0,85 | 47700 | 0,82 | 47700 | 0,78 | 100 | 100 |
| Резервный капитал | 195 | 0,003 | 195 | 0,003 | 195 | 0,003 | 100 | 100 |
| Нераспределенная прибыль | 5619907 | 99,13 | 5749170 | 99,16 | 6056824 | 99,2 | 102,30 | 105,35 |
| Итого реальный собственный капиталл | 5669102 | 100 | 5798365 | 100 | 6106019 | 100 | 102,28 | 105,31 |
Расчет коэффициента автономии и коэффициента соотношения заемных и собственных средств приведен в таблице 9.
Таблица 9 – Анализ структуры пассива баланса (расчет коэффициентов)
|
Наименование пассива |
2006 г. | 2007 г. | 2008 г. | % изменения | ||||
| тыс. руб. | уд. вес, % | тыс. руб. | уд. вес, % | тыс. руб. | уд. вес, % | 2007-2006 | 2008-2007 | |
| Реальный собственный капитал | 5669102 | 65,67 | 5798365 | 75,44 | 6106019 | 77,72 | 102,28 | 105,31 |
| Заемный капитал | 2963135 | 34,33 | 1887972 | 24,56 | 1750434 | 22,28 | 63,72 | 92,72 |
| Итого источников средств | 8632237 | 100 | 7686337 | 100 | 7856453 | 100 | 89,04 | 102,21 |
| Коэффициент автономии | 0,66 | - | 0,75 | - | 0,77 | - | - | - |
| Коэффициент соотношения заемных и собственных средств | 0,52 | - | 0,33 | - | 0,29 | - | - | - |
Коэффициент
соотношения
заемных и собственных
средств показывает,
что предприятие
на 1 рубль вложенных
в активы собственных
средств привлекло
0,52 руб. заемных
в 2006 г., в 2007 г. 0,33 руб.,
а в 2008 г. 0,29 руб..
Нормативный
показатель
 .
Полученные
показатели
не превышают
нормативного,
из чего следует,
что предприятие
не имеет зависимости
от внешних
источников
средств. Предприятие
не теряет
автономности
о чем свидетельствует
коэффициент
автономии,
который увеличивается
в динамике за
три года.
2.2 Анализ финансовой устойчивости предприятия
Одной из основных задач анализа финансово-экономического состояния является исследование показателей, характеризующих финансовую устойчивость предприятия. Финансовая устойчивость предприятия определяется степенью обеспечения запасов и затрат собственными и заемными источниками их формирования, соотношением объемов собственных и заемных средств и характеризуется системой абсолютных и относительных показателей.
В ходе производственной деятельности на предприятии идет постоянное формирование (пополнение) запасов товарно-материальных ценностей. Для этого используются как собственные оборотные средства, так и заемные (долгосрочные и краткосрочные кредиты и займы). Анализируя соответствие или несоответствие (излишек или недостаток) средств для формирования запасов и затрат, определяют абсолютные показатели финансовой устойчивости.
Для полного отражения разных видов источников (собственных средств, долгосрочных и краткосрочных кредитов и займов) в формировании запасов и затрат используются следующие показатели.
1. Наличие собственных оборотных средств.
Определяется как разница величины источников собственных средств и величины основных средств и вложений (внеоборотных активов):

(1)
где  - наличие собственных
оборотных
средств;
 - источники
собственных
средств (итог
разд. III «Капитал
и резервы»);
 - основные
средства и
вложения (итог
разд. I баланса
«Внеоборотные
активы»);
Рассчитаем показатель наличия собственных оборотных средств по предприятию ООО «НПРС-1»
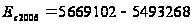 =175834
тыс. руб.
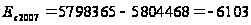 тыс.
руб.
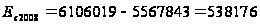 тыс.
руб.
Изменение показателя собственных оборотных средств с 6103 тыс. руб. до 538176 тыс. руб. является положительной тенденцией. У предприятия наблюдается достаточное количество собственных оборотных средств, то есть его постоянные пассивы достаточны для финансирования постоянных активов.
2. Наличие собственных оборотных средств и долгосрочных заемных источников для формирования запасов и затрат.
Определяется как сумма собственных оборотных средств и долгосрочных кредитов и займов:
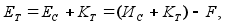
(2)
где  - наличие собственных
оборотных
средств и
долгосрочных
заемных источников
для формирования
запасов и затрат;
 -
долгосрочные
кредиты и заемные
средства (итог
разд. IV баланса
«Долгосрочные
обязательства»).
По предприятию ООО «НПРС-1»:
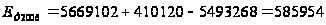 тыс.
руб.
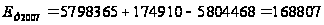 тыс.
руб.
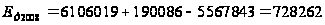 тыс.
руб.
На предприятии произошло значительное уменьшение собственных и долгосрочных заемных средств на 417147 тыс. руб. в 2007 г. В 2008 г. наблюдается обратная ситуация, произошло увеличение на 559 455 тыс. руб.
То есть у предприятия есть необходимые средства для формирования запасов и затрат.
3. Общая величина основных источников средств для формирования запасов и затрат.
Рассчитывается как сумма собственных оборотных средств, долгосрочных и краткосрочных кредитов и займов:
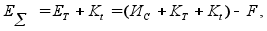
где  - общая величина
основных источников
средств для
формирования
запасов и затрат;
 - краткосрочные
кредиты и займы
(стр. 610, 621, 627 разд. V
баланса «Краткосрочные
обязательства»).
По предприятию ООО «НПРС-1»:
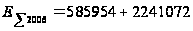 =
2827026 тыс. руб.
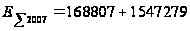 =
1716086тыс. руб.
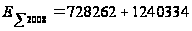 =
1968596 тыс. руб.
Уменьшение общей величины источников основных средств на 1110940 тыс. руб. в 2007 г. является отрицательной тенденцией, в 2008 г. произошел рост на 252510 тыс. руб. Увеличение может быть достигнуто путем привлечения большого количества товарных кредитов и авансов под работы и заказы либо при минимизации различного рода внеоборотных активов.
На основе данных трех показателей, характеризующих наличие источников, которые формируют запасы и затраты для производственной деятельности, рассчитываются величины, дающие оценку размера (достаточности) источников для покрытия запасов и затрат:
Излишек (+) или недостаток (-) собственных оборотных средств
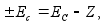 (4)
где  - запасы и затраты
(ЗИЗ )(стр. 210 + стр.
220 разд. II
баланса «Оборотные
активы»);
ЗИЗ2006 = 448996 тыс. руб.; ЗИЗ2007 = 397534 тыс. руб.; ЗИЗ2008 = 399495 тыс. руб.
Уменьшение ЗИЗ на 51462 тыс. руб. в 2007 г. неблагоприятно, в 2008 г. увеличение ЗИЗ свидетельствует об отсутствии проблем со снабжением, которые могут привести к остановке производства.
 175834– 448996 = - 273162 тыс.
руб.
 -6103
– 397534 = - 403637 тыс. руб.
 538176-399495
= + 138681тыс. руб.
Излишек (+) или недостаток (-) собственных оборотных и долгосрочных заемных источников формирования запасов и затрат
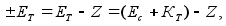
 585954
– 448996 = + 136958 тыс. руб.
 168807
– 397534 = - 228727тыс. руб.
 728262
– 399495 = + 328767 тыс. руб.
Излишек (+) или недостаток (-) общей величины основных источников для формирования запасов и затрат

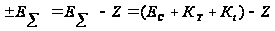 (6)
 =
2827026 – 448996 = + 2378030 тыс. руб.
 =
1716086 – 397534 = + 1318552 тыс. руб.
