Анализ хозяйственной и финансовой деятельности предприятия на примере ООО "НПРС-1"
Показатели
обеспеченности
запасов и затрат
источниками
их формирования
(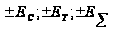 )
являются базой
для классификации
финансового
положения
предприятия
по степени
устойчивости.
Выделяются четыре основных типа финансовой устойчивости предприятия:
1. Абсолютная устойчивость показывает, что запасы и затраты полностью покрываются собственными оборотными средствами. Предприятие практически не зависит от кредитов. Определяющее условие абсолютной устойчивости:

(7)
2. Нормальная устойчивость - предприятие оптимально использует собственные и кредитные ресурсы. Текущие активы превышают кредиторскую задолженность. Определяющее условие:

(8)
3. Неустойчивое финансовое состояние характеризуется нарушением платежеспособности: предприятие вынуждено привлекать дополнительные источники покрытия запасов и затрат, наблюдается снижение доходности производства. Тем не менее, еще имеются возможности для улучшения ситуации. Определяющее условие:

(9)
4. Кризисное финансовое состояние - это грань банкротства: наличие просроченных кредиторской и дебиторской задолженностей и неспособность погасить их в срок. В рыночной экономике при неоднократном повторении такого положения предприятию грозит объявление банкротства. Определяющее условие:
 (10)
В 2006 г. для предприятия была характерна нормальная устойчивость:
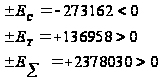
В 2007 г. предприятие перешло в неустойчивое финансовое состояние:
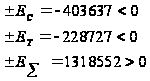
Предприятие в 2007 г. стало иметь недостаток не только собственных, но и долгосрочных заемных источников.
В 2008 г. для предприятия характерно абсолютное устойчивое финансовое состояние, следовательно запасы и затраты полностью покрываются собственными оборотными средствами. Однако его рассматривать как идеальное, так как предприятие не использует внешние источники финансирования в своей хозяйственной деятельности.
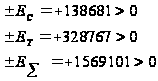
На практике такая ситуация встречается достаточно редко, особенно когда предприятие сначала перешло в неустойчивое финансовое положение, а потом за один год смогло обрести абсолютную финансовую устойчивость.
Одна из основных характеристик финансово-экономического состояния предприятия - степень зависимости от кредиторов и инвесторов. Владельцы предприятия заинтересованы в минимизации собственного капитала и в максимизации заемного капитала в финансовой структуре организации. Заемщики оценивают устойчивость предприятия по уровню собственного капитала и вероятности банкротства.
Финансовая устойчивость предприятия характеризуется состоянием собственных и заемных средств и анализируется с помощью системы финансовых коэффициентов. Информационной базой для расчета таких коэффициентов являются абсолютные показатели актива и пассива бухгалтерского баланса.
Анализ проводится посредством расчета и сравнения полученных значений коэффициентов с установленными базисными величинами, а также изучения динамики их изменений за определенный период.
Базисными величинами могут быть:
значения показателей за прошлый период;
среднеотраслевые значения показателей;
значения показателей конкурентов;
теоретически обоснованные или установленные с помощью экспертного опроса оптимальные или критические значения относительных показателей.
В активе основных относительных показателей для оценки финансовой устойчивости предприятия ООО «НПРС-1» могут быть использованы следующие коэффициенты:
1. Коэффициент соотношения заемных и собственных средств
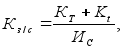
где  -
долгосрочные
кредиты и займы;
 -
краткосрочные
кредиты и займы,
кредиторская
задолженность;
 -
общая величина
собственных
средств предприятия.
Расчет и выводы по данному показателю приводятся в анализе структуры пассива баланса
2. Коэффициент
соотношения
долгосрочных
и краткосрочных
обязательств

= (12)
 =
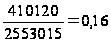
 =
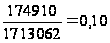
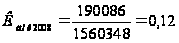
Коэффициент показывает, что на начало периода на 1 рубль краткосрочных обязательств в 2007 г. приходилось 0,10 руб. долгосрочных, а в 2008 г. 0,12 руб. Коэффициент подтверждает, что на предприятии к 2008 г. отсутствует недостаток долгосрочных источников покрытия затрат и следовательно не возникают текущие финансовые трудности.
3. Коэффициент
маневренности

=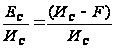 (13)
где F – основные средства и вложения
ЕС – величина собственных оборотных средств предприятия
 =
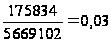
 =
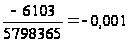
 =
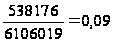
Коэффициент имеет тенденцию роста с -0,001 до 0,09 в 2008 г., что является благоприятным, предприятие становится способным поддерживать уровень собственного оборотного капитала и пополнять оборотные средства за счет собственных источников. Нормативный коэффициент Км = 0,2…0,5. На 2008 г. предприятие имеет мало возможностей для финансового маневра.
4. Коэффициент обеспеченности собственными средствами Ко

где  - общая величина
оборотных
средств предприятия

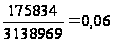

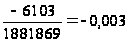

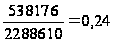
Нормативный
 В 2007 г. коэффициент
– 0,003 показывал,
что у предприятия
отсутствуют
в наличии собственные
средства, необходимые
для его финансовой
устойчивости.
Чем больше
коэффициент,
тем больше
возможностей
у предприятия
проводить
независимую
финансовую
политику. В
2008 г. коэффициент
не только увеличился,
но и превысил
свое нормативное
значение, стал
равен 0,24. На предприятии
появилось
достаточное
количество
собственных
средств.
Таким образом, анализируя относительные показатели финансовой устойчивости предприятия ООО «НПРС-1», можно сказать, что в 2007 г. предприятие не имеет зависимости от внешних источников средств. Отсутствует недостаток долгосрочных источников покрытия затрат и следовательно не возникают текущие финансовые трудности. Предприятие способно поддерживать уровень собственного оборотного капитала и пополнять оборотные средства за счет собственных источников. Предприятие способно проводить независимую финансовую политику, о чем свидетельствует коэффициент обеспеченности собственными средствами.
2.3 Анализ ликвидности и платежеспособности предприятия
Платежеспособность предприятия определяется его возможностью и способностью своевременно и полностью выполнять платежные обязательства, вытекающие из торговых, кредитных и иных операций денежного характера. Платежеспособность влияет на формы и условия коммерческих сделок, в том числе на возможность получения кредита.
Ликвидность предприятия определяется наличием у него ликвидных средств, к которым относятся наличные деньги, денежные средства на счетах в банках и легкореализуемые элементы оборотных ресурсов. Ликвидность отражает способность предприятия в любой момент совершать необходимые расходы.
Для оценки платежеспособности и ликвидности могут быть использованы следующие приемы:
структурный анализ изменений активных и пассивных платежей баланса, т. е. анализ ликвидности баланса;
расчет финансовых коэффициентов ликвидности.
Главная задача оценки ликвидности баланса - определить величину покрытия обязательств предприятия его активами, срок превращения которых в денежную форму (ликвидность) соответствует сроку погашения обязательств (срочности возврата).
Для проведения анализа данные актива и пассива баланса группируются по следующим признакам:
по степени убывания ликвидности (актив);
по степени срочности оплаты (погашения) (пассив).
Активы в зависимости от скорости превращения в денежные средства (ликвидности) разделяют на следующие группы:
А1 - наиболее ликвидные активы. К ним относятся денежные средства предприятия и краткосрочные финансовые вложения (стр. 260 + стр. 250);
А2 - быстрореализуемые активы. Дебиторская задолженность и прочие активы (стр. 240 + стр. 270);
A3 - медленнореализуемые активы. К ним относятся статьи из разд. II баланса «Оборотные активы» (стр. 210 + стр. 220 - стр. 216) и статья «Долгосрочные финансовые вложения» из разд. I баланса «Внеоборотные активы» (стр. 140);
А4 - труднореализуемые активы. Это статьи разд. I баланса «Внеоборотные активы» (стр. 110 + стр. 120 - стр. 140). Группировка пассивов происходит по степени срочности их возврата;
П1 - наиболее краткосрочные обязательства. К ним относятся статьи «Кредиторская задолженность» и «Прочие краткосрочные пассивы» (стр. 620 + стр. 660);
П2 - краткосрочные пассивы. Разд. V баланса «Краткосрочные обязательства» (стр. 610 + стр. 630 + стр. 640 + стр. 650 + стр. 660);
ПЗ - долгосрочные пассивы. Долгосрочные кредиты и заемные средства (стр. 510 +стр. 520);
П4 - постоянные пассивы. Статьи разд. III баланса «Капитал и резервы» (стр. 490-стр. 216).
При определении ликвидности баланса группы актива и пассива сопоставляются между собой.
Условия абсолютной ликвидности баланса:
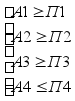
Неравенства 1 и 2 характеризуют текущую ликвидность, неравенства 3 и 4 – перспективную.
Текущая ликвидность (ТЛ) свидетельствует о платежеспособности (+) или неплатежеспособности ( ) организации на ближайший к рассматриваемому моменту промежуток времени:
ТЛ = (А1+А2) – (П1 +П2).(16)
Перспективная ликвидность (ПЛ) – это прогноз платежеспособности на основе сравнения будущих поступлений и платежей:
ПЛ = А3-П3.(17)
Для комплексной оценки ликвидности баланса (применяемой, например, для выбора наиболее надежного партнера) рассчитывается коэффициент общей ликвидности баланса. Для соблюдения ликвидности коэффициент должен быть больше или равен единице. Для анализа ликвидности баланса ООО «НПРС-1» необходимо составить таблицу, используя метод сравнения (таблица 12). Оценим абсолютную ликвидность баланса предприятия ООО «НПРС-1» в 2006-2007 г.г. и проанализируем полученные данные (таблицы 10,11).
Таблица 10 – Анализ актива баланса
| Активы, тыс. руб. | ||
| 2006 | 2007 | 2008 |
| А1=9183+1051720=1060903 | А1=20772+13387=34159 | А1=13261+660478=673739 |
| А2=1601877+115=1601992 | А2=1302805+28=1302833 | А2=1183328+185=1183513 |
| А3=169875+279121-54475+2428785=2823306 | А3=316347+81187-46785+2544292=2895041 | А3=378841+20654-56966+2415681=2758210 |
|
А4=36+2351908-2428785= -76841 |
А4=6+2683754-2544292=139468 | А4=47+2723359-2415681=307725 |
Таблица 11 – Анализ пассива баланса
| Пассивы, тыс. руб. | ||
| 2006 г. | 2007 г. | 2008 г. |
| П1=1396479 | П1=1212078 | П1=1454741 |
| П2=1156536 | П2=500984 | П2=105607 |
| П3=390247 | П3=140000 | П3=140000 |
| П4=5669102-54475=5614627 | П4=5798365-46785=5751580 | П4=6106019-56966=6049053 |
Проведем сопоставление полученных данных (таблица 12):
ТЛ2006 = (1060903+1601992) – (1396479+1156536) = 109810 тыс. руб.
ТЛ2007 = (34159+1302833) – (1212078+500984) = - 376070 тыс. руб.
ТЛ2008 = (673739+1183513) – (1454741+105607) = 296904 тыс. руб.
ПЛ2006 = 2823306 – 390247 = 2433059 тыс. руб.
ПЛ2007 = 2895041 – 140000 = 2755041 тыс. руб.
ПЛ2008 = 2758210 – 140000 = 2618210 тыс. руб.
Таблица 12 – Результаты расчета для определения ликвидности баланса
| Условие абсолютной ликвидности баланса | 2006 г. | 2007 г. | 2008 г. |
| А1>П1 | 1060903<1396479 | 34159<1212078 | 673739<1454741 |
| A2>П2 | 1601992>1156536 | 1302833>500984 | 1183513>105607 |
| А3>П3 | 2823306>390247 | 2895041>140000 | 2758210>140000 |
| А4<П4 | -76841<5614627 | 139468<5751580 | 307725<6049053 |
На основе сопоставления можно сделать вывод о том, что условие абсолютной ликвидности не выполняется ни в одном из исследуемых периодов, во всех не выполняется первое неравенство. В 2006 г. платежный недостаток– 335576 тыс.руб., в 2007 г. – 1177919 тыс. руб., в 2008 г. – 781002 тыс. руб., что свидетельствует о неспособности предприятия рассчитаться по наиболее срочным обязательствам, но наблюдается тенденция снижения недостатка в 2008 г. на 396917 тыс. руб., что является благоприятным для предприятия. Несмотря на то, что неравенство 2 соблюдается в 2007 г., есть платежный излишек 801849 тыс. руб., текущая платежеспособность предприятия неудовлетворительна -376070 тыс. руб. В 2008 г. предприятие восстанавливает свою текущую платежеспособность 296 904 тыс. руб., что является положительным.
Соблюдение неравенства 3 и 4 свидетельствует о достаточности перспективной ликвидности предприятия. Однако в реальной платежной ситуации менее ликвидные активы не могут заместить более ликвидные, а перспективная ликвидность – текущую.
Для качественной оценки платежеспособности и ликвидности предприятия кроме анализа ликвидности баланса необходим расчет коэффициентов ликвидности.
Цель расчета - оценить соотношение имеющихся активов, как предназначенных для непосредственной реализации, так и задействованных в технологическом процессе, с целью их последующей реализации и возмещения вложенных средств и существующих обязательств, которые должны быть погашены предприятием в предстоящем периоде.
Данные показатели представляют интерес не только для руководителей предприятия, но и для внешних субъектов анализа; коэффициент абсолютной ликвидности представляет интерес для поставщиков сырья и материалов, коэффициент быстрой ликвидности - для банков, коэффициент текущей ликвидности - для инвесторов.
Для оценки ликвидности предприятия применяют следующие финансовые коэффициенты:
1. Коэффициент текущей ликвидности (покрытия)

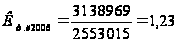 ;
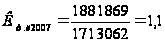 ;
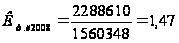
Нормативный
показатель
 .
Полученный
во всех периодах
коэффициент
текущей ликвидности
находится в
пределах нормативного
показателя,
это говорит
о том, что у
предприятия
достаточно
оборотных
средств, чтобы
покрыть свои
краткосрочные
обязательства.
2. Коэффициент
критической
(срочной) ликвидности

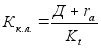
где Д – денежные средства и краткосрочные вложения
ra – дебиторская задолженность со сроком погашения менее 12 месяцев
 =
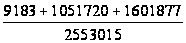 =1,04;
 =
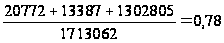
 =
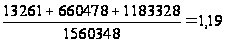
Нормативное
значение коэффициента
Кк.л. 0.
В 2006 г. коэффициент
соответствовал
нормативному
значению, в
2007 г.понизился
до 0,78., а в 2008 г. повысился
до 1,19. Это обусловлено
уменьшением
кредиторской
задолженности
и кредитов и
займов на 152714 тыс.
руб. и увеличением
краткосрочных
вложений на
647091 тыс. руб.
3.Коэффициент
абсолютной
ликвидности
 :

 =
 =
0,42
 =
 =
0,02
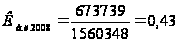
Нормативное
значение коэффициента
 .
Низкое значение
показателя
абсолютной
ликвидности
в 2007 г. указывает
на снижение
платежеспособности
предприятия
ООО «НПРС-1», в
2008 г. показатель
достигает
своего нормативного
значения,
восстанавливается
платежеспособность.
Проанализировав финансовые коэффициенты, применяемые для оценки ликвидности предприятия можно сделать вывод о том, что в 2008 г. все показатели заметно улучшились, что свидетельствует о положительной тенденции развития, о повышении платежеспособности предприятия.
Спрогнозировать платежеспособность можно на основе метода экстраполяции.
Прогнозирование строится на основе динамики коэффициента текущей платежеспособности предприятия Кт.л., нормативное значение которого равно 2, и динамики коэффициента обеспеченности собственными средствами Ко, нормативное значение которого 0,1.
Поскольку значения показателей выше нормативных, рассчитаем коэффициент утраты платежеспособности за период равный 3 месяцам:
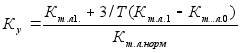
где  и
 -
соответственно
фактическое
значение коэффициента
ликвидности в конце и в начале отчетного периода
 - нормативное
значение коэффициента
текущей ликвидности
6 – период восстановления (прогнозирования) платежеспособности, мес. Т – отчетный период, мес.
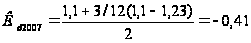
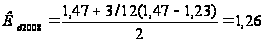
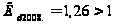 .
Коэффициент
утраты платежеспособности
выше 1, это означает,
что в ближайшее
время предприятие
сохранит свою
платежеспособность.
2.4 Оценка деловой активности предприятия
Деловую активность предприятия можно представить как систему качественных и количественных критериев.
Качественные критерии - это широта рынков сбыта (внутренних и внешних), репутация предприятия, конкурентоспособность, наличие стабильных поставщиков и потребителей и т. п. Такие неформализованные критерии необходимо сопоставлять с критериями других предприятий, аналогичных по сфере приложения капитала.
Количественные критерии деловой активности определяются абсолютными и относительными показателями. Среди абсолютных показателей следует выделить объем реализации произведенной продукции (работ,