Финансовое состояние предприятия: анализ, проблемы и пути их решения на примере ООО "Сарапульского молочного комбината"
Федеральное агентство по образованию
Гоу впо «удмуртский государственный университет»
Институт экономики и управления
Кафедра отраслевой экономики
Курсовая работа
на тему «Финансовое состояние предприятия: анализ, проблемы и пути их решения на примере ООО «Сарапульского молочного комбината»
Выполнил
Студент гр. З-060400-51
Макшаков А.В.
Руководитель
Ижевск 2008
Содержание
Введение
1.технико-экономические показатели предприятия
1.1 Краткая характеристика предприятия
1.2 Анализ объемов производства и реализации
1.3 Анализ основных производственных фондов
1.4 Анализ численности и заработной платы
1.5 Анализ себестоимости и производительность труда
2. финансовые показатели предприятия
2.1 Анализ прибыли и рентабельности
2.2 Оценка финансового состояния
3. АСОИ на ООО «Сарапульском молочном комбинате
Заключение
Список использованной литературы
Приложение
Введение
На современном этапе развития экономики вопрос финансового анализа предприятий является очень актуальным. От финансового состояния предприятия зависит во многом успех его деятельности, именно поэтому анализу финансового состояния предприятия следует уделять особое внимания.
В последние годы, в условиях рыночных отношений, в деятельности предприятия финансовые результаты стали занимать одно из ведущих направлений, как в области учета, так и при анализе и аудите деятельности предприятия.
Собственники предприятий заинтересованы в максимизации прибыли, поскольку именно за счет прибыли предприятия могут развиваться, увеличивать масштабы производства, а, следовательно, и приносить больший доход своим владельцам.
В данной работе будет анализироваться хозяйственная деятельность ООО «Сарапульского молочного комбината», которое находится в г. Сарапуле, Удмуртской республике. Молоко и молочные продукты являются одним из основных источников питания населения. Молоко занимает исключительное место среди продуктов животного происхождения. Являясь источником полезных веществ широкого спектра действия в рационе человека, оно хорошо переваривается и легко усваивается организмом. Потребление молочных продуктов нельзя исключить или существенно сократить. В расчетах будем сравнивать данные 2006 и 2007 гг.
Анализ финансового состояния является важным элементом в системе управления производством, действенным средством выявления внутрихозяйственных резервов, основой разработки научно обоснованных планов-прогнозов и управленческих решений и контроля за их выполнением с целью повышения эффективности функционирования предприятия.
Ключевой целью финансового анализа является получение определенного числа основных параметров, дающих объективную и обоснованную характеристику финансового состояния предприятия. Это относится, прежде всего, к изменениям в структуре активов и пассивов, в расчетах с дебиторами и кредиторами, в составе прибылей и убытков.
Автоматизация обработки информации на предприятии и подготовка финансовой отчетности в налоговые органы является одной из наиболее важных задач. Ситуация такова, что сам по себе бухгалтерский учет на предприятии может рассматриваться как внутреннее дело предприятия, а основой для оценки финансово-хозяйственной деятельности предприятия со стороны государства служит отчетность (бухгалтерский баланс и многочисленные другие отчетные формы), которая должна ежеквартально предоставляться в налоговую инспекцию по месту регистрации предприятия. Кроме того, существуют плановые и внеплановые налоговые проверки, при проведении которых могут потребоваться все бухгалтерские документы, включая первичные. Все это обуславливает широкое применение САБУ в современной России.
Цели исследования достигаются в результате решения ряда аналитических задач:
♦ характеристика имущества предприятия: внеоборотных и оборотных активов;
♦ характеристика источников средств: собственных и заемных;
♦ оценка финансовой устойчивости;
♦ анализ прибыли и рентабельности;
♦ обзор бухгалтерской отчетности;
♦ анализ АСОИ на данном предприятии.
♦ разработка мероприятий по улучшению финансово-хозяйственной деятельности предприятия.
технико-экономические показатели предприятия
1.1 Краткая характеристика предприятия
ООО «Сарапульский молочный комбинат» был введен в эксплуатацию еще в 1979 году. Начиная с 1983 года каждые последующие десять лет проводилась техническая реконструкция завода. С 1994 года предприятие начинает работать на новой производственной площадке, на улице Азина. Мощность переработки достигает 70 тонн молока в сутки. Первая молочная перерабатывала до 20 тонн сырья в день. Еще через 15 лет завод акционируется и становится частным, изменяется его название на акционерное общество «Сарапульский молочный комбинат». С этого момента начинается непростой период в жизни коллектива.
В годы советского дефицита молочные продукты шли нарасхват, была прибыль. Непростая экономическая ситуация в республике, жесткая конкуренция вынуждают осваивать все новые и новые виды продукции, а для этого необходимо новое оборудование. В первые месяцы 2003 года предприятие еще имело огромную задолженность, и только поддержка государства спасла предприятие от банкротства.
Государством был выделен кредит на погашение задолженности. По сравнению с 2002 годом производственные объемы увеличились почти на 60 процентов, и это при высоком качестве продукции.
За столь длительное время работы предприятие сохранило лучшие традиции производства молочной продукции. На современном этапе работы предприятия главной целью деятельности является удовлетворение потребностей потребителя в натуральной, качественной и полезной молочной продукции. ООО «Сарапульский молочный комбинат» - один из лидеров молочной промышленности Республики Удмуртия, специализирующийся на производстве сметаны и сырково-творожных изделий, сырков глазированных, молока, кефира, йогуртов и творожных десертов. Для производства своей продукции предприятие использует только натуральное цельное и обезжиренное молоко и сливки без добавления консервантов. Предприятие освоило выпуск молочных продуктов профилактического назначения: с лактулозой- молоко, кефир и сметана; с бифидобактериями – творог, обогащенный бифидофлорой, биокефир; продукты с использованием молочной сыворотки – напиток апельсиновый, грейпфрутовый, яблочный, Визитная карточка завода – молочный коктейль «Молочная речка» с фруктовыми наполнителями.
Производственная мощность позволяет перерабатывать до 270 тонн молока в сутки. В настоящее время предприятие производит более 50 наименований молочной продукции. ООО «Сарапульский молочный комбинат» выпускает конкурентоспособную продукцию высокого качества с длительным сроком реализации в герметичной упаковке только на основе натуральных продуктов.
Помимо поставок продукции в торговую сеть города Сарапула продукция поставляется в Татарскую, Башкирскую, Кировскую республики, Пермский край, однако, не все ниши рынка регионов охвачены предприятием, что позволит расширить рынок сбыта по республике и увеличить объем продаж.
Продукция ООО «Сарапульского молочного комбината» хорошо известна не только в Республике Удмуртия. В последние годы предприятие является экспортером творога в Чешскую Республику и Российскую Федерацию. С началом его открываются новые экспортные возможности, и совместно с этим продуктом, рассматриваются варианты по поставке полного экспортного перечня в РФ.
Увеличение экспорта в 2008 году позволит получить приток валютных средств, которые будут направлены на техническое перевооружение предприятия.
ООО «Сарапульский молочный комбинат»- это динамично развивающееся предприятие, обладающее передовыми технологиями и новейшим оборудованием. Специалисты предприятия высококвалифицированы, проходят обучение за рубежом. Налажена работа по изучению и внедрению мирового опыта данной отрасли. Продукция ООО «Сарапульский молочный комбинат» имеет хорошую репутацию и пользуется успехом не только на рынке.
1.2 Анализ объемов производства и реализации
На предприятие поступает в среднем 70 тонн молока в сутки. Предполагается, что в ближайшие год- два объемы поставок сырья не изменятся, и будут находиться в этих же пределах. Хотелось бы выделить следующие основные технико-экономические показатели объемов производства и реализации ( в таблице 1).
Таблица 1
Основные технико-экономические показатели ООО «Сарапульского молочного комбината»
|
Основные технико-экономические показатели |
Ед. изм. |
ВСЕГО по Обществу | |
| 2006 | 2007 | ||
| Объем производства | тыс. руб. | 44841 | 67533 |
| Объем реализации | тыс. руб. | 48510 | 73555 |
Основными видами деятельности завода являются производство продуктов питания, розничная торговля, внешнеэкономическая деятельность, транспортные услуги, перевозка опасных грузов. Основными видами выпускаемой продукции являются (в таблице 2):
-сметана;
-творог зерненый;
- молоко;
-кефир;
-сырки сладкие;
-сырки глазированные;
-массы жирные;
-йогурт;
-творожные десерты;
-сыр плавленый;
-напитки из сыворотки;
-масло крестьянское.
Целью деятельности ООО «Сарапульского молочного комбината» является: удовлетворение спроса покупателей на качественные молочные продукты питания путем переработки закупленного в хозяйствах и у населения молока и молока, поступившего на давальческих условиях, а также получение прибыли для развития производственной базы, приобретения нового оборудования, улучшения условий труда и быта членов трудового коллектива, их оздоровление и оказание шефской помощи. Экспорт творога в Чешскую Республику и Российскую Федерацию с целью получения валюты и для осуществления бартерных операций по приобретению нового оборудования, запчастей к импортному оборудованию, припасов и материалов, которые не вырабатываются в РБ, с обязательным соблюдением положительного сальдо.
За 2007 год поступило молока от заготовок 118895 тонн, в том числе от населения 39852 тонн, что составляет 33,5% в общем объеме молока. По сравнению с 2006 годом объем закупа молока увеличился на 8089 тонн или на 7,3% за счет общественного сектора.
Для увеличения сырьевых ресурсов проводилась большая работа по закупу молока у населения. В целях материальной заинтересованности молокосдатчиков разработаны условия соревнования по закупу излишков молока у населения и поощрение победителей.
Все специалисты завода закреплены за хозяйствами сырьевой зоны для оказания практической помощи в получении хорошего качества молока. Стимулирующим фактором для увеличения закупа молока у индивидуального сектора является и то, что в зимний период расчеты за сданное населением молоко производится по цене молока высшего сорта.
Регулярно хозяйствам оказывается помощь в обеспечении припасами и материалами для приемки молока и проведения анализов. Проводимые мероприятия дали возможность закупить у населения по 1196 кг молока в расчете на одну корову, что больше по сравнению с 2006 годом на 189 кг, или темп роста по закупу молока у населения составил 108,4%.
Таблица 2 –
Удельный вес продукции в общем объеме товарной продукции
|
Сметана |
11,2% |
| Творог жирный | 8,8% |
| Молоко | 6,4% |
| Кефир | 5,5% |
| Сырки | 9,9% |
| Сырки глазированные | 28,7% |
| Массы жирные | 3,3% |
|
Йогурт |
1,9% |
| Творог нежирный | 4,0% |
| Творожные десерты | 6,7% |
| Сыр плавленый | 1,3% |
| Напитки из сыворотки | 0,8% |
| Масло «Крестьянское» | 6,8% |
| Всего | 100% |
Оборотные производственные средства должны использоваться эффективно.
- Коэффициент оборачиваемости по отдельным видам оборотных активов, рассчитывается по формуле:
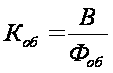 оборотов
/ год (квартал,
месяц) (1)
где
 -
средняя численность
нормативных
оборотных
средств, тыс.
руб.
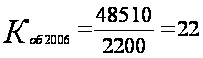 оборотов
/ год
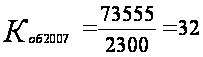 оборотов
/ год
Вывод: Коэффициент оборачиваемости характеризует число оборотов активов за отдельный период времени (обычно за год). Чем больше оборотов, тем лучше работает предприятие.
Следовательно: на базовый период приходится 22 оборота за год, в отчетном периоде 32 оборота активов за год.
- Рассчитаем скорость оборачиваемости основных средств.
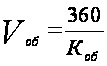 (2)
где
 -
коэффициент
оборачиваемости
основных средств,
оборотов/год.
360 – количество дней в году, дни.
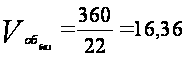 дней/1
оборот
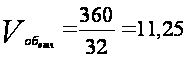 дней/1
оборот
Вывод: Коэффициент скорости оборачиваемости основных средств, показывает сколько необходимо дней, для совершения одного оборота.
Следовательно: 16,36 дней понадобится для совершения одного оборота в базовом периоде, и 11,25 дней для совершения одного оборота в отчетном периоде, коэффициент скорости уменьшился 45%.
То есть показатели работы предприятия улучшились.
1.3 Анализ основных производственных фондов
Производственная структура предприятия – состав отделов, служб, их размещение и взаимосвязь, которые обеспечивают рациональное выполнение производственного процесса.
ООО «Сарапульский молочный комбинат» является торгово-производственной фирмой. Так как масштабы производства небольшие и фирма выпускает ограниченную номенклатуру товаров, производственную структуру предприятия можно охарактеризовать как предметную.
Признаком предметной структуры является специализация на изготовлении определенного изделия.
Производственная структура предприятия – безцеховая, т.к. применяется простой производственный процесс. Основой построения такой структуры является производственный участок. Участки бывают: основные, вырабатывающие продукцию; вспомогательные (энергетические, ремонтные, инструментальные и др.),обеспечивающие бесперебойную и эффективную работу основного производства; обслуживающие участки, выполняющие операции по транспортировке и хранению материально-технических ресурсов и готовой продукции.
Участком называется организационно и технологически обособленное звено предприятия, выполняющее основную работу производственного процесса.
К основным участкам относятся:
- участок фасования, участок на котором происходят все основные технологические процессы.
К вспомогательным службам относятся:
- ремонтная служба обеспечивает постоянную работоспособность оборудования и экономичный режим расходования материалов.
Улучшение использования основных фондов связи является одной из важнейших задач отрасли связи (в таблице 3).
Таблица 3
Структура основных фондов
| Группа ОС | На начало 2007 года | Поступило | Выбыло |
На конец 2007 года |
||||
|
Т. руб. |
% |
Т. руб. |
% |
Т. руб. |
% |
Т. руб. |
% | |
| Здания и сооружения | 18874 | 43,9 | 356 | 6,6 | 34 | 2,5 | 20096 | 42,8 |
| Машины и оборудование | 19509 | 45,4 | 4847 | 90,6 | 1200 | 88,8 | 22256 | 47,4 |
| Инвентарь | 834 | 1,9 | 20 | 0,4 | - | - | 770 | 1,6 |
| Транспортные средства | 3783 | 8,9 | 127 | 2,4 | 84 | 8,7 | 3878 | 8,2 |
| Всего | 43000 | 100 | 5350 | 100 | 1350 | 100 | 47000 | 100 |
Стоимостные показатели служат для обобщенной оценки использования основных производственных фондов в целом по предприятию связи.
Основным стоимостным показателем является показатель фондоотдачи, который выражается объемом продукции за год в денежном выражении.
- Фондоотдача (показатель оборачиваемости основных фондов):
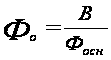 (3)
где
 -
выручка тыс.
руб.,

 - средняя
стоимость
основных фондов
за соответствующий
период, тыс.
руб.,
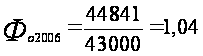 коп.
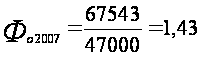 коп.
- Рассчитываем фондоемкость:
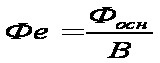 (4)
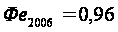 руб.
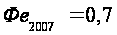 руб.
Вывод: Это значит, что с повышением количества оборудования отдача от основных фондов увеличилась на 37,5 %.
1.4 Анализ численности и заработной платы
Численность работников предприятия устанавливается при составлении штатного расписания. Штатное расписание составляется в соответствии с организационной структурой предприятия (в таблице 4). При этом учитываются содержание и объемы работ, квалификация специалистов.
Уровень образования работников ООО «Сарапульский молочный комбинат» достаточно высокий.
Все руководители, начальники отделов, бухгалтеры, мастер-технолог и практически все менеджеры имеют высшее образование. Рабочие, грузчики, водители имеют среднетехническое и среднее образование.
Таблица 4
Структура численности
| Должность | Количество работников (2006 г.) | Количество работников (2007г.) |
| Генеральный директор | 1 | 1 |
| Зам. генерального директора | 1 | 1 |
| Начальник отдела по персоналу | 1 | 1 |
| Главный бухгалтер | 1 | 1 |
| Бухгалтер | 1 | 1 |
| Кассир | 1 | 1 |
| Водители | 12 | 12 |
| Начальник склада | 1 | 1 |
| Грузчики | 20 | 20 |
| Начальник отдела | 3 | 3 |
| Начальник службы безопасности | 1 | 1 |
| Охранники | 15 | 15 |
| Начальник отдела | 1 | 1 |
| Главный инженер | 1 | 1 |
| Маркетолог | 1 | 1 |
| Менеджер по рекламе | 1 | 1 |
| Начальник производства | 1 | 1 |
| Начальники участков | 10 | 11 |
| Мастер - технолог | 2 | 2 |
| Электрик | 2 | 2 |
| Механик | 3 | 3 |
| Рабочие | 67 | 72 |
| МОП | 7 | 7 |
| Всего | 197 | 205 |
Оплата у всех работников различна. В таких отделах как кадровая служба, бухгалтерия, отдел маркетинга установлена фиксированная оплата труда с установлением месячного должностного оклада. В отделе закупок также применяется фиксированная оплата труда. Для транспортного отдела и склада применяется повременная оплата труда с установлением месячного должностного оклада. Сотрудникам торгового отдела и производства выплачивается месячный должностной оклад с ежемесячными выплатами премиальных по итогам работы. В конце года всем сотрудникам организации выплачивается зарплата по итогам года.
Самый большой оклад у генерального директора предприятия, так как он несет ответственность за деятельность предприятия и финансово-хозяйственные результаты его деятельности.
У остальных руководящих работников заработная плата зависит от масштаба и сложности руководства, степени ответственности и самостоятельности за принятие решений.
Согласно коллективного договора на предприятии установлена сдельно-премиальная и повременно-премиальная система оплаты труда на основании тарифных ставок (окладов) и положений о премировании. Размер тарифной ставки 1 разряда корректируется на рост индекса потребительских цен.
Производятся доплаты к тарифным ставкам (окладам) за условия труда по результатам аттестации рабочих мест, за работу в ночное и вечернее время, за совмещение профессий (должностей), за руководство бригадой.
Выплачиваются надбавки к тарифным ставкам (окладам) за профессиональное мастерство, за увеличение объема работы, за выслугу лет.
Матерям, воспитывающим двух и более детей в возрасте до 16 лет, по их заявлению, ежемесячно предоставляется один свободный от работы день с сохранением среднедневного заработка.
Выплачивается материальная помощь на оздоровление при уходе в отпуск, материальная помощь к юбилейным датам, праздникам, материальная помощь на питание.
Выплата заработной платы производится своевременно в сроки, установленные коллективным договором.
Заработная плата выплачивается за счет средств, предусмотренных на оплату труда. Дирекция предприятия совместно с профсоюзом решает все вопросы применения и изменения форм, систем и размеров оплаты труда, выплаты вознаграждений, премий и материальной помощи, распределение прибыли и решение других вопросов.
Для совместителей применяется форма и условия оплаты труда по соглашению нанимателя и работника. Оплата труда работников определяется его личным вкладом и предельными размерами не ограничивается. Выплачиваются водителям ежемесячные надбавки за классность.
Выплата заработной платы производится два раза в месяц: 20 числа текущего месяца - за первую половину месяца в размере более 50% заработной платы; 12 числа - окончательный расчет по заработной плате за предыдущий месяц.
Определяем заработную плату одного работника:
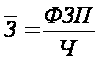 (5)
где
 -
фонд заработной
платы, тыс.руб.
Ч – среднесписочная численность, чел.
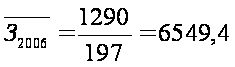 тыс.
руб.
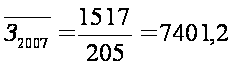 тыс.
руб.
Средняя заработная плата на предприятии за 2006 год составляет 6549,4 тыс. рублей, а в 2007 – 7401,2, то есть произошло ее увеличение на 13%.
1.5 Анализ себестоимости и производительность труда
Издержки формируют себестоимость. Себестоимость продукции - выраженные в денежной форме текущие затраты предприятия на производство и реализацию продукции, работ или услуг. Основными элементами в структуре себестоимости продукции являются затраты на сырье и основные материалы, в том числе покупные изделия и полуфабрикаты; затраты на вспомогательные материалы, топливо и электроэнергию, получаемые со стороны; заработная плата (основная и дополнительная); отчисления на социальное страхование; амортизационные отчисления; прочие денежные расходы. Помимо перечисленных затрат, связанных непосредственно с производственным процессом, в себестоимость включаются также непроизводственные расходы: по таре, упаковке и транспортировке продукции; расходы по сбыту продукции; расходы на научно-исследовательские и опытно-конструкторские работы и т.п. Снижение себестоимости продукции служит для предприятия источником получения дополнительной прибыли, поскольку последняя определяется как разность между выручкой от реализации продукции и суммой всех затрат предприятия на производство и сбыт.
Важным моментом в деятельности предприятия является выявление резервов по снижению себестоимости продукции, которому способствует экономический анализ (в таблице 5).
Таблица 5
Структура себестоимости молока 2,5% на 1 января 2008 года
| Наименование |
М о л о к о тыс. руб. |
| Валовое производство | 2664 |
| Затраты труда | 1124 |
| З/пл. с начислением | 125 |
| Стоимость кормов | 745 |
| Амортизация | 11 |
| Текущий ремонт | 18 |
| Продолжение таблицы 5 | |
| Услуги автотранспорта | 18 |
| Работа тракторов | 2 |
| Электроэнергия | 14 |
| Водоснабжение | 1 |
| Прочие затраты | 79,9 |
| Общех. и общепр. расходы | 81 |
| Всего затрат | 4882,9 |
Себестоимость единицы продукции – это отношение эксплуатационных расходов на общий объем продукции.
 (6)
где
 -
общий объем,
т.шт.
 -
эксплуатационные
расходы, тыс.руб.
Эксплуатационные расходы являются составляющими расходов операционной деятельности. Для выделения статей эксплуатационных расходов необходимо проводить изучение и анализ каждой группы операционных расходов в каждом предприятии и его структурных подразделениях.
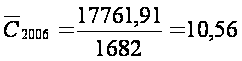 руб.
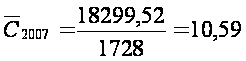 руб.
Чем ниже себестоимость, тем выше прибыль предприятия. Поэтому предприятия связи должны строго соблюдать режим экономии всех статей затрат. При этом темп роста чистого дохода должны опережать темпы роста себестоимости реализации услуг.
Одним из решающих факторов ускоренного развития экономики нашей страны и повышения, ее эффективности является неуклонный рост производительности труда – экономический закон развития народного хозяйства. Производительность труда характеризует степень эффективности труда и отражает затраты труда на производство продукции за определенный отрезок времени.
Производительность труда отрасли связи в настоящее время