Финансовое состояние предприятия: анализ, проблемы и пути их решения на примере ООО "Сарапульского молочного комбината"
Определяем производительность труда одного работника, по формуле:
 (7)
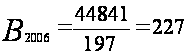 тыс.руб.
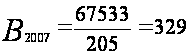 тыс.руб.
Пути снижения себестоимости:
Рост производительности труда;
Улучшение использования основных средств;
Экономия материалов и электроэнергии. Внедрение прогрессивных норм расходов материалов.
Уменьшение транспортных расходов, за счет повышения спроса на услуги связи.
2. финансовые показатели предприятия
2.1 Анализ прибыли и рентабельности
В среднем рентабельность на предприятии составляет 47,1%. Наиболее рентабельной продукцией являются сырки (55,4%), напитки из сыворотки (55,3%), йогурт (54,9%), сырки глазированные (52,9%). Эта продукция пользуются спросом у потребителей, и дает возможность предприятию выжить в сложных условиях.
Рентабельность - это показатель экономической эффективности производства. Рассчитывается как отношение прибыли к затратам или себестоимости продукции. Комплексно отражает использование материальных, трудовых и денежных ресурсов и природных богатств. Различают рентабельность продукции, которая измеряется отношением прибыли от производства и реализации продукции к ее полной себестоимости (обычно в процентах), и рентабельность производства, которая характеризует эффективность использования предприятием его производственных ресурсов. Рентабельность производства измеряется как отношение общей балансовой прибыли предприятия за отчетный период к среднегодовой стоимости основных производственных фондов (зданий, сооружений, станков, оборудования) и нормируемых оборотных средств (запасов сырья, материалов, незавершенного производства и т.п.).
Прибыль - один из обобщающих оценочных показателей производственно-хозяйственной деятельности фирм, предприятий, корпораций, представляющий собой превышение доходов хозяйствующей единицы от реализации продукции, работ или услуг над суммой всех ее затрат на производство и сбыт. Различают валовую (балансовую) и чистую прибыль. Балансовая прибыль представляет собой общую сумму прибыли предприятия, полученной в результате производства и реализации продукции, проведения платных работ и оказания платных услуг, сдачи в аренду помещений и оборудования, превышения полученных штрафов, пени, неустоек над уплаченными. Чистая прибыль - часть балансовой прибыли предприятия, остающаяся в его распоряжении после уплаты налогов и других платежей в бюджет государства. В акционерных обществах чистая прибыль подразделяется на распределяемую, т.е. выплачиваемую акционерам в виде ежегодных дивидендов, и нераспределенную, капитализируемую прибыль, направляемую на увеличение собственного капитала акционерного общества. Если предприятие получает прибыль, оно считается рентабельным (в таблице 6).
Таблица 6
Финансовые показатели работы предприятия за 2006-2007гг. (тыс. руб.)
| Показатели | 2006год | 2007 год | % |
| Выручка от реализации, млн. руб | 48510 | 73555 | 151 |
| Себестоимость РП, млн. руб | 36309 | 38124 | 105 |
| Прибыль от реализации продукции, млн. руб | 12201 | 35431 | 290 |
|
Прочая прибыль В том числе |
- | - | - |
| Внереализац.прибыль, млн. руб | 56,4 | 66 | 117 |
| Балансовая прибыль, млн. руб | 12257,4 | 35497 | 289 |
| Рентабельность производства % | 25,2 | 48,1 | 190 |
| Налоги из прибыли, млн. руб | 2941 | 8519 | 289 |
|
Прибыль остающ. в распоряж. предпр., млн. руб Из нее: |
9316,4 | 26978 | 289 |
|
В фонд накопления и пополнения СОС |
814 | 1001 | 122 |
| В фонд потребления | 895 | 1065 | 119 |
| Создание резервного фонда | 53 | 64 | 121 |
Источники финансирования можно проанализировать на основе бухгалтерского баланса (в таблице 7).
Таблица 7
Бухгалтерский баланс с 1.01.07 по 1.01.08г (тыс. руб.)
| Актив | Код стро-ки | На нач. года | На кон. года | Пассив | Код стро-ки | На нач. года | На кон. года | |
| 1. Внеоборотные активы | 3. Источники собственных ср-в | |||||||
| Основные средства | 110 | 6639 | 5814 | Уставный фонд | 510 | 30 | 55 | |
| Нематер. активы | 120 | 6 | 1 | Собственные акции | 515 | |||
| Доходные вложения | 130 | 64 | Резервный фонд | 520 | ||||
| Вложения во внеоборотн. активы | 140 | 594 | 120 | Добавочный фонд | 530 | 7774 | 8914 | |
| Прочие внеоборотн. активы | 150 | - | - | Нераспределенная прибыль | 540 | 1132 | ||
| Итого по разделу 1 | 190 | 7303 | 5935 | Непокрытый убыток | 550 | 262 | ||
| 2. Оборотные активы | Целевое финансирование | 560 | 1 | |||||
| Запасы и затраты | 210 | 1853 | 2398 | Итого по разделу 3 | 590 | 7543 | 10101 | |
|
В т.ч. -сырье, матер. и др. ценности |
211 | 1853 | 2398 | 4.Доходы и расходы | ||||
|
-незавершенное строительство |
213 |
Расходы будущих периодов | 620 | -135 | -186 | |||
| -прочие запасы и затраты | 211 | Доходы будущих периодов | 630 | |||||
| Налоги по приобре-тенным ценностям | 220 | 350 | 532 | Итого по разделу 4 | 690 | -135 | -186 | |
| Готовая продукция | 230 | 58 | 532 | 5. Расчеты | ||||
| Товары отгруженые | 240 | Краткосрочные кредиты и займы | 710 | 2330 | 200 | |||
| Дебиторская задолженность | 250 | 711 | 956 | Долгосрочные кредиты и займы | 720 | 54 | ||
| В т.ч. –расчеты с пок-ми и заказч-ми | 251 | 510 | 748 | Кредиторская задолженность | 730 | 621 | 2524 | |
| -расчеты с учредителями | 252 | 1 |
В т.ч. –расчеты с поставщиками и подрядчиками |
731 | 403 | 1747 | ||
| -расчеты с дебиторами, кредиторами | 253 | 200 | 208 | -расчеты по оплате труда | 732 | 101 | 138 | |
| -прочая дебиторская задолженность | 254 | - расчеты по налогам и сборам | 734 | 10 | 555 | |||
| Финансовые вложения | 260 | -расчеты по соц.страх и обеспечению | 735 | 37 | 66 | |||
| Денежные средства | 270 | 138 | 2689 | -расчеты с акцион-ми | 736 | 11 | ||
| Прочие оборотные активы | 280 | -расчеты с дебитора-ми, кредиторами | 737 | 59 | 18 | |||
| Итого по разделу 2 | 290 | 3110 | 6704 | Итого по разделу 5 | 790 | 3005 | 2724 | |
|
Баланс |
390 |
10413 |
12639 |
Баланс |
890 |
10413 |
12639 |
То есть из него видно, что наибольший удельный вес в структуре источников финансирования занимают добавочный фонд и краткосрочные кредиты и займы.
Анализ расходов можно провести на основе отчета о прибылях и убытках (в таблице 8).
Таблица 8
Отчет о прибылях и убытках
с 1.01.07 по 1.01.08г (тыс. руб.)
|
Наименование показателя |
Код строки |
За отч. Период |
За анал. Пер. прошл. Года |
| 1 | 2 | 3 | 4 |
|
Доходы
и расходы по
видам деятельности
Выручка от реализации товаров, продукции, работ, услуг (за минусом НДС, акцизов и иных аналогичных обязательств). |
010 |
36715 |
23829 |
| В т.ч. бюджетные субсидии на покрытие разницы в ценах и тарифах | 011 | ||
| Выручка от реализации товаров, продукции, работ, услуг (за минусом НДС, акцизов и иных аналогичных обязательств)/ подпункт 48.2 Инструкции | 012 |
36715 |
23829 |
| Себестоимость реализованных товаров, продукции, работ, услуг. | 020 | 33573 | 23390 |
| Себестоимость реализованных товаров, продукции, работ, услуг/ подпункт 48.2 Инструкции | 021 |
32194 |
22726 |
| Управленческие расходы | 030 | ||
| Управленческие расходы/ подпункт 48.2 Инструкции | 031 | ||
| Расходы на реализацию | 040 | 1160 | 875 |
| Расходы на реализацию/ подпункт 48.2 Инструкции | 041 | 1160 | 875 |
| Прибыль (убыток) от реализации (010-020-030-040) | 050 | 1982 | -436 |
| Прибыль (убыток) от реализации/ подпункт 48.2 Инструкции (011-021-031-041) | 051 | 3361 | 228 |
| 1 | 2 | 3 | 4 |
|
2.Операционные доходы и расходы Доходы от операций с имуществом |
060 |
2846 |
4482 |
| Доходы от операций с имуществом/ подпункт 48.2 Инструкции | 061 | 2846 | 4482 |
| Расходы от операций с имуществом | 070 | 2484 | 2156 |
| Расходы от операций с имуществом / подпункт 48.2 Инструкции | 071 | 2484 | 2156 |
| Доходы от финансовых вложений | 080 | 64 | |
| Доходы от финансовых вложений/ подпункт 48.2 Инструкции | 081 | 64 | |
| Расходы от финансовых вложений | 090 | 2 | |
| Расходы от финансовых вложений / подпункт 48.2 Инструкции | 091 | 2 | |
| Прочие операционные доходы | 100 | ||
| Прочие операционные доходы/ подпункт 48.2 Инструкции | 101 | ||
| Прочие операционные расходы | 110 | ||
| Прочие операционные расходы/ подпункт 48.2 Инструкции | 111 | ||
| Прибыль (убыток) от операционных доходов и расходов (060-070-080-090-100-110) | 120 | 424 | 2326 |
| Прибыль (убыток) от операционных доходов и расходов (061-071-081-091-101-111) / подпункт 48.2 Инструкции | 121 | 424 | 2326 |
|
Внереализационные доходы и расходы |
130 | 175 | 169 |
| Внереализационные доходы и расходы / подпункт 48.2 Инструкции | 131 | 175 | 169 |
| Источники собственных средств, направленные на покрытие убытков | 132 | ||
| Внереализационные расходы | 140 | 77 | 133 |
| Внереализационные расходы/ подпункт 48.2 Инструкции | 141 | 77 | 133 |
| Прибыль (убыток) от внереализационных доходов и расходов (130-150) | 150 | 98 | 36 |
| Прибыль (убыток) от внереализационных доходов и расходов (131+132-151) / подпункт 48.2 Инструкции | 151 |
98 |
36 |
| Итого прибыль (убыток) за отчетный период (050+120+150) | 160 | 2504 | 1926 |
| 1 | 2 | 3 | 4 |
| Итого прибыль (убыток) за отчетный период (051+121+151) / подпункт 48.2 Инструкции | 161 | 3883 | 2590 |
| Налоги и сборы, платежи и расходы, производимые из прибыли | 170 | 1117 | 811 |
| Налоги и сборы, платежи и расходы, производимые из прибыли/ подпункт 48.2 Инструкции | 171 | 1117 | 811 |
| Нераспределенная прибыль (160-170) | 180 | 1387 | 1115 |
| Нераспределенная прибыль (161-171)/ подпункт 48.2 Инструкции | 181 | 2766 | 1779 |
|
Справочно: -Валовой доход (010-020) -Торговая наценка |
182 183 |
3142 31 |
439 13 |
Здесь наибольший удельный вес занимают расходы на реализацию и расходы от операций с имуществом. Более детальные расходы можно было увидеть, когда речь шла о себестоимости продукции.
В результате проведенного анализа хозяйственно-финансовой деятельности можно сделать следующий вывод, что предприятие увеличивает свои показатели производительности в основном за счет покупки нового оборудования из собственных средств финансирования, которое ведет к росту товарной продукции и прибыли.
Хотелось бы выделить пути снижения себестоимости продукции:
Рост производительности труда; (этот фактор позволяет снизить расходы по статье «Затраты на оплату труда»)
Улучшение использования основных средств; (этот фактор позволит снизить расходы по статье «Амортизация основных средств»)
Экономия материалов и электроэнергии. Внедрение прогрессивных норм расходов материалов.
Уменьшение транспортных расходов.
2.2 Оценка финансового состояния
Оценка финансового состояния производится с помощью следующих коэффициентов:
- Коэффициент ликвидности характеризует обеспеченность предприятия оборотными средствами
К1=ОС/ОП, (8)
где ОС – сумма оборотных средств
ОП – сумма срочных обязательств
В зависимости от периода бывает текущая, критическая и абсолютная ликвидность.
К1 2006=3110/2951=1,1
К1 2007=6704/2724=2,46
Критическое значение коэффициента текущей ликвидности – менее 2,0; критической – менее 0,8; абсолютной – менее 0,2.
- Коэффициент обеспеченности запасов и затрат собственными источниками формирования
К2=СОС/ЗЗ, (9)
где СОС – собственные оборотные средства
ЗЗ – запасы и затраты
К2 2006=1359/1853=0,73
К2 2007=5112/2398=2,1
Критическое значение этого коэффициента – менее 0,6
Коэффициент постоянного актива характеризует возмещение оборотных активов за счет собственных средств
К3=ОСВ/Исос, (10)
где ОСВ – сумма основных средств и внеоборотных активов
Исос – сумма источников собственных средств
К3 2006=7303/7543=0,97
К3 2007=5935/10101=0,58
Чем ближе показатель к 1, тем большая величина оборотных активов создается за счет заемных средств.
- Коэффициент автономии показывает долю собственного капитала во всем капитале
К4=Исос/ВБ, (11)
где ВБ – сумма валюты
К4 2006=7543/10413=0,72
К4 2007=10101/12639=0,8
При значении К4≥0,5 означает, что все обязательства предприятия могут быть покрыты собственными средствами.
- Коэффициент соотношения собственных и заемных средств
К5=ОВ/Исос, (12)
где ОВ – сумма всех обязательств предприятия
К5 2006=3005/7543=0,40
К5 2007=2724/10101=0,27
Кризисное значение – более 1,0.
Коэффициент маневренности показывает долю собственных оборотных средств к общей величине источников собственных средств.
К6=СОС/Исос (13)
К6 2006=3110/7543=0,41
К6 2007=6704/10101=0,66
Кризисное значение – менее 0,33.
Данные показатели говорят о устойчивом финансовом положении данного предприятия.
Имеется множество других коэффициентов оценки финансового состояния, которые рассматриваются в трудах известных авторов. Мы рассмотрели одни из самых основных, служащих основанием для признания структуры баланса предприятия удовлетворительной или неудовлетворительной.
3. АСОИ на ООО «Сарапульском молочном комбинате»
Современная динамика совершения деловых операций требует инструмента позволяющего постоянно «держать руку на пульсе» финансово-хозяйственной деятельности предприятия, в любой момент получать полную отчетность обо всех ее аспектах. На предприятии ООО «Сарапульский молочный комбинат» для этих целей используется комплексная система автоматизации управления финансово-хозяйственной деятельности на основе 1С:Предприятие 8.0. Эта система устанавливалась с учетом интересов всех подразделений предприятия прежде всего в интересах руководства, планово-экономических служб, отдела продаж, бухгалтерии, службы управления персоналом. Удовлетворение потребностей этих групп пользователей стало возможно только при комплексном подходе к построению информационной системы.
Данный подход позволил:
- обеспечить полноценный поток данных между различными отделами и службами;
- снять противоречия возникающие при решении задач находящихся на пересечении интересов различных служб;
- легко и просто получать любую оперативную и отчетную информацию по всему набору данных.
Взаимосвязанные модули этой системы охватывают все основные процессы управления – от учета финансовых и материальных средств до управления производством, закупками и реализации продукции. Информация вводится в систему и становится доступной любому нуждающемуся в ней сотруднику (если он имеет право на получение этой информации).
Так же система позволила повысить управляемость фирмой. Благодаря встроенной системе электронного документооборота ускоряется процесс согласований и принятия решений. Всегда можно точно узнать кто, когда и при каких обстоятельствах принял (или не принял) то или иное решение. Развитая аналитика позволяет выяснить какие подразделения сработали хорошо, а какие - не очень, операции с какими товарами принесли прибыль, а с какими убытки и т.д.
Эта программа позволяет оформлять платежные документы, договора и накладные, вести учет средств по счетам и товаров на складах, позволяет рассчитать зарплату и готовить балансовый отчет.
На данном предприятии можно выделить следующие виды обеспечивающей части АСОИ и их источников:
Информационное - используется пятизначная кодировка ТМЦ; бухгалтерские документы
Техническое – 10 персональных компьютеров, локальная сеть и прочая оргтехника, а также интернет.
Программное – комплексная программа 1С: Предприятие
Организационное – Приказ генерального директора №25 от 01.03.2002 «О применении комплексной системы автоматизации 1С:Предприятие 8. Молокозавод»
Эта система включает в себя следующие подсистемы:
1 - Управление производством
2 - Управление основными средствами и ремонтами
3 - Управление финансами
4 - Управление персоналом и расчет зарплаты
5 - Управление продажами
6 - Управление закупками
7 - Управление складом (запасами)
8 - Управление отношениями с покупателями и поставщиками
9 - Элемент получения управленческой и аналитической отчетности
Рассмотрим более детально подсистему «Управление финансами». Организация эффективного управления финансами – одна из наиболее приоритетных задач любого предприятия. Наличие системы управления финансами, ориентированной на комплексное решение задач учета, контроля и планирования доходов и затрат, позволяет предприятию эффективно использовать собственные средства и привлеченные инвестиции, повысить в целом управляемость бизнеса, его рентабельность и конкурентоспособность.
Использование подсистемы управления финансами совместно с механизмами поддержки территориально распределенных информационных баз позволяет наладить эффективное управление финансами холдингов и корпораций, повышая прозрачность их деятельности и инвестиционную привлекательность.
Функциональные возможности подсистемы могут использоваться финансовым директором, сотрудниками бухгалтерии и планово-экономического отдела, а также другими финансовыми службами предприятия.
Элемент реализует функции, необходимые для построения системы финансового планирования на предприятии:
планирование движения средств предприятия на любой период в разрезе временных интервалов, центров финансовой ответственности (ЦФО), проектов, остаточных и оборотных показателей, дополнительной аналитики (номенклатура, контрагенты…);
мониторинг фактической деятельности предприятия в тех же разрезах, в которых проводилось планирование;
составление сводной отчетности по результатам мониторинга;
контроль соответствия заявок на расходование средств рабочему плану на период;
финансовый анализ;
анализ доступности денежных средств;
анализ отклонений плановых и фактических данных.
Элемент управления денежными средствами (казначейство) выполняет следующие функции, необходимые для эффективного управления движением денежных средств на предприятии, контролем над осуществляемыми платежами:
многовалютный учет движения и остатков денежных средств;
регистрацию планируемых поступлений и расходов денежных средств;
резервирование денежных средств под предстоящие платежи на расчетных счетах и в кассах;
размещение денежных средств в ожидаемых входящих платежах;
формирование платежного календаря;
оформление всех необходимых первичных документов;
интеграция с системами "клиент банка";
возможность разнесения (ручного или автоматического) суммы платежного документа по нескольким договорам и сделкам.
Важным элементом при работе с контрагентами является функция управления взаиморасчетами. Реализуемая с помощью подсистемы управления взаиморасчетами гибкая кредитная политика, позволяет повысить привлекательность предприятия для клиентов и его конкурентоспособность на рынке.
Элемент управления взаиморасчетами может использоваться в финансовых, снабженческих и сбытовых структурах предприятия, позволяя оптимизировать финансовые и материальные потоки.
Рис. 1 - Управление взаиморасчетами
Использование подсистемы позволяет анализировать изменение задолженности во времени и оперирует двумя видами задолженности – фактической и прогнозируемой (отложенной). Фактическая задолженность связана с операциями расчета и моментами передачи прав собственности. Отложенная задолженность возникает при отражении в системе таких событий, как заказ на поставку или передачу на комиссию товарно-материальных ценностей, заявка на получение денежных средств и других аналогичных.
Основное назначение подсистемы взаиморасчетов:
фиксация возникновения задолженности контрагента перед компанией и компании перед контрагентом;
учет причин возникновения задолженности;
поддержка различных методик учета задолженности (по договорам, сделкам, по отдельным хозяйственным операциям);
анализ текущего состояния задолженности и истории ее изменения.
Возможности ведения бухгалтерского учета, реализованные в системе, призваны обеспечить полное соответствие как российскому законодательству, так и потребностям реального бизнеса. Принятая методология является дальнейшим развитием учетных решений, реализованных в продуктах системы "1С:Предприятие 7.7", ставших индустриальным стандартом в Российской Федерации.
Элемент бухгалтерского учета обеспечивает ведение учета в соответствии с российским законодательством по всем участкам учета, в том числе:
Операции по банку и кассе;
Основные средства и нематериальные активы;
Учет материалов, товаров, продукции;
Учет затрат и расчет себестоимости;
Валютные операции;
Расчеты с организациями;
Расчеты с подотчетными лицами;
Расчеты с персоналом по оплате труда;
Расчеты с бюджетом.
Организация элемента бухгалтерского учета обеспечивает высокую степень автоматизации формирования бухгалтерской отчетности.
Поддерживается ведение бухгалтерского учета для нескольких юридических лиц в единой информационной базе. Такая организация учета позволяет автоматизировать предприятия с достаточно сложной организационной структурой.
Налоговый учет по налогу на прибыль в конфигурации ведется независимо от бухгалтерского учета. Хозяйственные операции отражаются параллельно в бухгалтерском и налоговом учете. В документах, регистрирующих хозяйственные операции в бухгалтерском и налоговом учете, предусмотрено, что для целей налогового учета данные могут быть введены и отражены в учете позднее.
Для возможности сопоставления данных бухгалтерского и налогового учета методики учета и механизмы хранения информации максимально приближены друг к другу. Основу систем бухгалтерского и налогового учета в конфигурации составляют планы счетов, отдельные для каждого вида учета. При этом кодировка счетов налогового плана выполнена таким образом, чтобы обеспечить сопоставимость обобщаемых на них данных с данными бухгалтерского учета. Такой подход существенно облегчает выполнение требований ПБУ 18/02 "Учет расчетов по налогу на прибыль".
Организация партионного учета обеспечивает независимость способов оценки материально-производственных запасов при списании для целей бухгалтерского и налогового учета.
Для обобщения данных налогового учета в конфигурацию включены специализированные отчеты – аналитические регистры налогового учета, соответствующие рекомендациям МНС РФ.
Ведение налогового учета по налогу на добавленную стоимость реализовано в соответствии с нормами главы 21 Налогового кодекса РФ, в том числе в условиях применения ставки НДС 0%.
Элемент учета по международным стандартам, разработанная фирмой "1С" при консультационной поддержке компании PricewaterhouseCoopers, предоставляет финансовым службам предприятия готовую методологическую основу для ведения учета в соответствии с международными стандартами финансовой отчетности (МСФО) и может быть адаптирована к особенностям применения стандартов на конкретном предприятии.
Элемент включает в себя отдельный план счетов в соответствии с МСФО, который может настраиваться пользователем, и обеспечивает:
ведение финансового учета и подготовку как индивидуальной, так и консолидированной финансовой отчетности в соответствии с МСФО;
трансляцию (перенос) большей части учетных записей (проводок) из подсистемы бухгалтерского учета (РСБУ) по правилам, которые могут гибко настраиваться пользователем;
параллельное ведение учета по российским и международным стандартам по тем участкам, где различия между российскими нормативами и требованиями МСФО существенны (например, учет основных средств, нематериальных активов);
проведение собственных регламентных документов (например, начисление расходов, учет резервов, учет обесценения активов и ряда других), а также внесение корректирующих записей в "ручном" режиме.
Возможности подсистемы позволяют:
минимизировать трудоемкость ведения учета по МСФО за счет использования данных российского учета;
проводить сопоставление данных российского учета и учета по МСФО, тем самым облегчая выверку данных перед подготовкой отчетности по МСФО
Консолидировать отчетность группы предприятий

Рис. 2 Консолидация отчетности
Элемент может также быть настроена для ведения учета и составления финансовой отчетности в соответствии с другими зарубежными стандартами, в том числе US GAAP.
Элемент ценообразования позволяет коммерческому директору и руководителю отдела продаж определять и реализовывать ценовую политику предприятия в соответствии с имеющимися аналитическими данными о спросе и предложении на рынке. Основные функциональные возможности подсистемы:
построение различных схем формирования цен и скидок;
формирование отпускных цен с учетом плановой себестоимости продукции и нормы прибыли;
контроль соблюдения сотрудниками предприятия установленной ценовой политики;
хранение информации о ценах конкурентов;
хранение информации о ценах поставщиков, автоматическое обновление закупочных цен;
сопоставление отпускных цен предприятия с ценами поставщиков и конкурентов;
Использование в качестве платформы системы "1С:Предприятие 8" обеспечивает эффективную работу и надежное хранение информации при работе десятков и сотен пользователей. Современная трехуровневая архитектура системы обеспечивает сохранение высокой производительности при значительном росте нагрузки на систему и объемов обрабатываемых данных, а также позволяет увеличивать пропускную способность путем наращивания мощности используемого оборудования, без затрат, связанных с модификацией или заменой используемого прикладного решения.
В "1С:Предприятии 8" реализован механизм управления распределенными информационными базами, который обеспечивает работу единого прикладного решения (конфигурации) с территориально разнесенными базами данных, объединенными в многоуровневую иерархическую структуру.
Это дает возможность строить на основе конфигурации "Управления производственным предприятием" решения для предприятий сетевой или холдинговой структуры, позволяющие эффективно управлять бизнесом и видеть картину "в целом" с необходимой для принятия решений оперативностью.
Заключение
В данной работе был проведен анализ основных финансово-хозяйственных показателей деятельности ООО «Сарапульского молочного комбината» и автоматизированные системы обработки информации на этом предприятии. В результате анализа были получены некоторые финансовые результаты, по которым можно определит положительный рост его деятельности. Была рассмотрена элемент управления финансами предприятия на базе автоматизации обработки финансовых данных предприятия.
Анализ хозяйственной деятельности является важным элементом в системе управления производством, действенным средством выявления внутрихозяйственных резервов, основой разработки научно обоснованных планов-прогнозов и управленческих решений и контроля за их выполнением с целью повышения эффективности функционирования предприятия.
Финансовое состояние предприятия характеризуется системой показателей, отражающих состояние капитала в процессе его кругооборота, и способность субъекта хозяйствования финансировать свою деятельность на фиксированный момент времени. Оно может быть устойчивым, неустойчивым и кризисным. Финансовые коэффициенты, являясь показателями хозяйственной деятельности предприятия и степени его финансовой устойчивости, численно выражают риск неблагоприятного развития финансовой ситуации на предприятии.
В современных условиях повышается самостоятельность предприятий в принятии и реализации управленческих решений, их экономическая и юридическая ответственность за результаты хозяйственной деятельности. Объективно возрастает значение финансовой устойчивости хозяйствующих субъектов. Все это повышает роль финансового анализа в оценке их производственной и коммерческой деятельности и, прежде всего в наличии, размещении и использовании капитала и доходов. Результаты такого анализа необходимы, прежде всего, собственникам (акционерам), кредиторам, инвесторам, поставщикам, налоговым службам, менеджерам и руководителям предприятий.
Автоматизация обработки информации помогает существенно снизить не только временные затраты, но и материальные. Так как десятки людей заменяет один компьютер и верно написанный программный продукт.
В результате анализа выяснилось, что предприятие является активным участником своего сегмента рынка, довольно рентабельным и перспективным. Увеличивается прибыль, численность рабочих мест, заработная плата, расширяется рынок сбыта. Помогает в работе предприятия программный продукт «1С:Предприятие», с помощью которого осуществляется любая количественно- экономическая обработка информации.
Список использованной литературы
1. Грузинов В.Б., Грибов В.Д. Экономика предприятия: Учебное пособие.-2-е изд. Доп.-М., Финансы и статистика, 2007.-208.
2. Ефимова О.В. Финансовый анализ. 3-е изд., перераб. и доп.- М., 2008.-356.
3. Зайцев Н.А. Экономика промышленного предприятия: Учеб. пособие. - М.: ИНФРА-М, 2006.-284.
4. Ковалев В.В. Финансовый анализ: Управление капиталом. Выбор инвестиций. Анализ отчетности.-М.: Финансы и статистика, 2006.-432.
5. Любушин Н.П., Лещева В.Б., Дьякова В.Г. Анализ финансово-экономической деятельности предприятия. Учеб. пособие для вузов/ Под ред. проф. Любушина Н.П., М.: Юнати-Дана, 2007.-471.
6. Пунин Е.И.
Маркетинг,
менеджмент
и ценообразование
на пред
приятиях
(в условиях
рыночной экономики).
М., 2006.
7. Савицкая Р.В. Анализ хозяйственной деятельности предприятия: 3-е изд.-Минск : ИП «Экоперспектива»,2008.-498.
Приложение
Структура предприятия
Управление в обществе осуществляют:
-Общее собрание акционеров;
-Наблюдательный совет,
-Директор.
Собрание акционеров является высшим органом управления общества.
Наблюдательный совет осуществляет руководство деятельностью общества в период между собраниями акционеров. Руководство текущей деятельностью общества осуществляет директор. Структуру управления предприятием можно представить в виде следующей схеме:
