Рыночные риски
Статистическое моделирование (метод Монте-Карло) Этот метод основан на моделировании случайных процессов с заданными характеристиками В отличие от исторического моделирования в методе Мойте Карло изменения цен активов генерируется псевдослучайным образом в соответствии с заданными параметрами. При этом имитируемое распределение может быть любым, а число сценариев сколь угодно большим (до нескольких десятков тысяч). В остальном метод аналогичен историческому моделированию.
Метод Монте-Карло характеризуется высокой точностью и пригоден практически для любых портфелей, но его применение требует определенной математической подготовки и достаточных вычислительных ресурсов.
Использование методики VаR коммерческими банками для оценки рыночного риска Базельским комитетом рассматривается как применение альтернативных методов. Поскольку она также не лишена определенных недостатков, то за центральными банками сохраняется право контроля за достоверностью расчета рыночных рисков на основе предложенного стандартного метода.
Приведем пример:
Пусть дневное значение VAR для данного портфеля есть $2 миллиона при 95% доверительном уровне. Такое значение VAR означает, что при отсутствии резких изменений в рыночных условиях однодневный убыток превысит $2 миллиона в 5% случаев (или 1 раз в месяц, если исходить из того, что в месяце 20 рабочих дней).
Рассмотрим пример портфеля, состоящего из “индекса FTSE 100”, но с точки зрения инвестора, для которого базовой валютой является доллар США. Таким образом, портфель состоит из двух “активов”: фондового индекса, деноминированного в фунтах стерлингов, и обменного курса $/Ј.
Пусть текущее значение обменного курса есть 1.629$/Ј. Тогда капитал инвестиционного портфеля в долларах США есть 1’000’000/1.629=$613’874. Таким образом, значение 1-месячного VAR фондового индекса при 95%-ом доверительном уровне есть:
VAR eq=$613’874 * (0.0076-1.65 * 0.045)=$40’915
Оценками стандартного отклонения и среднего обменного курса $/Ј на интервале времени 01/88 – 01/95 являются 0.0368 и –0.001 соответственно. Таким образом, 1-месячное значение VAR обменного курса $/Ј есть:
VAR for=$613’874 * (-0.001-1.65 * 0.0368)=$37’888
Теперь мы в состоянии вычислить суммарный VAR портфеля, используя то, что вариация портфеля из двух активов, имеющих совместное нормальное распределение, равняется сумме вариаций каждого актива и двойной корреляции между этими активами, умноженной на стандартные отклонения активов:
(VARpor) 2=(VAReq) 2+(VARfor) 2+2 х P х VAReq х VARfor,
где P есть коэффициент корреляции между ставками роста индекса FTSE-100 и обменного курса $/Ј. Оценкой P является –0.2136, т.е. индекс FTSE-100 и курс $/Ј обратно коррелированны. Таким образом, 1-месячный VAR портфеля при 95%-ом доверительном уровне есть
VARfor=
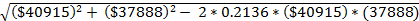 = $49470.
Таким образом, можно ожидать, что потери портфеля составят более 8%-ов начального капитала в 5-ти из 100 месяцев в будущем.
Хотелось бы отметить, что методология VAR не является панацеей от финансовых потерь. Она всего лишь помогает компаниям представить являются ли риски, которым они подвержены, теми рисками, которые они хотели бы на себя принять или думают, что они на себя приняли. VAR не может сказать управляющему компании “сколько риска нужно взять”, а может только сказать “сколько риска уже взято”. VAR может и должен использоваться не взамен, а в дополнение к другим методам анализа риска таким, например, как Shortfall-at-Risk (SAR, Средняя Величина Убытка), когда интересуются не только граничной величиной капитала, ниже которой следует ожидать убыток с определенной долей вероятности, а и размером этого убытка.
Заключение
В заключении хотелось бы сказать, что операциям с финансовыми активами в наибольшей степени свойственна рисковость, степень которой связана с доходностью: чем выше ожидаемая доходность, тем выше риск ее не получения. Основными показателями, характеризующими степень риска, являются дисперсия, среднеквадратическое отклонение и коэффициент ковариации. Взаимосвязь между риском и доходностью прямо пропорциональна.
Инвесторы стремятся распределить свои вложения в некоторую совокупность различных активов или видов деятельности, надеясь компенсировать возможные убытки от одних операций более высокими доходами от других. В процессе формирования и управления такая совокупность активов рассматривается как самостоятельный объект, который называется инвестиционным портфелем.
Портфельный риск состоит из двух различных компонент. Первая компонента – это риск, связанный только с изменчивостью (дисперсиями) доходностей отдельных активов или несистематический риск, присущий отдельным активам. Вторая составляющая определяет систематический (рыночный риск), обусловленный взаимосвязью (корреляцией и ковариацией) изменений доходностей активов, включенных в портфель. С ростом числа независимых активов в портфеле его собственный риск будет снижаться и в конечном счете станет несущественным. Это называется эффектом диверсификации.
В данной курсовой работе мы увидели на примерах, как рассчитываются рыночные риски. И была изучена специфика рисков.
Цели и задачи, поставленные в данной курсовой работе были выполнены.
Практическое значение состоит в том, что данная курсовая работа может использоваться при изучении финансового банковского менеджмента в колледжах или техникумах.
рыночный риск процентный валютный
Список литературы
1.Бочаров В.В. Инвестиции – Питер, СПб., 2006.
2.Бригхэм Ю., Эрхардт М. Финансовый менеджмент – Питер, СПб., 2009.
3.Волкова В. Финансовый бизнес – Эксмо, М.,2006.
4.Егорова Е.Е Управление риском – ИНФРА-М, М., 2008.
5.Демшин В. Рынок ценных бумаг – ИНФРА-М, М.,2007.
6.Ионова А.Ф., Селезнева Н.Н. Финансовый менеджмент – Проспект, М., 2009.
7.Ковалев В.В. Курс финансового менеджмента – Проспект, М.,2009.
8.Поляк Г.Б. Финансовый менеджмент – ЮНИТИ, М., 2006.
9.Шарп У., Александер Г., Бэйли Дж. Инвестиции – ИНФРА-М, М., 2006.
10.Данные интернет ресурса www.rts
11.Банковский менеджмент:учебник/кол.авторов;под редакцией д-ра наук,проф. О.И. Лаврушина – 2-е изд.,перераб.и доп. – М.: КНОРУС,2009г.
Размещено на