Организация нового производства
Таблица 6.
Соотношение тарифных разрядов и тарифных коэффициентов
|
Тарифный разряд |
1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 |
|
Тарифный коэффициент |
1,0 | 1,24 | 1,45 | 1,62 | 1,76 | 1,9 | 2,15 | 2,39 |
Приложение 3.
Расчет ФОТ основных рабочих
Наименова- ние операций |
Разряд |
Трудоемкость работ по изделиям |
Часовая тарифная ставка, руб |
Прямая заработная плата, руб. |
Доплаты до основной ЗП, руб | Основная ЗП | Дополнительная ЗП | Основная + дополнительная ЗП, руб. | |
| Одного изделия | Всех изделий | ||||||||
|
Станочные Изделие А Изделие Б |
4 4 |
1,8 2,5 |
9180 17800 |
4,16 4,16 |
47736 92560 |
14320,8 27768 |
62056,8 120328 |
12411,4 24065,6 |
74468,2 144393,6 |
|
Слесарные Изделие А Изделие Б |
4 4 |
2,4 2,9 |
12240 20648 |
4,16 4,16 |
63648 107369,6 |
19094,4 32210,9 |
82742,4 139580,5 |
16548,5 27916,1 |
99290,9 167496,6 |
|
Монтажно-сборочные Изделие А Изделие Б |
3 3 |
4,3 5,0 |
21930 35600 |
3,73 3,73 |
102248,6 165985 |
30674,6 49795,5 |
150923,2 215780,5 |
30184,6 43156,1 |
181107,8 258936,6 |
Наладоч-ные Изделие А Изделие Б |
5 5 |
6,5 9,6 |
33150 68352 |
4,52 4,52 |
187297,5 386188,8 |
56189,3 115857 |
243486,8 502045,8 |
48697,4 100409 |
292184,2 602454,8 |
|
Итого: Изделие А Изделие Б |
15 20 |
76500 142400 |
16,57 16,57 |
400930,1 752103.4 |
120279 225631 |
521227,1 977734,4 |
104245,4 195546,9 |
625472,5 1173281,3 |
|
Прямая заработная плата вспомогательных рабочих (ЗПповр) определяется исходя из их численности по каждой категории, полезного фонда времени и тарифной ставки (разряд принимается по таблице 5).
ЗПпр.повр = Тсi ґ Fn ґ Чi ґ Кп , (руб.), (11)
где: Тсi – часовая тарифная ставка i-ого рабочего, (руб.);
Fn – полезный фонд времени одного рабочего, (час);
Чi – численность рабочих данной категории, (чел).
Приложение 4.
Расчет ФОТ вспомогательных рабочих
| Наименование | разряд |
Часовая тарифная ставка, руб. |
Полезный фонд, час | Число вспо-могательных рабочих, чел. | Прямая ЗП, руб. |
Доплаты до основной ЗП, руб |
Основная ЗП, руб. | Дополнительная ЗП, руб | Основная ЗП + дополнительная ЗП, руб. |
| Наладчик оборудования | 5 |
4,52 |
1800 |
4 |
40680 |
12204 |
52884 |
10576,8 |
63460,8 |
| Техническое обслуживание подъемно-транспортного оборудования | 4 | 4,16 | 1800 | 1 | 9360 |
2808 | 12168 | 2433,6 | 14601,6 |
| Слесари по ремонту инструмента и приспособ-лений | 5 | 4,52 | 1800 | 2 | 20340 | 6102 | 26442 | 5288,4 | 31730,4 |
|
Водитель транспортных средств |
4 | 4,16 | 1800 | 2 | 18720 | 5616 | 24336 | 4867,2 | 29203,2 |
| Разнорабочие | 3 | 3,73 | 1800 | 2 | 16785 | 5035,5 | 21820,5 | 4364,1 | 26184,6 |
| Кладовщики-раздаточники инструмента | 1 | 2,57 | 1800 | 2 | 11565 | 3469,5 | 15034,5 | 3006,9 | 18041,4 |
| Кладовщики складирования готовой продукции | 1 | 2,57 | 1800 | 1 | 5782,5 | 1734,75 | 7517,25 | 1503,45 | 9020,7 |
| Контролеры | 3 | 3,73 | 1800 | 2 | 16785 | 5035,5 | 21820,5 | 4364,1 | 26184,6 |
|
Итого: |
16 | 140017,5 | 42005,25 | 182022,75 | 36404,55 | 218427,3 | |||
Месячные оклады специалистов, управленческого, обслуживающего персонала и МОП определяется как произведение минимальной заработной платы и коэффициента, учитывающего квалификационный уровень работников (таблица 7).
Таблица 7.
| Квалификационный уровень | 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | 11 | 12 | 13 | 14 | 15 | 16 |
| Коэффициент | 1,0 | 1,36 | 1,59 | 1,73 | 1,82 | 2,0 | 2,27 | 2,54 | 2,91 | 3,27 | 3,68 | 4,18 | 4,73 | 5,32 | 5,56 | 5,95 |
Приложение 1.
Штатное расписание
|
№ п/п |
Наименование должности и профессии |
Количество штатных единиц |
Квалификацион- ный уровень |
Месячный оклад, руб. |
| 1. |
Управленческий персонал |
|||
| 1.1. | Директор | 1 | 16 | 2677,5 |
| 1.2. | Зам. директора | 2 | 15 | 2502 |
| 2. | Специалисты | |||
| 2.1. | Технолог | 1 | 7 | 1021,5 |
| 2.2. | Бухгалтер | 1 | 7 | 1021,5 |
| 2.3. | Ст. мастер | 1 | 9 | 1309,5 |
| 2.4. | Мастер | 2 | 8 | 1143 |
| 2.5. | Механик | 1 | 9 | 1309,5 |
| 2.6. | Экономист | 1 | 8 | 1143 |
| 3. | Служащие | |||
| 3.1. | Агент по снабжению | 1 | 7 | 1021,5 |
| 3.2. | Референт | 1 | 7 | 1021,5 |
| 3.3. | Экспедитор | 1 | 5 | 819 |
| 3.4. | Кассир | 2 | 3 | 715,5 |
| 4. | МОП | |||
| 4.1. | Гардеробщик | 2 | 2 | 612 |
| 4.2. | Уборщик производ ственных помещений | 5 | 2 | 612 |
| 4.3. | Уборщик бытовых помещений | 2 | 2 | 612 |
Приложение 5.
Расчет ФОТ управленческого персонала, специалистов, служащих, МОП
Наименование профессии |
Месячный оклад, Руб. |
Численность работников по категориям, чел. | ЗП с учетом поясного коэффициента, руб. | Основная ЗП, руб. | Дополнительная ЗП, руб. | Основная ЗП + дополнительная ЗП, руб. | Годовой фонд оплаты труда |
| Директор | 2677,5 | 1 | 3346,875 | 4350,94 | 870,19 | 5221,13 | 62653,56 |
| Зам. директора | 2502 | 2 | 3127,5 | 4065,75 | 813,15 | 4878,9 | 117093,6 |
| Технолог | 1021,5 | 1 | 1276,875 | 1659,94 | 331,99 | 1991,93 | 23903,16 |
| Бухгалтер | 1021,5 | 1 | 1276,875 | 1659,94 | 331,99 | 1991,93 | 23903,16 |
| Старший мастер | 1309,5 | 1 | 1636,875 | 2127,94 | 425,59 | 2553,53 | 30642,36 |
| Мастер | 1143 | 2 | 1428,75 | 1857,37 | 371,47 | 2228,84 | 53492,16 |
| Механик | 1309,5 | 1 | 1636,875 | 2127,94 | 425,59 | 2553,53 | 30642,36 |
| Экономист | 1143 | 1 | 1428,75 | 1857,37 | 371,47 | 2228,84 | 26746,08 |
| Агент по снабжению | 1021,5 | 1 | 1276,875 | 1659,94 | 331,99 | 1991,93 | 23903,16 |
| Референт | 1021,5 | 1 | 1276,875 | 1659,94 | 331,99 | 1991,93 | 23903,16 |
| Экспедитор | 819 | 1 | 1023,75 | 1330,87 | 266,17 | 1597,04 | 19164,48 |
| Кассир | 715,5 | 2 | 894,375 | 1162,69 | 232,54 | 1395,23 | 33485,52 |
| Гардеробщик | 612 | 2 | 765 | 994,5 | 198,9 | 1193,4 | 28641,6 |
|
Уборщик прои зводственных помещений |
612 | 5 | 765 | 994,5 | 198,9 | 1193,4 | 71604 |
| Уборщик бытовых помещений | 612 | 2 | 765 | 994,5 | 198,9 | 1193,4 | 28641,6 |
| Итого: | 17541 | 24 | 21926,25 | 28504,12 | 5700,82 | 34204,9 | 410459,28 |
По окончании расчетов по оплате труда, необходимо рассчитать среднюю месячную заработную плату по каждой категории персонала и в целом по фирме, для чего использовать формулу:
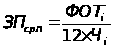 , (12)
где: ФОТi – годовой фонд оплаты труда по i-ой категории работающих, (руб.);
Чi – численность работающих i-ой категории, (чел.).
Расчеты по средней месячной оплате труда персонала фирмы сводятся в приложение 6.
Приложение 6.
Средняя заработная плата персонала фирмы
|
№ п/п |
Категория персонала |
Годовой фонд оплаты труда, руб. |
Численность персонала, чел. | Среднемесячная ЗП, руб. |
| 1. |
Управленческий персонал |
179747,16 | 3 | 4992,98 |
| 2. | Специалисты | 189329,28 | 7 | 2253,92 |
| 3. |
Служащие |
100456,32 | 5 | 1674,27 |
| 4. |
Рабочие, в том числе: - основные; - вспомогательные |
1798753,8 218427,3 |
121 16 |
1238,81 1137,64 |
| 5. | МОП | 128887,2 | 9 | 1193,4 |
|
Итого: |
2615601,06 | 161 | 1353,83 | |
7. Расчет финансовых результатов деятельности фирмы.
Расчет себестоимости изделий сводится в таблицу 8.
Таблица 8.
| № |
Наименование статей Калькуляции |
Условное обозначение | Затраты, руб. | |||
| Изделие А | Изделие Б | |||||
| На одно изделие |
Всех изделий |
На одно изделие |
Всех изделий |
|||
| 1. | Затраты на материалы | М | 60 | 306000 | 70 | 498400 |
| 2. | Основная заработная плата основных рабочих | ЗПо | 102,2 | 521227,1 | 137,32 | 977734,4 |
| 3. | Дополнительная заработная плата основных рабочих | ЗПд | 20,44 | 104245,4 | 27,46 | 195546,9 |
| 4. |
Единый социальный налог (35,6 %) |
Есн | 43,66 | 222665,18 | 58,66 | 417671,16 |
| 5. | Накладные расходы | НР | 500,78 | 2553978 | 672,87 | 4790820,16 |
| 6. | Производственная себестоимость | Спр | 727,08 | 3708108 | 966,31 | 6880127,2 |
| 7. | Коммерческие расходы | КР | 109,06 | 556206 | 144,95 | 1032044 |
| 8. | Полная себестоимость | Сп | 836,14 | 4264314 | 1111,26 | 7912171,2 |
Накладные расходы принимаются в размере 490% от пункта 2 табл.8.
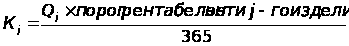
Коммерческие расходы принимаются в размере 15% от производственной себестоимости. После определения полной себестоимости прогнозируется цена каждого изделия. Для прогнозирования цены вначале необходимо рассчитать точку критического объема производства, используя порог рентабельности, т.е. определить количество реализованной продукции на nый день работы фирмы по формуле:
 ;
(13)
где
 - точка критического
объема производства
j-го
изделия, (шт.).
Этот объем производства позволяет покрыть все затраты и выйти на нулевую прибыль.
365 – количество дней в году.
Для
изделия А:
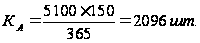 ;
Для
изделия В:
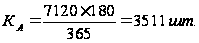 ;
Затем производится расчет цены j-го изделия по формуле:
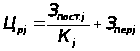 ,
(14)
где:
 –
постоянные
затраты в полной
себестоимости
j-го изделия (на весь объем), табл.8, (руб.).
 – переменные
затраты в расчете
на единицу j-го
изделия, (руб.);
 - цена
единицы j-го
изделия, (руб.).
Определим цену для изделия А:
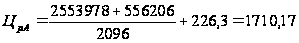 руб
В
цена для изделия:
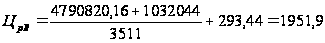 руб.
Величина выручки от реализации рассчитывается по формуле:
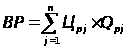 ,
(руб.);
(15)
где: Qpj – количество реализованных изделий (принимается годовой
объем выпуска изделий), (шт.);
n – номенклатура выпускаемых изделий.
ВР = 1710,17 Ч 5100 + 1951,9 Ч 7120 = 22619395 руб.
Тогда товарная продукция предприятия в трудовом измерении определится по формуле:
Nтп
=
 ;
(н/ч)
(5)
где Qj – годовой объем выпуска j–го изделия, (шт);
tj – суммарная трудоемкость изготовления j-го изделия, (н/ч)
n – номенклатура выпускаемых изделий.
Nтп = 5100 Ч 15,5 + 7120 Ч 20,6 = 225722 н/ч.
Балансовая прибыль рассчитывается по формуле:
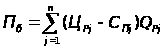 ,
(руб.);
(16)
где: Пб – прибыль от реализации изделий, (руб.),.
СПj – себестоимость продукции j – изделия, руб.
Пб = (1710,17 –836,14 ) Ч 5100 + (1951,9 – 1111,26) Ч 7120 = 10442909,8 руб.
Рентабельность фирмы и срок окупаемости капитальных затрат определяется по формулам:
 (17; 18)
где КЗ – капитальные затраты в руб.
R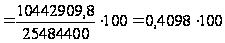 %
» 41%
Ток
=
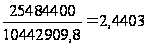 »
2,44 года.
Результаты расчетов финансовой деятельности фирмы сводятся в итоговую таблицу 9.
Таблица 9.
| № п/п | Наименование показателей | Ед. изм. | Результат |
| 1. | Капитальные (единовременные затраты) | Руб. | 25484400 |
| 2. | Общая площадь | м2 | 1220 |
|
3. 3.1. 3.2. 3.3. 3.4. 3.5 |
Число работающих в фирме, в т.ч.: Рабочих Руководителей Специалистов Служащих МОП |
Чел. |
161 137 3 7 5 9 |
| 4. | ФОТ | Руб. | 2615601,06 |
| 5. |
Себестоимость изделий А: Б: |
Руб. | 836,14 1111,26 |
| 6. |
Прогнозируемая цена изделий: А: Б: |
Руб. | 1710,17 1951,9 |
| 7. | Выручка от реализации продукции | Руб. | 22619395 |
| 8. | Балансовая прибыль | Руб. | 10442909,8 |
| 9. | Рентабельность фирмы | % | 41 |
| 10. | Срок окупаемости капитальных затрат | Лет | 2,44 |
Выводы:
Создание такой фирмы экономически выгодно, так как, реализуя данную продукцию, мы получаем прибыль. Также при рентабельности 41% срок окупаемости невелик: 2,44 года.