Проблемы стабильного функционирования малого предприятия в период экономического кризиса и пути их решения (на примере ЗАО "БелСталь")
Для обозначения своей продукции Общество может разрабатывать и использовать собственный товарный знак в порядке, установленном законодательством Республики Беларусь.
Юридический адрес Общества: 220029, г. Минск, ул. Куйбышева, д. 10, комн. С 7.
В своей деятельности ЗАО «Белсталь» руководствуется действующим законодательством Республики Беларусь, нормативными документами Национального банка Республики Беларусь, Уставом ЗАО «Белсталь», внутренними нормативными документами Общества.
По данным на 1 октября 2009 г. в ОДО ЗАО «Белсталь» работает 20 чел.
Организационная структура – это состав и соподчиненность взаимосвязанных звеньев в управлении, которые включают аппарат управления и производственные подразделения.
В практической деятельности организационная структура рассматривается как совокупность звеньев (органов, подразделений, исполнителей), находящихся во взаимосвязи и соподчиненности, наделенных определенными правами, ответственностью и выполняющих определенные функции управления.
В зависимости от способов осуществления и видов связей выделяют следующие типы организационных структур управления предприятием:
линейные;
функциональные;
линейно-функциональные (штабные);
дивизиональные;
проектные;
матричные.
Рассматривая организационную структуру ЗАО «Белсталь» можно сказать, что она принадлежит к линейно-функциональному типу (см. приложение А). Это вид организационной структуры системы управления, представляющий собой объединение линейного и функционального управления, направленное на оптимизацию линейного руководства, с точки зрения повышения уровня компетентности принимаемых решений. При линейно-функциональном управлении линейные звенья принимают решения, а функциональные подразделения информируют, помогают линейному руководителю вырабатывать и принимать конкретные решения.
Линейное управление используется при решении повторяющихся относительно стабильных задач, требующих от руководителя компетенции и умения концентрировать в своих руках все функции управления.
Функциональное управление основано на разделении управленческого труда в рамках аппарата управления при сохранении распорядительных функций руководителя. Линейно-функциональное управление предполагает реализацию решения функционального руководителя только через вышестоящее линейное руководство.
Достоинства данной структуры управления:
высокая компетентность функциональных руководителей;
уменьшение дублирования усилий и потребления материальных ресурсов в функциональных областях;
улучшение координации в функциональных областях;
высокая эффективность при небольшом разнообразии продукции и рынков;
максимальная адаптация к диверсификации производства;
формализация и стандартизация процессов;
высокий уровень использования мощностей.
Недостатки линейно-функционального управления:
чрезмерная заинтересованность в результатах деятельности «своих» подразделений. Ответственность за общие результаты только на высшем уровне;
проблемы межфункциональной координации;
чрезмерная централизация;
увеличение времени принятия решений из-за необходимости согласований;
реакция на изменения рынка чрезвычайно замедлена;
ограничены масштабы предпринимательства и инноваций.
Общество создается с целью удовлетворения потребностей народного хозяйства Республики Беларусь, насыщения внутреннего рынка высококачественными товарами и услугами Общества, снижения доли аналогичной продукции, приобретаемой по импорту, расширения ассортимента экспортируемых товаров и услуг, конкурентоспособных на мировом рынке, а также получения прибыли для удовлетворения экономических интересов Участников Общества.
Общество осуществляет следующие виды деятельности:
производство готовых текстильных изделий, кроме одежды;
производство стекла и изделий из стекла;
производство готовых металлических изделий;
производство строительных металлоконструкций;
строительство;
установка инженерного оборудования, зданий и сооружений;
установка прочего инженерного оборудования;
устройство покрытий пола и облицовка стен;
малярные и стекольные работы;
оптовая торговля и торговля через агентов, кроме торговли автомобилями и мотоциклами;
хранение и складирование;
организация перевозок грузов;
прочее денежное посредничество;
предоставление кредита;
другие виды деятельности в области финансового посредничества;
сдача в наем собственного недвижимого имущества;
аренда машин и оборудования без оператора и прокат бытовых изделий и предметов личного пользования;
предоставление прочих видов услуг потребителям;
деятельность в области архитектуры, инженерные услуги;
предоставление прочих услуг потребителям;
деятельность по организации отдыха и развлечений, культуры и спорта;
общество вправе осуществлять внешнеэкономическую деятельность в порядке, предусмотренном законодательством.
2.2 Характеристика выпускаемой продукции
ЗАО «Белсталь» – производитель, который изготавливает мебель из стекла: тумбы под телевизор, подставки под музыкальную аппаратуру и диски, различные полочки, стойки для цветов, кухонные столы, офисные столы, журнальные столики, шкафы, а также всевозможное оборудование для торговых площадей, стеклянные офисные перегородки, барные стойки, стеклянные двери из закаленного стекла, стеклянные полы, зеркала различных размеров и форм на заказ, зеркальные потолки, всевозможные детали интерьера из стекла, витражи.
ЗАО «Белсталь» производит изделия из многослойного стекла (триплекс) строительного назначения, например, для дверей, полов и лестничных ступеней толщиной от 18 до 46 мм, которое обладает следующими свойствами:
стойкое к механическим воздействиям;
выдерживает нагрузку до 600 кг на 1 м2 в зависимости от толщины и формы стекла;
безопасное при эксплуатации;
огнезащитное;
увеличивает звукопоглощение по сравнению с обычным стеклом в 2,5 раза;
морозостойкое.
Многослойное стекло со специальными свойствами:
с защитой от радиопомех;
с биологической защитой;
с информационной защитой;
с повышенными несущими свойствами;
с защитой от проникновения.
Технические характеристики многослойного стекла определяются по классу стойкости:
от А0 до А3 – противоударное;
от Б1 до Б3 – противовзломное;
от В1 до В3 – пуленепробиваемое.
Бронированное секло применяемое для обеспечения безопасности банков, касс, крупных предприятий и организаций, пунктов обмена валюты. Технические характеристики бронированного стекла определяются по классу пуленепробиваемости:
В1 пистолет ПМ, 9 мм, стальной сердечник;
В3 автомат АКМ, 7,62 мм, стальной сердечник, или АК 74, 5,45 мм стальной сердечник.
Свойства пуленепробиваемости подтверждены сертификатом СТБ 51.2.06–99.
Стекло листовое узорчатое, тонированное.
Наличие современных станков, 20 летнего опыта и передовых технологий позволяет ЗАО «Белсталь» выполнять самые разнообразные виды работ по промышленной обработке стекла и зеркал:
нанесение фацета;
еврокромка;
сверление;
простое матирование;
матирование под трафарет;
глубокое матирование;
объемное художественное матирование;
пескоструйная обработка;
склейка;
обработка кромок.
Лазерная гравировка на стекле, т.е. нанесение лазером изображения на изделиях из стекла, стеклянных дверях, элементах мебели из стекла, ступенях лестниц и экранах батарей отопления и зеркалах называется лазерная гравировка на предметах изделий из стекла.
Печать на стекле позволяет получить оригинальные изделия из стекла, позволяющие более широко использовать художественные возможности дизайнеров в оформлении интерьеров, сувенирной продукции, оформлении витрин, предметов мебели из стекла и т.д.
В настоящее время стекло глубоко проникло в нашу жизнь и нашло широкое применение в промышленности и строительстве, на транспорте, в военном деле, в науке, медицине, прикладном и декоративном искусстве. Благодаря своим физическим, химическим и механическим качествам, стекло на протяжении многих столетий занимает прочное положение и не вытеснено другими природными и синтетическими материалами.
Стекло – это природный натуральный материал, оно является благородным и весьма ценным материалом. Стекло обладает волшебным свойством расширять границы пространства и преломлять потоки света, оставляя приятное ощущение прозрачности, лёгкости и гармонии. Оно несет в себе столько значений, что самые простые формы в стеклянном воплощении приобретают особый смысл и красоту. С помощью мебели и других предметов интерьера из стекла можно реализовать как практичные, так и самые изысканные дизайнерские задумки.
Считается, что предметы из стекла хрупкие. Однако использование современных технологий при производстве мебели из стекла позволяет добиться ее высокой прочности – стеклянные столы выдерживают удар не только кулака, но и стеклянной бутылки. Использование закаленного стекла придаёт изделиям непревзойдённую прочность, делающую в бытовых условиях мебель из стекла практически неуязвимой.
А еще необходимо помнить, что стекло является экологически чистым материалом.
2.3 Анализ производственно-хозяйственной деятельности ЗАО «Белсталь»
Рассмотрим основные технико-экономические показатели в таблице 2.1.
Таблица 2.1 – Динамика изменения основных технико-экономических показателей работы предприятия
| Технико-экономические показатели | Ед. измерения | 2007 г. | 2008 г. | 2009 г. |
| Объём выпуска продукции | млн. р. | 752,9 | 847,0 | 511,8 |
| Себестоимость | млн. р. | 560,4 | 633,3 | 391,9 |
| Прибыль | млн. р. | 63,5 | 74,4 | 24,1 |
| Рентабельность продукции | % | 8,5 | 9,1 | 1,2 |
| Численность работников | чел. | 24 | 25 | 20 |
| Уровень среднемесячной заработной платы | тыс. р. | 448 | 453 | 437 |
Из таблицы 2.1 видно, что объем выпуска продукции в 2008 г. увеличился на 94,1 млн. р., а в 2009 г. – снизился на 335,2 млн. р. Это обусловлено резким снижением спроса на продукцию ЗАО «Белсталь». Себестоимость продукции в 2008 г. увеличилась на 72,9 млн. р., а в 2009 г. – снизилась на 241,4 млн. р. Прибыль в 2008 г. увеличилась на 10,9 млн. р., а в 2009 г. – снизилась на 50,3 млн. р. Рентабельность продукции в 2008 г. увеличилась на 0,6%, а в 2009 г. – снизилась на 7,9%. Среднегодовая численность работников в 2008 г. увеличилась на одного человека, а в 2009 г. – снизилась на пять человек. Это объясняется увеличением простоев работников из-за отсутствия заказов. Уровень среднемесячной заработной платы увеличился в 2008 г. с 448 тыс. р. до 453 тыс. р., а в 2009 г. снизился до 437 тыс. р.
Произведем анализ динамики выпуска и реализации продукции, расчета базисных и цепных темпов роста и прироста. Этот анализ показывает, как изменился объем производства и реализации за определенное количество лет.
ЗАО «Белсталь» изготавливает изделия из стекла преимущественно под заказ, это означает, что объем выпуска равен объему реализации продукции. Рассмотрим динамику изменения выручки от реализации продукции в таблице 2.2.
Таблица 2.2 – Динамика изменения выручки от реализации товаров, продукции, работ, услуг, млн. р.
| 2007 г. | 2008 г. | 2009 г. | |
| Выручка от реализации товаров, продукции, работ, услуг, млн. р. | 752,9 | 847,0 | 511,8 |
| Темп роста базисный, % | 100 | 112,5 | 68,0 |
| Темп роста цепной, % | 100 | 112,5 | 60,4 |
Более наглядно, динамика изменения выручки от реализации продукции за рассматриваемый период (2007–2009 гг.) представлена на рисунке 2.1.
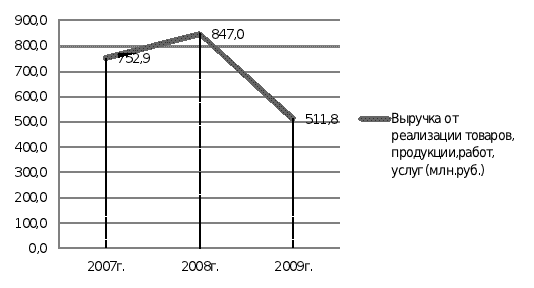
Рисунок 2.1 – Динамика изменения выручки от реализации продукции за 2007–2009 гг.
На основании таблицы 2.1. можно сделать вывод, что выручка от реализации продукции выручки от реализации продукции за 2008 г. выросла на 94,1 млн. р., однако за 2009 г. данный показатель снизиился на 335,2 млн. р. Это произошло из-за снижения потребительского спроса в период экономического кризиса, что привело к необходимости сокращения объемов производства.
Среднегодовой темп роста (прироста) реализации продукции можно рассчитать по среднегеометрической взвешенной:
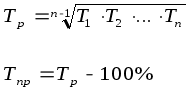
(2.1)
(2.2)
Среднегодовой темп роста (прироста) и реализации продукции:
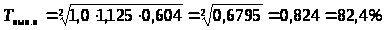
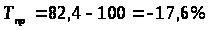
Таблица 2.3 – Динамика изменения количества работников
| 2007 г. | 2008 г. | 2009 г. | |
| Количество работников | 24 | 25 | 20 |
Товарооборот на одного работника на торговом предприятии есть не что иное, как производительность труда этого работника. Таким образом, очевидно, что за 2008 г. производительность труда выросла за счет роста товарооборота с (752,9 / 24) = 31,37 млн. р. до (847,0 / 25) = 33,88 млн. р. В период экономического кризиса (за 2009 г.) производительность труда снизилась до (511,8 / 20) = 25,59. Это произошло из-за резкого снижения товарооборота, даже сокращение численности работников не смогло стабилизировать данный показатель. В целом влияние производительности одного работника можно рассчитать по формуле:
(Тотч – Тбаз) · Чбаз, (2.3)
где Тотч, Тбаз – соответственно товарооборот на одного работника отчётный и базисный;
Чотч, Чбаз, – среднесписочная численность отчетная и базисная.
Влияние же изменения численности можно рассчитать по формуле:
(Чотч – Чбаз) · Тотч (2.4)
Таблица 2.4 – Расчет влияния производительности и численности работников на реализацию продукции, млн. р.
| Фактор | За 2008 г. | За 2009 г. | ||
| Расчет | Сумма, млн. р. | Расчет | Сумма, млн. р. | |
| Влияние производительности | (33,88–31,37) ·24 | 60,24 | (25,59–33,88) ·25 | -207,25 |
| Влияние численности работников | (25–24) ·33,88 | 33,88 | (20–25) · 25,59 | -127,95 |
| Общее влияние | 60,24–33,88 | 26,36 | -207,25 – (-127,95) | -79,3 |
Согласно данным приложения наблюдается снижение валовой прибыли. Это можно исправить снижением издержек на производство продукции. Необходимо закупать более дешевые материалы и комплектующие изделия. К примеру, в данный момент для производства дверей из стекла ЗАО «Белсталь» использует литовскую фурнитуру, которая приблизительно на 20% дороже фурнитуры, произведенной в Республике Беларусь. Однако белорусская фурнитура менее качественная и менее привлекательная по внешним характеристикам, чем зарубежная.
Рассмотрим структуру себестоимости товаров и услуг.
Таблица 2.5 – Затраты на выпуск товаров и услуг, млн. р.
| Наименование показателя | 2007 г. | 2008 г. | 2009 г. |
| Затраты на выпуск товаров и услуг – всего (п. 2 + п. 3 + п. 4 + п. 5 + п. 6) | 560 | 633 | 392 |
|
В том числе: Материальные затраты |
375 |
355 |
186 |
| Затраты на оплату труда | 118 | 138 | 110 |
| Амортизация основных средств и нематериальных активов | 22 | 30 | 27 |
| Отчисления на социальные нужды | 43 | 50 | 37 |
| Прочие затраты | 28 | 62 | 32 |
|
Из них: Арендная плата |
4 |
14 |
9 |
| Услуги других организаций | 24 | 48 | 23 |
Наибольший удельный вес в общих затратах занимают материальные затраты, что говорит о материальном характере производства.
Материальные затраты в 2008 г. снизились с 375 млн. р. до 355 млн. р., а в 2009 г. снизились до 186 млн. р. Это произошло из-за уменьшения объемов выпуска продукции, которое вызвано снижением потребительского спроса.
Затраты на сырье и материалы можно сократить используя более дешевые материалы белорусского производства. Необходимо также сократить затраты на оплату труда, например, перевести часть работников на Ѕ ставки, либо отправить в отпуск за свой счет, т. к. из-за уменьшения количества заказов большинство работников незадействованные.
Затраты на оплату труда в 2008 г. выросли со 118 млн. р. до 138 млн. р. Этому способствовало увеличение количества персонала с 24 до 25 чел. и из-за увеличения тарифной ставки первого разряда для рабочих с 190 тыс. р. до 205 тыс. р. В 2009 г. затраты на оплату труда снизились до 110 млн. р. Это произошло из-за уменьшения количества работников до 20 чел.
Для выявления причин изменения общих затрат рассматривают структуру затрат на производство, а затем влияние ее изменения на изменение общих затрат.
Амортизация основных средств и нематериальных активов в 2008 г. увеличилась с 22 млн. р. до 30 млн. р. Это связано с закупкой нового оборудования, а в 2009 г. она снизилась до 27 млн. р.
Арендная плата в 2008 г. увеличилась с 4 млн. р. до 14 млн. р. Это связано с арендой нового производственного помещения, а в 2009 г. она снизилась до 9 млн. р., что обусловлено отказом от аренды помещения.
Расчет производится по формулам:
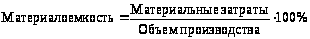 (2.5)
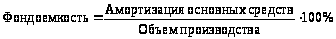 (2.6)
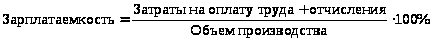 (2.7)
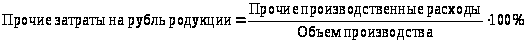 (2.8)
Таблица 2.6 – Анализ структуры затрат на производство продукции, млн. р.
| 2007 г. | 2008 г. | Отклонение | 2009 г. | Отклонение | |
| Материалоемкость | 64,0 | 55,9 | -8,1 | 47,4 | -8,5 |
| Фондоемкость | 3,8 | 4,7 | 1,0 | 6,9 | 2,2 |
| Зарплатаемкость | 27,5 | 29,6 | 2,1 | 37,5 | 7,9 |
| Прочие затраты на рубль продукции | 4,8 | 9,8 | 5,0 | 8,2 | -1,6 |
По результатам вычислений можно сделать вывод, что материалоемкость снизилась в 2008 г. на 8,1 млн. р., а в 2009 г. на 8,5 млн. р. Это значит, что снизился расход материалов в расчете на рубль стоимости выпускаемой продукции.
Фондоемкость увеличилась в 2008 г. на 1 млн. р., а в 2009 г. на 2,2 млн. р. Это означает снижение эффективности использования основных средств.
Зарплатоемкость увеличилась в 2008 г. на 2,1 млн. р., а в 2009 г. на 7,9 млн. р. Это говорит о увеличении величины заработной платы, приходящуюся на единицу продукции, работ, услуг.
Поэтому необходимо сократить затраты на оплату труда, например, перевести часть работников на Ѕ ставки, либо отправить в отпуск за свой счет, т. к. из-за уменьшения количества заказов большинство работников незадействованны. Прочие затраты в 2008 г. увеличилась на 5 млн. р., а в 2009 г. снизились на 1,6 млн. р.
Валовая прибыль определяется как результат вычета из прибыли от реализации продукции стоимости покупного сырья, материалов, полуфабрикатов и других элементов издержек производства.
Таблица 2.7 – Анализ валовой прибыли, млн. р.
| Показатели | 2007 г. | 2008 г. | 2009 г. |
| Выручка от реализации товаров, продукции, работ, услуг | 752,9 | 847,0 | 511,8 |
| Налоги и сборы, включаемые в выручку от реализации товаров, продукции, работ, услуг | 129,0 | 139,3 | 95,8 |
| Себестоимость реализованных товаров, продукции, работ, услуг | 560,4 | 633,3 | 391,9 |
| Валовая прибыль (п. 1 – п. 2 – п. 3) | 63,5 | 74,4 | 24,1 |
| Уровень валового дохода в товарообороте, % (п. 4*100/п. 1) | 8,43 | 8,78 | 4,71 |
Проанализировав таблицу, стоит заметить, что прибыль по годам сначала увеличилась с 63,5 млн. р. до 74,4 млн. р., это связано с ростом объемов реализации продукции. А в 2009 г. она снизилась до 24,1 млн. р., это связано с резким уменьшении объемов реализации продукции.
Рост валового дохода должен быть достигнут за счет совершенствования работы предприятия, поиска более дешевого и качественного оборудования, работе по предоплате, отсрочкой поставки, что позволило выиграть время и сэкономить деньги.
На основании имеющихся данных о величине товарооборота, а также валового дохода, рассчитаем уровень валового дохода по годам.
ΔВДто = (То – Тб) · ВДб, (2.9)
ΔВДвд = (ВДо – ВДб) · То, (2.10)
где ВДо, ВДб – уровень валового дохода в товарообороте в отчетном и базисном периоде;
То, Тб – товарооборот в отчетном и базисном периоде.
Таблица 2.8 – Расчет влияния товарооборота и уровня валового дохода на величину валового дохода, млн. р.
| Фактор | За 2008 г. | За 2009 г. | ||
| Расчет | Сумма, млн. р. | Расчет | Сумма, млн. р. | |
| За счет величины товарооборота | (847,0–752,9)· ·8,43 | 793,26 | (511,8–847,0) · ·8,78 | -2943,06 |
| За счет доли валового дохода в товарообороте | (8,78 – 8,43) · ·847,0 | 296,45 | (4,71 – 8,78) · ·511,8 | -2083,03 |
| Общее влияние | 793,26+296,45 | 1089,71 |
-2943,06+ +(-2083,03) |
-5026,09 |
Рассматривая практику ценообразования, следует отметить следующее, что закупочные цены с поставщиками согласовываются на основании протокола согласования цен и соответствующей счёт-фактуры, установление же розничной цены определяет само предприятие, исходя из закупочной цены и соответствующей наценки.
Рассчитаем рентабельность оборота (продаж продукции) ЗАО «Белсталь». Она рассчитывается как отношение общей прибыли к выручке от реализации продукции.
Таблица 2.9 – Расчет рентабельности продукции ЗАО «Белсталь»
| Показатели | 2007 г. | 2008 г. | 2009 г. |
| Выручка от реализации товаров, работ, услуг, млн. р. | 752,9 | 847,0 | 511,8 |
| Общая прибыль, млн. р. | 64,3 | 76,9 | 5,9 |
| Рентабельность всей реализованной продукции, % | 8,5 | 9,1 | 1,2 |
Проанализировав данные таблицы, заметим, что в 2008 г. рентабельность оборота увеличилась по сравнению с 2007 г., однако в 2009 г. рентабельность снизилась, что говорит о снижении доли прибыли в выручке от реализации продукции. Увеличения рентабельности можно добиться с помощью снижения затрат на производство продукции или уменьшения налогов и сборов, включаемых в выручку от реализации продукции.
Для анализа финансового состояния организации вначале оценим структура активов и пассивов баланса и их рентабельность (см. табл. 2.10).
Таблица 2.10 – Анализ активов предприятия, млн. р.
| Показатели | 2007 г. | 2008 г. | Изменение, % | 2009 г. | Изменение, % |
|
Внеоборотные активы |
202,2 | 288,3 | 42,6 | 196,7 | -31,8 |
|
Основные средства |
127,6 | 286,2 | 124,3 | 194,8 | -31,9 |
| Нематериальные активы | 0,9 | 2,1 | 133,3 | 1,9 | -9,5 |
| Оборотные активы | 132,2 | 141,0 | 6,7 | 271,8 | 92,8 |
| Запасы | 120,3 | 116,7 | -3,0 | 209,2 | 79,3 |
| Дебиторская задолженность | 10,9 | 19,0 | 74,3 | 61,0 | 221,1 |
|
Денежные средства |
1,0 | 5,3 | 430,0 | 1,6 | -69,8 |
| Итого активов | 334,4 | 429,3 | 49,2 | 468,5 | 61,0 |
Для характеристики эффективности работы ЗАО «Белсталь» необходимо рассчитать рентабельность текущих активов. Она определяется как отношение общей прибыли к величине текущих активов. Так, по данным 2007 г. прибыль составила 64,3 млн. р., по данным 2008 г. – 76,9 млн. р., а по данным 2009 г. – 5,9 млн. р., подставляя из таблицы сумму активов, рассчитаем их рентабельность. Для этого воспользуемся таблицей 2.11:
Таблица 2.11 – Анализ рентабельности активов, млн. р.
| Показатели | Рентабельность активов 2007, % | Рентабельность активов 2008, % | Изменение рентабельности, % | Рентабельность активов 2009, % | Изменение рентабельности, % |
| Внеоборотные активы | 2,9 | 26,7 | 23,8 | 3,0 | -23,7 |
| Основные средства | 4,6 | 26,9 | 22,2 | 3,0 | -23,8 |
| Нематериальные активы | 655,6 | 3661,9 | 3006,3 | 310,5 | -3351,4 |
| Оборотные активы | 4,5 | 54,5 | 50,1 | 2,2 | -52,4 |
| Запасы | 4,9 | 65,9 | 61,0 | 2,8 | -63,1 |
| Дебиторская задолженность | 54,1 | 404,7 | 350,6 | 9,7 | -395,1 |
| Денежные средства | 590,0 | 1450,9 | 860,9 | 368,8 | -1082,2 |
| Итого активов | 1,8 | 17,9 | 16,1 | 1,3 | -16,7 |
Для анализа структуры капитала и эффективности его использования, обеспеченности собственным оборотным капиталом составим таблицы 2.12 и 2.13.
Таблица 2.12 – Динамика структуры собственного капитала, млн. р.
| Источник капитала | Наличие средств, млн. р. | Структура средств, % | ||||
| 2007 г. | 2008 г. | 2009 г. | 2007 г. | 2008 г. | 2009 г. | |
| Уставной капитал | 22,9 | 33,3 | 33,3 | 7,6 | 8,6 | 7,5 |
| Резервный фонд | 5,1 | 8,4 | 9,9 | 1,7 | 2,2 | 2,2 |
| Добавочный фонд | 235,4 | 317,3 | 398,4 | 78,4 | 81,6 | 90,1 |
| Нераспределенная прибыль (убыток) отчетного года | 36,7 | 29,8 | 0,7 | 12,2 | 7,7 | 0,2 |
| Итого | 300,1 | 388,8 | 442,3 | 100,0 | 100,0 | 100,0 |
Рассчитаем рентабельность собственного капитала. Она рассчитывается как отношение общей прибыли к величине собственного капитала, результаты сведем в таблицу.
Таблица 2.13 – Расчет рентабельности собственного капитала, %
| Источник капитала | Наличие средств, млн. р. | ||
| 2007 | 2008 | 2009 | |
| Общая прибыль, млн. р. | 64,3 | 76,9 | 5,9 |
| Собственный капитал, млн. р. | 300,1 | 388,8 | 442,3 |
| Рентабельность собственного капитала, % | 21,4 | 19,8 | 1,3 |
Рентабельность собственного капитала снизилась в 2008 г. с 21,4% до 19,8%, а в 2009 г. снизилась до 1,3%. Это произошло из-за резкого уменьшения прибыли и увеличения собственного капитала.
Таблица 2.14 – Динамика структуры заёмного капитала, млн. р.
| Источник капитала | Сумма, тыс. р. | Структура капитала, % | ||||
| 2007 г. | 2008 г. | 2009 г. | 2007 г. | 2008 г. | 2009 г. | |
| Кредиты банков | 13,0 | 12,0 | 6,0 | 37,9 | 29,6 | 22,9 |
| Кредиторская задолженность | 21,3 | 28,5 | 20,2 | 62,1 | 70,4 | 77,1 |
| Итого | 34,3 | 40,5 | 26,2 | 100,0 | 100,0 | 100,0 |
Рассчитаем рентабельность заёмного капитала. Она рассчитывается как отношение общей прибыли к величине заёмного капитала, результаты сведем в таблицу.
Таблица 2.15 – Расчет рентабельности заёмного капитала, %
| Источник капитала | Наличие средств, млн. р. | ||
| 2007 г. | 2008 г. | 2009 г. | |
| Общая прибыль, млн. р. | 64,3 | 76,9 | 5,9 |
| Заёмный капитал, млн. р. | 34,3 | 40,5 | 26,2 |
| Рентабельность заёмного капитала, % | 187,5 | 189,9 | 22,5 |
Рентабельность заёмного капитала увеличилась в 2008 г. с 187,5% до 189,9%, а в 2009 г. снизилась до 22,5%. Это произошло из-за резкого уменьшения прибыли.
Таблица 2.16 – Анализ динамики и структуры источников капитала, млн. р.
| Источник капитала | Сумма, тыс. р. | Структура капитала, % | ||||
| 2007 г. | 2008 г. | 2009 г. | 2007 г. | 2008 г. | 2009 г. | |
| Собственный капитал | 300,1 | 388,8 | 442,3 | 89,7 | 90,6 | 94,4 |
| Заёмный капитал | 34,3 | 40,5 | 26,2 | 10,3 | 9,4 | 5,6 |
| Итого | 334,4 | 429,3 | 468,5 | 100,0 | 100,0 | 100,0 |
На основании данных из таблицы 2.16 можно сделать вывод, что предприятие обеспечено собственным капиталом и его доля по сравнению с долей заемного капитала возросла.
Для анализа финансовой устойчивости предприятия и его платежеспособности произведём группировку активов по степени ликвидности, для чего составим таблицу на основании данных баланса.
Для оценки платежеспособности в краткосрочной перспективе рассчитаем следующие показатели: коэффициент текущей ликвидности, коэффициент промежуточной ликвидности и коэффициент абсолютной ликвидности:
Коэффициент текущей ликвидности (коэффициент покрытия долгов) – отношение всей суммы текущих активов к общей сумме краткосрочных обязательств. Он показывает степень, в которой текущие активы покрывают текущие пассивы.
Таблица 2.17 – Группировка активов по степени ликвидности, млн. р.
| Текущие активы | 2007 г. | 2008 г. | 2009 г. |
| Денежные средства | 1,0 | 5,3 | 1,6 |
| Итого по первой группе | 1,0 | 5,3 | 1,6 |
| Готовая продукция | 1,1 | 1,1 | 1,3 |
| Товары отгруженные | 0 | 0 | 0 |
| Дебиторская задолженность | 10,9 | 19,0 | 61,0 |
| Итого по второй группе | 12,0 | 20,1 | 62,3 |
| Производственные запасы | 119,1 | 115,4 | 207,9 |
| Расходы будущих периодов | 0,1 | 0,2 | 0 |
| Итого по третьей группе | 119,2 | 115,6 | 207,9 |
| Основные средства | 127,6 | 286,2 | 194,8 |
| Нематериальные активы | 0,9 | 2,1 | 1,9 |
| Итого по четвёртой группе | 128,5 | 288,3 | 196,7 |
| Итого текущих активов | 334,4 | 429,3 | 468,5 |
| Сумма краткосрочных финансовых обязательств | 34,3 | 40,5 | 26,2 |
Так, превышение текущих активов над текущими пассивами обеспечивает резервный запас для компенсации убытков, которые может понести предприятие при размещении и ликвидации всех текущих активов, кроме наличности. Чем больше величина этого запаса, тем больше уверенность кредиторов, что долги будут погашены. Другими словами, коэффициент покрытия определяет границу безопасности для любого возможного снижения рыночной стоимости текущих активов, вызванными непредвиденными обстоятельствами, способными приостановить или сократить приток денежных средств. Удовлетворяет обычно коэффициент больше двух. В нашем примере величина его в 2007 г. составляет 9,75 (334,4 / 34,3) в 2008 г. – 10,6 (429,3 / 40,5), в 2009 г. – 17,9 (468,5 / 26,2).
Теперь рассчитаем коэффициент промежуточной (быстрой) ликвидности – отношение ликвидных средств первых двух групп к общей сумме краткосрочных долгов предприятия. В нашем примере в 2007 г. величина этого коэффициента составляет 0,38 ((1,0 + 12,0) / 34,3), в 2008 г. – 0,63 ((5,3 + 20,1) / 40,5), а в 2009 г. – 2,44 ((1,6 + 62,3) / 26,2). Удовлетворяет обычно соотношение 0,7 – 1,0. Однако оно может оказаться недостаточным, если большую долю ликвидных средств составляет дебиторская задолженность, часть которой трудно своевременно взыскать.
Рассмотрим теперь, коэффициент абсолютной ликвидности (норма денежных резервов), который дополняет предыдущие показатели. Он определяется отношением ликвидных средств первой группы ко всей сумме краткосрочных долгов предприятия. Чем выше его величина, тем больше гарантия погашения долгов, так как для этой группы активов практически нет опасности потери стоимости в случае ликвидации предприятия, и не существует никакого временного лага для превращения их в платёжные средства. Значение коэффициента признаётся достаточным, если он составляет 0,20 – 0,25. Если предприятие в текущий момент может на 20 – 25% погасить все свои долги, то его платёжеспособность считается нормальной. На анализируемом предприятии в 2008 г. абсолютный коэффициент ликвидности составил 0,13 (5,3 / 40,5), а в 2009 г. – 0,06 (1,6 / 26,2).
Баланс считается абсолютно ликвидным, если:
А1 > П1; А2 > П2; А3 > П3; А4 < П4 (2.5)
где А1 – первая группа активов;
А2 – вторая группа активов;
А3 – третья группа активов;
А4 – четвертая группа активов;
П1 – кредиторская задолженность;
П2 – краткосрочные кредиты;
П3 – долгосрочные кредиты;
П4 – собственный капитал.
Для проверки выполнения данного условия воспользуемся таблицей ликвидности активов, а также построим таблицу по обязательствам:
Таблица 2.18 – Пассивы предприятия, млн. р.
| Пассивы предприятия | 2007 г. | 2008 г. | 2009 г. |
| Кредиторская задолженность | 21,3 | 28,5 | 20,2 |
| Краткосрочные кредиты | 13,0 | 12,0 | 6,0 |
| Долгосрочные кредиты | 0 | 0 | 0 |
| Пассивы предприятия | 2007 г. | 2008 г. | 2009 г. |
| Собственный капитал | 300,1 | 388,8 | 442,3 |
Теперь на основании имеющихся данных проанализируем ликвидность баланса, для чего построим таблицу 2.19.
Таблица 2.19 – Анализ ликвидности баланса, млн. р.
| Актив | Наличие на | Пассив | Наличие на | Платежеспособный излишек (недостаток) | ||||||
| 2007 г. | 2008 г. | 2009 г. | 2007 г. | 2008 г. | 2009 г. | 2007 г. | 2008 г. | 2009 г. | ||
| А1 | 1,0 | 5,3 | 1,6 | П1 | 21,3 | 28,5 | 20,2 | -20,3 | -23,2 | -18,6 |
| А2 | 12,0 | 20,1 | 62,3 | П2 | 13,0 | 12,0 | 6,0 | -1,0 | 8,1 | 56,3 |
| А3 | 119,2 | 115,6 | 207,9 | П3 | 0 | 0 | 0 | 119,2 | 115,6 | 207,9 |
| А4 | 128,5 | 288,3 | 196,7 | П4 | 300,1 | 388,8 | 442,3 | -171,6 | -100,5 | -245,6 |
| Итого | 334,4 | 429,3 | 468,5 | Итого | 334,4 | 429,3 | 468,5 | 0 | 0 | 0 |
В нашем случае за весь рассмотренный период нарушается два условия (А1>П1, А4>П4), поэтому можно сделать вывод, что баланс не является абсолютно ликвидным.
2.4 Анализ состояния и уровня организации производства ЗАО «Белсталь»
ЗАО «Белсталь» производит продукцию в условиях мелкосерийного и единичного производства, оно постоянно изменяет номенклатуру изделий в соответствии с требованиями технического прогресса и потребностями населения. Мелкосерийное производство специализируется на выпуске продукции небольшими сериями. Индивидуальный (единичный) тип производства характеризуется выпуском изделий широкой номенклатуры в количестве нескольких единиц каждого вида, повторяющихся через неопределенные промежутки времени.
Единичное и близкое к нему мелкосерийное производства характеризуются изготовлением деталей большой номенклатуры на рабочих местах, не имеющих определенной специализации. Это производство должно быть достаточно гибким и приспособленным к выполнению различных производственных заказов.
Технологические процессы в условиях единичного производства разрабатываются укрупненно в виде маршрутных карт на обработку деталей по каждому заказу; участки оснащаются универсальным оборудованием и оснасткой, обеспечивающей изготовление деталей широкой номенклатуры. Большое разнообразие работ, которые приходится выполнять многим рабочим, требует от них различных профессиональных навыков, поэтому на операциях используются рабочие-универсалы высокой квалификации. На многих участках, особенно в опытном производстве, практикуется совмещение профессий.
Организация производства в условиях единичного производства имеет свои особенности. Ввиду разнообразия деталей, порядка и способов их обработки производственные участки строятся по технологическому принципу с расстановкой оборудования по однородным группам. При такой организации производства детали в процессе изготовления проходят через различные участки. Поэтому при передаче их на каждую последующую операцию (участок) необходимо тщательно проработать вопросы контроля качества обработки, транспортирования, определения рабочих мест для выполнения следующей операции. Особенности оперативного планирования и управления заключаются в своевременных комплектации и выполнении заказов, контроле продвижения каждой детали по операциям, обеспечении планомерной загрузки участков и рабочих мест. Большие сложности возникают в организации материально-технического снабжения. Широкая номенклатура изготовляемой продукции, применение укрупненных норм расхода материалов создают трудности в бесперебойном снабжении, из-за чего на предприятиях накапливаются большие запасы материалов, а это ведет, в свою очередь, к омертвлению оборотных средств.
Особенности организации единичного производства сказываются на экономических показателях. Для предприятий с преобладанием единичного типа производства характерны относительно высокая трудоемкость изделий.
Основные возможности улучшения технико-экономических показателей единичного производства связаны с приближением его по технико-организационному уровню к серийному. Применение серийных методов производства возможно при сужении номенклатуры изготовляемых деталей общемашиностроительного применения, унификации деталей и узлов, что позволяет перейти