Проблемы стабильного функционирования малого предприятия в период экономического кризиса и пути их решения (на примере ЗАО "БелСталь")
Стекло – это неорганический аморфный термопластический материал, обладающий рядом специфических свойств.
Стекло поддается механической обработке: его можно пилить циркулярными пилами с алмазной набивкой, обтачивать победитовыми резцами, резать алмазом, шлифовать, полировать. В пластичном состоянии, при температуре 800-1000°С, стекло поддается формованию. Его можно выдувать, вытягивать в листы, трубки, волокна, можно сваривать.
Изделия из стекла отличаются долговечностью, биостойкостью, высокой стойкостью к воздействию перепада температур, влаги и солнечной радиации. При необходимости те или иные свойства стекла могут быть усилены различными технологическими и химическими приемами.
Среда применения изделий из стекла зависит от характеристик самого материала, прочность, морозоустойчивость вот наиболее часто востребованные параметры стекла. Изменяя химический состав стекла и его окраску можно регулировать его светопропускание.
Стекло получают только путем химического или термохимического упрочения его поверхности.
Способы изготовления изделий из стекла, на которые возлагаются функции ежедневного многоразового использования вне зависимости от температурно-влажностных условий окружающей среды, применяются технологии многослойной склейки («триплекс»), когда два или более слоев стекла соединяются между собой полимерным материалом, является основным способом создания прочных стеклянных изделий. Промежуточный слой полимера является армирующим элементом и придает конструкции особую прочность, а также не позволяет осколкам стекла рассыпаться от удара.
В целях реализации дизайнерских решений существует возможность производства цветного стекла, основанного на добавление в жидкий полимер колерующих добавок стекла, как конструктивного элемента лестниц из нержавеющей стали (нержавейки) и стекла, лестничных ограждений (перил) из нержавеющей стали (нержавейки), козырьки из нержавеющей стали (нержавейки), изделия из стекла, торговое оборудование из нержавейки, декоративно облицовочные изделия из нержавеющей стали (нержавейки), прочие изделия из нержавеющей стали (нержавейки), элементов мебели и обстановки интерьера, а также в местах где есть необходимость защиты жизни человека и материальных ценностей позволяет создать в ограниченном пространстве помещения ощущение свободы, придает той или иной конструкции эффект визуальной легкости и воздушности.
На предприятии используется новое, современное оборудование. Рассмотрим его загрузку. Важным показателем является коэффициент загрузки оборудования, равный отношению времени его полезной работы к номинальному плановому фонду времени, т.е. этот показатель отражает степень использования оборудования, его фондоотдачу, учитывает экономический эффект его работы. Чем ниже коэффициент загрузки, тем выше себестоимость продукции, выпускаемой при помощи указанного оборудования, и наоборот.
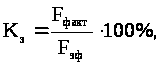 (2.6)
где Fэф – эффективный фонд времени;
Fфакт – фактический фонд времени;
Кз – коэффициент загрузки оборудования.
Эффективный фонд времени работы единицы оборудования рассчитывается с учетом количества рабочих дней в плановом периоде, количества смен, их продолжительности и плановых простоев на ремонт:
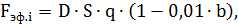 (2.7)
где D – число рабочих дней в плановом периоде;
S – количество смен (S=2);
q – длительность смены в часах (q=8 ч);
b – планируемые потери рабочего времени на ремонт оборудования (b=2%).
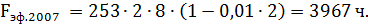
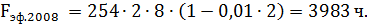
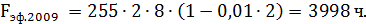
Таблица 2.20 – Загрузка оборудования
| Наименование оборудования | Способ обработки стекла | Загрузка оборудования, ч. | |||||
| 2007 г. | 2008 г. | 2009 г. | |||||
| ч. | % | ч. | % | ч. | % | ||
| MTS 42 | автоматическая резка | 1980 | 50 | 1998 | 50 | 1860 | 47 |
| MAX 50 | фацетирование | 1374 | 35 | 1280 | 32 | 1164 | 29 |
| Gemmy 8 | торцевание | 1242 | 31 | 1350 | 34 | 1068 | 27 |
| Alpa | криволинейная обработка | - | 0 | 50 | 1 | 300 | 8 |
| SB 10 | криволинейная обработка | 810 | 20 | 846 | 21 | 552 | 14 |
При анализе фактической загрузки оборудования выявлено, что машина для криволинейной обработки стекла Alpa, приобретенная ЗАО «Белсталь» в конце 2008 г., была задействована лишь на восемь процентов в 2009 г. Эта машина была приобретена для расширения спектра производимой продукции. Однако в период экономического кризиса это не было целесообразно. Также станок для пескоструйной обработки стекла мало загружен. Плоттер для криволинейной резки стекла был приобретен в середине 2009 г., однако я считаю это приобретение излишним и невыгодным для предприятия, т. к. в период экономического кризиса необходимо сокращать затраты, а не увеличивать их.
3. Технико-экономические мероприятия по увеличению эффективности работы ЗАО «Белсталь»
3.1 Пути повышения эффективности работы предприятия
Каждый руководитель сталкивается с уходом клиентов, на которые сложно влиять, с существенным осложнением кредитования, вплоть до невозможного в некоторых сферах и некоторых компаниях, с необходимостью менять стратегические планы, настроенные на экономический рост. Мировой финансовый кризис заставляет многие компании забыть о перспективах, искать пути выхода и отвечать на любимый русский вопрос: что делать?
Первое, что вынуждает сделать финансовый кризис, – снизить затраты. Рассмотрим способы снижения затрат в ЗАО «Белсталь».
Комментарий к Указу Президента Республики Беларусь от 9 марта 2007 г. №119 «Об упрощенной системе налогообложения»
В настоящее время налогообложение по упрощенной системе регулируется Законом Республики Беларусь «Об упрощенной системе налогообложения». Данный Закон действует с 1998 г. и со временем практика показала, что система налогообложения, установленная данным Законом, требует существенного совершенствования, поскольку во многом, в условиях динамичного развития экономики, Закон уже не обеспечивает в достаточной степени возможность и эффективность применения упрощенной системы широким кругом плательщиков.
Поэтому Указ Президента Республики Беларусь от 9 марта 2007 г. №119 «Об упрощенной системе налогообложения» (далее – Указ) был принят в целях упрощения порядка налогообложения организаций и индивидуальных предпринимателей, создания благоприятных условий для осуществления предпринимательской деятельности.
Исходя из концепции Указа, достижение целей его принятия обеспечивается за счет следующих основных направлений.
Это, с одной стороны – изменение критериев и условий перехода на упрощенную системы налогообложения, а с другой – изменение, собственно, порядка применения самой системы налогообложения.
Критерии и условия перехода на упрощенную систему налогообложения:
Условиями, при соблюдении которых субъекты предпринимательской деятельности вправе применять упрощенную систему налогообложения, являются численность работающих и размер валовой выручки. При этом необходимо обратить внимание, что критерий численности Указом устанавливается только для организаций, а критерий выручки – как для организаций, так и для индивидуальных предпринимателей.
По сравнению с упрощенной системой, действующей до принятия Указа, эти условия существенно расширены, что предполагает увеличение количества субъектов предпринимательской деятельности, которые смогут перейти на упрощенную систему налогообложения на условиях, предусмотренных Указом.
Если, пока еще, действующий порядок налогообложения по упрощенной системе предусматривает численность работников до 15 чел. и годовой объем выручки не более 5000 базовых величин, что составляет порядка 155 млн. р., то в соответствии с принятым Указом численность работников организаций может составлять до 100 чел. и объем выручки в год – не более 2 млрд. р.
То есть, вследствие увеличения данных критериев количество потенциальных плательщиков по упрощенной системе существенно возросло. При этом необходимо учитывать, что, как и ранее, переход на применение этой системы – это решение самого плательщика. Плательщик в данном случае сам выбирает, какой порядок налогообложения он будет применять: общий – с уплатой всех установленных налогов либо упрощенную систему налогообложения, которая заменяет всю совокупность уплаты налогов и сборов, за исключением тех платежей, которые определены как обязательные для уплаты (при наступлении соответствующих обстоятельств) непосредственно Указом.
Исходя из вышеуказанных критериев численности и выручки, при которых возможно применение упрощенной системы налогообложения, Указ определяет две категории плательщиков для условий применения самой системы. Это:
а) организации с численностью, не превышающей 15 чел., и превышающей 15 чел., но не более 100;
б) организации и индивидуальные предприниматели с выручкой не более 600 млн. р. в год и более 600 млн. р. в год, но не больше 2 млрд. р.
Исходя из этого, определены условия для перехода с общего порядка налогообложения на упрощенную систему.
Так, в соответствии с Указом вправе применять упрощенную систему при одновременном соблюдении следующих критериев средней численности и валовой выручки в течение первых девяти месяцев года, предшествующего г., с которого будет осуществлен переход на ее применение.
а) Организации со средней численностью работников за каждый месяц, не более 15 чел., и индивидуальные предприниматели, если размер их выручки (и предпринимателей и организаций) составил:
не более 450 млн. р.;
свыше 450 млн. р., но не более 1,5 млрд. р.
б) Организации со средней численностью работников за каждый месяц свыше 15 до 100 чел. включительно, но если размер их валовой выручки не превысил 1,5 млрд. р.
Указом одновременно определяется, что понимается под средней численностью работников – это:
списочная численность;
численность внешних совместителей и лиц, выполнявших работы по гражданско-правовым договорам;
численность работников филиалов, представительств либо иных обособленных подразделений организаций.
Еще одна категория организаций и индивидуальных предпринимателей – это вновь созданные (зарегистрированные).
Те организации и индивидуальные предприниматели, которые прошли государственную регистрацию, после вступления в силу Указа вправе перейти на упрощенную систему налогообложения со дня их государственной регистрации при условии, если списочная численность работников организации не превышает 100 чел. В этом случае в течение десяти рабочих дней со дня регистрации подается заявление о переходе на упрощенную систему, в котором организации указывают списочную численность работников.
Переход на упрощенную систему возможен с начала календарного года (с 1 января), то есть только один раз в год, в отличие от действующей системы налогообложения, когда такой переход допускался в течение календарного года с начала квартала. Для перехода с 1 октября по 30 ноября должно быть подано в налоговый орган заявление о переходе на упрощенную систему налогообложения с начала следующего календарного года.
Сразу же необходимо отметить, что с учетом даты принятия Указа, в 2007 г. организации и индивидуальные предприниматели, изъявившие желание перейти на упрощенную систему на условиях, определенных Указом, могут перейти на нее с 1 июля, подав соответствующее заявление о переходе до 1 июня 2007 г. в установленном порядке в налоговый орган. При этом следует учитывать, что критерии численности и размера валовой выручки для перехода с общего порядка налогообложения на упрощенную систему, независимо от того, что переход будет осуществляться с 1 июля, должны будут указываться по отношению к первым девяти месяцам 2006 года. То есть года, предшествующего году перехода на упрощенную систему, что установлено непосредственно Указом.
В отношении тех организаций и индивидуальных предпринимателей, которые применяли упрощенную систему на старых условиях – до принятия Указа, предусмотрена возможность продолжать ее применения на условиях, установленных Указом, в случае, если организации и индивидуальные предприниматели отвечают определенным в Указе условиям применения упрощенной системы налогообложения (соблюдение критериев численности и валовой выручки за текущий год). В этом случае организациям и индивидуальным предпринимателям достаточно проинформировать налоговый орган в произвольной форме письменно о принятом решении продолжать в 2007 г. с 1 июля упрощенную систему на условиях, определенных Указом. Необходимо обратить внимание, что платежи в счет погашения патента, которые уплачивались при применении упрощенной системы до принятия Указа, будут зачтены в счет уплаты налога по упрощенной системе, исчисленного в соответствии с Указом, либо возвращены плательщику в установленном законодательством порядке.
Основания прекращения упрощенной системы налогообложения установлены исходя из критериев ее применения – соблюдение критерия численности и валовой выручки. Соответственно, если плательщиком нарушены эти критерии, он обязан перейти на общий порядок налогообложения.
Кроме того, плательщик вправе сам принять решение о прекращении упрощенной системы.
Переход на общий порядок налогообложения при прекращении упрощенной системы производится с месяца, следующего за месяцем в котором превышены установленные пределы численности и валовой выручки либо, в котором плательщиком самостоятельно принято решение о прекращении упрощенной системы.
Для плательщиков, прекративших применение упрощенной системы, независимо от оснований, существенным является то, что в случае перехода на общий порядок налогообложения в текущем календарном г. данные плательщики не вправе в следующем календарном г. перейти обратно на упрощенную систему.
Порядок применения упрощенной системы налогообложения, установленный Указом, в отличие от установленного Законом, также имеет существенные изменения.
В первую очередь необходимо сказать, что Указ не предусматривает уплату патента, которая производилась заранее. Кроме того, прежние условия применения упрощенной системы налогообложения не предусматривали возврат патента по результатам года в случаях, когда его сумма превышала сумму уплаченного налога.
Теперь, в связи с выходом Указа, плательщики по упрощенной системе налогообложения будут уплачивать только налог исключительно по результатам налогового периода, ну и конечно, как говорилось выше, те платежи, уплата которых сохраняется при упрощенной системе налогообложения при возникновении объектов налогообложения. И кроме того, еще раз необходимо обратить внимание, что Указ предусматривает зачет уплаченных сумм патента, оставшихся по результатам применения старой упрощенной системы налогообложения либо их возврат, но при применении упрощенной системы согласно Указу, в том случае, если плательщики применявшие прежний порядок переходят с 1 июля на порядок, установленный Указом.
Следующим отличительным моментом порядка применения упрощенной системы налогообложения, установленного Указом, является уплата налога на добавленную стоимость (далее – НДС).
Возможность уплаты НДС так же является существенной особенностью нового порядка применения упрощенной системы налогообложения. В данном случае уплата налога на добавленную стоимость также является правом плательщика, которые, изъявив желание уплачивать НДС, должны будут подать соответствующее заявление в налоговый орган. Однако это касается только тех плательщиков, которые соответствуют, так называемой первой группе критерия численности и валовой выручки, а именно – организации с численностью, не превышающей 15 чел., а также индивидуальные предприниматели, если их выручка (касается и организаций и предпринимателей) в течение календарного года не превысила 600 млн. р. Плательщикам, которые переходят на применение упрощенной системы с начала года либо с 1 июля, не применявшие ее до этого, необходимо обратить внимание, что уплачивать НДС по желанию могут только те плательщики, у которых численность и валовая выручка не превышает, соответственно, 15 чел. и 450 млн. р. за первые девять месяцев года, предшествующего году перехода на упрощенную систему.
С учетом условий применения плательщиками НДС, соответственно, его уплата будет носить обязательный характер если численность организаций в течение календарного года превысила 15 чел. и размер валовой выручки организаций и предпринимателей составил более 600 млн. р.
Изменились подходы в применении налоговых ставок при упрощенной системе налогообложения. Их размер установлен в зависимости от того, будет ли плательщик по упрощенной системе налогообложения уплачивать НДС либо уплата НДС плательщиком производится не будет.
Так, для плательщиков, не уплачивающих НДС ставки налога при упрощенной системе установлены в размерах:
Десять процентов валовой выручки – для плательщиков, не применяющих НДС;
Восемь процентов – применяющих НДС.
Указом также предусматриваются пониженные налоговые ставки при упрощенной системе для отдельных категорий плательщиков.
К этой категории плательщиков относятся организации и индивидуальные предприниматели (кроме осуществляющих торговую посредническую деятельность) с местом нахождения (жительства) в сельских населенных пунктах, преобразованных (подлежащих преобразованию в соответствии с Государственной программой возрождения и развития села на 2005–2010 гг., утвержденной Указом Президента Республики Беларусь от 25 марта 2005 г. №150 (Национальный реестр правовых актов Республики Беларусь, 2005 г., №52, 1/6339) в агрогородки, а также в поселках городского типа и городах районного подчинения с численностью населения до 50 тыс. чел., перечень которых утверждается Советом Министров Республики Беларусь по согласованию с Президентом Республики Беларусь.
Налоговые ставки для данной категории плательщиков установлены в следующих размерах:
Пять процентов – для организаций и индивидуальных предпринимателей, не уплачивающих НДС;
Для плательщиков, применяющих упрощенную систему налогообложения Указ предусматривает освобождение от обязанности вести бухгалтерский учет и отчетности. Весь учет плательщики будут вести в упрощенном порядке в книге учет доходов и расходов, который будет включать, в том числе:
учет, необходимый для исполнения обязанностей налоговых агентов;
упрощенный учет стоимости чистых активов организации, стоимости паев членов производственного кооператива;
учет, необходимый для исчисления и уплаты обязательных страховых взносов и иных платежей в Фонд социальной защиты населения Министерства труда и социальной защиты;
учет расходов, производимых за счет средств этого Фонда.
Освобождение от обязанности ведения налогового учета и ведение учета по упрощенной форме касается только организаций и индивидуальных предпринимателей, не уплачивающих НДС. Организации и индивидуальные предприниматели, уплачивающие НДС должны вести бухгалтерский учет в установленном порядке. Организации и индивидуальные предприниматели, применяющие упрощенную систему, при реализации товаров (работ, услуг) осуществляют ведение кассовых операций в порядке, установленном законодательством.
Необходимо обратить внимание, что в целях реализации упрощенной системы налогообложения в соответствии с Указом Министерством по налогам и сборам совместно с заинтересованными будет утверждаться форма книги учета доходов и расходов, а также форма заявления для перехода на упрощенную систему.
Таблица 3.1 – Экономическая эффективность перехода на упрощенную систему налогообложения, млн. р.
| Наименование показателей | 2007 г. | 2008 г. | 2009 г. |
| По стандартной системе налогообложения | |||
| Выручка от реализации | 752,9 | 847,0 | 511,8 |
| Операционные доходы | 9,6 | 9,2 | 58,4 |
| Внереализационные доходы | 1,4 | 1,9 | - |
| Сумма (п. 1 + п. 2 + п. 3) | 763,2 | 858,1 | 570,2 |
| НДС | 116,3 | 130,8 | 87,1 |
| Выручка без налогов | 646,9 | 727,3 | 483,1 |
| С/х налог | 14,1 | 10,1 | 6,1 |
| Налоги, от населения на затраты | 2,1 | 2,1 | 2,1 |
| Налог на прибыль | 14,5 | 17,3 | 10,5 |
| Налоги из прибыли | 4,7 | 6,4 | 3,9 |
| Налоги | 35,4 | 35,9 | 22,6 |
| По упрощенной системе налогообложения | |||
| Выручка без налогов | 646,9 | 727,3 | 483,1 |
| Стоимость материалов, используемых в производстве, оплаченных покупателями | 334,0 | 309,2 | 138,1 |
| (п. 13 – п. 14) | 312,9 | 418,1 | 345,0 |
| Ставка УСН 8% при уплате НДС | 25,0 | 33,5 | 27,6 |
| Экономия (п. 12 – п. 16) | 10,4 | 2,4 | 5,0 |
Из таблицы 3.1 видно, что при переходе на упрощенную систему налогообложения ЗАО «Белсталь» снизились бы затраты на налоги в 2007 г. на 10,4 млн. р., в 2008 г. – на 2,4 млн. р., а в 2009 г. – на 5,0 млн. р., поэтому ЗАО «Белсталь» целесообразно перейти на упрощенную систему налогообложения.
Проект СЭЗ – это пример реальной адресной поддержки государством частного бизнеса.
Создание свободной экономической зоны «Минск» явилось эффективным инструментом промышленной политики государства по обеспечению формирования благоприятного инвестиционного и предпринимательского климата в регионе.
Свободная экономическая зона «Минск» (СЭЗ «Минск») создана 2 марта 1998 г. в соответствии с Указом Президента Республики Беларусь №93 «О создании свободных экономических зон «Минск» и «Гомель-Ратон» сроком на 30 лет.
Создание свободной экономической зоны «Минск» явилось эффективным инструментом промышленной политики государства по обеспечению формирования благоприятного инвестиционного и предпринимательского климата в регионе.
Главные цели и задачи создания СЭЗ «Минск»:
привлечение иностранных и отечественных инвестиций;
создание экспортоориентированных и импортозамещающих производств;
внедрение современных технологий;
экономическое и социальное развитие территории СЭЗ, создание новых рабочих мест.
Территория СЭЗ «Минск» (общая площадь 1537,3 га) включает промышленные районы Минска: «11 км», «Шабаны», «Завод Радиан», «Обчак», «Завод Горизонт», земельные участки под перспективные крупномасштабные проекты: «Ельница», «Прилесье» (Минский район) и инженерно-техническую территорию «Национального аэропорта Минск» (Минский район и Смолевичский район).
С целью привлечения национальных и иностранных инвестиций для создания и развития современных производств Законодательством о СЭЗ установлен специальный правовой режим, включающий льготные условия осуществления предпринимательской, инвестиционной и иной деятельности.
Указ Президента Республики Беларусь от 09.06.2005 №262 «О некоторых вопросах деятельности свободных экономических зон на территории Республики Беларусь унифицировал условия осуществления деятельности, а также налоговые и таможенные льготы для всех СЭЗ Республики Беларусь.
Администрация СЭЗ «Минск» свою деятельность в сотрудничестве с Мингорисполкомом, Миноблисполкомом, Минэкономики, другими органами государственного управления.
Территориальное развитие свободной экономической зоны – одна из важнейших задач администрации СЭЗ «Минск».
Администрация СЭЗ «Минск» большое внимание уделяет обеспечению предприятий СЭЗ необходимыми инженерно-транспортными коммуникациями. Для размещения производственных объектов резидентов СЭЗ производится инженерная подготовка площадок, строительство дорог с прокладкой инженерных сетей, наружным освещением и благоустройством, совершенствуется транспортное обслуживание территории.
СЭЗ «Минск» представляет интерес для иностранных и отечественных инвесторов, поскольку она способна предоставить несомненные конкурентные преимущества, связанные со следующими факторами.
Налоговые и таможенные льготы.
На территории СЭЗ имеются здания и сооружения различной степени готовности, которые в короткие сроки и с минимальными затратами можно подготовить для размещения новых производств, а также свободные участки земли, на которых могут быть построены новые производственные объекты.
В распоряжении инвесторов уже имеется минимально необходимая производственная инфраструктура: система электро- и теплообеспечения, газопровод, канализация.
Администрация СЭЗ «Минск» за счет выделенных Правительством республики денежных средств занимается подготовкой на территории СЭЗ минимально необходимой инфраструктуры, прежде всего реконструкцией и строительством улично-дорожной сети и объектов инженерных сетей.
В регионе имеется квалифицированная рабочая сила и специалисты, владеющие необходимыми знаниями в различных областях, имеющие опыт работы на предприятиях с иностранными инвестициями, а также учебная база для их профессионального обучения.
СЭЗ «Минск» имеет удобное географическое расположение – рядом с Минской кольцевой автомобильной дорогой и Европейским транспортным коридором №2 (Берлин – Варшава – Минск – Москва).
Наличие доступа к железнодорожному, воздушному и автомобильному транспорту создает хорошие условия для организации эффективной логистики.
Как и во всем мире, режим свободной экономической зоны предоставляет предприятиям возможность работать в специальных льготных условиях.
Это специальный налоговый режим, при котором совокупная налоговая нагрузка на предприятие–резидента СЭЗ снижена почти в два раза.
И специальный таможенный режим, существенно уменьшающий объем таможенных пошлин и платежей, надлежащих к уплате при ввозе на таможенную территорию Республики Беларусь необходимых для производства сырья, материалов и оборудования.
Эти льготы предоставляются в том случае, если предприятия реализуют производимую продукцию за пределы Республики Беларусь, или на белорусский рынок, если данная продукция отнесена к категории импортозамещающей.
Таким образом, резидент СЭЗ «Минск» пользуется следующими основными льготами и преференциями:
Ограниченный перечень взимаемых налогов и сборов.
Налог на прибыль – ставка составляет 50% от ставки налога для нерезидентов СЭЗ. Кроме того, прибыль от реализации продукции собственного производства освобождается от налога на прибыль сроком на 5 лет с момента ее объявления.
Налог на добавленную стоимость – ставка составляет 50% от ставки налога для нерезидентов СЭЗ.
Сбор в республиканский фонд поддержки производителей сельскохозяйственной продукции, продовольствия и аграрной науки – освобождение от уплаты средств в части средств, полученных от реализации товаров собственного производства за пределы Республики Беларусь, импортозамещающей продукции (включенной в Перечень), реализованной другим резидентам СЭЗ.
Освобождение от уплаты налога на недвижимость по основным средствам (объектам незавершенного строительства), и транспортным средствам.
Освобождение от уплаты налога на приобретение автомобильных транспортных средств.
Неизменность специального правового режима в течение семи лет с даты регистрации в качестве резидентов СЭЗ.
Льготные условия по арендной плате за земельные участки, предоставляемые резидентам СЭЗ для реализации инвестиционных проектов.
Гарантии присутствия продукции в перечне импортозамещающих товаров на протяжении трех лет с года включения.
Освобождение от обязательной продажи иностранной валюты на внутреннем валютном рынке Республики Беларусь.
Освобождение от отчислений в инновационный фонд Министерства архитектуры и строительства Республики Беларусь.
Таможенные преференции при ввозе материалов, оборудования и комплектующих и вывозе продукции собственного производства.
Оказание содействия со стороны государства в финансировании строительства и развития объектов инфраструктуры, необходимых для реализации инвестиционных проектов стоимостью свыше 10 млн. евро.
Одним из преимуществ свободной экономической зоны «Минск» является невысокая стоимость ресурсов производства, что является немаловажным фактором с точки зрения совокупности затрат, которые несет предприятие за период своей производственной деятельности.
Для предприятий-резидентов СЭЗ снижена арендная плата за офисные и производственные помещения.
| Производственные площади: | 2–4 евро за 1м2/месяц |
| Офисные помещения: | 6–12 евро за 1 м2/месяц |
| Вода: | 3036 рублей за 1м3 |
| Электроэнергия: | 388,74 рублей за 1 кВт |
| Тепловая энергия: | 114192 рублей за 1 Гкал |
| Природный газ: | 605140 рублей за 1000 м3 |
* Цены указаны в рублях по состоянию на 01.02.2010 г.
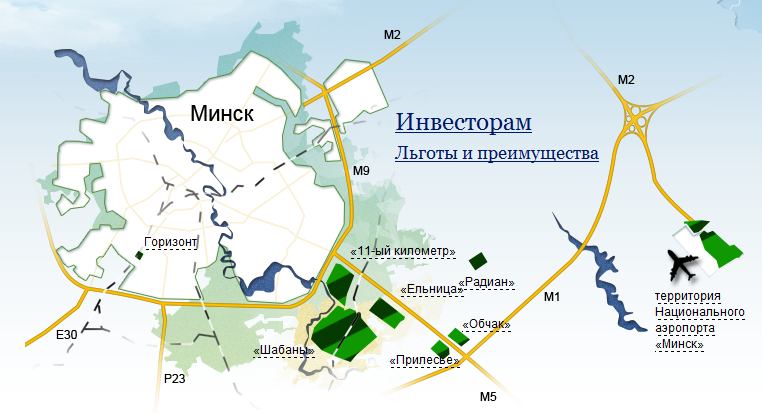
Рисунок 3.1 – Расположение СЭЗ
Чем примечательна свободная экономическая зона «Минск»:
СЭЗ «Минск» – столичная свободная экономическая зона с выгодным географическим положением в центре страны, значительным научным и деловым кадровым потенциалом;
на территории СЭЗ «Минск» имеется в наличии первоначально необходимая инженерная инфраструктура, незадействованные производственные площади, свободные земельные участки;
специальный льготный налоговый режим деятельности резидентов СЭЗ «Минск», при котором объем налоговых платежей значительно уменьшен;
специальный таможенный режим, при котором на производственных объектах резидентов СЭЗ устанавливается режим свободной таможенной зоны (СТЗ): таможенные пошлины не взимаются и меры экономической политики не применяются при ввозе товаров на территорию СТЗ и при вывозе продукции собственного производства за пределы СТЗ;
администрация СЭЗ «Минск», оказывающая всестороннюю организационную помощь, решающая все вопросы по государственной регистрации резидентов СЭЗ и являющаяся органом управления на территории СЭЗ «Минск».
Резидентом СЭЗ «Минск» может быть белорусское и (или) иностранное физическое или юридическое лицо независимо от форм собственности, зарегистрированное администрацией в установленном законодательством порядке.
Чтобы стать резидентом СЭЗ «Минск» субъекту хозяйствования необходимо:
получить юридический адрес в пределах СЭЗ «Минск»;
пройти конкурсное рассмотрение на право регистрации в качестве резидента свободной экономической зоны «Минск» (с предоставлением инвестиционного предложения);
заключить с администрацией СЭЗ «Минск» договор о ведении хозяйственной деятельности на территории свободной экономической зоны.
Инвестиционные предложения потенциальных резидентов, представляемые для конкурсного рассмотрения и дальнейшей реализации на территории СЭЗ «Минск», должны отвечать следующим критериям:
создание и развитие производств, основанных на современных технологиях;
выпуск экспортной или импортозамещающей продукции;
величина уставного фонда создаваемого предприятия – от 50 000 дол. США;
финансово-экономическая и технологическая реализуемость проекта;
экологическая безопасность проекта.
Промышленные районы СЭЗ «Минск» – «Шабаны», «11 ый км», «Завод «Радиан» располагают первоначально необходимыми инженерными и транспортными коммуникациями. Резидентам СЭЗ «Минск» здесь предоставляются незадействованные производственные помещения или участки земли для размещения предприятий, организующих выпуск современной энергосберегающей продукции строительной, пищевой, полиграфической индустрии и продукции машиностроения.
Территория СЭЗ «Минск» около Национального аэропорта «Минск» предлагается для вложения отечественного и иностранного капитала, в том числе для размещения объектов сферы услуг для авиапассажиров, организации производств по эксплуатации, ремонту и техническому обслуживанию авиационной техники, предприятий по производству и упаковке бортового питания.
Территория СЭЗ «Минск» на пересечении автомагистралей Е30 (Москва-Париж) и М4/М5 (Минск – Могилев / Минск – Гомель) предлагается для размещения комплекса предприятий технического и сервисного обслуживания транзитных и целевых грузоперевозок.
Выгодное географическое расположение Минска и наличие серьезных стартовых ресурсов предопределило создание вблизи города свободной экономической зоны.
СЭЗ «Минск» занимает территорию в 1537,3 га (в том числе в границах г. Минска – 914,17 га) и включает в себя пять участков.
Участок №1
Общая площадь 1110 га расположен в юго-восточной части г. Минска и включает 4 обособленных сектора:
сектор 1 площадью 290 га;
сектор 2 площадью 298 га;
сектор 3 площадью 372 га;
сектор 4 площадью 150 га;
Территория данного участка развивалась наиболее динамично благодаря тому, что она была обеспечена инженерной и транспортной инфраструктурой, рядом неиспользуемых и неэффективно используемых зданий и сооружений и свободными земельными участками, пригодными для промышленного освоения.
В настоящее время в границах данного участка размещено более 60 предприятий-резидентов.
Участок №2
Общая площадь 124,54 га включает два обособленных сектора, размещающихся в могилевском направлении в Минском административном районе:
сектор 1 – «Обчак» – площадью 69,52 га;
сектор 2 площадью 55,02 га;
Из общей площади сектора 1 около 29,0 га подлежит перспективному освоению и развитию, остальная территория вовлечена в хозяйственный оборот предприятия-резидента СП ЗАО «Юнисон».
Планами администрации СЭЗ «Минск» по перспективному развитию указанной территории предусматривается привлечение инвесторов для реализации ряда проектов по направлениям автомобилестроения и логистики.
На площадях сектора 2 компанией ИООО «Логистичекий центр «Прилесье» осуществляется реализация инвестиционного проекта по созданию современного транспортно-обслуживающего комплекса.
Участок №3
Общая площадь 30 га, расположен в районе пос. Сосны, является территорией производственного унитарного предприятия «Завод Радиан».
В соответствии с Указом Президента Республики Беларусь от 9.06.2005 №262 регистрация резидентов СЭЗ «Минск» на указанном участке не производится.
Участок №4
Общая площадь 252,81 га расположен в районе республиканского унитарного предприятия «Национальный аэропорт Минск» и включает 2 сектора:
сектор 1 площадью 54,04 га;
сектор 2 площадью 198,77 га;
Резерв территории составляет порядка 86,0 га. В соответствии с «Комплексной программой развития сферы услуг в Республике Беларусь на 2006–2010 гг.» указанную территорию планируется задействовать под строительство транспортно-логистического терминала.
Участок №5
Общая площадь 19,95 га, расположен в юго-западной части г. Минска и является территорией ОАО «Горизонт». В настоящее время здесь функционирует два предприятия-резидента СЭЗ «Минск».
Развитие территории СЭЗ «Минск» осуществлялось путем модернизации и реконструкции производственных объектов, а также путем создания новых предприятий.
Объекты резидентов СЭЗ дали вторую жизнь существующим промышленным предприятиям, а также способствовали развитию прилегающей территории: появлялись благоустроенные освещенные улицы, остановочные пункты, пешеходные переходы, малые архитектурные формы.
Сегодня свободная экономическая зона «Минск» представляет собой промышленный парк, на территории которого разместились современные предприятия, благоустроенные улицы и дороги, инженерные коммуникации, развитая транспортная и деловая инфраструктура.
Для организации производств резидентами СЭЗ проведена реконструкция более 30 незадействованных объектов, на свободных земельных участках построено 12 новых современных заводов.
Таблица 3.2 – Экономическая эффективность вхождения ЗАО «Белсталь» в свободную экономическую зону, млн. р.
| Наименование показателей | 2007 г. | 2008 г. | 2009 г. |
| Налог на прибыль | 14,5 | 17,3 | 10,5 |
| НДС | 116,3 | 130,8 | 87,1 |
| НДС·50% | 58,2 | 65,4 | 43,6 |
| Экономия | 72,7 | 82,7 | 54,1 |
При вхождении в свободную экономическую ЗАО «Белсталь» освобождается от уплаты налога на прибыль сроком на пять лет, после чего ставка налога на прибыль составит 50% от ставки налога для нерезидентов СЭЗ, таким образом в 2007 г. затраты на налог на прибыль снизятся на 14,5 млн. р., в 2008 г. – на 17,3 млн. р., а в 2009 г. – на 10,5 млн. р. Налог на добавленную стоимость – ставка составляет 50% от ставки налога для нерезидентов СЭЗ, следовательно в