Анализ платежеспособности и финансовой устойчивости предприятия
Таким образом, оптимальное значение данного коэффициента – 50%, то есть желательно, чтобы сумма собственных средств была больше половины всех средств, которыми располагает предприятие. В этом случае кредиторы чувствуют себя спокойно, сознавая, что весь заемный капитал может быть компенсирован собственностью предприятия. Рост этого коэффициента говорит об усилении финансовой устойчивости предприятия.
2. Коэффициент финансовой зависимости капитала в общей валюте баланса или коэффициент долга (индекс финансовой напряженности) – это отношение заемных средств к валюте баланса:
Кд=ЗС/Вб=(стр.590+стр.690)/стр. 700
где Кд – коэффициент долга;
Вб – валюта баланса.
За 2006 год: Кд= 417/382 = 1,09
За 2007 год: Кд = 555/466 = 1,19
Международный стандарт (европейский) до 50%. Тенденцию нормальной финансовой устойчивости подтверждает и коэффициент долга: если доля заемных средств в валюте баланса снижается, то на лицо тенденция укрепления финансовой устойчивости предприятия, что делает его более привлекательным для деловых партнеров.
Нормативное значение коэффициента привлеченного капитала должно быть меньше или равно 0,4.
3. Коэффициент финансового риска (коэффициент задолженности, соотношения заемных и собственных средств, рычага) – это отношение заемных средств к собственным средствам. Он показывает, сколько заемных средств предприятие привлекло на рубль собственных.
Кфр=ЗС/СС=(стр.590+стр.690)/стр.490
где Кфр – коэффициент финансового риска;
ЗС – заемные средства.
За 2006 год: Кфр= 417/-35 = -11,91
За 2007 год: Кфр= 555/-89 = -6,24
Оптимальное значение этого показателя, выработанное западной практикой – 0,5. Считается, что если значение его превышает единицу, то финансовая автономность и устойчивость оцениваемого предприятия достигает критической точки, однако все зависит от характера деятельности и специфики отрасли, к которой относится предприятие.
Рост показателя свидетельствует об увеличении зависимости предприятия от внешних финансовых источников, то есть, в определенном смысле, о снижении финансовой устойчивости и нередко затрудняет возможность получения кредита.
Чем выше уровень первого показателя и ниже второго и третьего, тем устойчивее финансовое состояние предприятия.
По данным финансовой отчетности ООО НПО «Космос» определяем тип его финансовой устойчивости по обеспеченности источниками процесса формирования запасов и затрат за отчетный период, все показатели сводим в таблице 3.
Из таблицы 3 видно, что не один из коэффициентов не соответствует рекомендуемому критерию. Коэффициент автономии уменьшился на 0,1 пункт с 2006 года до 2007 года, из этого следует, что заемный капитал не может быть компенсирован собственностью предприятия.
Таблица 3
Показатели финансовой устойчивости предприятия
| Показатель | Рекомендуемый критерий | За 2006 год | За 2007 год | Отклоне-ния |
| Коэффициент автономии | > 0,5 | -0,09 | -0,19 | -0,1 |
| Коэффициент долга | < 0,4 | 1,09 | 1,19 | +0,1 |
| Коэффициент финансового риска | < 0,7 | -11,91 | -6,24 | +5,67 |
Коэффициент финансовой зависимости капитала (долга), его доля заемных средств в валюте баланса увеличилась на 0,1 пункт за отчетный период, это свидетельствует о снижении финансовой устойчивости предприятия. Значение коэффициента финансового риска превышает единицу, его финансовая автономность и устойчивость оцениваемого предприятия достигает критической точки, однако все зависит от характера деятельности и специфики отрасли, к которой относится предприятие. Коэффициент увеличился на 5,67 пункта за отчетный период, что свидетельствует об увеличении зависимости предприятия от внешних финансовых источников, то есть, в определенном смысле, о снижении финансовой устойчивости и нередко затрудняет возможность получения кредита.
Финансово-устойчивым является такое предприятие, которое за счет собственных средств покрывает средства, вложенные в активы, (основные средства, оборотные активы) не допускает неоправданной дебиторской и кредиторской задолженности и расплачивается в срок по своим обязательствам.
Основой финансовой устойчивости является рациональная организация и использование основных средств. Поэтому в процессе анализа финансового состояния вопросом рационального использования оборотных средств уделяют особое внимание. Финансовая устойчивость в долгосрочном плане характеризуется соотношением собственных и заемных источников финансирования финансовых ресурсов.
По степени финансовой устойчивости предприятия возможны четыре типа ситуаций:
Абсолютная финансовая устойчивость. Эта ситуация возможна при следующем условии: Запасы (стр.210+220) < СОС (III + IV – I)
СОС – собственные оборотные средства
Данное соотношение показывает, что все запасы полностью покрываются собственными оборотными средствами, т.е. предприятие не зависит от внешних кредитов. Такая ситуация встречается крайне редко.
Нормальная финансовая устойчивость, гарантирующая платежеспособность предприятия. Она возможна при условии:
СОС < запасы < ИФЗ
ИФЗ – источники финансовых запасов
ИФЗ = СОС + краткосрочные кредиты и займы (стр.610) + кредиторская задолженность (стр.620) (исключение: без строк 624, 625, 626)
Приведенные соотношения соответствуют положению, когда успешно работающие предприятия используют для покрытия запасов различные «нормальные» источники средств – собственные и привлеченные и полностью покрывает запасы и затраты.
Неустойчивое финансовое положение связано с нарушением платёжеспособности и возникает при условии: запасы < ИФЗ
Данное соотношение соответствует положению, когда предприятие для покрытия части своих запасов вынуждено привлекать дополнительные источники покрытия, которые не являются «нормальными», т.е. обоснованными. Предприятие имеет убытки, непогашенные обязательства, безнадежную дебиторскую задолженность.
Критическое финансовое положение, возникает при условии: Запасы > СОС, характеризуется ситуацией, когда в дополнение предыдущему неравенству предприятие имеет: кредиты и займы, непогашенные в срок, просроченную дебиторскую и кредиторскую задолженность. Данная ситуация означает, что предприятие не может вовремя расплатиться со своими кредиторами. В условиях рыночной экономики, при хроническом повторении ситуации предприятие должно быть объявлено банкротом. При кризисном и неустойчивом финансовом состоянии устойчивость может быть восстановлена путем обоснованного снижения уровня запасов и затрат.
Оценим финансовое состояние предприятия ООО НПО «Космос»:
По нашему балансу сделаем следующие аналитические расчёты за 2006 и 2007 года (тыс. руб.):
Запасы (стр.210+220) < СОС (III + IV – I)
Запасы (стр.210+220): СОС = III+IV-I
на конец 2006года = 210+6 = 216 на конец 2007 года = 219+0 = 219
на конец 2006года = -35-247 = -282 на конец 2007 года = -89-228 = -317
ИФЗ = СОС + краткосрочные кредиты и займы (стр.610) + кредиторская задолженность (стр.620)
на конец 2006 года = -282+83+334 = 135
на конец 2007 года = -317+329+226 = 238
СОС < запасы < ИФЗ
За 2006 год -282 < 216 > 135
За 2007 год -317 < 219 < 238
В 2006 году собственных средств и краткосрочных займов было не достаточно, для того чтобы обеспечить запасы и затраты источниками их формирования. Это соответствует кризисному финансовому положению. Можно предположить причины данной ситуации:
1) предприятие молодое, только начинает работать на рынке и оборотных средств недостаточно;
2) отсутствие управленческого опыта и финансового планирования.
В 2007 году ситуация существенно улучшается. Предприятие из кризисного финансового состояния переходит к абсолютно устойчивому финансовому состоянию.
В 2007 году был взят краткосрочный кредит. И можно предположить, что вопросам планирования начинает уделяться больше внимания.
2.3 Структура, состав и размещение активов предприятия
Финансовое состояние предприятия и его устойчивость в значительной степени зависят от того, каким имуществом располагает предприятие, в какие активы вложен капитал, и какой доход они ему приносят.
Сведение о размещении капитала, имеющегося в распоряжении предприятия, содержатся в активе баланса. Каждому виду размещенного капитала соответствует определенная статья баланса. По этим данным, можно установить какие изменения произошли в активах предприятия, какую часть составляет недвижимость предприятия, а какую оборотные средства, в том числе в сфере производства.
Главным признаком группировки статей актива баланса считается степень их ликвидности (скорость превращения в денежную наличность) по этому признаку все активы баланса подразделяются на долгосрочные или основной капитал, (основные средства, долгосрочные финансовые вложения и нематериальные активы) и оборотные активы (запасы, дебиторская задолженность, краткосрочные финансовые вложения и денежные средства).
Средства предприятия могут использоваться как в его внутреннем обороте, так и за его пределами (дебиторская задолженность долгосрочные и краткосрочные финансовые вложения, денежные средства на счетах в банках).
Капитал может функционировать в денежной и материальной формах. В период инфляции нахождение средств в денежной форме приводит к понижению их покупательной способности, т.к. эти статьи не переоцениваются в связи с инфляцией.
Из таблицы 4 видно, что активы предприятия за 2006 год возросли на 79 тыс. руб. (с 303 до 382), а за 2007 год на 84 тыс. руб. (с 382 до 466).
Средства в активах за 2006 год были размещены следующим образом: Основные средства уменьшились на 18 тыс. руб. (с 265 до 247). И также уменьшился удельный вес на 22%. Оборотные средства увеличились на 97 тыс. руб. (с 38 до 135). И также увеличился удельный вес на 22%.
Таблица 4
Сравнение активов за 2006 год и 2007 год
| Активы | 2006 год | 2007 год | Изменения (+,-) | |||||||||
| на начало года | на конец года | на начало года | на конец года | 2006 год | 2007 год | |||||||
| т.р. | % | т.р. | % | т. Р. | % | т.р. | % | т.р. | % | т. р. | % | |
| НМА | - | - | - | - | - | - | - | - | - | - | - | - |
| Основные средства | 265 | 87 | 247 | 65 | 247 | 65 | 228 | 49 | -18 | -22 | -19 | -16 |
| Оборотные активы(II) | 38 | 13 | 135 | 35 | 135 | 35 | 238 | 51 | 97 | +22 | 103 | +16 |
|
ИТОГО |
303 |
100 |
382 |
100 |
382 |
100 |
466 |
100 |
+79 |
0 |
+84 |
0 |
Средства в активах за 2007 год были размещены следующим образом:
Основные средства уменьшились на 19 тыс. руб. (с 247 до 228). И также уменьшился удельный вес на 16%. Оборотные средства увеличились на 103 тыс. руб. (с 135 до 238). И также увеличился удельный вес на 16%.
Размещение средств предприятия имеет большое значение для финансовой деятельности и повышение его эффективности. От того инвестиции вложены в основные и оборотные средства, оптимальное их соотношение зависят результаты производственной и финансовой деятельности, а, следовательно, и финансовая устойчивость предприятия.
Из таблицы 5 видно, что за 2006 год произошли изменения в размещении капитала: доля основного капитала (или удельный вес) уменьшилась на 22 %, а оборотного – увеличилась на ту же величину. За 2007 год произошли тоже изменения в размещении капитала: доля основного капитала уменьшилась на 16 %, а оборотного – увеличилась на ту же величину.
Если в начале 2006 года на 1 р. основного капитала приходилось 10 копеек оборотных средств, то на конец года она увеличилось до 50 копеек.
В начале 2007 года на 1 р. основного капитала приходилось 50 копеек оборотных средств, то на конец года она увеличилось до 1 рубля. Что будет способствовать о высокой оборачиваемости оборотных средств, это повлияет на успешное осуществление производственного цикла предприятия.
Для проведения анализа изменений основных финансовых показателей рекомендуется составить сравнительный аналитический баланс, в который включаются основные агрегированные показатели бухгалтерского баланса.
Сравнительный аналитический баланс позволяет упростить работу по проведению горизонтального и вертикального анализа основных финансовых показателей предприятия. Горизонтальный анализ дает характеристику изменений показателей за отчетный период, а вертикальный — характеризует удельный вес показателей в общем, итоге (валюте) баланса предприятия.
Таблица 5
Структура активов предприятия
| Показатели | 2006 год | 2007 год | Изменения (+,-) | |||
| на начало года | на конец года | на начало года | на конец года | 2006 год | 2007 год | |
| т.р. | т.р. | т. р. | т.р. | т.р. | т. р. | |
| 1. Итог валюты баланса, в т. ч.: | 303 | 382 | 382 | 466 | +79 | +84 |
|
а) основной капитал б) оборотный капитал |
265 38 |
247 135 |
247 135 |
228 238 |
-18 97 |
-19 103 |
|
2.Удельный вес в оборотной сумме (в %): а) основной капитал б) оборотный капитал |
87 13 |
65 35 |
65 35 |
49 51 |
-22 +22 |
-16 +16 |
| 3.Приходится оборотный капитал на 1 рубль оборотных средств (в рублях) | 0,1 | 0,5 | 0,5 | 1 | 0 | 0 |
Вертикальный анализ.
Вертикальный анализ позволяет сделать вывод о структуре баланса и отчета о прибыли в текущем состоянии, а также проанализировать динамику этой структуры. Технология вертикального анализа состоит в том, что общую сумму активов предприятия (при анализе баланса) и выручку (при анализе отчета о прибыли) принимают за сто процентов, и каждую статью финансового отчета представляют в виде процентной доли от принятого базового значения.
Анализ показывает структуру средств предприятия и их источников, показанных в таблице (см. Приложение 2).
Вертикальный анализ целесообразно осуществлять в силу ряда причин:
Относительные показатели позволяют сравнивать результаты деятельности предприятия, которые используют различные по величине ресурсы.
Относительные показатели сглаживают негативные влияния инфляции, которое искажает абсолютные показатели отчетности, и затрудняет их сопоставление в динамике.
По данным таблицы из Приложения 2, можно сделать следующие выводы:
Доля оборотных средств предприятия на начало 2006 года составляет 12,4 %, на конец года она возрастает до 35,3 %. К концу 2007 года она возросла на половину активов предприятия;
Доля основных средств на начало 2006 года составляет 87,5 %, на конец года она уменьшилась до 64,7%. К концу 2007 года она уменьшилась до 48,9 %, что оказывает неблагоприятное влияние на финансовое положение предприятия;
Доля краткосрочных задолженностей находится на уровне величины активов предприятия. На начало 2006 года составляет 104 %, на конец года она возросла до 109,1 %. К концу 2007 года она еще возросла до 119,1 %;
Собственный капитал предприятия на начало 2006 года составляет -4 %, на конец года он возрос до -9,1 %. К концу 2007 года он еще возрос до -19,1 %, что также оказывает неблагоприятное влияние на финансовое положение предприятия.
Горизонтальный анализ отчетности баланса.
Горизонтальный анализ заключается в сопоставлении финансовых данных предприятия за два прошедших периода (года) в относительном и абсолютном виде с тем, чтобы сделать лаконичные выводы.
Один из балансов принимается в качестве базового (например, самый ранний или самый поздний по времени составления баланс). В нашем случае 2006 год. Затем данные всех остальных балансов пересчитываются с учетом допущения, сделанного в рамках перечисленных подходов (базисный период)
Горизонтальный анализ баланса, показанный в таблице (см. Приложение 1).
По данным таблицы из Приложения 1, можно сделать следующие выводы:
Общая сумма активов предприятия за 2006 год увеличилась на 26,1%, также сумма обязательств увеличилась на туже величину. За 2007 год общая сумма активов увеличилась на 53,8 %, также сумма обязательств увеличилась на туже величину;
Сумма оборотных средств предприятия за 2006 год увеличилась на 255,3%. Это увеличение произошло за счет дебиторской задолженности, сырья, материалов и др. аналогичных ценностей. За 2007 год сумма оборотных средств увеличилась на 526,3%. Это увеличение произошло главным образом за счет сырья, материалов и др. аналогичных ценностей.
Общая сумма краткосрочных обязательств на начало 2006 года увеличилась на 32,4%. Это увеличение произошло за счет займов и кредитов, кредиторской задолженности. За 2007 год она еще возросла до 76,2 %. Это увеличение произошло за счет задолженности по налогам и сборам. Но кредиторская задолженность, кредиты и займы были погашены к концу года.
2.4 Анализ динамики и структуры источников финансовых ресурсов предприятия
Финансовое положение предприятие зависит от оптимального соотношения собственного и заемного капитала. Сначала проведем анализ за 2006 год.
По данным таблицы 6 видно, что сумма всех источников финансовых ресурсов предприятия за 2006 год выросла на 79 тыс. руб. (с 303 до 382). В том числе: собственные источники уменьшились на 23 тыс. руб. (с 12 до 35) или на 5,2% (с 4 до 9,2). Заемных источников нет. Привлеченные средства увеличились на 102 тыс. руб. (с 315 до 417) или на 5,2% (с 104 до 109,2).
Рост доли собственных средств положительно характеризует работу предприятия. За отчетный год изменился состав источников средств: доля собственных средств уменьшилась на 5,2%, а доля привлеченных увеличилась на туже величину – (5,2%).
По данным таблицы 7 видно, что сумма всех источников финансовых ресурсов предприятия за 2007 год выросла на 84 тыс. руб. (с 382 до 466). В том числе: собственные источники уменьшились на 54 т. р. (с 35 до 89) или на 9,9% (с 9,2 до 19,1). Заемных источников нет. Привлеченные средства увеличились на 138 т. р. (с 417 до 555) или на 9,9% (с 109,2 до 119,1). За отчетный год изменился состав источников средств: доля собственных средств уменьшилась на 9,9%, а доля привлеченных увеличилась на туже величину – (9,9%).
Таблица 6
Анализ источников финансовых ресурсов предприятия за 2006 год
| Виды источников финансовых ресурсов | На начало 2006 года | На конец 2006 года | Изменения (+,-) | |||||||
| т. Р. | % | т. Р. | % | т. Р. | % | |||||
|
Собственные источники: |
||||||||||
|
Уставный капитал Нераспределённая прибыль (непокрытый убыток) |
11 -23 |
3,6 -7,6 |
11 -46 |
2,9 -12,1 |
0 -69 |
-0,7 -19,6 |
||||
|
Итого по III разделу ПБ |
-12 |
-4,0 |
-35 |
-9,2 |
-23 |
-5,2 |
||||
|
Заемные источники: |
||||||||||
|
Долгосрочные кредиты и займы Краткосрочные кредиты и займы |
- - |
- - |
- - |
- - |
- - |
- - |
||||
|
Итого по IV разделу ПБ |
- | - | - | - | - | - | ||||
|
Привлеченные источники: |
||||||||||
|
Займы и кредиты Кредиторская задолженность В том числе: |
0 315 |
0 104 |
83 334 |
21,7 87,4 |
+83 +19 |
+21,7 -16,6 |
||||
| Поставщики и подрядчики | 37 | 12,2 | 17 | 4,5 | -20 | -7,7 | ||||
| Задолженность перед персоналом организации | 15 |
5 |
18 |
4,7 |
+3 |
-0,3 |
||||
|
Задолженность по налогам и сборам Прочие кредиторы |
1 262 |
0,3 86,5 |
0 299 |
0 78,3 |
-1 +37 |
-0,3 -8,2 |
||||
|
Итого по V разделу ПБ |
315 |
104 |
417 |
109,2 |
+102 |
+5,2 |
||||
|
БАЛАНС (сумма строк (490+590+690) |
303 |
100 |
382 |
100 |
+79 |
0 |
||||
Проанализируем наличие и движения собственных оборотных средств по данному предприятию ООО НПО «Космос»:
Источники образования оборотных средств СОС = III + IV – I
В качестве источников могут выступать как собственные, так и заемные средства. В данном случае мы прибегаем только к собственным источникам образования оборотных средств. Собственные источники представлены следующими статьями баланса: уставной капитал, добавочный капитал, и т.д.
Таблица 7
Анализ источников финансовых ресурсов предприятия за 2007 год
| Виды источников финансовых ресурсов | На начало 2007 года | На конец 2007 года | Изменения (+,-) | |||||||
| т. р. | % | т. р. | % | т. р. | % | |||||
|
Собственные источники: |
||||||||||
|
Уставный капитал Нераспределённая прибыль (непокрытый убыток) |
11 -46 |
2,9 -12,0 |
11 -100 |
2,4 -21,5 |
0 -54 |
-0,5 -9,5 |
||||
|
Итого по III разделу ПБ |
-35 |
-9,2 |
-89 |
-19,1 |
-54 |
-9,9 |
||||
|
Заемные источники: |
||||||||||
|
Долгосрочные кредиты и займы Краткосрочные кредиты и займы |
- - |
- - |
- - |
- - |
- - |
- - |
||||
|
Итого по IV разделу ПБ |
- | - | - | - | - | - | ||||
|
Привлеченные источники: |
||||||||||
| Займы и кредиты | 83 | 21,7 | 329 | 70,6 | +246 | +48,9 | ||||
|
Кредиторская задолженность В том числе: Поставщики и подрядчики Задолженность перед персоналом организации Задолженность по налогам и сборам Прочие кредиторы |
334 17 18 0 299 |
87,4 4,4 4,7 0 78,3 |
226 0 0 2 224 |
48,5 0 0 0,4 48,1 |
-108 -17 -18 2 -75 |
-38,9 -4,4 -4,7 0,4 -30,2 |
||||
|
Итого по V разделу ПБ |
417 |
109,2 |
555 |
119,1 |
138 |
+9,9 |
||||
|
БАЛАНС (сумма строк 490+590+690) |
382 |
100 |
466 |
100 |
+84 |
0 |
||||
Коэффициент обеспеченности собственными оборотными средствами отражает покрытие оборотных средств собственными оборотными средствами. Он показывает, какая часть оборотных активов финансируется за счет собственных источников, и не нуждаются в привлечении заемных:
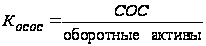 ,
где СОС – собственные
оборотные
средства
За 2006 год: За 2007 год:
КОСОС = -277/38= -7,3 КОСОС = -282/135= -2,1
К'ОСОС = -282/135= -2,1 К'ОСОС = -317/238= -1,3
В соответствии с Приказом № 118 и Распоряжением № 31 – р установлено нормативное значение данного коэффициента: нижняя граница – 0,1.
Он характеризует наличие собственных оборотных средств, необходимых для его финансовой устойчивости. На конец отчетного года он несколько уменьшился. При показателе ниже значения 0,1 структура баланса признается неудовлетворительной, а организация неплатежеспособной. Более высокая величина показателя (до 0,5) свидетельствует о хорошем финансовом состоянии организации, о её возможности проводить независимую финансовую политику.
Таблица 8
Анализ наличия и движения собственных оборотных средств
| Показатели | 2006 год в т.р. | 2007 год в т.р. | ||||
| На начало | На конец |
Измене- ния |
На начало | На конец |
Измене- ния |
|
| Уставный капитал | 11 | 11 | 0 | 11 | 11 | 0 |
| Нераспределённая прибыль (непокрытый убыток) | -23 | -46 | -23 | -46 | -100 | -54 |
|
Итого источников собственных средств |
-12 | -35 | -23 | -35 | -89 | -54 |
|
Исключаются: Основные средства В том числе: Здания, машины, оборудование |
265 | 247 | -18 | 247 | 228 | -19 |
|
Итого исключаются: |
265 | 247 | -18 | 247 | 228 | -19 |
|
Собственные оборотные средства |
-277 |
-282 |
-5 |
-282 |
-317 |
-35 |
По данным таблицы 8 видно, что за 2006 год собственные оборотные средства уменьшились на 5 т. руб. (с 277 до 282). За 2007 год собственные оборотные средства уменьшились на 35 т. руб. (с 282 до 317). Этот упадок был обусловлен действием следующих факторов:
Уменьшение непокрытого убытка на 23 т. руб. за 2006 год.
Уменьшение непокрытого убытка на 54 т. руб. за 2007 год.
Оборотная часть Уставного капитала определяется путем вычитания из общего Уставного капитала основных средств и нематериальных активов:
на начало 2006 года: 265-11=254 т. руб.; на конец 2006 года: 247-11=236 т. руб.
на начало 2007 года: 247-11=236 т. руб.; на конец 2007 года: 228-11=217 т. руб.
2.5 Кредиторская и дебиторская задолженность
Кредиторской называют задолженность данной организации другим организациям, работникам и лицам, которые называются кредиторами.
Кредиторов, задолженность которым возникла в связи с покупкой у них материальных ценностей, называют поставщиками. Кредиторы, задолженность которым возникла подругам операциям, называют прочими кредиторами.
Кредиторская задолженность, как и дебиторская, подлежит: детальному анализу с использованием тех же формул оборачиваемости, показывающих количество оборотов средств в кредиторской задолженности и длительность одного оборота в днях. Анализ краткосрочной задолженности проводится на основании данных аналитического учета расчетов с поставщиками полученных кредитов банка расчетов с прочими кредиторами.
Таблица 9
Анализ движения кредиторской задолженности за 2006 год
| Показатели | Остаток на начало года | Остаток на конец года |
Изменения (+,-) |
|||
| т. р. | % | т. р. | % | т. р. | % | |
|
Расчеты с кредиторами: поставщики и подрядчики задолженность перед персоналом задолженность по налогам и сборам прочие кредиторы |
37 15 1 262 |
11,7 4,8 0,3 83,2 |
17 18 0 299 |
5,1 5,4 0 89,5 |
-20 +3 -1 +37 |
-6,6 +0,6 -0,3 +6,3 |
|
Кредиторская задолженность всего: |
315 |
100 |
334 |
100 |
+19 |
0 |
По данным таблицы 9 видно, что общая сумма кредиторской задолженности увеличилась на 19 т. руб. (с 315 до 334) и составило на конец года 334 т. руб. Это увеличение произошло из-за задолженности перед персоналом и по расчетам с прочими кредиторами; в то же время кредиторская задолженность по налогам и сборам снизилась на 1 т. руб., и расчеты с поставщиками и подрядчиками тоже снизились на 20 т. р.
Таблица 10
Анализ движения кредиторской задолженности за 2007 год
| Показатели | Остаток на начало года | Остаток на конец года |
Изменения (+,-) |
|||
| т. р. | % | т. р. | % | т. р. | % | |
|
Расчеты с кредиторами: поставщики и подрядчики |
17 | 5,1 | 0 | 0 | -17 | -5,1 |
| задолженность перед персоналом | 18 | 5,4 | 0 | 0 | -18 | -5,4 |
| задолженность по налогам и сборам | 0 | 0 | 2 | 0,9 | +2 | +0,9 |
| прочие кредиторы | 299 | 89,5 | 224 | 99,1 | -75 | +9,6 |
|
Кредиторская задолженность всего: |
334 |
100 |
226 |
100 |
-108 |
0 |
По данным таблицы 10 видно, что общая сумма кредиторской задолженности уменьшилась на 108 т. руб. (с 334 до 226) и составило на конец года 226 т. руб. Это уменьшение произошло по расчетам с поставщиками и подрядчиками, задолженности перед персоналом и по расчетам с прочими кредиторами; в то же время кредиторская задолженность по налогам и сборам возросла на 2 т. руб. (несвоевременные взносы).
Под дебиторской задолженностью понимают задолженность других организаций, работников и физических лиц данной организации (задолженность покупателей за купленную продукцию, подотчетных лиц за выданные им, под отчет денежные суммы и др.). Организации и лица, которые должны данной организации, называются дебиторами.
Дебиторская задолженность может быть допустимой, т.е. обусловленной действующей системой расчетов, и недопустимой, свидетельствующей о недостатках в финансово-хозяйственной деятельности. В целях предотвращения потерь и признания предприятия несостоятельным, каждое предприятие должно стремиться к всемерному сокращению дебиторской задолженности.
Таблица 11
Анализ движения дебиторской задолженности за 2006 год
| Показатели | Остаток на начало года | Остаток на конец года |
Изменения (+,-) |
|||
| т. р. | % | т. р. | % | т. р. | % | |
| Краткосрочная дебиторская задолженность | 18 | 100 | 27 | 100 | +9 | 0 |
|
Дебиторская задолженность всего: |
18 |
100 |
27 |
100 |
+9 |
0 |
Из данных таблицы 11 видно, что за отчетный год сумма краткосрочной дебиторской задолженности увеличилась на 9 т. руб. (с 18 до 27).
Таблица 12
Анализ движения дебиторской задолженности за 2007 год
| Показатели | Остаток на начало года | Остаток на конец года |
Изменения (+,-) |
|||
| т. р. | % | т. р. | % | т. р. | % | |
|
Краткосрочная дебиторская задолженность В том числе: покупатели и заказчики |
27 | 100 |
18 17 |
100 | -9 | 0 |
|
Дебиторская задолженность всего: |
27 |
100 |
18 |
100 |
-9 |
0 |
Из данных таблицы 12 видно, что за отчетный год сумма дебиторской задолженности снизилась на 9 т. руб. Это снижение произошло по расчетам с покупателями и заказчиками; краткосрочная дебиторская задолженность снизилась на 9 т. руб. (с 27 до 18).
Наличие оборотных средств, имеющихся в распоряжении того или иного предприятия в целом, а также по отдельным их группам или видам, может быть рассчитано как по состоянию на определенную дату (обычно отчетной датой является последний день соответствующего квартала), так и в среднем за истекший отчетный период.
Таблица 13
Структура оборотных средств за 2006 год
| Виды оборотных средств | на начало года | на конец года |
Изменения (+,-) |
|||
| т. р. | % | т. р. | % | т. р. | % | |
| Запасы (всего) | 18 | 47,4 | 102 | 75,6 | +84 | +28,2 |
| Налог на добавленную стоимость | 1 | 2,6 | 6 | 4,4 | +5 | +1,8 |
| Дебиторская задолженность | 18 | 47,4 | 27 | 20 | +9 | -27,4 |
| Денежные средства | 1 | 2,6 | 0 | 0 | -1 | -2,6 |
|
Итого оборотных средств |
38 |
100 |
135 |
100 |
+97 |
0 |
По данным таблицы 13 видно, что общая сумма оборотных средств за год возросла на 97 т. руб. (с 38 до 135). При этом наибольший рост произошел за счет запасов сырья и материалов на 84 т. руб. (с 18 до 102). Снижение произошло за счет денежных средств на 1 т. руб. (с 1 по 0).
Таблица 14
Структура оборотных средств за 2007 год
| Виды оборотных средств | на начало года | на конец года |
Изменения (+,-) |
|||
| т. р. | % | т. р. | % | т. р. | % | |
| Запасы (всего) | 102 | 75,6 | 219 | 92 | +117 | +16,4 |
| Налог на добавленную стоимость | 6 | 4,4 | 0 | 0 | -6 | -4,4 |
| Дебиторская задолженность | 27 | 20 | 18 | 7,6 | -9 | -12,4 |
| Денежные средства | 0 | 0 | 1 | 0,4 | +1 | +0,4 |
|
Итого оборотных средств |
135 |
100 |
238 |
100 |
+103 |
0 |
По данным таблицы 14 видно, что общая сумма оборотных средств за год возросла на 103 т. руб. (с 135 до 238). При этом наибольший рост произошел за счет запасов сырья и материалов на 117 т. руб. (с 102 до 219). Снижение произошло за счет дебиторской задолженности на 9 т. руб. (с 27 по 18), и за счет налога на добавленную стоимость на 6 т. руб. (с 6 до 0).
2.6 Анализ платежеспособности и ликвидности предприятия
Внешним проявлением финансовой устойчивости предприятия является его платежеспособность. Предприятие считается платежеспособным, если имеющиеся у него денежные средства, краткосрочные финансовые вложения (ценные бумаги, временная финансовая помощь другим предприятиям) и активные расчеты (расчеты с дебиторами) покрывают его краткосрочные обязательства.
Платежеспособность – это способность предприятия рассчитываться по своим внешним обязательствам.
Предприятие считается платежеспособным, если суммы текущих активов больше или равна внешней задолженности.
Внешняя задолженность предприятия определяется по IV и V разделу баланса (кроме строк: 630, 640, 650)