Анализ платежеспособности и финансовой устойчивости предприятия
По балансу за 2006 год имеем:
Текущие активы: Внешняя задолженность:
на начало года 38 на начало года 315
на конец года 135 на конец года 417
На начало 2006 года по нашим данным имеем
Текущих активов 38 < внешней задолженности 315
На конец 2006 года по нашим данным имеем
Текущих активов 135 < внешней задолженности 417
В нашем балансе за 2006 год сумма текущих активов меньше внешней задолженности, что говорит о неплатежеспособности предприятия.
По балансу за 2007 год имеем:
Текущие активы: Внешняя задолженность:
на начало года 135 на начало года 417
на конец года 238 на конец года 555
На начало 2007 года по нашим данным имеем
Текущих активов 135 < внешней задолженности 417
На конец 2007 года по нашим данным имеем
Текущих активов 238 < внешней задолженности 555
За 2007 год состояние платежеспособности на предприятии не изменилось.
Экспресс-анализ целесообразно выполнять в три этапа: подготовительный этап, предварительный обзор бухгалтерской отчетности, экономическое чтение и анализ отчетности.
Такой анализ проводится с той или иной степенью детализации в интересах различных пользователей.
Для экспресс-анализа, чем больше денег на расчетном счету, тем предприятие имеет больше денег для текущих расчетов и платежей. Однако, если на расчетном счете мало денег, то это не означает, что предприятие не платежеспособно т.к. средства могут поступить на расчетный счет в ближайшие дни. А некоторые виды активов легко превращаются в деньги.
Признаки платёжеспособности:
1.Наличие в достаточном количестве средств на расчетном счёте.
2.Отсутствие просроченной кредиторской и дебиторской задолженностей.
Наиболее четко платежеспособность выявляется при анализе ее за относительно короткий срок (неделя, декада, полмесяца).
Анализ платежеспособности осуществляется путем соизмерения наличия и поступления средств с платежами первой необходимости. Плате6жеспособность выражается через коэффициент платежеспособности, представляющий собой отношение имеющихся в наличие денежных сумм к сумме срочных платежей на определенную дату или ближайший предстоящий период.
Ликвидность предприятия – это совокупность предприятия платить по своим краткосрочным обязательствам.
Ликвидность предприятия определяется с помощью ряда финансовых коэффициентов.
Коэффициент абсолютной ликвидности (Ка.л)
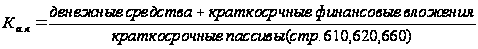
Нормальное ограничение — Ка.л >= 0,2 – 0.5. Коэффициент показывает, какая часть текущей задолженности может быть погашена в ближайшее к моменту составления баланса время. Этот коэффициент наиболее интересен для поставщиков сырья и материалов.
Рассчитываем коэффициент по балансу за 2006 год:
Ка.л. (на начало года) = 1 / 315 = 0,003
Ка.л. (на конец года) = 0 / (83+334) = 0
Рассчитываем коэффициент по балансу за 2007 год:
Ка.л. (на начало года) = 0 / (83+334) = 0
Ка.л. (на конец года) = 1 / (329+226)= 0,002
Коэффициент уточненной ликвидности (КУ.Л) представляет собой отношение денежных средств и их эквивалентов к сумме краткосрочных обязательств. Больше внимание данному коэффициенту уделяет банк, кредитующий данное предприятие.
Нормальное ограничение — Ка.л >= 0,5 – 1.
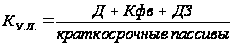
Д – денежные средства
Кфв – краткосрочные финансовые вложения
ДЗ – дебиторская задолженность
Рассчитываем коэффициент по балансу за 2006 год:
К.У.Л. (на начало года) = (1+18) / 315 = 0,06
К.У.Л. (на конец года) = 27 / 417 = 0,06
Рассчитываем коэффициент по балансу за 2007 год:
К.У.Л.(на начало года) = 27 / 417 = 0,06
К.У.Л.(на конец года) = (1+18) / 555 = 0,03
Коэффициент покрытия, или текущей ликвидности (Кт.л)
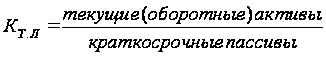
Нормальное ограничение — Кт.л >= 2. Коэффициент показывает, в какой степени текущие активы покрывают краткосрочные обязательства. В нем выражается ликвидность предприятия. По этому коэффициенту финансовую устойчивость предприятия большей мере оценивают покупатели и держатели акций и облигаций предприятия.
Рассчитываем коэффициент по балансу за 2006 год:
КТ.Л (на начало года) = 38 / 315 = 0,12
КТ.Л (на конец года) = 135 / 417 = 0,32
Рассчитываем коэффициент по балансу за 2007 год:
КТ.Л (на начало года) = 135 / 417= 0,32
КТ.Л (на конец года) = 238 / 555 = 0,43
Таблица 15
Коэффициенты, характеризующие проценты предприятия
| № | Коэффициент ликвидности |
Значение показа- теля |
2006 год | Отк-лоне-ния | 2007 год | Отк-лоне-ния | ||
| На начало | На конец | На начало | На конец | |||||
| 1 | Коэффициент абсолютной ликвидности, Ка.л. | >=0,2 – 0.5 | 0,003 |
0 | 0 | 0 | 0,002 | 0,002 |
| 2 | Коэффициент уточненной ликвидности, КУ.Л | >=0,5 – 1 | 0,06 |
0,06 |
0 | 0,06 |
0,03 | -0,03 |
| 3 | Коэффициент текущей ликвидности, Кт.л. | >=2 | 0,12 |
0,32 | +0,2 | 0,32 | 0,43 | +0,11 |
Из таблицы 15, можно сделать следующие выводы: У предприятия характерно сочетание низкого коэффициента промежуточной ликвидности (-0,03) с высоким коэффициентом общего покрытия (+0,11). Все коэффициенты ниже нормального ограничения, что свидетельствует об ухудшении платежеспособности этого предприятия. Чтобы более объективно оценить платежеспособность предприятия при обнаружении у него ухудшения следует раздельно разобраться в причинах задержек потребителями оплаты продукции и услуг, накопления излишних запасов готовой продукции, сырья, материалов и т.д. Эти причины могут быть внешними, более или менее не зависящими от анализируемого предприятия, а могут быть и внутренними.
Для расчета ликвидности предприятия строим аналитическую таблицу:
Таблица 16
Баланс платежной готовности за 2006 год
| Актив (платежные средства) | На начало года | На конец года | Пассив (краткосрочные обязательства) | На начало года | На конец года |
|
Запасы НДС |
18 1 |
102 6 |
Займы и кредиты | 0 | 83 |
|
Дебиторская задолженность Денежные средства |
18 1 |
27 0 |
Кредиторская задолженность | 315 | 334 |
| ИТОГО: | 38 | 135 | ИТОГО: | 315 | 417 |
| Превышение платежных средств над платежными обязательствами | 277 | 282 | Превышение платежных обязательств над платежными средствами | 0 | 0 |
| Баланс: | 315 | 417 | Баланс: | 315 | 417 |
Из таблицы 16 видно, что платежных средств на начало года в сумме 38 т. руб. меньше, чем на конец года – в сумме 135 т. р.; платежных обязательств на начало года в сумме 315 т. руб., меньше, чем на конец года – в сумме 417 т. руб.
Из таблицы 17 видно, что платежных средств на начало года в сумме 135 т. р. меньше, чем на конец года – в сумме 238 т. р.; платежных обязательств на начало года в сумме 417 т. руб., меньше, чем на конец года – в сумме 555 т. р.
Это свидетельствует о том, что предприятие считается ликвидным, оно в состоянии выполнить свои краткосрочные обязательства, реализуя текущие активы.
Таблица 17
Баланс платежной готовности за 2007 год
| Актив (платежные средства) | На начало года | На конец года | Пассив (краткосрочные обязательства) | На начало года | На конец года |
|
Запасы НДС Дебиторская задолженность Денежные средства |
102 6 27 0 |
219 0 18 1 |
Займы и кредиты Кредиторская задолженность |
83 334 |
329 226 |
| ИТОГО: | 135 | 238 | ИТОГО: | 417 | 555 |
| Превышение платежных средств над платежными обязательствами | 282 | 317 | Превышение платежных обязательств над платежными средствами | 0 | 0 |
| Баланс: | 417 | 555 | Баланс: | 417 | 555 |
Вложение капитала должно быть эффективным. Под эффективностью использования капитала понимается величина прибыли, приходящейся на 1 руб. вложенного капитала.
Речь идет о комплексном понятии, включающем в себя движение оборотных средств, основных фондов, нематериальных активов. Поэтому анализ использования капитала проводится по отдельным его частям.
Эффективность использования основных фондов измеряется показателями фондоотдачи (Фо) и фондоёмкости (Фе).
Рассчитаем показатели за 2006 год:
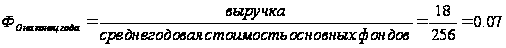
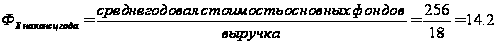
Рассчитаем показатели за 2007 год:
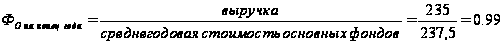
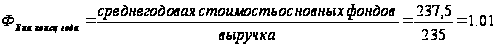
Показатель Фо вырос на конец 2007 года, он свидетельствует о повышении эффективности использования основных средств.
Фе – это величина оборотная Фо, она характеризует затраты основных средств на 1 р. выручки. Показатель Фе снизился на конец 2007 года, это снижение Фе продукции свидетельствует о повышении эффективности использования основных средств. Эффективность использования оборотных средств она характеризуется оборачиваемостью.
Таблица 18
Анализ эффективности использования основных фондов
| № | Показатели |
На конец 2006 года |
На конец 2007 года |
Изменения (+,-) |
| 1 | Выручка (ф.№2) 010 | 18 | 235 | +217 |
| 2 | Средняя годовая стоимость основных фондов | 256 | 237,5 | -18,5 |
| 3 | Фондоотдача | 0,07 | 0,99 | +0,92 |
| 4 | Фондоемкость | 14,2 | 1,01 | -13,19 |
Из таблицы 18 видно, что выручка реализации продукции выросла за период с конца 2006 года до конца 2007 года, что, скорее всего, связано с увеличением объемов производства. Повышение фондоотдачи за период, свидетельствует о повышении эффективности использования основных фондов и ведёт к экономии капитальных вложений.
Рассчитаем относительную экономию капитальных вложений по формуле:
Э = (Фе1 – Фе0) х В1
где: Э – относительная экономия
Фе1 – фондоёмкость на конец 2007 года
Фе0 – фондоёмкость на конец 2006 года
В1 – выручка на конец 2007 года
За отчетный период: Э = (1,01-14,2) х 235 = -3099,65
Из таблицы 18 и расчетов можно сделать следующий вывод, что у предприятия наблюдается относительная экономия основных фондов, следовательно, они используется эффективно.
Финансовое состояние предприятия с позиции краткосрочной перспективы оценивается показателями ликвидности и платежеспособности, в наиболее общем виде характеризующими, может ли оно своевременно и в полном объеме произвести расчеты по краткосрочным обязательствам перед контрагентами.
Краткосрочных обязательств хотя бы и с нарушением сроков погашения, предусмотренных контрактами.
Основным признаком ликвидности, следовательно, служит формальное превышение (в стоимостной оценке) оборотных активов над краткосрочными пассивами.
Ликвидность активов — это величина, обратная времени, необходимому для превращения их в деньги, т.е. чем меньше времени понадобится для превращения активов в деньги, тем активы ликвиднее.
Ликвидность баланса выражается в степени покрытия обязательств предприятия его активами, срок превращения которых в деньги соответствует сроку погашения обязательств. Ликвидность баланса достигается установлением равенства между обязательствами предприятия и его активами.
В зависимости от степени ликвидности, т.е. скорости превращения в денежные средства активы предприятия делятся на следующие группы:
1. Наиболее ликвидные активы порядке возрастания сроков уплаты.
Активы предприятия активы А1 — денежные средства и краткосрочные финансовые вложения. Используя коды строк полной формы баланса (ф. № 1 по ОКУД), можно записать алгоритм расчета этой группы: А1=стр.250+стр. 260
2. Быстрореализуемые активы А2 — дебиторская задолженность и прочие активы: А2 = стр. 240
3. Медленно реализуемые активы АЗ — «Запасы», кроме строА «Расходы будущих периодов», а из раздела I баланса — строА «Долгосрочные финансовые вложения»: А3 = стр. 210 + стр. 220 + стр. 230 + стр. 270.
4. Труднореализуемые активы А4 — статьи раздела I баланса: А4= стр. 190
Обязательства предприятия (статьи пассива баланса) также делятся на четыре группы и располагаются по степени срочности их оплаты.
1. Наиболее срочные обязательства П1 — кредиторская задолженность:
П1 = стр. 620
Краткосрочные пассивы П2 — краткосрочные кредиты и займы, и прочие краткосрочные пассивы: П2=стр.610 +630+660
Долгосрочные пассивы П3 — долгосрочные кредиты и займы
П3 = стр. 590+640+650
Постоянные пассивы П4 — строки раздела III баланса плюс строки 630—660 из раздела V.
В целях сохранения баланса актива и пассива итог этой группы уменьшается на величину строки «Расходы будущих периодов» раздела II актива баланса:
П4 =стр. 490
Для определения ликвидности баланса следует сопоставить итоги приведенных групп по А и П. Баланс считается абсолютно ликвиден, если имеют место следующие соотношения:
А1 >=П1 А2 >=П2 А3 >=П3 А4 <=П4
Сравнение первой и второй групп активов (наиболее ликвидных активов и быстрореализуемых активов) с первыми двумя группами пассивов (наиболее срочные обязательства и краткосрочные пассивы) показывает текущую ликвидность, т.е. платежеспособность или неплатежеспособность предприятия в ближайшее к моменту проведения анализа время.
Сравнение же третьей группы активов и пассивов (медленно реализуемых активов с долгосрочными обязательствами) показывает перспективную ликвидность, т.е. прогноз платежеспособности предприятия.
Его выполнение свидетельствует о наличии у предприятия собственных оборотных средств. Если 1 (несколько неравенств) имеют противоположный знак от зафиксированного оптимального варианта, то ликвидность баланса в большей или меньшей степени отличается от абсолютной, при этом недостаток средств по одной группе активов компенсируется их избытком по другим группам (стоимостной оценкой). В реальной же ситуации менее ликвидные активы не могут заменить более ликвидные.
Из баланса сделаем следующие расчеты:
За 2006 год За 2007 год
|
На начало года А1 =1 А2 =18 А3 =18+1=19 А4 =265 |
На конец года А1 =0 А2 =27 А3 =102+6=108 А4 =247 |
На начало года А1 =0 А2 =27 А3 =102+6=108 А4 =247 |
На конец года А1 =1 А2 =18 А3 =219 А4 =228 |
|
На начало года П1 =315 П2 =0 П3 =0 П4 = -12 |
На конец года П1 =334 П2 =83 П3 = 0 П4 = -35 |
На начало года П1 =334 П2 =83 П3 = 0 П4 = -35 |
На конец года П1 =226 П2 =329 П3 = 0 П4 = -89 |
|
На начало А1=1 < П1=315 А2 =18 > П2=0 А3 =19 > П3 =0 А4 =265 >П4=-12 |
На конец А1=0 < П1=334 А2 =27 < П2=83 А3 =108 >П3 = 0 А4 =247 > П4=-35 |
На начало А1=0 < П1=334 А2 =27 < П2=83 А3 =108 >П3 = 0 А4 =247 > П4=-35 |
На конец А1=1 < П1=226 А2 =18 < П2=329 А3 =219 >П3 = 0 А4 =228 > П4=-89 |
Сделав соответствующие расчеты, видим, что баланс не абсолютен, но достаточно ликвиден. Это видно по третьей группе активов и пассивов (медленно реализуемых активов с долгосрочными обязательствами) показывает перспективную ликвидность, т.е. прогноз платежеспособности предприятия.
Для анализа ликвидности баланса составляется аналитическая таблица:
Таблица 19
Анализ ликвидности баланса за 2006 год
| Актив | На начало года | На конец года | Пассив | На начало года | На конец года | Платежный излишек (недостаток) | |
| 1 | 2 | 3 | 4 | 5 | 6 | 7=2-5 | 8=3-6 |
| А1 | 1 | 0 | П1 | 315 | 334 | -314 | -334 |
| 1 | 2 | 3 | 4 | 5 | 6 | 7=2-5 | 8=3-6 |
| А2 | 18 | 27 | П2 | 0 | 83 | 18 | -56 |
| А3 | 19 | 108 | П3 | 0 | 0 | 19 | 89 |
| А4 | 265 | 247 | П4 | -12 | -35 | 253 | -6 |
| Баланс | 303 | 382 | Баланс | 303 | 382 | 0 | 0 |
Из таблицы 19 видно, что у данного предприятия не хватает средств для погашения наиболее срочных обязательств в размере 314 тыс. руб. На конец периода недостаток денежных средств возрос до 334 тыс. руб.
Таблица 20
Анализ ликвидности баланса за 2007 год
| Актив | На начало года | На конец года | Пассив | На начало года | На конец года | Платежный излишек (недостаток) | |
| 1 | 2 | 3 | 4 | 5 | 6 | 7=2-5 | 8=3-6 |
| А1 | 0 | 1 | П1 | 334 | 226 | -334 | -225 |
| А2 | 27 | 18 | П2 | 83 | 329 | -56 | -311 |
| А3 | 108 | 219 | П3 | 0 | 0 | 108 | 219 |
| А4 | 247 | 228 | П4 | -35 | -89 | 212 | 139 |
| Баланс | 382 | 466 | Баланс | 382 | 466 | 0 | 0 |
Из таблицы 20 видно, что у предприятия не хватает средств для погашения наиболее срочных обязательств в размере 334 тыс.руб. На конец периода дефицит денежных средств уменьшился для покрытия наиболее срочных обязательств, он составил 225 тыс.руб.
Из таблицы 19 и 20 можно рассчитать текущую ликвидность. Текущая ликвидность (ТЛ) свидетельствует о платежеспособности (+) или не платежеспособности (-) организации на ближайший просматриваемому моменту промежуток времени.
ТЛ = (А1+А2) – (П1+П2)
За 2006 год За 2007 год
ТЛ на начало = (1+18) - 315 = -296 ТЛ на начало = 27 – (334+83) = -390
ТЛ на конец = 27 - (334+83) = -390 ТЛ на конец = (1+18)–(226+329) = -536
Перспективная ликвидность (ПЛ).
ПЛ = А1 – П3
За 2005 год За 2006 год
ПЛ на начало = 1 ПЛ на начало = 0
ПЛ на конец = 0 ПЛ на конец = 1
Это прогноз платежеспособности на основе будущих поступлений и платежей.
Можно сделать вывод, что за 2006 год и за 2007 год на ближайший просматриваемый момент промежутка времени предприятие не платежеспособно.
2.7 Анализ финансовых коэффициентов ликвидности
Финансовая деятельность - это рабочий язык бизнеса, и практически невозможно анализировать операции или результаты работы предприятия иначе, чем через финансовые показатели.
Стремясь решить конкретные вопросы и получить квалифицированную оценку финансового положения, руководители предприятий все чаще начинают прибегать к помощи финансового анализа, значение отвлеченных данных баланса или отчета о финансовых результатах весьма невелико, если их рассматривать в отрыве друг от друга. Поэтому для объективной оценки финансового положения необходимо перейти к определенным ценностным соотношениям основных факторов - финансовым показателям или коэффициентам.
Финансовые коэффициенты характеризуют пропорции между различными статьями отчетности. Достоинствами финансовых коэффициентов являются простота расчетов и элиминирования влияния инфляции.
Считается, что если уровень фактических финансовых коэффициентов хуже базы сравнения, то это указывает на наиболее болезненные места в деятельности предприятия, нуждающиеся в дополнительном анализе. Правда, дополнительный анализ может не подтвердить негативную оценку в силу специфичности конкретных условий и особенностей деловой политики предприятия. Финансовые коэффициенты не улавливают различий в методах бухгалтерского учёта, не отражают качества составляющих компонентов. Наконец, они имеют статичный характер. Необходимо понимать ограничения, которые накладывают их использование, и относятся к ним как к инструменту анализа.
Показатели финансовых коэффициентов представлены в таблице (см. Приложении 3).
По нашему балансу сделаем следующие расчеты:
На начало 2006 года:
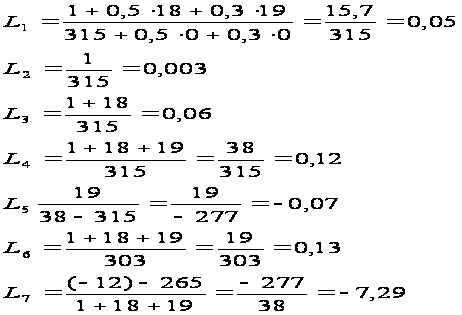

На конец 2006 года:
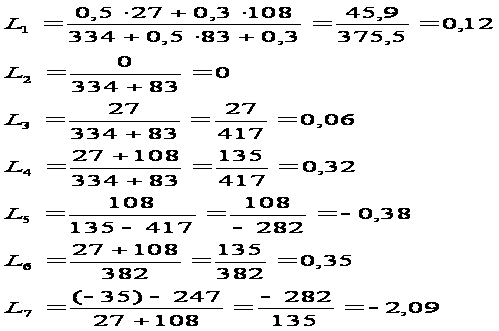
На начало 2007 года: На конец 2007 года:
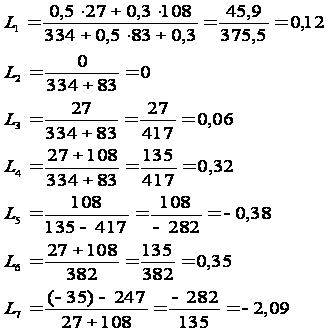
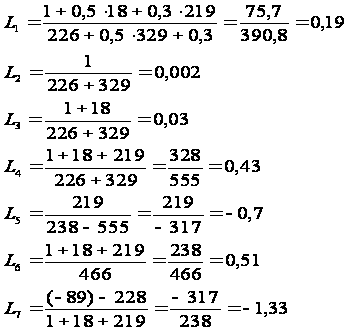
Данные результаты расчетов поместим в общую таблицу:
Из таблицы 21 видно, что общий показатель ликвидности на конец 2006 года увеличился 0,07, на ту же величину показатель увеличился и на конец 2007 года.
Таблица 21
Расчеты финансовых коэффициентов за 2006 год и 2007 год
| Коэффициенты | 2006 год | Откло-нения | 2007 год | Откло-нения | ||
| На начало | На конец | На начало | На конец | |||
| 1.Общий показатель ликвидности | 0,05 | 0,12 | +0,07 | 0,12 | 0,19 | +0,07 |
| 2.Коэффициент абсолютной ликвидности | 0,003 | 0 | -0,003 | 0 | 0,002 | +0,002 |
| 3.Коэффициент критической оценки (уточненной ликвидности) | 0,06 | 0,06 | 0 | 0,06 | 0,03 | -0,03 |
| 4.Коэффициент текущей ликвидности | 0,12 | 0,32 | +0,2 | 0,32 | 0,43 | +0,11 |
| 5.Коэффициент маневренности функционирующего капитала | 0,07 | 0,38 | +0,31 | 0,38 | -0,7 | -1,08 |
| 6.Доля оборотных средств в активах | 0,13 | 0,35 | +0,22 | 0,35 | 0,51 | +0,16 |
| 7.Коэффициент обеспеченности собственными средствами | -7,29 | -2,09 | -5,2 | -2,09 | -1,33 | -0,76 |
Коэффициент абсолютной ликвидности (коэффициент срочности), показывает, какую часть краткосрочной задолженности предприятие может погасить в ближайшее время за счет денежных средств и краткосрочных финансовых вложений. По нашему балансу коэффициент с конца 2006 года до конца 2007 года увеличился (с -0,003 до +0,002). Это говорит о том, что, ООО НПО «Космос» не может погасить свою краткосрочную задолженность за счет быстрореализуемых активов, т.е. предварительно можно сказать, что предприятие находится в неустойчивом финансовом состоянии.
Коэффициент критической ликвидности (промежуточный коэффициент покрытия или уточненной ликвидности). Этот показатель характеризует, какая часть текущих обязательств может быть погашена не только за счет наличности, но и за счет ожидаемых поступлений за отгруженную продукцию, выполненные работы или оказанные услуги. По нашему балансу коэффициент с конца 2006 года до конца 2007 года уменьшился (с 0,06 до -0,03)
Коэффициент текущей ликвидности (коэффициент покрытия), он позволяет установить, в какой кратности текущие активы покрывают краткосрочные обязательства. В общем случае нормальными считаются значения этого показателя, находящиеся в пределах 2. В нашем случае его значение ниже 1, то это означает отсутствие способности к выполнению краткосрочных обязательств из текущих активов. Можно говорить о высоком финансовом риске, связанном с тем, что предприятие не в состоянии оплатить свои счета.
Коэффициент маневренности функционирующего капитала, который определяется как разность текущих расходов и краткосрочных обязательств. Иными словами, предприятие имеет оборотный капитал до тех пор, пока текущие активы превышают краткосрочные обязательства (или в целом до тех пор, пока оно ликвидно). В нашем примере коэффициент маневренности за 2006 год возрос до 0,31 (с 0,07 до 0,38), а за 2007 год он снизился на 1,08 (с 0,38 до -0,7). Иногда в специальной литературе в качестве оптимальной величины коэффициента рекомендуется 0,5.
Доля оборотных средств в активах за 2006 год возросла на 0,22 (с 0,13 до 0,35), за 2007 год на еще увеличилась на 0,16 (с 0,35 до 0,51)
Коэффициент обеспеченности собственными средствами показывает, какая часть оборотных активов профинансирована за счет собственных источников. За 2006 год он снизился на 5,2 (с 7,289 до 2,09), за 2007 год он еще снизился на 0,76 (с 2,09 до 1,33). Значение показателя 0,1.
Итак, Из полученных расчетов, видно, что ни один из показателей ликвидности не соответствует норме, следовательно, платежеспособность предприятия находится в крайне критическом положении. Процент покрытия обязательств очень мал, что дает отрицательную характеристику этого предприятия.
Глава 3. Предложения по повышению финансовой устойчивости и платежеспособности предприятия
3.1 Учет негативных факторов, снижающих финансовую устойчивость и платежеспособность ООО НПО «Космос»
Несколькими из основных проблем, встающих на пути реализации этой программы, являются проблемы, связанные с реализацией данных услуг, поиском потенциальных клиентов. Обозначенные проблемы как раз и позволит решить вновь вводимое в структуру предприятия подразделение - маркетинговая служба. Как трактует одна из концепций маркетинга, направление на повышение и интенсификацию коммерческих усилий базируется на том, что товары организаций не будут покупать в достаточных количествах, если не побуждать потребителей к этому с помощью энергичных усилий в сфере сбыта и его стимулирования.
К сожалению, иногда настоящие рыночные идеи рождаются только вследствие бедственного положения фирмы. Думаю, что данное сложившееся положение должно подтолкнуть руководство ООО НПО «Космос» на решительные действия для создания условий по стабилизации рыночных позиций.
В ходе работы было обнаружено следующее:
предприятие имеет непокрытый убыток и краткосрочные обязательства. Данное обстоятельство повлечет за собой значительное снижение валового дохода предприятия, что отразится на финансовых результатах деятельности предприятия.
наличие и движение собственных оборотных средств по данному предприятию с помощью коэффициента обеспеченности собственными оборотными средствами. Данный коэффициент ниже рекомендуемого значения, что говорит о низком наличии собственных оборотных средств, необходимых для его финансовой устойчивости. Собственные оборотные средства не покрывают потребность в запасах, а заемные средства не использовались.
детализированный анализ кредиторской задолженности, который показал, что большую ее часть составляет задолженность перед прочими кредиторами. За отчетный период кредиторская задолженность уменьшилась на 89 тыс. руб. Отсутствие просроченной кредиторской задолженности за рассматриваемый период не позволило отнести анализируемое предприятие к категории банкротства.
В ходе исследования проводился анализ ликвидности баланса. Для этого было выполнено следующее:
произведена группировка активов по степени их ликвидности и пассивов по срокам их погашения;
выявлена недостаточная ликвидность баланса организации, особенно в части наиболее срочных обязательств;
рассчитаны финансовые коэффициенты ликвидности, которые оказались намного ниже нормируемых значений, что говорит о финансовой стабильности организации;
так же коэффициенты абсолютной и текущей ликвидности имеют размеры ниже нормативных ограничений, что говорит о низкой кредитоспособности;
структура баланса неудовлетворительная, а предприятие - неплатежеспособно, т. к. один из показателей ликвидности, рассчитанный как отношение денежных средств к краткосрочным обязательствам (пассивам), отклоняется от нормативного значения;
на анализируемом предприятии не хватает денежных средств для погашения наиболее срочных обязательств;
сумма текущих активов меньше внешней задолженности, что говорит о неплатежеспособности предприятия. Можно сделать вывод, что за анализируемый период на ближайший просматриваемый момент промежутка времени предприятие не платежеспособно.
процент покрытия обязательств очень мал, что дает отрицательную характеристику этого предприятия.
В ходе исследования проводился анализ платежеспособности и ликвидности предприятия.
Для этого было выполнено следующее:
рассчитаны финансовые коэффициенты ликвидности, которые оказались ниже нормируемых значений, что, свидетельствует об ухудшении платежеспособности этого предприятия;
сумма текущих активов меньше внешней задолженности, что говорит о неплатежеспособности предприятия. Можно сделать вывод, что за анализируемый период на ближайший просматриваемый момент промежутка времени предприятие не платежеспособно.
за отчетный период увеличился платежный недостаток наиболее ликвидных активов. Ожидаемые поступления от дебиторов превысили величину краткосрочных кредитов. Величина запасов превысила долгосрочные обязательства. Однако из-за низкой ликвидности запасов имеющийся платежный излишек по этим группам вряд ли может быть направлен на покрытие недостатка средств для погашения наиболее срочных обязательств.
В процессе работы дана оценка финансовой устойчивости предприятия. Здесь было отмечено, что:
предприятие имеет неустойчивое финансовое положение и неудовлетворительную структуру баланса;
собственные оборотные средства не покрывали потребность в запасах, а заемные средства не использовались;
однако отсутствие просроченной кредиторской задолженности за рассматриваемый период не позволило отнести анализируемое предприятие к категории банкрота.
3.2 Разработка мер по повышению платежеспособности и финансовой устойчивости предприятия
Одним из важнейших показателей, характеризующих финансовое состояние предприятия, является его платежеспособность, т.е. возможность наличными денежными ресурсами своевременно погасить свои платежные обязательства. Анализ платежеспособности необходим не только для предприятия с целью оценки и прогнозирования финансовой деятельности, но и для внешних инвесторов (банков). Прежде чем выдавать кредит, банк должен удостовериться в кредитоспособности заемщика. То же должны сделать и предприятия, которые хотят вступить в экономические отношения друг с другом. Особенно важно знать о финансовых возможностях партнера, если возникает вопрос о предоставлении ему коммерческого кредита или отсрочки платежа.
Оценка платежеспособности осуществляется на основе характеристики ликвидности текущих активов, т.е. времени, необходимого для превращения их в денежную наличность. От степени ликвидности баланса зависит платежеспособность, и в то же время ликвидность характеризует не только текущее состояние расчетов, но и перспективу.
Причинами неплатежеспособности стали невыполнение плана по производству и реализации продукции; повышение ее себестоимости; невыполнение плана прибыли и как результат - недостаток собственных источников самофинансирования предприятия; высокий процент налогообложения.
Одной из причин ухудшения платежеспособности стали неправильное использование оборотного капитала: отвлечение средств в дебиторскую задолженность, вложение в сверхплановые запасы и на прочие цели, которые временно не имеют источников финансирования.
Действительно, неплатежеспособность предприятия отождествляется в настоящее время в законодательстве с неудовлетворительной структурой баланса, что признается одним из признаков несостоятельности предприятия.
Общая ликвидность (платежеспособность) должна определяться как отношение стоимости этого имущества к внешним обязательствам (задолженности) данного предприятия. Причем расчеты всех соответствующих коэффициентов целесообразно производить на базе прогнозов поступлений средств и платежей по данным текущего бухгалтерского учета. В соответствии с постановлением правительства о мерах по реализации законодательства о банкротстве коэффициент обеспеченности собственными оборотными средствами составляет 0,1 (его предельно допустимая величина). Однако многие предприятия не обеспечивают такой величины коэффициента и, следовательно, находятся на грани банкротства. Одной из существенных причин такого положения является то, что основным источником формирования оборотных средств предприятий выступает, как правило, не прибыль и другие собственные источники, а кредит - как банковский, так и коммерческий.
Таким образом, собственные источники оборотных средств все в большей степени замещаются заемными. В результате собственные оборотные средства не участвуют в полном объеме в кругообороте предприятий, а все больше превращаются в источник погашения кредитов. Последние оказывают отрицательное воздействие на такие показатели, как выручка от реализации, себестоимость, прибыль. Несмотря на растущее бремя процентов за кредит, из-за нарастания платежно-расчетного кризиса предприятия вынуждены вновь и вновь прибегать к помощи кредита, в результате чего собственные источники формирования оборотных средств по существу почти полностью заменяются заемными.
Важной причиной, по которой предприятие не сохранило собственные оборотные средства, является их поглощение кредитом. Такое отрицательное воздействие кредита на оборотные средства отягощается и действующим порядком учета реализации продукции по моменту ее отгрузки. Ведь при этом на суммы временно не состоявшихся платежей за отгруженные товары и других платежей предприятия (в пенсионный фонд и т. д.)