Анализ финансовых результатов ООО "Евролот-Запад"
3. В зависимости от характера деятельности предприятия выделяют прибыль от обычной (традиционной) деятельности и прибыль от чрезвычайных ситуаций, необычных для данного предприятия.
4. По характеру налогообложения различают налогооблагаемую и не облагаемую налогом (льготируемую) прибыль в соответствии с налоговым законодательством, которое периодически пересматривается.
5. По степени учета инфляционного фактора различают номинальную прибыль и реальную прибыль, скорректированную на темп инфляции в отчетном периоде.
6. По экономическому содержанию прибыль делится на бухгалтерскую и экономическую, которая отличается от бухгалтерской тем, что при расчете ее величины учитывают не только явные затраты, но и неявные, не отражаемые в бухгалтерском учете (например, затраты на содержание основных средств, принадлежащих владельцу предприятия).
7. По характеру использования чистая прибыль подразделяется на капитализированную (нераспределенную) и потребляемую (расходуемую на выплату дивидендов акционерам и учредителям предприятия).
В процессе анализа необходимо изучить состав прибыли, ее структуру, динамику и выполнение плана за отчетный год. При изучении динамики прибыли следует учитывать инфляционные факторы изменения ее суммы. Для этого выручку корректируют на средневзвешенный индекс роста цен на продукцию предприятия в среднем по отрасли, а затраты по реализованной продукции уменьшают на их прирост в результате повышения цен на потребленные ресурсы за анализируемый период.
Анализируя состав и динамику прибыли, следует иметь в виду, что ее размер во многом зависит и от учетной политики предприятия. Закон о бухгалтерском учете и другие нормативные документы предоставляют право субъектам хозяйствования самостоятельно выбирать некоторые методы учета, способные существенно повлиять на формирование финансовых результатов. Действующие нормативные акты допускают следующие методы регулирования прибыли субъектом хозяйствования.
1. Изменения стоимостных границ отнесения имущества к основным средствам или оборотным активам влечет за собой изменение суммы текущих затрат и прибыли из-за различных способов отнесения на затраты.
2. Изменение метода переоценки основных средств: путем индексации первоначальной стоимости с использованием среднестатистических коэффициентов пересчета или прямым пересчетом первоначальной стоимости в цены, сложившиеся на дату переоценки на соответствующие виды основных средств. От выбранного метода переоценки основных средств зависят фонд переоценки имущества, сумма амортизационных отчислений и величина прибыли и собственного капитала предприятия.
3. Использование метода ускоренной амортизации по активной части основных средств также приводит к увеличению себестоимости продукции и уменьшению сумм прибыли, а, следовательно, и налогов на прибыль.
4. Применение различных методов оценки нематериальных активов и способов начисления амортизации по ним.
5. Выбор метода оценки производственных запасов.
6. Изменение порядка списания затрат по ремонту основных средств на себестоимость продукции.
7. Изменение сроков погашения расходов будущих периодов, сокращение которых ведет к росту себестоимости продукции отчетного периода.
8. Изменение метода определения прибыли от реализации продукции (по моменту отгрузки продукции или моменту ее оплаты).
Таким образом, учетная политика, формируемая администрацией, открывает большой простор для выбора методологических приемов, способных радикально менять всю картину финансовых результатов и финансового состояния предприятия.
Рентабельность - это степень доходности, выгодности, прибыльности бизнеса. Она измеряется с помощью целой системы относительных показателей, характеризующих эффективность работы предприятия в целом, доходность различных направлений деятельности (производственной, коммерческой, инвестиционной и т.д.), выгодность производства отдельных видов продукции и услуг. Показатели рентабельности более полно, чем прибыль, характеризуют окончательные результаты хозяйствования, потому что их величина отражает соотношение эффекта с вложенным капиталом или потребленными ресурсами. Их используют для оценки деятельности предприятия и как инструмент в ценообразовании.
Показатели рентабельности можно объединить в несколько групп:
- показатели, базирующиеся на затратном подходе;
- показатели, характеризующие прибыльность продаж (валовая рентабельность продаж и чистая рентабельность продаж);
- показатели, в основе которых лежит ресурсный подход (рентабельность совокупных активов или общая рентабельность, рентабельность операционного капитала, рентабельность основного капитала, рентабельность оборотного капитала, рентабельность собственного капитала и др.).
Рентабельность продукции (RП) исчисляется путем отношения прибыли от реализации до выплаты процентов и налогов (ПРП) к сумме затрат по реализованной продукции (3РП). Она показывает, сколько предприятие имеет прибыли с каждого рубля, затраченного на производство и реализацию продукции. Может рассчитываться в целом по предприятию, отдельным его сегментам и видам продукции.
Рентабельность операционной деятельности (Rод) рассчитывается в целом по предприятию как отношение прибыли от операционной деятельности до выплаты процентов и налогов (Под) к общей сумме затрат по операционной деятельности (Зод). Данный показатель характеризует окупаемость затрат в операционной деятельности. Он полнее предыдущего показателя отражает результаты работы предприятия, поскольку при его расчете учитываются не только реализационные, но и внереализационные результаты, относящиеся к основной деятельности.
Рентабельность (доходность) операционного капитала исчисляется отношением брутто-прибыли от операционной деятельности до выплаты процентов и налогов (ПОД) к среднегодовой стоимости операционного капитала (ОК). Он характеризует доходность капитала, задействованного в операционном процессе. Рентабельность совокупных активов (ВЕР) определяется отношением общей суммы брутто-прибыли от обычной деятельности до выплаты процентов и налогов (ЕВIТ) к среднегодовой сумме совокупного капитала (КL). Характеризует доходность всего совокупного капитала, вложенного в активы предприятия.
В процессе анализа следует изучить динамику перечисленных показателей рентабельности, выполнение плана по их уровню и провести межхозяйственные сравнения с предприятиями-конкурентами. Затем необходимо сделать факторный анализ рентабельности по каждому виду продукции. Уровень рентабельности отдельных видов продукции зависит от изменения среднереализационных цен и себестоимости единицы продукции. Затем надо установить, за счёт каких факторов изменилась себестоимость единицы продукции и аналогичным образом определить их влияние на уровень рентабельности. Такие расчеты делаются по каждому виду продукции, что позволяет более точно оценить работу субъекта хозяйствования и полнее выявить внутрихозяйственные резервы роста рентабельности на анализируемом предприятии.
Примерно так же производится факторный анализ рентабельности продаж (оборота). Аналогично осуществляется факторный анализ рентабельности совокупного капитала. Среднегодовая сумма основного и оборотного капитала (КL) зависит от объема продаж и коэффициента оборачиваемости капитала (Ко6), который определяется отношением выручки к среднегодовой сумме основного и оборотного капитала. Чем быстрее оборачивается капитал на предприятии, тем меньше его требуется для обеспечения запланированного объема продаж. И наоборот, замедление оборачиваемости капитала требует дополнительного привлечения средств. При углубленном анализе необходимо изучить влияние факторов второго уровня, от которых зависит изменение среднереализационных цен, себестоимости продукции и внереализационных результатов.
Если рентабельность совокупного капитала рассчитывается по чистой прибыли, то при ее факторном анализе в числителе добавляется налоговый корректор (1 - Кн), где Кн - коэффициент налогообложения (отношение всех налогов из прибыли к общей сумме брутто- прибыли).
Рентабельность операционного капитала, уровень которой определяется отношением прибыли от операционной деятельности к среднегодовой его величине, зависит от тех же факторов, что и рентабельность совокупного капитала за исключением финансовых результатов от инвестиционной и финансовой деятельности. Заменяя постепенно базовый уровень каждого фактора на фактический, можно определить, на сколько изменился уровень рентабельности производственного капитала за счет зарплатоемкости., материалоемкости, фондоемкости, капиталоемкости продукции, т.е. за счет факторов, характеризующих уровень интенсификации производства.
Основными источниками резервов повышения уровня рентабельности продукции являются увеличение суммы прибыли от реализации продукции и снижение себестоимости товарной продукции.
На основе изученного теоретического материала проведем анализ финансовых результатов деятельности ООО «Евролот Запад».
2. АНАЛИЗ ФИНАНСОВЫХ РЕЗУЛЬТАТОВ ДЕЯТЕЛЬНОСТИ ООО «ЕВРОЛОТ-ЗАПАД»
2.1 Организационно-правовая и экономическая характеристика предприятия
Предприятие ООО «Евролот Запад» создано по решению общего собрания участников общества 5 октября 2005 года, в соответствии с Гражданским кодексом РФ и Федеральным законом РФ «Об обществах с ограниченной ответственностью», с целью ведения предпринимательской деятельности и получения прибыли. ООО «Евролот Запад» является юридическим лицом, действует на основании Устава и Закона РФ «Об обществах с ограниченной ответственностью» и в соответствии с Гражданским кодексом Российской Федерации. Участниками Общества являются физические лица - граждане Российской Федерации.
Общество с ограниченной ответственностью «Евролот Запад», расположенное по адресу: 241000, г. Брянск, ул. Урицкого, д.41.
Основными видами деятельности ООО «Евролот Запад» являются:
- оптовая торговля фармацевтическими и медицинскими товарами, парфюмерными и косметическими товарами, включая мыло;
- оптовая торговля чистящими средствами;
- розничная торговля косметическими и парфюмерными товарами;
- оптовая и розничная торговля прочими непродовольственными и потребительскими товарами;
- денежное посредничество;
- финансовый лизинг;
- предоставление различного вида услуг.
Уставный капитал ООО «Евролот Запад» полностью состоит из номинальной стоимости долей участников общества, которые не отвечают по обязательствам общества и несут риск убытков, связанных с деятельностью предприятия, в пределах стоимости внесенного им вклада. Величина Уставного капитала составляет 10000 руб. и полностью внесена. Лицензируемые виды деятельности предприятие осуществляет в соответствии с действующим законодательством. 28 июля 2006г в Устав предприятия были внесены изменения, а в частности «Для организации и обеспечении деятельности Общества образован Уставной капитал в размере 800000 (восемьсот тысяч) рублей.
ООО «Евролот Запад» имеет в собственности обособленное имущество, учитываемое на его самостоятельном балансе, а также может от своего имени приобретать и осуществлять имущественные и неимущественные права, нести обязанности, быть истцом и ответчиком в суде. Высшим органом ООО «Евролот Запад» является его единственный участник – учредитель (Устав предприятия, приложение 1).
ООО «Евролот Запад» осуществляет свою деятельность в соответствии с действующим законодательством РФ, ФЗ «Об обществах с ограниченной ответственностью», Уставом общества.
Предметом деятельности исследуемого предприятия являются любые виды деятельности, не противоречащие целям деятельности общества и не запрещенные действующим законодательством РФ, в т.ч. осуществлении деятельности: в сфере материального производства и внепроизводственной сфере. ООО «Евролот Запад» имеет круглую печать, содержащую его полное фирменное наименование на русском языке и указание на место нахождения общества. Для осуществления текущей деятельности предприятием открыт расчетный счет в банке. Как юридическое лицо, ООО «Евролот Запад» зарегистрировано в ИМНС Советского района г. Брянска, ИНН 3234220580.
Директором, с момента создания предприятия, является Будерина Г.Н. Штатное расписание предприятия разрабатывается обществом и утверждается директором. Все документы денежного, материального, имущественного, расчетного, кредитного характера, а также отчеты и балансы подписываются директором ООО «Евролот Запад» и главным бухгалтером.
ООО «Евролот Запад» осуществляет оптовую и розничную торговлю фармацевтическими и медицинскими товарами, парфюмерными и косметическими товарами включая мыло, прочими непродовольственными товарами начиная с 2005 года. Его филиалы расположены в Брянске, Орле, Туле, Белгороде, Рязани. Собственники компании они же учредители - Рочев С.П., Курлович В.А.
25 августа 2007 года ООО «Евролот Запад» провело открытие первого супермаркета самообслуживания сети магазинов «Свенская Ярмарка». Супермаркет находится в Фокинском районе г. Брянска недалеко от оживленной трассы проспект Московский, ведущей из Володарского, Советского района на московскую магистраль. В магазине представлен широкий ассортимент продуктов питания, кулинарии (собственное производство) и промышленных товаров non-food. Супермаркет расположен на 2-х этажах отдельно стоящего здания общей площадью 1200м2. Численность персонала супермаркета - 121 человек. Постоянные потребители - активная часть населения Фокинского района и близлежащих к нему территорий в возрасте 20-50 лет со средним и высоким уровнем дохода.
Лицензируемые виды деятельности Общество осуществляет в соответствии с действующим законодательством. Уставный капитал Общества составлял 100000 рублей до 28 июля 2006 г. В Устав предприятия были внесены изменения, а в частности «Для организации и обеспечении деятельности Общества образован Уставной капитал в размере 800000 (восемьсот тысяч) рублей.
Миссия организации – удовлетворение потребностей любого потребителя в промышленных товарах и продуктах питания через супермаркеты с высоким уровнем культуры обслуживания, повышение социального уровня жизни работников организации.
Стратегические цели – к 2012 году добиться увеличения объема продаж на 5 млрд. руб. в год за счет расширения рынка в г. Брянске и Брянской области в сфере розничной торговли продовольственными и промышленными товарами с высоким уровнем культуры обслуживания, открыть пять супермаркетов самообслуживания в Фокинском, Володарском, Бежицком, Советском районах г. Брянска.
Структура организации имеет древовидную форму (рис. 2). Общее руководство ООО «Евролот Запад» осуществляет генеральный директор, который производит расстановку приоритетов, отбор и эффективное использование маркетинговой, финансовой, организационной информации. У генерального директора высшее торговое, медицинское образование.
| Директор | |||||||||||
| Зав. торговой сети | Гл. бухгалтер | Коммерческий директор | |||||||||
| Транспортная служба | Экономическая служба | Коммерческая служба | |||||||||
| Торговый отдел | Бухгалтерия | Отдел снабжения | Склад | ||||||||
| Специализированный магазин г. Брянск | Специализированный магазин г. Брянск | Оптовый склад предприятия г. Брянск | Специализированный магазин г. Брянск | ||||||||
Рисунок 2 - Организационная структура управления предприятием
Рассмотрим объемы и структуру производства и реализации продукции предприятия, представив данные в виде табл. 1.
В результате анализа полученной информации можно сделать вывод о том, что в 2008 году по сравнению с 2006 годом объемы и структура производства и реализации продукции ООО «Евролот Запад» характеризуется следующими изменениями: производство и реализация собственной продукции выросло в 2.5 раза, а в абсолютном выражении на 64848,7 тыс. руб., реализация алкогольной продукции выросла в абсолютном выражении на 253919 тыс. руб., реализация бытовой химии и товаров для дома уменьшилось на 15,4% в структуре реализации, но тем не менее, выросло в абсолютном выражении на 62360,2 тыс. руб., реализация продуктов питания выросла на 83038,8 тыс. руб.
Таблица 1 – Объемы и структура производства и реализации продукции ООО «Евролот Запад» в 2005-2007 гг.
| Наименование продукции (работ, услуг) | 2006 г. | 2007 г. | 2008 г. | Изменение 2008 к 2006 г. | ||||
| Тыс. руб. | % | Тыс. руб. | % | Тыс. руб. | % | Абсолют. тыс. руб. | Уд. веса, % | |
| Производство и выпуск собственной продукции | 2993,8 | 6,6 | 12875,5 | 5,6 | 67842,5 | 13,3 | 64848,7 | 6,7 |
| Реализация алкогольной продукции | 5223,9 | 11,5 | 23328,5 | 10,2 | 259143 | 50,9 | 253919 | 39,4 |
| Реализация продуктов питания | 23202,2 | 51,5 | 140983,5 | 61,4 | 106241 | 20,9 | 83038,8 | -30,6 |
| Реализация бытовой химии и товаров для дома | 13958,1 | 30,4 | 52387,5 | 22,8 | 76318,3 | 15,0 | 62360,2 | -15,4 |
| Итого: | 45378 | 100 | 229575 | 100 | 509545 | 100,0 | 464167 | 0,0 |
Иными словами, можно сделать вывод о том, что объемы и структура производства и реализации продукции ООО «Евролот Запад» в 2006-2008 гг. имеют положительную динамику по всем видам в абсолютном выражении, и практически по всем видам – в долях структуры, что свидетельствует о расширении масштабов деятельности ООО «Евролот Запад».
Используя балансовые данные ООО «Евролот Запад» за 2006-2008 гг., можно рассчитать основные показатели деятельности предприятия, которые изменились следующим образом (табл. 2). Анализируя динамику показателей, можно сделать вывод, что в целом предприятие ООО «Евролот Запад» работало в течение 2006-2008 гг. периода достаточно эффективно.
Следует отметить, что предприятие начало свою деятельность с 2005 г., поэтому некоторые показатели и их динамику не представляется возможным рассчитать. Этим же фактом можно объяснить и убытки как результат финансово-хозяйственной деятельности в 2006-2007 г. Хотя следует отметить снижение их величины в 2007 г. по сравнению с 2006 г. на общем фоне значительного увеличения выручки (в 5 раз или 184197 тыс. руб.).
Таблица 2 - Основные показатели деятельности ООО «Евролот Запад» в 2006 – 2008 гг.
| Показатели | 2006 г. | 2007 г. | 2008 г. | Темп роста в % | |
|
2007/ 2006 |
2008/ 2007 |
||||
| Денежная выручка, тыс. руб. | 45378 | 229575 | 509545 | в 5,1 р. | в 11,2 р. |
| Среднесписочная численность, чел. | 53 | 164 | 259 | в 3,1 р. | в 4,9 р. |
| Стоимость основных средств, тыс. руб. | 9548 | 40313 | 54275 | в 4,2 р. | в 5,7 р. |
| Расходы на оплату труда, тыс. руб. | 325 | 6220 | 13960 | в 38 р. | в 43,0 р. |
| Среднемесячная зарплата, руб. | 3099,4 | 4329,9 | 4491,6 | 139,70 | 140,0 |
| Производительность труда, тыс. руб. | 856,19 | 1399,85 | 1967,4 | 163,50 | в 2,3 р. |
| Себестоимость реализованной продукции, тыс. руб. | 38413 | 194866 | 428495 | в 5,1 р. | в 11,2 р. |
| Прибыль/убыток от продаж, тыс. руб. | -2629 | -1717 | 1233 | 65,31 | в 3,5 р. |
| Фондоотдача, руб. | 4,75 | 5,69 | 9,4 | 119,82 | в 2,0 р. |
| Рентабельность продаж, % | -0,0579 | -0,0075 | 0,0024 | 12,91 | в 26,7 р. |
| Чистая прибыль, тыс. руб. | -2165 | -1872 | -1996 | 86,47 | 0,90 |
| Величина оборотных активов, тыс. руб. | 18741 | 68645 | 79177 | в 3,7 р. | в 4,2 р. |
| Оборачиваемость оборотных средств, дни | 2,42 | 3,34 | 6,4 | 138,12 | в 2,7 р. |
| Собственный капитал, тыс. руб. | -1481 | -3353 | 1351 | в 2,3 р. | 190,0 |
В целом по всем показателям, представленным в табл. 2, прослеживается положительная динамика. Предприятие уверенно развивается, наращивая производственные мощности (величина основных средств увеличилась в 5,74 раза, оборотных активов – в 2,7). Также стоит отметить постоянный рост заработной платы - практически в 2 раза. Хотя увеличение заработной платы в абсолютном выражении за 3 года и не столь высоко, индексация заработной платы на предприятии проводится регулярно, что позволяет компенсировать негативное воздействие инфляции.
Наряду с количественными выросли и качественные показатели финансово-хозяйственной деятельности – производительность труда (практически в 10 раз), фондоотдача на 19,8%. Рентабельность продаж пока имеет отрицательное значение (из-за убытков, как результата деятельности), но также прослеживается положительная динамика показателя.
2.2 Анализ финансового состояния предприятия
Проведем структурно-динамический анализ активов и пассивов предприятия ООО «Евролот-Запад» за 2006-2008 гг. в табл. 3-4.
На основании полученных данных можно сказать о том, что в ООО «Евролот Запад» произошло увеличение размера основных средств в 3,3 раза, размер незавершенного строительства увеличился в 189,8 раз, отложенные налоговые активы в форме №1 за 2006 год не отражены, а темп роста по данной статье в 2008 году по сравнению с 2007 годом составил 83,3%. Нематериальные активы, доходные вложения в материальные ценности, долгосрочные финансовые вложения, прочие внеоборотные активы в форме №1 за 2006 год не отражены.
В 2008 году по сравнению с 2007 годом имеет место суммарное увеличение производственно-технической базы предприятия на 322,2%. Это свидетельствует о росте удельного веса внеоборотных средств в структуре имущества предприятия в 2008 году по сравнению с 2007 годом.
Таким образом, структура имущества ООО «Евролот Запад» представлена на рисунке 3.
Таблица 3 – Состав и структура активов баланса за 2006-2008 гг.
| Показатели | 2006 | 2007 | 2008 | 2008 г. к 2006 г. | |||
| Тыс. руб. | % | Тыс. руб. | % | Тыс. руб. | % | ||
| Нематериальные активы | - | - | 20 | 0,1 | 18 | 0,0 | в 18 р. |
| Основные средства | 8996 | 94,2 | 16731 | 41,5 | 29960 | 55,2 | в 3,3 р. |
| Незавершенное строительство | 124 | 1,3 | 22796 | 56,5 | 23531 | 43,4 | в 189,8 р. |
| Отложенные налоговые активы | 418 | 4,4 | 766 | 1,9 | 766 | 1,4 | в 1,8 р. |
| Прочие внеоборотные активы | 10 | 0,1 | - | - | 0 | 0,0 | 0,0 |
| Итого внеоборотных активов | 9548 | 100 | 40313 | 100 | 54275 | 100,0 | в 5,7 р. |
| Запасы | 11054 | 59,0 | 40987 | 59,8 | 58644 | 74,1 | в 5,3 р. |
| НДС | 271 | 1,4 | 1969 | 2,9 | 1655 | 2,1 | в 6,1 р. |
| Дебиторская задолженность | 3084 | 16,5 | 14303 | 20,8 | 8351 | 10,5 | в 2,7 р. |
| Денежные средства | 4267 | 22,7 | 10733 | 15,6 | 7636 | 9,6 | 179,6 |
| Прочие оборотные активы | 65 | 0,3 | 653 | 1,0 | 2891 | 3,7 | в 44,5 р. |
| Итого оборотных активов | 18741 | 100 | 68645 | 100 | 79177 | 100,0 | в 4,2 р. |
На основании рассчитанных показателей можно сделать вывод о том, что в структуре оборотных активов существенные изменения претерпели такие статьи, как сырье и материалы – рост в 5,6 раз, расходы будущих периодов – рост в 2,6 раза, дебиторская задолженность выросла на 4,6 раз, затраты в незавершенном производстве увеличились на 197,5%, размер денежных средств увеличился в 3 раза, что характеризует перераспределение направление использования части оборотных средств и вызвало их итоговое увеличение в 3,7 раза.
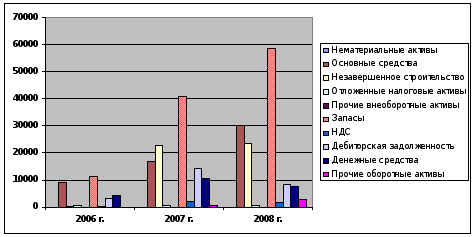
Рисунок 3 – Структура имущества предприятия
Рассмотрим и проанализируем источники финансирования деятельности ООО «Евролот Запад» для чего обратимся к информации, отраженной в бухгалтерском балансе ООО «Евролот Запад» за 2006-2008 гг.
В результате анализа полученных данных можно отметить, что собственные источники ООО «Евролот Запад» в 2008 г. по сравнению с 2006 г. выросли, что свидетельствует о росте уставного капитала и непокрытого убытка. Что же касается заемных средств ООО «Евролот Запад», то в 2008 году по сравнению с 2006 их величина возросла в 10,8 раз, т.к ООО «Евролот Запад» заключило кредитный договор в АКБ «Сбербанк» от 10 июля 2008 года на 40000 тыс. руб. и овердрафт в ОАО «БАНК УРАЛСИБ» на 3700 тыс. руб. 27 ноября 2008 года.
На основании анализа данных, рассмотренных в таблице можно сделать выводы, что имеет место изменение в структуре источников следующего характера: уставный капитал увеличился в 2007 г по отношению к 2006 г на 90,6%, заемные средства возросли в 10,8 раз (непосредственно - долгосрочные кредиты и займы в 3,7 раза, краткосрочные кредиты и займы в 22,2 раза), привлеченные средства увеличились в 3,8 раза - за счет кредиторской задолженности, что говорит об увеличении всех статей по структуре источников средств ООО «Евролот Запад».
Таблица 4 – Состав и структура пассива баланса за 2006-2008 гг.
| Показатели | 2006 | 2007 | 2008 | 2008 г. к 2007г. | |||
| Тыс. руб. | % | Тыс. руб. | % | Тыс. руб. | % | ||
| Собственные средства | -1481 | - | -3353 | - | 1351 | 1,0 | 190,6 |
| Уставный капитал | 800 | - | 800 | - | 7500 | 5,6 | в 9,4 р. |
| Нераспределенная прибыль | -2281 | -4153 | - | -6149 | -4,6 | в 2,7 р. | |
| Заемные средства | 12275 | 100 | 44232 | 100 | 132101 | 99,0 | в 10,8 р. |
| долгосрочные кредиты и займы | 11150 | 90,8 | 39978 | 90,4 | 41062 | 30,8 | в 3,7 р. |
| Краткосрочные кредиты и займы | 1125 | 9,2 | 4254 | 9,6 | 24998 | 18,7 | в 22,2 р. |
| Привлеченные средства | 17495 | 100 | 68079 | 100 | 66041 | 49,5 | в 3,8 р. |
| кредиторская задолженность | 17495 | 100 | 68079 | 100 | 66041 | 49,5 | в 3,8 р. |
| Итого источников | 28289 | - | 108958 | - | 133452 | 100,0 | в 4,7 р. |
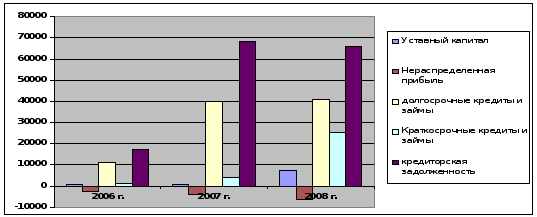
Рисунок 4 – Структура источников имущества предприятия
Проведем анализ финансовой устойчивости в табл. 5. Как видно из данных таблицы на предприятии произошло увеличение собственных источников формирования запасов и затрат в 2008г по сравнению с 2006г., долгосрочные источники формирования запасов увеличились в 2008г по сравнению с 2007 г., соответственно произошло увеличение общей величины основных источников формирования запасов и затрат в 2008г по сравнению с 2006г. Проанализировав обеспеченность запасов и затрат источниками формирования можно сделать вывод, что при финансировании запасов и затрат за счет собственных источников у предприятия существует недостаток собственных оборотных средств, так если в 2006г. он составлял 106 тыс. руб., то в 2008г – 4027 тыс. руб., т.е. в 2008г. по сравнению с произошел рост недостаток основных оборотных средств для финансирования запасов.
На протяжении 2006-2008г. у предприятия хватает долгосрочных источников формирования запасов и затрат, так в 2006г. недостаток составил 106 тыс. руб., то в 2008г. он составил 35951тыс. руб., т.е. в 2008г по сравнению с 2006г. он возрос.
Проанализируем коэффициенты, характеризующие финансовую устойчивость. Как видно из данных таблицы 5 на предприятии заемных средств больше чем собственных, но каждый год этот показать уменьшается.
Коэффициент маневренности в течении 2007-2008гг. соответствует рекомендованному значению и его динамика свидетельствует о наличии в организации возможности финансового маневра. Коэффициент финансовой устойчивости показывает, что у предприятия низкая степень финансовой устойчивости, так как данный коэффициент снизился в 2007г. ниже нормативного значения, но в 2008г. немного увеличил свой показатель.
Коэффициент платежеспособности показывает, что с 2007г предприятие платежеспособно, т.е. оно может полностью расплатиться по своим обязательствам, данный коэффициент в 2006г. составил 0,45,что ниже норматива, а в 2008г. уменьшился по сравнению с 2007г. на 2, но он выше нормативного значения.
Таблица 5 – Показатели финансовой устойчивости ООО «Евролот Запад» в 2006-2008гг.
| Коэффициенты кредитоспособности | Условное обозна-чение | 2006г | 2007г | 2008г | Изменения | |
| 2007 к 2006г. | 2008г к 2006 | |||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| I. Показатели, характеризующие источники формирования запасов и затрат | ||||||
| 1. Собственные оборотные активы, тыс.руб. | СОС | -106 | 8067 | 36960 | 7610 | 34868 |
| 2. Наличие долгосрочных источников формирования запасов, тыс.руб. | СД | -106 | 19217 | 76938 | 18129 | 72583 |
| 3. Общая величина основных источников, тыс.руб. | ОИ | 19 | 37837 | 149271 | 1991 | 7856 |
| II. Показатели обеспеченности запасов и затрат источниками формирования | ||||||
| 1. Излишек (+) / недостаток (-) СОС, тыс.руб. | ∆СОС | -106 | -2987 | -4027 | 2817,9 | 3799 |
| 2. Излишек (+)/ недостаток (-) СД, тыс.руб. | ∆СД | -106 | +8163 | +35951 | 7700,9 | 33916 |
| 3. . Излишек (+)/ недостаток (-) ОИ, тыс.руб. | ∆ОИ | 19 | +26783 | 108284 | 140963 | 569916 |
| III. Коэффициенты, характеризующие финансовую устойчивость | ||||||
| 1. Коэффициент соотношения заемных и собственных средств | ≤1 | 0,9 | 0,2 | 0,1 | -0,7 | -0,8 |
| 2. Коэффициент маневренности | >0,5 | 0,1 | 5,4 | 5,3 | 12,9 | 12,9 |
| 3. Коэффициент текущей задолженности | - | 5,67 | 4,8 | - | - | |
| 4. Коэффициент финансовой устойчивости | >0,75 | 0,9 | 0,34 | 0,37 | -0,56 | -0,53 |
| 5. Коэффициент платежеспособности | ≥0,6 | 0,45 | 7,87 | 5,87 | 7,39 | 5,42 |
| 6. Коэффициент обеспеченности материальных затрат | ≥0,8 | 11,7 | 0,6 | 0,64 | -11,1 | -11,06 |
На завершающем этапе анализе текущего финансового состояния хозяйствующего субъекта производится оценка рентабельности его деятельности в табл. 6.
Таблица 6 – Показатели рентабельности ООО «Евролот Запад» в 2006-2008гг.
| Показатель | 2006г | 2007г | 2008г | Изменения | |
| 2007 г. к 2006г. | 2008г к 2006 | ||||
| 1. Рентабельность продукции, % | 3,34 | 6,84 | 0,88 | 3,5 | -2,46 |
| 2. Рентабельность продаж, % | -3,2 | -5,8 | -0,8 | 2,6 | 2,4 |
| 3. Рентабельность всего капитала, % | -1126 | -18,6 | -2,5 | -1107,4 | -1123,5 |
| 4. Рентабельность собственного капитала, % | 201,9 | 331,3 | 71 | 129,4 | -130,9 |
| 5. Рентабельность внеоборотных активов, % | - | -55,1 | -6,9 | 55,1 | 6,9 |
Как видно из данных таблицы 6 убыточность продукции уменьшилась в 2008 г по сравнению с 2006 г. Рентабельность продаж увеличилась в 2008 г. по сравнению с 2006 г на 12,2%, а убыточность продаж по прибыли от продаж и чистой прибылью уменьшилась в 2008 г.
Рентабельность всего капитала на 970,4%, убыточность всего капитала уменьшились на 1123,5%. Часть показателей рентабельности имеют отрицательное значение поскольку при расчетах используется показатель прибыль от продаж (в случае ООО «Евролот-Запад» - убыток).
Поскольку предприятие осуществляло финансово-хозяйственную деятельность с 2006 г., то данные показатели пока можно считать удовлетворительными, тем более, что прослеживается их положительная динамика.
Проанализируем состав и структуру оборотных активов предприятия по их видам в зависимости от участия в процессе производства в табл. 7. На основании рассчитанных показателей можно сделать вывод о том, что в структуре оборотных активов существенные изменения претерпели такие статьи, как сырье и материалы – рост в 5,6 раз, расходы будущих периодов – рост в 2,6 раз, дебиторская задолженность выросла в 4,6 раз, затраты в незавершенном производстве увеличились на 197,5%, размер денежных средств увеличился в 3 раза, что характеризует перераспределение направление использования части оборотных средств и вызвало их итоговое увеличение в 3,7 раза.
Таблица 7 – Состав и структура оборотных средств ООО «Евролот-Запад» в 2006-2008 гг. по функциональной роли в процессе производства
| Показатели | 2006 | 2007 | 2008 | 2008 г. к 2007г. | |||
| Тыс. руб. | % | Тыс. руб. | % | Тыс. руб. | % | ||
| Фонды обращения | 18741 | 100 | 68645 | 100 | 68954 | 100,0 | в 3,7 р. |
| денежные средства | 4267 | 22,7 | 10733 | 15,6 | 7636 | 11,1 | в 2,5 р. |
| дебиторская задолженность | 3084 | 16,5 | 14303 | 20,8 | 8351 | 12,1 | в 4,6 р. |
| прочие оборотные активы | 65 | 0,3 | 653 | 1,0 | 2891 | 4,2 | в 10,1 р. |
| готовая продукция | 10096 | 53,9 | 36796 | 53,6 | 50076 | 72,6 | в 3,6 р. |
| Производственные оборотные фонды | 1229 | 6,3 | 6160 | 9,0 | 10110 | 100,0 | в 5 р. |
| сырье и материалы | 553 | 3,0 | 3105 | 4,5 | 7006 | 69,3 | в 5,6 р. |
| затраты в незавер-м производстве | 68 | 0,4 | 202 | 0,3 | 155 | 1,5 | в 3 р. |
| расходы будущих периодов | 337 | 1,8 | 884 | 1,3 | 1294 | 12,8 | в 2,6 р. |
| НДС | 271 | 1,4 | 1969 | 2,9 | 1655 | 16,4 | в 7,3 р. |
Рассмотрим также состав и структуру источников финансирования оборотных активов предприятия в табл. 8. Привлеченные средства ООО «Евролот Запад» увеличились в 3,9 раза соответственно, строка таблицы «Итого источников» иллюстрирует положительную динамику источников финансирования оборотных средств ООО «Евролот Запад» (рост в 3,9 раза).
Таблица 8 – Показатели состава и структуры источников финансирования оборотных средств ООО «Евролот Запад» в 2006-2008 гг.
| Показатели | 2006 | 2007 | 2008 | 2008 к 2007г. |
| Тыс. руб. | Тыс. руб. | Тыс. руб. | ||
| Собственные | -1481 | -3353 | 1351 | - |
| Заемные | 12275 | 44232 | 66060 | в 3,6 р. |
| Привлеченные | 17495 | 68079 | 66041 | в 3,9 р. |
| Итого источников | 28289 | 108958 | 133452 | в 3,9 р. |
Далее рассмотрим группировку активов по степени ликвидности и пассивов по срочности погашения в табл. 9.
Таблица 9 - Показатели ликвидности баланса ООО «Евролот Запад» в 2006–2008 гг.
| Статьи актива по степени ликвидности | Тыс. руб. | Статьи пассива по срочности обязательств | Тыс. руб. | Ликвидность баланса |
| 2006 г. | ||||
| А1 | 4267 | П1 | 17495 | А1<П1 |
| А2 | 3149 | П2 | 1125 | А2>П2 |
| А3 | 11325 | П3 | 11150 | А3>П3 |
| А4 | 9548 | П4 | (1481) | А4<П4 |
| Баланс | 28289 | 28289 | ||
| 2007 г. | ||||
| А1 | 10733 | П1 | 68079 | А1<П1 |
| А2 | 14956 | П2 | 4254 | А2>П2 |
| А3 | 42956 | П3 | 39978 | А3>П3 |
| А4 | 40313 | П4 | (3353) | А4>П4 |
| Баланс | 108958 | 108958 | ||
| 2008 г. | ||||
| А1 | 7636 | П1 | 66041 | А1<П1 |
| А2 | 11242 | П2 | 24998 | А2<П2 |
| А3 | 60299 | П3 | 41062 | А3>П3 |
| А4 | 54275 | П4 | 1351 | А4>П4 |
| Баланс | 133452 | 133452 | ||
Для определения ликвидности баланса сопоставим итоги приведенных групп по активу и пассиву. При анализе результатов расчетов, отраженных в данной таблице, можно сделать вывод о том, что структура баланса не является полностью ликвидной, но может быть охарактеризована, как достаточно удовлетворительная. Далее следует рассмотреть коэффициенты ликвидности (платежеспособности), отразив результаты расчетов в таб. 10.
Таблица 10 – Коэффициенты ликвидности ООО «Евролот Запад» в 2006-2008гг.
| Коэффициенты | Нормативное значение | 2006г | 2007г | 2008г | 2008 в % к 2006г. |
| Коэффициент общей ликвидности | 1,5 - 2 | 0,15 | 1,01 | 0,95 | 0,8 |
| Коэффициент срочной ликвидности | 0,8 - 1 | 1,22 | 1,1 | 1,2 | -0,02 |
| Коэффициент абсолютной ликвидности | 0,2 -
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: |