Анализ финансовых результатов ООО "Евролот-Запад"
Из данных таблицы можно сделать вывод, что коэффициент общей ликвидности в 2008 году составляет 0,95, по сравнению с 2006 годом этот коэффициент увеличился 0,8. платежеспособность предприятия ниже нормативного значения. При предъявлении к предприятию каких-либо требований со стороны кредиторов оно сможет расплатиться по своим обязательствам в 2008 году.
Коэффициент срочной ликвидности характеризует общую обеспеченность организации оборотными средствами для ведения хозяйственной деятельности и своевременного погашения краткосрочных обязательств организации. У ООО «Евролот Запад» показатели данного коэффициента превышают нормальное ограничение, но наблюдается отрицательная динамика (снижение коэффициента на 0,02). Тем не менее можно сделать вывод о том, что ООО «Евролот Запад» располагает некоторым объемом свободных ресурсов (чем выше коэффициент, тем больше этот объем), формируемых за счет собственных источников.
Коэффициент абсолютной ликвидности показывает, какая часть краткосрочных обязательств может быть погашено немедленно. В 2006 году этот показатель равен 0,1, следовательно, предприятие могло погасить 10% своих обязательств, но уже к 2008 году данный коэффициент составляет 0,15, т.е. предприятие может погасить всего 15% своих обязательств.
Рассчитаем показатели эффективности использования оборотных активов в табл. 11. Как видно на предприятии в 2007 и 2008гг по сравнению с 2006г. произошло уменьшение почти всех показателей деловой активности, но в 2008г. по сравнению с 2007г. произошло увеличение почти всех показателей, что повлекло за собой снижение периода оборота в днях, проанализируем более подробно изменение коэффициентов оборачиваемости предприятия. Коэффициент оборачиваемости активов показывает, что в 2006г. активы предприятия в течение года оборачивались 347,5 раза, при этом период оборота составил 1 день, к 2008г. ситуация изменилась и активы стали совершать меньшее число оборотов 3,3, при этом период оборота составил 109,1 дня, что на 108,1 дней больше чем было в 2006г.
Таблица 11 – Показатели эффективности использования оборотных активов ООО «Евролот Запад» в 2006-2008гг.
| Коэффициенты | 2006г | 2007г | 2008г | 2008 г. в % к 2007 г. |
| коэффициент оборачиваемости ОА | 347,5 | 3,2 | 3,3 | 0,1 |
| время оборота, дней | 1,0 | 112,5 | 109,1 | 3,4 |
| -коэффициент оборачиваемости ДЗ | 943 | 29,4 | 26,4 | -3,0 |
| - время оборота, дней | 0,38 | 12,2 | 13,6 | 1,4 |
| -коэффициент оборачиваемости МПЗ | - | 6,95 | 7,5 | 0,55 |
| - время оборота, дней | - | 51,8 | 48 | -3,8 |
| -коэффициент оборачиваемости СОС | -62,3 | -57,2 | -95 | -37,8 |
| - время оборота, дней | -5,8 | -6,3 | -3,8 | 2,5 |
| Длительность операционного цикла, дней | 0,38 | 64 | 61,6 | -2,4 |
Оборачиваемость дебиторской задолженности показывает, что она стала в 2008г. совершать 3 оборота меньше чем в 2007г.,при этом период оборота увеличился 1,4 дня. Оборачиваемость МПЗ в 2006г. определить невозможно, но в 2008г. этот показатель составляет 7,5 оборота, при этом период его оборота составляет 48 дней. По показателю длительности операционного цикла определяют, сколько дней в среднем требуется для производства, продажи и оплаты продукции предприятия. Исходя из расчетных данных можно сделать вывод, что в среднем для производства, продажи и оплаты продукции предприятия в 2006г. требовалось 0,38 дня, в 2007г. этот показатель составил 64 дня, но в 2008г. произошло снижение этого показателя по сравнению с 2007г на 2,4 дня и составило 61,6 дня.
Проведя анализ финансового состояния предприятия, необходимо провести более углубленный анализ финансовых результатов деятельности предприятия – анализ прибыли и рентабельности.
2.3 Анализ финансовых результатов деятельности предприятия
После анализа эффективности использования оборотных активов важно определить степень их использования, так как рациональное использование сырья, материалов, топлива и других видов материальных ресурсов - важнейший фактор роста производства и снижения себестоимости продукции, а следовательно, роста прибыли и рентабельности. Для этого нам необходимо произвести расчет следующих показателей: материалоемкость и обратного показателя материалоемкости – материалоотдачи. Материалоемкость показывает, какой объем реализации услуг приходится на каждый рубль вложенных в производство материальных ресурсов.
Показатель материалоемкости в 2007-2008 гг. составил 0,85 руб. выручки на каждый рубль, вложенный в материальные ресурсы.
Показатель материалоотдачи составил 1,18 руб. выручки с каждого рубля, вложенного в материальные ресурсы.
Значения показателей в течение исследуемого периода не изменялись. Это можно объяснить тем, что на предприятии на продукты питания собственного производства составлены калькуляции и используются нормы технологического сборника рецептур, т.е. вложение сырья в производство продукции и реализуемая торговая наценка нормированы и, следовательно, соотношение себестоимости и наценки остается неизменным, а отсюда и вытекает постоянство вышеприведенных показателей, т.е. денежная выручка и материальные затраты изменяются пропорционально.
Теперь рассчитаем продолжительность производственно-финансового цикла (ПФЦ) в таблице 12.
Таблица 12 – Длительность производственно-финансовых циклов в 2006-2008 гг.
| Показатель | усл. обозн. | 2006 г. | 2007 г. | 2008 г. | изменение |
| Длина периода | Т | 360 | 360 | 360 | 0 |
| Производственные запасы | ПЗ | 11054 | 40987 | 58644 | 47590 |
| Затраты на производство | З | 38413 | 194866 | 428495 | 390092 |
| Время обращения производственных запасов | ВОЗ | 22,84 | 22,53 | 15,31 | -7,53 |
| Дебиторская задолженность | ДЗ | 3084 | 14303 | 8351 | 5267 |
| Выручка от реализации | В | 285244 | 350130 | 430999 | 145755 |
| Время обращения дебиторской задолженности | ВОД | 40,19 | 52,43 | 41,63 | 1,44 |
| Кредиторская задолженность | КЗ | 17495 | 68079 | 66041 | 48546 |
| Время обращения кредиторской задолженности | ВОК | 16,76 | 10,61 | 34,67 | 17,90 |
| Продолжительность финансового цикла | ПФЦ | 46,27 | 64,34 | 22,27 | -23,99 |
Как видно из данных таблицы 12, продолжительность ПФЦ снизилась на 23,99 дня или почти в два раз. Как правило, в условиях рыночной экономики увеличение продолжительности операционного цикла оценивается отрицательно. В данном случае произошло увеличение количества оборотов средств в запасах с одновременным увеличением продолжительности оборота кредиторской задолженности, т.е. замедлением ее оборачиваемости, что и привело в целом к сокращению продолжительности финансового цикла. Это положительно влияет на эффективность финансово-хозяйственной деятельности, т.к. происходит дополнительное высвобождение средств и ускорение их оборачиваемости.
В случае ООО «Евролот Запад» это можно объяснить незначительным увеличением дебиторской задолженности в 2008 г. по сравнению с 2006 г. с одновременным ростом выручки. Данный факт несомненно положительно сказался на деятельности предприятия.
Данная ситуация положительно сказывается на деятельности предприятия, приводя к ускорению движение денежных потоков.
Но все же ООО «Евролот Запад» следует обратить внимание на значительные суммы дебиторской задолженности и их рост в исследуемом периоде. Здесь можно порекомендовать отгрузку товаров покупателям с предоплатой, взыскание задолженности, тем более что пока оборачиваемость дебиторской задолженности значительно ниже оборачиваемости запасов предприятия. Данная мера позволит провести перегруппировку в составе оборотных активов и тем самым уменьшить налогооблагаемую базу, ускорить оборачиваемость активов в целом.
Для нормального функционирования предприятия, повышения его финансовой устойчивости и платежеспособности требуется, чтобы темпы роста объемов продаж были выше темпов роста активов, а темпы роста чистого денежного потока опережали темпы роста объема продаж [22]:
100 < ТАкт<ТРП<ТЧДП (1)
Проверим это утверждение для ООО «Евролот Запад», для этого представим исходные и расчетные данные в табл. 13.
Таким образом,
соотношение
2006 г.: 100 < ТАкт ТРП<ТЧДП
- то есть, темп роста выручки предприятия был ниже темпа роста активов, но в целом соотношение соблюдается.
Таблица 13 – Расчет темпов роста
| Показатель, тыс. руб. | активы | выручка | ЧДП |
| 2005 г. | 19 | 3301 | 96 |
| 2006 г. | 28289 | 45378 | 2867 |
| 2007 г. | 108958 | 229575 | 7636 |
| 2008 г. | 133452 | 509545 | 10733 |
| Темп роста 2006 г. | 120,11 | 109,61 | 351,12 |
| Темп роста 2007 г. | 115,16 | 122,75 | 114,90 |
| Темп роста 2008 г. | 148,12 | 123,10 | 163,88 |
Соотношение
2007 г.: 100 < ТАкт<ТРПТЧДП
- то есть, темп роста чистого денежного потока ниже темпов роста и активов и выручки, что говорит о снижении финансовой устойчивости и платежеспособности ООО «Евролот Запад».
Соотношение
2008 г.: 100 < ТАктТРП<ТЧДП
- то есть, темп роста выручки предприятия был ниже темпа роста активов, но в целом соотношение соблюдается.
Для выработки рекомендаций необходимо предварительно выяснить, в какой степени прирост розничного товарооборота, составивший за весь период 464167 тыс. руб., был обеспечен за счет интенсивных и экстенсивных факторов. В качестве интенсивных факторов выступают производительность труда работников предприятия и фондоотдача. Влияние этих факторов в течение всего периода вычисляется по следующей формуле:
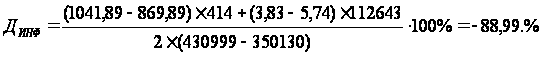
Таким образом, прирост выручки предприятия только на 10,01% достигнут за счет интенсивных факторов, что является довольно низким фактором. Следующим шагом является разграничение влияния каждого интенсивного фактора. Вклад роста фондоотдачи составляет:
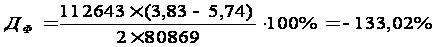 .
Следовательно, за счет роста производительности труда прирост розничного товарооборота равен: ДПР = -88,99 – (-133,02) = 44,03%. Столь значительное влияние производительности труда на развитие оборота розничной торговли свидетельствуют о достаточной эффективности трудовой политики на предприятии ООО «Евролот Запад».
Первым этапом анализа затрат на производство является анализ структуры затрат на производство и ее изменение за отчетный период по отдельным элементам затрат, а также анализ статей расходов фактически выпущенной продукции. Данный анализ начинается с определения удельных весов (в процентах) отдельных элементов затрат в общей сумме затрат и их изменения за отчетный период. Представим данные о размере затрат на производство в табл. 14.
Таблица 14 – Затраты на производство по видам деятельности, 2006-2008 гг., тыс. руб.
| затраты | 2006 г. | 2007 г. | 2008 г. | изменение |
| По текущей деятельности, в т.ч.: | 333325 | 408778 | 524276 | 190951 |
| - оплата приобретенных товаров, работ, услуг, сырья и иных оборотных активов | 215300 | 278501 | 388503 | 173203 |
| - оплата труда | 23294 | 40910 | 48350 | 25056 |
| - выплата дивидендов, процентов | 1171 | 0 | 2040 | 869 |
| - расчеты по налогам и сборам | 33900 | 50695 | 55141 | 21241 |
| - расчеты с внебюджетными фондами | 6767 | 8730 | 10079 | 3312 |
| - прочие расходы | 52893 | 29942 | 20163 | -32730 |
| По инвестиционной деятельности, в т.ч. | 10356 | 16643 | 24100 | 13744 |
| - приобретение объектов основных средств | 9356 | 9793 | 20453 | 11097 |
| - займы предоставленные другим организациям | 1000 | 6850 | 3647 | 2647 |
| По финансовой деятельности, в т.ч. | 2000 | 0 | 0 | -2000 |
| - погашение займов и кредитов, без процентов | 2000 | 0 | 0 | -2000 |
| Итого затрат | 345681 | 425421 | 548376 | 202695 |
В целом анализ затрат показывает, что:
- себестоимость продукции по предприятию в 2008 г. по сравнению с 2007 г. значительно увеличилась на 190951 тыс. руб. или на 57,28%.
- данное изменение произошло в основном за счет роста стоимости сырья на 173203 тыс. руб.;
- как положительный следует отметить факт инвестиционной деятельности предприятия – вложение средств в оборудование (20453 тыс. руб. в 2008 г.).
Важный обобщающий показатель себестоимости продукции - затраты на один рубль товарной продукции, который выгоден тем, что, во-первых, очень универсальный: может рассчитываться в любой отрасли производства, и, во-вторых, наглядно показывает прямую связь между себестоимостью и прибылью. Определяется он отношением общей суммы затрат на производство и реализацию продукции к стоимости произведенной продукции в действующих ценах 10, С.82].
В процессе расчета затрат на один рубль товарной продукции изучим также динамику затрат на рубль товарной продукции.
Из таблицы 15 видно, что за пять лет предприятие добилось значительных успехов в снижении затрат на рубль товарной продукции. За этот период уровень данного показателя на ООО «Евролот Запад» снизился на 8,.9%, что подтверждает вывод об изменении общей суммы затрат за счет снижения себестоимости выпускаемой продукции.
Таблица 15 - Динамика затрат на рубль товарной продукции
| Год | Уровень показателя, % | Темп роста цепной, % | Темп роста базисный, % |
| 2005 | 85 | 100,0 | 100,0 |
| 2006 | 84 | 98.8 | 95.5 |
| 2007 | 79 | 94.0 | 89.8 |
| 2008 | 72 | 91.1 | 81.8 |
Затраты на рубль товарной продукции непосредственно зависят от изменения общей суммы затрат на производство и реализацию продукции и от изменения стоимости произведенной продукции. На общую сумму затрат оказывают влияние объем производства продукции, ее структура, изменение переменных и постоянных затрат, которые в свою очередь могут увеличиваться или уменьшаться за счет уровня ресурсоемкости продукции и цен на потребленные ресурсы. Стоимость товарной продукции зависит от объема выпуска, его структуры и цен на продукцию. Взаимосвязь перечисленных факторов показана на рисунке 5.
| Изменение затрат на рубль товарной продукции | ||||
|
|
|
|
|
|
| Изменение объема выпуска продукции | Изменение структуры выпуска продукции | Изменение среднего уровня отпускных цен на продукцию | ||
|
|
||||
|
|
Изменение суммы постоянных затрат | Изменение цен в связи с инфляцией | ||
|
|
|
Изменение качества продукции | ||
| Изменение уровня ресурсоемкости продукции | Изменение стоимости потребленных ресурсов | Изменение рынков сбыта | ||



 Изменение
уровня удельных
переменных
затрат


Рисунок 5 - Взаимосвязь факторов, определяющих уровень затрат на один рубль товарной продукции
Влияние факторов первого уровня на изменение затрат на рубль товарной продукции рассчитывается способом цепной подстановки по данным таблицы 16 и по данным о выпуске товарной продукции.
Товарная продукциятыс. руб.
по плану
 (VВПiпл
* Цiпл)399800
фактически при плановой структуре
и плановых
ценах
(VВПiф
* Цiпл)± ТПстр405000
фактически
по ценам плана
(VВПiф
* Цiпл)415275
фактически
по фактическим
ценам
(VВПiф
* Цiф)430999
Аналитические расчеты (табл. 16) показывают, что ООО «Евролот Запад» уменьшило затраты на рубль товарной продукции на. 10,47 коп (71,91 – 82,8), в том числе за счет:
- увеличения объема производства продукции на 0,63 коп. (81.75 - 82.38);
- изменения структуры производства на 0,59 коп. (81.16 - 81.75);
Таблица 16 - Расчет влияния факторов на изменение суммы затрат на рубль товарной продукции
| Затраты на рубль товарной продукции, коп. | Фактор | ||||
|
Объем произ- водства |
Структура произ-ва | Уровень удельных перемен. затрат | Сумма постоян. затрат | Отпускные цены на продукцию | |
| План = 329355/ 399800 = 82.38 | План | План | План | План | План |
| Усл. 1 = 331087/405000= 81.75 | Факт | План | План | План | План |
| Усл.2 = 337037/415275 = 81.16 | Факт | Факт | План | План | План |
| Усл.З = 326946/415275 = 78.73 | Факт | Факт | Факт | План | План |
| Усл.4 = 336165/415275 = 80.95 | Факт | Факт | Факт | Факт | План |
| Факт = 309931/430999 = 71.91 | Факт | Факт | Факт | Факт | Факт |
|
|
-0.63 | -0.59 | -2.43 | +2.22 | -9.04 |
- изменения уровня удельных переменных затрат на 2,43 коп. (78.73 - 81.16);
- повышения оптовых цен на продукцию на 9,04 коп. (71.91 - 80.95).
Увеличение суммы постоянных расходов вызвало повышение затрат на рубль товарной продукции на 2,22 коп. (80.95 - 78.73).
Чтобы установить влияние исследуемых факторов на изменение суммы прибыли, необходимо абсолютные приросты затрат на рубль товарной продукции, за счет каждого фактора умножить на фактический объем реализации продукции, выраженный в плановых ценах (табл. 17). Из приведенных в таблице 17 данных видно, что увеличению прибыли способствовали рост уровня отпускных цен, объема выпуска продукции, изменение ее структуры, снижение удельного веса переменных затрат. Отрицательное влияние на прибыль оказал рост уровня постоянных затрат.
Рассмотрим более подробно эффективность хозяйственной деятельности предприятия, которая характеризуется: оценкой динамики показателей прибыли; деловой активности, отражающей результативность работы предприятия относительно величины авансированных ресурсов или величины их потребления в процессе производства; рентабельностью (прибыльностью/доходностью), отражающей полученный эффект (относительно ресурсов/затрат, используемых для достижения эффекта).
Таблица 17 - Расчет влияния факторов на изменение суммы прибыли
| Фактор | Расчет влияния | Изменение суммы прибыли, тыс. руб. |
| Объем выпуска товарной продукции | -0.63*399800/100 | -2518,74 |
| Структура товарной продукции | -0.59*399800/100 | -2358,82 |
| Уровень переменных затрат на единицу продукции | -2.43*399800/100 | -9715,14 |
| Увеличение суммы постоянных затрат на производство и реализацию продукции | +2.22*399800/100 | 8875,56 |
| Изменение уровня отпускных цен на продукцию | -9.04*399800/100 | -36141,92 |
| Итого | -41859,06 |
Представим анализ динамики финансовых результатов в табл. 18.
Следует отметить, что в связи с небольшим сроком деятельности предприятия, в расчет не берутся данные 2005 и 2006 гг., в связи с небольшой величиной показателей, что делает несопоставимыми расчеты финансовых результатов. Из данных таблицы 18 можно сделать выводы:
- Выручка от реализации выросла на 279970 тыс. руб.;
- Себестоимость продукции в этот период также выросла на 233629 тыс. руб.;
- Доля валовой прибыли увеличилась на 46341 тыс. руб., за счет более быстрого темпа роста выручки, чем себестоимости проданных товаров;
- Прибыль от продаж уменьшилась на 484 тыс. руб. в связи с ростом коммерческих и управленческих расходов в 2008 г.;
- Увеличились прочие доходы и расходы, причем расходы в 2008 г. выросли на 6830 тыс. руб., в то время как доходы – на 4089 тыс. руб., т.е. результатом финансовой и инвестиционной деятельности ООО «Евролот Запад» были убытки, что способствовало снижению общего финансового результата деятельности на 124 тыс. руб. по сравнению с 2007 г.;
Таблица 18 - Изменение статей отчета о прибылях и убытках (в абсолютном выражении)
| Наименования позиций | 2007 г. | 2008 г. | изменение |
| Доходы и расходы по обычным видам деятельности | |||
| Выручка (нетто) от продажи товаров, продукции, работ, услуг (за минусом НДС, акцизов и аналогичных обязательных платежей) | 229575 | 509545 | 279970 |
| Себестоимость реализации товаров, продукции, работ, услуг | 194866 | 428495 | 233629 |
| Валовая прибыль | 34709 | 81050 | 46341 |
| Коммерческие расходы | 30184 | 65558 | 35374 |
| Управленческие расходы | 6242 | 14259 | 8017 |
| Прибыль (убыток) от продаж | 1717 | 1233 | -484 |
| Прочие доходы и расходы | |||
| Проценты к получению | 0 | 0 | 0 |
| Проценты к уплате | 0 | 0 | 0 |
| Доходы от участия в других организациях | 0 | 0 | 0 |
| Прочие доходы | 2826 | 6915 | 4089 |
| Прочие расходы | 3314 | 10144 | 6830 |
| Прибыль (убыток) до налогообложения | -2205 | -1996 | 209 |
| Отложенные налоговые активы | 333 | 0 | -333 |
| Отложенные налоговые обязательства | 0 | 0 | 0 |
| Текущий налог на прибыль | 0 | 0 | 0 |
| Чистая прибыль (убыток) отчетного периода | -1872 | -1996 | -124 |
Таким образом, общим финансовым результатом предприятия были убытки, поэтому необходимо рассмотреть факторы и резервы повышения эффективности деятельности, а, соответственно, и прибыли, полученной предприятием.
3. МЕРОПРИЯТИЯ ПО ОПТИМИЗАЦИИ ФИНАНСОВЫХ РЕЗУЛЬТАТОВ ДЕЯТЕЛЬНОСТИ ООО «ЕВРОЛОТ-ЗАПАД»
3.1 Резервы увеличения прибыли и рентабельности в современных условиях хозяйствования
Себестоимость является основой определения цен на продукцию. Систематическое снижение себестоимости промышленной продукции - одно из основных условий повышения эффективности промышленного производства, поскольку она оказывает непосредственное влияние на величину прибыли, уровень рентабельности.
Решающим условием снижения себестоимости служит непрерывный технический прогресс. Внедрение новой техники, комплексная механизация и автоматизация производственных процессов, совершенствование технологии, внедрение прогрессивных видов материалов позволяют значительно снизить себестоимость продукции. Серьезным резервом снижения себестоимости продукции является расширение специализации и кооперирования. На специализированных предприятиях с массово-поточным производством себестоимость продукции значительно ниже, чем на предприятиях, вырабатывающих эту же продукцию в небольших количествах. Развитие специализации требует установления и наиболее рациональных кооперированных связей между предприятиями.
Снижение себестоимости продукции обеспечивается, прежде всего, за счет повышения производительности труда. С ростом производительности труда сокращаются затраты труда в расчете на единицу продукции, а следовательно, уменьшается и удельный вес заработной платы в структуре себестоимости. Успех борьбы за снижение себестоимости решает, прежде всего, рост производительности труда рабочих, обеспечивающий в определенных условиях экономию на заработной плате. Рассмотрим, в каких условиях при росте производительности труда на предприятиях снижаются затраты на заработную плату рабочих. Увеличение выработки продукции на одного рабочего может быть достигнуто за счет осуществления организационно-технических мероприятий, благодаря чему изменяются, как правило, нормы выработки и соответственно им расценки за выполняемые работы. Увеличение выработки может произойти и за счет перевыполнения установленных норм выработки без проведения организационно-технических мероприятий. Нормы выработки и расценки в этих условиях, как правило, не изменяются. В первом случае, когда изменяются нормы выработки и расценки, предприятие получает экономию на заработной плате рабочих. Объясняется это тем, что в связи со снижением расценок доля заработной платы в себестоимости единицы продукции уменьшается. Однако это не приводит к снижению средней заработной платы рабочих, так как приводимые организационно-технические мероприятия дают возможность рабочим с теми же затратами труда выработать больше продукции. Таким образом, проведение организационно-технических мероприятий с соответствующим пересмотром норм выработки позволяет снижать себестоимость за счет уменьшения доли заработной платы в единице продукции одновременно с ростом средней заработной платы рабочих.
Во втором случае, когда установленные нормы выработки и расценки не изменяются, величина затрат на заработную плату рабочих в себестоимости единицы продукции не уменьшается. Но с ростом производительности труда увеличивается объем производства, что приводит к экономии по другим статьям расходов, в частности сокращаются расходы по обслуживанию производства и управлению. Происходит это потому, что в цеховых расходах значительная часть затрат (а в общезаводских почти полностью) - условно-постоянные расходы (амортизация оборудования, содержание, зданий, содержание цехового и общезаводского аппарата и другие расходы), не зависящие от степени выполнения плана производства. Это значит, что их общая сумма не изменяется или почти не изменяется в зависимости от выполнения плана производства. Отсюда следует, что, чем больше выпуск продукции, тем меньше доля цеховых и общезаводских расходов в ее себестоимости.
С ростом объема выпуска продукции прибыль предприятия увеличивается не только за счет снижения себестоимости, но и вследствие увеличения количества выпускаемой продукции. Таким образом, чем больше объем производства, тем при прочих равных условиях больше сумма получаемой предприятием прибыли. Важнейшее значение в борьбе за снижение себестоимости продукции имеет соблюдение строжайшего режима экономии на всех участках производственно-хозяйственной деятельности предприятия. Последовательное осуществление на предприятиях режима экономии проявляется прежде всего в уменьшении затрат материальных ресурсов на единицу продукции, сокращении расходов по обслуживанию производства и управлению, в ликвидации потерь от брака и других непроизводительных расходов.
Материальные затраты, как известно, в большинстве отраслей промышленности занимают большой удельный вес в структуре себестоимости продукции, поэтому даже незначительное сбережение сырья, материалов, топлива и энергии при производстве каждой единицы продукции в целом по предприятию дает крупный эффект. Предприятие имеет возможность влиять на величину затрат материальных ресурсов, начиная с их заготовки. Сырьё и материалы входят в себестоимость по цене их приобретения с учетом расходов на перевозку, поэтому правильный выбор поставщиков материалов влияет на себестоимость продукции. Важно обеспечить поступление материалов от таких поставщиков, которые находятся на небольшом расстоянии от предприятия, а также перевозить грузы наиболее дешевым видом транспорта. При заключении договоров на поставку материальных ресурсов необходимо заказывать такие материалы, которые по своим размерам и качеству точно соответствуют плановой спецификации на материалы, стремиться использовать более дешевые материалы, не снижая в то же время качества продукции.
Основным условием снижения затрат сырья и материалов на производство единицы продукции является улучшение конструкций изделий и совершенствование технологии производства, использование прогрессивных видов материалов, внедрение технически обоснованных норм расходов материальных ценностей. Сокращение затрат на обслуживание производства и управление также снижает себестоимость продукции. Размер этих затрат на единицу продукции зависит не только от объема выпуска продукции, но и от их абсолютной суммы. Чем меньше сумма цеховых и общезаводских расходов в целом по предприятию, тем при прочих равных условиях ниже себестоимость каждого изделия.
Резервы сокращения общехозяйственных расходов заключаются прежде всего в упрощении и удешевлении аппарата управления, в экономии на управленческих расходах. В состав цеховых и общезаводских расходов в значительной степени включается также заработная плата вспомогательных и подсобных рабочих. Проведение мероприятий по механизации вспомогательных и подсобных работ приводит к сокращению численности рабочих, занятых на этих работах, а, следовательно, и к экономии цеховых и общезаводских расходов. Важнейшее значение при этом имеют автоматизация и механизация производственных процессов, сокращение удельного веса затрат ручного труда в производстве. Автоматизация и механизация производственных процессов дают возможность сократить и численность вспомогательных и подсобных рабочих в промышленном производстве. Сокращению цеховых и общезаводских расходов способствует также экономное расходование вспомогательных материалов, используемых при эксплуатации оборудования и на другие хозяйственные нужды.
Значительные резервы снижения себестоимости заключены в сокращении потерь от брака и других непроизводительных расходов. Изучение причин брака, выявление его виновника дают возможность осуществить мероприятия по ликвидации потерь от брака, сокращению и наиболее рациональному использованию отходов производства.
Масштабы выявления и использования резервов снижения себестоимости продукции во многом зависят от того, как поставлена работа по изучению и внедрению опыта, имеющегося на других предприятиях.
Улучшение использования оборотного капитала с развитием предпринимательства приобретает все более актуальное значение, так как высвобождаемые при этом материальные и денежные ресурсы являются дополнительным внутренним источником дальнейших инвестиций. Рациональное и эффективное использование оборотных средств способствует повышению финансовой устойчивости предприятия и его платежеспособности. В этих условиях предприятие своевременно и полностью выполняет свои расчетно-платежные обязательства, что позволяет успешно осуществлять коммерческую деятельность.
Эффективность использования оборотных активов характеризуется системой экономических показателей, одним из которых является соотношение размещения их в сфере производства и сфере обращения. Чем больше оборотных средств обслуживает сферу производства, а внутри последней - цикл производства (разумеется, при отсутствии сверхнормативных запасов товарно-материальных ценностей), тем более рационально они используются.
О степени использования оборотных активов можно судить по показателю отдачи оборотных средств, который определяется как отношение прибыли от реализации к остаткам оборотных средств, важнейшим показателем интенсивности использования оборотных средств является скорость их оборачиваемости. Оборачиваемость оборотных активов - это длительность одного полного кругооборота средств, начиная с первой и кончая третьей фазой. Чем быстрее оборотные средства проходят эти фазы, тем больше продукта предприятие может произвести с одной и той же суммой оборотных средств. В разных хозяйствующих субъектах оборачиваемость оборотных средств различна, так как зависит от специфики производства и условий сбыта продукции, от особенностей в структуре оборотных средств, платежеспособности предприятия и других факторов.
Одной из весомых составляющих оборотных средств предприятия является дебиторская задолженность, то есть долговые права к клиентам.
Соответственно оборачиваемость средств в составе дебиторской задолженности существенно влияет на оборачиваемость всех оборотных средств предприятия. Следует подчеркнуть, что решение задачи ускорения оборачиваемости средств в дебиторской задолженности - одна из сложнейших задач финансового менеджмента на предприятиях.
Особую актуальность проблема расчетов между субъектами торгово-хозяйственного оборота приобретает в условиях инфляции, когда происходит обесценивание денег. Падение покупательной способности денег характеризуется одноименным коэффициентом, обратным индексу цен: К = 1/IЦ. Чтобы подсчитать убытки предприятия от несвоевременной оплаты счетов дебиторами, необходимо от просроченной дебиторской задолженности вычесть ее сумму, скорректированную на индекс инфляции за этот срок. Например, в течение 2008 г. при погашении дебиторской задолженности заказчиком ООО «Сфера» в сумме 72,9 тыс. руб. через 8 месяцев. Инфляция за этот период составила 9%. Отсюда реальная величина собственного капитала в результате обесценения денег уменьшилась на: (72,9/(1+0,09))-72,9 = 66,88-72,9 = -6,019 тыс. руб.
Можно также подсчитать утерянные выгоды от недоиспользования этих средств в операционном или инвестиционном процессе. Для этого необходимо провести дисконтирование суммы каждого вида просроченного платежа по альтернативной ставке доходности и сопоставить с суммой просроченного платежа. Средняя годовая ставка процента по депозитным вкладам с ежеквартальной выплатой процентов составила за этот период 7%. Отсюда утерянные выгоды составили: 72,9/(1+0,07/3)4 – 72,9 = 66,5 – 72,9 =
=-6,385 тыс. руб. Таким образом возможные убытки предприятия составят 6,019+6,385 =