Экономическая оценка инвестиций
 -
объединенного
проекта 1+2 будет
равным:
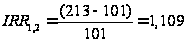
Объединим
1й и 3й проект,
получим суммарный
эффект С=3+8=11, и
суммарные
инвестиции
I=1+4=5.
-
объединенного
проекта 1+2 будет
равен:
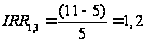
 - то
есть объединение
двух самых
выгодных с
точки зрения
проектов (№1 и
№2), не является
самым выгодным
с той же точки
зрения объединением.
Пусть
есть компания,
у которой есть
два подразделения:
1е подразделение
реализует
проект № 1, а 2е
выбирает между
проектами №2
и № 3. Пользуясь
критерием
,
2е подразделение
выберет проект
№2. А предприятие
в целом, пользуясь
этим же критерием,
должно было
бы выбрать
проекты №1 и
№3. Возникает
явное противоречие.
С критерием
NPV подобного
не происходит,
т.к. максимум
NPV сохраняется
при агрегировании.
Для рассмотренного
примера ориентируясь
на показатель
NPV, 2е подразделение
также выбрало
бы проект №2,
но и предприятие
в целом должно
было бы выбрать
1й и 2й проект,
т.е. все результаты
были бы согласованными
(при норме дисконта
> 110%).
По всем этим шести причинам предпочтительнее использование в качестве основного показателя NPV. Однако полный анализ не должен ограничиваться одним показателем, оптимальным является рассмотрение всех четырех критериев и, безусловно, при принятии инвестиционных решений необходимо учитывать не только финансовые, но и стратегические критерии. Интегральные критерии эффективности проектов позволяют лишь определить, является ли конкретный проект прибыльным и ранжировать альтернативные проекты в порядке их прибыли.
Задачи
1)
| Для инвестиционного проекта необходимы инвестиции | 15 000 |
| Чистый годовой доход проекта составит в течение 5 лет | 8 000 |
| В конце 5 года проект будет продан за | 2 000 |
| Ставка дисконтирования | 10% |
| Определить величину чистого приведенного дохода |
Решение:
| Год | Номинальный денежный поток | Значения коэффициента дисконтирования | Дисконтированные денежные потоки для каждого периода времени |
| 0 | - 15 000 | 1,00 | - 15 000 |
| 1 | 8 000 | 0,91 | 7280 |
| 2 | 8 000 | 0,83 | 6640 |
| 3 | 8 000 | 0,75 | 6000 |
| 3 | 8 000 | 0,68 | 5440 |
| 5 | 8 000 | 0,62 | 4960 |
| 5 | 2 000 | 0,62 | 1240 |
| 16 560 | |||
2)
|
Компания рассматривает проекты с внутренней нормой рентабельности от |
10% |
| до | 15% |
| Проект рассчитан на 5 лет и приносит чистый годовой доход | 70 000 |
| Инвестиции в проект | 3 000 000 |
| В конце 5 года проект будет продан за | 60 000 |
| Примет ли компания проект? |
Решение:
| Норма дисконта | 10 | % | |
Год |
Номинальный денежный поток | Коэффициент дисконтирования | Приведенный поток |
| 0 | - 300 000 | 1,00 | - 300 000 |
| 1 | 70 000 | 0,91 | 63 700 |
| 2 | 70 000 | 0,83 | 58 100 |
| 3 | 70 000 | 0,75 | 52 500 |
| 4 | 70 000 | 0,68 | 47 600 |
| 5 | 70 000 | 0,62 | 43 400 |
| 5 | 60 000 | 0,62 | 37 200 |
| NPV= | 2 500 | ||
| NPV>0 | следовательно | IRR>10% |
При значении нормы дисконта равном 15%, получаем
| Норма дисконта | 15 | % | |
Год |
Номинальный денежный поток | Коэффициент дисконтирования | Приведенный поток |
| 0 | - 300 000 | 1,00 | - 300 000 |
| 1 | 70 000 | 0,87 | 60 900 |
| 2 | 70 000 | 0,76 | 53 200 |
| 3 | 70 000 | 0,66 | 46 200 |
| 4 | 70 000 | 0,57 | 39 900 |
| 5 | 70 000 | 0,50 | 35 000 |
| 5 | 60 000 | 0,50 | 30 000 |
| NPV= | - 34 800 | ||
| NPV<0 | следовательно | IRR<15% |
Лекция 27.11.07
| Объем продаж (единиц продукции в год) | |
| 1 год | 0 |
| 2 год | 100 |
| 3 год | 100 |
| 4 год | 100 |
| 5 год | 100 |
| Цена 1 единицы продукции | 10 000 |
| Стоимость приобретаемого оборудования | 1 000 000 |
| Другие издержки подготовительного периода | 240 000 |
| Инвестиционный период (годы): | 1 |
| Издержки на производство единицы продукции: | |
| Материалы | 200 |
| Комплектующие | 200 |
| Сдельная заработная плата: | 200 |
| Электроэнергия | 100 |
| Ежемесячные постоянные издержки: | |
| Производство | 1 500 |
| Управление | 800 |
| Маркетинг | 200 |
| Налоги (% от выручки) | 20 |
| Собственные средства | 800 000 |
| Кредитная ставка (% годовых) | 10 |
| Ставка дисконтирования (%) | 15 |
Анализ денежных потоков
| Годы | 1 | 2 | 3 | 4 | 5 | |
| 1 | Поступления от сбыта продукции | 0 | 1 000 000 | 1 000 000 | 1 000 000 | 1 000 000 |
| 2 | Переменные производственные издержки | 0 | 50 000 (матер.+комплект+электроэн. умнож. на объем продаж) | 50 000 | 50 000 | 50 000 |
| 3 | Затраты на сдельную зарплату | 0 | 20 000 | 20 000 | 20 000 | 20 000 |
| 4 | Постоянные издержки | 10 000 | 30 000 | 30 000 | 30 000 | 30 000 |
| 5 | Налоги | 0 | 200 000 | 200 000 | 200 000 | 200 000 |
| 6 | Кэш-Фло от оперативной деятельности (1-2-3-4-5) | -10 000 | 700 000 | 700 000 | 700 000 | 700 000 |
| 7 | Затраты на приобретение активов | 1 000 000 | 0 | 0 | 0 | 0 |
| 8 | Другие издержки подготовительного периода | 240 000 | 0 | 0 | 0 | 0 |
| 9 | Поступления от реализации активов | 0 | 0 | 0 | 0 | 0 |
| 10 | Кэш-Фло от инвестиционной деятельности (-9-8-7) | -1240 000 | 0 | 0 | 0 | 0 |
| 11 | Собственный (акционерный) капитал | 800 000 | 0 | 0 | 0 | 0 |
| 12 | Займы | 500 000 | ||||
| 13 | Выплаты в погашение займов | 500 000 | 0 | 0 | 0 | |
| 14 | Выплаты % по займам | 50 000 | 50 000 | 0 | 0 | 0 |
| 15 | Кэш-Фло от финансовой деятельности (11+12-13-14) | 1 250 0 000 | -550 000 | 0 | 0 | 0 |
| 16 | Баланс наличности на начало периода | 0 | 0 | 150 000 | 850 000 | 1 550 000 |
| 17 | Баланс наличности на конец периода (16+6+10+5) | -450 000 | 150 000 | 850 000 | 1 550 000 | 2 250 000 |
| r=0.15 | ||||||
| год | 1 | 2 | 3 | 4 | 5 | |
| К-т дисконтирования 1/(1+r)^n | 0,87 | 0,76 | 0,66 | 0,57 | 0,50 | |
|
|
0 | 1 000 000 | 1 000 000 | 1 000 000 | 1 000 000 | |
|
|
0 | 756 144 | 657 516 | 571 753 | 497 177 | |
|
|
1 250 000 | 300 000 | 300 000 | 300 000 | 300 000 | |
| Doutflow 1831733 | 1 086 957 | 226 843 | 197 255 | 171 526 | 149 153 | |
| NPV | 650 856 | |||||
| PI | 1,36 | |||||
| PBP | ||||||
| sum Dinflow | 0 | 756 144 | 1 413 660 | 1 985 413 | ||
| sum Doutflow | 1 086 957 | 1 313 800 | 1 511 054 | 1 682 580 | ||
| >3 | <4 | |||||
| IRR | 42,5 | 42,5 |
 inflow
(1)
Программы для расчета: Project Expert (Идрисов Про-Инвест Консалтинг)
Рисунок к исследованию анализа безубыточности:
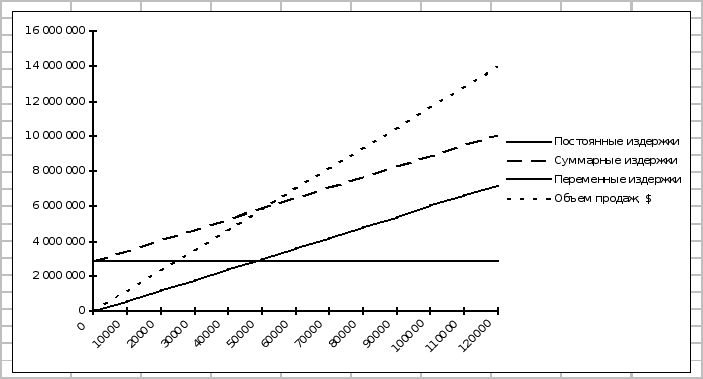 Этот
рисунок и формула
справедливы
только для
одного вида
продукции.
Анализ чувствительности проекта
Целью анализа чувствительности является определение степени влияния изменяемых факторов проекта на его результат. При этом оценивается изменение показателя, характеризующего эффективность проекта в ответ на изменение факторных показателей. В качестве показателей финансового результата может быть использован любой из интегральных показателей. Факторы, варьируемые в процессе анализа чувствительности можно разделить на факторы, влияющие на объем поступлений и факторы, влияющие на объем затрат. Ими могут быть объем продаж в натуральном выражении, цена продукции, уровень издержек, уровень налогов, стоимость привлекаемого капитала и т.д. Результаты анализа чувствительности могут быть представлены в табличной форме или в графическом виде.
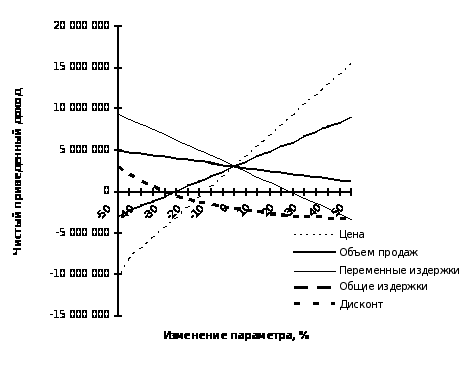 Центральная
точка – проект,
относительно
которого происходит
сравнение
С помощью анализа чувствительности можно определить пределы отклонения любого показателя проекта от исходного значения, в рамках которых не меняется отношение инвестора к проекту. Для каждого фактора можно установить критическое значение, превышение которого изменяет решение о принятии проекта. Если же с достаточной степенью уверенности можно предположить, что все факторы окажутся в пределах допустимых границ безопасности, то данный проект можно оценить как проект с невысоким уровнем риска.
В теории и практике финансового анализа инвестиций используются следующие методы:
- статистические (NPV, PI, PBP, IRR)
- статические
- расчет прогнозных показателей финансового состояния
Статические методы финансового анализа
К основным статическим методам расчета эффективности инвестиций относятся: - расчет и сравнение издержек, - расчет и сравнение прибыли, - расчет и сравнение рентабельности, - расчет срока окупаемости. Все эти методы основаны на следующих допущениях: 1) не учитывается фактор времени, т.е. не учитывается изменение стоимостного выражения доходов и расходов (рубль сегодня равен рублю завтра и равен рублю через год) ; 2) анализ ограничивается рассмотрением только одного периода. Эти допущения приводят к необходимости решения ряда принципиальных вопросов: 1) какой период времени брать в качестве расчета. Рекомендуется выбирать для расчета данные по наиболее типичному периоду, чаще всего это середина проекта. 2) каким образом учитывать капитальные вложения, которые необходимо распределить по периодам. Ответ – капитальные вложения учитываются через амортизацию. 3) желательно сравнивать альтернативные варианты проектов с одинаковой структурой текущих издержек, т.к. в противном случае из-за неодинаковых темпов инфляции по различным группам издержек, можно сделать неверные выводы о предпочтительности альтернатив.
1й метод – Метод расчета и сравнения издержек Суть метода расчета и сравнения издержек заключается в расчете и сравнении суммарных издержек по альтернативным вариантам инвестиций. Та альтернатива предпочтительнее, которая требует меньшей суммы текущих и капитальных издержек. Доходы, возникающие в результате реализации продукции, в данном методе не учитываются. Метод позволяет рассматривать проекты лишь с равными доходами, не позволяет оценить отдачу на инвестированный капитал и сравнить её с уровнями доходности на рынке денежных капиталов.
2й метод – Метод расчет и сравнения прибыли – это модифицированный метод расчета и сравнения издержек, позволяющий учитывать доходы по альтернативным вариантам инвестиций.
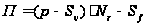 ,
где
 - цена
за единицу
продукции
 - переменные
издержки
 - постоянные
издержки
 - годовой объем
продаж (годовая
производительность)
3й метод – Метод расчета и сравнения рентабельности вытекает из методов расчета издержек и прибыли и представляет собой расчет отношения прибыли от инвестиции к капитальным затратам:
 ,
где
 -
рентабельность
 - прибыль
 - инвестированный
капитал
Достоинство метода заключается в том, что он позволяет рассчитать абсолютную экономическую эффективность проекта. Проект признается эффективным, если рассчитанное значение рентабельности превышает принятый на предприятии минимум.
4й метод – Метод расчета периода окупаемости. С помощью метода расчета периода окупаемости определяю период времени, в течение которого инвестированный капитал возвращается на предприятие.

-стоимость
инвестиционного
объекта
 -
ликвидационная
стоимость
-
прибыль
 -
амортизационные
отчисления