Витрати і ціни і на продукцію
Іншими словами, ключовим питанням оцінки собівартості продукції є вибір періоду для віднесення постійних виробничих витрат: періоду їх фактичної появи чи періоду реалізації продукції.
Існує два методи калькуляції собівартості:
1) метод поглинених витрат, при якому усі виробничі витрати (змінні і постійні) відносяться на собівартість виробленої продукції і пропорційно розподіляються між реалізованою продукцією і продукцією, що залишилась на складі;
2) метод прямих витрат, при якому змінні витрати відносяться на вироблену продукцію, а постійні витрати відносяться на реалізовану продукцію.
Для того щоб зрозуміти принципове розходження між цими підходами, варто пам'ятати, що із загального обсягу виробленої продукції тільки частина реалізується (приносить дохід), а інша частина залишається на складі. Це є тиловою ситуацією сьогодення. Адже стовідсоткове спрогнозувати і спланувати виробничо-господарську діяльність конкретного підприємства в часі неможливо.
При застосуванні методу прямих витрат постійні виробничі витрати - це витрати, пов'язані зі сприянням виробництву, а не з випуском конкретних одиниць продукції. Тому їх варто враховувати як витрати конкретного періоду і відразу списувати на реалізовану в даному періоді продукцію. При застосуванні методу поглинених витрат для оцінки запасів на складі необхідно враховувати постійні;виробничі витрати, необхідні для виробництва продукції.
ПРИКЛАД 2. Підприємство-виготовляє один вид продукції. Його діяльність характеризується такими показниками: ціна за одиницю продукції (без ПДВ) - 11 тис грн; змінні витрати на одиницю продукції - В тис грн; постійні виробничі витрати за місяць - 240 тис грн; нормальний рівень виробництва - 150 виробів; адміністративні і збутові витрати на місяці - 100 тис грн. Обсяг виробництва продукції по місяцях: 1, 2, 3, 4 місяці 150 виробів; 5 місяць-170 виробів; в місяць -130 виробів. Обсяг реалізації готової продукції по місяцях: 1 місяць - 140 виробів; 2 місяць - 130 виробів; 3 місяць - 160 виробів; 4 місяць - 150 виробів; 5, 6 місяці - 160 виробів. При цьому до початку оціночних операцій склад був порожній.
РІШЕННЯ. Здійснимо порівняльний аналіз розрахунку собівартості і прибутку в кожному місяці за допомогою методів прямих та поглинених витрат.
У табл. 7 представлені результати розрахунку відповідно до методу прямих витрат.
У табл. 8 аналогічні розрахунки здійснені за допомогою методу поглинених витрат.
Таблиця 11.7
Розрахунок прибутку за методом прямих витрат
| Номер місяця | 1 | 2 | 3 | 4 | 5 | 6 |
| Запаси на початок | 0 | 80 | 240 | 160 | 160 | 240 |
| Змінні витрати | 1 200 | 1200 | 1200 | 1200 | 1360 | 1040 |
| Запаси на кінець | 80 | 240 | 160 | 160 | 240 | 0 |
| Сумарні змінні витрати | 1 120 | 1040 | 1280 | 1 200 | 1280 | 1 280 |
| Постійні виробничі витрати | 240 | 240 | 240 | 240 | 240 | 240 |
| Собівартість | 1 360 | 1 280 | 1 520 | 1440 | 1520 | 1 520 |
| Виручка від реалізації | 1 540 | 1430 | 1760 | 1650 | 1760 | 1 760 |
| Валовий прибуток | 180 | 150 | 240 | 210 | 240 | 240 |
| Загальновиробничі витрати | 100 | 100 | 100 | 100 | 100 | 100 |
| Чистий прибуток | 80 | 50 | 140 | 110 | 140 | 140 |
Таблиця 11.8
Розрахунок прибутку за методом поглинених витрат
| Номер місяця | 1 | 2 | 3 | 4 | 5 | 6 |
| Запаси на початок | 0 | 96 | 288 | 192 | 192 | 282,35 |
| Змінні витрати | 1.440 | 1440 | 1440 | 1 440 | 1600 | 1 280 |
| Запаси на кінець | 96 | 288 | 192 | 192 | 282,35 | 0 |
| Собівартість | 1 344 | 1 248 | 1536 | 1440 | 1509,65 | 1562,35 |
| Виручка від реалізації | 1 540 | 1430 | 1760 | 1650 | 1760 | 1 760 |
| Валовий прибуток | 196 | 182 | 224 | 210 | 250,35 | 197,65 |
| Загальновиробничі витрати | 100 | 100 | 100 | 100 | 100 | 100 |
| Чистий прибуток | 96 | 82 | 124 | 110 | 150,35 | 97,65 |
Принципове розходження між розрахунковими схемами досить очевидне з наведених у таблицях 7-8 даних. Разом з тим слід зазначити, що відповідно до обох схем сумарна величина прибутку за півріччя однакова і складає 660 тис грн. Отже, у загальному підсумку підприємство нічого не втрачає і нічого не виграє.
Особливості застосування методу поглинених витрат:
- найчастіше застосовується на українських підприємствах;
- використовується для оформлення зовнішньої звітності;
- ґрунтується на розподілі усіх складових собівартості за видами продукції, тобто передбачає розрахунок повної собівартості продукції;
- передбачає розподіл витрат на прямі і непрямі;
- передбачає оцінку запасів готової продукції на складі за повною собівартістю.
Разом з тим, при використанні цього методу існує можливість спотворення реальної собівартості окремих видів продукції, тому що непрямі витрати розподіляються за видами продукції відповідно до визначеної бази, що призводить до необґрунтованого встановлення цін на продукцію.
Метод поглинених витрат використовують в тих випадках, коли:
- на підприємстві виготовляють один продукт чи кілька продуктів в невеликому обсязі;
- сума загальновиробничих витрат істотно змінюється з часом;
- підприємство має довгострокові контракти на виконання певного обсягу робіт.
Особливості застосування методу прямих витрат:
- метод є невід'ємною частиною управлінського обліку;
- ґрунтується на обліку конкретних виробничих витрат;
- всі постійні витрати відносяться на фінансовий результат і не розподіляються за видами продукції;
- передбачає розподіл витрат на постійні і змінні;
- дає можливість здійснювати аналіз беззбитковості;
- передбачає оцінку запасів готової продукції на складі тільки за змінними витратами;
- дає можливість гнучко підходити до процесу ціноутворення.
Крім того, метод прямих витрат дає можливість визначити прибуток, який приносить продаж кожної додаткової одиниці продукції і, відповідно, планувати ціни і знижки на визначений обсяг продажів.
5. Напрямки зменшення собівартості продукції на підприємстві
Розрахунок зменшення собівартості продукції відбувається під впливом дії таких техніко-економічних чинників, як: підвищення технічного рівня виробництва, покращання організації виробництва і праці, зміна обсягу і структури виготовлюваної продукції тощо.
Урахування змін вказаних факторів визначає таку послідовність розрахунку напрямків зменшення собівартості:
- виходячи з рівня витрат базового року визначається собівартість товарної продукції планового року;
- за тими ж чинниками визначається рівень зниження собівартості продукції. Методика розрахунку напрямків зменшення собівартості продукції за окремими факторами виглядає таким чином:
1. Розрахунок
зменшення
собівартості
продукції у
результаті
підвищення
техніко-технологічного
рівня виробництва
( )
відбувається
за формулою
(1):
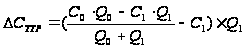 ,(1)
де Со, С1 – витрати на одиницю продукції до і після проведення заходів;
Q0, Q1 – кількість продукції, виготовленої відповідно до і після впровадження відповідних заходів.
2. Розрахунок
зменшення
собівартості
продукції
(економія) внаслідок
зменшення
матеріальних
витрат ( )
здійснюється
за формулою
(2):
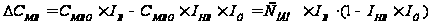 (2)
де СМВ0 - загальна сума амортизаційних відрахувань базового року;
Ів, Інв, Іц - індекси зміни середньорічної вартості основних виробничих фондів і фондомісткості продукції відповідно, частка одиниці.
3. Розрахунок
зменшення
собівартості
продукції
(економія) внаслідок
зменшення
витрат по заробітній
платні ( )
здійснюється
за формулою
(3):
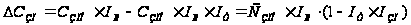
де С ЗП0 - сума витрат на заробітну плату базового року;
Ів, Іт, Ізп - індекси зміни обсягів виробництва, трудомісткості виробів та оплати праці, частка одиниці.
4. Розрахунок
зменшення
собівартості
продукції
(економія) внаслідок
зменшення
відрахувань
в соціальні
фонди від заробітної
плати ( )
здійснюється
за формулою
(4):
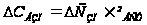
де
- (економія)
внаслідок
зменшення
витрат по заробітній
платі;
 - індекс
обов'язкових
відрахувань
від заробітної
плати в соціальні
фонди, частка
одиниці.
5. Розрахунок
зменшення
собівартості
продукції
внаслідок
економії на
умовно-постійних
витратах ( )
при зростанні
обсягів виробництва
продукції
здійснюється
за формулою
(5):
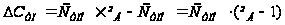 ,
де
0
- загальна сума
умовно-постійних
витрат базового
року;
Ів - індекс зміни обсягів виробництва продукції, частка одиниці.
6. Розрахунок
зменшення
собівартості
продукції
(економія) внаслідок
зменшення
амортизаційних
відрахувань
( )
здійснюється
за формулою
(6):
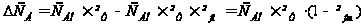 (6)
7. Розрахунок
зменшення
собівартості
продукції за
рахунок зміни
структури
(асортименту)
виготовлюваної
продукції ( )
здійснюється
за формулою
(7):
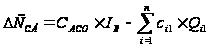 (7)
о
- собівартість
асортименту
продукції
базового року;
сі1 - собівартість конкретної і-ої одиниці продукції у плановому періоді;
Qi1 - обсяг виготовлення і-ої продукції в плановому періоді.
8. Розрахунок
загального
зменшення
собівартості
продукції ( )
як сума зменшення
витрат за всіма
розглянутими
факторами і
обчислюється
за формулою
(8):
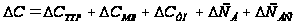 (8)
6. Показники оцінки витратності виробництва
Оцінка витратності виробництва продукції на конкретному підприємстві здійснюється з метою визначення його виробничого потенціалу та можливостей оптимізації виробничої програми. Основними показниками оцінки витратності виробництва є:
1) потреба в
сировинно-матеріальних
ресурсах на
одиницю виробленої
підприємством
продукції ( ),
яка обчислюється
за формулою
(9):
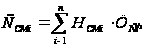 ,
(9)
де Нсмі - норми витрат сировини і матеріалів на виробництво продукції, в натуральних вимірниках (т, кг, м3, л, км, кВт-години тощо);
Цсмі - покупна ціна сировини чи матеріалів, грн за одиницю;
2) загальні витрати на основну сировину та матеріали, паливо та електроенергію, газ та воду, напівфабрикати в собівартості продукції (Ссм) визначаються за формулою (10):
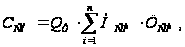 (10)
де Нсмі - норми витрат сировини і матеріалів на виробництво одиниці продукції, в натуральних вимірниках (т, кг, м3, л, км, кВт-години тощо);
Цсмі - ціна сировини чи матеріалів, грн за одиницю;
Q - обсяг виробленої продукції в натуральних одиницях (виробнича програма підприємства);
3) сума умовно-змінних витрат у собівартості продукції (Сзм) визначається за формулою (11):
 грн.(11)
де Взі - умовно-змінні витрати на виробництво продукції, які залежать від змін обсягів виробництва продукції. До них відносять витрати на сировину, основні й допоміжні матеріали, напівфабрикати та комплектуючі, паливо, електроенергію, пару, воду, стисле повітря тощо, заробітну плату основних виробничих працівників-відрядників з відрахуваннями;
4) матеріалоємність виробництва (Мє) - показник, який характеризує суму матеріальних витрат (Ссм) в обсязі всієї виготовленої підприємством продукції (ВП). Він розраховується за формулою (12):
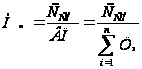 ,
грн/грн.(12)
Ссм – сукупні витрати на сировину, матеріали, напівфабрикати, необхідні для виготовлення певної продукції (без енерговитрат);
Ці – ціна одиниці виготовленої продукції відповідно до асортименту;
Qi – обсяг конкретного виду виготовленої продукції в натуральних одиницях в межах асортименту;
n – ассортимент продукції.
6) енергоємність виробництва (Еє) - показник, який характеризує суму витрат на оплату енергоресурсів (СЕ) в обсязі всієї виготовленої підприємством продукції (ВП). Він розраховується за формулою (13):
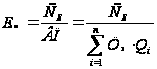 ,
грн/грн(13)
7) зарплатоємність виробництва (ЗПє) - показник, який характеризує суму витрат на оплату праці промислово-виробничого персоналу підприємства (ФОП) в обсязі всієї виготовленої підприємством продукції (ВП). Він розраховується за формулою (14):
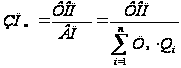 ,
грн/грн(14)
8) собівартість обсягу виготовленої продукції (Сзаг) розраховується як сума всіх витрат на виробництво і реалізацію продукції.
Собівартість валової продукції як показник застосовується для внутрішніх потреб підприємства, на якому величина залишків незавершеного виробництва не є стабільною. За валовою продукцією обчислюється виробнича собівартість, за товарною і реалізованою - повна.
Собівартість товарної продукції (СТП) обчислюється за формулою (15):
СТП = Свп ±(3Нв1 - Знво). грн, (15)
де Свп - собівартість валової продукції;
Знв о, Знв 1 - вартість залишків незавершеного виробництва за собівартістю на початок і кінець розрахункового періоду відповідно.
9) собівартість одиниці виготовленої продукції (Сод) визначається за складеною калькуляцією або шляхом ділення загальної собівартості продукції (Сзаг) на обсяг її виробництва в натуральному вираженні (О) за формулою (16):
 ,
грн за одиницю
продукції,
10) витрати на 1 грн продукції (витрати на 1 грн валової продукції, витрати на 1 грн товарної продукції, витрати на 1 грн реалізованої продукції) (zвп, zтп, zРП) обчислюються шляхом ділення собівартості продукції (Сзаг) (собівартості валової продукції Свп, собівартості товарної продукції Ст, собівартості реалізованої продукції СРП) на її обсяг у вартісному вираженні (обсяг валової продукції ВП, обсяг товарної продукції ТП, обсяг реалізованої продукції РП), тобто за формулами (16, 17,18):
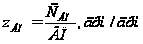 (16)
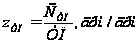 (17)
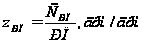 (18)
7. Поняття цін, їх види та функції
Ціна є грошовим вираженням вартості товару. Роль ціни полягає в тому, що вона повинна покривати витрати на виробництво товарів (послуг) і приносити товаровиробнику гарантований прибуток, забезпечуючи справедливий рівень рентабельності.
Функції цін:
1) вимірювально-інформаційна функція полягає у вираженні в єдиній грошовій формі різних за своєю натуральною формою товарів (послуг).
Ціна є критеріальним орієнтиром при обґрунтуванні підприємством рішення щодо доцільності і вигідності виробництва визначеного виду товарів (послуг), а також щодо розширення чи скорочення виробництва;
2) розподільна функцій передбачає, що за її допомогою здійснюється перерозподіл доходів між товаровиробником і споживачем;
3) стимулююча функція полягає в тому, що ціна має інтенсифікувати виробництво, спрямовуючи його на залучення додаткового капіталу для розширення та розбудови діяльності підприємства;
4) регулююча функція полягає в тому, що ціна коригує попит і пропозицію товарів на ринку, а також визначає взаємини між споживачами і виробниками на рівні встановлення рівноважної ціни.
В практиці ціноутворення існує досить розгалужена класифікація цін:
- за обсягами реалізації продукції виділяють оптові і роздрібні ціни;
- за якістю виготовленої продукції розрізняють ціни для товарів вищої якості, першого сорту, другого сорту тощо;
- за часом дії розрізняють постійні, тимчасові (на освоювану продукцію), сезонні ціни (відповідно до пори року);
- за територіальною ознакою виділяють єдині (загальнодержавні), місцеві, світові ціни тощо;
- за ступенем урахування в ціні транспортних витрат (франкування цін) розрізняють тринадцять базисів постачання, зібраних в чотири групи:
«Е» - термін - ЕХ Works (продавець передає товар покупцю на своїй території);
«F» - терміни - FСА, FAC і FОВ (продавець зобов'язаний доставити товар перевізнику, визначеному покупцем);
«С» - терміни - СFR, СІF, СРТ і СІР (продавець повинен укласти контракт на перевезення без прийняття на себе ризиків втрати або ушкодження товару або додаткових витрат внаслідок подій, що мають місце після відвантаження і відправлення);
«D» - терміни - DАF, DЕS, DЕQ, DDU і DDР (продавець повинен нести всі витрати і ризики, необхідні для доставки товару в країну призначення.
Більш детальна класифікація цін наведена в табл. .9.
Отже, ціна має враховувати корисність товарів чи суму якісних властивостей, заради яких цей товар придбавається.
За ступенем визначеності розрізняють визначені ціни та ціни, що визначаються.
Під визначеною ціною розуміють фіксовану вартість товару.
Під ціною, що визначається, розуміють непряме посилання на умови обчислення ціни до моменту здійснення платежу.
За способом фіксації ціни бувають: тверді, періодично тверді, рухливі та плаваючі.
Таблиця 9
Класифікація цін відповідно до ступеня урахування транспортних витрат
| Група Е | ЕХW відправлення Франко-завод (... назва місця) |
| Основне перевезення не оплачене | |
| Група F |
FСА Франко-перевізник (… назва місця призначення) FАS Франка уздовж борта судна (... назва порту відвантаження) FОВ Франко-борт (назва порту відвантаження) |
| Основне перевезення оплачене | |
| Група С |
СFК Вартість фрахт (... назва порту призначення) СIF Вартість, страхування і фрахт (... назва порту призначення) СРF Фрахт /перевезення оплачені до (... назва місця призначення) СIР Фрахт / перевезення i страхування оплачені до (... назва місця призначення) |
| Прибуття | |
| Група D |
DАF Постачання до кордону (... назва місця доставки) DES Постачання із судна (... назва порту призначення) DЕQ Постачання з пристані (... назва порту призначення) DDU Постачання без оплати мита (... назва місця призначення) DDP Постачання з оплатою мита (... назва місця призначення) |
Тверда ціна встановлюється в момент укладення контракту, вона не підлягає зміні протягом усього терміну його дії і не залежить від періодичності постачання товару (послуги).
Періодично тверді ціни на товар передбачають встановлення певної фіксованої суми, дійсної на визначений період часу.
Рухлива ціна - це ціна, яка переглядається, якщо ринкова ціна певного товару до моменту його постачання зміниться. Рухливі ціни, на відміну від періодично твердих, за умов істотних змін на ринку передбачають перегляд і коригування на певний відсоток.
Плаваюча ціна - це ціна, обчислена шляхом перегляду базисної ціни з урахуванням змін виробничих витрат в період укладання угод (формування портфелю замовлень).
За ступенем оприлюднення розрізняють опубліковані ціни, до яких відносяться довідкові ціни, біржові котирування, ціни аукціонів, ціни фактичних угод, ціни пропозицій окремих фірм та розрахункові ціни.
Коли йдеться про продаж унікального товару, який раніше на ринок не постачався і який надто складно порівняти з аналогами, застосовується розрахункова ціна. При її обчисленні враховуються технічні й комерційні умови замовлення, наводиться порівняння з аналогічними товарами.
8. Методи ціноутворення
В своїй діяльності підприємство може зіткнутися з досить неординарними ситуаціями на ринку. Відповідно до кожної ситуації воно повинно застосовувати різні стратегію і тактику поведінки. Так, прагнення до виживання підприємства в жорсткому ринковому середовищі змушує його йти на цінові поступки доти, доки ціна покриває витрати.
Якщо пріоритетом розвитку підприємства є досягнення високих поточних фінансових показників, воно встановлює ціну на товар, здатну забезпечити максимальне надходження поточного прибутку і готівки, а також максимально відшкодувати витрати. Завоювання лідерства за показниками частки ринку змушує підприємства, які є ринковими претендентами, йти на максимально можливе зниження цін.
Попит, як правило, визначає максимальну ціну, яку підприємстві може запросити за свій товар. Мінімальна ціна товару визначається витратами на його виробництво. Ціна на товар повинна повністю покривати всі витрати на його виробництво і збут, включаючи справедливу норму прибутку за докладені зусилля і ризик. На встановлення цін впливають також ціни конкурентів та їх ринкова реакція. Знаннями про ціни і товари конкурентів підприємство може скористатися при розробці власної політики ціноутворення.
Основним методом ціноутворення на підприємстві є модель «середні витрати плюс прибуток», відповідно до якої здійснюється нарахування визначених націнок на повну собівартість товару. Схематично ця модель може бути представлена формулою (19):
Ц = С + П + ПДВ + АЗ + Пп+Тн+М, грн, (19)
де Ц - ціна одиниці продукції;
С - повна собівартість одиниці продукції;
ПДВ - податок на додану вартість;
АЗ - акцизний збір (якщо товар підакцизний);
Пп - вартість послуг посередників (якщо вони залучаються підприємством для товаропросування на ринку);
Тн - інші торговельні надбавки до ціни (на реалізацію продукції в мережі роздрібної торгівлі, в магазинах тощо);
М - мито (якщо продукція експортується).
У ринковій економіці важливо визначити величину планового прибутку. Як правило, цю величину обчислюють на основі встановленої на кожному підприємстві для кожної одиниці товару норми прибутковості (рентабельності).
Іншим досить поширеним методом ціноутворення є розрахунок ціни на основі аналізу беззбитковості і забезпечення цільового прибутку. Цей метод ціноутворення грунтується на графіку беззбитковості.
На підставі обчисленої «калькуляції собівартості, конкретної одиниці продукції розраховується її беззбитковий обсяг виробництва (QБ), при якому, підприємство ще і не отримує гарантованого прибутку, але вже й не несе збитків. Він визначається за формулою(20):
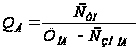 ,
у натуральних
одиницях.(20)
де Суп - сума умовно-постійних витрат на весь обсяг продукції, грн;
Сзмод - сума умовно-змінних витрат, що припадає на одиницю виробленої продукції, грн на одиницю продукції.
Отже, знаючи точку беззбитковості для виробництва конкретного виду продукції, можна обчислити граничну ціну для покриття всієї суми виробничих витрат за формулою (21):
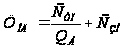 ,
грн за виріб. (21)
Ефективний обсяг виробництва продукції (ОЕФ) забезпечує підприємство прибутком. Він розраховується виходячи із суми планового прибутку (Ппл), що його одержує підприємство при заданому рівні рентабельності, тобто за формулою (22):
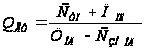 ,
у натуральних
одиницях(22)
Винайдення ефективного обсягу виробництва продукції дає можливість визначити ціну, яка б забезпечила підприємству відшкодування всіх витрат та надходження певного прибутку. Така ціна обчислюється за формулою (23):
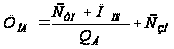 ,
грн за виріб(23)
Такий метод ціноутворення вимагає від підприємства розгляду різних варіантів встановлення цін, впливу на обсяги збуту продукції, необхідні для подолання точки беззбитковості й одержання планового прибутку.
Крім визначених аналітичних підходів існує значний перелік вербальних методів ціноутворення. Встановлення ціни може здійснюватися на основі цінності товару. У цьому випадку основним фактором ціноутворення є сприйняття товару покупцем, а не витрати товаровиробника. Для формування у свідомості споживачів позитивного представлення про цінність товару використовують маркетингові нецінові прийоми впливу. Ціна в цьому випадку відтворює ціннісну значимість товару.
При ціноутворенні за рівнем поточних цін підприємство керується цінами конкурентів і менше уваги звертає на показники власних витрат. Ціна в такому разі може бути встановлена на рівні, вищому чи нижчому за рівень цін основних конкурентів.
Перед встановленням остаточної ціни підприємство повинно розглянути ряд додаткових факторів, зокрема:
- психологію ціносприйняття (престижність товару, вираження цін непарним числом тощо);
- політику цін (ціновий образ підприємства, надання знижок з ціни, реакцію на цінову політику конкурентів;
- вплив ціни на інших учасників ринкової діяльності (оптових і роздрібних торговців, торговельного персоналу, конкурентів, постачальників, державних службовців).
Слід зауважити, що під впливом науково-технічного прогресу з'являються нові технології, упровадження яких позначається на розробці нових видів продукції. У зв'язку з цим виникає проблема встановлення цін на нові види продукції.
Принципово нові продукти - вперше освоєні на підприємстві товари, що не мають аналогів серед існуючих видів продукції. Вони призначені для задоволення нових потреб споживачів.
На нові продукти ціна встановлюється, виходячи з її верхньої і нижньої межі.
Верхня межа ціни (ЦВЕРХ) встановлюється з тих міркувань, що споживачу придбання нового товару вигідніше, ніж придбання аналога, що випускається на ринку, за формулою (24):
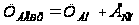 ,
грн.
де ЦАН - ціна найближчого аналога нового товару;
ЕСП - споживчий ефект.
Нижня межа ціни (Цнижн) визначається інтересами виробника і обчислюється за базисом ціни, тобто включає сукупні виробничі витрати на виготовлення продукції, плановий прибуток за встановленим рівнем рентабельності та податок на додану вартість, її можна розрахувати за формулою (25):
Цнижн = С+ ЕВИР = С + П + ПДВ, грн,
де ЕВИР - ефект від виготовлення продукції (ефект виробника).
Обчисливши
верхню і нижню
межі, товаровиробник
може встановити
будь-яку з них.
Також він може
встановити
ринкову ціну
на новий товар
як середньозважену
величину суми
вказаних рівнів.
Крім того, ціна
виготовленої
нової продукції
може визначатися
з урахуванням
коефіцієнта
розподілу
ефекту від
нової продукції
( )
за формулою
(26):
Ц нижн
=
 ,
грн
Однак, на практиці вкрай важко встановити і тим паче розподілити ефект від споживання нової продукції. Очевидним є також те, що якщо у виробника немає прибуткового інтересу у виробництві нової продукції, він її виготовляти не буде.
9. Вибір стратегії ціноутворення на підприємстві
Існує безліч підходів до проблеми ціноутворення. Підприємство встановлює вихідну ціну, а потім коригує її зважаючи на вплив різних факторів. Завдяки впливу цих факторів будують різні стратегії ціноутворення на вітчизняних підприємствах, зокрема в напрямках:
- встановлення цін на нові товари;
- ціноутворення в межах товарної номенклатури;
- встановлення цін